
密讯
1.4k Posting

密讯
Laporkan
Blokir Pengguna
币圈宏观大白话|不喊单|只聊看懂行情
244 Mengikuti
244 Pengikut
319 Disukai
Posting
Semua
Kuotasi
Video
·
--
Lihat terjemahan
比特币ETF两周流出13亿美元,机构正精细化修剪风险敞口
过去两周,比特币现货ETF的资金流向与情绪指标出现了显著的背离与共振,揭示出机构行为正在发生微妙而深刻的变化。若仅盯着K线图的涨跌,极易误判当前的市场底色;但将美国现货比特币ETF的申赎数据与恐惧贪婪指数叠加观察,会发现资金面正在经历一次剧烈的“去杠杆”与“再配置”过程。这种变化并非简单的看空信号,而是投资者在波动率放大背景下,对风险敞口进行精细化修剪的结果。市场情绪从11月初的中性区域迅速滑落至极度恐惧区间,这种情绪上的急刹车,往往比价格本身的下跌更具信号意义,它预示着市场参与者的风险偏好正在急剧收缩。
具体来看,资金流出的速度与规模超出了多数人的预期。11月5日,美国现货比特币ETF单日净流出约4.3亿美元,紧接着11月6日又录得约4.12亿美元的流出。仅仅两个交易日,资金净流出规模便突破8亿美元大关。若回溯至11月前五个交易日,累计净流出额已高达约13亿美元。这一数据背后,是机构资金对短期不确定性的规避。与此同时,恐惧贪婪指数在11月5日尚处于中性区域,至11月6日已降至28,11月7日进一步跌至25,正式进入“极度恐惧”区间。这两个指标的同向恶化,构成了当前市场最核心的叙事主线:资金在撤离,情绪在冰点。
然而,深入拆解ETF内部结构,会发现机构并非铁板一块地集体撤退,而是呈现出明显的分化态势。以11月6日为例,贝莱德旗下的旗舰产品IBIT出现了约4.03亿美元的巨额净流出,显示出大型机构在调整仓位时的果断;但富达旗下的FBTC却逆势录得约4280万美元的净流入。这种“冰火两重天”的现象表明,资金并未彻底放弃比特币这一资产类别,而是在不同基金产品之间进行套利或配置优化。部分机构可能在赎回高费率或流动性较差的产品,转而增持更具吸引力的标的;也有可能是不同风险偏好的机构在同一时间窗口内做出了截然相反的操作。因此,不能简单地将ETF净流出等同于“机构看空”,它更多反映的是产品层面的资金再平衡,而非对整个数字资产市场的系统性否定。
这种情绪与资金的双重压力,正在引发一系列连锁反应。当恐惧贪婪指数跌至25以下,市场参与者对短期风险的容忍度降至低位。这导致了一系列防御性操作:现货持仓者减少暴露,合约交易者降低杠杆倍数,部分短线资金选择暂时离场观望。对于此前经历过大起大落的投资者而言,这种“避险本能”尤为强烈。值得注意的是,极度恐惧并不必然导致价格继续崩盘,历史上多次在极度恐惧区间后出现情绪修复甚至反弹。但关键在于,这种修复需要资金面的配合。如果ETF持续净流出,且现货市场缺乏持续性的买盘支撑,那么任何技术性的反弹都可能因缺乏量能而迅速夭折。市场信心的重建,不能仅靠情绪的自然修复,更需要看到资金流向的根本性逆转。
在此背景下,投资者对资金效率的关注度显著提升。当单一市场的波动性过大时,分散配置成为理性的选择。许多持有稳定币(U)的用户开始将视野拓展至美股、港股等传统金融市场,寻求跨资产类别的对冲机会。这种趋势反映了数字资产用户投资逻辑的成熟:从单纯追逐币圈热点,转向构建多元化的资产组合。例如,通过合规渠道使用稳定币参与美股交易,不仅利用了数字资产的流动性优势,还引入了传统金融市场的稳定性作为对冲。这种跨市场的资金流动,使得投资者能够在比特币波动加剧时,通过其他资产类别的收益或稳定性来平滑整体投资组合的风险。
对于当前市场,后续有三个关键信号值得密切追踪。第一,现货比特币ETF能否终结连续净流出的趋势。如果资金持续离场,说明机构需求依然疲软,市场缺乏基本面支撑;反之,若净流入恢复,则可能标志着机构重新入场。第二,恐惧贪婪指数能否从极度恐惧区域回升。情绪修复往往滞后于价格变化,单日反弹不足以证明信心重建,需要观察指数是否能在20-30区间企稳并逐步回升。第三,BTC现货成交量与合约未平仓量是否同步改善。如果价格上涨主要依赖空头回补,而现货买盘未能跟上,这种反弹的持续性将非常脆弱。只有当现货成交量放大且未平仓量稳定时,才能确认市场动能的真实回归。
这次ETF资金的大规模流出,标志着数字资产市场正进入一个更加重视“资金质量”的阶段。过去,市场往往关注谁涨得快、哪个项目热度高;现在,投资者更需要厘清资金从哪里来、流向哪里、以及背后的逻辑是什么。在行情低迷期,资金管理能力比择时能力更为重要。对于同时关注币圈与传统金融市场的投资者而言,理解不同市场之间的资金流动规律,比每日追逐价格波动更具实际意义。市场正在惩罚那些缺乏深度研究和配置纪律的参与者,而奖励那些能够冷静评估风险、灵活调配资源、并在极端情绪中保持理性的长期投资者。在这个阶段,保持耐心,观察资金流向的边际变化,比盲目抄底或恐慌抛售更为明智。
关注我,下一篇盘面速读不错过。
比特币ETF两周流出13亿美元,机构正精细化修剪风险敞口
过去两周,比特币现货ETF的资金流向与情绪指标出现了显著的背离与共振,揭示出机构行为正在发生微妙而深刻的变化。若仅盯着K线图的涨跌,极易误判当前的市场底色;但将美国现货比特币ETF的申赎数据与恐惧贪婪指数叠加观察,会发现资金面正在经历一次剧烈的“去杠杆”与“再配置”过程。这种变化并非简单的看空信号,而是投资者在波动率放大背景下,对风险敞口进行精细化修剪的结果。市场情绪从11月初的中性区域迅速滑落至极度恐惧区间,这种情绪上的急刹车,往往比价格本身的下跌更具信号意义,它预示着市场参与者的风险偏好正在急剧收缩。
具体来看,资金流出的速度与规模超出了多数人的预期。11月5日,美国现货比特币ETF单日净流出约4.3亿美元,紧接着11月6日又录得约4.12亿美元的流出。仅仅两个交易日,资金净流出规模便突破8亿美元大关。若回溯至11月前五个交易日,累计净流出额已高达约13亿美元。这一数据背后,是机构资金对短期不确定性的规避。与此同时,恐惧贪婪指数在11月5日尚处于中性区域,至11月6日已降至28,11月7日进一步跌至25,正式进入“极度恐惧”区间。这两个指标的同向恶化,构成了当前市场最核心的叙事主线:资金在撤离,情绪在冰点。
然而,深入拆解ETF内部结构,会发现机构并非铁板一块地集体撤退,而是呈现出明显的分化态势。以11月6日为例,贝莱德旗下的旗舰产品IBIT出现了约4.03亿美元的巨额净流出,显示出大型机构在调整仓位时的果断;但富达旗下的FBTC却逆势录得约4280万美元的净流入。这种“冰火两重天”的现象表明,资金并未彻底放弃比特币这一资产类别,而是在不同基金产品之间进行套利或配置优化。部分机构可能在赎回高费率或流动性较差的产品,转而增持更具吸引力的标的;也有可能是不同风险偏好的机构在同一时间窗口内做出了截然相反的操作。因此,不能简单地将ETF净流出等同于“机构看空”,它更多反映的是产品层面的资金再平衡,而非对整个数字资产市场的系统性否定。
这种情绪与资金的双重压力,正在引发一系列连锁反应。当恐惧贪婪指数跌至25以下,市场参与者对短期风险的容忍度降至低位。这导致了一系列防御性操作:现货持仓者减少暴露,合约交易者降低杠杆倍数,部分短线资金选择暂时离场观望。对于此前经历过大起大落的投资者而言,这种“避险本能”尤为强烈。值得注意的是,极度恐惧并不必然导致价格继续崩盘,历史上多次在极度恐惧区间后出现情绪修复甚至反弹。但关键在于,这种修复需要资金面的配合。如果ETF持续净流出,且现货市场缺乏持续性的买盘支撑,那么任何技术性的反弹都可能因缺乏量能而迅速夭折。市场信心的重建,不能仅靠情绪的自然修复,更需要看到资金流向的根本性逆转。
在此背景下,投资者对资金效率的关注度显著提升。当单一市场的波动性过大时,分散配置成为理性的选择。许多持有稳定币(U)的用户开始将视野拓展至美股、港股等传统金融市场,寻求跨资产类别的对冲机会。这种趋势反映了数字资产用户投资逻辑的成熟:从单纯追逐币圈热点,转向构建多元化的资产组合。例如,通过合规渠道使用稳定币参与美股交易,不仅利用了数字资产的流动性优势,还引入了传统金融市场的稳定性作为对冲。这种跨市场的资金流动,使得投资者能够在比特币波动加剧时,通过其他资产类别的收益或稳定性来平滑整体投资组合的风险。
对于当前市场,后续有三个关键信号值得密切追踪。第一,现货比特币ETF能否终结连续净流出的趋势。如果资金持续离场,说明机构需求依然疲软,市场缺乏基本面支撑;反之,若净流入恢复,则可能标志着机构重新入场。第二,恐惧贪婪指数能否从极度恐惧区域回升。情绪修复往往滞后于价格变化,单日反弹不足以证明信心重建,需要观察指数是否能在20-30区间企稳并逐步回升。第三,BTC现货成交量与合约未平仓量是否同步改善。如果价格上涨主要依赖空头回补,而现货买盘未能跟上,这种反弹的持续性将非常脆弱。只有当现货成交量放大且未平仓量稳定时,才能确认市场动能的真实回归。
这次ETF资金的大规模流出,标志着数字资产市场正进入一个更加重视“资金质量”的阶段。过去,市场往往关注谁涨得快、哪个项目热度高;现在,投资者更需要厘清资金从哪里来、流向哪里、以及背后的逻辑是什么。在行情低迷期,资金管理能力比择时能力更为重要。对于同时关注币圈与传统金融市场的投资者而言,理解不同市场之间的资金流动规律,比每日追逐价格波动更具实际意义。市场正在惩罚那些缺乏深度研究和配置纪律的参与者,而奖励那些能够冷静评估风险、灵活调配资源、并在极端情绪中保持理性的长期投资者。在这个阶段,保持耐心,观察资金流向的边际变化,比盲目抄底或恐慌抛售更为明智。
关注我,下一篇盘面速读不错过。
过去两周,比特币现货ETF的资金流向与情绪指标出现了显著的背离与共振,揭示出机构行为正在发生微妙而深刻的变化。若仅盯着K线图的涨跌,极易误判当前的市场底色;但将美国现货比特币ETF的申赎数据与恐惧贪婪指数叠加观察,会发现资金面正在经历一次剧烈的“去杠杆”与“再配置”过程。这种变化并非简单的看空信号,而是投资者在波动率放大背景下,对风险敞口进行精细化修剪的结果。市场情绪从11月初的中性区域迅速滑落至极度恐惧区间,这种情绪上的急刹车,往往比价格本身的下跌更具信号意义,它预示着市场参与者的风险偏好正在急剧收缩。
具体来看,资金流出的速度与规模超出了多数人的预期。11月5日,美国现货比特币ETF单日净流出约4.3亿美元,紧接着11月6日又录得约4.12亿美元的流出。仅仅两个交易日,资金净流出规模便突破8亿美元大关。若回溯至11月前五个交易日,累计净流出额已高达约13亿美元。这一数据背后,是机构资金对短期不确定性的规避。与此同时,恐惧贪婪指数在11月5日尚处于中性区域,至11月6日已降至28,11月7日进一步跌至25,正式进入“极度恐惧”区间。这两个指标的同向恶化,构成了当前市场最核心的叙事主线:资金在撤离,情绪在冰点。
然而,深入拆解ETF内部结构,会发现机构并非铁板一块地集体撤退,而是呈现出明显的分化态势。以11月6日为例,贝莱德旗下的旗舰产品IBIT出现了约4.03亿美元的巨额净流出,显示出大型机构在调整仓位时的果断;但富达旗下的FBTC却逆势录得约4280万美元的净流入。这种“冰火两重天”的现象表明,资金并未彻底放弃比特币这一资产类别,而是在不同基金产品之间进行套利或配置优化。部分机构可能在赎回高费率或流动性较差的产品,转而增持更具吸引力的标的;也有可能是不同风险偏好的机构在同一时间窗口内做出了截然相反的操作。因此,不能简单地将ETF净流出等同于“机构看空”,它更多反映的是产品层面的资金再平衡,而非对整个数字资产市场的系统性否定。
这种情绪与资金的双重压力,正在引发一系列连锁反应。当恐惧贪婪指数跌至25以下,市场参与者对短期风险的容忍度降至低位。这导致了一系列防御性操作:现货持仓者减少暴露,合约交易者降低杠杆倍数,部分短线资金选择暂时离场观望。对于此前经历过大起大落的投资者而言,这种“避险本能”尤为强烈。值得注意的是,极度恐惧并不必然导致价格继续崩盘,历史上多次在极度恐惧区间后出现情绪修复甚至反弹。但关键在于,这种修复需要资金面的配合。如果ETF持续净流出,且现货市场缺乏持续性的买盘支撑,那么任何技术性的反弹都可能因缺乏量能而迅速夭折。市场信心的重建,不能仅靠情绪的自然修复,更需要看到资金流向的根本性逆转。
在此背景下,投资者对资金效率的关注度显著提升。当单一市场的波动性过大时,分散配置成为理性的选择。许多持有稳定币(U)的用户开始将视野拓展至美股、港股等传统金融市场,寻求跨资产类别的对冲机会。这种趋势反映了数字资产用户投资逻辑的成熟:从单纯追逐币圈热点,转向构建多元化的资产组合。例如,通过合规渠道使用稳定币参与美股交易,不仅利用了数字资产的流动性优势,还引入了传统金融市场的稳定性作为对冲。这种跨市场的资金流动,使得投资者能够在比特币波动加剧时,通过其他资产类别的收益或稳定性来平滑整体投资组合的风险。
对于当前市场,后续有三个关键信号值得密切追踪。第一,现货比特币ETF能否终结连续净流出的趋势。如果资金持续离场,说明机构需求依然疲软,市场缺乏基本面支撑;反之,若净流入恢复,则可能标志着机构重新入场。第二,恐惧贪婪指数能否从极度恐惧区域回升。情绪修复往往滞后于价格变化,单日反弹不足以证明信心重建,需要观察指数是否能在20-30区间企稳并逐步回升。第三,BTC现货成交量与合约未平仓量是否同步改善。如果价格上涨主要依赖空头回补,而现货买盘未能跟上,这种反弹的持续性将非常脆弱。只有当现货成交量放大且未平仓量稳定时,才能确认市场动能的真实回归。
这次ETF资金的大规模流出,标志着数字资产市场正进入一个更加重视“资金质量”的阶段。过去,市场往往关注谁涨得快、哪个项目热度高;现在,投资者更需要厘清资金从哪里来、流向哪里、以及背后的逻辑是什么。在行情低迷期,资金管理能力比择时能力更为重要。对于同时关注币圈与传统金融市场的投资者而言,理解不同市场之间的资金流动规律,比每日追逐价格波动更具实际意义。市场正在惩罚那些缺乏深度研究和配置纪律的参与者,而奖励那些能够冷静评估风险、灵活调配资源、并在极端情绪中保持理性的长期投资者。在这个阶段,保持耐心,观察资金流向的边际变化,比盲目抄底或恐慌抛售更为明智。
关注我,下一篇盘面速读不错过。
BTC-0,37%
BLKUS-0,07%
243
·
--
Lihat terjemahan
比特币急跌6%爆仓12.5亿,2026年还能上车吗
11月6日的市场情绪,与一周前相比已发生质变。比特币从8万美元上方迅速回落,最低触及75,200美元附近,24小时内跌幅约为6%;以太坊表现更为疲软,跌幅超过7%,一度下探至2,206美元。CoinGlass数据显示,全网在24小时内爆仓金额高达12.54亿美元,其中多单爆仓占比极大,达到11.1亿美元,而空单仅为1.4亿美元。超过21万名交易者在这一天内被强制平仓,其中相当一部分是此前押注“利空出尽”的多头。恐惧与贪婪指数跌至28,进入恐慌区间。这种剧烈的波动并非孤立事件,而是宏观风险偏好收缩在加密市场的直接映射。
本轮下跌的驱动力主要源于美股科技板块的动荡,而非加密市场内部的基本面恶化。11月5日,纳斯达克综合指数暴跌5.52%,费城半导体指数单日重挫12.25%。随着民主党在中期选举中掌控参众两院,市场开始重新定价AI数据中心建设可能面临的监管阻力,英伟达、博通、甲骨文等AI主线龙头股遭遇集体抛售。由于加密资产与美股科技股的资金重合度较高,同一批追逐高风险收益的资金在两个市场同步减仓、降杠杆,形成了跨市场的负反馈。此外,杠杆效应进一步放大了跌幅,BTC相关平仓中高达90.9%为多头头寸。前一日的反弹吸引的看涨仓位,在跌破关键支撑后成为踩踏燃料,程序化清算加速了下跌进程,形成了典型的杠杆螺旋。因此,当前的下跌是由外部风险偏好收缩触发、并被杠杆放大的跨市场同步抛售。
关于后市走向,ETF资金流向提供了关键线索。美国现货比特币ETF连续多个交易日净流出,五日合计约19.1亿美元,其中富达FBTC单日撤出约3.57亿美元。Wintermute指出,任何持续性的修复都需要现货需求和ETF资金重新流入作为支撑,在此之前,反弹更多呈现结构性而非趋势性特征。76,000美元是当前最核心的支撑位,若跌破,下方支撑区域位于74,000至74,900美元。尽管有分析将2026年11月与历史周期底部时间窗口相联系,但富达同时强调,试图捕捉绝对底部是错误策略。在方向不明朗的情况下,交易成本成为唯一可控且确定的变量。以币安的费率优化结构为例,通过开启BNB抵扣,现货费率可从0.10%降至0.075%;若叠加邀请返佣(按20%估算),现货净费率可进一步降至0.06%(0.10% × 75% × 80% = 0.06%),相对基础费率降幅达40%。合约端Maker费率可压至约0.0144%,Taker约0.036%。在高波动、高清算的环境中,降低40%的交易成本意味着止损离场时的实际损耗减少,恐慌性调仓被手续费吃掉的部分更少。当市场在76,000附近反复拉锯时,更低的盈亏平衡线提供了更大的容错空间。这种成本优势不依赖对方向的判断,而是提前即可确定的结构性优势。
对于普通参与者而言,在当前位置参与市场,首要任务不是预测方向,而是优化成本结构和风险控制。首先,杠杆多头的清洗已较为充分,90.9%的多头平仓占比说明拥挤的看涨仓位被大量清出,但这并不等同于底部确认。ETF资金流能否止住、美股科技股能否企稳,才是决定反弹持续性的关键信号。在信号明确前,使用现货参与、避免杠杆抄底,是代价更小的试错方式。其次,入场前应确认费率设置:BNB抵扣是否开启、余额是否充足、邀请渠道返佣是否生效、当前VIP等级对应的费率是多少。这几项操作耗时极短,却能确保每一笔交易都以优化后的成本执行。最后,76,000美元和74,000–74,900美元这两个价格区间比任何“底部预测”更具参考价值。守住76,000美元,市场结构未进一步恶化;跌破74,000–74,900美元,则需重新评估风险敞口。在方向不由人的市场环境中,把握成本这一唯一确定的变量,比追逐情绪化的价格波动更为理性。
关注我,下一篇盘面速读不错过。
比特币急跌6%爆仓12.5亿,2026年还能上车吗
11月6日的市场情绪,与一周前相比已发生质变。比特币从8万美元上方迅速回落,最低触及75,200美元附近,24小时内跌幅约为6%;以太坊表现更为疲软,跌幅超过7%,一度下探至2,206美元。CoinGlass数据显示,全网在24小时内爆仓金额高达12.54亿美元,其中多单爆仓占比极大,达到11.1亿美元,而空单仅为1.4亿美元。超过21万名交易者在这一天内被强制平仓,其中相当一部分是此前押注“利空出尽”的多头。恐惧与贪婪指数跌至28,进入恐慌区间。这种剧烈的波动并非孤立事件,而是宏观风险偏好收缩在加密市场的直接映射。
本轮下跌的驱动力主要源于美股科技板块的动荡,而非加密市场内部的基本面恶化。11月5日,纳斯达克综合指数暴跌5.52%,费城半导体指数单日重挫12.25%。随着民主党在中期选举中掌控参众两院,市场开始重新定价AI数据中心建设可能面临的监管阻力,英伟达、博通、甲骨文等AI主线龙头股遭遇集体抛售。由于加密资产与美股科技股的资金重合度较高,同一批追逐高风险收益的资金在两个市场同步减仓、降杠杆,形成了跨市场的负反馈。此外,杠杆效应进一步放大了跌幅,BTC相关平仓中高达90.9%为多头头寸。前一日的反弹吸引的看涨仓位,在跌破关键支撑后成为踩踏燃料,程序化清算加速了下跌进程,形成了典型的杠杆螺旋。因此,当前的下跌是由外部风险偏好收缩触发、并被杠杆放大的跨市场同步抛售。
关于后市走向,ETF资金流向提供了关键线索。美国现货比特币ETF连续多个交易日净流出,五日合计约19.1亿美元,其中富达FBTC单日撤出约3.57亿美元。Wintermute指出,任何持续性的修复都需要现货需求和ETF资金重新流入作为支撑,在此之前,反弹更多呈现结构性而非趋势性特征。76,000美元是当前最核心的支撑位,若跌破,下方支撑区域位于74,000至74,900美元。尽管有分析将2026年11月与历史周期底部时间窗口相联系,但富达同时强调,试图捕捉绝对底部是错误策略。在方向不明朗的情况下,交易成本成为唯一可控且确定的变量。以币安的费率优化结构为例,通过开启BNB抵扣,现货费率可从0.10%降至0.075%;若叠加邀请返佣(按20%估算),现货净费率可进一步降至0.06%(0.10% × 75% × 80% = 0.06%),相对基础费率降幅达40%。合约端Maker费率可压至约0.0144%,Taker约0.036%。在高波动、高清算的环境中,降低40%的交易成本意味着止损离场时的实际损耗减少,恐慌性调仓被手续费吃掉的部分更少。当市场在76,000附近反复拉锯时,更低的盈亏平衡线提供了更大的容错空间。这种成本优势不依赖对方向的判断,而是提前即可确定的结构性优势。
对于普通参与者而言,在当前位置参与市场,首要任务不是预测方向,而是优化成本结构和风险控制。首先,杠杆多头的清洗已较为充分,90.9%的多头平仓占比说明拥挤的看涨仓位被大量清出,但这并不等同于底部确认。ETF资金流能否止住、美股科技股能否企稳,才是决定反弹持续性的关键信号。在信号明确前,使用现货参与、避免杠杆抄底,是代价更小的试错方式。其次,入场前应确认费率设置:BNB抵扣是否开启、余额是否充足、邀请渠道返佣是否生效、当前VIP等级对应的费率是多少。这几项操作耗时极短,却能确保每一笔交易都以优化后的成本执行。最后,76,000美元和74,000–74,900美元这两个价格区间比任何“底部预测”更具参考价值。守住76,000美元,市场结构未进一步恶化;跌破74,000–74,900美元,则需重新评估风险敞口。在方向不由人的市场环境中,把握成本这一唯一确定的变量,比追逐情绪化的价格波动更为理性。
关注我,下一篇盘面速读不错过。
11月6日的市场情绪,与一周前相比已发生质变。比特币从8万美元上方迅速回落,最低触及75,200美元附近,24小时内跌幅约为6%;以太坊表现更为疲软,跌幅超过7%,一度下探至2,206美元。CoinGlass数据显示,全网在24小时内爆仓金额高达12.54亿美元,其中多单爆仓占比极大,达到11.1亿美元,而空单仅为1.4亿美元。超过21万名交易者在这一天内被强制平仓,其中相当一部分是此前押注“利空出尽”的多头。恐惧与贪婪指数跌至28,进入恐慌区间。这种剧烈的波动并非孤立事件,而是宏观风险偏好收缩在加密市场的直接映射。
本轮下跌的驱动力主要源于美股科技板块的动荡,而非加密市场内部的基本面恶化。11月5日,纳斯达克综合指数暴跌5.52%,费城半导体指数单日重挫12.25%。随着民主党在中期选举中掌控参众两院,市场开始重新定价AI数据中心建设可能面临的监管阻力,英伟达、博通、甲骨文等AI主线龙头股遭遇集体抛售。由于加密资产与美股科技股的资金重合度较高,同一批追逐高风险收益的资金在两个市场同步减仓、降杠杆,形成了跨市场的负反馈。此外,杠杆效应进一步放大了跌幅,BTC相关平仓中高达90.9%为多头头寸。前一日的反弹吸引的看涨仓位,在跌破关键支撑后成为踩踏燃料,程序化清算加速了下跌进程,形成了典型的杠杆螺旋。因此,当前的下跌是由外部风险偏好收缩触发、并被杠杆放大的跨市场同步抛售。
关于后市走向,ETF资金流向提供了关键线索。美国现货比特币ETF连续多个交易日净流出,五日合计约19.1亿美元,其中富达FBTC单日撤出约3.57亿美元。Wintermute指出,任何持续性的修复都需要现货需求和ETF资金重新流入作为支撑,在此之前,反弹更多呈现结构性而非趋势性特征。76,000美元是当前最核心的支撑位,若跌破,下方支撑区域位于74,000至74,900美元。尽管有分析将2026年11月与历史周期底部时间窗口相联系,但富达同时强调,试图捕捉绝对底部是错误策略。在方向不明朗的情况下,交易成本成为唯一可控且确定的变量。以币安的费率优化结构为例,通过开启BNB抵扣,现货费率可从0.10%降至0.075%;若叠加邀请返佣(按20%估算),现货净费率可进一步降至0.06%(0.10% × 75% × 80% = 0.06%),相对基础费率降幅达40%。合约端Maker费率可压至约0.0144%,Taker约0.036%。在高波动、高清算的环境中,降低40%的交易成本意味着止损离场时的实际损耗减少,恐慌性调仓被手续费吃掉的部分更少。当市场在76,000附近反复拉锯时,更低的盈亏平衡线提供了更大的容错空间。这种成本优势不依赖对方向的判断,而是提前即可确定的结构性优势。
对于普通参与者而言,在当前位置参与市场,首要任务不是预测方向,而是优化成本结构和风险控制。首先,杠杆多头的清洗已较为充分,90.9%的多头平仓占比说明拥挤的看涨仓位被大量清出,但这并不等同于底部确认。ETF资金流能否止住、美股科技股能否企稳,才是决定反弹持续性的关键信号。在信号明确前,使用现货参与、避免杠杆抄底,是代价更小的试错方式。其次,入场前应确认费率设置:BNB抵扣是否开启、余额是否充足、邀请渠道返佣是否生效、当前VIP等级对应的费率是多少。这几项操作耗时极短,却能确保每一笔交易都以优化后的成本执行。最后,76,000美元和74,000–74,900美元这两个价格区间比任何“底部预测”更具参考价值。守住76,000美元,市场结构未进一步恶化;跌破74,000–74,900美元,则需重新评估风险敞口。在方向不由人的市场环境中,把握成本这一唯一确定的变量,比追逐情绪化的价格波动更为理性。
关注我,下一篇盘面速读不错过。
·
--
Artikel
Lihat terjemahan
稳定币跨境支付暴利终结:6.36%成本下,三道法规死线倒计时稳定币跨境支付正站在一个微妙的转折点上,表面看,这门生意依然暴利,底层逻辑却已发生根本性逆转。过去几年,稳定币之所以能在传统金融体系之外野蛮生长,核心在于它填补了两个巨大的真空:一是传统跨境汇款高昂的摩擦成本,二是部分新兴市场本币信用的崩塌。世界银行数据显示,全球200美元跨境汇款平均成本高达6.36%,银行渠道因代理行链条冗长、汇率点差宽泛,成为最昂贵的选项。与此同时,Chainalysis的行业数据揭示了另一面:在撒哈拉以南非洲,尤其是尼日利亚,2025年初奈拉骤然贬值直接推动了民众向数字资产的迁移;巴西央行则在2025年估算,该国约90%的加密资产流动与稳定币有关。这种“旧体系高成本”与“新通道低门槛”之间的价差,构成了稳定币跨境业务早期的核心利润来源。然而,这一利润模型建立在监管缺位的假设之上,而目前,资金流的两端——接收国与美元发行方所在国——正在同步收紧闸门,使得原本看似无摩擦的通道,逐渐显露出沉重的合规负重。
真正侵蚀利润的,并非链上转账本身,而是链下两端被忽视的隐性成本,以及即将落地的硬性法规。首先出金端的成本常被路演材料美化,实际上,圣保罗或拉各斯的供应商拒绝接受USDT,他们只认银行账户里的雷亚尔或奈拉。这意味着运营者必须在当地银行预存巨额本币资金池以实现“秒级出金”,这笔沉淀资金的机会成本极高。以美联储联邦基金利率目标区间3.75%至4%为基准,一条通道预存200万美元,每年机会成本约7.5万至8万美元;若按成长期公司20%的股权资本成本计算,这笔资金每年将吞噬40万美元利润,且需乘以服务通道的数量。其次,反洗钱(AML)成本正在急剧攀升。FATF 2026年报告明确指出,非法行为者对稳定币的滥用持续增加,目前查明的链上非法活动大多涉及稳定币。这种“双刃剑”效应意味着,通道越便捷,越容易吸引规避制裁的资金,从而招致更严格的监管审查。接收国已开始行动,巴西央行在2025年点出稳定币带来的税收和洗钱监管挑战后,于14个月后发布第561号决议,明确禁止使用包括稳定币在内的虚拟资产结算eFX服务商与境外交易对手之间的跨境支付,该禁令已于2026年10月1日正式生效。虽然这并非全面禁止稳定币,但将稳定币剔除出受监管的跨境结算通道,释放了接收国主动构建独立监管规则的信号。
更具颠覆性的变化来自美元的主权方。对于持有香港或新加坡牌照的亚洲机构而言,一个危险的误判在于认为本地牌照足以覆盖跨境业务,但事实是,几乎所有具有跨境意义的稳定币都是美元稳定币,而华盛顿已通过立法收回了对美元稳定币的最终控制权。2027年1月18日,美国GENIUS Act正式生效,规定美国数字资产服务商不得发售外国发行的稳定币,除非发行方承诺执行美国的“合法命令”,即具备扣押、冻结、销毁或阻止转移稳定币的能力。更严苛的限制将在2028年7月18日落地,届时美国服务商只能销售两类稳定币:美国许可发行方发行的,或满足特定条件的外国发行方发行的。这四个条件缺一不可:母国监管体系被美国财政部认定为“可比”、在OCC注册、在美国金融机构持有足以满足美国客户流动性需求的储备、母国不受美国全面经济制裁且未被认定为重大洗钱关注辖区。根据Davis Polk律所11月初的客户通讯,美国财政部至今未认定任何外国监管体系为“可比”,甚至尚未提出认定程序的规则。这意味着,即便是在亚洲合规发行的美元稳定币,若想进入美国市场,其储备必须置于美国境内,且冻结机制必须服从华盛顿指令。这实质上是将美元稳定币的发行权与监管权强行绑定,打破了此前离岸发行、全球流通的套利空间。
面对这三道死线,稳定币跨境支付业务正在发生分化。依赖价差、将AML视为可压缩成本、忽视美国监管风险的“价差型”玩家,其生存窗口已清晰可见地关闭。他们的利润建立在监管套利之上,一旦出金资金成本、AML合规成本、美元主权合规成本这三笔账同时计入,原有的盈利模型将迅速崩塌。相反,那些从第一天起就将合规内化为基础设施的“基础设施型”玩家,正在迎来真正的机会。他们服务的是传统银行体系确实服务不好的长尾通道,如高通胀地区的B2B结算或跨境汇款,其价值不在于规避监管,而在于通过合规手段降低交易摩擦。GENIUS Act等法规看似在收紧市场,实则在清洗投机性玩家,为银行接纳稳定币铺平道路。对于从业者而言,现在的核心任务不再是计算链上Gas费,而是重新核算三笔关键账目:一是出金账,包括点差、真实资本成本下的预资金池及汇率风险,以及美国税法下稳定币作为财产的记账负担;二是AML账,按FATF及当地监管标准,筛查、监控、留档每一笔资金流的成本,并评估利润剩余空间;三是美元账,评估所依赖的稳定币在GENIUS Act时间表下是否仍能向美国人士发售,以及自身储备和冻结能力是否已为华盛顿做好准备。算完这三笔账后依然盈利,才是一门可持续的生意;否则,拥有的只是一个倒计时。
关注我,下一篇盘面速读不错过。
稳定币跨境支付暴利终结:6.36%成本下,三道法规死线倒计时
稳定币跨境支付正站在一个微妙的转折点上,表面看,这门生意依然暴利,底层逻辑却已发生根本性逆转。过去几年,稳定币之所以能在传统金融体系之外野蛮生长,核心在于它填补了两个巨大的真空:一是传统跨境汇款高昂的摩擦成本,二是部分新兴市场本币信用的崩塌。世界银行数据显示,全球200美元跨境汇款平均成本高达6.36%,银行渠道因代理行链条冗长、汇率点差宽泛,成为最昂贵的选项。与此同时,Chainalysis的行业数据揭示了另一面:在撒哈拉以南非洲,尤其是尼日利亚,2025年初奈拉骤然贬值直接推动了民众向数字资产的迁移;巴西央行则在2025年估算,该国约90%的加密资产流动与稳定币有关。这种“旧体系高成本”与“新通道低门槛”之间的价差,构成了稳定币跨境业务早期的核心利润来源。然而,这一利润模型建立在监管缺位的假设之上,而目前,资金流的两端——接收国与美元发行方所在国——正在同步收紧闸门,使得原本看似无摩擦的通道,逐渐显露出沉重的合规负重。
真正侵蚀利润的,并非链上转账本身,而是链下两端被忽视的隐性成本,以及即将落地的硬性法规。首先出金端的成本常被路演材料美化,实际上,圣保罗或拉各斯的供应商拒绝接受USDT,他们只认银行账户里的雷亚尔或奈拉。这意味着运营者必须在当地银行预存巨额本币资金池以实现“秒级出金”,这笔沉淀资金的机会成本极高。以美联储联邦基金利率目标区间3.75%至4%为基准,一条通道预存200万美元,每年机会成本约7.5万至8万美元;若按成长期公司20%的股权资本成本计算,这笔资金每年将吞噬40万美元利润,且需乘以服务通道的数量。其次,反洗钱(AML)成本正在急剧攀升。FATF 2026年报告明确指出,非法行为者对稳定币的滥用持续增加,目前查明的链上非法活动大多涉及稳定币。这种“双刃剑”效应意味着,通道越便捷,越容易吸引规避制裁的资金,从而招致更严格的监管审查。接收国已开始行动,巴西央行在2025年点出稳定币带来的税收和洗钱监管挑战后,于14个月后发布第561号决议,明确禁止使用包括稳定币在内的虚拟资产结算eFX服务商与境外交易对手之间的跨境支付,该禁令已于2026年10月1日正式生效。虽然这并非全面禁止稳定币,但将稳定币剔除出受监管的跨境结算通道,释放了接收国主动构建独立监管规则的信号。
更具颠覆性的变化来自美元的主权方。对于持有香港或新加坡牌照的亚洲机构而言,一个危险的误判在于认为本地牌照足以覆盖跨境业务,但事实是,几乎所有具有跨境意义的稳定币都是美元稳定币,而华盛顿已通过立法收回了对美元稳定币的最终控制权。2027年1月18日,美国GENIUS Act正式生效,规定美国数字资产服务商不得发售外国发行的稳定币,除非发行方承诺执行美国的“合法命令”,即具备扣押、冻结、销毁或阻止转移稳定币的能力。更严苛的限制将在2028年7月18日落地,届时美国服务商只能销售两类稳定币:美国许可发行方发行的,或满足特定条件的外国发行方发行的。这四个条件缺一不可:母国监管体系被美国财政部认定为“可比”、在OCC注册、在美国金融机构持有足以满足美国客户流动性需求的储备、母国不受美国全面经济制裁且未被认定为重大洗钱关注辖区。根据Davis Polk律所11月初的客户通讯,美国财政部至今未认定任何外国监管体系为“可比”,甚至尚未提出认定程序的规则。这意味着,即便是在亚洲合规发行的美元稳定币,若想进入美国市场,其储备必须置于美国境内,且冻结机制必须服从华盛顿指令。这实质上是将美元稳定币的发行权与监管权强行绑定,打破了此前离岸发行、全球流通的套利空间。
面对这三道死线,稳定币跨境支付业务正在发生分化。依赖价差、将AML视为可压缩成本、忽视美国监管风险的“价差型”玩家,其生存窗口已清晰可见地关闭。他们的利润建立在监管套利之上,一旦出金资金成本、AML合规成本、美元主权合规成本这三笔账同时计入,原有的盈利模型将迅速崩塌。相反,那些从第一天起就将合规内化为基础设施的“基础设施型”玩家,正在迎来真正的机会。他们服务的是传统银行体系确实服务不好的长尾通道,如高通胀地区的B2B结算或跨境汇款,其价值不在于规避监管,而在于通过合规手段降低交易摩擦。GENIUS Act等法规看似在收紧市场,实则在清洗投机性玩家,为银行接纳稳定币铺平道路。对于从业者而言,现在的核心任务不再是计算链上Gas费,而是重新核算三笔关键账目:一是出金账,包括点差、真实资本成本下的预资金池及汇率风险,以及美国税法下稳定币作为财产的记账负担;二是AML账,按FATF及当地监管标准,筛查、监控、留档每一笔资金流的成本,并评估利润剩余空间;三是美元账,评估所依赖的稳定币在GENIUS Act时间表下是否仍能向美国人士发售,以及自身储备和冻结能力是否已为华盛顿做好准备。算完这三笔账后依然盈利,才是一门可持续的生意;否则,拥有的只是一个倒计时。
关注我,下一篇盘面速读不错过。
真正侵蚀利润的,并非链上转账本身,而是链下两端被忽视的隐性成本,以及即将落地的硬性法规。首先出金端的成本常被路演材料美化,实际上,圣保罗或拉各斯的供应商拒绝接受USDT,他们只认银行账户里的雷亚尔或奈拉。这意味着运营者必须在当地银行预存巨额本币资金池以实现“秒级出金”,这笔沉淀资金的机会成本极高。以美联储联邦基金利率目标区间3.75%至4%为基准,一条通道预存200万美元,每年机会成本约7.5万至8万美元;若按成长期公司20%的股权资本成本计算,这笔资金每年将吞噬40万美元利润,且需乘以服务通道的数量。其次,反洗钱(AML)成本正在急剧攀升。FATF 2026年报告明确指出,非法行为者对稳定币的滥用持续增加,目前查明的链上非法活动大多涉及稳定币。这种“双刃剑”效应意味着,通道越便捷,越容易吸引规避制裁的资金,从而招致更严格的监管审查。接收国已开始行动,巴西央行在2025年点出稳定币带来的税收和洗钱监管挑战后,于14个月后发布第561号决议,明确禁止使用包括稳定币在内的虚拟资产结算eFX服务商与境外交易对手之间的跨境支付,该禁令已于2026年10月1日正式生效。虽然这并非全面禁止稳定币,但将稳定币剔除出受监管的跨境结算通道,释放了接收国主动构建独立监管规则的信号。
更具颠覆性的变化来自美元的主权方。对于持有香港或新加坡牌照的亚洲机构而言,一个危险的误判在于认为本地牌照足以覆盖跨境业务,但事实是,几乎所有具有跨境意义的稳定币都是美元稳定币,而华盛顿已通过立法收回了对美元稳定币的最终控制权。2027年1月18日,美国GENIUS Act正式生效,规定美国数字资产服务商不得发售外国发行的稳定币,除非发行方承诺执行美国的“合法命令”,即具备扣押、冻结、销毁或阻止转移稳定币的能力。更严苛的限制将在2028年7月18日落地,届时美国服务商只能销售两类稳定币:美国许可发行方发行的,或满足特定条件的外国发行方发行的。这四个条件缺一不可:母国监管体系被美国财政部认定为“可比”、在OCC注册、在美国金融机构持有足以满足美国客户流动性需求的储备、母国不受美国全面经济制裁且未被认定为重大洗钱关注辖区。根据Davis Polk律所11月初的客户通讯,美国财政部至今未认定任何外国监管体系为“可比”,甚至尚未提出认定程序的规则。这意味着,即便是在亚洲合规发行的美元稳定币,若想进入美国市场,其储备必须置于美国境内,且冻结机制必须服从华盛顿指令。这实质上是将美元稳定币的发行权与监管权强行绑定,打破了此前离岸发行、全球流通的套利空间。
面对这三道死线,稳定币跨境支付业务正在发生分化。依赖价差、将AML视为可压缩成本、忽视美国监管风险的“价差型”玩家,其生存窗口已清晰可见地关闭。他们的利润建立在监管套利之上,一旦出金资金成本、AML合规成本、美元主权合规成本这三笔账同时计入,原有的盈利模型将迅速崩塌。相反,那些从第一天起就将合规内化为基础设施的“基础设施型”玩家,正在迎来真正的机会。他们服务的是传统银行体系确实服务不好的长尾通道,如高通胀地区的B2B结算或跨境汇款,其价值不在于规避监管,而在于通过合规手段降低交易摩擦。GENIUS Act等法规看似在收紧市场,实则在清洗投机性玩家,为银行接纳稳定币铺平道路。对于从业者而言,现在的核心任务不再是计算链上Gas费,而是重新核算三笔关键账目:一是出金账,包括点差、真实资本成本下的预资金池及汇率风险,以及美国税法下稳定币作为财产的记账负担;二是AML账,按FATF及当地监管标准,筛查、监控、留档每一笔资金流的成本,并评估利润剩余空间;三是美元账,评估所依赖的稳定币在GENIUS Act时间表下是否仍能向美国人士发售,以及自身储备和冻结能力是否已为华盛顿做好准备。算完这三笔账后依然盈利,才是一门可持续的生意;否则,拥有的只是一个倒计时。
关注我,下一篇盘面速读不错过。
58
·
--
Hinton memperingatkan bahwa dalam dua tahun ke depan AI mungkin memicu bencana seperti Chernobyl; sensitivitas risiko pasar melonjak di tengah restrukturisasi likuiditas
Likuiditas makro sedang berada dalam periode krusial restrukturisasi, sementara logika penetapan harga aset berisiko mengalami perubahan halus. Pasar tidak lagi hanya bergantung pada satu pendorong, yaitu “ekspektasi pelonggaran likuiditas”, tetapi mulai mempertimbangkan secara bersamaan “premi geopolitik” dan “ketahanan narasi teknologi”. Ketika harga Bitcoin berulang kali bergejolak di level resistensi penting dan aktivitas ekosistem Ethereum tetap tinggi, tetapi tidak disertai suntikan dana baru, sentimen pasar menunjukkan sensitivitas yang sangat tinggi terhadap faktor risiko nontradisional apa pun yang berpotensi memicu kepanikan sistemik. Meningkatnya sensitivitas ini berakar pada peninjauan ulang investor terhadap keamanan arsitektur teknologi yang mendasarinya. Ketika AI beralih dari sekadar pendorong kebutuhan komputasi menjadi sumber potensial angsa hitam sistemik, dampak diskon terhadap selera risiko mulai terlihat. Setiap peringatan tentang teknologi yang lepas kendali akan dengan cepat merambat ke penetapan harga risiko aset kripto.
Peringatan yang baru-baru ini disampaikan Geoffrey Hinton menggambarkan risiko potensial di bidang kecerdasan buatan melalui skenario bencana “kecelakaan serupa Chernobyl mungkin terjadi dalam satu atau dua tahun ke depan”. Pernyataan ini bukan sekadar pembahasan etika teknologi, tetapi secara langsung mengguncang logika valuasi saham teknologi yang saat ini didominasi narasi AI, dan secara tidak langsung turut berdampak pada pasar kripto. Hinton mengisyaratkan risiko ekor ekstrem: jika sistem AI mengalami kegagalan yang tak terkendali atau disalahgunakan secara jahat, dampak kerusakannya mungkin melampaui lingkup krisis keuangan tradisional dan memicu krisis kepercayaan terhadap infrastruktur teknologi global. Sementara itu, insiden peretasan yang baru-baru ini dialami Binance, meskipun nilai kerugian dan vektor serangannya belum diungkapkan sepenuhnya, dengan sendirinya menjadi uji tekanan terhadap benteng keamanan bursa tersentralisasi. Di tengah penggunaan AI secara luas untuk perdagangan otomatis, arbitrase, dan potensi serangan siber, sistem pertahanan keamanan tradisional menghadapi risiko diserang dengan teknologi yang jauh lebih canggih. Insiden Binance dan peringatan Hinton membentuk resonansi yang ganjil: yang pertama merupakan cerminan nyata kerentanan keamanan di era AI, sedangkan yang kedua menunjukkan konsekuensi paling ekstrem yang mungkin ditimbulkan oleh kerentanan tersebut. Selain itu, pengumuman Trump untuk menghentikan bantuan kepada Israel senilai sekitar US$4 miliar per tahun, meskipun terutama berdampak pada situasi di Timur Tengah dan kepercayaan terhadap dolar AS, mencerminkan polarisasi politik dalam negeri Amerika Serikat dan ketidakpastian kebijakan luar negerinya, yang memperburuk gejolak lingkungan makro global. Dalam situasi yang bergejolak ini, keinginan investor akan “kepastian” berjalan beriringan dengan ketakutan terhadap “risiko yang tidak diketahui”. Peringatan tentang “Chernobyl” di bidang AI tepat menyentuh titik lemah psikologis tersebut.
Dampak peringatan Hinton terhadap pasar kripto tidak disalurkan secara langsung melalui fundamental, melainkan bekerja melalui dua jalur: diskon terhadap selera risiko dan meningkatnya biaya kepercayaan. Pertama, narasi AI merupakan pilar utama yang menopang valuasi sektor teknologi saat ini. Jika “Chernobyl AI” dianggap sebagai risiko jangka pendek dengan probabilitas tinggi, pasar akan menilai ulang semua aset yang bergantung pada infrastruktur AI. Bagi pasar kripto, ini berarti dua jenis aset akan terdampak: pertama, token yang sangat terkait dengan konsep AI, yang premi spekulatifnya akan cepat menyusut; kedua, protokol DeFi yang bergantung pada algoritma kompleks dan pembuat pasar otomatis, sebab penyerang AI mungkin memanfaatkan algoritma yang lebih canggih untuk mencari celah di dalam blockchain, sehingga meningkatkan kemungkinan protokol diretas. Terjadinya insiden peretasan Binance, meskipun tidak disertai data spesifik, dengan sendirinya membuktikan kerentanan platform tersentralisasi ketika menghadapi serangan tingkat lanjut. Jika kerentanan ini dikaitkan dengan meluasnya penggunaan AI untuk membantu serangan, kepercayaan investor terhadap bursa tersentralisasi akan menurun. Dana mungkin akan lebih cepat beralih ke dompet nonkustodial dan bursa terdesentralisasi, sehingga mengubah distribusi likuiditas on-chain. Kedua, meningkatnya ketidakpastian geopolitik makro memperbesar risiko fragmentasi sistem keuangan global. Dalam lingkungan seperti ini, karakter Bitcoin sebagai “emas digital” yang berfungsi sebagai aset lindung nilai berbenturan dengan karakternya sebagai “aset teknologi berisiko tinggi”. Peringatan Hinton memperbesar sorotan pada karakter yang terakhir, yakni risiko inheren aset teknologi. Jika pasar menilai bahwa AI yang lepas kendali dapat melumpuhkan infrastruktur teknologi global, risiko sistemik aset seperti Bitcoin, yang bergantung pada infrastruktur internet dan mekanisme konsensus global, akan meningkat secara signifikan. Hal ini dapat membuat investor institusional lebih berhati-hati dalam mengalokasikan aset kripto dan menurunkan batas atas posisi mereka, sehingga menekan kekuatan pembelian jangka panjang Bitcoin dan Ethereum. Selain itu, logika penetapan harga aset berisiko akan beralih dari “didorong likuiditas” menjadi “didorong margin keamanan”. Dalam lingkungan dengan likuiditas longgar tetapi sering terjadi peristiwa berisiko, dana akan cenderung mengalir ke aset yang lebih mampu bertahan menghadapi risiko. Bagi pasar kripto, ini berarti token native, berkat tingkat desentralisasinya yang tinggi dan tidak adanya risiko titik kegagalan tunggal, mungkin akan relatif lebih unggul dibandingkan koin berbasis konsep yang sangat bergantung pada layanan tersentralisasi atau satu narasi. Namun, jika serangan AI menjadi hal yang lazim, lapisan kontrak pintar pada token native pun mungkin menghadapi ancaman baru. Hal ini akan memaksa pasar untuk menilai ulang premi keamanan blockchain yang mendasarinya.
Selanjutnya, beberapa indikator dan tolok ukur penting berikut perlu dipantau secara ketat untuk memverifikasi apakah analisis di atas benar. Pertama, perhatikan kinerja relatif token bertema AI dibandingkan koin utama. Jika token AI terus tertinggal dari Bitcoin dan Ethereum, itu menandakan bahwa pasar sedang memberikan diskon risiko terhadap narasi AI. Kedua, amati perubahan distribusi likuiditas on-chain, terutama kecepatan perpindahan dana dari bursa tersentralisasi ke bursa terdesentralisasi dan dompet nonkustodial. Hal ini akan menjadi cerminan langsung dari meningkatnya biaya kepercayaan. Terakhir, pantau perubahan posisi investor institusional. Jika dana-dana besar mengurangi alokasi aset kripto, itu akan mengonfirmasi bahwa kekhawatiran terhadap risiko sistemik menekan kekuatan pembelian jangka panjang. Sebelum sinyal yang jelas muncul pada indikator-indikator ini, pasar masih akan berada dalam keadaan seimbang yang berisiko tinggi dan bergejolak tinggi. Setiap berita mendadak tentang keamanan AI atau geopolitik dapat menjadi pemicu yang merusak keseimbangan tersebut. Investor sebaiknya tetap waspada terhadap keamanan arsitektur teknologi yang mendasarinya, menghindari ketergantungan berlebihan pada aset bernilai tinggi yang hanya ditopang satu narasi, dan beralih memperhatikan aset inti yang lebih tangguh menghadapi risiko serta memiliki karakteristik desentralisasi yang lebih kuat.
Ikuti saya agar tidak ketinggalan ulasan singkat pasar berikutnya.
Hinton memperingatkan bahwa dalam dua tahun ke depan AI mungkin memicu bencana seperti Chernobyl; sensitivitas risiko pasar melonjak di tengah restrukturisasi likuiditas
Likuiditas makro sedang berada dalam periode krusial restrukturisasi, sementara logika penetapan harga aset berisiko mengalami perubahan halus. Pasar tidak lagi hanya bergantung pada satu pendorong, yaitu “ekspektasi pelonggaran likuiditas”, tetapi mulai mempertimbangkan secara bersamaan “premi geopolitik” dan “ketahanan narasi teknologi”. Ketika harga Bitcoin berulang kali bergejolak di level resistensi penting dan aktivitas ekosistem Ethereum tetap tinggi, tetapi tidak disertai suntikan dana baru, sentimen pasar menunjukkan sensitivitas yang sangat tinggi terhadap faktor risiko nontradisional apa pun yang berpotensi memicu kepanikan sistemik. Meningkatnya sensitivitas ini berakar pada peninjauan ulang investor terhadap keamanan arsitektur teknologi yang mendasarinya. Ketika AI beralih dari sekadar pendorong kebutuhan komputasi menjadi sumber potensial angsa hitam sistemik, dampak diskon terhadap selera risiko mulai terlihat. Setiap peringatan tentang teknologi yang lepas kendali akan dengan cepat merambat ke penetapan harga risiko aset kripto.
Peringatan yang baru-baru ini disampaikan Geoffrey Hinton menggambarkan risiko potensial di bidang kecerdasan buatan melalui skenario bencana “kecelakaan serupa Chernobyl mungkin terjadi dalam satu atau dua tahun ke depan”. Pernyataan ini bukan sekadar pembahasan etika teknologi, tetapi secara langsung mengguncang logika valuasi saham teknologi yang saat ini didominasi narasi AI, dan secara tidak langsung turut berdampak pada pasar kripto. Hinton mengisyaratkan risiko ekor ekstrem: jika sistem AI mengalami kegagalan yang tak terkendali atau disalahgunakan secara jahat, dampak kerusakannya mungkin melampaui lingkup krisis keuangan tradisional dan memicu krisis kepercayaan terhadap infrastruktur teknologi global. Sementara itu, insiden peretasan yang baru-baru ini dialami Binance, meskipun nilai kerugian dan vektor serangannya belum diungkapkan sepenuhnya, dengan sendirinya menjadi uji tekanan terhadap benteng keamanan bursa tersentralisasi. Di tengah penggunaan AI secara luas untuk perdagangan otomatis, arbitrase, dan potensi serangan siber, sistem pertahanan keamanan tradisional menghadapi risiko diserang dengan teknologi yang jauh lebih canggih. Insiden Binance dan peringatan Hinton membentuk resonansi yang ganjil: yang pertama merupakan cerminan nyata kerentanan keamanan di era AI, sedangkan yang kedua menunjukkan konsekuensi paling ekstrem yang mungkin ditimbulkan oleh kerentanan tersebut. Selain itu, pengumuman Trump untuk menghentikan bantuan kepada Israel senilai sekitar US$4 miliar per tahun, meskipun terutama berdampak pada situasi di Timur Tengah dan kepercayaan terhadap dolar AS, mencerminkan polarisasi politik dalam negeri Amerika Serikat dan ketidakpastian kebijakan luar negerinya, yang memperburuk gejolak lingkungan makro global. Dalam situasi yang bergejolak ini, keinginan investor akan “kepastian” berjalan beriringan dengan ketakutan terhadap “risiko yang tidak diketahui”. Peringatan tentang “Chernobyl” di bidang AI tepat menyentuh titik lemah psikologis tersebut.
Dampak peringatan Hinton terhadap pasar kripto tidak disalurkan secara langsung melalui fundamental, melainkan bekerja melalui dua jalur: diskon terhadap selera risiko dan meningkatnya biaya kepercayaan. Pertama, narasi AI merupakan pilar utama yang menopang valuasi sektor teknologi saat ini. Jika “Chernobyl AI” dianggap sebagai risiko jangka pendek dengan probabilitas tinggi, pasar akan menilai ulang semua aset yang bergantung pada infrastruktur AI. Bagi pasar kripto, ini berarti dua jenis aset akan terdampak: pertama, token yang sangat terkait dengan konsep AI, yang premi spekulatifnya akan cepat menyusut; kedua, protokol DeFi yang bergantung pada algoritma kompleks dan pembuat pasar otomatis, sebab penyerang AI mungkin memanfaatkan algoritma yang lebih canggih untuk mencari celah di dalam blockchain, sehingga meningkatkan kemungkinan protokol diretas. Terjadinya insiden peretasan Binance, meskipun tidak disertai data spesifik, dengan sendirinya membuktikan kerentanan platform tersentralisasi ketika menghadapi serangan tingkat lanjut. Jika kerentanan ini dikaitkan dengan meluasnya penggunaan AI untuk membantu serangan, kepercayaan investor terhadap bursa tersentralisasi akan menurun. Dana mungkin akan lebih cepat beralih ke dompet nonkustodial dan bursa terdesentralisasi, sehingga mengubah distribusi likuiditas on-chain. Kedua, meningkatnya ketidakpastian geopolitik makro memperbesar risiko fragmentasi sistem keuangan global. Dalam lingkungan seperti ini, karakter Bitcoin sebagai “emas digital” yang berfungsi sebagai aset lindung nilai berbenturan dengan karakternya sebagai “aset teknologi berisiko tinggi”. Peringatan Hinton memperbesar sorotan pada karakter yang terakhir, yakni risiko inheren aset teknologi. Jika pasar menilai bahwa AI yang lepas kendali dapat melumpuhkan infrastruktur teknologi global, risiko sistemik aset seperti Bitcoin, yang bergantung pada infrastruktur internet dan mekanisme konsensus global, akan meningkat secara signifikan. Hal ini dapat membuat investor institusional lebih berhati-hati dalam mengalokasikan aset kripto dan menurunkan batas atas posisi mereka, sehingga menekan kekuatan pembelian jangka panjang Bitcoin dan Ethereum. Selain itu, logika penetapan harga aset berisiko akan beralih dari “didorong likuiditas” menjadi “didorong margin keamanan”. Dalam lingkungan dengan likuiditas longgar tetapi sering terjadi peristiwa berisiko, dana akan cenderung mengalir ke aset yang lebih mampu bertahan menghadapi risiko. Bagi pasar kripto, ini berarti token native, berkat tingkat desentralisasinya yang tinggi dan tidak adanya risiko titik kegagalan tunggal, mungkin akan relatif lebih unggul dibandingkan koin berbasis konsep yang sangat bergantung pada layanan tersentralisasi atau satu narasi. Namun, jika serangan AI menjadi hal yang lazim, lapisan kontrak pintar pada token native pun mungkin menghadapi ancaman baru. Hal ini akan memaksa pasar untuk menilai ulang premi keamanan blockchain yang mendasarinya.
Selanjutnya, beberapa indikator dan tolok ukur penting berikut perlu dipantau secara ketat untuk memverifikasi apakah analisis di atas benar. Pertama, perhatikan kinerja relatif token bertema AI dibandingkan koin utama. Jika token AI terus tertinggal dari Bitcoin dan Ethereum, itu menandakan bahwa pasar sedang memberikan diskon risiko terhadap narasi AI. Kedua, amati perubahan distribusi likuiditas on-chain, terutama kecepatan perpindahan dana dari bursa tersentralisasi ke bursa terdesentralisasi dan dompet nonkustodial. Hal ini akan menjadi cerminan langsung dari meningkatnya biaya kepercayaan. Terakhir, pantau perubahan posisi investor institusional. Jika dana-dana besar mengurangi alokasi aset kripto, itu akan mengonfirmasi bahwa kekhawatiran terhadap risiko sistemik menekan kekuatan pembelian jangka panjang. Sebelum sinyal yang jelas muncul pada indikator-indikator ini, pasar masih akan berada dalam keadaan seimbang yang berisiko tinggi dan bergejolak tinggi. Setiap berita mendadak tentang keamanan AI atau geopolitik dapat menjadi pemicu yang merusak keseimbangan tersebut. Investor sebaiknya tetap waspada terhadap keamanan arsitektur teknologi yang mendasarinya, menghindari ketergantungan berlebihan pada aset bernilai tinggi yang hanya ditopang satu narasi, dan beralih memperhatikan aset inti yang lebih tangguh menghadapi risiko serta memiliki karakteristik desentralisasi yang lebih kuat.
Ikuti saya agar tidak ketinggalan ulasan singkat pasar berikutnya.
Likuiditas makro sedang berada dalam periode krusial restrukturisasi, sementara logika penetapan harga aset berisiko mengalami perubahan halus. Pasar tidak lagi hanya bergantung pada satu pendorong, yaitu “ekspektasi pelonggaran likuiditas”, tetapi mulai mempertimbangkan secara bersamaan “premi geopolitik” dan “ketahanan narasi teknologi”. Ketika harga Bitcoin berulang kali bergejolak di level resistensi penting dan aktivitas ekosistem Ethereum tetap tinggi, tetapi tidak disertai suntikan dana baru, sentimen pasar menunjukkan sensitivitas yang sangat tinggi terhadap faktor risiko nontradisional apa pun yang berpotensi memicu kepanikan sistemik. Meningkatnya sensitivitas ini berakar pada peninjauan ulang investor terhadap keamanan arsitektur teknologi yang mendasarinya. Ketika AI beralih dari sekadar pendorong kebutuhan komputasi menjadi sumber potensial angsa hitam sistemik, dampak diskon terhadap selera risiko mulai terlihat. Setiap peringatan tentang teknologi yang lepas kendali akan dengan cepat merambat ke penetapan harga risiko aset kripto.
Peringatan yang baru-baru ini disampaikan Geoffrey Hinton menggambarkan risiko potensial di bidang kecerdasan buatan melalui skenario bencana “kecelakaan serupa Chernobyl mungkin terjadi dalam satu atau dua tahun ke depan”. Pernyataan ini bukan sekadar pembahasan etika teknologi, tetapi secara langsung mengguncang logika valuasi saham teknologi yang saat ini didominasi narasi AI, dan secara tidak langsung turut berdampak pada pasar kripto. Hinton mengisyaratkan risiko ekor ekstrem: jika sistem AI mengalami kegagalan yang tak terkendali atau disalahgunakan secara jahat, dampak kerusakannya mungkin melampaui lingkup krisis keuangan tradisional dan memicu krisis kepercayaan terhadap infrastruktur teknologi global. Sementara itu, insiden peretasan yang baru-baru ini dialami Binance, meskipun nilai kerugian dan vektor serangannya belum diungkapkan sepenuhnya, dengan sendirinya menjadi uji tekanan terhadap benteng keamanan bursa tersentralisasi. Di tengah penggunaan AI secara luas untuk perdagangan otomatis, arbitrase, dan potensi serangan siber, sistem pertahanan keamanan tradisional menghadapi risiko diserang dengan teknologi yang jauh lebih canggih. Insiden Binance dan peringatan Hinton membentuk resonansi yang ganjil: yang pertama merupakan cerminan nyata kerentanan keamanan di era AI, sedangkan yang kedua menunjukkan konsekuensi paling ekstrem yang mungkin ditimbulkan oleh kerentanan tersebut. Selain itu, pengumuman Trump untuk menghentikan bantuan kepada Israel senilai sekitar US$4 miliar per tahun, meskipun terutama berdampak pada situasi di Timur Tengah dan kepercayaan terhadap dolar AS, mencerminkan polarisasi politik dalam negeri Amerika Serikat dan ketidakpastian kebijakan luar negerinya, yang memperburuk gejolak lingkungan makro global. Dalam situasi yang bergejolak ini, keinginan investor akan “kepastian” berjalan beriringan dengan ketakutan terhadap “risiko yang tidak diketahui”. Peringatan tentang “Chernobyl” di bidang AI tepat menyentuh titik lemah psikologis tersebut.
Dampak peringatan Hinton terhadap pasar kripto tidak disalurkan secara langsung melalui fundamental, melainkan bekerja melalui dua jalur: diskon terhadap selera risiko dan meningkatnya biaya kepercayaan. Pertama, narasi AI merupakan pilar utama yang menopang valuasi sektor teknologi saat ini. Jika “Chernobyl AI” dianggap sebagai risiko jangka pendek dengan probabilitas tinggi, pasar akan menilai ulang semua aset yang bergantung pada infrastruktur AI. Bagi pasar kripto, ini berarti dua jenis aset akan terdampak: pertama, token yang sangat terkait dengan konsep AI, yang premi spekulatifnya akan cepat menyusut; kedua, protokol DeFi yang bergantung pada algoritma kompleks dan pembuat pasar otomatis, sebab penyerang AI mungkin memanfaatkan algoritma yang lebih canggih untuk mencari celah di dalam blockchain, sehingga meningkatkan kemungkinan protokol diretas. Terjadinya insiden peretasan Binance, meskipun tidak disertai data spesifik, dengan sendirinya membuktikan kerentanan platform tersentralisasi ketika menghadapi serangan tingkat lanjut. Jika kerentanan ini dikaitkan dengan meluasnya penggunaan AI untuk membantu serangan, kepercayaan investor terhadap bursa tersentralisasi akan menurun. Dana mungkin akan lebih cepat beralih ke dompet nonkustodial dan bursa terdesentralisasi, sehingga mengubah distribusi likuiditas on-chain. Kedua, meningkatnya ketidakpastian geopolitik makro memperbesar risiko fragmentasi sistem keuangan global. Dalam lingkungan seperti ini, karakter Bitcoin sebagai “emas digital” yang berfungsi sebagai aset lindung nilai berbenturan dengan karakternya sebagai “aset teknologi berisiko tinggi”. Peringatan Hinton memperbesar sorotan pada karakter yang terakhir, yakni risiko inheren aset teknologi. Jika pasar menilai bahwa AI yang lepas kendali dapat melumpuhkan infrastruktur teknologi global, risiko sistemik aset seperti Bitcoin, yang bergantung pada infrastruktur internet dan mekanisme konsensus global, akan meningkat secara signifikan. Hal ini dapat membuat investor institusional lebih berhati-hati dalam mengalokasikan aset kripto dan menurunkan batas atas posisi mereka, sehingga menekan kekuatan pembelian jangka panjang Bitcoin dan Ethereum. Selain itu, logika penetapan harga aset berisiko akan beralih dari “didorong likuiditas” menjadi “didorong margin keamanan”. Dalam lingkungan dengan likuiditas longgar tetapi sering terjadi peristiwa berisiko, dana akan cenderung mengalir ke aset yang lebih mampu bertahan menghadapi risiko. Bagi pasar kripto, ini berarti token native, berkat tingkat desentralisasinya yang tinggi dan tidak adanya risiko titik kegagalan tunggal, mungkin akan relatif lebih unggul dibandingkan koin berbasis konsep yang sangat bergantung pada layanan tersentralisasi atau satu narasi. Namun, jika serangan AI menjadi hal yang lazim, lapisan kontrak pintar pada token native pun mungkin menghadapi ancaman baru. Hal ini akan memaksa pasar untuk menilai ulang premi keamanan blockchain yang mendasarinya.
Selanjutnya, beberapa indikator dan tolok ukur penting berikut perlu dipantau secara ketat untuk memverifikasi apakah analisis di atas benar. Pertama, perhatikan kinerja relatif token bertema AI dibandingkan koin utama. Jika token AI terus tertinggal dari Bitcoin dan Ethereum, itu menandakan bahwa pasar sedang memberikan diskon risiko terhadap narasi AI. Kedua, amati perubahan distribusi likuiditas on-chain, terutama kecepatan perpindahan dana dari bursa tersentralisasi ke bursa terdesentralisasi dan dompet nonkustodial. Hal ini akan menjadi cerminan langsung dari meningkatnya biaya kepercayaan. Terakhir, pantau perubahan posisi investor institusional. Jika dana-dana besar mengurangi alokasi aset kripto, itu akan mengonfirmasi bahwa kekhawatiran terhadap risiko sistemik menekan kekuatan pembelian jangka panjang. Sebelum sinyal yang jelas muncul pada indikator-indikator ini, pasar masih akan berada dalam keadaan seimbang yang berisiko tinggi dan bergejolak tinggi. Setiap berita mendadak tentang keamanan AI atau geopolitik dapat menjadi pemicu yang merusak keseimbangan tersebut. Investor sebaiknya tetap waspada terhadap keamanan arsitektur teknologi yang mendasarinya, menghindari ketergantungan berlebihan pada aset bernilai tinggi yang hanya ditopang satu narasi, dan beralih memperhatikan aset inti yang lebih tangguh menghadapi risiko serta memiliki karakteristik desentralisasi yang lebih kuat.
Ikuti saya agar tidak ketinggalan ulasan singkat pasar berikutnya.
463
·
--
VIX melonjak 50% seiring deleveraging serentak, Bitcoin anjlok 5% ke US$76.245
Aset berisiko global tengah mengalami gelombang deleveraging serentak yang tajam. Pengetatan mendadak ekspektasi likuiditas makro dan penyusutan drastis selera risiko berpadu kuat. Dalam situasi ini, keterkaitan antara pasar saham tradisional dan pasar kripto mencapai tingkat ekstrem. Bitcoin tidak lagi dipandang semata-mata sebagai aset alternatif yang independen dari sistem mata uang fiat, melainkan sebagai instrumen keuangan bervolatilitas tinggi yang terintegrasi erat ke dalam sistem keuangan global. Indeks VIX melonjak 50% dalam sehari dan menyentuh level tertinggi 24.86, sementara indeks S&P 500 turun lebih dari 2.5%. Gejolak tajam di pasar saham ini bukanlah peristiwa yang berdiri sendiri, melainkan tercermin langsung dalam struktur perdagangan aset kripto. Sebagai barometer aset berisiko global, Bitcoin turun 5.0% dalam sehari ke US$76.245. Pada dasarnya, penurunan ini merupakan reaksi pasif atas karakteristik beta tingginya di tengah meningkatnya sentimen penghindaran risiko makro. Saat ini, fokus pasar sepenuhnya beralih dari data fundamental ke penilaian ulang valuasi akibat kelangkaan likuiditas. Data industri pada tingkat mikro apa pun sulit menggoyahkan dominasi narasi makro ini.
Menurut data pasar terbaru, harga Bitcoin menunjukkan tren penurunan yang signifikan dalam perdagangan harian. Harga terakhir tercatat US$76.245, dengan penurunan harian sebesar 5.0%. Pada saat yang sama, pasar saham AS melemah; indeks S&P 500 turun lebih dari 2.5%, sementara indeks volatilitas VIX—indikator sentimen ketakutan pasar—melonjak hingga 50.0% dalam sehari dan ditutup pada 24.86. Dalam hal data energi, Administrasi Informasi Energi AS (EIA) melaporkan bahwa persediaan gas alam AS naik 77 miliar kaki kubik pekan lalu, lebih rendah daripada perkiraan analis sebesar 79.44 miliar kaki kubik. Secara mingguan, persediaan meningkat 2.07% pekan lalu, dibandingkan kenaikan 2.16% pada pekan sebelumnya, sehingga total persediaan mencapai 3.8 triliun kaki kubik. Meski data persediaan gas alam sedikit lebih baik daripada perkiraan dan menunjukkan keseimbangan mendasar antara pasokan dan permintaan, pengaruhnya sangat teredam di tengah krisis likuiditas makro saat ini. Perhatian pasar juga tertuju pada arus dana ETF spot Bitcoin dan potensi dampak jalur kebijakan moneter Federal Reserve terhadap penetapan harga Bitcoin. Sebagai jalur utama masuknya dana institusional ke pasar kripto, pergerakan ETF berkaitan langsung dengan gejolak tajam indeks-indeks makro tersebut.
Kenaikan VIX sebesar 50% dalam satu hari merupakan sinyal penghindaran risiko yang sangat kuat. Ini berarti pasar menaikkan secara tajam harga risiko volatilitas di masa depan. Sentimen semacam ini biasanya cepat merambat ke pasar kripto, mendorong penyedia likuiditas menarik diri, memperlebar selisih harga beli dan jual, lalu memperbesar fluktuasi harga. Penurunan Bitcoin ke US$76.245 menunjukkan bahwa posisi beli menghadapi tekanan stop-loss yang besar tanpa dukungan katalis positif makro. Penurunan S&P 500 lebih dari 2.5% semakin menegaskan pelepasan risiko sistemik. Bagi trader yang mengandalkan leverage, penurunan lintas pasar semacam ini sering kali disertai rangkaian likuidasi paksa yang memperkuat momentum penurunan Bitcoin dalam jangka pendek. Dari sisi mekanisme penetapan harga, arus dana ETF spot Bitcoin menjadi variabel kunci saat ini. Ketika VIX melonjak dan saham AS merosot tajam, investor institusional cenderung mengurangi eksposur risiko. Tekanan penebusan ETF dapat meningkat secara signifikan dan secara langsung menghilangkan dukungan beli di pasar Bitcoin. Ketidakpastian jalur kebijakan Federal Reserve juga membesar. Pasar mungkin tengah menilai ulang laju penurunan suku bunga atau kemungkinan injeksi likuiditas. Jika ekspektasi makro bergeser ke arah hawkish atau suku bunga tinggi dipertahankan lebih lama, kerugian imbal hasil aktual Bitcoin sebagai aset tanpa bunga akan semakin kentara, sehingga membatasi valuasinya. Harga saat ini di US$76.245 mencerminkan reaksi langsung pasar terhadap guncangan makro jangka pendek, bukan memburuknya fundamental jangka panjang. Penurunan ini lebih merupakan koreksi teknis yang didorong likuiditas, bukan keretakan konsensus. Namun, jika VIX terus bertahan di atas level tinggi 24.86 dan S&P 500 tidak segera stabil, Bitcoin mungkin menghadapi pengujian lebih lanjut. Dalam periode kepanikan, korelasi antar-aset berisiko sering mendekati 1, sehingga Bitcoin sulit terhindar dari dampaknya.
Indikator utama yang perlu dicermati selanjutnya adalah pergerakan indeks VIX dan apakah indeks tersebut dapat segera kembali ke kisaran normal di bawah 20. Ini merupakan sinyal paling langsung untuk menilai apakah kepanikan pasar mulai mereda. Selain itu, arus masuk dan keluar bersih harian ETF spot Bitcoin perlu dipantau dengan saksama, terutama perubahan kepemilikan market maker besar dan investor institusional, untuk memastikan apakah yang terjadi adalah penarikan dana spekulatif jangka pendek atau keluarnya dana investasi jangka panjang. Kekuatan rebound S&P 500 juga sama pentingnya. Jika saham AS berhasil memulihkan sebagian kerugian pada hari berikutnya, selera risiko dapat pulih dan membantu Bitcoin stabil. Sebaliknya, jika saham AS terus merosot tajam, Bitcoin akan sulit menguat dengan sendirinya. Pernyataan terbaru pejabat Federal Reserve dan perubahan kecil dalam ekspektasi pasar mengenai jalur suku bunga juga perlu diperhatikan. Isyarat apa pun tentang pengetatan likuiditas dapat kembali menekan Bitcoin. Pada tingkat mikro, meski dampak data gas alam EIA terbatas, perlu diperhatikan apakah data ekonomi makro lain—seperti CPI, PPI, atau laporan ketenagakerjaan nonpertanian—menunjukkan fluktuasi di luar perkiraan. Variabel makro inilah yang menjadi penentu mendasar longgar atau ketatnya likuiditas dolar AS. Terakhir, amati transaksi on-chain bernilai besar dan perubahan saldo di bursa untuk menilai apakah banyak aset berpindah dari dompet dingin ke bursa sebagai persiapan untuk dijual. Hal ini akan mengungkap besarnya tekanan jual jangka pendek yang sebenarnya. Dalam kondisi VIX yang tinggi saat ini, kejutan negatif dari data makro apa pun dapat menjadi pukulan terakhir. Karena itu, kalender data makro perlu dicermati lebih saksama daripada berita internal industri kripto.
Ikuti saya agar tidak ketinggalan ulasan pasar singkat berikutnya.
VIX melonjak 50% seiring deleveraging serentak, Bitcoin anjlok 5% ke US$76.245
Aset berisiko global tengah mengalami gelombang deleveraging serentak yang tajam. Pengetatan mendadak ekspektasi likuiditas makro dan penyusutan drastis selera risiko berpadu kuat. Dalam situasi ini, keterkaitan antara pasar saham tradisional dan pasar kripto mencapai tingkat ekstrem. Bitcoin tidak lagi dipandang semata-mata sebagai aset alternatif yang independen dari sistem mata uang fiat, melainkan sebagai instrumen keuangan bervolatilitas tinggi yang terintegrasi erat ke dalam sistem keuangan global. Indeks VIX melonjak 50% dalam sehari dan menyentuh level tertinggi 24.86, sementara indeks S&P 500 turun lebih dari 2.5%. Gejolak tajam di pasar saham ini bukanlah peristiwa yang berdiri sendiri, melainkan tercermin langsung dalam struktur perdagangan aset kripto. Sebagai barometer aset berisiko global, Bitcoin turun 5.0% dalam sehari ke US$76.245. Pada dasarnya, penurunan ini merupakan reaksi pasif atas karakteristik beta tingginya di tengah meningkatnya sentimen penghindaran risiko makro. Saat ini, fokus pasar sepenuhnya beralih dari data fundamental ke penilaian ulang valuasi akibat kelangkaan likuiditas. Data industri pada tingkat mikro apa pun sulit menggoyahkan dominasi narasi makro ini.
Menurut data pasar terbaru, harga Bitcoin menunjukkan tren penurunan yang signifikan dalam perdagangan harian. Harga terakhir tercatat US$76.245, dengan penurunan harian sebesar 5.0%. Pada saat yang sama, pasar saham AS melemah; indeks S&P 500 turun lebih dari 2.5%, sementara indeks volatilitas VIX—indikator sentimen ketakutan pasar—melonjak hingga 50.0% dalam sehari dan ditutup pada 24.86. Dalam hal data energi, Administrasi Informasi Energi AS (EIA) melaporkan bahwa persediaan gas alam AS naik 77 miliar kaki kubik pekan lalu, lebih rendah daripada perkiraan analis sebesar 79.44 miliar kaki kubik. Secara mingguan, persediaan meningkat 2.07% pekan lalu, dibandingkan kenaikan 2.16% pada pekan sebelumnya, sehingga total persediaan mencapai 3.8 triliun kaki kubik. Meski data persediaan gas alam sedikit lebih baik daripada perkiraan dan menunjukkan keseimbangan mendasar antara pasokan dan permintaan, pengaruhnya sangat teredam di tengah krisis likuiditas makro saat ini. Perhatian pasar juga tertuju pada arus dana ETF spot Bitcoin dan potensi dampak jalur kebijakan moneter Federal Reserve terhadap penetapan harga Bitcoin. Sebagai jalur utama masuknya dana institusional ke pasar kripto, pergerakan ETF berkaitan langsung dengan gejolak tajam indeks-indeks makro tersebut.
Kenaikan VIX sebesar 50% dalam satu hari merupakan sinyal penghindaran risiko yang sangat kuat. Ini berarti pasar menaikkan secara tajam harga risiko volatilitas di masa depan. Sentimen semacam ini biasanya cepat merambat ke pasar kripto, mendorong penyedia likuiditas menarik diri, memperlebar selisih harga beli dan jual, lalu memperbesar fluktuasi harga. Penurunan Bitcoin ke US$76.245 menunjukkan bahwa posisi beli menghadapi tekanan stop-loss yang besar tanpa dukungan katalis positif makro. Penurunan S&P 500 lebih dari 2.5% semakin menegaskan pelepasan risiko sistemik. Bagi trader yang mengandalkan leverage, penurunan lintas pasar semacam ini sering kali disertai rangkaian likuidasi paksa yang memperkuat momentum penurunan Bitcoin dalam jangka pendek. Dari sisi mekanisme penetapan harga, arus dana ETF spot Bitcoin menjadi variabel kunci saat ini. Ketika VIX melonjak dan saham AS merosot tajam, investor institusional cenderung mengurangi eksposur risiko. Tekanan penebusan ETF dapat meningkat secara signifikan dan secara langsung menghilangkan dukungan beli di pasar Bitcoin. Ketidakpastian jalur kebijakan Federal Reserve juga membesar. Pasar mungkin tengah menilai ulang laju penurunan suku bunga atau kemungkinan injeksi likuiditas. Jika ekspektasi makro bergeser ke arah hawkish atau suku bunga tinggi dipertahankan lebih lama, kerugian imbal hasil aktual Bitcoin sebagai aset tanpa bunga akan semakin kentara, sehingga membatasi valuasinya. Harga saat ini di US$76.245 mencerminkan reaksi langsung pasar terhadap guncangan makro jangka pendek, bukan memburuknya fundamental jangka panjang. Penurunan ini lebih merupakan koreksi teknis yang didorong likuiditas, bukan keretakan konsensus. Namun, jika VIX terus bertahan di atas level tinggi 24.86 dan S&P 500 tidak segera stabil, Bitcoin mungkin menghadapi pengujian lebih lanjut. Dalam periode kepanikan, korelasi antar-aset berisiko sering mendekati 1, sehingga Bitcoin sulit terhindar dari dampaknya.
Indikator utama yang perlu dicermati selanjutnya adalah pergerakan indeks VIX dan apakah indeks tersebut dapat segera kembali ke kisaran normal di bawah 20. Ini merupakan sinyal paling langsung untuk menilai apakah kepanikan pasar mulai mereda. Selain itu, arus masuk dan keluar bersih harian ETF spot Bitcoin perlu dipantau dengan saksama, terutama perubahan kepemilikan market maker besar dan investor institusional, untuk memastikan apakah yang terjadi adalah penarikan dana spekulatif jangka pendek atau keluarnya dana investasi jangka panjang. Kekuatan rebound S&P 500 juga sama pentingnya. Jika saham AS berhasil memulihkan sebagian kerugian pada hari berikutnya, selera risiko dapat pulih dan membantu Bitcoin stabil. Sebaliknya, jika saham AS terus merosot tajam, Bitcoin akan sulit menguat dengan sendirinya. Pernyataan terbaru pejabat Federal Reserve dan perubahan kecil dalam ekspektasi pasar mengenai jalur suku bunga juga perlu diperhatikan. Isyarat apa pun tentang pengetatan likuiditas dapat kembali menekan Bitcoin. Pada tingkat mikro, meski dampak data gas alam EIA terbatas, perlu diperhatikan apakah data ekonomi makro lain—seperti CPI, PPI, atau laporan ketenagakerjaan nonpertanian—menunjukkan fluktuasi di luar perkiraan. Variabel makro inilah yang menjadi penentu mendasar longgar atau ketatnya likuiditas dolar AS. Terakhir, amati transaksi on-chain bernilai besar dan perubahan saldo di bursa untuk menilai apakah banyak aset berpindah dari dompet dingin ke bursa sebagai persiapan untuk dijual. Hal ini akan mengungkap besarnya tekanan jual jangka pendek yang sebenarnya. Dalam kondisi VIX yang tinggi saat ini, kejutan negatif dari data makro apa pun dapat menjadi pukulan terakhir. Karena itu, kalender data makro perlu dicermati lebih saksama daripada berita internal industri kripto.
Ikuti saya agar tidak ketinggalan ulasan pasar singkat berikutnya.
Aset berisiko global tengah mengalami gelombang deleveraging serentak yang tajam. Pengetatan mendadak ekspektasi likuiditas makro dan penyusutan drastis selera risiko berpadu kuat. Dalam situasi ini, keterkaitan antara pasar saham tradisional dan pasar kripto mencapai tingkat ekstrem. Bitcoin tidak lagi dipandang semata-mata sebagai aset alternatif yang independen dari sistem mata uang fiat, melainkan sebagai instrumen keuangan bervolatilitas tinggi yang terintegrasi erat ke dalam sistem keuangan global. Indeks VIX melonjak 50% dalam sehari dan menyentuh level tertinggi 24.86, sementara indeks S&P 500 turun lebih dari 2.5%. Gejolak tajam di pasar saham ini bukanlah peristiwa yang berdiri sendiri, melainkan tercermin langsung dalam struktur perdagangan aset kripto. Sebagai barometer aset berisiko global, Bitcoin turun 5.0% dalam sehari ke US$76.245. Pada dasarnya, penurunan ini merupakan reaksi pasif atas karakteristik beta tingginya di tengah meningkatnya sentimen penghindaran risiko makro. Saat ini, fokus pasar sepenuhnya beralih dari data fundamental ke penilaian ulang valuasi akibat kelangkaan likuiditas. Data industri pada tingkat mikro apa pun sulit menggoyahkan dominasi narasi makro ini.
Menurut data pasar terbaru, harga Bitcoin menunjukkan tren penurunan yang signifikan dalam perdagangan harian. Harga terakhir tercatat US$76.245, dengan penurunan harian sebesar 5.0%. Pada saat yang sama, pasar saham AS melemah; indeks S&P 500 turun lebih dari 2.5%, sementara indeks volatilitas VIX—indikator sentimen ketakutan pasar—melonjak hingga 50.0% dalam sehari dan ditutup pada 24.86. Dalam hal data energi, Administrasi Informasi Energi AS (EIA) melaporkan bahwa persediaan gas alam AS naik 77 miliar kaki kubik pekan lalu, lebih rendah daripada perkiraan analis sebesar 79.44 miliar kaki kubik. Secara mingguan, persediaan meningkat 2.07% pekan lalu, dibandingkan kenaikan 2.16% pada pekan sebelumnya, sehingga total persediaan mencapai 3.8 triliun kaki kubik. Meski data persediaan gas alam sedikit lebih baik daripada perkiraan dan menunjukkan keseimbangan mendasar antara pasokan dan permintaan, pengaruhnya sangat teredam di tengah krisis likuiditas makro saat ini. Perhatian pasar juga tertuju pada arus dana ETF spot Bitcoin dan potensi dampak jalur kebijakan moneter Federal Reserve terhadap penetapan harga Bitcoin. Sebagai jalur utama masuknya dana institusional ke pasar kripto, pergerakan ETF berkaitan langsung dengan gejolak tajam indeks-indeks makro tersebut.
Kenaikan VIX sebesar 50% dalam satu hari merupakan sinyal penghindaran risiko yang sangat kuat. Ini berarti pasar menaikkan secara tajam harga risiko volatilitas di masa depan. Sentimen semacam ini biasanya cepat merambat ke pasar kripto, mendorong penyedia likuiditas menarik diri, memperlebar selisih harga beli dan jual, lalu memperbesar fluktuasi harga. Penurunan Bitcoin ke US$76.245 menunjukkan bahwa posisi beli menghadapi tekanan stop-loss yang besar tanpa dukungan katalis positif makro. Penurunan S&P 500 lebih dari 2.5% semakin menegaskan pelepasan risiko sistemik. Bagi trader yang mengandalkan leverage, penurunan lintas pasar semacam ini sering kali disertai rangkaian likuidasi paksa yang memperkuat momentum penurunan Bitcoin dalam jangka pendek. Dari sisi mekanisme penetapan harga, arus dana ETF spot Bitcoin menjadi variabel kunci saat ini. Ketika VIX melonjak dan saham AS merosot tajam, investor institusional cenderung mengurangi eksposur risiko. Tekanan penebusan ETF dapat meningkat secara signifikan dan secara langsung menghilangkan dukungan beli di pasar Bitcoin. Ketidakpastian jalur kebijakan Federal Reserve juga membesar. Pasar mungkin tengah menilai ulang laju penurunan suku bunga atau kemungkinan injeksi likuiditas. Jika ekspektasi makro bergeser ke arah hawkish atau suku bunga tinggi dipertahankan lebih lama, kerugian imbal hasil aktual Bitcoin sebagai aset tanpa bunga akan semakin kentara, sehingga membatasi valuasinya. Harga saat ini di US$76.245 mencerminkan reaksi langsung pasar terhadap guncangan makro jangka pendek, bukan memburuknya fundamental jangka panjang. Penurunan ini lebih merupakan koreksi teknis yang didorong likuiditas, bukan keretakan konsensus. Namun, jika VIX terus bertahan di atas level tinggi 24.86 dan S&P 500 tidak segera stabil, Bitcoin mungkin menghadapi pengujian lebih lanjut. Dalam periode kepanikan, korelasi antar-aset berisiko sering mendekati 1, sehingga Bitcoin sulit terhindar dari dampaknya.
Indikator utama yang perlu dicermati selanjutnya adalah pergerakan indeks VIX dan apakah indeks tersebut dapat segera kembali ke kisaran normal di bawah 20. Ini merupakan sinyal paling langsung untuk menilai apakah kepanikan pasar mulai mereda. Selain itu, arus masuk dan keluar bersih harian ETF spot Bitcoin perlu dipantau dengan saksama, terutama perubahan kepemilikan market maker besar dan investor institusional, untuk memastikan apakah yang terjadi adalah penarikan dana spekulatif jangka pendek atau keluarnya dana investasi jangka panjang. Kekuatan rebound S&P 500 juga sama pentingnya. Jika saham AS berhasil memulihkan sebagian kerugian pada hari berikutnya, selera risiko dapat pulih dan membantu Bitcoin stabil. Sebaliknya, jika saham AS terus merosot tajam, Bitcoin akan sulit menguat dengan sendirinya. Pernyataan terbaru pejabat Federal Reserve dan perubahan kecil dalam ekspektasi pasar mengenai jalur suku bunga juga perlu diperhatikan. Isyarat apa pun tentang pengetatan likuiditas dapat kembali menekan Bitcoin. Pada tingkat mikro, meski dampak data gas alam EIA terbatas, perlu diperhatikan apakah data ekonomi makro lain—seperti CPI, PPI, atau laporan ketenagakerjaan nonpertanian—menunjukkan fluktuasi di luar perkiraan. Variabel makro inilah yang menjadi penentu mendasar longgar atau ketatnya likuiditas dolar AS. Terakhir, amati transaksi on-chain bernilai besar dan perubahan saldo di bursa untuk menilai apakah banyak aset berpindah dari dompet dingin ke bursa sebagai persiapan untuk dijual. Hal ini akan mengungkap besarnya tekanan jual jangka pendek yang sebenarnya. Dalam kondisi VIX yang tinggi saat ini, kejutan negatif dari data makro apa pun dapat menjadi pukulan terakhir. Karena itu, kalender data makro perlu dicermati lebih saksama daripada berita internal industri kripto.
Ikuti saya agar tidak ketinggalan ulasan pasar singkat berikutnya.
360
·
--
Artikel
Lihat terjemahan
4200亿制药龙头上调指引,全年营收预计69至70亿美元当前宏观交易逻辑正经历一次微妙的重构,市场焦点从单纯的资产价格博弈,转向了对底层货币制度与流动性锚定关系的深层审视。在美股财报季密集披露的窗口期,传统防御性板块的韧性表现与即将落地的央行高层表态形成了强烈的时空共振。克利夫兰联储主席哈玛克作为2026年FOMC票委,其即将发表的关于稳定币与避险货币汇率的演讲,直接触及了美元流动性底层逻辑与加密资产法币锚定关系的神经末梢。对于加密货币交易者而言,这一时刻的宏观背景比个股新闻更具决定性意义。当传统金融市场的防御性资产展现出强劲的盈利确定性时,往往意味着边际资金正在规避高波动风险,这种情绪溢出效应会直接压制比特币等高贝塔数字资产的风险溢价。因此,当前的市场状态并非简单的多空对立,而是一种在宏观政策不确定性(稳定币监管、汇率波动)即将明朗化之前的“等待确认”低效能状态。在这种背景下,任何非核心风险资产的利好都难以独立支撑加密市场的结构性上涨,市场整体处于一种对宏观信号极度敏感、对微观利好相对钝化的特殊定价阶段。
在具体的事实层面,两条关键信息在时间轴上紧密相邻,构成了当前市场关注的复合信息流。首先,一家市值约4200亿美元的制药龙头企业发布了盘后公告,宣布上调其全年业绩指引,预计全年总收入将在69亿至70亿美元之间。这一指引调整发生在同一时间窗口内的另一关键宏观事件前夕:哈玛克定于十分钟后发表讲话,其演讲主题明确聚焦于“稳定币”和“避险货币汇率”问题。值得注意的是,材料中并未提供该制药企业具体的净利润数据、季度环比增速或具体的业务分部拆解,仅明确了收入区间的上限与下限。同时,哈玛克讲话的具体内容尚未在材料中披露,仅确认了其身份(2026年FOMC票委)、职务(克利夫兰联储主席)以及演讲的两个核心议题。这两条信息在微观盈利预期修正与宏观制度性风险探讨之间形成了鲜明对照。制药龙头的收入指引上调强化了大型跨国企业在当前宏观环境下的盈利确定性,而哈玛克的讲话则代表了政策制定者对新兴金融工具与传统货币职能之间张力的官方回应。这种微观基本面改善与宏观政策不确定性并存的局面,正是当前市场定价逻辑切换的核心特征。
从定价机制与板块影响来看,制药龙头的收入指引上调至69亿-70亿美元区间,在传统金融资产中强化了“盈利确定性”叙事。这种确定性在风险资产定价中通常具有“吸金”效应,即当拥有稳定现金流的大型蓝筹股提供具有吸引力的风险调整后收益时,边际资金会从高风险、高不确定性的加密资产中撤出,转而配置于更安全的避风港。对于比特币和以太坊而言,这意味着短期内的买盘力量可能受到压制,因为部分机构资金在等待宏观政策明朗化之前,倾向于降低组合中的波动率敞口。更为关键的是哈玛克即将发表的关于稳定币的讲话。作为FOMC票委,其对稳定币的表态将直接影响市场对美元代币化进程的预期。如果讲话强调稳定币对货币主权或金融稳定的潜在威胁,可能会引发市场对更严格监管的担忧,从而利空以USDT、USDC为代表的稳定币板块,进而通过流动性收缩效应传导至比特币等主流币种。反之,若其态度偏向中性或支持受监管的稳定币发展,则可能缓解市场对“监管黑天鹅”的恐惧,为加密市场提供一定的宏观支撑。此外,“避险货币汇率”这一议题暗示了美元指数的波动性可能成为短期交易焦点。如果哈玛克的言论暗示美联储将维持鹰派立场以支撑美元,强势美元将直接压制以美元计价的比特币价格;反之,若其言论暗示政策转向或对美元霸权持开放态度,则可能引发避险货币与比特币之间的替代效应减弱,利好风险资产。在板块内部,这种宏观不确定性会导致显著的分化。稳定币板块将直接承受政策预期波动,而比特币作为宏观风险代理变量,其价格波动将放大。以太坊及Layer 2等基础设施板块,由于更依赖机构资金入场和长期叙事,在宏观风险偏好收缩期往往表现更为疲软。因此,制药企业的利好并未转化为加密市场的普遍利好,反而通过强化“传统资产优于风险资产”的叙事,间接增加了加密资产的上行阻力。
接下来需要密切监控以下指标与口径,以验证宏观情绪对实际资金流的冲击程度。首先,需精准捕捉哈玛克讲话中关于“稳定币”的具体措辞。需区分其是将稳定币视为金融稳定的威胁,还是视为美元国际化的工具。任何提及“监管协调”、“央行数字货币竞争”或“跨境支付效率”的表述,都将直接影响稳定币市场的流动性预期。其次,关注避险货币汇率的预期变化。观察讲话是否暗示美联储对汇率波动的容忍度变化,这将直接影响美元指数(DXY)的走势。若DXY因讲话而大幅波动,比特币通常会在短期内呈现反向联动。第三,制药企业公告发布后,美股大盘(尤其是标普500指数)的盘后反应至关重要。如果大盘在利好刺激下并未显著上涨,反而出现滞涨或下跌,说明市场情绪极度谨慎,这种情绪将直接传导至加密市场,加剧比特币的抛压。最后,观察稳定币在交易所的链上流转率。如果宏观不确定性上升,机构可能会增加稳定币的储备或减少杠杆交易,这将导致交易所内的稳定币余额上升,而交易对中的加密资产卖压增加。需特别留意USDT和USDC在主流交易所的净流入/流出数据,以及比特币现货ETF的净申赎变化。这些微观资金流数据是验证宏观叙事是否转化为实际交易行为的关键证据,也是判断市场在政策明朗化前是否处于“防御性避险”模式的核心依据。
关注我,下一篇盘面速读不错过。
4200亿制药龙头上调指引,全年营收预计69至70亿美元
当前宏观交易逻辑正经历一次微妙的重构,市场焦点从单纯的资产价格博弈,转向了对底层货币制度与流动性锚定关系的深层审视。在美股财报季密集披露的窗口期,传统防御性板块的韧性表现与即将落地的央行高层表态形成了强烈的时空共振。克利夫兰联储主席哈玛克作为2026年FOMC票委,其即将发表的关于稳定币与避险货币汇率的演讲,直接触及了美元流动性底层逻辑与加密资产法币锚定关系的神经末梢。对于加密货币交易者而言,这一时刻的宏观背景比个股新闻更具决定性意义。当传统金融市场的防御性资产展现出强劲的盈利确定性时,往往意味着边际资金正在规避高波动风险,这种情绪溢出效应会直接压制比特币等高贝塔数字资产的风险溢价。因此,当前的市场状态并非简单的多空对立,而是一种在宏观政策不确定性(稳定币监管、汇率波动)即将明朗化之前的“等待确认”低效能状态。在这种背景下,任何非核心风险资产的利好都难以独立支撑加密市场的结构性上涨,市场整体处于一种对宏观信号极度敏感、对微观利好相对钝化的特殊定价阶段。
在具体的事实层面,两条关键信息在时间轴上紧密相邻,构成了当前市场关注的复合信息流。首先,一家市值约4200亿美元的制药龙头企业发布了盘后公告,宣布上调其全年业绩指引,预计全年总收入将在69亿至70亿美元之间。这一指引调整发生在同一时间窗口内的另一关键宏观事件前夕:哈玛克定于十分钟后发表讲话,其演讲主题明确聚焦于“稳定币”和“避险货币汇率”问题。值得注意的是,材料中并未提供该制药企业具体的净利润数据、季度环比增速或具体的业务分部拆解,仅明确了收入区间的上限与下限。同时,哈玛克讲话的具体内容尚未在材料中披露,仅确认了其身份(2026年FOMC票委)、职务(克利夫兰联储主席)以及演讲的两个核心议题。这两条信息在微观盈利预期修正与宏观制度性风险探讨之间形成了鲜明对照。制药龙头的收入指引上调强化了大型跨国企业在当前宏观环境下的盈利确定性,而哈玛克的讲话则代表了政策制定者对新兴金融工具与传统货币职能之间张力的官方回应。这种微观基本面改善与宏观政策不确定性并存的局面,正是当前市场定价逻辑切换的核心特征。
从定价机制与板块影响来看,制药龙头的收入指引上调至69亿-70亿美元区间,在传统金融资产中强化了“盈利确定性”叙事。这种确定性在风险资产定价中通常具有“吸金”效应,即当拥有稳定现金流的大型蓝筹股提供具有吸引力的风险调整后收益时,边际资金会从高风险、高不确定性的加密资产中撤出,转而配置于更安全的避风港。对于比特币和以太坊而言,这意味着短期内的买盘力量可能受到压制,因为部分机构资金在等待宏观政策明朗化之前,倾向于降低组合中的波动率敞口。更为关键的是哈玛克即将发表的关于稳定币的讲话。作为FOMC票委,其对稳定币的表态将直接影响市场对美元代币化进程的预期。如果讲话强调稳定币对货币主权或金融稳定的潜在威胁,可能会引发市场对更严格监管的担忧,从而利空以USDT、USDC为代表的稳定币板块,进而通过流动性收缩效应传导至比特币等主流币种。反之,若其态度偏向中性或支持受监管的稳定币发展,则可能缓解市场对“监管黑天鹅”的恐惧,为加密市场提供一定的宏观支撑。此外,“避险货币汇率”这一议题暗示了美元指数的波动性可能成为短期交易焦点。如果哈玛克的言论暗示美联储将维持鹰派立场以支撑美元,强势美元将直接压制以美元计价的比特币价格;反之,若其言论暗示政策转向或对美元霸权持开放态度,则可能引发避险货币与比特币之间的替代效应减弱,利好风险资产。在板块内部,这种宏观不确定性会导致显著的分化。稳定币板块将直接承受政策预期波动,而比特币作为宏观风险代理变量,其价格波动将放大。以太坊及Layer 2等基础设施板块,由于更依赖机构资金入场和长期叙事,在宏观风险偏好收缩期往往表现更为疲软。因此,制药企业的利好并未转化为加密市场的普遍利好,反而通过强化“传统资产优于风险资产”的叙事,间接增加了加密资产的上行阻力。
接下来需要密切监控以下指标与口径,以验证宏观情绪对实际资金流的冲击程度。首先,需精准捕捉哈玛克讲话中关于“稳定币”的具体措辞。需区分其是将稳定币视为金融稳定的威胁,还是视为美元国际化的工具。任何提及“监管协调”、“央行数字货币竞争”或“跨境支付效率”的表述,都将直接影响稳定币市场的流动性预期。其次,关注避险货币汇率的预期变化。观察讲话是否暗示美联储对汇率波动的容忍度变化,这将直接影响美元指数(DXY)的走势。若DXY因讲话而大幅波动,比特币通常会在短期内呈现反向联动。第三,制药企业公告发布后,美股大盘(尤其是标普500指数)的盘后反应至关重要。如果大盘在利好刺激下并未显著上涨,反而出现滞涨或下跌,说明市场情绪极度谨慎,这种情绪将直接传导至加密市场,加剧比特币的抛压。最后,观察稳定币在交易所的链上流转率。如果宏观不确定性上升,机构可能会增加稳定币的储备或减少杠杆交易,这将导致交易所内的稳定币余额上升,而交易对中的加密资产卖压增加。需特别留意USDT和USDC在主流交易所的净流入/流出数据,以及比特币现货ETF的净申赎变化。这些微观资金流数据是验证宏观叙事是否转化为实际交易行为的关键证据,也是判断市场在政策明朗化前是否处于“防御性避险”模式的核心依据。
关注我,下一篇盘面速读不错过。
在具体的事实层面,两条关键信息在时间轴上紧密相邻,构成了当前市场关注的复合信息流。首先,一家市值约4200亿美元的制药龙头企业发布了盘后公告,宣布上调其全年业绩指引,预计全年总收入将在69亿至70亿美元之间。这一指引调整发生在同一时间窗口内的另一关键宏观事件前夕:哈玛克定于十分钟后发表讲话,其演讲主题明确聚焦于“稳定币”和“避险货币汇率”问题。值得注意的是,材料中并未提供该制药企业具体的净利润数据、季度环比增速或具体的业务分部拆解,仅明确了收入区间的上限与下限。同时,哈玛克讲话的具体内容尚未在材料中披露,仅确认了其身份(2026年FOMC票委)、职务(克利夫兰联储主席)以及演讲的两个核心议题。这两条信息在微观盈利预期修正与宏观制度性风险探讨之间形成了鲜明对照。制药龙头的收入指引上调强化了大型跨国企业在当前宏观环境下的盈利确定性,而哈玛克的讲话则代表了政策制定者对新兴金融工具与传统货币职能之间张力的官方回应。这种微观基本面改善与宏观政策不确定性并存的局面,正是当前市场定价逻辑切换的核心特征。
从定价机制与板块影响来看,制药龙头的收入指引上调至69亿-70亿美元区间,在传统金融资产中强化了“盈利确定性”叙事。这种确定性在风险资产定价中通常具有“吸金”效应,即当拥有稳定现金流的大型蓝筹股提供具有吸引力的风险调整后收益时,边际资金会从高风险、高不确定性的加密资产中撤出,转而配置于更安全的避风港。对于比特币和以太坊而言,这意味着短期内的买盘力量可能受到压制,因为部分机构资金在等待宏观政策明朗化之前,倾向于降低组合中的波动率敞口。更为关键的是哈玛克即将发表的关于稳定币的讲话。作为FOMC票委,其对稳定币的表态将直接影响市场对美元代币化进程的预期。如果讲话强调稳定币对货币主权或金融稳定的潜在威胁,可能会引发市场对更严格监管的担忧,从而利空以USDT、USDC为代表的稳定币板块,进而通过流动性收缩效应传导至比特币等主流币种。反之,若其态度偏向中性或支持受监管的稳定币发展,则可能缓解市场对“监管黑天鹅”的恐惧,为加密市场提供一定的宏观支撑。此外,“避险货币汇率”这一议题暗示了美元指数的波动性可能成为短期交易焦点。如果哈玛克的言论暗示美联储将维持鹰派立场以支撑美元,强势美元将直接压制以美元计价的比特币价格;反之,若其言论暗示政策转向或对美元霸权持开放态度,则可能引发避险货币与比特币之间的替代效应减弱,利好风险资产。在板块内部,这种宏观不确定性会导致显著的分化。稳定币板块将直接承受政策预期波动,而比特币作为宏观风险代理变量,其价格波动将放大。以太坊及Layer 2等基础设施板块,由于更依赖机构资金入场和长期叙事,在宏观风险偏好收缩期往往表现更为疲软。因此,制药企业的利好并未转化为加密市场的普遍利好,反而通过强化“传统资产优于风险资产”的叙事,间接增加了加密资产的上行阻力。
接下来需要密切监控以下指标与口径,以验证宏观情绪对实际资金流的冲击程度。首先,需精准捕捉哈玛克讲话中关于“稳定币”的具体措辞。需区分其是将稳定币视为金融稳定的威胁,还是视为美元国际化的工具。任何提及“监管协调”、“央行数字货币竞争”或“跨境支付效率”的表述,都将直接影响稳定币市场的流动性预期。其次,关注避险货币汇率的预期变化。观察讲话是否暗示美联储对汇率波动的容忍度变化,这将直接影响美元指数(DXY)的走势。若DXY因讲话而大幅波动,比特币通常会在短期内呈现反向联动。第三,制药企业公告发布后,美股大盘(尤其是标普500指数)的盘后反应至关重要。如果大盘在利好刺激下并未显著上涨,反而出现滞涨或下跌,说明市场情绪极度谨慎,这种情绪将直接传导至加密市场,加剧比特币的抛压。最后,观察稳定币在交易所的链上流转率。如果宏观不确定性上升,机构可能会增加稳定币的储备或减少杠杆交易,这将导致交易所内的稳定币余额上升,而交易对中的加密资产卖压增加。需特别留意USDT和USDC在主流交易所的净流入/流出数据,以及比特币现货ETF的净申赎变化。这些微观资金流数据是验证宏观叙事是否转化为实际交易行为的关键证据,也是判断市场在政策明朗化前是否处于“防御性避险”模式的核心依据。
关注我,下一篇盘面速读不错过。
81
·
--
Lihat terjemahan
ETH财库求破质押低收益,Binance热钱包遭入侵
以太坊生态近期呈现出一种“防御与进取并存”的复杂局面。一方面,机构级资金正在重新审视其资产配置策略,试图突破单纯质押的低收益瓶颈;另一方面,头部交易所的安全防线遭遇实质性冲击,暴露出内部权限管理的深层隐患。与此同时,DeFi 基础设施的迭代与监管环境的微妙变化,共同构成了当前市场的关键叙事背景。
关于 ETH 财库(Treasury)的策略转型,Kairos Research 与 Golem Foundation 联合发布的最新报告揭示了行业内部的真实痛点。报告指出,对于持有大量以太坊的机构而言,基础质押虽然被视为底层收益来源,但其回报率已难以满足组织对整体资产增值的要求。受访者普遍反映,仅靠质押产生的收益不足以覆盖运营及机会成本,因此他们开始探索更复杂的收益增强手段。数据显示,当 ETH 被用于借贷或流动性提供时,边际收益依然偏低,吸引力有限。相比之下,提供首损保障(First Loss Protection)和备兑看涨期权(Covered Call)策略能带来显著更高的收益率。然而,这种高收益并非无代价,它伴随着额外的市场风险与流动性风险。报告特别强调,财库策略的制定不能仅看以 ETH 计价的相对回报,必须同时考量组织需要承担的美元成本结构。更关键的阻碍在于治理层面,受访者明确表示,内部治理流程是扩大非质押资产部署的主要障碍,这反映出机构在追求收益与合规、风控之间的艰难平衡。
安全领域的警报声则来自 Binance。该交易所披露了一起针对热钱包签名系统的多阶段入侵事件,细节令人咋舌。攻击者并非通过简单的私钥窃取,而是利用了受感染的设备和内部访问权限,实施了更为隐蔽的攻击。具体路径包括:攻击者利用不同工程师的凭证以及一个部署令牌,成功部署了容器并运行恶意脚本。这一权限突破使得攻击者能够绕过 Binance 正常的提现流程,直接通过内部签名服务提交恶意交易。更令人担忧的是,攻击者还利用了 EIP-7702 标准创建授权,使智能合约获得了转移资产的权限,这标志着攻击手段已从传统的钱包层面深入到了协议交互层面。Binance 随后表示,已清除了相关恶意授权,重建了受影响的系统,并更换了所有遭入侵的设备。这一事件再次警示市场,即便在拥有顶级安全团队的头部交易所,内部权限的垂直隔离与签名流程的原子性验证仍是亟待补强的短板。
在 DeFi 基础设施层面,Aave 的 V4 版本在 Ethereum、Base 和 Avalanche 网络上引入了抵押品互换功能。这一更新允许借款人在无需还款或退出现有头寸的情况下,直接更换抵押资产。这一机制极大地提升了资金利用效率,降低了因市场波动导致的清算风险,同时也丰富了机构在链上管理多币种敞口的工具集。与此同时,Vitalik Buterin 在 Devcon 8 的开幕演讲中,将焦点集中在隐私、AI 与安全三大议题上,暗示以太坊未来的技术演进将更加注重用户数据的保护以及应对人工智能带来的新安全挑战。此外,CFTC 批准股票永续合约交易的消息,也显示出监管层对衍生品市场创新的有限度接纳,尽管这主要影响股票板块,但其背后的监管逻辑对加密衍生品市场亦有参照意义。
当前市场需要关注的核心矛盾在于:机构对更高收益的渴求与现有工具风险收益比的错配,以及中心化机构安全漏洞对链上信任体系的潜在侵蚀。ETH 财库的多元化策略若能在治理层面突破障碍,可能会引发新一轮的资金从传统质押向复杂衍生品策略的迁移,但这需要更透明的风险定价机制。而 Binance 事件则提醒投资者,在评估交易所风险时,不能仅关注冷钱包储备比例,更应关注其热钱包签名流程的抗渗透能力。对于普通用户而言,Aave 的抵押品互换功能提供了更好的风险管理工具,而 Vitalik 对隐私与 AI 的强调,则预示着未来以太坊生态在技术底层将进一步强化对去中心化身份和智能合约安全的保护。在监管与技术创新的夹缝中,市场参与者需更加审慎地评估每一笔链上操作背后的权限逻辑与风险敞口。
关注我,下一篇盘面速读不错过。
ETH财库求破质押低收益,Binance热钱包遭入侵
以太坊生态近期呈现出一种“防御与进取并存”的复杂局面。一方面,机构级资金正在重新审视其资产配置策略,试图突破单纯质押的低收益瓶颈;另一方面,头部交易所的安全防线遭遇实质性冲击,暴露出内部权限管理的深层隐患。与此同时,DeFi 基础设施的迭代与监管环境的微妙变化,共同构成了当前市场的关键叙事背景。
关于 ETH 财库(Treasury)的策略转型,Kairos Research 与 Golem Foundation 联合发布的最新报告揭示了行业内部的真实痛点。报告指出,对于持有大量以太坊的机构而言,基础质押虽然被视为底层收益来源,但其回报率已难以满足组织对整体资产增值的要求。受访者普遍反映,仅靠质押产生的收益不足以覆盖运营及机会成本,因此他们开始探索更复杂的收益增强手段。数据显示,当 ETH 被用于借贷或流动性提供时,边际收益依然偏低,吸引力有限。相比之下,提供首损保障(First Loss Protection)和备兑看涨期权(Covered Call)策略能带来显著更高的收益率。然而,这种高收益并非无代价,它伴随着额外的市场风险与流动性风险。报告特别强调,财库策略的制定不能仅看以 ETH 计价的相对回报,必须同时考量组织需要承担的美元成本结构。更关键的阻碍在于治理层面,受访者明确表示,内部治理流程是扩大非质押资产部署的主要障碍,这反映出机构在追求收益与合规、风控之间的艰难平衡。
安全领域的警报声则来自 Binance。该交易所披露了一起针对热钱包签名系统的多阶段入侵事件,细节令人咋舌。攻击者并非通过简单的私钥窃取,而是利用了受感染的设备和内部访问权限,实施了更为隐蔽的攻击。具体路径包括:攻击者利用不同工程师的凭证以及一个部署令牌,成功部署了容器并运行恶意脚本。这一权限突破使得攻击者能够绕过 Binance 正常的提现流程,直接通过内部签名服务提交恶意交易。更令人担忧的是,攻击者还利用了 EIP-7702 标准创建授权,使智能合约获得了转移资产的权限,这标志着攻击手段已从传统的钱包层面深入到了协议交互层面。Binance 随后表示,已清除了相关恶意授权,重建了受影响的系统,并更换了所有遭入侵的设备。这一事件再次警示市场,即便在拥有顶级安全团队的头部交易所,内部权限的垂直隔离与签名流程的原子性验证仍是亟待补强的短板。
在 DeFi 基础设施层面,Aave 的 V4 版本在 Ethereum、Base 和 Avalanche 网络上引入了抵押品互换功能。这一更新允许借款人在无需还款或退出现有头寸的情况下,直接更换抵押资产。这一机制极大地提升了资金利用效率,降低了因市场波动导致的清算风险,同时也丰富了机构在链上管理多币种敞口的工具集。与此同时,Vitalik Buterin 在 Devcon 8 的开幕演讲中,将焦点集中在隐私、AI 与安全三大议题上,暗示以太坊未来的技术演进将更加注重用户数据的保护以及应对人工智能带来的新安全挑战。此外,CFTC 批准股票永续合约交易的消息,也显示出监管层对衍生品市场创新的有限度接纳,尽管这主要影响股票板块,但其背后的监管逻辑对加密衍生品市场亦有参照意义。
当前市场需要关注的核心矛盾在于:机构对更高收益的渴求与现有工具风险收益比的错配,以及中心化机构安全漏洞对链上信任体系的潜在侵蚀。ETH 财库的多元化策略若能在治理层面突破障碍,可能会引发新一轮的资金从传统质押向复杂衍生品策略的迁移,但这需要更透明的风险定价机制。而 Binance 事件则提醒投资者,在评估交易所风险时,不能仅关注冷钱包储备比例,更应关注其热钱包签名流程的抗渗透能力。对于普通用户而言,Aave 的抵押品互换功能提供了更好的风险管理工具,而 Vitalik 对隐私与 AI 的强调,则预示着未来以太坊生态在技术底层将进一步强化对去中心化身份和智能合约安全的保护。在监管与技术创新的夹缝中,市场参与者需更加审慎地评估每一笔链上操作背后的权限逻辑与风险敞口。
关注我,下一篇盘面速读不错过。
以太坊生态近期呈现出一种“防御与进取并存”的复杂局面。一方面,机构级资金正在重新审视其资产配置策略,试图突破单纯质押的低收益瓶颈;另一方面,头部交易所的安全防线遭遇实质性冲击,暴露出内部权限管理的深层隐患。与此同时,DeFi 基础设施的迭代与监管环境的微妙变化,共同构成了当前市场的关键叙事背景。
关于 ETH 财库(Treasury)的策略转型,Kairos Research 与 Golem Foundation 联合发布的最新报告揭示了行业内部的真实痛点。报告指出,对于持有大量以太坊的机构而言,基础质押虽然被视为底层收益来源,但其回报率已难以满足组织对整体资产增值的要求。受访者普遍反映,仅靠质押产生的收益不足以覆盖运营及机会成本,因此他们开始探索更复杂的收益增强手段。数据显示,当 ETH 被用于借贷或流动性提供时,边际收益依然偏低,吸引力有限。相比之下,提供首损保障(First Loss Protection)和备兑看涨期权(Covered Call)策略能带来显著更高的收益率。然而,这种高收益并非无代价,它伴随着额外的市场风险与流动性风险。报告特别强调,财库策略的制定不能仅看以 ETH 计价的相对回报,必须同时考量组织需要承担的美元成本结构。更关键的阻碍在于治理层面,受访者明确表示,内部治理流程是扩大非质押资产部署的主要障碍,这反映出机构在追求收益与合规、风控之间的艰难平衡。
安全领域的警报声则来自 Binance。该交易所披露了一起针对热钱包签名系统的多阶段入侵事件,细节令人咋舌。攻击者并非通过简单的私钥窃取,而是利用了受感染的设备和内部访问权限,实施了更为隐蔽的攻击。具体路径包括:攻击者利用不同工程师的凭证以及一个部署令牌,成功部署了容器并运行恶意脚本。这一权限突破使得攻击者能够绕过 Binance 正常的提现流程,直接通过内部签名服务提交恶意交易。更令人担忧的是,攻击者还利用了 EIP-7702 标准创建授权,使智能合约获得了转移资产的权限,这标志着攻击手段已从传统的钱包层面深入到了协议交互层面。Binance 随后表示,已清除了相关恶意授权,重建了受影响的系统,并更换了所有遭入侵的设备。这一事件再次警示市场,即便在拥有顶级安全团队的头部交易所,内部权限的垂直隔离与签名流程的原子性验证仍是亟待补强的短板。
在 DeFi 基础设施层面,Aave 的 V4 版本在 Ethereum、Base 和 Avalanche 网络上引入了抵押品互换功能。这一更新允许借款人在无需还款或退出现有头寸的情况下,直接更换抵押资产。这一机制极大地提升了资金利用效率,降低了因市场波动导致的清算风险,同时也丰富了机构在链上管理多币种敞口的工具集。与此同时,Vitalik Buterin 在 Devcon 8 的开幕演讲中,将焦点集中在隐私、AI 与安全三大议题上,暗示以太坊未来的技术演进将更加注重用户数据的保护以及应对人工智能带来的新安全挑战。此外,CFTC 批准股票永续合约交易的消息,也显示出监管层对衍生品市场创新的有限度接纳,尽管这主要影响股票板块,但其背后的监管逻辑对加密衍生品市场亦有参照意义。
当前市场需要关注的核心矛盾在于:机构对更高收益的渴求与现有工具风险收益比的错配,以及中心化机构安全漏洞对链上信任体系的潜在侵蚀。ETH 财库的多元化策略若能在治理层面突破障碍,可能会引发新一轮的资金从传统质押向复杂衍生品策略的迁移,但这需要更透明的风险定价机制。而 Binance 事件则提醒投资者,在评估交易所风险时,不能仅关注冷钱包储备比例,更应关注其热钱包签名流程的抗渗透能力。对于普通用户而言,Aave 的抵押品互换功能提供了更好的风险管理工具,而 Vitalik 对隐私与 AI 的强调,则预示着未来以太坊生态在技术底层将进一步强化对去中心化身份和智能合约安全的保护。在监管与技术创新的夹缝中,市场参与者需更加审慎地评估每一笔链上操作背后的权限逻辑与风险敞口。
关注我,下一篇盘面速读不错过。
1
249
·
--
Topik pemilu paruh waktu masih ramai dibahas, sementara aset-aset kripto utama di pasar sudah lebih dulu bergerak pada siang hari.
BTC masih berkisar di sekitar +2,5%, sedangkan ETH bergerak lebih kuat, sekitar +4%. Namun, Indeks Fear & Greed turun ke angka 37, masuk zona takut—berbeda dari kondisi pagi tadi.
Sepertinya pasar sedang mencerna kenaikan yang sudah terjadi, bukan bergerak liar tanpa arah. Kita lihat saja apakah volume malam ini bisa terus mendukung.
{spot}(BTCUSDT)
Topik pemilu paruh waktu masih ramai dibahas, sementara aset-aset kripto utama di pasar sudah lebih dulu bergerak pada siang hari.
BTC masih berkisar di sekitar +2,5%, sedangkan ETH bergerak lebih kuat, sekitar +4%. Namun, Indeks Fear & Greed turun ke angka 37, masuk zona takut—berbeda dari kondisi pagi tadi.
Sepertinya pasar sedang mencerna kenaikan yang sudah terjadi, bukan bergerak liar tanpa arah. Kita lihat saja apakah volume malam ini bisa terus mendukung.
BTC masih berkisar di sekitar +2,5%, sedangkan ETH bergerak lebih kuat, sekitar +4%. Namun, Indeks Fear & Greed turun ke angka 37, masuk zona takut—berbeda dari kondisi pagi tadi.
Sepertinya pasar sedang mencerna kenaikan yang sudah terjadi, bukan bergerak liar tanpa arah. Kita lihat saja apakah volume malam ini bisa terus mendukung.
236
·
--
Artikel
Hammak Berpidato Larut Malam: Waspadai Perbedaan Pilihan Kata The Fed di Tengah Sinyal Rendah dan Kebisingan TinggiDengan tidak adanya rilis data ekonomi penting, kalender makro malam ini menunjukkan karakteristik khas “sinyal rendah, kebisingan tinggi”. Bagi pedagang aset berisiko, ini bukan waktu yang tepat untuk mengambil posisi besar dan berspekulasi, melainkan saat untuk mengkalibrasi ulang sensitivitas terhadap faktor makro. Sepintas, agenda malam ini hanya terdiri atas pidato rutin dua presiden Federal Reserve regional serta pernyataan dari pejabat tinggi Bank of Canada. Namun, di tengah pengetatan likuiditas dolar AS secara marginal dan meningkatnya perbedaan pandangan pasar mengenai arah kebijakan The Fed, sedikit saja perbedaan pilihan kata dari anggota FOMC yang memiliki hak suara maupun yang tidak, bisa diperbesar oleh perdagangan algoritmik menjadi guncangan langsung pada indeks dolar AS. Dampaknya kemudian merambat ke kurva harga Bitcoin dan Ethereum melalui mekanisme nilai tukar. Kita perlu memahami dengan jernih bahwa ketika tidak ada data penting seperti CPI dan laporan ketenagakerjaan nonpertanian, atau pernyataan langsung dari Ketua The Fed Powell, pidato para presiden Federal Reserve regional sering dipandang pasar sebagai “kebisingan”. Namun, begitu ada pandangan yang tidak sejalan dengan konsensus tentang persistensi inflasi atau ketahanan pasar tenaga kerja, kebisingan itu bisa seketika berubah menjadi tekanan yang berkelanjutan. Bagi ekosistem Ethereum, ketidakpastian makro ini secara langsung menekan selera risiko terhadap aliran dana institusional melalui ETF. Stablecoin berfungsi sebagai jangkar likuiditas on-chain, dan nilainya terikat erat dengan kredibilitas dolar AS. Keraguan terhadap independensi kebijakan dolar atau munculnya sinyal hawkish akan terlebih dahulu memengaruhi premi stablecoin, lalu merambat ke nilai agunan ETH melalui pasar pinjaman DeFi. Karena itu, fokus analisis malam ini bukanlah apakah mereka menyampaikan sesuatu yang “baru”, melainkan apakah pernyataan mereka menyimpang dari ekspektasi “pendaratan lunak” yang saat ini telah diperhitungkan pasar. Besarnya penyimpangan tersebut akan menentukan berapa lama ETH mampu bertahan di atas level support penting.
Hammak Berpidato Larut Malam: Waspadai Perbedaan Pilihan Kata The Fed di Tengah Sinyal Rendah dan Kebisingan Tinggi
Dengan tidak adanya rilis data ekonomi penting, kalender makro malam ini menunjukkan karakteristik khas “sinyal rendah, kebisingan tinggi”. Bagi pedagang aset berisiko, ini bukan waktu yang tepat untuk mengambil posisi besar dan berspekulasi, melainkan saat untuk mengkalibrasi ulang sensitivitas terhadap faktor makro. Sepintas, agenda malam ini hanya terdiri atas pidato rutin dua presiden Federal Reserve regional serta pernyataan dari pejabat tinggi Bank of Canada. Namun, di tengah pengetatan likuiditas dolar AS secara marginal dan meningkatnya perbedaan pandangan pasar mengenai arah kebijakan The Fed, sedikit saja perbedaan pilihan kata dari anggota FOMC yang memiliki hak suara maupun yang tidak, bisa diperbesar oleh perdagangan algoritmik menjadi guncangan langsung pada indeks dolar AS. Dampaknya kemudian merambat ke kurva harga Bitcoin dan Ethereum melalui mekanisme nilai tukar. Kita perlu memahami dengan jernih bahwa ketika tidak ada data penting seperti CPI dan laporan ketenagakerjaan nonpertanian, atau pernyataan langsung dari Ketua The Fed Powell, pidato para presiden Federal Reserve regional sering dipandang pasar sebagai “kebisingan”. Namun, begitu ada pandangan yang tidak sejalan dengan konsensus tentang persistensi inflasi atau ketahanan pasar tenaga kerja, kebisingan itu bisa seketika berubah menjadi tekanan yang berkelanjutan. Bagi ekosistem Ethereum, ketidakpastian makro ini secara langsung menekan selera risiko terhadap aliran dana institusional melalui ETF. Stablecoin berfungsi sebagai jangkar likuiditas on-chain, dan nilainya terikat erat dengan kredibilitas dolar AS. Keraguan terhadap independensi kebijakan dolar atau munculnya sinyal hawkish akan terlebih dahulu memengaruhi premi stablecoin, lalu merambat ke nilai agunan ETH melalui pasar pinjaman DeFi. Karena itu, fokus analisis malam ini bukanlah apakah mereka menyampaikan sesuatu yang “baru”, melainkan apakah pernyataan mereka menyimpang dari ekspektasi “pendaratan lunak” yang saat ini telah diperhitungkan pasar. Besarnya penyimpangan tersebut akan menentukan berapa lama ETH mampu bertahan di atas level support penting.
166
·
--
Binance Dibobol dan Kehilangan Miliaran: Mengapa Penangguhan Penarikan Tidak Langsung Menghentikan Kerugian
Pada malam 29 Oktober, Binance, bursa mata uang kripto terbesar di dunia, mengalami insiden keamanan berskala belum pernah terjadi sebelumnya. Insiden ini bukan sekadar peretasan biasa, melainkan serangan kompleks yang berlangsung selama berbulan-bulan dan melibatkan rantai pasok internal serta pengelolaan hak akses. Dengan menggunakan rekayasa sosial yang dirancang secara cermat, para penyerang secara bertahap menyusup ke sistem internal Binance dan akhirnya mencapai layanan penandatanganan dompet panas inti. Insiden ini tidak hanya menyebabkan hilangnya aset senilai miliaran dolar, tetapi juga mengungkap prinsip mendasar yang kerap luput dari perhatian dalam infrastruktur blockchain modern: di dunia on-chain yang terdesentralisasi, perintah “jeda” dari platform tidak sama dengan pencabutan hak akses secara langsung di blockchain.
Menurut laporan investigasi awal yang dirilis Binance pada 3 November, kronologi serangan ini jauh lebih panjang daripada perkiraan awal publik. Sejak Juni, seorang teknisi yang bertanggung jawab atas operasional dompet mengunduh program instalasi Homebrew yang telah dimodifikasi saat memasang alat pemrograman AI. Akibatnya, perangkatnya disusupi kode berbahaya. Meski tim keamanan kemudian mengganti perangkat dan merotasi kredensial, para penyerang sudah memperoleh informasi jabatan karyawan tersebut dan rekan-rekannya. Pada September, komputer kerja seorang teknisi perangkat lunak lain diambil alih dari jarak jauh setelah ia menjadi sasaran serangan phishing yang menyamar sebagai proses rekrutmen. Memasuki Oktober, para penyerang memanfaatkan komputer yang telah dikendalikan dan alat AI internal untuk memperluas kendali mereka, lalu mencuri kredensial penerapan kontainer milik staf operasional dompet. Akhirnya, sekitar pukul 20.05 UTC pada 29 Oktober, para penyerang menggunakan kredensial tersebut untuk menerapkan kontainer, mengakses layanan penandatanganan dompet internal tanpa izin, dan memulai serangkaian transfer bernilai besar. Pelacakan on-chain oleh lembaga keamanan independen TRM Labs menunjukkan bahwa aset keluar dari dompet Binance di sepuluh blockchain dalam waktu sekitar dua puluh menit. Nilai aset yang terdampak diperkirakan sekitar 6,34 miliar dolar AS. Saat ini, Binance telah membekukan atau memblokir sekitar 2,85 miliar dolar AS dan berjanji menanggung sendiri kerugian finansial tersebut, dengan menyediakan dana cadangan untuk melindungi kepentingan pengguna.
Detail yang paling penting dari sisi teknis dalam insiden ini adalah alasan aset masih bisa terus mengalir keluar setelah platform menangguhkan layanan penarikan. Menurut pemahaman konvensional, bursa cukup menutup jalur penarikan untuk menghentikan arus keluar dana. Namun, serangan ini memanfaatkan karakteristik mekanisme EIP-7702 Ethereum. Mekanisme ini memungkinkan akun biasa menentukan kode kontrak pintar untuk menjalankan tindakan dengan menandatangani otorisasi. Melalui layanan penandatanganan yang disalahgunakan, para penyerang membuat delegasi berbahaya di blockchain sehingga kontrak pintar yang mereka kendalikan memperoleh sebagian hak untuk menjalankan tindakan terhadap dompet panas. Begitu otorisasi ini tercatat di blockchain, keberadaannya terlepas dari layanan terpusat platform. Bahkan setelah Binance menutup akses penarikan di situs web, otorisasi on-chain yang sudah berlaku tetap aktif. Para penyerang dapat langsung menggunakan hak tersebut untuk mengirim transaksi tanpa perlu persetujuan platform. Selain itu, karena dompet panas terkait menggunakan teknologi komputasi multipihak (MPC), penandatanganan harus dilakukan melalui koordinasi beberapa pihak dan tidak ada satu kunci privat yang dapat dicabut haknya secara darurat. Akibatnya, tim harus mengembangkan prosedur pencabutan khusus, yang menghabiskan waktu penting. Binance baru mengirim otorisasi baru dari dompet panas pada pukul 00.10 UTC tanggal 30 Oktober untuk menghapus kode delegasi berbahaya, sementara transfer tanpa izin terakhir tercatat di blockchain pada pukul 23.56 UTC tanggal 29 Oktober. Selisih waktu ini menunjukkan bahwa “menghentikan permintaan baru” dan “mencabut otorisasi yang sudah ada” adalah dua tindakan rekayasa yang sama sekali berbeda. Yang pertama adalah tombol di tingkat layanan, sedangkan yang kedua adalah perubahan status di blockchain.
Dari sudut pandang manajemen risiko, insiden ini menggoyahkan anggapan lama bahwa “selama kunci privat tidak bocor, aset aman”. Para penyerang tidak mencuri kunci privat secara utuh, tetapi memanfaatkan kemampuan sistem untuk menandatangani transaksi sehingga layanan internal “menandatangani” transaksi yang tidak disetujui. Ini menunjukkan bahwa batas keamanan aset digital kini tidak lagi hanya mencakup penyimpanan kunci, tetapi juga kendali dinamis atas pengelolaan hak akses. Dalam pernyataannya pada 31 Oktober, FBI mengaitkan pencurian ini dengan aktivitas TraderTraitor yang berhubungan dengan Korea Utara. Hal ini semakin menegaskan kemampuan metode serangan tingkat negara untuk menembus sistem pertahanan keamanan tradisional. Bagi industri, kasus Binance memberikan pelajaran yang pahit tetapi penting: seiring penerapan teknologi baru seperti MPC dan alat AI untuk meningkatkan efisiensi, logika dasar respons darurat juga harus ditinjau ulang. Tim rekayasa tidak boleh hanya mengandalkan satu cara, yaitu “menutup layanan”, tetapi perlu membangun jalur pencabutan hak akses darurat yang terpisah dari alur bisnis normal dan telah diuji sebelumnya. Selain itu, sistem penandatanganan harus membedakan secara tegas antara permintaan transfer biasa dan permintaan otorisasi yang mengubah hak eksekusi akun, karena begitu permintaan jenis kedua berlaku, dampaknya akan terus berlanjut dan sulit dibatalkan seketika. Insiden ini memang sudah berhasil dibatasi untuk sementara, tetapi persoalan rekayasa yang ditinggalkannya—bagaimana menerapkan rem darurat ala sistem terpusat pada blockchain yang terdesentralisasi—tetap menjadi tantangan yang harus dihadapi dan diselesaikan oleh semua penyedia infrastruktur kripto.
Ikuti saya agar tidak ketinggalan ringkasan pergerakan pasar berikutnya.
Binance Dibobol dan Kehilangan Miliaran: Mengapa Penangguhan Penarikan Tidak Langsung Menghentikan Kerugian
Pada malam 29 Oktober, Binance, bursa mata uang kripto terbesar di dunia, mengalami insiden keamanan berskala belum pernah terjadi sebelumnya. Insiden ini bukan sekadar peretasan biasa, melainkan serangan kompleks yang berlangsung selama berbulan-bulan dan melibatkan rantai pasok internal serta pengelolaan hak akses. Dengan menggunakan rekayasa sosial yang dirancang secara cermat, para penyerang secara bertahap menyusup ke sistem internal Binance dan akhirnya mencapai layanan penandatanganan dompet panas inti. Insiden ini tidak hanya menyebabkan hilangnya aset senilai miliaran dolar, tetapi juga mengungkap prinsip mendasar yang kerap luput dari perhatian dalam infrastruktur blockchain modern: di dunia on-chain yang terdesentralisasi, perintah “jeda” dari platform tidak sama dengan pencabutan hak akses secara langsung di blockchain.
Menurut laporan investigasi awal yang dirilis Binance pada 3 November, kronologi serangan ini jauh lebih panjang daripada perkiraan awal publik. Sejak Juni, seorang teknisi yang bertanggung jawab atas operasional dompet mengunduh program instalasi Homebrew yang telah dimodifikasi saat memasang alat pemrograman AI. Akibatnya, perangkatnya disusupi kode berbahaya. Meski tim keamanan kemudian mengganti perangkat dan merotasi kredensial, para penyerang sudah memperoleh informasi jabatan karyawan tersebut dan rekan-rekannya. Pada September, komputer kerja seorang teknisi perangkat lunak lain diambil alih dari jarak jauh setelah ia menjadi sasaran serangan phishing yang menyamar sebagai proses rekrutmen. Memasuki Oktober, para penyerang memanfaatkan komputer yang telah dikendalikan dan alat AI internal untuk memperluas kendali mereka, lalu mencuri kredensial penerapan kontainer milik staf operasional dompet. Akhirnya, sekitar pukul 20.05 UTC pada 29 Oktober, para penyerang menggunakan kredensial tersebut untuk menerapkan kontainer, mengakses layanan penandatanganan dompet internal tanpa izin, dan memulai serangkaian transfer bernilai besar. Pelacakan on-chain oleh lembaga keamanan independen TRM Labs menunjukkan bahwa aset keluar dari dompet Binance di sepuluh blockchain dalam waktu sekitar dua puluh menit. Nilai aset yang terdampak diperkirakan sekitar 6,34 miliar dolar AS. Saat ini, Binance telah membekukan atau memblokir sekitar 2,85 miliar dolar AS dan berjanji menanggung sendiri kerugian finansial tersebut, dengan menyediakan dana cadangan untuk melindungi kepentingan pengguna.
Detail yang paling penting dari sisi teknis dalam insiden ini adalah alasan aset masih bisa terus mengalir keluar setelah platform menangguhkan layanan penarikan. Menurut pemahaman konvensional, bursa cukup menutup jalur penarikan untuk menghentikan arus keluar dana. Namun, serangan ini memanfaatkan karakteristik mekanisme EIP-7702 Ethereum. Mekanisme ini memungkinkan akun biasa menentukan kode kontrak pintar untuk menjalankan tindakan dengan menandatangani otorisasi. Melalui layanan penandatanganan yang disalahgunakan, para penyerang membuat delegasi berbahaya di blockchain sehingga kontrak pintar yang mereka kendalikan memperoleh sebagian hak untuk menjalankan tindakan terhadap dompet panas. Begitu otorisasi ini tercatat di blockchain, keberadaannya terlepas dari layanan terpusat platform. Bahkan setelah Binance menutup akses penarikan di situs web, otorisasi on-chain yang sudah berlaku tetap aktif. Para penyerang dapat langsung menggunakan hak tersebut untuk mengirim transaksi tanpa perlu persetujuan platform. Selain itu, karena dompet panas terkait menggunakan teknologi komputasi multipihak (MPC), penandatanganan harus dilakukan melalui koordinasi beberapa pihak dan tidak ada satu kunci privat yang dapat dicabut haknya secara darurat. Akibatnya, tim harus mengembangkan prosedur pencabutan khusus, yang menghabiskan waktu penting. Binance baru mengirim otorisasi baru dari dompet panas pada pukul 00.10 UTC tanggal 30 Oktober untuk menghapus kode delegasi berbahaya, sementara transfer tanpa izin terakhir tercatat di blockchain pada pukul 23.56 UTC tanggal 29 Oktober. Selisih waktu ini menunjukkan bahwa “menghentikan permintaan baru” dan “mencabut otorisasi yang sudah ada” adalah dua tindakan rekayasa yang sama sekali berbeda. Yang pertama adalah tombol di tingkat layanan, sedangkan yang kedua adalah perubahan status di blockchain.
Dari sudut pandang manajemen risiko, insiden ini menggoyahkan anggapan lama bahwa “selama kunci privat tidak bocor, aset aman”. Para penyerang tidak mencuri kunci privat secara utuh, tetapi memanfaatkan kemampuan sistem untuk menandatangani transaksi sehingga layanan internal “menandatangani” transaksi yang tidak disetujui. Ini menunjukkan bahwa batas keamanan aset digital kini tidak lagi hanya mencakup penyimpanan kunci, tetapi juga kendali dinamis atas pengelolaan hak akses. Dalam pernyataannya pada 31 Oktober, FBI mengaitkan pencurian ini dengan aktivitas TraderTraitor yang berhubungan dengan Korea Utara. Hal ini semakin menegaskan kemampuan metode serangan tingkat negara untuk menembus sistem pertahanan keamanan tradisional. Bagi industri, kasus Binance memberikan pelajaran yang pahit tetapi penting: seiring penerapan teknologi baru seperti MPC dan alat AI untuk meningkatkan efisiensi, logika dasar respons darurat juga harus ditinjau ulang. Tim rekayasa tidak boleh hanya mengandalkan satu cara, yaitu “menutup layanan”, tetapi perlu membangun jalur pencabutan hak akses darurat yang terpisah dari alur bisnis normal dan telah diuji sebelumnya. Selain itu, sistem penandatanganan harus membedakan secara tegas antara permintaan transfer biasa dan permintaan otorisasi yang mengubah hak eksekusi akun, karena begitu permintaan jenis kedua berlaku, dampaknya akan terus berlanjut dan sulit dibatalkan seketika. Insiden ini memang sudah berhasil dibatasi untuk sementara, tetapi persoalan rekayasa yang ditinggalkannya—bagaimana menerapkan rem darurat ala sistem terpusat pada blockchain yang terdesentralisasi—tetap menjadi tantangan yang harus dihadapi dan diselesaikan oleh semua penyedia infrastruktur kripto.
Ikuti saya agar tidak ketinggalan ringkasan pergerakan pasar berikutnya.
Pada malam 29 Oktober, Binance, bursa mata uang kripto terbesar di dunia, mengalami insiden keamanan berskala belum pernah terjadi sebelumnya. Insiden ini bukan sekadar peretasan biasa, melainkan serangan kompleks yang berlangsung selama berbulan-bulan dan melibatkan rantai pasok internal serta pengelolaan hak akses. Dengan menggunakan rekayasa sosial yang dirancang secara cermat, para penyerang secara bertahap menyusup ke sistem internal Binance dan akhirnya mencapai layanan penandatanganan dompet panas inti. Insiden ini tidak hanya menyebabkan hilangnya aset senilai miliaran dolar, tetapi juga mengungkap prinsip mendasar yang kerap luput dari perhatian dalam infrastruktur blockchain modern: di dunia on-chain yang terdesentralisasi, perintah “jeda” dari platform tidak sama dengan pencabutan hak akses secara langsung di blockchain.
Menurut laporan investigasi awal yang dirilis Binance pada 3 November, kronologi serangan ini jauh lebih panjang daripada perkiraan awal publik. Sejak Juni, seorang teknisi yang bertanggung jawab atas operasional dompet mengunduh program instalasi Homebrew yang telah dimodifikasi saat memasang alat pemrograman AI. Akibatnya, perangkatnya disusupi kode berbahaya. Meski tim keamanan kemudian mengganti perangkat dan merotasi kredensial, para penyerang sudah memperoleh informasi jabatan karyawan tersebut dan rekan-rekannya. Pada September, komputer kerja seorang teknisi perangkat lunak lain diambil alih dari jarak jauh setelah ia menjadi sasaran serangan phishing yang menyamar sebagai proses rekrutmen. Memasuki Oktober, para penyerang memanfaatkan komputer yang telah dikendalikan dan alat AI internal untuk memperluas kendali mereka, lalu mencuri kredensial penerapan kontainer milik staf operasional dompet. Akhirnya, sekitar pukul 20.05 UTC pada 29 Oktober, para penyerang menggunakan kredensial tersebut untuk menerapkan kontainer, mengakses layanan penandatanganan dompet internal tanpa izin, dan memulai serangkaian transfer bernilai besar. Pelacakan on-chain oleh lembaga keamanan independen TRM Labs menunjukkan bahwa aset keluar dari dompet Binance di sepuluh blockchain dalam waktu sekitar dua puluh menit. Nilai aset yang terdampak diperkirakan sekitar 6,34 miliar dolar AS. Saat ini, Binance telah membekukan atau memblokir sekitar 2,85 miliar dolar AS dan berjanji menanggung sendiri kerugian finansial tersebut, dengan menyediakan dana cadangan untuk melindungi kepentingan pengguna.
Detail yang paling penting dari sisi teknis dalam insiden ini adalah alasan aset masih bisa terus mengalir keluar setelah platform menangguhkan layanan penarikan. Menurut pemahaman konvensional, bursa cukup menutup jalur penarikan untuk menghentikan arus keluar dana. Namun, serangan ini memanfaatkan karakteristik mekanisme EIP-7702 Ethereum. Mekanisme ini memungkinkan akun biasa menentukan kode kontrak pintar untuk menjalankan tindakan dengan menandatangani otorisasi. Melalui layanan penandatanganan yang disalahgunakan, para penyerang membuat delegasi berbahaya di blockchain sehingga kontrak pintar yang mereka kendalikan memperoleh sebagian hak untuk menjalankan tindakan terhadap dompet panas. Begitu otorisasi ini tercatat di blockchain, keberadaannya terlepas dari layanan terpusat platform. Bahkan setelah Binance menutup akses penarikan di situs web, otorisasi on-chain yang sudah berlaku tetap aktif. Para penyerang dapat langsung menggunakan hak tersebut untuk mengirim transaksi tanpa perlu persetujuan platform. Selain itu, karena dompet panas terkait menggunakan teknologi komputasi multipihak (MPC), penandatanganan harus dilakukan melalui koordinasi beberapa pihak dan tidak ada satu kunci privat yang dapat dicabut haknya secara darurat. Akibatnya, tim harus mengembangkan prosedur pencabutan khusus, yang menghabiskan waktu penting. Binance baru mengirim otorisasi baru dari dompet panas pada pukul 00.10 UTC tanggal 30 Oktober untuk menghapus kode delegasi berbahaya, sementara transfer tanpa izin terakhir tercatat di blockchain pada pukul 23.56 UTC tanggal 29 Oktober. Selisih waktu ini menunjukkan bahwa “menghentikan permintaan baru” dan “mencabut otorisasi yang sudah ada” adalah dua tindakan rekayasa yang sama sekali berbeda. Yang pertama adalah tombol di tingkat layanan, sedangkan yang kedua adalah perubahan status di blockchain.
Dari sudut pandang manajemen risiko, insiden ini menggoyahkan anggapan lama bahwa “selama kunci privat tidak bocor, aset aman”. Para penyerang tidak mencuri kunci privat secara utuh, tetapi memanfaatkan kemampuan sistem untuk menandatangani transaksi sehingga layanan internal “menandatangani” transaksi yang tidak disetujui. Ini menunjukkan bahwa batas keamanan aset digital kini tidak lagi hanya mencakup penyimpanan kunci, tetapi juga kendali dinamis atas pengelolaan hak akses. Dalam pernyataannya pada 31 Oktober, FBI mengaitkan pencurian ini dengan aktivitas TraderTraitor yang berhubungan dengan Korea Utara. Hal ini semakin menegaskan kemampuan metode serangan tingkat negara untuk menembus sistem pertahanan keamanan tradisional. Bagi industri, kasus Binance memberikan pelajaran yang pahit tetapi penting: seiring penerapan teknologi baru seperti MPC dan alat AI untuk meningkatkan efisiensi, logika dasar respons darurat juga harus ditinjau ulang. Tim rekayasa tidak boleh hanya mengandalkan satu cara, yaitu “menutup layanan”, tetapi perlu membangun jalur pencabutan hak akses darurat yang terpisah dari alur bisnis normal dan telah diuji sebelumnya. Selain itu, sistem penandatanganan harus membedakan secara tegas antara permintaan transfer biasa dan permintaan otorisasi yang mengubah hak eksekusi akun, karena begitu permintaan jenis kedua berlaku, dampaknya akan terus berlanjut dan sulit dibatalkan seketika. Insiden ini memang sudah berhasil dibatasi untuk sementara, tetapi persoalan rekayasa yang ditinggalkannya—bagaimana menerapkan rem darurat ala sistem terpusat pada blockchain yang terdesentralisasi—tetap menjadi tantangan yang harus dihadapi dan diselesaikan oleh semua penyedia infrastruktur kripto.
Ikuti saya agar tidak ketinggalan ringkasan pergerakan pasar berikutnya.
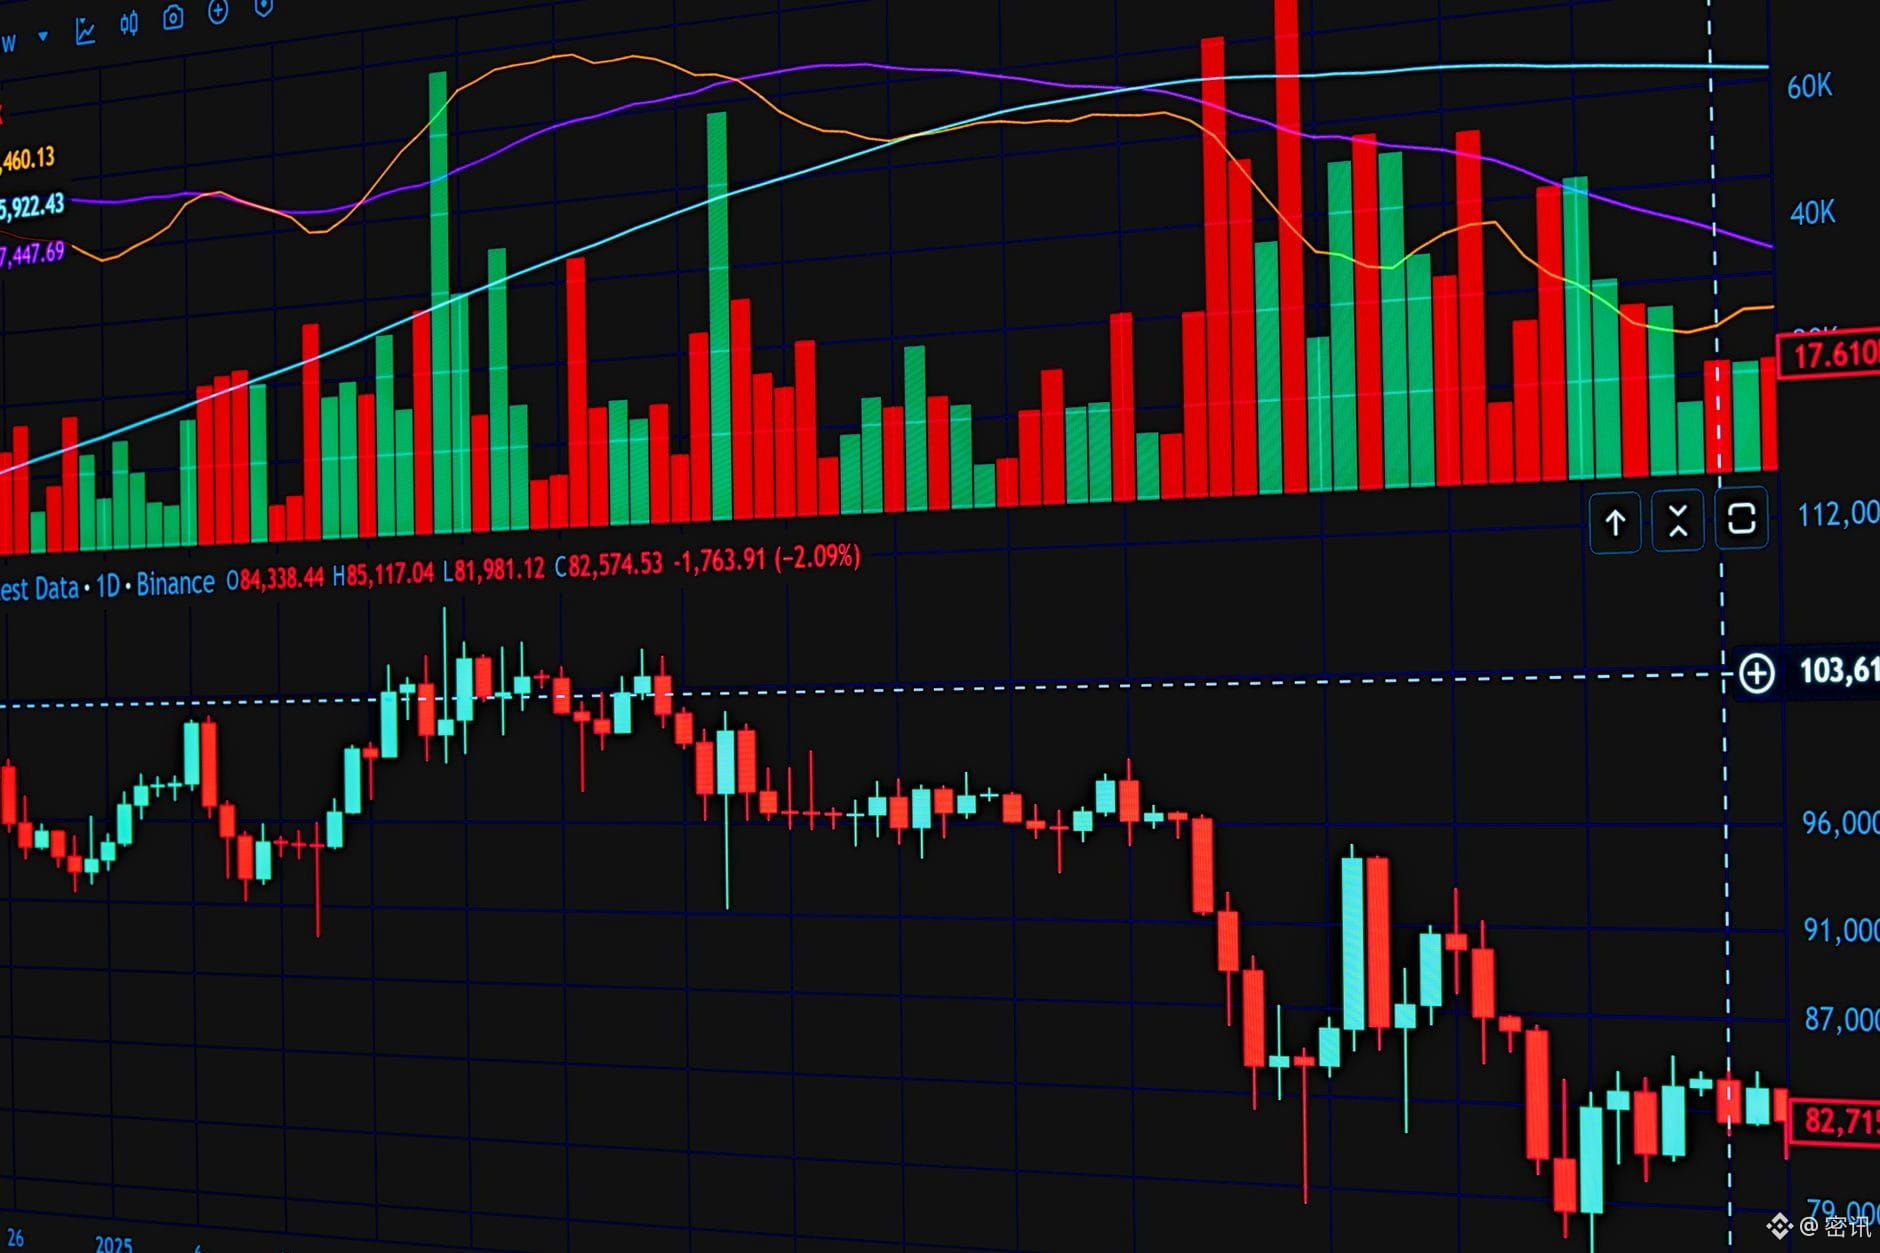
148
·
--
Pengamatan sesi pagi | SOL juga ramai dibicarakan, bergerak bersama aset-aset utama, dengan fluktuasi yang tidak terlalu besar.
Sekadar mengobrol sebentar sambil memantau pasar, bukan ajakan untuk membeli atau menjual.
{spot}(SOLUSDT)
Pengamatan sesi pagi | SOL juga ramai dibicarakan, bergerak bersama aset-aset utama, dengan fluktuasi yang tidak terlalu besar.
Sekadar mengobrol sebentar sambil memantau pasar, bukan ajakan untuk membeli atau menjual.
Sekadar mengobrol sebentar sambil memantau pasar, bukan ajakan untuk membeli atau menjual.
158
·
--
Hammack dari Fed Cleveland akan berbicara malam ini; pasar kripto mencermati logika penetapan harga suku bunga
Jendela likuiditas makro malam ini tampak tenang, tetapi sebenarnya menyimpan gejolak di baliknya. Bagi pasar kripto, serangkaian pernyataan pejabat Federal Reserve sering kali lebih berdampak daripada satu data ekonomi saja, karena secara langsung membentuk kembali logika trader dalam menetapkan harga jalur suku bunga bebas risiko. Pasar saat ini berada di titik keseimbangan yang rapuh: inflasi yang persisten dan perubahan marginal ekonomi saling tarik-menarik, membuat ekspektasi penurunan suku bunga terus berayun. Dalam situasi ini, setiap pernyataan dari internal Fed—terutama dari pejabat yang memiliki hak suara atau akan segera mendapatkannya—akan ditafsirkan pasar secara berlebihan, bahkan ketika perbedaan pilihan katanya hanya sedikit. Kita tidak perlu terlalu berspekulasi tentang maksud spesifik mereka. Cukup perhatikan bagaimana pernyataan tersebut mengisi kekosongan dalam narasi makro, serta bagaimana kekosongan itu memengaruhi logika biaya pendanaan yang mendasari keuangan terdesentralisasi (DeFi) dan bursa terpusat (CEX). Mekanisme transmisi sinyal makro ini sangat penting bagi aset bertumbuh yang sensitif terhadap likuiditas, seperti Ethereum, karena menentukan perubahan biaya peluang dalam memegang aset yang tidak menghasilkan bunga.
Dari sisi fakta, jadwal malam ini sangat padat dan terdiri atas serangkaian sumber masukan utama bagi ekspektasi likuiditas makro. Presiden Federal Reserve Bank of Cleveland, Beth Hammack, akan berbicara pada pukul 21.50. Disusul Presiden Federal Reserve Bank of Richmond, Barkin, yang akan berbicara pada pukul 22.10. Perlu dicatat, Barkin tercatat sebagai anggota FOMC dengan hak suara pada 2027. Kemudian, pada pukul 23.30, Gubernur Bank of Canada Macklem dan Wakil Gubernur Senior Rogers juga akan menyampaikan pidato. Rangkaian pernyataan ini tidak secara langsung membahas teknologi on-chain atau ekonomi token, tetapi dengan mengubah ekspektasi jalur suku bunga bebas risiko, semuanya secara tidak langsung menentukan biaya peluang dalam memegang Ethereum. Sebagai calon anggota FOMC dengan hak suara di masa depan, sikap Barkin sering dipandang sebagai indikator awal arah hawkish atau dovish di internal Fed. Sementara itu, pernyataan Hammack sebagai presiden bank sentral regional saat ini mencerminkan ketegangan antara kondisi ekonomi daerah dan sasaran kebijakan federal. Walaupun pidato Bank of Canada tidak secara langsung menentukan likuiditas dolar AS, sinyal kebijakannya kerap bergerak seirama dengan imbal hasil obligasi pemerintah AS dalam dinamika selera risiko global, sehingga turut memengaruhi valuasi aset kripto berdenominasi dolar.
Dari sudut pandang logika penetapan harga, dampak utama rangkaian pidato ini terletak pada penyesuaian ekspektasi “suku bunga riil”. Jika Hammack atau Barkin menekankan bahwa risiko inflasi masih lebih tinggi daripada risiko ketenagakerjaan, atau menyiratkan bahwa kebijakan perlu tetap restriktif untuk waktu yang lebih lama, premi tenor imbal hasil obligasi pemerintah AS akan meningkat. Bagi Ethereum, ini berarti tekanan valuasi akan membesar karena Ethereum merupakan aset yang tidak menghasilkan bunga (meskipun memberikan imbal hasil staking, daya tarik relatifnya menurun dalam lingkungan suku bunga tinggi). Pasar mungkin akan menilai ulang premi risiko Ethereum dibandingkan Bitcoin, sebab Ethereum biasanya lebih sensitif terhadap likuiditas. Hal ini terutama berlaku ketika institusi mengalokasikan dana melalui saluran seperti ETF, karena perubahan biaya pendanaan secara langsung memengaruhi minat beli. Sebaliknya, jika pidato mengungkapkan kekhawatiran atas perlambatan ekonomi atau mengisyaratkan jalur kebijakan yang lebih fleksibel, ekspektasi suku bunga riil akan turun, sehingga mendukung valuasi Ethereum dan aset berisiko bertumbuh lainnya. Namun, perlu diwaspadai bahwa dampak ini tidak bersifat linear. Jika pasar sudah sepenuhnya memperhitungkan suatu ekspektasi, harga mungkin hanya bereaksi terbatas terhadap isi pidato selama tidak ada “kejutan” yang melampaui ekspektasi. Risiko sebenarnya adalah isi pidato dapat memicu penafsiran ulang pasar atas perbedaan pendapat di internal Fed. Ketidakpastian itu sendiri akan meningkatkan volatilitas, mendorong market maker menyesuaikan kuotasi, dan selanjutnya memengaruhi spread bid-ask serta kedalaman pasar Ethereum di berbagai bursa.
Selain itu, status Barkin sebagai anggota FOMC dengan hak suara pada 2027 patut mendapat perhatian khusus. Dalam lingkungan politik dan ekonomi saat ini, pergantian generasi di internal Fed dan perbedaan gagasan kebijakan semakin menguat. Pidatonya mungkin bukan sekadar tanggapan terhadap kebijakan saat ini, tetapi juga isyarat tentang kerangka kebijakan di masa depan. Jika pernyataannya menyimpang dari konsensus arus utama saat ini, hal itu dapat mengisyaratkan potensi perbedaan pendapat di internal Fed mengenai penggunaan instrumen kebijakan moneter. Dalam kondisi pasar yang ekstrem, perbedaan tersebut dapat menyebabkan respons kebijakan terlambat atau berlebihan, sehingga memperbesar volatilitas pasar kripto. Bagi protokol pinjaman dan pasar derivatif dalam ekosistem Ethereum, ketidakpastian kebijakan semacam ini akan meningkatkan biaya lindung nilai dan mengubah peluang arbitrase berdasarkan strategi swap suku bunga atau opsi. Trader perlu mencermati pilihan kata spesifik dalam pidato terkait “bergantung pada data” (data-dependent) dan “keseimbangan risiko” (risk balance), karena kombinasi istilah-istilah ini kerap menyiratkan distribusi probabilitas Fed atas langkah berikutnya.
Fokus selanjutnya sebaiknya tertuju pada dua hal: pertama, sejauh mana isi pidato menyimpang dari ekspektasi pasar; kedua, bagaimana penyimpangan tersebut diteruskan ke kurva imbal hasil obligasi pemerintah AS dan indeks dolar. Jika pernyataan Hammack atau Barkin ditafsirkan lebih hawkish daripada perkiraan, kita perlu mengamati apakah imbal hasil obligasi pemerintah AS tenor 10 tahun menembus level resistansi penting dan apakah nilai tukar Ethereum/Bitcoin melemah secara signifikan. Ini akan menjadi sinyal langsung menyusutnya selera risiko, yang berarti dana mungkin beralih dari Ethereum ke Bitcoin atau stablecoin. Sebaliknya, jika pernyataan bernada dovish, kita perlu memperhatikan apakah Ethereum mampu bertahan di atas level support penting dan apakah data arus masuk bersih ETF institusional menunjukkan percepatan. Selain itu, meskipun bobot pidato Bank of Canada lebih rendah, perbedaan mencolok antara sikap kebijakannya dan sikap Fed dapat memicu arus arbitrase lintas pasar, yang kemudian memengaruhi besarnya kumpulan likuiditas dolar global. Bagi pemegang Ethereum jangka panjang, ini merupakan variabel latar belakang makro yang penting. Pada akhirnya, pidato malam ini tidak akan secara langsung menentukan harga Ethereum, tetapi akan membentuk arah sentimen pasar dan arus dana dalam beberapa minggu mendatang. Trader sebaiknya menyesuaikan pengelolaan posisi dan strategi lindung nilai risiko berdasarkan hal tersebut.
Ikuti saya agar tidak ketinggalan ringkasan pasar berikutnya.
Hammack dari Fed Cleveland akan berbicara malam ini; pasar kripto mencermati logika penetapan harga suku bunga
Jendela likuiditas makro malam ini tampak tenang, tetapi sebenarnya menyimpan gejolak di baliknya. Bagi pasar kripto, serangkaian pernyataan pejabat Federal Reserve sering kali lebih berdampak daripada satu data ekonomi saja, karena secara langsung membentuk kembali logika trader dalam menetapkan harga jalur suku bunga bebas risiko. Pasar saat ini berada di titik keseimbangan yang rapuh: inflasi yang persisten dan perubahan marginal ekonomi saling tarik-menarik, membuat ekspektasi penurunan suku bunga terus berayun. Dalam situasi ini, setiap pernyataan dari internal Fed—terutama dari pejabat yang memiliki hak suara atau akan segera mendapatkannya—akan ditafsirkan pasar secara berlebihan, bahkan ketika perbedaan pilihan katanya hanya sedikit. Kita tidak perlu terlalu berspekulasi tentang maksud spesifik mereka. Cukup perhatikan bagaimana pernyataan tersebut mengisi kekosongan dalam narasi makro, serta bagaimana kekosongan itu memengaruhi logika biaya pendanaan yang mendasari keuangan terdesentralisasi (DeFi) dan bursa terpusat (CEX). Mekanisme transmisi sinyal makro ini sangat penting bagi aset bertumbuh yang sensitif terhadap likuiditas, seperti Ethereum, karena menentukan perubahan biaya peluang dalam memegang aset yang tidak menghasilkan bunga.
Dari sisi fakta, jadwal malam ini sangat padat dan terdiri atas serangkaian sumber masukan utama bagi ekspektasi likuiditas makro. Presiden Federal Reserve Bank of Cleveland, Beth Hammack, akan berbicara pada pukul 21.50. Disusul Presiden Federal Reserve Bank of Richmond, Barkin, yang akan berbicara pada pukul 22.10. Perlu dicatat, Barkin tercatat sebagai anggota FOMC dengan hak suara pada 2027. Kemudian, pada pukul 23.30, Gubernur Bank of Canada Macklem dan Wakil Gubernur Senior Rogers juga akan menyampaikan pidato. Rangkaian pernyataan ini tidak secara langsung membahas teknologi on-chain atau ekonomi token, tetapi dengan mengubah ekspektasi jalur suku bunga bebas risiko, semuanya secara tidak langsung menentukan biaya peluang dalam memegang Ethereum. Sebagai calon anggota FOMC dengan hak suara di masa depan, sikap Barkin sering dipandang sebagai indikator awal arah hawkish atau dovish di internal Fed. Sementara itu, pernyataan Hammack sebagai presiden bank sentral regional saat ini mencerminkan ketegangan antara kondisi ekonomi daerah dan sasaran kebijakan federal. Walaupun pidato Bank of Canada tidak secara langsung menentukan likuiditas dolar AS, sinyal kebijakannya kerap bergerak seirama dengan imbal hasil obligasi pemerintah AS dalam dinamika selera risiko global, sehingga turut memengaruhi valuasi aset kripto berdenominasi dolar.
Dari sudut pandang logika penetapan harga, dampak utama rangkaian pidato ini terletak pada penyesuaian ekspektasi “suku bunga riil”. Jika Hammack atau Barkin menekankan bahwa risiko inflasi masih lebih tinggi daripada risiko ketenagakerjaan, atau menyiratkan bahwa kebijakan perlu tetap restriktif untuk waktu yang lebih lama, premi tenor imbal hasil obligasi pemerintah AS akan meningkat. Bagi Ethereum, ini berarti tekanan valuasi akan membesar karena Ethereum merupakan aset yang tidak menghasilkan bunga (meskipun memberikan imbal hasil staking, daya tarik relatifnya menurun dalam lingkungan suku bunga tinggi). Pasar mungkin akan menilai ulang premi risiko Ethereum dibandingkan Bitcoin, sebab Ethereum biasanya lebih sensitif terhadap likuiditas. Hal ini terutama berlaku ketika institusi mengalokasikan dana melalui saluran seperti ETF, karena perubahan biaya pendanaan secara langsung memengaruhi minat beli. Sebaliknya, jika pidato mengungkapkan kekhawatiran atas perlambatan ekonomi atau mengisyaratkan jalur kebijakan yang lebih fleksibel, ekspektasi suku bunga riil akan turun, sehingga mendukung valuasi Ethereum dan aset berisiko bertumbuh lainnya. Namun, perlu diwaspadai bahwa dampak ini tidak bersifat linear. Jika pasar sudah sepenuhnya memperhitungkan suatu ekspektasi, harga mungkin hanya bereaksi terbatas terhadap isi pidato selama tidak ada “kejutan” yang melampaui ekspektasi. Risiko sebenarnya adalah isi pidato dapat memicu penafsiran ulang pasar atas perbedaan pendapat di internal Fed. Ketidakpastian itu sendiri akan meningkatkan volatilitas, mendorong market maker menyesuaikan kuotasi, dan selanjutnya memengaruhi spread bid-ask serta kedalaman pasar Ethereum di berbagai bursa.
Selain itu, status Barkin sebagai anggota FOMC dengan hak suara pada 2027 patut mendapat perhatian khusus. Dalam lingkungan politik dan ekonomi saat ini, pergantian generasi di internal Fed dan perbedaan gagasan kebijakan semakin menguat. Pidatonya mungkin bukan sekadar tanggapan terhadap kebijakan saat ini, tetapi juga isyarat tentang kerangka kebijakan di masa depan. Jika pernyataannya menyimpang dari konsensus arus utama saat ini, hal itu dapat mengisyaratkan potensi perbedaan pendapat di internal Fed mengenai penggunaan instrumen kebijakan moneter. Dalam kondisi pasar yang ekstrem, perbedaan tersebut dapat menyebabkan respons kebijakan terlambat atau berlebihan, sehingga memperbesar volatilitas pasar kripto. Bagi protokol pinjaman dan pasar derivatif dalam ekosistem Ethereum, ketidakpastian kebijakan semacam ini akan meningkatkan biaya lindung nilai dan mengubah peluang arbitrase berdasarkan strategi swap suku bunga atau opsi. Trader perlu mencermati pilihan kata spesifik dalam pidato terkait “bergantung pada data” (data-dependent) dan “keseimbangan risiko” (risk balance), karena kombinasi istilah-istilah ini kerap menyiratkan distribusi probabilitas Fed atas langkah berikutnya.
Fokus selanjutnya sebaiknya tertuju pada dua hal: pertama, sejauh mana isi pidato menyimpang dari ekspektasi pasar; kedua, bagaimana penyimpangan tersebut diteruskan ke kurva imbal hasil obligasi pemerintah AS dan indeks dolar. Jika pernyataan Hammack atau Barkin ditafsirkan lebih hawkish daripada perkiraan, kita perlu mengamati apakah imbal hasil obligasi pemerintah AS tenor 10 tahun menembus level resistansi penting dan apakah nilai tukar Ethereum/Bitcoin melemah secara signifikan. Ini akan menjadi sinyal langsung menyusutnya selera risiko, yang berarti dana mungkin beralih dari Ethereum ke Bitcoin atau stablecoin. Sebaliknya, jika pernyataan bernada dovish, kita perlu memperhatikan apakah Ethereum mampu bertahan di atas level support penting dan apakah data arus masuk bersih ETF institusional menunjukkan percepatan. Selain itu, meskipun bobot pidato Bank of Canada lebih rendah, perbedaan mencolok antara sikap kebijakannya dan sikap Fed dapat memicu arus arbitrase lintas pasar, yang kemudian memengaruhi besarnya kumpulan likuiditas dolar global. Bagi pemegang Ethereum jangka panjang, ini merupakan variabel latar belakang makro yang penting. Pada akhirnya, pidato malam ini tidak akan secara langsung menentukan harga Ethereum, tetapi akan membentuk arah sentimen pasar dan arus dana dalam beberapa minggu mendatang. Trader sebaiknya menyesuaikan pengelolaan posisi dan strategi lindung nilai risiko berdasarkan hal tersebut.
Ikuti saya agar tidak ketinggalan ringkasan pasar berikutnya.
Jendela likuiditas makro malam ini tampak tenang, tetapi sebenarnya menyimpan gejolak di baliknya. Bagi pasar kripto, serangkaian pernyataan pejabat Federal Reserve sering kali lebih berdampak daripada satu data ekonomi saja, karena secara langsung membentuk kembali logika trader dalam menetapkan harga jalur suku bunga bebas risiko. Pasar saat ini berada di titik keseimbangan yang rapuh: inflasi yang persisten dan perubahan marginal ekonomi saling tarik-menarik, membuat ekspektasi penurunan suku bunga terus berayun. Dalam situasi ini, setiap pernyataan dari internal Fed—terutama dari pejabat yang memiliki hak suara atau akan segera mendapatkannya—akan ditafsirkan pasar secara berlebihan, bahkan ketika perbedaan pilihan katanya hanya sedikit. Kita tidak perlu terlalu berspekulasi tentang maksud spesifik mereka. Cukup perhatikan bagaimana pernyataan tersebut mengisi kekosongan dalam narasi makro, serta bagaimana kekosongan itu memengaruhi logika biaya pendanaan yang mendasari keuangan terdesentralisasi (DeFi) dan bursa terpusat (CEX). Mekanisme transmisi sinyal makro ini sangat penting bagi aset bertumbuh yang sensitif terhadap likuiditas, seperti Ethereum, karena menentukan perubahan biaya peluang dalam memegang aset yang tidak menghasilkan bunga.
Dari sisi fakta, jadwal malam ini sangat padat dan terdiri atas serangkaian sumber masukan utama bagi ekspektasi likuiditas makro. Presiden Federal Reserve Bank of Cleveland, Beth Hammack, akan berbicara pada pukul 21.50. Disusul Presiden Federal Reserve Bank of Richmond, Barkin, yang akan berbicara pada pukul 22.10. Perlu dicatat, Barkin tercatat sebagai anggota FOMC dengan hak suara pada 2027. Kemudian, pada pukul 23.30, Gubernur Bank of Canada Macklem dan Wakil Gubernur Senior Rogers juga akan menyampaikan pidato. Rangkaian pernyataan ini tidak secara langsung membahas teknologi on-chain atau ekonomi token, tetapi dengan mengubah ekspektasi jalur suku bunga bebas risiko, semuanya secara tidak langsung menentukan biaya peluang dalam memegang Ethereum. Sebagai calon anggota FOMC dengan hak suara di masa depan, sikap Barkin sering dipandang sebagai indikator awal arah hawkish atau dovish di internal Fed. Sementara itu, pernyataan Hammack sebagai presiden bank sentral regional saat ini mencerminkan ketegangan antara kondisi ekonomi daerah dan sasaran kebijakan federal. Walaupun pidato Bank of Canada tidak secara langsung menentukan likuiditas dolar AS, sinyal kebijakannya kerap bergerak seirama dengan imbal hasil obligasi pemerintah AS dalam dinamika selera risiko global, sehingga turut memengaruhi valuasi aset kripto berdenominasi dolar.
Dari sudut pandang logika penetapan harga, dampak utama rangkaian pidato ini terletak pada penyesuaian ekspektasi “suku bunga riil”. Jika Hammack atau Barkin menekankan bahwa risiko inflasi masih lebih tinggi daripada risiko ketenagakerjaan, atau menyiratkan bahwa kebijakan perlu tetap restriktif untuk waktu yang lebih lama, premi tenor imbal hasil obligasi pemerintah AS akan meningkat. Bagi Ethereum, ini berarti tekanan valuasi akan membesar karena Ethereum merupakan aset yang tidak menghasilkan bunga (meskipun memberikan imbal hasil staking, daya tarik relatifnya menurun dalam lingkungan suku bunga tinggi). Pasar mungkin akan menilai ulang premi risiko Ethereum dibandingkan Bitcoin, sebab Ethereum biasanya lebih sensitif terhadap likuiditas. Hal ini terutama berlaku ketika institusi mengalokasikan dana melalui saluran seperti ETF, karena perubahan biaya pendanaan secara langsung memengaruhi minat beli. Sebaliknya, jika pidato mengungkapkan kekhawatiran atas perlambatan ekonomi atau mengisyaratkan jalur kebijakan yang lebih fleksibel, ekspektasi suku bunga riil akan turun, sehingga mendukung valuasi Ethereum dan aset berisiko bertumbuh lainnya. Namun, perlu diwaspadai bahwa dampak ini tidak bersifat linear. Jika pasar sudah sepenuhnya memperhitungkan suatu ekspektasi, harga mungkin hanya bereaksi terbatas terhadap isi pidato selama tidak ada “kejutan” yang melampaui ekspektasi. Risiko sebenarnya adalah isi pidato dapat memicu penafsiran ulang pasar atas perbedaan pendapat di internal Fed. Ketidakpastian itu sendiri akan meningkatkan volatilitas, mendorong market maker menyesuaikan kuotasi, dan selanjutnya memengaruhi spread bid-ask serta kedalaman pasar Ethereum di berbagai bursa.
Selain itu, status Barkin sebagai anggota FOMC dengan hak suara pada 2027 patut mendapat perhatian khusus. Dalam lingkungan politik dan ekonomi saat ini, pergantian generasi di internal Fed dan perbedaan gagasan kebijakan semakin menguat. Pidatonya mungkin bukan sekadar tanggapan terhadap kebijakan saat ini, tetapi juga isyarat tentang kerangka kebijakan di masa depan. Jika pernyataannya menyimpang dari konsensus arus utama saat ini, hal itu dapat mengisyaratkan potensi perbedaan pendapat di internal Fed mengenai penggunaan instrumen kebijakan moneter. Dalam kondisi pasar yang ekstrem, perbedaan tersebut dapat menyebabkan respons kebijakan terlambat atau berlebihan, sehingga memperbesar volatilitas pasar kripto. Bagi protokol pinjaman dan pasar derivatif dalam ekosistem Ethereum, ketidakpastian kebijakan semacam ini akan meningkatkan biaya lindung nilai dan mengubah peluang arbitrase berdasarkan strategi swap suku bunga atau opsi. Trader perlu mencermati pilihan kata spesifik dalam pidato terkait “bergantung pada data” (data-dependent) dan “keseimbangan risiko” (risk balance), karena kombinasi istilah-istilah ini kerap menyiratkan distribusi probabilitas Fed atas langkah berikutnya.
Fokus selanjutnya sebaiknya tertuju pada dua hal: pertama, sejauh mana isi pidato menyimpang dari ekspektasi pasar; kedua, bagaimana penyimpangan tersebut diteruskan ke kurva imbal hasil obligasi pemerintah AS dan indeks dolar. Jika pernyataan Hammack atau Barkin ditafsirkan lebih hawkish daripada perkiraan, kita perlu mengamati apakah imbal hasil obligasi pemerintah AS tenor 10 tahun menembus level resistansi penting dan apakah nilai tukar Ethereum/Bitcoin melemah secara signifikan. Ini akan menjadi sinyal langsung menyusutnya selera risiko, yang berarti dana mungkin beralih dari Ethereum ke Bitcoin atau stablecoin. Sebaliknya, jika pernyataan bernada dovish, kita perlu memperhatikan apakah Ethereum mampu bertahan di atas level support penting dan apakah data arus masuk bersih ETF institusional menunjukkan percepatan. Selain itu, meskipun bobot pidato Bank of Canada lebih rendah, perbedaan mencolok antara sikap kebijakannya dan sikap Fed dapat memicu arus arbitrase lintas pasar, yang kemudian memengaruhi besarnya kumpulan likuiditas dolar global. Bagi pemegang Ethereum jangka panjang, ini merupakan variabel latar belakang makro yang penting. Pada akhirnya, pidato malam ini tidak akan secara langsung menentukan harga Ethereum, tetapi akan membentuk arah sentimen pasar dan arus dana dalam beberapa minggu mendatang. Trader sebaiknya menyesuaikan pengelolaan posisi dan strategi lindung nilai risiko berdasarkan hal tersebut.
Ikuti saya agar tidak ketinggalan ringkasan pasar berikutnya.
215
·
--
{future}(ZECUSDT)
Pengamatan sore|ZEC masih ramai dibicarakan, pergerakan harganya hari ini cukup besar dan diskusinya juga seru.
Sekadar mengamati pasar dan berbagi sedikit komentar, bukan ajakan untuk membeli atau menjual.
Pengamatan sore|ZEC masih ramai dibicarakan, pergerakan harganya hari ini cukup besar dan diskusinya juga seru.
Sekadar mengamati pasar dan berbagi sedikit komentar, bukan ajakan untuk membeli atau menjual.
Sekadar mengamati pasar dan berbagi sedikit komentar, bukan ajakan untuk membeli atau menjual.
423
·
--
{future}(BTCUSDT)
Pengamatan siang|Saat ini Bitcoin dan aset-aset utama sama-sama sedikit terkoreksi, volatilitasnya tidak terlalu besar. Pantau dulu volume dan level-level penting, jangan buru-buru menarik kesimpulan. Hanya mengamati pergerakan pasar, bukan memberi sinyal trading.
Pengamatan siang|Saat ini Bitcoin dan aset-aset utama sama-sama sedikit terkoreksi, volatilitasnya tidak terlalu besar. Pantau dulu volume dan level-level penting, jangan buru-buru menarik kesimpulan. Hanya mengamati pergerakan pasar, bukan memberi sinyal trading.
Pengamatan siang|Saat ini Bitcoin dan aset-aset utama sama-sama sedikit terkoreksi, volatilitasnya tidak terlalu besar. Pantau dulu volume dan level-level penting, jangan buru-buru menarik kesimpulan. Hanya mengamati pergerakan pasar, bukan memberi sinyal trading.
217
·
--
Kenaikan harga kain kaca elektronik berlaku pada November, sejumlah perusahaan terbuka merespons
Sebagai bahan dasar utama untuk laminat berlapis tembaga, perubahan harga kain kaca elektronik sejak lama menjadi indikator frekuensi tinggi untuk mengamati transmisi biaya di rantai industri PCB serta naik-turunnya permintaan akhir. Di tengah ekspektasi likuiditas makro yang berulang kali berubah dan logika penetapan harga aset berisiko yang beralih dari sekadar “perdagangan penurunan suku bunga” ke “realisasi laba”, tindakan kenaikan harga oleh industri manufaktur hulu tradisional sering kali diabaikan pasar. Namun, pada titik tertentu dalam siklus, hal itu dapat menjadi bukti penting untuk memverifikasi pemulihan permintaan riil atau tekanan biaya terhadap laba. Bagi pedagang mata uang kripto, meskipun kain kaca elektronik bukan aset yang diperdagangkan secara langsung, tingkat kemakmuran manufaktur perangkat keras teknologi global yang diwakilinya memiliki resonansi tersirat dengan infrastruktur komputasi dasar yang menjadi tumpuan aset digital seperti Bitcoin dan Ethereum, siklus pembaruan perangkat keras penambang, serta selera risiko yang lebih luas terhadap saham teknologi. Ketika produk industri tradisional menunjukkan sinyal kenaikan harga yang benar-benar berlaku, ini berarti pengurangan persediaan di bagian tengah rantai pasokan mungkin telah berakhir, yang selanjutnya memengaruhi ekspektasi volume pengiriman perangkat keras, termasuk server dan elektronik konsumen. Perubahan mikro dalam ekonomi riil ini pada akhirnya akan tercermin dalam penetapan harga aset berisiko terbesar di dunia yang diwakili Bitcoin, melalui mekanisme transmisi selera risiko. Karena itu, kenaikan harga kain kaca elektronik kali ini tidak bisa dipahami hanya sebagai berita industri; hal ini harus ditinjau dalam kerangka ganda “siklus perangkat keras teknologi” dan “likuiditas makro” untuk menilai potensi dampak marginalnya terhadap tingkat valuasi aset berisiko global.
Berdasarkan fakta dalam berita singkat yang diberikan, informasi intinya sangat terbatas dan spesifik: pertama, subjek peristiwanya adalah bahan industri tertentu, yaitu “kain kaca elektronik”; kedua, rentang waktunya ditetapkan pada “November” dan statusnya adalah “kenaikan harga berlaku”, artinya penyesuaian harga telah beralih dari ekspektasi menjadi pelaksanaan nyata; ketiga, pihak pasar yang merespons adalah “sejumlah perusahaan terbuka di rantai industri” yang telah menanggapi peristiwa ini. Materi tersebut tidak mengungkap persentase kenaikan harga secara spesifik, tidak menyebutkan nama perusahaan terbuka tertentu, tidak menyinggung perubahan pesanan dari pelanggan hilir tertentu (seperti Apple, Huawei, atau produsen server), dan juga tidak memuat data apa pun tentang tingkat pemanfaatan kapasitas, jumlah hari persediaan, atau dinamika pesaing. Selain itu, kemunculan frasa “Berita singkat eksklusif PLUS, buka akses langsung” menunjukkan bahwa sumber informasi ini memiliki akses berbayar. Hal ini biasanya berarti penyebaran berita tersebut melalui kanal publik mungkin tertunda atau diseleksi, yang mengindikasikan bahwa kabar kenaikan harga ini mungkin telah lebih dahulu beredar di kalangan investor profesional atau memengaruhi ritme pengambilan keputusan sejumlah institusi melalui kanal nonpublik. Semua fakta yang dapat dikutip hanya terbatas pada tiga hal di atas: November, kenaikan harga berlaku, dan sejumlah perusahaan terbuka merespons. Tidak ada angka, kesimpulan institusi, atau titik waktu tambahan yang dapat dimasukkan ke dalam kerangka analisis.
Dari segi makna, berlakunya kenaikan harga kain kaca elektronik pertama-tama mengonfirmasi bahwa tekanan biaya di segmen bahan baku hulu sedang merambat ke sektor menengah dan hilir. Bagi produsen PCB dan laminat berlapis tembaga, jika permintaan akhir di sektor hilir (seperti server AI dan elektronik konsumen kelas atas) tidak dapat menyerap sepenuhnya kenaikan biaya ini, margin kotor mereka akan langsung tertekan. Hal ini dapat menekan kinerja laba kuartalan perusahaan perangkat keras teknologi terkait. Dari sudut pandang penetapan harga aset berisiko, memburuknya laba marginal di sektor perangkat keras teknologi akan melemahkan dukungan valuasi bagi sektor pertumbuhan teknologi seperti Nasdaq, lalu memengaruhi premi risiko Bitcoin melalui mekanisme transmisi sentimen. Sebagai barometer aset berisiko global, harga Bitcoin sering menunjukkan korelasi positif dengan saham teknologi berbeta tinggi. Ketika rantai industri riil menunjukkan sinyal kenaikan biaya, pasar akan menilai ulang ketahanan laba industri teknologi. Jika pasar menafsirkannya sebagai “kenaikan harga akibat permintaan yang kuat”, hal ini akan mendukung selera risiko; tetapi jika ditafsirkan sebagai “inflasi yang didorong biaya”, hal itu dapat memperkuat ekspektasi pengetatan dan berdampak negatif pada aset berisiko. Mengingat lingkungan makro saat ini sangat sensitif terhadap data inflasi, jika kenaikan harga kain kaca elektronik dimasukkan dalam cakupan pengamatan PPI (Indeks Harga Produsen) yang lebih luas, kekhawatiran pasar terhadap persistensi inflasi dapat meningkat, sehingga menimbulkan tekanan tidak langsung yang negatif bagi aset tanpa imbal hasil seperti Bitcoin. Namun, karena tidak ada data spesifik tentang besaran kenaikan harga dan cakupan dampaknya, tidak dapat dipastikan apakah transmisinya berupa penyesuaian biaya yang ringan atau guncangan rantai pasokan yang tajam. Karena itu, dampak langsungnya terhadap pasar mata uang digital bersifat tidak langsung dan berada pada efek tingkat kedua, terutama tercermin melalui perubahan ekspektasi laba saham teknologi dan ekspektasi inflasi makro, yang kemudian menyesuaikan jalur penetapan harga pelonggaran atau pengetatan likuiditas global. Untuk aset seperti Ethereum yang erat kaitannya dengan kontrak pintar dan ekosistem DeFi, tingkat dampaknya mungkin sedikit lebih rendah daripada Bitcoin karena valuasi Ethereum lebih bergantung pada aktivitas on-chain dan permintaan perdagangan frekuensi tinggi, bukan siklus manufaktur perangkat keras tradisional. Namun, penyusutan selera risiko secara keseluruhan tetap akan berdampak pada seluruh pasar mata uang kripto.
Fokus pengamatan selanjutnya sebaiknya diarahkan pada verifikasi dari tiga dimensi: pertama, amati apakah lebih banyak produsen PCB terkemuka di sektor hilir akan mengumumkan uji tekanan biaya atau penyesuaian harga produk, guna memastikan luas dan dalamnya transmisi kenaikan harga. Jika sektor hilir secara umum menaikkan harga, hal ini membuktikan kuatnya permintaan akhir dan mendukung aset berisiko; jika sektor hilir menolak menaikkan harga dan menekan laba sektor hulu, hal ini mengisyaratkan lemahnya permintaan dan berdampak negatif pada sektor teknologi serta Bitcoin. Kedua, cermati publikasi data PPI Amerika Serikat dan ekonomi-ekonomi utama lainnya, terutama perubahan bulanan pada komponen elektronik dan peralatan komputer, untuk mengukur kontribusi marginal kenaikan harga kain kaca elektronik terhadap ekspektasi inflasi secara keseluruhan. Jika PPI melampaui ekspektasi, waspadai pergeseran kembali sikap hawkish Federal Reserve karena hal ini akan langsung mengguncang ekspektasi likuiditas Bitcoin. Terakhir, ikuti catatan kegiatan hubungan investor perusahaan terbuka terkait dan analisis pilihan kata spesifik dalam tanggapan mereka: apakah menekankan “ketatnya pasokan dan permintaan” atau “kenaikan biaya”. Kedua narasi ini akan ditafsirkan pasar dengan cara yang sangat berbeda: yang pertama mengarah pada pendorong permintaan, sedangkan yang kedua mengarah pada pendorong biaya. Pedagang mata uang kripto juga perlu mencermati panduan belanja modal raksasa teknologi global (seperti Microsoft, Amazon, dan Meta), karena mereka merupakan pembeli utama perangkat keras server di sektor hilir kain kaca elektronik. Penyesuaian rencana belanja modal mereka akan secara langsung mencerminkan kondisi permintaan komputasi AI yang sesungguhnya, dan selanjutnya menentukan apakah logika penetapan harga Bitcoin sebagai “emas digital” atau “aset berisiko teknologi” mengalami perubahan mendasar.
Ikuti saya agar tidak ketinggalan ulasan singkat pergerakan pasar berikutnya.
Kenaikan harga kain kaca elektronik berlaku pada November, sejumlah perusahaan terbuka merespons
Sebagai bahan dasar utama untuk laminat berlapis tembaga, perubahan harga kain kaca elektronik sejak lama menjadi indikator frekuensi tinggi untuk mengamati transmisi biaya di rantai industri PCB serta naik-turunnya permintaan akhir. Di tengah ekspektasi likuiditas makro yang berulang kali berubah dan logika penetapan harga aset berisiko yang beralih dari sekadar “perdagangan penurunan suku bunga” ke “realisasi laba”, tindakan kenaikan harga oleh industri manufaktur hulu tradisional sering kali diabaikan pasar. Namun, pada titik tertentu dalam siklus, hal itu dapat menjadi bukti penting untuk memverifikasi pemulihan permintaan riil atau tekanan biaya terhadap laba. Bagi pedagang mata uang kripto, meskipun kain kaca elektronik bukan aset yang diperdagangkan secara langsung, tingkat kemakmuran manufaktur perangkat keras teknologi global yang diwakilinya memiliki resonansi tersirat dengan infrastruktur komputasi dasar yang menjadi tumpuan aset digital seperti Bitcoin dan Ethereum, siklus pembaruan perangkat keras penambang, serta selera risiko yang lebih luas terhadap saham teknologi. Ketika produk industri tradisional menunjukkan sinyal kenaikan harga yang benar-benar berlaku, ini berarti pengurangan persediaan di bagian tengah rantai pasokan mungkin telah berakhir, yang selanjutnya memengaruhi ekspektasi volume pengiriman perangkat keras, termasuk server dan elektronik konsumen. Perubahan mikro dalam ekonomi riil ini pada akhirnya akan tercermin dalam penetapan harga aset berisiko terbesar di dunia yang diwakili Bitcoin, melalui mekanisme transmisi selera risiko. Karena itu, kenaikan harga kain kaca elektronik kali ini tidak bisa dipahami hanya sebagai berita industri; hal ini harus ditinjau dalam kerangka ganda “siklus perangkat keras teknologi” dan “likuiditas makro” untuk menilai potensi dampak marginalnya terhadap tingkat valuasi aset berisiko global.
Berdasarkan fakta dalam berita singkat yang diberikan, informasi intinya sangat terbatas dan spesifik: pertama, subjek peristiwanya adalah bahan industri tertentu, yaitu “kain kaca elektronik”; kedua, rentang waktunya ditetapkan pada “November” dan statusnya adalah “kenaikan harga berlaku”, artinya penyesuaian harga telah beralih dari ekspektasi menjadi pelaksanaan nyata; ketiga, pihak pasar yang merespons adalah “sejumlah perusahaan terbuka di rantai industri” yang telah menanggapi peristiwa ini. Materi tersebut tidak mengungkap persentase kenaikan harga secara spesifik, tidak menyebutkan nama perusahaan terbuka tertentu, tidak menyinggung perubahan pesanan dari pelanggan hilir tertentu (seperti Apple, Huawei, atau produsen server), dan juga tidak memuat data apa pun tentang tingkat pemanfaatan kapasitas, jumlah hari persediaan, atau dinamika pesaing. Selain itu, kemunculan frasa “Berita singkat eksklusif PLUS, buka akses langsung” menunjukkan bahwa sumber informasi ini memiliki akses berbayar. Hal ini biasanya berarti penyebaran berita tersebut melalui kanal publik mungkin tertunda atau diseleksi, yang mengindikasikan bahwa kabar kenaikan harga ini mungkin telah lebih dahulu beredar di kalangan investor profesional atau memengaruhi ritme pengambilan keputusan sejumlah institusi melalui kanal nonpublik. Semua fakta yang dapat dikutip hanya terbatas pada tiga hal di atas: November, kenaikan harga berlaku, dan sejumlah perusahaan terbuka merespons. Tidak ada angka, kesimpulan institusi, atau titik waktu tambahan yang dapat dimasukkan ke dalam kerangka analisis.
Dari segi makna, berlakunya kenaikan harga kain kaca elektronik pertama-tama mengonfirmasi bahwa tekanan biaya di segmen bahan baku hulu sedang merambat ke sektor menengah dan hilir. Bagi produsen PCB dan laminat berlapis tembaga, jika permintaan akhir di sektor hilir (seperti server AI dan elektronik konsumen kelas atas) tidak dapat menyerap sepenuhnya kenaikan biaya ini, margin kotor mereka akan langsung tertekan. Hal ini dapat menekan kinerja laba kuartalan perusahaan perangkat keras teknologi terkait. Dari sudut pandang penetapan harga aset berisiko, memburuknya laba marginal di sektor perangkat keras teknologi akan melemahkan dukungan valuasi bagi sektor pertumbuhan teknologi seperti Nasdaq, lalu memengaruhi premi risiko Bitcoin melalui mekanisme transmisi sentimen. Sebagai barometer aset berisiko global, harga Bitcoin sering menunjukkan korelasi positif dengan saham teknologi berbeta tinggi. Ketika rantai industri riil menunjukkan sinyal kenaikan biaya, pasar akan menilai ulang ketahanan laba industri teknologi. Jika pasar menafsirkannya sebagai “kenaikan harga akibat permintaan yang kuat”, hal ini akan mendukung selera risiko; tetapi jika ditafsirkan sebagai “inflasi yang didorong biaya”, hal itu dapat memperkuat ekspektasi pengetatan dan berdampak negatif pada aset berisiko. Mengingat lingkungan makro saat ini sangat sensitif terhadap data inflasi, jika kenaikan harga kain kaca elektronik dimasukkan dalam cakupan pengamatan PPI (Indeks Harga Produsen) yang lebih luas, kekhawatiran pasar terhadap persistensi inflasi dapat meningkat, sehingga menimbulkan tekanan tidak langsung yang negatif bagi aset tanpa imbal hasil seperti Bitcoin. Namun, karena tidak ada data spesifik tentang besaran kenaikan harga dan cakupan dampaknya, tidak dapat dipastikan apakah transmisinya berupa penyesuaian biaya yang ringan atau guncangan rantai pasokan yang tajam. Karena itu, dampak langsungnya terhadap pasar mata uang digital bersifat tidak langsung dan berada pada efek tingkat kedua, terutama tercermin melalui perubahan ekspektasi laba saham teknologi dan ekspektasi inflasi makro, yang kemudian menyesuaikan jalur penetapan harga pelonggaran atau pengetatan likuiditas global. Untuk aset seperti Ethereum yang erat kaitannya dengan kontrak pintar dan ekosistem DeFi, tingkat dampaknya mungkin sedikit lebih rendah daripada Bitcoin karena valuasi Ethereum lebih bergantung pada aktivitas on-chain dan permintaan perdagangan frekuensi tinggi, bukan siklus manufaktur perangkat keras tradisional. Namun, penyusutan selera risiko secara keseluruhan tetap akan berdampak pada seluruh pasar mata uang kripto.
Fokus pengamatan selanjutnya sebaiknya diarahkan pada verifikasi dari tiga dimensi: pertama, amati apakah lebih banyak produsen PCB terkemuka di sektor hilir akan mengumumkan uji tekanan biaya atau penyesuaian harga produk, guna memastikan luas dan dalamnya transmisi kenaikan harga. Jika sektor hilir secara umum menaikkan harga, hal ini membuktikan kuatnya permintaan akhir dan mendukung aset berisiko; jika sektor hilir menolak menaikkan harga dan menekan laba sektor hulu, hal ini mengisyaratkan lemahnya permintaan dan berdampak negatif pada sektor teknologi serta Bitcoin. Kedua, cermati publikasi data PPI Amerika Serikat dan ekonomi-ekonomi utama lainnya, terutama perubahan bulanan pada komponen elektronik dan peralatan komputer, untuk mengukur kontribusi marginal kenaikan harga kain kaca elektronik terhadap ekspektasi inflasi secara keseluruhan. Jika PPI melampaui ekspektasi, waspadai pergeseran kembali sikap hawkish Federal Reserve karena hal ini akan langsung mengguncang ekspektasi likuiditas Bitcoin. Terakhir, ikuti catatan kegiatan hubungan investor perusahaan terbuka terkait dan analisis pilihan kata spesifik dalam tanggapan mereka: apakah menekankan “ketatnya pasokan dan permintaan” atau “kenaikan biaya”. Kedua narasi ini akan ditafsirkan pasar dengan cara yang sangat berbeda: yang pertama mengarah pada pendorong permintaan, sedangkan yang kedua mengarah pada pendorong biaya. Pedagang mata uang kripto juga perlu mencermati panduan belanja modal raksasa teknologi global (seperti Microsoft, Amazon, dan Meta), karena mereka merupakan pembeli utama perangkat keras server di sektor hilir kain kaca elektronik. Penyesuaian rencana belanja modal mereka akan secara langsung mencerminkan kondisi permintaan komputasi AI yang sesungguhnya, dan selanjutnya menentukan apakah logika penetapan harga Bitcoin sebagai “emas digital” atau “aset berisiko teknologi” mengalami perubahan mendasar.
Ikuti saya agar tidak ketinggalan ulasan singkat pergerakan pasar berikutnya.
Sebagai bahan dasar utama untuk laminat berlapis tembaga, perubahan harga kain kaca elektronik sejak lama menjadi indikator frekuensi tinggi untuk mengamati transmisi biaya di rantai industri PCB serta naik-turunnya permintaan akhir. Di tengah ekspektasi likuiditas makro yang berulang kali berubah dan logika penetapan harga aset berisiko yang beralih dari sekadar “perdagangan penurunan suku bunga” ke “realisasi laba”, tindakan kenaikan harga oleh industri manufaktur hulu tradisional sering kali diabaikan pasar. Namun, pada titik tertentu dalam siklus, hal itu dapat menjadi bukti penting untuk memverifikasi pemulihan permintaan riil atau tekanan biaya terhadap laba. Bagi pedagang mata uang kripto, meskipun kain kaca elektronik bukan aset yang diperdagangkan secara langsung, tingkat kemakmuran manufaktur perangkat keras teknologi global yang diwakilinya memiliki resonansi tersirat dengan infrastruktur komputasi dasar yang menjadi tumpuan aset digital seperti Bitcoin dan Ethereum, siklus pembaruan perangkat keras penambang, serta selera risiko yang lebih luas terhadap saham teknologi. Ketika produk industri tradisional menunjukkan sinyal kenaikan harga yang benar-benar berlaku, ini berarti pengurangan persediaan di bagian tengah rantai pasokan mungkin telah berakhir, yang selanjutnya memengaruhi ekspektasi volume pengiriman perangkat keras, termasuk server dan elektronik konsumen. Perubahan mikro dalam ekonomi riil ini pada akhirnya akan tercermin dalam penetapan harga aset berisiko terbesar di dunia yang diwakili Bitcoin, melalui mekanisme transmisi selera risiko. Karena itu, kenaikan harga kain kaca elektronik kali ini tidak bisa dipahami hanya sebagai berita industri; hal ini harus ditinjau dalam kerangka ganda “siklus perangkat keras teknologi” dan “likuiditas makro” untuk menilai potensi dampak marginalnya terhadap tingkat valuasi aset berisiko global.
Berdasarkan fakta dalam berita singkat yang diberikan, informasi intinya sangat terbatas dan spesifik: pertama, subjek peristiwanya adalah bahan industri tertentu, yaitu “kain kaca elektronik”; kedua, rentang waktunya ditetapkan pada “November” dan statusnya adalah “kenaikan harga berlaku”, artinya penyesuaian harga telah beralih dari ekspektasi menjadi pelaksanaan nyata; ketiga, pihak pasar yang merespons adalah “sejumlah perusahaan terbuka di rantai industri” yang telah menanggapi peristiwa ini. Materi tersebut tidak mengungkap persentase kenaikan harga secara spesifik, tidak menyebutkan nama perusahaan terbuka tertentu, tidak menyinggung perubahan pesanan dari pelanggan hilir tertentu (seperti Apple, Huawei, atau produsen server), dan juga tidak memuat data apa pun tentang tingkat pemanfaatan kapasitas, jumlah hari persediaan, atau dinamika pesaing. Selain itu, kemunculan frasa “Berita singkat eksklusif PLUS, buka akses langsung” menunjukkan bahwa sumber informasi ini memiliki akses berbayar. Hal ini biasanya berarti penyebaran berita tersebut melalui kanal publik mungkin tertunda atau diseleksi, yang mengindikasikan bahwa kabar kenaikan harga ini mungkin telah lebih dahulu beredar di kalangan investor profesional atau memengaruhi ritme pengambilan keputusan sejumlah institusi melalui kanal nonpublik. Semua fakta yang dapat dikutip hanya terbatas pada tiga hal di atas: November, kenaikan harga berlaku, dan sejumlah perusahaan terbuka merespons. Tidak ada angka, kesimpulan institusi, atau titik waktu tambahan yang dapat dimasukkan ke dalam kerangka analisis.
Dari segi makna, berlakunya kenaikan harga kain kaca elektronik pertama-tama mengonfirmasi bahwa tekanan biaya di segmen bahan baku hulu sedang merambat ke sektor menengah dan hilir. Bagi produsen PCB dan laminat berlapis tembaga, jika permintaan akhir di sektor hilir (seperti server AI dan elektronik konsumen kelas atas) tidak dapat menyerap sepenuhnya kenaikan biaya ini, margin kotor mereka akan langsung tertekan. Hal ini dapat menekan kinerja laba kuartalan perusahaan perangkat keras teknologi terkait. Dari sudut pandang penetapan harga aset berisiko, memburuknya laba marginal di sektor perangkat keras teknologi akan melemahkan dukungan valuasi bagi sektor pertumbuhan teknologi seperti Nasdaq, lalu memengaruhi premi risiko Bitcoin melalui mekanisme transmisi sentimen. Sebagai barometer aset berisiko global, harga Bitcoin sering menunjukkan korelasi positif dengan saham teknologi berbeta tinggi. Ketika rantai industri riil menunjukkan sinyal kenaikan biaya, pasar akan menilai ulang ketahanan laba industri teknologi. Jika pasar menafsirkannya sebagai “kenaikan harga akibat permintaan yang kuat”, hal ini akan mendukung selera risiko; tetapi jika ditafsirkan sebagai “inflasi yang didorong biaya”, hal itu dapat memperkuat ekspektasi pengetatan dan berdampak negatif pada aset berisiko. Mengingat lingkungan makro saat ini sangat sensitif terhadap data inflasi, jika kenaikan harga kain kaca elektronik dimasukkan dalam cakupan pengamatan PPI (Indeks Harga Produsen) yang lebih luas, kekhawatiran pasar terhadap persistensi inflasi dapat meningkat, sehingga menimbulkan tekanan tidak langsung yang negatif bagi aset tanpa imbal hasil seperti Bitcoin. Namun, karena tidak ada data spesifik tentang besaran kenaikan harga dan cakupan dampaknya, tidak dapat dipastikan apakah transmisinya berupa penyesuaian biaya yang ringan atau guncangan rantai pasokan yang tajam. Karena itu, dampak langsungnya terhadap pasar mata uang digital bersifat tidak langsung dan berada pada efek tingkat kedua, terutama tercermin melalui perubahan ekspektasi laba saham teknologi dan ekspektasi inflasi makro, yang kemudian menyesuaikan jalur penetapan harga pelonggaran atau pengetatan likuiditas global. Untuk aset seperti Ethereum yang erat kaitannya dengan kontrak pintar dan ekosistem DeFi, tingkat dampaknya mungkin sedikit lebih rendah daripada Bitcoin karena valuasi Ethereum lebih bergantung pada aktivitas on-chain dan permintaan perdagangan frekuensi tinggi, bukan siklus manufaktur perangkat keras tradisional. Namun, penyusutan selera risiko secara keseluruhan tetap akan berdampak pada seluruh pasar mata uang kripto.
Fokus pengamatan selanjutnya sebaiknya diarahkan pada verifikasi dari tiga dimensi: pertama, amati apakah lebih banyak produsen PCB terkemuka di sektor hilir akan mengumumkan uji tekanan biaya atau penyesuaian harga produk, guna memastikan luas dan dalamnya transmisi kenaikan harga. Jika sektor hilir secara umum menaikkan harga, hal ini membuktikan kuatnya permintaan akhir dan mendukung aset berisiko; jika sektor hilir menolak menaikkan harga dan menekan laba sektor hulu, hal ini mengisyaratkan lemahnya permintaan dan berdampak negatif pada sektor teknologi serta Bitcoin. Kedua, cermati publikasi data PPI Amerika Serikat dan ekonomi-ekonomi utama lainnya, terutama perubahan bulanan pada komponen elektronik dan peralatan komputer, untuk mengukur kontribusi marginal kenaikan harga kain kaca elektronik terhadap ekspektasi inflasi secara keseluruhan. Jika PPI melampaui ekspektasi, waspadai pergeseran kembali sikap hawkish Federal Reserve karena hal ini akan langsung mengguncang ekspektasi likuiditas Bitcoin. Terakhir, ikuti catatan kegiatan hubungan investor perusahaan terbuka terkait dan analisis pilihan kata spesifik dalam tanggapan mereka: apakah menekankan “ketatnya pasokan dan permintaan” atau “kenaikan biaya”. Kedua narasi ini akan ditafsirkan pasar dengan cara yang sangat berbeda: yang pertama mengarah pada pendorong permintaan, sedangkan yang kedua mengarah pada pendorong biaya. Pedagang mata uang kripto juga perlu mencermati panduan belanja modal raksasa teknologi global (seperti Microsoft, Amazon, dan Meta), karena mereka merupakan pembeli utama perangkat keras server di sektor hilir kain kaca elektronik. Penyesuaian rencana belanja modal mereka akan secara langsung mencerminkan kondisi permintaan komputasi AI yang sesungguhnya, dan selanjutnya menentukan apakah logika penetapan harga Bitcoin sebagai “emas digital” atau “aset berisiko teknologi” mengalami perubahan mendasar.
Ikuti saya agar tidak ketinggalan ulasan singkat pergerakan pasar berikutnya.
4
·
--
Artikel
Apa itu EIP-7702? Memahami risiko keamanan otorisasi akun Ethereum melalui insiden pencurian dompet panas Binance.Dalam dunia blockchain, kunci privat selalu dianggap sebagai garis pertahanan terakhir untuk melindungi aset digital.
Selama kunci pribadi Anda tidak bocor, akan sangat sulit bagi orang lain untuk mengendalikan dompet Anda secara langsung.
Namun bagaimana jika suatu hari, meskipun Anda tidak secara aktif mentransfer dana dan kunci pribadi Anda tidak secara eksplisit dikonfirmasi telah bocor, aset Anda di dompet Anda masih berisiko dipindahkan? Apakah Anda akan terkejut?
Insiden keamanan dompet panas Binance yang terjadi pada 29 Oktober 2026, membawa masalah teknis yang sebelumnya relatif khusus ke perhatian publik: mekanisme delegasi akun EIP-7702 dan risiko keamanan yang mungkin ditimbulkannya.
Apa itu EIP-7702? Memahami risiko keamanan otorisasi akun Ethereum melalui insiden pencurian dompet panas Binance.
Dalam dunia blockchain, kunci privat selalu dianggap sebagai garis pertahanan terakhir untuk melindungi aset digital.
Selama kunci pribadi Anda tidak bocor, akan sangat sulit bagi orang lain untuk mengendalikan dompet Anda secara langsung.
Namun bagaimana jika suatu hari, meskipun Anda tidak secara aktif mentransfer dana dan kunci pribadi Anda tidak secara eksplisit dikonfirmasi telah bocor, aset Anda di dompet Anda masih berisiko dipindahkan? Apakah Anda akan terkejut?
Insiden keamanan dompet panas Binance yang terjadi pada 29 Oktober 2026, membawa masalah teknis yang sebelumnya relatif khusus ke perhatian publik: mekanisme delegasi akun EIP-7702 dan risiko keamanan yang mungkin ditimbulkannya.
Selama kunci pribadi Anda tidak bocor, akan sangat sulit bagi orang lain untuk mengendalikan dompet Anda secara langsung.
Namun bagaimana jika suatu hari, meskipun Anda tidak secara aktif mentransfer dana dan kunci pribadi Anda tidak secara eksplisit dikonfirmasi telah bocor, aset Anda di dompet Anda masih berisiko dipindahkan? Apakah Anda akan terkejut?
Insiden keamanan dompet panas Binance yang terjadi pada 29 Oktober 2026, membawa masalah teknis yang sebelumnya relatif khusus ke perhatian publik: mekanisme delegasi akun EIP-7702 dan risiko keamanan yang mungkin ditimbulkannya.
12
·
--
Lihat terjemahan
台币兑美元跌0.6%至32.790,折射亚洲风险偏好与资金流向
台币兑美元汇率的最新变动,为观察亚洲风险偏好与加密市场资金流向提供了一个极具代表性的微观切口。今日,台币兑美元下跌0.6%,最新报价定格在32.790。这一幅度在日内波动中已属显著,直接确立了本币相对于美元的弱势地位。在美元资产强势、新兴市场货币普遍承压的宏观背景下,台币作为亚洲主要经济体货币之一,其贬值压力并非孤立事件,而是全球流动性重构过程中局部失衡的体现。这种汇率层面的松动,往往被视为资本从传统法币体系向高收益或避险资产流动的潜在信号。当传统法币信用因汇率波动而受到轻微侵蚀时,市场对非主权、去中心化资产的容忍度与关注度通常会同步提升。这种心理账户的切换,构成了连接宏观汇率波动与微观币价表现的重要桥梁,也为理解加密资产在跨境支付和储值领域的替代逻辑提供了现实注脚。
在具体的市场事实层面,核心数据清晰地指向了资金流向与区域政策两个维度。首先,台币兑美元0.6%的跌幅至32.790,直观反映了本币相对于美元的弱势地位。其次,币安官方披露的高频数据显示,目前每小时存款额超过提款额。这一指标揭示了现货市场资金流向的即时状态,表明在特定时间窗口内,净流入意愿强于流出意愿,形成了正向的资金沉淀效应。与此同时,背景线索显示,中共中央政治局委员、中央财办主任何立峰于2日在北京同越共中央政治局委员、中央书记处书记、中央政策战略部部长阮青毅举行会谈,双方就中越两国经济关系及双边经贸交流合作等议题交换了意见。这一外交与经贸层面的互动,虽未直接涉及加密资产,但强化了区域间经济联系与政策协调的预期,为亚洲市场的稳定运行提供了底层支撑,间接影响了区域内资本流动的稳定性与信心基础。
从定价逻辑与风险偏好的角度审视,台币的贬值与币安资金净流入之间形成了一种有趣的对冲关系。通常,本币贬值会引发资本外逃压力,但在加密市场中,这种压力可能转化为对比特币等硬通货或稳定币的套利需求,或是针对高波动性资产的投机性配置。币安存款额超过提款额的事实说明,在当前汇率压力下,市场并未出现大规模的恐慌性撤资,反而显示出一部分资金正在寻求新的出口或避险渠道。这意味着市场风险偏好并未因汇率波动而显著恶化,反而可能因传统法币的不确定性而增强了加密资产的相对吸引力。对于板块而言,稳定币作为跨境结算和储值工具,其需求可能因汇率波动而增加,因为交易者倾向于使用与美元挂钩的稳定币来锁定价值,规避本币贬值风险。同时,比特币作为具有“数字黄金”属性的资产,在宏观不确定性上升时,其避险属性可能被重新定价。尽管这种定价通常滞后于汇率波动,但资金流向的先行指标已暗示了潜在的配置需求。中越经贸会谈的背景则进一步暗示,区域政策协调有助于减少贸易摩擦带来的汇率剧烈波动,从而为加密市场提供一个相对稳定的宏观环境,使得资金更倾向于基于基本面而非纯情绪进行配置。
接下来的市场演变,需聚焦于资金流向的持续性以及宏观政策的进一步信号。首先,需密切监控币安及其他主要交易所的高频资金流向数据,特别是当台币汇率进一步波动时,存款与提款比例的逆转情况,这将直接反映市场是选择“避险”还是“止损”。若存款持续超过提款,且伴随比特币现货ETF的净买入,则确认了宏观不确定性向加密资产溢出的趋势。其次,关注美联储利率决议及美元指数走势,因为台币贬值很大程度上受美元强势驱动,若美元回调,台币企稳,则加密市场的避险溢价可能消退,资金可能回流传统资产。再者,中越经贸合作的具体落地细节,特别是涉及跨境支付、数字货币试点或金融科技合作的条款,将是观察亚洲区域加密监管与市场发展的重要风向标,任何实质性的政策突破都可能改变区域内的资金流动格局。最后,需留意稳定币在跨境贸易结算中的实际使用率变化,特别是在中越及更广泛的亚洲贸易圈中,稳定币作为中间结算货币的渗透率提升,将是宏观汇率压力转化为加密市场结构性机会的关键证据。这些指标共同构成了判断当前市场状态从“情绪驱动”转向“价值驱动”或反之的核心依据。
关注我,下一篇盘面速读不错过。
台币兑美元跌0.6%至32.790,折射亚洲风险偏好与资金流向
台币兑美元汇率的最新变动,为观察亚洲风险偏好与加密市场资金流向提供了一个极具代表性的微观切口。今日,台币兑美元下跌0.6%,最新报价定格在32.790。这一幅度在日内波动中已属显著,直接确立了本币相对于美元的弱势地位。在美元资产强势、新兴市场货币普遍承压的宏观背景下,台币作为亚洲主要经济体货币之一,其贬值压力并非孤立事件,而是全球流动性重构过程中局部失衡的体现。这种汇率层面的松动,往往被视为资本从传统法币体系向高收益或避险资产流动的潜在信号。当传统法币信用因汇率波动而受到轻微侵蚀时,市场对非主权、去中心化资产的容忍度与关注度通常会同步提升。这种心理账户的切换,构成了连接宏观汇率波动与微观币价表现的重要桥梁,也为理解加密资产在跨境支付和储值领域的替代逻辑提供了现实注脚。
在具体的市场事实层面,核心数据清晰地指向了资金流向与区域政策两个维度。首先,台币兑美元0.6%的跌幅至32.790,直观反映了本币相对于美元的弱势地位。其次,币安官方披露的高频数据显示,目前每小时存款额超过提款额。这一指标揭示了现货市场资金流向的即时状态,表明在特定时间窗口内,净流入意愿强于流出意愿,形成了正向的资金沉淀效应。与此同时,背景线索显示,中共中央政治局委员、中央财办主任何立峰于2日在北京同越共中央政治局委员、中央书记处书记、中央政策战略部部长阮青毅举行会谈,双方就中越两国经济关系及双边经贸交流合作等议题交换了意见。这一外交与经贸层面的互动,虽未直接涉及加密资产,但强化了区域间经济联系与政策协调的预期,为亚洲市场的稳定运行提供了底层支撑,间接影响了区域内资本流动的稳定性与信心基础。
从定价逻辑与风险偏好的角度审视,台币的贬值与币安资金净流入之间形成了一种有趣的对冲关系。通常,本币贬值会引发资本外逃压力,但在加密市场中,这种压力可能转化为对比特币等硬通货或稳定币的套利需求,或是针对高波动性资产的投机性配置。币安存款额超过提款额的事实说明,在当前汇率压力下,市场并未出现大规模的恐慌性撤资,反而显示出一部分资金正在寻求新的出口或避险渠道。这意味着市场风险偏好并未因汇率波动而显著恶化,反而可能因传统法币的不确定性而增强了加密资产的相对吸引力。对于板块而言,稳定币作为跨境结算和储值工具,其需求可能因汇率波动而增加,因为交易者倾向于使用与美元挂钩的稳定币来锁定价值,规避本币贬值风险。同时,比特币作为具有“数字黄金”属性的资产,在宏观不确定性上升时,其避险属性可能被重新定价。尽管这种定价通常滞后于汇率波动,但资金流向的先行指标已暗示了潜在的配置需求。中越经贸会谈的背景则进一步暗示,区域政策协调有助于减少贸易摩擦带来的汇率剧烈波动,从而为加密市场提供一个相对稳定的宏观环境,使得资金更倾向于基于基本面而非纯情绪进行配置。
接下来的市场演变,需聚焦于资金流向的持续性以及宏观政策的进一步信号。首先,需密切监控币安及其他主要交易所的高频资金流向数据,特别是当台币汇率进一步波动时,存款与提款比例的逆转情况,这将直接反映市场是选择“避险”还是“止损”。若存款持续超过提款,且伴随比特币现货ETF的净买入,则确认了宏观不确定性向加密资产溢出的趋势。其次,关注美联储利率决议及美元指数走势,因为台币贬值很大程度上受美元强势驱动,若美元回调,台币企稳,则加密市场的避险溢价可能消退,资金可能回流传统资产。再者,中越经贸合作的具体落地细节,特别是涉及跨境支付、数字货币试点或金融科技合作的条款,将是观察亚洲区域加密监管与市场发展的重要风向标,任何实质性的政策突破都可能改变区域内的资金流动格局。最后,需留意稳定币在跨境贸易结算中的实际使用率变化,特别是在中越及更广泛的亚洲贸易圈中,稳定币作为中间结算货币的渗透率提升,将是宏观汇率压力转化为加密市场结构性机会的关键证据。这些指标共同构成了判断当前市场状态从“情绪驱动”转向“价值驱动”或反之的核心依据。
关注我,下一篇盘面速读不错过。
台币兑美元汇率的最新变动,为观察亚洲风险偏好与加密市场资金流向提供了一个极具代表性的微观切口。今日,台币兑美元下跌0.6%,最新报价定格在32.790。这一幅度在日内波动中已属显著,直接确立了本币相对于美元的弱势地位。在美元资产强势、新兴市场货币普遍承压的宏观背景下,台币作为亚洲主要经济体货币之一,其贬值压力并非孤立事件,而是全球流动性重构过程中局部失衡的体现。这种汇率层面的松动,往往被视为资本从传统法币体系向高收益或避险资产流动的潜在信号。当传统法币信用因汇率波动而受到轻微侵蚀时,市场对非主权、去中心化资产的容忍度与关注度通常会同步提升。这种心理账户的切换,构成了连接宏观汇率波动与微观币价表现的重要桥梁,也为理解加密资产在跨境支付和储值领域的替代逻辑提供了现实注脚。
在具体的市场事实层面,核心数据清晰地指向了资金流向与区域政策两个维度。首先,台币兑美元0.6%的跌幅至32.790,直观反映了本币相对于美元的弱势地位。其次,币安官方披露的高频数据显示,目前每小时存款额超过提款额。这一指标揭示了现货市场资金流向的即时状态,表明在特定时间窗口内,净流入意愿强于流出意愿,形成了正向的资金沉淀效应。与此同时,背景线索显示,中共中央政治局委员、中央财办主任何立峰于2日在北京同越共中央政治局委员、中央书记处书记、中央政策战略部部长阮青毅举行会谈,双方就中越两国经济关系及双边经贸交流合作等议题交换了意见。这一外交与经贸层面的互动,虽未直接涉及加密资产,但强化了区域间经济联系与政策协调的预期,为亚洲市场的稳定运行提供了底层支撑,间接影响了区域内资本流动的稳定性与信心基础。
从定价逻辑与风险偏好的角度审视,台币的贬值与币安资金净流入之间形成了一种有趣的对冲关系。通常,本币贬值会引发资本外逃压力,但在加密市场中,这种压力可能转化为对比特币等硬通货或稳定币的套利需求,或是针对高波动性资产的投机性配置。币安存款额超过提款额的事实说明,在当前汇率压力下,市场并未出现大规模的恐慌性撤资,反而显示出一部分资金正在寻求新的出口或避险渠道。这意味着市场风险偏好并未因汇率波动而显著恶化,反而可能因传统法币的不确定性而增强了加密资产的相对吸引力。对于板块而言,稳定币作为跨境结算和储值工具,其需求可能因汇率波动而增加,因为交易者倾向于使用与美元挂钩的稳定币来锁定价值,规避本币贬值风险。同时,比特币作为具有“数字黄金”属性的资产,在宏观不确定性上升时,其避险属性可能被重新定价。尽管这种定价通常滞后于汇率波动,但资金流向的先行指标已暗示了潜在的配置需求。中越经贸会谈的背景则进一步暗示,区域政策协调有助于减少贸易摩擦带来的汇率剧烈波动,从而为加密市场提供一个相对稳定的宏观环境,使得资金更倾向于基于基本面而非纯情绪进行配置。
接下来的市场演变,需聚焦于资金流向的持续性以及宏观政策的进一步信号。首先,需密切监控币安及其他主要交易所的高频资金流向数据,特别是当台币汇率进一步波动时,存款与提款比例的逆转情况,这将直接反映市场是选择“避险”还是“止损”。若存款持续超过提款,且伴随比特币现货ETF的净买入,则确认了宏观不确定性向加密资产溢出的趋势。其次,关注美联储利率决议及美元指数走势,因为台币贬值很大程度上受美元强势驱动,若美元回调,台币企稳,则加密市场的避险溢价可能消退,资金可能回流传统资产。再者,中越经贸合作的具体落地细节,特别是涉及跨境支付、数字货币试点或金融科技合作的条款,将是观察亚洲区域加密监管与市场发展的重要风向标,任何实质性的政策突破都可能改变区域内的资金流动格局。最后,需留意稳定币在跨境贸易结算中的实际使用率变化,特别是在中越及更广泛的亚洲贸易圈中,稳定币作为中间结算货币的渗透率提升,将是宏观汇率压力转化为加密市场结构性机会的关键证据。这些指标共同构成了判断当前市场状态从“情绪驱动”转向“价值驱动”或反之的核心依据。
关注我,下一篇盘面速读不错过。
36
·
--
Makin banyak orang mencari SOL di Plaza, popularitasnya sedang meningkat.
Harga saat ini sekitar 91, turun kira-kira 3% dalam 24 jam terakhir.
Indeks ketakutan pasar masih di kisaran 30-an. Kalian ikut-ikutan atau masih menunggu?
{spot}(SOLUSDT)
Makin banyak orang mencari SOL di Plaza, popularitasnya sedang meningkat.
Harga saat ini sekitar 91, turun kira-kira 3% dalam 24 jam terakhir.
Indeks ketakutan pasar masih di kisaran 30-an. Kalian ikut-ikutan atau masih menunggu?
Harga saat ini sekitar 91, turun kira-kira 3% dalam 24 jam terakhir.
Indeks ketakutan pasar masih di kisaran 30-an. Kalian ikut-ikutan atau masih menunggu?
317
·
--
Artikel
Lihat terjemahan
BTC 2026-11-02 趋势分析数据采集ohlcv/指标/新闻,宏观经济(包括不限于国内外ppi,cpi,债券收益,利息,流动性),预测市场,多家交易所(资金费率/oi/多空比),清算市场,还有一些不列举了,自己看报告吧。多agent出的报告,由deepseek出的两轮辩护,然后给的结论。
结论在最后面,如果不想看分析过程,其次如果觉得有不错的信息数据来源可以提供给我,我可以加入分析,反正token是烧的我的。
Trading Analysis Report: BTC-USD
Analysis date: 2026-11-01
Rating: Underweight
Generated: 2026-11-01 01:24:00
TradingAgents 0.7.1: deepseek, deep deepseek-reasoner, quick deepseek-chat
Analysts: market, sentiment, news; research debate rounds 1, risk debate rounds 1
Data vendors: core_stock_apis yfinance, technical_indicators yfinance, fundamental_data sec_edgar,yfinance, news_data yfinance, macro_data fred, prediction_markets polymarket
I. Analyst Team Reports
Market Analyst
BTC-USD 深度技术分析报告(分析日:2026-11-01)
数据基准:get_verified_market_snapshot 最新可用交易日为 2026-10-31(2026-11-01 为周末,无日线收盘)。所有精确价格/指标数值以该快照为准;衍生品数据时间戳为 2026-11-01 01:20。
一、价格结构与趋势定位
最新验证 OHLCV(2026-10-31):开 77,202.40 / 高 77,554.92 / 低 77,000.92 / 收 77,527.24 / 量 16,586,793,984。
均线体系(快照值):
close_10_ema = 79,525.68 → 价格低于短期均线约 2,000 美元,短线动能向下
close_50_sma = 81,898.20 → 价格低于中期均线约 4,371 美元(约 -5.3%),中期趋势明确转弱
close_200_sma = 73,132.14 → 价格仍高于长期均线约 4,395 美元(约 +6.0%),长期结构尚未破坏
排列:10EMA < 50SMA,且价格位于两者之下 → 典型的短中期空头排列;但 50SMA 仍在 200SMA 之上,长期多头结构(金叉状态)尚未反转
关键判断:BTC-USD 目前处于「长期上升趋势中的中期回调」阶段,而非全面熊市。价格夹在 50SMA(81,898)与 200SMA(73,132)之间,这是一个宽幅震荡/趋势修复区,而非单边趋势区。
近期路径(快照 30 日收盘):
10-04 高点收盘 86,480.30 → 10-31 收盘 77,527.24,区间跌幅约 -10.4%(基于快照收盘价计算)
10-21 曾反弹至 84,011.97,随后 10-22 单日回落至 81,311.89,10-29 从 81,267.59 跌至 77,775.11(单日 -4.3%),10-30 进一步收于 77,198.21
10-31 小幅收高至 77,527.24,但成交量仅 165.9 亿,为 10-29(408.9 亿)、10-30(458.9 亿)放量下跌后的缩量反抽——这是弱势反弹的典型特征,而非底部确认
VWMA(成交量加权均线):10-31 为 80,570.65,且从 10-02 的 84,269.34 一路单调下行至 80,570.65。价格(77,527)显著低于 VWMA(80,571),说明近一个月成交重心持续下移,且下跌是在放量中完成的——空头在量能上占优,反弹缺乏成交量支撑。
二、动量与波动率
MACD 族(快照):
macd = -1,066.71,macds = -552.40,macdh = -514.31
MACD 线在零轴下方且低于信号线,柱状图为负 → 空头动量仍在延续,尚未出现金叉
但需注意:柱状图绝对值(-514)相对 MACD 线(-1,067)已不算极端,若后续价格企稳,柱状图收敛将是第一个转多信号
RSI = 35.99:
接近 30 超卖阈值但未进入超卖区,属于「弱势但未极端」区间
在下跌趋势中 RSI 35-40 常是中继区而非反转区;需配合价格是否收复 10EMA(79,526)来确认
布林带(快照):
boll(中轨)= 81,002.48,boll_ub = 84,577.23,boll_lb = 77,427.72
10-31 收盘 77,527.24 几乎贴住下轨 77,427.72(仅高出约 100 美元)
这是关键位置:贴下轨意味着短期超卖,但也意味着一旦跌破 77,428,将打开布林带下轨扩张(band walking)的下行空间;反之若在此企稳,是均值回归至中轨 81,002 的技术起点
ATR = 2,015.36:
约为价格的 2.6%,波动率处于中高水平
风险管理建议:止损应至少设在 1.5×ATR(约 3,000 美元)之外,避免被日内噪音扫损;仓位规模应按 ATR 反向缩放
三、衍生品与杠杆结构(强制维度)
1. 资金费率(get_funding_rate)
当前费率 +0.0100%,下次结算 2026-11-01 08:00
近 14 期全部为正(14/14),均值 +0.0078%
近期序列:0.0036%(10-30 08:00)→ 0.0043%(10-30 16:00)→ 0.0100%(10-31 00:00 / 08:00 / 16:00)→ 0.0100%(11-01 00:00)
标记价 77,632.70 / 指数价 77,659.73,基差 -27.03(轻微贴水)
解读:费率虽连续为正,但绝对水平温和(远低于 0.05% 的过热阈值),且基差为负。这说明多头拥挤度不高,不存在迫在眉睫的多头挤压风险;但费率在价格下跌过程中反而从 0.0036% 升至 0.0100%,说明下跌中仍有资金在加多——这是「接飞刀」式的多头堆积,属于温和的负面信号。
2. 未平仓合约(get_open_interest)
当前 OI = 97,277.852 BTC(约 75.5 亿美元名义)
30 日窗口变化 -0.63%;名义值从 82.2 亿 → 74.5 亿美元
解读:价格从 10-04 的 86,480 跌至 77,527(约 -10.4%)的同时,OI 名义值下降约 9.4%。按「价格跌 + OI 跌 = 多头被清洗」的框架,这更接近多头去杠杆/平仓,而非「新空头进场」的下跌。这降低了下跌趋势的持续性——但也意味着尚未出现 OI 大幅崩塌式的投降底,底部构筑可能仍需时间。
3. 清算数据(cg_liquidation,4h 桶)
今日:多头清算 38.35M vs 空头清算 10.70M,振幅 1.89%
近 12 桶关键异常:
10-29 08:00:空头清算 297.57M(多头仅 53.99M)→ 空头被大规模挤压
10-30 08:00:空头清算 250.10M(多头 79.73M)→ 再次挤压
10-22 08:00:空头 134.06M;10-24 08:00:空头 156.60M
10-31 08:00:多头 5.04M / 空头 1.84M(极度清淡)
重要矛盾点:10-29 与 10-30 出现巨额空头清算(合计约 547M),但同期价格却是下跌的(10-29 收 77,775.11,10-30 收 77,198.21)。这通常意味着盘中出现了剧烈上下插针——空头在反弹中被爆,随后价格又被砸回。这是高波动、双向绞杀的典型形态,而非干净的趋势行情。
今日多头清算(38.35M)> 空头清算(10.70M),说明当前边际压力已转向多头。
4. 多空比(cg_long_short 4h + get_long_short_ratio)
CoinGlass 4h 序列:10-31 18:00 比率 0.9976 → 19:00 冲高至 1.5323 → 20:00 回落 0.8758 → 21:00 0.7899(最低)→ 23:00 回升 1.0492 → 11-01 00:00 1.0255 → 11-01 01:00 1.1901
同期价格:77,434.8 → 77,376.2 → 77,576.3 → 77,510.0 → 77,477.2 → 77,382.6 → 77,560.0 → 77,569.8
解读:价格基本横盘(77,376–77,576 窄幅),但多空比在 0.79–1.53 之间剧烈摆动 → 散户在窄幅震荡中频繁翻仓,缺乏方向共识,属于典型的「震荡市噪音」。
Binance 4h 定位(get_long_short_ratio):
散户账户 L/S = 2.5984(多 72.21% / 空 27.79%)→ 散户极度看多
大户持仓 L/S = 1.6998(多 62.96% / 空 37.04%)→ 大户也偏多,但程度明显低于散户
主动成交买卖比 = 0.7643(买 4,052.60 / 卖 5,302.39)→ 主动卖盘占优
核心结论:散户极度看多(2.60)但主动成交在卖(0.76)= 经典派发特征。散户在 77,500 附近持续接盘,而主动卖单在压制价格。同时散户比大户更看多(2.60 vs 1.70),按「跟随大户」原则,大户的相对谨慎值得重视。
四、综合研判
多空证据对照
空头证据(占优):
价格低于 10EMA(79,526)、50SMA(81,898)、VWMA(80,571)、布林中轨(81,002)——四重均线压制
MACD 双线在零轴下方且柱状图为负(-514),无金叉
主动成交买卖比 0.76,卖压主导
散户 L/S 2.60 极度看多 + 主动卖 = 派发结构
10-31 反弹缩量(165.9 亿 vs 前两日 400+ 亿)
今日多头清算(38.35M)已超空头清算(10.70M)
多头证据(次要但不可忽视):
价格仍高于 200SMA(73,132)约 6%,长期结构未破
RSI 35.99 接近超卖,价格贴布林下轨(77,428),存在均值回归动能
OI 名义值下降(82.2 亿 → 74.5 亿)说明是多头去杠杆而非新空建仓,下跌持续性受限
资金费率温和(0.01%)、基差为负(-27.03),无多头拥挤风险
10-29⁄10-30 巨额空头清算(547M)显示上方存在空头回补燃料
关键价位(全部来自快照/工具输出)
上方阻力:77,428(布林下轨,已转为短期枢轴)→ 79,526(10EMA)→ 80,571(VWMA)→ 81,002(布林中轨)→ 81,898(50SMA)
下方支撑:77,000.92(10-31 日内低点)→ 76,189.88(10-30 日内低点)→ 73,132(200SMA,长期防线)
交易策略建议
基准情景(概率最高):77,000–81,000 区间震荡,偏空
价格贴布林下轨 + RSI 36 + 缩量反弹,短期有技术性反抽需求,但四重均线压制使反弹空间受限
不建议在此位置追空:已跌至布林下轨,且 OI 显示多头已部分出清,追空风险回报比差
不建议抄底做多:散户 2.60 极度看多 + 主动卖盘 0.76 的派发结构,是典型的「散户接盘」环境
具体操作框架:
观望为主,等待以下任一确认信号:
转多信号:日线收盘站上 10EMA(79,526)且 MACD 柱状图转正 → 可轻仓做多,目标 81,002(布林中轨)/ 81,898(50SMA),止损 77,000 下方
转空信号:日线收盘有效跌破 77,000.92(10-31 低点)且成交量放大 → 可顺势做空,目标 73,132(200SMA),止损 79,526 上方
若必须持仓:以区间思路对待,77,000–77,500 区域减空/试多,80,500–81,000 区域减多/试空
风险控制:ATR 2,015,止损至少 1.5×ATR(约 3,000 美元);仓位按 ATR 缩放,波动率高时降低杠杆
监控重点:① 主动成交买卖比能否回升至 1.0 以上(需求回归);② 散户 L/S 能否从 2.60 回落(洗盘完成);③ OI 是否出现放量崩塌(投降底信号);④ 资金费率是否转负(空头拥挤,反向挤压燃料)
数据一致性说明
快照最新行为 2026-10-31(11-01 为周末无日线),衍生品数据时间戳为 2026-11-01 01:20,两者时间口径不同,已分别标注,未做强行对齐。
清算工具返回的桶时间戳为 08:00 间隔(尽管请求 interval=4h),已按工具实际输出引用,未自行换算。
未发现工具间数值冲突;VWMA 在 2026-11-01 返回 N/A(非交易日),已采用 10-31 值 80,570.65。
五、关键要点汇总表
Rating: Hold(区间震荡偏空,建议观望等待方向确认,不追空不抄底)
FINAL TRANSACTION PROPOSAL: HOLD
Sentiment Analyst
Overall Sentiment: Mixed (Score: 4.6⁄10) Confidence: Medium
BTC-USD 情绪报告(2026-10-25 至 2026-11-01)
一、逐源拆解
1. 新闻流(Yahoo Finance,机构框架,慢变量)
四条标题全部来自 99bitcoins,基调偏谨慎、以”能否守住”为框架,而非看多:
Binance 63.6 亿美元被盗后 BTC 自 76,500 反弹,但标题同时点出”散户大举做多”,并直接类比 2025 年 Bybit 事件——即暗示这可能是”反弹后二次下杀”的形态。这是本周最核心的事件型新闻。
美联储 12 月加息:标题引用”2018 年以来 16 次加息中有 12 次加息后一个月 BTC 下跌”,属于结构性偏空的历史统计框架。配合 BlockBeats 引 CME 数据:12 月加息 25bp 概率 70.7%(维持不变仅 29.3%)——宏观逆风是高概率事件,不是尾部风险。
MARA 再向 BitGo 转入 1,000 BTC(10 月第四次):矿企持续抛压,标题直接问”BTC 能否吸收”。
比特币 ETF 仅持有 8.5% 的 BTC,IBIT 结束两日流出:ETF 流入这一过去两年的核心买盘叙事被弱化,标题问”能否守住 79,200”。
新闻侧整体方向:偏空/防御,且以”事件+历史统计”为主,属于事实驱动而非情绪驱动。
2. StockTwits(散户快变量)
30 条最近消息:Bullish 10(33%)、Bearish 6(20%)、无标签 14(47%)。
按规则,33/20 的标签比例属于温和偏多但远未过热(远低于 70/30,更谈不上 90⁄10 的过度延伸)。样本仅 30 条,统计意义有限。
但内容质量比标签更弱:大量消息是互相谩骂、嘲讽(@Michael_Seller 与 @MAUdey_1 的对骂占多条)、”🟥⬛️”、”😈”、”🚀”等无信息量内容。真正有观点的几条:
偏多但克制:@Ecafnaem 指出 77,700 上方有约 1.2 亿美元卖单墙,”周末大概率只是震荡”;@friedcheeken 认为 77k 是”最后一档吸筹目标已达成”;@undefeatedchamp 承认”仍在创新低,但守住 73K 是正面信号,真正的考验是未来两周科技股回调时 BTC 能否守住 20 周均线”。
偏空/离场:@Ron_Burn “看起来不太好,先不参与”;@InvestorCastle “加密风险太多,该轮动回 AI”;@NotFinancialAdviceDummy 只发”周一早晨”配图(暗示周一开盘砸盘)。
引用型偏空:@StocktwitsNews 转 Bloomberg 的 Mike McGlone 称比特币相对黄金和美债是”相对废物(relative dud)”。
值得注意:多条消息把 Binance 被盗视为已被消化(@BirdieNumNums、@Ai84 认为”最大盗窃案发生而公司瞬间全额兑付,说明市场位置”),这是散户端少见的偏多论据。
结论:StockTwits 是低质量、低信噪比的温和偏多,且内部已出现”震荡/观望”的共识,而非追涨。
3. Reddit(社区讨论,无投票/评论数,仅按正文判断)
r/Bitcoin(持币者社区)出现明显的信念松动:一条”DCA 三年后开始质疑是否继续”的帖子(The Opportunity Cost of BTC,提到其他 ETF 与叙事更强)是典型的顶部后信仰动摇信号;另有”过去一天成交量很大,一周内回到 81K”的偏多帖,以及 Electrum RBF 被盗 7 万美元的安全事故帖。整体是疲惫+分歧,不是狂热。
r/CryptoCurrency:核心讨论是 Binance 63.6 亿美元被盗(10 月 29 日,20 分钟内跨 10 条链),但多条帖子强调”市场反应不大,BTC 仅跌约 3.5% 至 77,500”——即利空钝化;同时有”只有比特币才是真正的 bearer money”的叙事强化帖(对 BTC 相对偏多)。另有量子计算威胁帖(长期 FUD,非即时催化)。
r/CryptoMarkets:出现”本来要投 6 万美元买 BTC,看到 IBIT 可能成为下一个攻击目标的传闻后作罢”——新增资金被安全叙事劝退,这是实质性的需求侧负面;还有一条明确”做空”的帖子(77,500 入场,理由是 AI 不威胁区块链安全但市场情绪脆弱)。也有资金在下跌时转向 RWA 代币的讨论,说明部分资金在离开 BTC 寻找替代。
Reddit 整体:中性偏空,特征是”利空钝化 + 信念动摇 + 新增资金犹豫”。
4. 杠杆结构(硬数据,权重最高)
散户账户 L/S = 2.5907(多 72.15% / 空 27.85%),极度看多。
大户持仓 L/S = 1.6886(多 62.81% / 空 37.19%),也偏多但明显弱于散户。
主动成交 taker buy/sell = 0.8823(买 716.55 / 卖 812.11),净卖出。
解读:散户远比大户看多 + 主动成交净卖出 = 派发(distribution)特征,而非吸筹。这与新闻标题”散户大举做多”完全吻合,也与 StockTwits 上”77k 是最后一档吸筹目标”的自我安慰形成反差。散户多头是潜在的被挤压方。
资金费率榜:BTC 未出现在极端名单中(极端项为 COW 的 -102%/-72%/-65% 与 APR/INTW/RAVE 的 +3.7%~+3.9%),说明BTC 本身杠杆拥挤度尚未到极端,这降低了”立刻发生大规模多杀多”的确定性,但也意味着散户多头仓位仍未被清洗。
本次数据块未提供清算总额,因此无法判断”下跌瀑布是否已经发生”——这是重要的数据缺口,需明确标注。
5. 中文快讯(单一来源,仅作线索)
CME:12 月加息 25bp 概率 70.7%——宏观偏空,且与新闻标题的历史统计相互印证。
Strive CEO Matt Cole:被盗后 BTC 跌幅小于预期,但”判断见底为时过早”,认为处于”早春”式复苏,可能持续 6–9 个月——偏多但明确否认 V 型反转。
Binance SAFU 钱包转出 7,500 BTC(约 5.8 亿美元)用于补足储备,何一称 BTC/ETH/USDT 等已 100% 足额支持——短期存在交易所侧 BTC 抛压/流动性扰动的可能,但官方称已覆盖约 90% 被盗资产、周日恢复提现。
纳指 100 十月跌 6.7%,为 2025 年 3 月以来最差月度——风险资产整体承压,与 @undefeatedchamp 提到的”未来两周科技股回调”风险一致。
二、跨源分歧与一致性
分歧(关键):
散户情绪 vs 杠杆硬数据:StockTwits 标签温和偏多(33% vs 20%),但链上/交易所持仓显示散户 L/S 2.59 且主动成交净卖出——情绪看多、行为在卖。按规则,数据优先于情绪,这是派发信号。
新闻框架 vs 社区”利空钝化”:新闻以”能否守住 76,500⁄79,200”的防御框架叙事,Reddit 却强调”63 亿美元被盗只跌 3.5%,市场没被打崩”。前者是机构谨慎,后者是社区自我安慰——两者都不构成看多。
r/Bitcoin 长期持有者信念 vs 大户仍净多:DCA 质疑帖代表长期资金动摇,而大户 L/S 1.69 仍偏多,说明机构/大户尚未撤退,但也不再激进。
一致性:
所有来源都承认当前处于 76,500–79,200 的低位区间震荡,且都提到”底部是否已到”这一未决问题。
所有来源都把 Binance 被盗作为本周主导事件,且多数认为其冲击已被部分吸收。
宏观(12 月加息概率 70.7%、纳指十月 -6.7%)在新闻、快讯、StockTwits 三处均被提及为压制因素。
三、主导叙事主题
“Binance 63.6 亿美元被盗”及其余波——本周绝对主线。叙事分两支:一支认为”交易所被抢 ≠ 比特币网络失效,BTC 抗住了”(偏多);另一支认为”安全事件劝退新增资金、IBIT 或成下一个目标”(偏空)。目前偏空一支在 Reddit 上更有实质内容(有人因此放弃 6 万美元买入计划)。
“底部是否已到”——贯穿新闻标题、StockTwits、Reddit 的核心疑问,且各方均未给出肯定答案。
宏观逆风:12 月加息 + 科技股/AI 资本开支回报担忧——纳指十月 -6.7%,若科技股继续回调,BTC 作为高贝塔风险资产难独立走强。
供给端压力:矿企(MARA)持续转出、ETF 流入停滞(IBIT 两日流出)、SAFU 钱包转出 7,500 BTC——多重边际卖压。
相对表现疲弱:McGlone 称 BTC 相对黄金/美债是”相对废物”,r/Bitcoin 出现”机会成本”质疑——资金分流叙事(AI、RWA、黄金)正在侵蚀 BTC 的相对吸引力。
四、催化剂与风险
潜在偏多催化:
Binance 周日恢复提现、储备 100% 足额覆盖(若顺利,可消除尾部传染风险)。
76,500 一线被反复守住,若周末/周一放量收复 79,200–80,000,空头回补可能触发(@Ecafnaem 提到 77,700 上方 1.2 亿美元卖单墙,一旦被吃掉易引发挤压)。
12 月加息若被证伪(当前概率仅 29.3% 维持不变,属低概率但高赔率)。
Strive 等机构”早春”式渐进看多框架,若 ETF 流入重启可修复叙事。
主要风险:
散户多头拥挤(L/S 2.59)+ 主动净卖出:一旦跌破 76,500⁄73,000,多头清算级联风险高。
12 月加息概率 70.7%:历史统计显示加息后一个月 BTC 多数下跌。
科技股回调传导:纳指十月 -6.7%,AI 资本开支回报担忧未解,BTC 与风险资产相关性上升。
安全叙事外溢:IBIT 成为攻击目标的传闻若发酵,将直接打击 ETF 增量买盘。
矿企与交易所侧持续供给(MARA 第四次转账、SAFU 转出 7,500 BTC)。
数据缺口:本次未提供清算总额,无法确认下行瀑布是否已释放完毕;StockTwits 仅 30 条且大量为无信息量对骂,Reddit 无互动量数据——情绪读数的稳健性受限。
五、关键情绪信号汇总表
六、结论
各源方向不一致:新闻与宏观偏空、杠杆结构显示散户派发、Reddit 信念松动且新增资金犹豫,而 StockTwits 标签与”利空钝化”叙事提供温和偏多支撑。因此定为 Mixed(4.6/10),略偏空于中性。核心可操作信号是:散户极度看多(L/S 2.59)叠加主动净卖出,是派发而非吸筹;在 12 月加息概率 70.7% 与科技股回调风险下,76,500⁄73,000 若失守,散户多头是首要被清算方。反之,若 Binance 提现顺利恢复且 79,200 被收复,空头回补可提供短线弹性。以上为情绪信号,非价格预测,需与基本面与技术面结合使用。
Rating: Mixed(overall_score 4.6 / 10,confidence: medium)
FINAL TRANSACTION PROPOSAL: HOLD
News Analyst
BTC-USD 新闻与宏观研究报告
分析日期:2026-11-01(数据截止 01:20 UTC 左右)|分析窗口:2026-10-25 至 2026-11-01
一、执行摘要(先看结论)
过去 72 小时,BTC-USD 同时承受三重冲击:①币安史上最大规模被盗(约 63 亿美元,链上调查指向朝鲜 TraderTraitor);②AI 资本开支回报担忧引发的科技股抛售(纳指 100 十月跌 6.7%,为 2025 年 3 月以来最差月度);③宏观层面美联储 12 月加息概率被 CME 定价至约 70.7%。BTC-USD 从攻击前约 80,500 美元跌至 10 月 30 日低点 76,400 美元,随后在 77,400–77,600 美元区间震荡,10 月月度跌幅约 7.7%,为 2014 年以来最差 10 月。
关键判断:冲击源是”交易所信用事件 + 风险资产去杠杆”,而非比特币网络本身失效。币安已回填 90% 被盗资产、十大币种 100% 足额储备、计划 11 月 1 日(周日)恢复提现、11 月 3 日发布储备证明——这是本周最重要的可验证催化剂。但结构性卖压(DAT 公司减持、矿工转账、ETF 流入疲弱)与宏观逆风(加息定价)尚未解除,因此当前更像”止跌企稳”而非”确认底部”。
二、核心事件:币安 63 亿美元被盗(多源交叉验证)
冲突点与解读:官方口径为”90% 回填、十大币种 100% 足额”,但剩余 10% 低流动性代币仍在市场/OTC 补购中,且 SAFU 被部分动用(转出后余额减半)。这意味着:①用户余额安全风险基本解除;②但币安仍需在现货/OTC 市场持续买入,构成温和的边际买盘(对 BTC 中性偏多);③储备证明 11 月 3 日发布是验证”是否真的足额”的关键节点——若 PoR 显示缺口,将引发二次信任冲击。
衍生品反应:全网爆仓 15.7 亿美元(四倍放大),成交量升 74% 至 3,461 亿美元,未平仓合约降 3% 至 1,363 亿美元(资金离场而非加仓);BTC 期权 6 个高成交量合约中 5 个为看跌,25-delta skew 全期限走陡——期权市场明显防御化(CoinDesk 2026-10-30 11:09)。
三、价格与技术面
现价:约 77,400–77,600 美元(Cointelegraph 页面实时报价 77,626;BlockBeats 引 Strive CEO 称约 77,400)。
关键位:10-30 隔夜低点 76,400;99bitcoins 提及的 79,200 为 ETF 相关支撑观察位;80,000 为心理关口与攻击前水平。
月度表现:10 月跌约 7.7%,2014 年以来最差 10 月(Cointelegraph 引 CoinGlass,2026-10-30)。
相对表现:BTC 在攻击后跌幅约 4%(自攻击前水平),小于市场预期(Strive CEO Matt Cole,Cointelegraph 2026-10-31 15:26)——这是”利空钝化”的初步信号,但属评论而非事实。
零售行为:99bitcoins 报道零售交易者大举做多(2026-10-31 前后),若属实则多头拥挤度上升,增加二次下探时的连环爆仓风险(单一来源,未获主流媒体交叉验证)。
四、资金流与供给端(本周最被低估的变量)
DAT(数字资产财库公司)减持风险上升
Next Techn
关注我,下一篇盘面速读不错过。
BTC 2026-11-02 趋势分析
数据采集ohlcv/指标/新闻,宏观经济(包括不限于国内外ppi,cpi,债券收益,利息,流动性),预测市场,多家交易所(资金费率/oi/多空比),清算市场,还有一些不列举了,自己看报告吧。多agent出的报告,由deepseek出的两轮辩护,然后给的结论。
结论在最后面,如果不想看分析过程,其次如果觉得有不错的信息数据来源可以提供给我,我可以加入分析,反正token是烧的我的。
Trading Analysis Report: BTC-USD
Analysis date: 2026-11-01
Rating: Underweight
Generated: 2026-11-01 01:24:00
TradingAgents 0.7.1: deepseek, deep deepseek-reasoner, quick deepseek-chat
Analysts: market, sentiment, news; research debate rounds 1, risk debate rounds 1
Data vendors: core_stock_apis yfinance, technical_indicators yfinance, fundamental_data sec_edgar,yfinance, news_data yfinance, macro_data fred, prediction_markets polymarket
I. Analyst Team Reports
Market Analyst
BTC-USD 深度技术分析报告(分析日:2026-11-01)
数据基准:get_verified_market_snapshot 最新可用交易日为 2026-10-31(2026-11-01 为周末,无日线收盘)。所有精确价格/指标数值以该快照为准;衍生品数据时间戳为 2026-11-01 01:20。
一、价格结构与趋势定位
最新验证 OHLCV(2026-10-31):开 77,202.40 / 高 77,554.92 / 低 77,000.92 / 收 77,527.24 / 量 16,586,793,984。
均线体系(快照值):
close_10_ema = 79,525.68 → 价格低于短期均线约 2,000 美元,短线动能向下
close_50_sma = 81,898.20 → 价格低于中期均线约 4,371 美元(约 -5.3%),中期趋势明确转弱
close_200_sma = 73,132.14 → 价格仍高于长期均线约 4,395 美元(约 +6.0%),长期结构尚未破坏
排列:10EMA < 50SMA,且价格位于两者之下 → 典型的短中期空头排列;但 50SMA 仍在 200SMA 之上,长期多头结构(金叉状态)尚未反转
关键判断:BTC-USD 目前处于「长期上升趋势中的中期回调」阶段,而非全面熊市。价格夹在 50SMA(81,898)与 200SMA(73,132)之间,这是一个宽幅震荡/趋势修复区,而非单边趋势区。
近期路径(快照 30 日收盘):
10-04 高点收盘 86,480.30 → 10-31 收盘 77,527.24,区间跌幅约 -10.4%(基于快照收盘价计算)
10-21 曾反弹至 84,011.97,随后 10-22 单日回落至 81,311.89,10-29 从 81,267.59 跌至 77,775.11(单日 -4.3%),10-30 进一步收于 77,198.21
10-31 小幅收高至 77,527.24,但成交量仅 165.9 亿,为 10-29(408.9 亿)、10-30(458.9 亿)放量下跌后的缩量反抽——这是弱势反弹的典型特征,而非底部确认
VWMA(成交量加权均线):10-31 为 80,570.65,且从 10-02 的 84,269.34 一路单调下行至 80,570.65。价格(77,527)显著低于 VWMA(80,571),说明近一个月成交重心持续下移,且下跌是在放量中完成的——空头在量能上占优,反弹缺乏成交量支撑。
二、动量与波动率
MACD 族(快照):
macd = -1,066.71,macds = -552.40,macdh = -514.31
MACD 线在零轴下方且低于信号线,柱状图为负 → 空头动量仍在延续,尚未出现金叉
但需注意:柱状图绝对值(-514)相对 MACD 线(-1,067)已不算极端,若后续价格企稳,柱状图收敛将是第一个转多信号
RSI = 35.99:
接近 30 超卖阈值但未进入超卖区,属于「弱势但未极端」区间
在下跌趋势中 RSI 35-40 常是中继区而非反转区;需配合价格是否收复 10EMA(79,526)来确认
布林带(快照):
boll(中轨)= 81,002.48,boll_ub = 84,577.23,boll_lb = 77,427.72
10-31 收盘 77,527.24 几乎贴住下轨 77,427.72(仅高出约 100 美元)
这是关键位置:贴下轨意味着短期超卖,但也意味着一旦跌破 77,428,将打开布林带下轨扩张(band walking)的下行空间;反之若在此企稳,是均值回归至中轨 81,002 的技术起点
ATR = 2,015.36:
约为价格的 2.6%,波动率处于中高水平
风险管理建议:止损应至少设在 1.5×ATR(约 3,000 美元)之外,避免被日内噪音扫损;仓位规模应按 ATR 反向缩放
三、衍生品与杠杆结构(强制维度)
1. 资金费率(get_funding_rate)
当前费率 +0.0100%,下次结算 2026-11-01 08:00
近 14 期全部为正(14/14),均值 +0.0078%
近期序列:0.0036%(10-30 08:00)→ 0.0043%(10-30 16:00)→ 0.0100%(10-31 00:00 / 08:00 / 16:00)→ 0.0100%(11-01 00:00)
标记价 77,632.70 / 指数价 77,659.73,基差 -27.03(轻微贴水)
解读:费率虽连续为正,但绝对水平温和(远低于 0.05% 的过热阈值),且基差为负。这说明多头拥挤度不高,不存在迫在眉睫的多头挤压风险;但费率在价格下跌过程中反而从 0.0036% 升至 0.0100%,说明下跌中仍有资金在加多——这是「接飞刀」式的多头堆积,属于温和的负面信号。
2. 未平仓合约(get_open_interest)
当前 OI = 97,277.852 BTC(约 75.5 亿美元名义)
30 日窗口变化 -0.63%;名义值从 82.2 亿 → 74.5 亿美元
解读:价格从 10-04 的 86,480 跌至 77,527(约 -10.4%)的同时,OI 名义值下降约 9.4%。按「价格跌 + OI 跌 = 多头被清洗」的框架,这更接近多头去杠杆/平仓,而非「新空头进场」的下跌。这降低了下跌趋势的持续性——但也意味着尚未出现 OI 大幅崩塌式的投降底,底部构筑可能仍需时间。
3. 清算数据(cg_liquidation,4h 桶)
今日:多头清算 38.35M vs 空头清算 10.70M,振幅 1.89%
近 12 桶关键异常:
10-29 08:00:空头清算 297.57M(多头仅 53.99M)→ 空头被大规模挤压
10-30 08:00:空头清算 250.10M(多头 79.73M)→ 再次挤压
10-22 08:00:空头 134.06M;10-24 08:00:空头 156.60M
10-31 08:00:多头 5.04M / 空头 1.84M(极度清淡)
重要矛盾点:10-29 与 10-30 出现巨额空头清算(合计约 547M),但同期价格却是下跌的(10-29 收 77,775.11,10-30 收 77,198.21)。这通常意味着盘中出现了剧烈上下插针——空头在反弹中被爆,随后价格又被砸回。这是高波动、双向绞杀的典型形态,而非干净的趋势行情。
今日多头清算(38.35M)> 空头清算(10.70M),说明当前边际压力已转向多头。
4. 多空比(cg_long_short 4h + get_long_short_ratio)
CoinGlass 4h 序列:10-31 18:00 比率 0.9976 → 19:00 冲高至 1.5323 → 20:00 回落 0.8758 → 21:00 0.7899(最低)→ 23:00 回升 1.0492 → 11-01 00:00 1.0255 → 11-01 01:00 1.1901
同期价格:77,434.8 → 77,376.2 → 77,576.3 → 77,510.0 → 77,477.2 → 77,382.6 → 77,560.0 → 77,569.8
解读:价格基本横盘(77,376–77,576 窄幅),但多空比在 0.79–1.53 之间剧烈摆动 → 散户在窄幅震荡中频繁翻仓,缺乏方向共识,属于典型的「震荡市噪音」。
Binance 4h 定位(get_long_short_ratio):
散户账户 L/S = 2.5984(多 72.21% / 空 27.79%)→ 散户极度看多
大户持仓 L/S = 1.6998(多 62.96% / 空 37.04%)→ 大户也偏多,但程度明显低于散户
主动成交买卖比 = 0.7643(买 4,052.60 / 卖 5,302.39)→ 主动卖盘占优
核心结论:散户极度看多(2.60)但主动成交在卖(0.76)= 经典派发特征。散户在 77,500 附近持续接盘,而主动卖单在压制价格。同时散户比大户更看多(2.60 vs 1.70),按「跟随大户」原则,大户的相对谨慎值得重视。
四、综合研判
多空证据对照
空头证据(占优):
价格低于 10EMA(79,526)、50SMA(81,898)、VWMA(80,571)、布林中轨(81,002)——四重均线压制
MACD 双线在零轴下方且柱状图为负(-514),无金叉
主动成交买卖比 0.76,卖压主导
散户 L/S 2.60 极度看多 + 主动卖 = 派发结构
10-31 反弹缩量(165.9 亿 vs 前两日 400+ 亿)
今日多头清算(38.35M)已超空头清算(10.70M)
多头证据(次要但不可忽视):
价格仍高于 200SMA(73,132)约 6%,长期结构未破
RSI 35.99 接近超卖,价格贴布林下轨(77,428),存在均值回归动能
OI 名义值下降(82.2 亿 → 74.5 亿)说明是多头去杠杆而非新空建仓,下跌持续性受限
资金费率温和(0.01%)、基差为负(-27.03),无多头拥挤风险
10-29⁄10-30 巨额空头清算(547M)显示上方存在空头回补燃料
关键价位(全部来自快照/工具输出)
上方阻力:77,428(布林下轨,已转为短期枢轴)→ 79,526(10EMA)→ 80,571(VWMA)→ 81,002(布林中轨)→ 81,898(50SMA)
下方支撑:77,000.92(10-31 日内低点)→ 76,189.88(10-30 日内低点)→ 73,132(200SMA,长期防线)
交易策略建议
基准情景(概率最高):77,000–81,000 区间震荡,偏空
价格贴布林下轨 + RSI 36 + 缩量反弹,短期有技术性反抽需求,但四重均线压制使反弹空间受限
不建议在此位置追空:已跌至布林下轨,且 OI 显示多头已部分出清,追空风险回报比差
不建议抄底做多:散户 2.60 极度看多 + 主动卖盘 0.76 的派发结构,是典型的「散户接盘」环境
具体操作框架:
观望为主,等待以下任一确认信号:
转多信号:日线收盘站上 10EMA(79,526)且 MACD 柱状图转正 → 可轻仓做多,目标 81,002(布林中轨)/ 81,898(50SMA),止损 77,000 下方
转空信号:日线收盘有效跌破 77,000.92(10-31 低点)且成交量放大 → 可顺势做空,目标 73,132(200SMA),止损 79,526 上方
若必须持仓:以区间思路对待,77,000–77,500 区域减空/试多,80,500–81,000 区域减多/试空
风险控制:ATR 2,015,止损至少 1.5×ATR(约 3,000 美元);仓位按 ATR 缩放,波动率高时降低杠杆
监控重点:① 主动成交买卖比能否回升至 1.0 以上(需求回归);② 散户 L/S 能否从 2.60 回落(洗盘完成);③ OI 是否出现放量崩塌(投降底信号);④ 资金费率是否转负(空头拥挤,反向挤压燃料)
数据一致性说明
快照最新行为 2026-10-31(11-01 为周末无日线),衍生品数据时间戳为 2026-11-01 01:20,两者时间口径不同,已分别标注,未做强行对齐。
清算工具返回的桶时间戳为 08:00 间隔(尽管请求 interval=4h),已按工具实际输出引用,未自行换算。
未发现工具间数值冲突;VWMA 在 2026-11-01 返回 N/A(非交易日),已采用 10-31 值 80,570.65。
五、关键要点汇总表
Rating: Hold(区间震荡偏空,建议观望等待方向确认,不追空不抄底)
FINAL TRANSACTION PROPOSAL: HOLD
Sentiment Analyst
Overall Sentiment: Mixed (Score: 4.6⁄10) Confidence: Medium
BTC-USD 情绪报告(2026-10-25 至 2026-11-01)
一、逐源拆解
1. 新闻流(Yahoo Finance,机构框架,慢变量)
四条标题全部来自 99bitcoins,基调偏谨慎、以”能否守住”为框架,而非看多:
Binance 63.6 亿美元被盗后 BTC 自 76,500 反弹,但标题同时点出”散户大举做多”,并直接类比 2025 年 Bybit 事件——即暗示这可能是”反弹后二次下杀”的形态。这是本周最核心的事件型新闻。
美联储 12 月加息:标题引用”2018 年以来 16 次加息中有 12 次加息后一个月 BTC 下跌”,属于结构性偏空的历史统计框架。配合 BlockBeats 引 CME 数据:12 月加息 25bp 概率 70.7%(维持不变仅 29.3%)——宏观逆风是高概率事件,不是尾部风险。
MARA 再向 BitGo 转入 1,000 BTC(10 月第四次):矿企持续抛压,标题直接问”BTC 能否吸收”。
比特币 ETF 仅持有 8.5% 的 BTC,IBIT 结束两日流出:ETF 流入这一过去两年的核心买盘叙事被弱化,标题问”能否守住 79,200”。
新闻侧整体方向:偏空/防御,且以”事件+历史统计”为主,属于事实驱动而非情绪驱动。
2. StockTwits(散户快变量)
30 条最近消息:Bullish 10(33%)、Bearish 6(20%)、无标签 14(47%)。
按规则,33/20 的标签比例属于温和偏多但远未过热(远低于 70/30,更谈不上 90⁄10 的过度延伸)。样本仅 30 条,统计意义有限。
但内容质量比标签更弱:大量消息是互相谩骂、嘲讽(@Michael_Seller 与 @MAUdey_1 的对骂占多条)、”🟥⬛️”、”😈”、”🚀”等无信息量内容。真正有观点的几条:
偏多但克制:@Ecafnaem 指出 77,700 上方有约 1.2 亿美元卖单墙,”周末大概率只是震荡”;@friedcheeken 认为 77k 是”最后一档吸筹目标已达成”;@undefeatedchamp 承认”仍在创新低,但守住 73K 是正面信号,真正的考验是未来两周科技股回调时 BTC 能否守住 20 周均线”。
偏空/离场:@Ron_Burn “看起来不太好,先不参与”;@InvestorCastle “加密风险太多,该轮动回 AI”;@NotFinancialAdviceDummy 只发”周一早晨”配图(暗示周一开盘砸盘)。
引用型偏空:@StocktwitsNews 转 Bloomberg 的 Mike McGlone 称比特币相对黄金和美债是”相对废物(relative dud)”。
值得注意:多条消息把 Binance 被盗视为已被消化(@BirdieNumNums、@Ai84 认为”最大盗窃案发生而公司瞬间全额兑付,说明市场位置”),这是散户端少见的偏多论据。
结论:StockTwits 是低质量、低信噪比的温和偏多,且内部已出现”震荡/观望”的共识,而非追涨。
3. Reddit(社区讨论,无投票/评论数,仅按正文判断)
r/Bitcoin(持币者社区)出现明显的信念松动:一条”DCA 三年后开始质疑是否继续”的帖子(The Opportunity Cost of BTC,提到其他 ETF 与叙事更强)是典型的顶部后信仰动摇信号;另有”过去一天成交量很大,一周内回到 81K”的偏多帖,以及 Electrum RBF 被盗 7 万美元的安全事故帖。整体是疲惫+分歧,不是狂热。
r/CryptoCurrency:核心讨论是 Binance 63.6 亿美元被盗(10 月 29 日,20 分钟内跨 10 条链),但多条帖子强调”市场反应不大,BTC 仅跌约 3.5% 至 77,500”——即利空钝化;同时有”只有比特币才是真正的 bearer money”的叙事强化帖(对 BTC 相对偏多)。另有量子计算威胁帖(长期 FUD,非即时催化)。
r/CryptoMarkets:出现”本来要投 6 万美元买 BTC,看到 IBIT 可能成为下一个攻击目标的传闻后作罢”——新增资金被安全叙事劝退,这是实质性的需求侧负面;还有一条明确”做空”的帖子(77,500 入场,理由是 AI 不威胁区块链安全但市场情绪脆弱)。也有资金在下跌时转向 RWA 代币的讨论,说明部分资金在离开 BTC 寻找替代。
Reddit 整体:中性偏空,特征是”利空钝化 + 信念动摇 + 新增资金犹豫”。
4. 杠杆结构(硬数据,权重最高)
散户账户 L/S = 2.5907(多 72.15% / 空 27.85%),极度看多。
大户持仓 L/S = 1.6886(多 62.81% / 空 37.19%),也偏多但明显弱于散户。
主动成交 taker buy/sell = 0.8823(买 716.55 / 卖 812.11),净卖出。
解读:散户远比大户看多 + 主动成交净卖出 = 派发(distribution)特征,而非吸筹。这与新闻标题”散户大举做多”完全吻合,也与 StockTwits 上”77k 是最后一档吸筹目标”的自我安慰形成反差。散户多头是潜在的被挤压方。
资金费率榜:BTC 未出现在极端名单中(极端项为 COW 的 -102%/-72%/-65% 与 APR/INTW/RAVE 的 +3.7%~+3.9%),说明BTC 本身杠杆拥挤度尚未到极端,这降低了”立刻发生大规模多杀多”的确定性,但也意味着散户多头仓位仍未被清洗。
本次数据块未提供清算总额,因此无法判断”下跌瀑布是否已经发生”——这是重要的数据缺口,需明确标注。
5. 中文快讯(单一来源,仅作线索)
CME:12 月加息 25bp 概率 70.7%——宏观偏空,且与新闻标题的历史统计相互印证。
Strive CEO Matt Cole:被盗后 BTC 跌幅小于预期,但”判断见底为时过早”,认为处于”早春”式复苏,可能持续 6–9 个月——偏多但明确否认 V 型反转。
Binance SAFU 钱包转出 7,500 BTC(约 5.8 亿美元)用于补足储备,何一称 BTC/ETH/USDT 等已 100% 足额支持——短期存在交易所侧 BTC 抛压/流动性扰动的可能,但官方称已覆盖约 90% 被盗资产、周日恢复提现。
纳指 100 十月跌 6.7%,为 2025 年 3 月以来最差月度——风险资产整体承压,与 @undefeatedchamp 提到的”未来两周科技股回调”风险一致。
二、跨源分歧与一致性
分歧(关键):
散户情绪 vs 杠杆硬数据:StockTwits 标签温和偏多(33% vs 20%),但链上/交易所持仓显示散户 L/S 2.59 且主动成交净卖出——情绪看多、行为在卖。按规则,数据优先于情绪,这是派发信号。
新闻框架 vs 社区”利空钝化”:新闻以”能否守住 76,500⁄79,200”的防御框架叙事,Reddit 却强调”63 亿美元被盗只跌 3.5%,市场没被打崩”。前者是机构谨慎,后者是社区自我安慰——两者都不构成看多。
r/Bitcoin 长期持有者信念 vs 大户仍净多:DCA 质疑帖代表长期资金动摇,而大户 L/S 1.69 仍偏多,说明机构/大户尚未撤退,但也不再激进。
一致性:
所有来源都承认当前处于 76,500–79,200 的低位区间震荡,且都提到”底部是否已到”这一未决问题。
所有来源都把 Binance 被盗作为本周主导事件,且多数认为其冲击已被部分吸收。
宏观(12 月加息概率 70.7%、纳指十月 -6.7%)在新闻、快讯、StockTwits 三处均被提及为压制因素。
三、主导叙事主题
“Binance 63.6 亿美元被盗”及其余波——本周绝对主线。叙事分两支:一支认为”交易所被抢 ≠ 比特币网络失效,BTC 抗住了”(偏多);另一支认为”安全事件劝退新增资金、IBIT 或成下一个目标”(偏空)。目前偏空一支在 Reddit 上更有实质内容(有人因此放弃 6 万美元买入计划)。
“底部是否已到”——贯穿新闻标题、StockTwits、Reddit 的核心疑问,且各方均未给出肯定答案。
宏观逆风:12 月加息 + 科技股/AI 资本开支回报担忧——纳指十月 -6.7%,若科技股继续回调,BTC 作为高贝塔风险资产难独立走强。
供给端压力:矿企(MARA)持续转出、ETF 流入停滞(IBIT 两日流出)、SAFU 钱包转出 7,500 BTC——多重边际卖压。
相对表现疲弱:McGlone 称 BTC 相对黄金/美债是”相对废物”,r/Bitcoin 出现”机会成本”质疑——资金分流叙事(AI、RWA、黄金)正在侵蚀 BTC 的相对吸引力。
四、催化剂与风险
潜在偏多催化:
Binance 周日恢复提现、储备 100% 足额覆盖(若顺利,可消除尾部传染风险)。
76,500 一线被反复守住,若周末/周一放量收复 79,200–80,000,空头回补可能触发(@Ecafnaem 提到 77,700 上方 1.2 亿美元卖单墙,一旦被吃掉易引发挤压)。
12 月加息若被证伪(当前概率仅 29.3% 维持不变,属低概率但高赔率)。
Strive 等机构”早春”式渐进看多框架,若 ETF 流入重启可修复叙事。
主要风险:
散户多头拥挤(L/S 2.59)+ 主动净卖出:一旦跌破 76,500⁄73,000,多头清算级联风险高。
12 月加息概率 70.7%:历史统计显示加息后一个月 BTC 多数下跌。
科技股回调传导:纳指十月 -6.7%,AI 资本开支回报担忧未解,BTC 与风险资产相关性上升。
安全叙事外溢:IBIT 成为攻击目标的传闻若发酵,将直接打击 ETF 增量买盘。
矿企与交易所侧持续供给(MARA 第四次转账、SAFU 转出 7,500 BTC)。
数据缺口:本次未提供清算总额,无法确认下行瀑布是否已释放完毕;StockTwits 仅 30 条且大量为无信息量对骂,Reddit 无互动量数据——情绪读数的稳健性受限。
五、关键情绪信号汇总表
六、结论
各源方向不一致:新闻与宏观偏空、杠杆结构显示散户派发、Reddit 信念松动且新增资金犹豫,而 StockTwits 标签与”利空钝化”叙事提供温和偏多支撑。因此定为 Mixed(4.6/10),略偏空于中性。核心可操作信号是:散户极度看多(L/S 2.59)叠加主动净卖出,是派发而非吸筹;在 12 月加息概率 70.7% 与科技股回调风险下,76,500⁄73,000 若失守,散户多头是首要被清算方。反之,若 Binance 提现顺利恢复且 79,200 被收复,空头回补可提供短线弹性。以上为情绪信号,非价格预测,需与基本面与技术面结合使用。
Rating: Mixed(overall_score 4.6 / 10,confidence: medium)
FINAL TRANSACTION PROPOSAL: HOLD
News Analyst
BTC-USD 新闻与宏观研究报告
分析日期:2026-11-01(数据截止 01:20 UTC 左右)|分析窗口:2026-10-25 至 2026-11-01
一、执行摘要(先看结论)
过去 72 小时,BTC-USD 同时承受三重冲击:①币安史上最大规模被盗(约 63 亿美元,链上调查指向朝鲜 TraderTraitor);②AI 资本开支回报担忧引发的科技股抛售(纳指 100 十月跌 6.7%,为 2025 年 3 月以来最差月度);③宏观层面美联储 12 月加息概率被 CME 定价至约 70.7%。BTC-USD 从攻击前约 80,500 美元跌至 10 月 30 日低点 76,400 美元,随后在 77,400–77,600 美元区间震荡,10 月月度跌幅约 7.7%,为 2014 年以来最差 10 月。
关键判断:冲击源是”交易所信用事件 + 风险资产去杠杆”,而非比特币网络本身失效。币安已回填 90% 被盗资产、十大币种 100% 足额储备、计划 11 月 1 日(周日)恢复提现、11 月 3 日发布储备证明——这是本周最重要的可验证催化剂。但结构性卖压(DAT 公司减持、矿工转账、ETF 流入疲弱)与宏观逆风(加息定价)尚未解除,因此当前更像”止跌企稳”而非”确认底部”。
二、核心事件:币安 63 亿美元被盗(多源交叉验证)
冲突点与解读:官方口径为”90% 回填、十大币种 100% 足额”,但剩余 10% 低流动性代币仍在市场/OTC 补购中,且 SAFU 被部分动用(转出后余额减半)。这意味着:①用户余额安全风险基本解除;②但币安仍需在现货/OTC 市场持续买入,构成温和的边际买盘(对 BTC 中性偏多);③储备证明 11 月 3 日发布是验证”是否真的足额”的关键节点——若 PoR 显示缺口,将引发二次信任冲击。
衍生品反应:全网爆仓 15.7 亿美元(四倍放大),成交量升 74% 至 3,461 亿美元,未平仓合约降 3% 至 1,363 亿美元(资金离场而非加仓);BTC 期权 6 个高成交量合约中 5 个为看跌,25-delta skew 全期限走陡——期权市场明显防御化(CoinDesk 2026-10-30 11:09)。
三、价格与技术面
现价:约 77,400–77,600 美元(Cointelegraph 页面实时报价 77,626;BlockBeats 引 Strive CEO 称约 77,400)。
关键位:10-30 隔夜低点 76,400;99bitcoins 提及的 79,200 为 ETF 相关支撑观察位;80,000 为心理关口与攻击前水平。
月度表现:10 月跌约 7.7%,2014 年以来最差 10 月(Cointelegraph 引 CoinGlass,2026-10-30)。
相对表现:BTC 在攻击后跌幅约 4%(自攻击前水平),小于市场预期(Strive CEO Matt Cole,Cointelegraph 2026-10-31 15:26)——这是”利空钝化”的初步信号,但属评论而非事实。
零售行为:99bitcoins 报道零售交易者大举做多(2026-10-31 前后),若属实则多头拥挤度上升,增加二次下探时的连环爆仓风险(单一来源,未获主流媒体交叉验证)。
四、资金流与供给端(本周最被低估的变量)
DAT(数字资产财库公司)减持风险上升
Next Techn
关注我,下一篇盘面速读不错过。
结论在最后面,如果不想看分析过程,其次如果觉得有不错的信息数据来源可以提供给我,我可以加入分析,反正token是烧的我的。
Trading Analysis Report: BTC-USD
Analysis date: 2026-11-01
Rating: Underweight
Generated: 2026-11-01 01:24:00
TradingAgents 0.7.1: deepseek, deep deepseek-reasoner, quick deepseek-chat
Analysts: market, sentiment, news; research debate rounds 1, risk debate rounds 1
Data vendors: core_stock_apis yfinance, technical_indicators yfinance, fundamental_data sec_edgar,yfinance, news_data yfinance, macro_data fred, prediction_markets polymarket
I. Analyst Team Reports
Market Analyst
BTC-USD 深度技术分析报告(分析日:2026-11-01)
数据基准:get_verified_market_snapshot 最新可用交易日为 2026-10-31(2026-11-01 为周末,无日线收盘)。所有精确价格/指标数值以该快照为准;衍生品数据时间戳为 2026-11-01 01:20。
一、价格结构与趋势定位
最新验证 OHLCV(2026-10-31):开 77,202.40 / 高 77,554.92 / 低 77,000.92 / 收 77,527.24 / 量 16,586,793,984。
均线体系(快照值):
close_10_ema = 79,525.68 → 价格低于短期均线约 2,000 美元,短线动能向下
close_50_sma = 81,898.20 → 价格低于中期均线约 4,371 美元(约 -5.3%),中期趋势明确转弱
close_200_sma = 73,132.14 → 价格仍高于长期均线约 4,395 美元(约 +6.0%),长期结构尚未破坏
排列:10EMA < 50SMA,且价格位于两者之下 → 典型的短中期空头排列;但 50SMA 仍在 200SMA 之上,长期多头结构(金叉状态)尚未反转
关键判断:BTC-USD 目前处于「长期上升趋势中的中期回调」阶段,而非全面熊市。价格夹在 50SMA(81,898)与 200SMA(73,132)之间,这是一个宽幅震荡/趋势修复区,而非单边趋势区。
近期路径(快照 30 日收盘):
10-04 高点收盘 86,480.30 → 10-31 收盘 77,527.24,区间跌幅约 -10.4%(基于快照收盘价计算)
10-21 曾反弹至 84,011.97,随后 10-22 单日回落至 81,311.89,10-29 从 81,267.59 跌至 77,775.11(单日 -4.3%),10-30 进一步收于 77,198.21
10-31 小幅收高至 77,527.24,但成交量仅 165.9 亿,为 10-29(408.9 亿)、10-30(458.9 亿)放量下跌后的缩量反抽——这是弱势反弹的典型特征,而非底部确认
VWMA(成交量加权均线):10-31 为 80,570.65,且从 10-02 的 84,269.34 一路单调下行至 80,570.65。价格(77,527)显著低于 VWMA(80,571),说明近一个月成交重心持续下移,且下跌是在放量中完成的——空头在量能上占优,反弹缺乏成交量支撑。
二、动量与波动率
MACD 族(快照):
macd = -1,066.71,macds = -552.40,macdh = -514.31
MACD 线在零轴下方且低于信号线,柱状图为负 → 空头动量仍在延续,尚未出现金叉
但需注意:柱状图绝对值(-514)相对 MACD 线(-1,067)已不算极端,若后续价格企稳,柱状图收敛将是第一个转多信号
RSI = 35.99:
接近 30 超卖阈值但未进入超卖区,属于「弱势但未极端」区间
在下跌趋势中 RSI 35-40 常是中继区而非反转区;需配合价格是否收复 10EMA(79,526)来确认
布林带(快照):
boll(中轨)= 81,002.48,boll_ub = 84,577.23,boll_lb = 77,427.72
10-31 收盘 77,527.24 几乎贴住下轨 77,427.72(仅高出约 100 美元)
这是关键位置:贴下轨意味着短期超卖,但也意味着一旦跌破 77,428,将打开布林带下轨扩张(band walking)的下行空间;反之若在此企稳,是均值回归至中轨 81,002 的技术起点
ATR = 2,015.36:
约为价格的 2.6%,波动率处于中高水平
风险管理建议:止损应至少设在 1.5×ATR(约 3,000 美元)之外,避免被日内噪音扫损;仓位规模应按 ATR 反向缩放
三、衍生品与杠杆结构(强制维度)
1. 资金费率(get_funding_rate)
当前费率 +0.0100%,下次结算 2026-11-01 08:00
近 14 期全部为正(14/14),均值 +0.0078%
近期序列:0.0036%(10-30 08:00)→ 0.0043%(10-30 16:00)→ 0.0100%(10-31 00:00 / 08:00 / 16:00)→ 0.0100%(11-01 00:00)
标记价 77,632.70 / 指数价 77,659.73,基差 -27.03(轻微贴水)
解读:费率虽连续为正,但绝对水平温和(远低于 0.05% 的过热阈值),且基差为负。这说明多头拥挤度不高,不存在迫在眉睫的多头挤压风险;但费率在价格下跌过程中反而从 0.0036% 升至 0.0100%,说明下跌中仍有资金在加多——这是「接飞刀」式的多头堆积,属于温和的负面信号。
2. 未平仓合约(get_open_interest)
当前 OI = 97,277.852 BTC(约 75.5 亿美元名义)
30 日窗口变化 -0.63%;名义值从 82.2 亿 → 74.5 亿美元
解读:价格从 10-04 的 86,480 跌至 77,527(约 -10.4%)的同时,OI 名义值下降约 9.4%。按「价格跌 + OI 跌 = 多头被清洗」的框架,这更接近多头去杠杆/平仓,而非「新空头进场」的下跌。这降低了下跌趋势的持续性——但也意味着尚未出现 OI 大幅崩塌式的投降底,底部构筑可能仍需时间。
3. 清算数据(cg_liquidation,4h 桶)
今日:多头清算 38.35M vs 空头清算 10.70M,振幅 1.89%
近 12 桶关键异常:
10-29 08:00:空头清算 297.57M(多头仅 53.99M)→ 空头被大规模挤压
10-30 08:00:空头清算 250.10M(多头 79.73M)→ 再次挤压
10-22 08:00:空头 134.06M;10-24 08:00:空头 156.60M
10-31 08:00:多头 5.04M / 空头 1.84M(极度清淡)
重要矛盾点:10-29 与 10-30 出现巨额空头清算(合计约 547M),但同期价格却是下跌的(10-29 收 77,775.11,10-30 收 77,198.21)。这通常意味着盘中出现了剧烈上下插针——空头在反弹中被爆,随后价格又被砸回。这是高波动、双向绞杀的典型形态,而非干净的趋势行情。
今日多头清算(38.35M)> 空头清算(10.70M),说明当前边际压力已转向多头。
4. 多空比(cg_long_short 4h + get_long_short_ratio)
CoinGlass 4h 序列:10-31 18:00 比率 0.9976 → 19:00 冲高至 1.5323 → 20:00 回落 0.8758 → 21:00 0.7899(最低)→ 23:00 回升 1.0492 → 11-01 00:00 1.0255 → 11-01 01:00 1.1901
同期价格:77,434.8 → 77,376.2 → 77,576.3 → 77,510.0 → 77,477.2 → 77,382.6 → 77,560.0 → 77,569.8
解读:价格基本横盘(77,376–77,576 窄幅),但多空比在 0.79–1.53 之间剧烈摆动 → 散户在窄幅震荡中频繁翻仓,缺乏方向共识,属于典型的「震荡市噪音」。
Binance 4h 定位(get_long_short_ratio):
散户账户 L/S = 2.5984(多 72.21% / 空 27.79%)→ 散户极度看多
大户持仓 L/S = 1.6998(多 62.96% / 空 37.04%)→ 大户也偏多,但程度明显低于散户
主动成交买卖比 = 0.7643(买 4,052.60 / 卖 5,302.39)→ 主动卖盘占优
核心结论:散户极度看多(2.60)但主动成交在卖(0.76)= 经典派发特征。散户在 77,500 附近持续接盘,而主动卖单在压制价格。同时散户比大户更看多(2.60 vs 1.70),按「跟随大户」原则,大户的相对谨慎值得重视。
四、综合研判
多空证据对照
空头证据(占优):
价格低于 10EMA(79,526)、50SMA(81,898)、VWMA(80,571)、布林中轨(81,002)——四重均线压制
MACD 双线在零轴下方且柱状图为负(-514),无金叉
主动成交买卖比 0.76,卖压主导
散户 L/S 2.60 极度看多 + 主动卖 = 派发结构
10-31 反弹缩量(165.9 亿 vs 前两日 400+ 亿)
今日多头清算(38.35M)已超空头清算(10.70M)
多头证据(次要但不可忽视):
价格仍高于 200SMA(73,132)约 6%,长期结构未破
RSI 35.99 接近超卖,价格贴布林下轨(77,428),存在均值回归动能
OI 名义值下降(82.2 亿 → 74.5 亿)说明是多头去杠杆而非新空建仓,下跌持续性受限
资金费率温和(0.01%)、基差为负(-27.03),无多头拥挤风险
10-29⁄10-30 巨额空头清算(547M)显示上方存在空头回补燃料
关键价位(全部来自快照/工具输出)
上方阻力:77,428(布林下轨,已转为短期枢轴)→ 79,526(10EMA)→ 80,571(VWMA)→ 81,002(布林中轨)→ 81,898(50SMA)
下方支撑:77,000.92(10-31 日内低点)→ 76,189.88(10-30 日内低点)→ 73,132(200SMA,长期防线)
交易策略建议
基准情景(概率最高):77,000–81,000 区间震荡,偏空
价格贴布林下轨 + RSI 36 + 缩量反弹,短期有技术性反抽需求,但四重均线压制使反弹空间受限
不建议在此位置追空:已跌至布林下轨,且 OI 显示多头已部分出清,追空风险回报比差
不建议抄底做多:散户 2.60 极度看多 + 主动卖盘 0.76 的派发结构,是典型的「散户接盘」环境
具体操作框架:
观望为主,等待以下任一确认信号:
转多信号:日线收盘站上 10EMA(79,526)且 MACD 柱状图转正 → 可轻仓做多,目标 81,002(布林中轨)/ 81,898(50SMA),止损 77,000 下方
转空信号:日线收盘有效跌破 77,000.92(10-31 低点)且成交量放大 → 可顺势做空,目标 73,132(200SMA),止损 79,526 上方
若必须持仓:以区间思路对待,77,000–77,500 区域减空/试多,80,500–81,000 区域减多/试空
风险控制:ATR 2,015,止损至少 1.5×ATR(约 3,000 美元);仓位按 ATR 缩放,波动率高时降低杠杆
监控重点:① 主动成交买卖比能否回升至 1.0 以上(需求回归);② 散户 L/S 能否从 2.60 回落(洗盘完成);③ OI 是否出现放量崩塌(投降底信号);④ 资金费率是否转负(空头拥挤,反向挤压燃料)
数据一致性说明
快照最新行为 2026-10-31(11-01 为周末无日线),衍生品数据时间戳为 2026-11-01 01:20,两者时间口径不同,已分别标注,未做强行对齐。
清算工具返回的桶时间戳为 08:00 间隔(尽管请求 interval=4h),已按工具实际输出引用,未自行换算。
未发现工具间数值冲突;VWMA 在 2026-11-01 返回 N/A(非交易日),已采用 10-31 值 80,570.65。
五、关键要点汇总表
Rating: Hold(区间震荡偏空,建议观望等待方向确认,不追空不抄底)
FINAL TRANSACTION PROPOSAL: HOLD
Sentiment Analyst
Overall Sentiment: Mixed (Score: 4.6⁄10) Confidence: Medium
BTC-USD 情绪报告(2026-10-25 至 2026-11-01)
一、逐源拆解
1. 新闻流(Yahoo Finance,机构框架,慢变量)
四条标题全部来自 99bitcoins,基调偏谨慎、以”能否守住”为框架,而非看多:
Binance 63.6 亿美元被盗后 BTC 自 76,500 反弹,但标题同时点出”散户大举做多”,并直接类比 2025 年 Bybit 事件——即暗示这可能是”反弹后二次下杀”的形态。这是本周最核心的事件型新闻。
美联储 12 月加息:标题引用”2018 年以来 16 次加息中有 12 次加息后一个月 BTC 下跌”,属于结构性偏空的历史统计框架。配合 BlockBeats 引 CME 数据:12 月加息 25bp 概率 70.7%(维持不变仅 29.3%)——宏观逆风是高概率事件,不是尾部风险。
MARA 再向 BitGo 转入 1,000 BTC(10 月第四次):矿企持续抛压,标题直接问”BTC 能否吸收”。
比特币 ETF 仅持有 8.5% 的 BTC,IBIT 结束两日流出:ETF 流入这一过去两年的核心买盘叙事被弱化,标题问”能否守住 79,200”。
新闻侧整体方向:偏空/防御,且以”事件+历史统计”为主,属于事实驱动而非情绪驱动。
2. StockTwits(散户快变量)
30 条最近消息:Bullish 10(33%)、Bearish 6(20%)、无标签 14(47%)。
按规则,33/20 的标签比例属于温和偏多但远未过热(远低于 70/30,更谈不上 90⁄10 的过度延伸)。样本仅 30 条,统计意义有限。
但内容质量比标签更弱:大量消息是互相谩骂、嘲讽(@Michael_Seller 与 @MAUdey_1 的对骂占多条)、”🟥⬛️”、”😈”、”🚀”等无信息量内容。真正有观点的几条:
偏多但克制:@Ecafnaem 指出 77,700 上方有约 1.2 亿美元卖单墙,”周末大概率只是震荡”;@friedcheeken 认为 77k 是”最后一档吸筹目标已达成”;@undefeatedchamp 承认”仍在创新低,但守住 73K 是正面信号,真正的考验是未来两周科技股回调时 BTC 能否守住 20 周均线”。
偏空/离场:@Ron_Burn “看起来不太好,先不参与”;@InvestorCastle “加密风险太多,该轮动回 AI”;@NotFinancialAdviceDummy 只发”周一早晨”配图(暗示周一开盘砸盘)。
引用型偏空:@StocktwitsNews 转 Bloomberg 的 Mike McGlone 称比特币相对黄金和美债是”相对废物(relative dud)”。
值得注意:多条消息把 Binance 被盗视为已被消化(@BirdieNumNums、@Ai84 认为”最大盗窃案发生而公司瞬间全额兑付,说明市场位置”),这是散户端少见的偏多论据。
结论:StockTwits 是低质量、低信噪比的温和偏多,且内部已出现”震荡/观望”的共识,而非追涨。
3. Reddit(社区讨论,无投票/评论数,仅按正文判断)
r/Bitcoin(持币者社区)出现明显的信念松动:一条”DCA 三年后开始质疑是否继续”的帖子(The Opportunity Cost of BTC,提到其他 ETF 与叙事更强)是典型的顶部后信仰动摇信号;另有”过去一天成交量很大,一周内回到 81K”的偏多帖,以及 Electrum RBF 被盗 7 万美元的安全事故帖。整体是疲惫+分歧,不是狂热。
r/CryptoCurrency:核心讨论是 Binance 63.6 亿美元被盗(10 月 29 日,20 分钟内跨 10 条链),但多条帖子强调”市场反应不大,BTC 仅跌约 3.5% 至 77,500”——即利空钝化;同时有”只有比特币才是真正的 bearer money”的叙事强化帖(对 BTC 相对偏多)。另有量子计算威胁帖(长期 FUD,非即时催化)。
r/CryptoMarkets:出现”本来要投 6 万美元买 BTC,看到 IBIT 可能成为下一个攻击目标的传闻后作罢”——新增资金被安全叙事劝退,这是实质性的需求侧负面;还有一条明确”做空”的帖子(77,500 入场,理由是 AI 不威胁区块链安全但市场情绪脆弱)。也有资金在下跌时转向 RWA 代币的讨论,说明部分资金在离开 BTC 寻找替代。
Reddit 整体:中性偏空,特征是”利空钝化 + 信念动摇 + 新增资金犹豫”。
4. 杠杆结构(硬数据,权重最高)
散户账户 L/S = 2.5907(多 72.15% / 空 27.85%),极度看多。
大户持仓 L/S = 1.6886(多 62.81% / 空 37.19%),也偏多但明显弱于散户。
主动成交 taker buy/sell = 0.8823(买 716.55 / 卖 812.11),净卖出。
解读:散户远比大户看多 + 主动成交净卖出 = 派发(distribution)特征,而非吸筹。这与新闻标题”散户大举做多”完全吻合,也与 StockTwits 上”77k 是最后一档吸筹目标”的自我安慰形成反差。散户多头是潜在的被挤压方。
资金费率榜:BTC 未出现在极端名单中(极端项为 COW 的 -102%/-72%/-65% 与 APR/INTW/RAVE 的 +3.7%~+3.9%),说明BTC 本身杠杆拥挤度尚未到极端,这降低了”立刻发生大规模多杀多”的确定性,但也意味着散户多头仓位仍未被清洗。
本次数据块未提供清算总额,因此无法判断”下跌瀑布是否已经发生”——这是重要的数据缺口,需明确标注。
5. 中文快讯(单一来源,仅作线索)
CME:12 月加息 25bp 概率 70.7%——宏观偏空,且与新闻标题的历史统计相互印证。
Strive CEO Matt Cole:被盗后 BTC 跌幅小于预期,但”判断见底为时过早”,认为处于”早春”式复苏,可能持续 6–9 个月——偏多但明确否认 V 型反转。
Binance SAFU 钱包转出 7,500 BTC(约 5.8 亿美元)用于补足储备,何一称 BTC/ETH/USDT 等已 100% 足额支持——短期存在交易所侧 BTC 抛压/流动性扰动的可能,但官方称已覆盖约 90% 被盗资产、周日恢复提现。
纳指 100 十月跌 6.7%,为 2025 年 3 月以来最差月度——风险资产整体承压,与 @undefeatedchamp 提到的”未来两周科技股回调”风险一致。
二、跨源分歧与一致性
分歧(关键):
散户情绪 vs 杠杆硬数据:StockTwits 标签温和偏多(33% vs 20%),但链上/交易所持仓显示散户 L/S 2.59 且主动成交净卖出——情绪看多、行为在卖。按规则,数据优先于情绪,这是派发信号。
新闻框架 vs 社区”利空钝化”:新闻以”能否守住 76,500⁄79,200”的防御框架叙事,Reddit 却强调”63 亿美元被盗只跌 3.5%,市场没被打崩”。前者是机构谨慎,后者是社区自我安慰——两者都不构成看多。
r/Bitcoin 长期持有者信念 vs 大户仍净多:DCA 质疑帖代表长期资金动摇,而大户 L/S 1.69 仍偏多,说明机构/大户尚未撤退,但也不再激进。
一致性:
所有来源都承认当前处于 76,500–79,200 的低位区间震荡,且都提到”底部是否已到”这一未决问题。
所有来源都把 Binance 被盗作为本周主导事件,且多数认为其冲击已被部分吸收。
宏观(12 月加息概率 70.7%、纳指十月 -6.7%)在新闻、快讯、StockTwits 三处均被提及为压制因素。
三、主导叙事主题
“Binance 63.6 亿美元被盗”及其余波——本周绝对主线。叙事分两支:一支认为”交易所被抢 ≠ 比特币网络失效,BTC 抗住了”(偏多);另一支认为”安全事件劝退新增资金、IBIT 或成下一个目标”(偏空)。目前偏空一支在 Reddit 上更有实质内容(有人因此放弃 6 万美元买入计划)。
“底部是否已到”——贯穿新闻标题、StockTwits、Reddit 的核心疑问,且各方均未给出肯定答案。
宏观逆风:12 月加息 + 科技股/AI 资本开支回报担忧——纳指十月 -6.7%,若科技股继续回调,BTC 作为高贝塔风险资产难独立走强。
供给端压力:矿企(MARA)持续转出、ETF 流入停滞(IBIT 两日流出)、SAFU 钱包转出 7,500 BTC——多重边际卖压。
相对表现疲弱:McGlone 称 BTC 相对黄金/美债是”相对废物”,r/Bitcoin 出现”机会成本”质疑——资金分流叙事(AI、RWA、黄金)正在侵蚀 BTC 的相对吸引力。
四、催化剂与风险
潜在偏多催化:
Binance 周日恢复提现、储备 100% 足额覆盖(若顺利,可消除尾部传染风险)。
76,500 一线被反复守住,若周末/周一放量收复 79,200–80,000,空头回补可能触发(@Ecafnaem 提到 77,700 上方 1.2 亿美元卖单墙,一旦被吃掉易引发挤压)。
12 月加息若被证伪(当前概率仅 29.3% 维持不变,属低概率但高赔率)。
Strive 等机构”早春”式渐进看多框架,若 ETF 流入重启可修复叙事。
主要风险:
散户多头拥挤(L/S 2.59)+ 主动净卖出:一旦跌破 76,500⁄73,000,多头清算级联风险高。
12 月加息概率 70.7%:历史统计显示加息后一个月 BTC 多数下跌。
科技股回调传导:纳指十月 -6.7%,AI 资本开支回报担忧未解,BTC 与风险资产相关性上升。
安全叙事外溢:IBIT 成为攻击目标的传闻若发酵,将直接打击 ETF 增量买盘。
矿企与交易所侧持续供给(MARA 第四次转账、SAFU 转出 7,500 BTC)。
数据缺口:本次未提供清算总额,无法确认下行瀑布是否已释放完毕;StockTwits 仅 30 条且大量为无信息量对骂,Reddit 无互动量数据——情绪读数的稳健性受限。
五、关键情绪信号汇总表
六、结论
各源方向不一致:新闻与宏观偏空、杠杆结构显示散户派发、Reddit 信念松动且新增资金犹豫,而 StockTwits 标签与”利空钝化”叙事提供温和偏多支撑。因此定为 Mixed(4.6/10),略偏空于中性。核心可操作信号是:散户极度看多(L/S 2.59)叠加主动净卖出,是派发而非吸筹;在 12 月加息概率 70.7% 与科技股回调风险下,76,500⁄73,000 若失守,散户多头是首要被清算方。反之,若 Binance 提现顺利恢复且 79,200 被收复,空头回补可提供短线弹性。以上为情绪信号,非价格预测,需与基本面与技术面结合使用。
Rating: Mixed(overall_score 4.6 / 10,confidence: medium)
FINAL TRANSACTION PROPOSAL: HOLD
News Analyst
BTC-USD 新闻与宏观研究报告
分析日期:2026-11-01(数据截止 01:20 UTC 左右)|分析窗口:2026-10-25 至 2026-11-01
一、执行摘要(先看结论)
过去 72 小时,BTC-USD 同时承受三重冲击:①币安史上最大规模被盗(约 63 亿美元,链上调查指向朝鲜 TraderTraitor);②AI 资本开支回报担忧引发的科技股抛售(纳指 100 十月跌 6.7%,为 2025 年 3 月以来最差月度);③宏观层面美联储 12 月加息概率被 CME 定价至约 70.7%。BTC-USD 从攻击前约 80,500 美元跌至 10 月 30 日低点 76,400 美元,随后在 77,400–77,600 美元区间震荡,10 月月度跌幅约 7.7%,为 2014 年以来最差 10 月。
关键判断:冲击源是”交易所信用事件 + 风险资产去杠杆”,而非比特币网络本身失效。币安已回填 90% 被盗资产、十大币种 100% 足额储备、计划 11 月 1 日(周日)恢复提现、11 月 3 日发布储备证明——这是本周最重要的可验证催化剂。但结构性卖压(DAT 公司减持、矿工转账、ETF 流入疲弱)与宏观逆风(加息定价)尚未解除,因此当前更像”止跌企稳”而非”确认底部”。
二、核心事件:币安 63 亿美元被盗(多源交叉验证)
冲突点与解读:官方口径为”90% 回填、十大币种 100% 足额”,但剩余 10% 低流动性代币仍在市场/OTC 补购中,且 SAFU 被部分动用(转出后余额减半)。这意味着:①用户余额安全风险基本解除;②但币安仍需在现货/OTC 市场持续买入,构成温和的边际买盘(对 BTC 中性偏多);③储备证明 11 月 3 日发布是验证”是否真的足额”的关键节点——若 PoR 显示缺口,将引发二次信任冲击。
衍生品反应:全网爆仓 15.7 亿美元(四倍放大),成交量升 74% 至 3,461 亿美元,未平仓合约降 3% 至 1,363 亿美元(资金离场而非加仓);BTC 期权 6 个高成交量合约中 5 个为看跌,25-delta skew 全期限走陡——期权市场明显防御化(CoinDesk 2026-10-30 11:09)。
三、价格与技术面
现价:约 77,400–77,600 美元(Cointelegraph 页面实时报价 77,626;BlockBeats 引 Strive CEO 称约 77,400)。
关键位:10-30 隔夜低点 76,400;99bitcoins 提及的 79,200 为 ETF 相关支撑观察位;80,000 为心理关口与攻击前水平。
月度表现:10 月跌约 7.7%,2014 年以来最差 10 月(Cointelegraph 引 CoinGlass,2026-10-30)。
相对表现:BTC 在攻击后跌幅约 4%(自攻击前水平),小于市场预期(Strive CEO Matt Cole,Cointelegraph 2026-10-31 15:26)——这是”利空钝化”的初步信号,但属评论而非事实。
零售行为:99bitcoins 报道零售交易者大举做多(2026-10-31 前后),若属实则多头拥挤度上升,增加二次下探时的连环爆仓风险(单一来源,未获主流媒体交叉验证)。
四、资金流与供给端(本周最被低估的变量)
DAT(数字资产财库公司)减持风险上升
Next Techn
关注我,下一篇盘面速读不错过。
9
·
--
#比特币现货ETF周净流出2.03亿美元 Di forum ramai dibahas bahwa arus keluar bersih ETF spot selama seminggu sekitar 200 juta.
Uang yang masuk dan keluar terus dibicarakan, soal pergerakan pasar sendiri, aku belum mau menebak.
Ini lebih mirip kebisingan, atau memang sedang terjadi perpindahan tangan? Mana yang lebih kalian perhatikan?
{spot}(BTCUSDT)
#比特币现货ETF周净流出2.03亿美元 Di forum ramai dibahas bahwa arus keluar bersih ETF spot selama seminggu sekitar 200 juta.
Uang yang masuk dan keluar terus dibicarakan, soal pergerakan pasar sendiri, aku belum mau menebak.
Ini lebih mirip kebisingan, atau memang sedang terjadi perpindahan tangan? Mana yang lebih kalian perhatikan?
Uang yang masuk dan keluar terus dibicarakan, soal pergerakan pasar sendiri, aku belum mau menebak.
Ini lebih mirip kebisingan, atau memang sedang terjadi perpindahan tangan? Mana yang lebih kalian perhatikan?
55
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
JobsReportRaisesHikeOdds
538,023 penayangan
3,435 Berdiskusi
Berita TradFi | AS Menambah 165.000 Pekerjaan pada Oktober, Lebih dari Dua Kali Lipat Perkiraan 65.000, saat Pengangguran Turun Menjadi 4,1%
Binance News
·Disukai 42 Kali
·24.2k penayangan
CPITestsDecemberRateOutlook
162,649 penayangan
1,189 Berdiskusi
US Data Center Rules May Constrain AI Expansion
75,182 penayangan
229 Berdiskusi