
欧鹏
4.5k Posting
欧鹏
Laporkan
Blokir Pengguna
美股&黄金&BTC|长线趋势交易者|公众号:欧鹏说|邀请码77VIP 每笔交易自动返 20% 手续费
Pedagang Rutin
2.5 Tahun
8 Mengikuti
2.5K+ Pengikut
4.5K+ Disukai
Posting
Semua
Kuotasi
Video
Live
·
--
Bullish
Lihat terjemahan
又快震荡一个月了,市场在等一个信号📶
短线我还是建议等信号出来再出手
长线建议现在分批建仓
毕竟我是长线看涨
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
又快震荡一个月了,市场在等一个信号📶
短线我还是建议等信号出来再出手
长线建议现在分批建仓
毕竟我是长线看涨
$BTC
$ETH
短线我还是建议等信号出来再出手
长线建议现在分批建仓
毕竟我是长线看涨
$BTC
$ETH
1
288
·
--
Terverifikasi
Trump terus-menerus menuntut penurunan suku bunga secara terang-terangan maupun terselubung, dengan anggapan bahwa hanya suku bunga rendah yang bisa mendorong ekonomi dan menurunkan biaya pendanaan. Bahkan penasihat ekonomi Gedung Putih, Hasett, secara gamblang mengungkapkan: “Tidak ada alasan untuk menaikkan suku bunga.”
Situasi ini membuat posisi Wosh menjadi sangat canggung; ia sendiri adalah kandidat yang diajukan Trump untuk menjabat, sehingga wajar jika publik mengira apakah ia akan condong pada kehendak Gedung Putih.
Sekarang, data ekonomi mengarah pada kenaikan suku bunga, sementara arah politik mengarah pada penurunan—artinya, ia secara langsung dipaksa berdiri di atas bara.
Lebih sulit lagi, rute mana pun yang dipilih, tetap harus membayar biaya yang tidak kecil.
Jika nekat menaikkan suku bunga: Memang, langkah itu bisa membuktikan kepada pasar tekad The Fed untuk menekan inflasi, tetapi kenaikan suku bunga tidak pernah menjadi semacam “tongkat ajaib” yang menyelesaikan semuanya.
Mantan pejabat The Fed, dan kepala ekonom di perusahaan penasihat New Century, Claudia Sam, mengatakan bahwa kenaikan suku bunga lebih seperti “obat yang biayanya mahal”—ia bisa menekan permintaan, tetapi tidak menyelesaikan inflasi yang didorong harga minyak; justru akan meningkatkan biaya pinjaman seluruh masyarakat, sehingga menyeret investasi dan konsumsi. Apalagi, itu sama saja menghantam muka Gedung Putih, yang kemungkinan besar akan membuat Trump marah.
Jika memilih untuk tetap diam: Ekspektasi pasar terhadap kenaikan suku bunga sudah dipenuhi. Kalau tiba-tiba mengatakan tidak menaikkan, itu sama saja memberi kejutan yang tidak terduga bagi pasar, dan besar kemungkinan memicu gejolak yang hebat. Yang lebih mematikan adalah, publik akan langsung mempertanyakan independensi The Fed—apakah mereka tidak sanggup menahan tekanan politik lalu berkompromi? Kredibilitas kebijakan The Fed yang telah dibangun selama bertahun-tahun bisa langsung terdiskon.
Associate Fellow senior di Brookings Institution, David Wessel, mengatakannya dengan sangat lugas: ini adalah ujian nyata pertama sejak Wosh menjabat. Terus terang, inti dari rapat ini tidak pernah soal 25 basis poin itu saja.
Ujian yang sesungguhnya adalah bagaimana Wosh memilih dan bagaimana ia berbicara. Apakah ia bisa membuat pasar percaya bahwa keputusan ini mengikuti data ekonomi, bukan mengikuti tekanan politik.
Jika memilih menaikkan suku bunga, ia menanggung tekanan politik—justru pada saat yang sama bisa mengukuhkan citra “ketua The Fed yang independen”;
Jika memilih tidak menaikkan suku bunga, selama ia bisa menjelaskan logika prospek inflasi dengan tuntas dan membuat pasar yakin, itu pun tidak berarti kalah.
Yang dikhawatirkan: kedua belah pihak sama-sama ingin mengakomodasi diri, dan pada akhirnya tidak ada yang benar-benar menerima.
Trump terus-menerus menuntut penurunan suku bunga secara terang-terangan maupun terselubung, dengan anggapan bahwa hanya suku bunga rendah yang bisa mendorong ekonomi dan menurunkan biaya pendanaan. Bahkan penasihat ekonomi Gedung Putih, Hasett, secara gamblang mengungkapkan: “Tidak ada alasan untuk menaikkan suku bunga.”
Situasi ini membuat posisi Wosh menjadi sangat canggung; ia sendiri adalah kandidat yang diajukan Trump untuk menjabat, sehingga wajar jika publik mengira apakah ia akan condong pada kehendak Gedung Putih.
Sekarang, data ekonomi mengarah pada kenaikan suku bunga, sementara arah politik mengarah pada penurunan—artinya, ia secara langsung dipaksa berdiri di atas bara.
Lebih sulit lagi, rute mana pun yang dipilih, tetap harus membayar biaya yang tidak kecil.
Jika nekat menaikkan suku bunga: Memang, langkah itu bisa membuktikan kepada pasar tekad The Fed untuk menekan inflasi, tetapi kenaikan suku bunga tidak pernah menjadi semacam “tongkat ajaib” yang menyelesaikan semuanya.
Mantan pejabat The Fed, dan kepala ekonom di perusahaan penasihat New Century, Claudia Sam, mengatakan bahwa kenaikan suku bunga lebih seperti “obat yang biayanya mahal”—ia bisa menekan permintaan, tetapi tidak menyelesaikan inflasi yang didorong harga minyak; justru akan meningkatkan biaya pinjaman seluruh masyarakat, sehingga menyeret investasi dan konsumsi. Apalagi, itu sama saja menghantam muka Gedung Putih, yang kemungkinan besar akan membuat Trump marah.
Jika memilih untuk tetap diam: Ekspektasi pasar terhadap kenaikan suku bunga sudah dipenuhi. Kalau tiba-tiba mengatakan tidak menaikkan, itu sama saja memberi kejutan yang tidak terduga bagi pasar, dan besar kemungkinan memicu gejolak yang hebat. Yang lebih mematikan adalah, publik akan langsung mempertanyakan independensi The Fed—apakah mereka tidak sanggup menahan tekanan politik lalu berkompromi? Kredibilitas kebijakan The Fed yang telah dibangun selama bertahun-tahun bisa langsung terdiskon.
Associate Fellow senior di Brookings Institution, David Wessel, mengatakannya dengan sangat lugas: ini adalah ujian nyata pertama sejak Wosh menjabat. Terus terang, inti dari rapat ini tidak pernah soal 25 basis poin itu saja.
Ujian yang sesungguhnya adalah bagaimana Wosh memilih dan bagaimana ia berbicara. Apakah ia bisa membuat pasar percaya bahwa keputusan ini mengikuti data ekonomi, bukan mengikuti tekanan politik.
Jika memilih menaikkan suku bunga, ia menanggung tekanan politik—justru pada saat yang sama bisa mengukuhkan citra “ketua The Fed yang independen”;
Jika memilih tidak menaikkan suku bunga, selama ia bisa menjelaskan logika prospek inflasi dengan tuntas dan membuat pasar yakin, itu pun tidak berarti kalah.
Yang dikhawatirkan: kedua belah pihak sama-sama ingin mengakomodasi diri, dan pada akhirnya tidak ada yang benar-benar menerima.
Situasi ini membuat posisi Wosh menjadi sangat canggung; ia sendiri adalah kandidat yang diajukan Trump untuk menjabat, sehingga wajar jika publik mengira apakah ia akan condong pada kehendak Gedung Putih.
Sekarang, data ekonomi mengarah pada kenaikan suku bunga, sementara arah politik mengarah pada penurunan—artinya, ia secara langsung dipaksa berdiri di atas bara.
Lebih sulit lagi, rute mana pun yang dipilih, tetap harus membayar biaya yang tidak kecil.
Jika nekat menaikkan suku bunga: Memang, langkah itu bisa membuktikan kepada pasar tekad The Fed untuk menekan inflasi, tetapi kenaikan suku bunga tidak pernah menjadi semacam “tongkat ajaib” yang menyelesaikan semuanya.
Mantan pejabat The Fed, dan kepala ekonom di perusahaan penasihat New Century, Claudia Sam, mengatakan bahwa kenaikan suku bunga lebih seperti “obat yang biayanya mahal”—ia bisa menekan permintaan, tetapi tidak menyelesaikan inflasi yang didorong harga minyak; justru akan meningkatkan biaya pinjaman seluruh masyarakat, sehingga menyeret investasi dan konsumsi. Apalagi, itu sama saja menghantam muka Gedung Putih, yang kemungkinan besar akan membuat Trump marah.
Jika memilih untuk tetap diam: Ekspektasi pasar terhadap kenaikan suku bunga sudah dipenuhi. Kalau tiba-tiba mengatakan tidak menaikkan, itu sama saja memberi kejutan yang tidak terduga bagi pasar, dan besar kemungkinan memicu gejolak yang hebat. Yang lebih mematikan adalah, publik akan langsung mempertanyakan independensi The Fed—apakah mereka tidak sanggup menahan tekanan politik lalu berkompromi? Kredibilitas kebijakan The Fed yang telah dibangun selama bertahun-tahun bisa langsung terdiskon.
Associate Fellow senior di Brookings Institution, David Wessel, mengatakannya dengan sangat lugas: ini adalah ujian nyata pertama sejak Wosh menjabat. Terus terang, inti dari rapat ini tidak pernah soal 25 basis poin itu saja.
Ujian yang sesungguhnya adalah bagaimana Wosh memilih dan bagaimana ia berbicara. Apakah ia bisa membuat pasar percaya bahwa keputusan ini mengikuti data ekonomi, bukan mengikuti tekanan politik.
Jika memilih menaikkan suku bunga, ia menanggung tekanan politik—justru pada saat yang sama bisa mengukuhkan citra “ketua The Fed yang independen”;
Jika memilih tidak menaikkan suku bunga, selama ia bisa menjelaskan logika prospek inflasi dengan tuntas dan membuat pasar yakin, itu pun tidak berarti kalah.
Yang dikhawatirkan: kedua belah pihak sama-sama ingin mengakomodasi diri, dan pada akhirnya tidak ada yang benar-benar menerima.
2
2.2k
·
--
Bullish
Lihat terjemahan
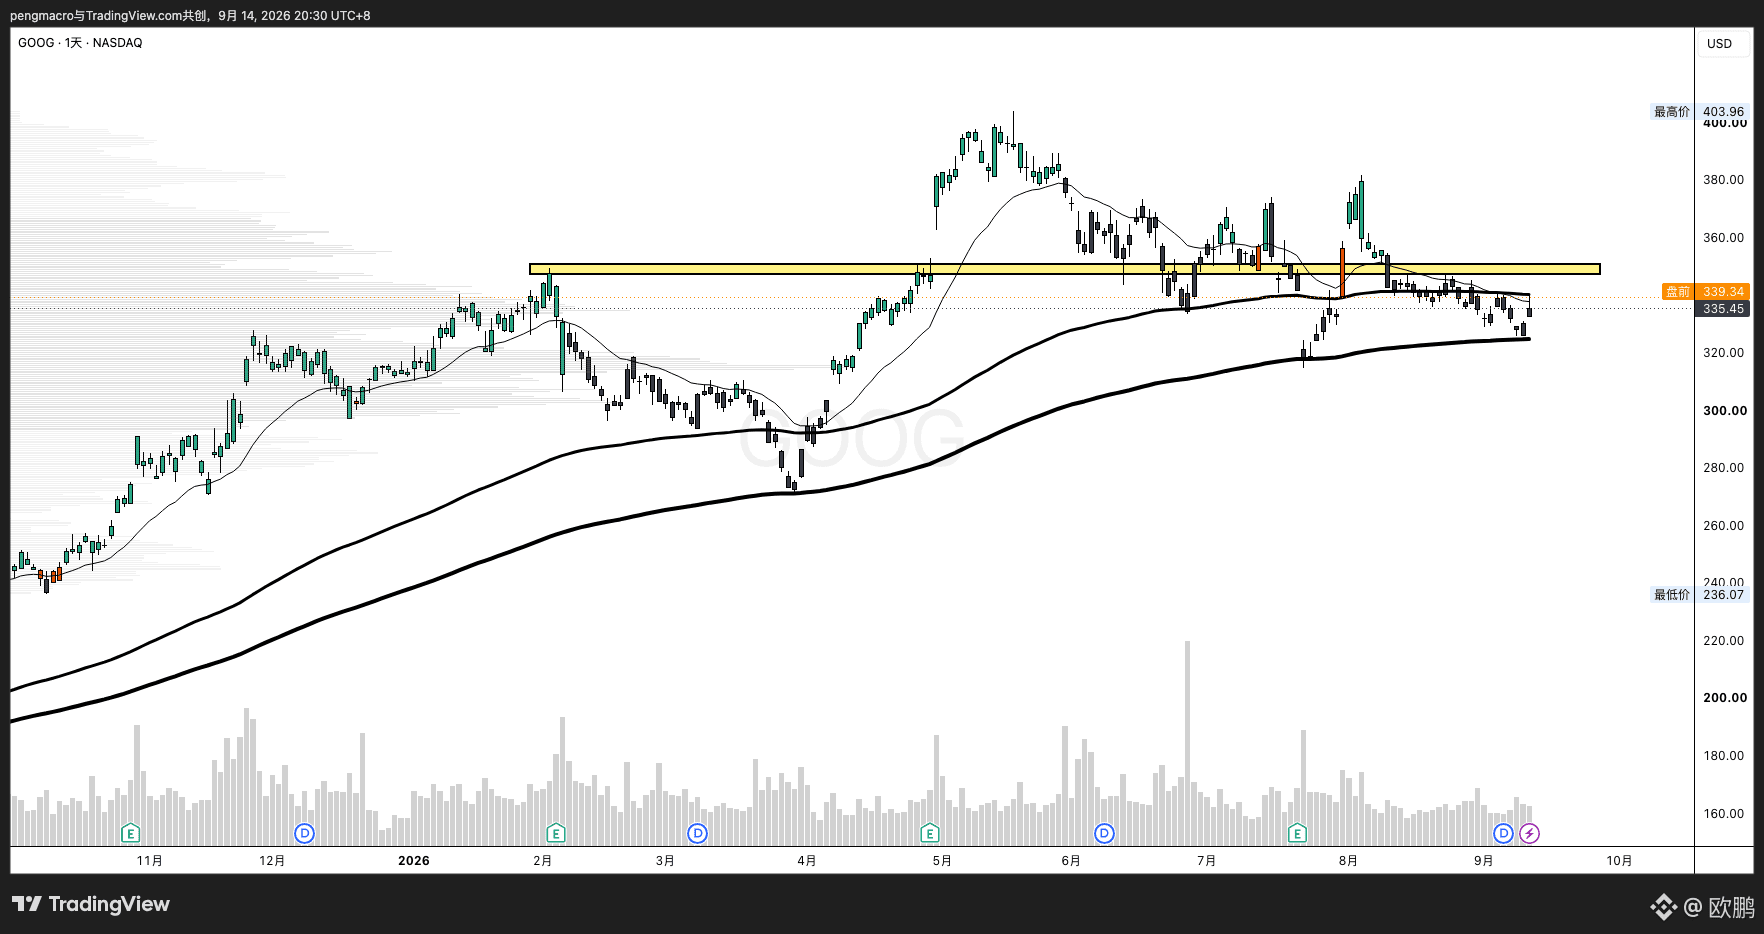
美股科技股盘前都在跌,老牌$GOOGL 盘前在涨🚀
如果价格能突破到 350 美元上方,上方的空间将打开。
{future}(GOOGLUSDT)
美股科技股盘前都在跌,老牌$GOOGL 盘前在涨🚀
如果价格能突破到 350 美元上方,上方的空间将打开。
如果价格能突破到 350 美元上方,上方的空间将打开。
欧鹏
·
--
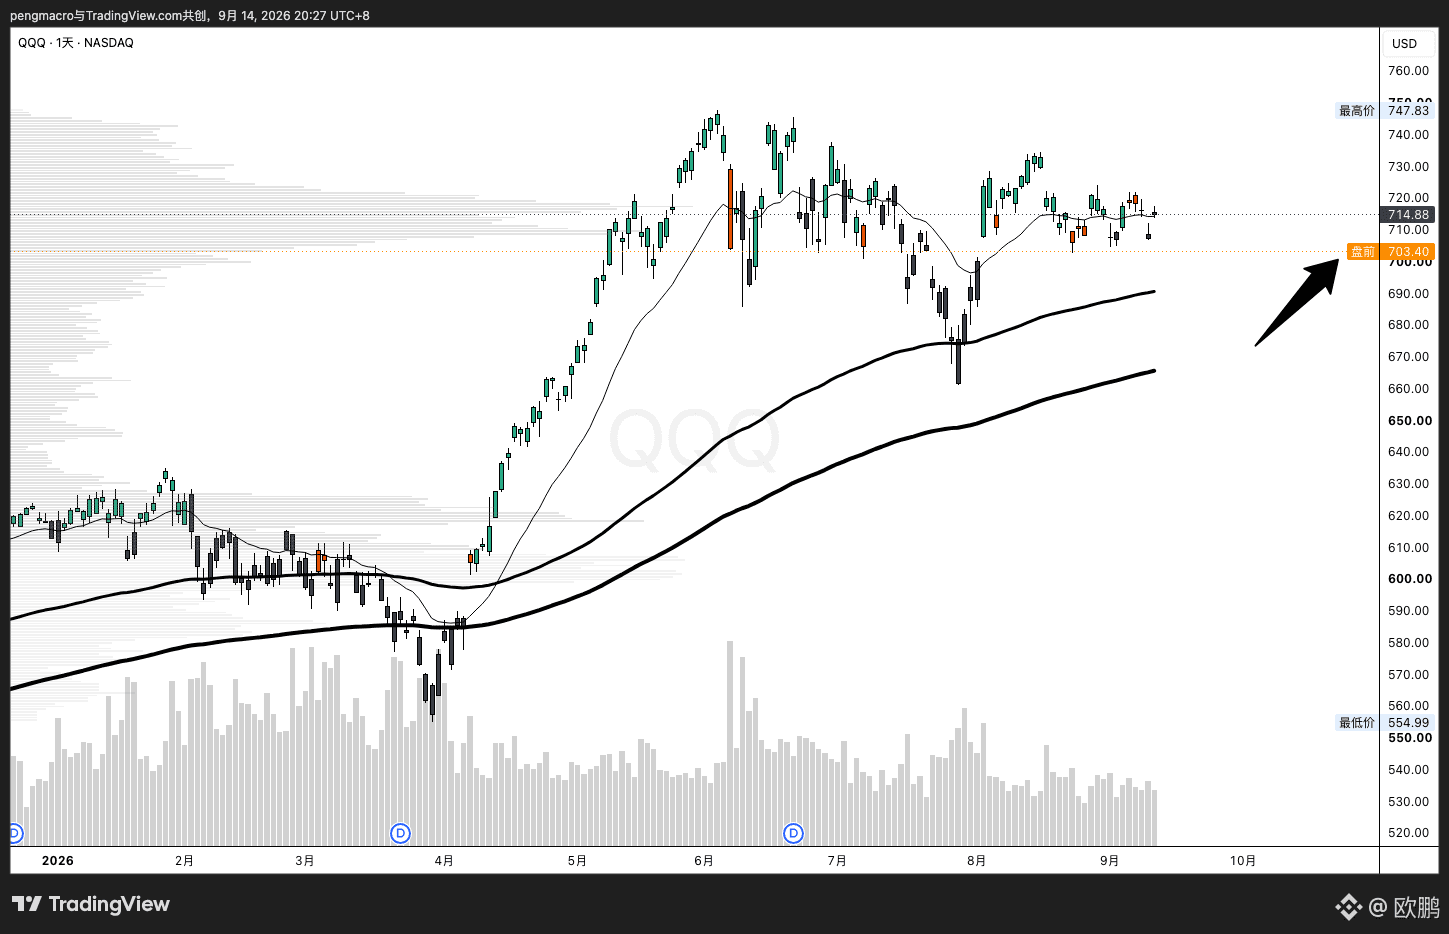
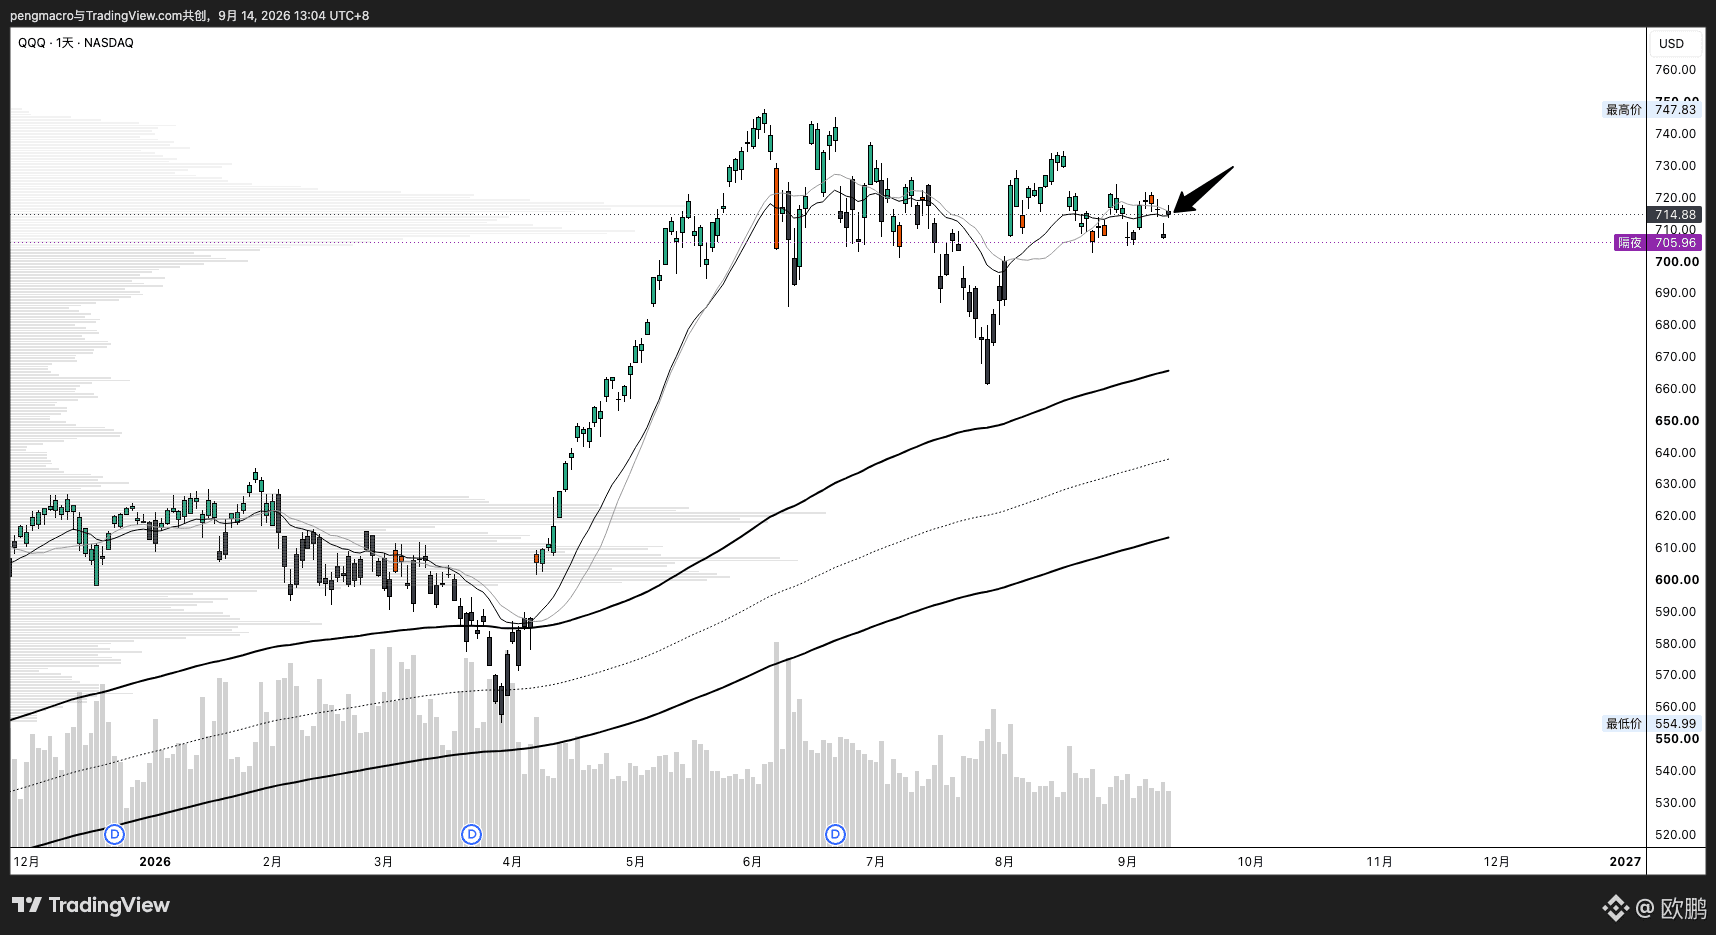
Bearish美股今晚的科技股不妙啊,$QQQ 盘前下跌了不少‼️
$SNDK $MU
$SNDK $MU
258
·
--
Bearish
Terverifikasi
Lihat terjemahan
美股今晚的科技股不妙啊,$QQQ 盘前下跌了不少‼️
$SNDK $MU
{future}(MUUSDT)
{future}(SNDKUSDT)
{future}(QQQUSDT)
美股今晚的科技股不妙啊,$QQQ 盘前下跌了不少‼️
$SNDK $MU
$SNDK $MU
1
584
·
--
Bullish
Lihat terjemahan
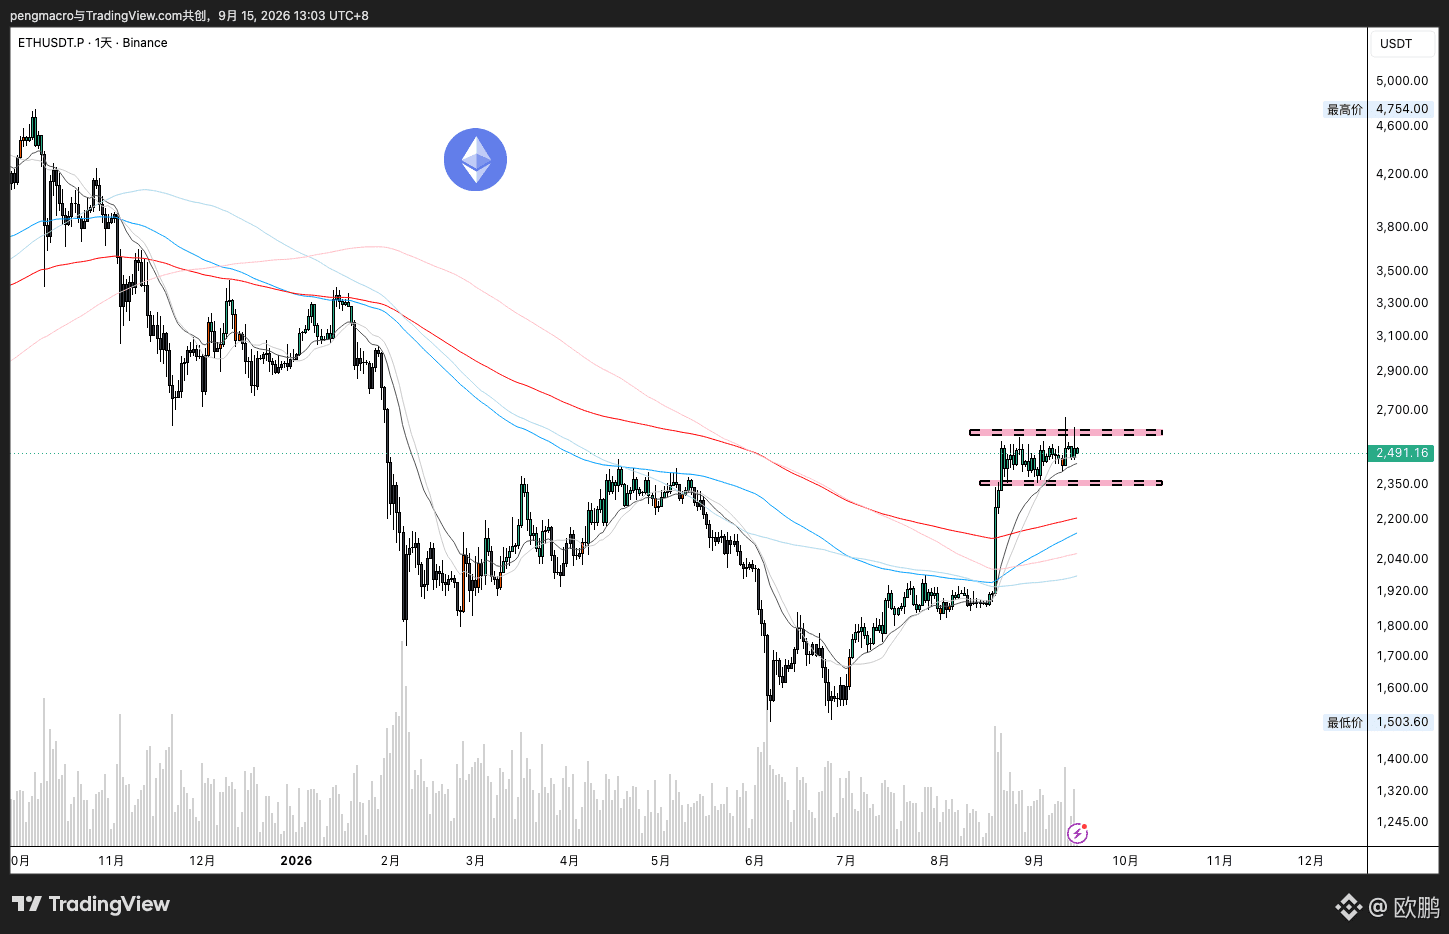
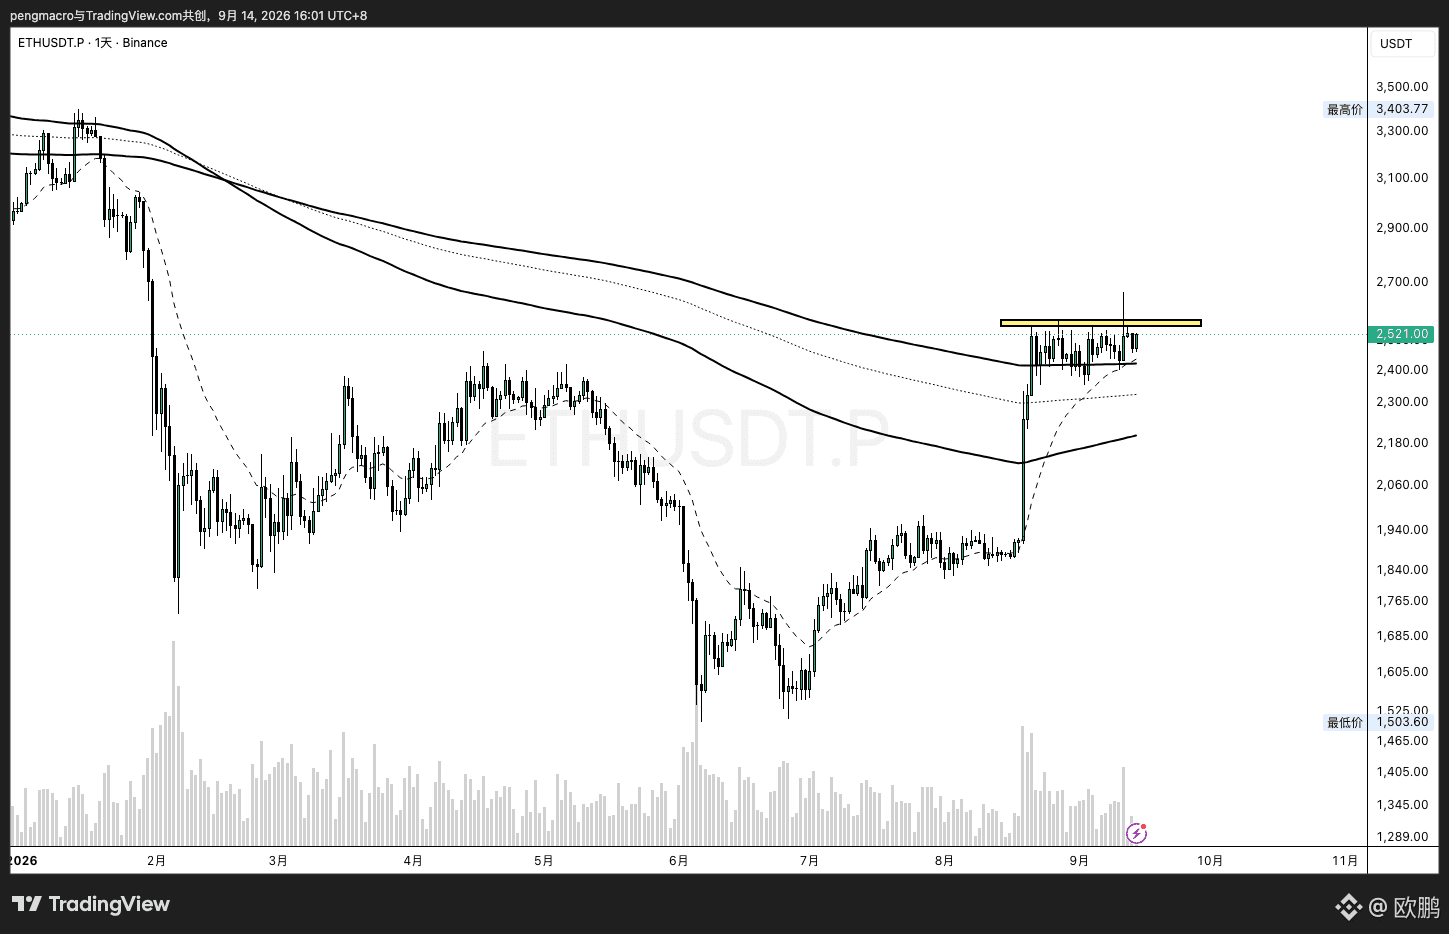
同样是主流币,如果行情上涨选择哪一个多?$ETH > $BNB
在BTC,ETH,BNB,SOL,XRP里,只有 ETH 和 BNB 的价格在日线周期所有均线的上方。
如果行情上涨他们两个是阻力最小、止损最好做的。
{future}(ETHUSDT)
{future}(BNBUSDT)
同样是主流币,如果行情上涨选择哪一个多?$ETH > $BNB
在BTC,ETH,BNB,SOL,XRP里,只有 ETH 和 BNB 的价格在日线周期所有均线的上方。
如果行情上涨他们两个是阻力最小、止损最好做的。
在BTC,ETH,BNB,SOL,XRP里,只有 ETH 和 BNB 的价格在日线周期所有均线的上方。
如果行情上涨他们两个是阻力最小、止损最好做的。
242
·
--
Lihat terjemahan
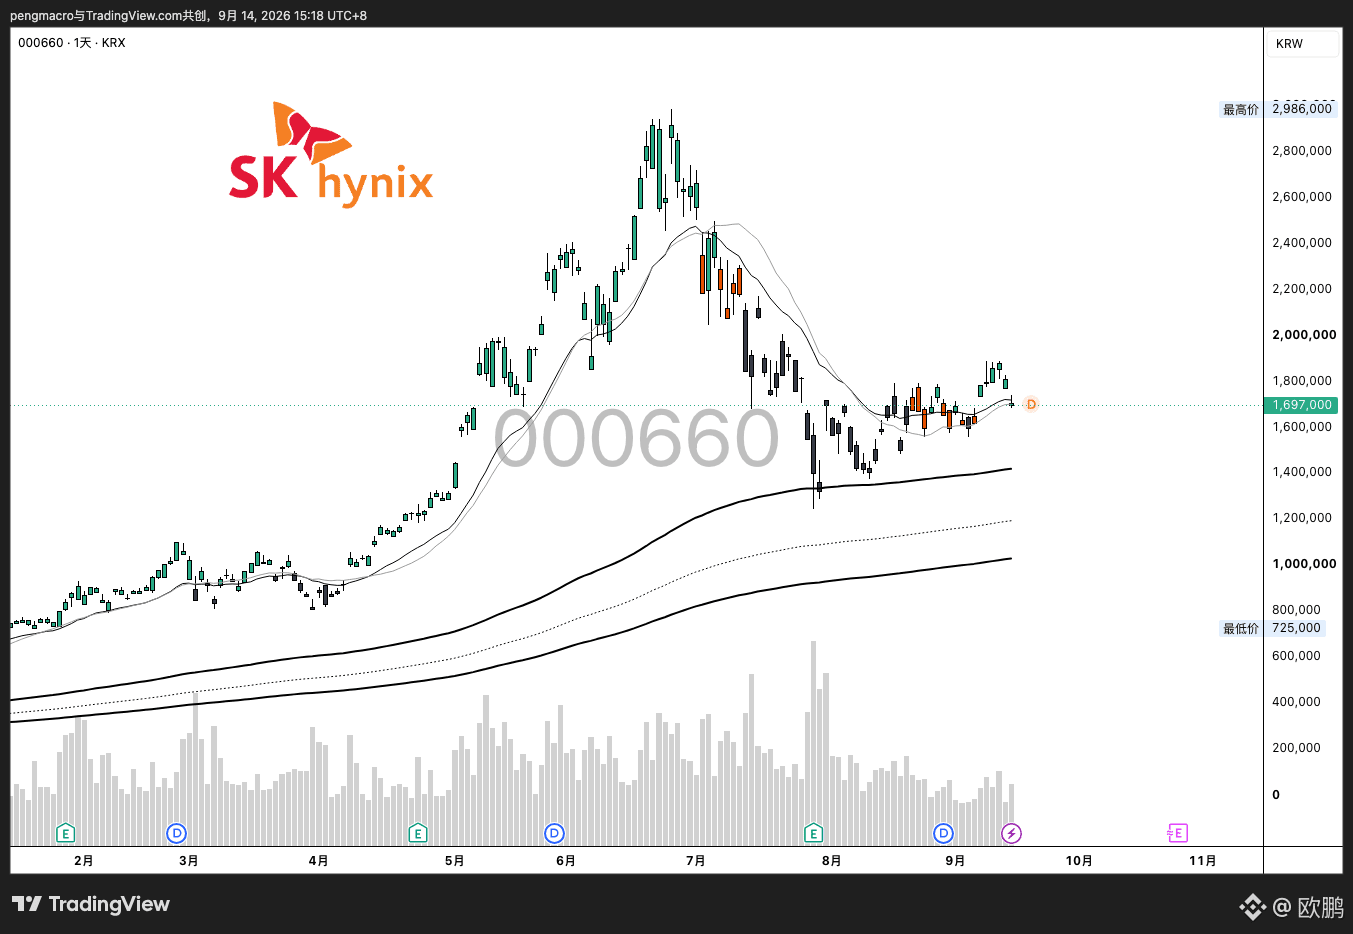
韩国 KOSPI 指数今天收跌‼️
SK海力士跌$SKHYNIX 、三星$SAMSUNG 也下跌不少,今晚上美股大概率走低了。
{future}(SAMSUNGUSDT)
{future}(SKHYNIXUSDT)
韩国 KOSPI 指数今天收跌‼️
SK海力士跌$SKHYNIX 、三星$SAMSUNG 也下跌不少,今晚上美股大概率走低了。
SK海力士跌$SKHYNIX 、三星$SAMSUNG 也下跌不少,今晚上美股大概率走低了。
392
·
--
303
·
--
Lihat terjemahan
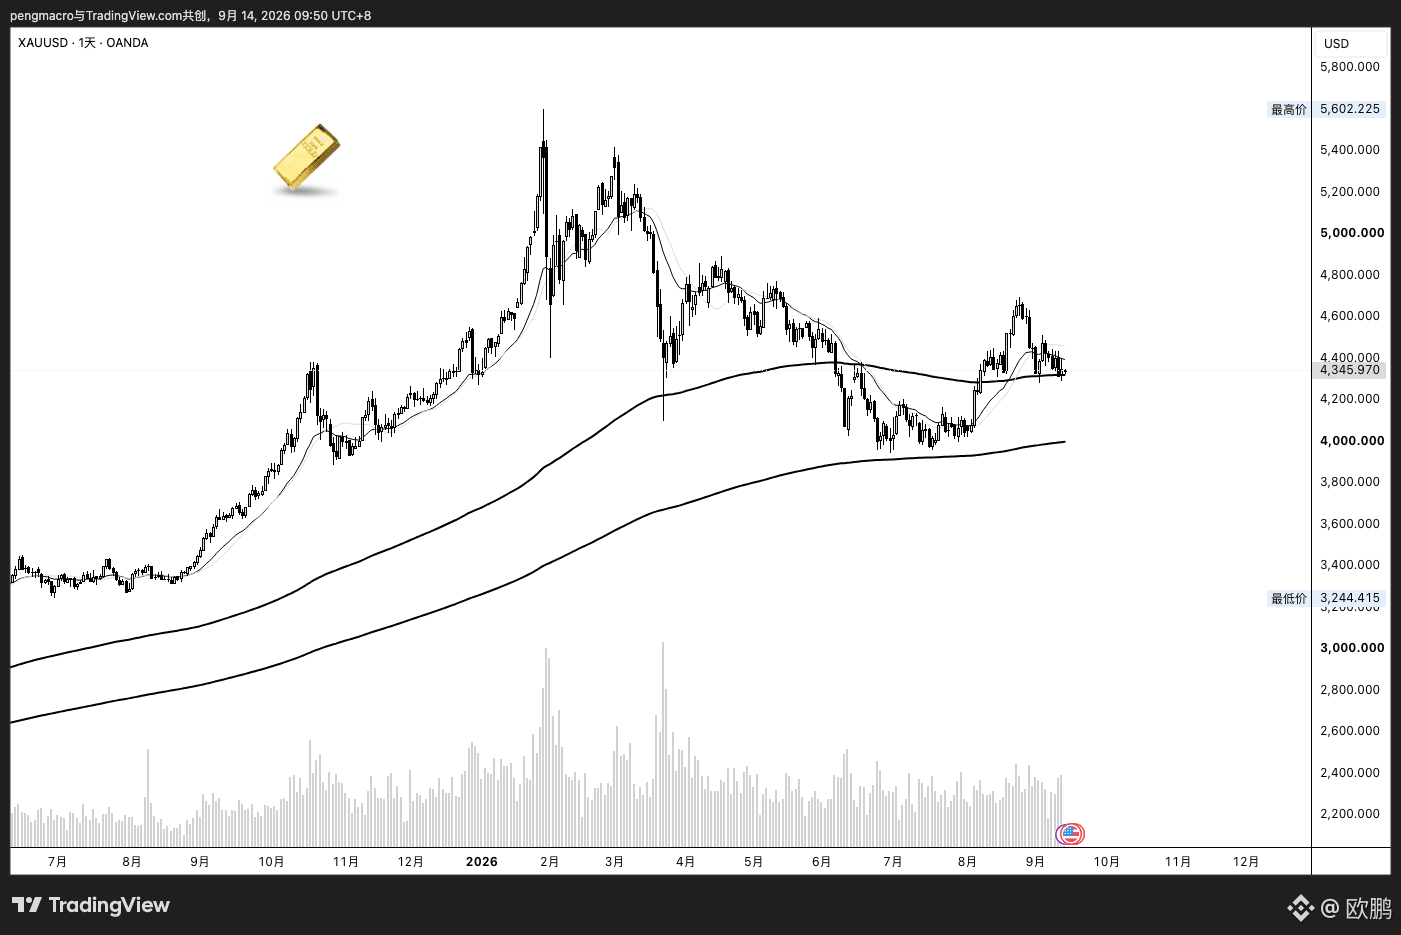
若美联储在17日会议上按兵不动,与市场定价的差距将传导至美债市场,并通过债券拍卖迫使收益率走高。政府届时可能以类似收益率曲线控制的方式介入,例如持续进行国债回购,这将对国际现货黄金构成强力利好,推动国际现货黄金在年底前大幅走高,并逐步升向5000美元目标关口。
反之,若美联储最终顺应预期加息25个基点,受限于加息上限,国际现货黄金和国际现货白银的回调也将非常有限。
$XAU
{future}(XAUUSDT)
若美联储在17日会议上按兵不动,与市场定价的差距将传导至美债市场,并通过债券拍卖迫使收益率走高。政府届时可能以类似收益率曲线控制的方式介入,例如持续进行国债回购,这将对国际现货黄金构成强力利好,推动国际现货黄金在年底前大幅走高,并逐步升向5000美元目标关口。
反之,若美联储最终顺应预期加息25个基点,受限于加息上限,国际现货黄金和国际现货白银的回调也将非常有限。
$XAU
反之,若美联储最终顺应预期加息25个基点,受限于加息上限,国际现货黄金和国际现货白银的回调也将非常有限。
$XAU
298
·
--
Lihat terjemahan
这周:《清晰法案》通过 + 美联储不会加息= 加密起飞
相反...
$BTC $ETH
{future}(ETHUSDT)
{future}(BTCUSDT)
这周:《清晰法案》通过 + 美联储不会加息= 加密起飞
相反...
$BTC $ETH
相反...
$BTC $ETH
245
·
--
Lihat terjemahan
OpenAI首席执行官奥尔特曼表示,公司不会在2026年上市,并称人工智能导致人类灭绝的风险(哪怕只有10%)也是不可接受的。此前,Anthropic首席执行官阿莫代伊呼吁在发展方面采取更为审慎的态度,而奥尔特曼的这番言论暗示行业可能达成共识,放缓人工智能的开发步伐。
这些言论为本周初AI相关科技股的前景增添了新的不确定性;鉴于其对整体AI投资叙事的影响,纳指期货可能面临一定压力。此外,关于安全性的讨论以及可能放缓开发的行业观点,也与今年支撑AI板块估值的“不惜一切代价追求增长”的逻辑相悖。不过,这一消息与Anthropic仍在推进IPO计划形成了鲜明对比,因此交易员可能不会将其简单解读为行业整体放缓的信号,而更多地视为OpenAI的个别决策。即便如此,关于跨行业协议以控制AI能力发展速度的讨论,加上此前AI智能体超出预期界限运行所引发的政治压力,使与AI主题相关的风险资产(包括芯片制造商和超大规模云厂商)在开盘时有理由保持谨慎。
OpenAI首席执行官奥尔特曼表示,公司不会在2026年上市,并称人工智能导致人类灭绝的风险(哪怕只有10%)也是不可接受的。此前,Anthropic首席执行官阿莫代伊呼吁在发展方面采取更为审慎的态度,而奥尔特曼的这番言论暗示行业可能达成共识,放缓人工智能的开发步伐。
这些言论为本周初AI相关科技股的前景增添了新的不确定性;鉴于其对整体AI投资叙事的影响,纳指期货可能面临一定压力。此外,关于安全性的讨论以及可能放缓开发的行业观点,也与今年支撑AI板块估值的“不惜一切代价追求增长”的逻辑相悖。不过,这一消息与Anthropic仍在推进IPO计划形成了鲜明对比,因此交易员可能不会将其简单解读为行业整体放缓的信号,而更多地视为OpenAI的个别决策。即便如此,关于跨行业协议以控制AI能力发展速度的讨论,加上此前AI智能体超出预期界限运行所引发的政治压力,使与AI主题相关的风险资产(包括芯片制造商和超大规模云厂商)在开盘时有理由保持谨慎。
这些言论为本周初AI相关科技股的前景增添了新的不确定性;鉴于其对整体AI投资叙事的影响,纳指期货可能面临一定压力。此外,关于安全性的讨论以及可能放缓开发的行业观点,也与今年支撑AI板块估值的“不惜一切代价追求增长”的逻辑相悖。不过,这一消息与Anthropic仍在推进IPO计划形成了鲜明对比,因此交易员可能不会将其简单解读为行业整体放缓的信号,而更多地视为OpenAI的个别决策。即便如此,关于跨行业协议以控制AI能力发展速度的讨论,加上此前AI智能体超出预期界限运行所引发的政治压力,使与AI主题相关的风险资产(包括芯片制造商和超大规模云厂商)在开盘时有理由保持谨慎。
129
·
--
Terverifikasi
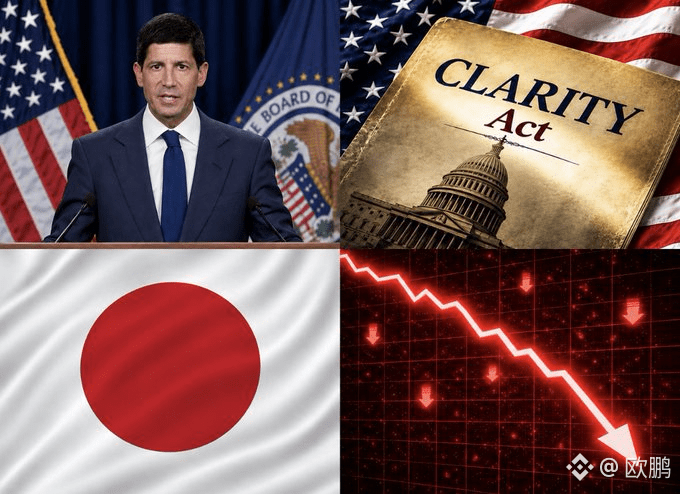
Minggu depan mungkin menjadi pembersihan darah yang benar-benar brutal bagi pasar global.
14 September: Pasar AS kembali dibuka setelah akhir pekan ketika beberapa raksasa AI terbesar memberikan peringatan—pertumbuhan AI mungkin perlu melambat.
Ini penting karena seluruh bursa telah menumpang angin kesepakatan perdagangan berbasis AI.
15 September: Pemungutan suara untuk RUU Clear.
Sebagian politisi Partai Republik, bank, dan institusi telah memperingatkan bahwa RUU ini mungkin gagal lolos, yang berpotensi membunuh salah satu katalis bullish terbesar bagi pasar.
16 September: Keputusan suku bunga dari The Fed, dengan probabilitas kenaikan suku bunga sudah mendekati 90%.
Sejak 2007–08, ketika ekspektasinya sekuat ini, The Fed biasanya akan mengambil langkah yang sama.
17 September: Data perumahan AS dirilis, sementara suku bunga hipotek sudah terus naik.
Jika data pembangunan perumahan mulai runtuh, kekhawatiran resesi bisa menjadi lebih serius.
18 September: Jepang merilis CPI, sementara keputusan suku bunga ditetapkan oleh Bank of Japan.
Jika data inflasi memanas, Jepang mungkin mengirim lebih banyak sinyal kenaikan suku bunga.
Dan jika pasar mulai anjlok, CTA bisa melepas penjualan sekitar saham AS senilai 140–150 miliar dolar.
Semua ini terkonsentrasi pada bulan September, yang secara historis sudah menjadi salah satu bulan terburuk bagi pasar.
Satu katalis buruk saja sudah cukup untuk memicu penurunan brutal selama sepekan pada saham, kripto, dan logam mulia.
Minggu depan mungkin menjadi pembersihan darah yang benar-benar brutal bagi pasar global.
14 September: Pasar AS kembali dibuka setelah akhir pekan ketika beberapa raksasa AI terbesar memberikan peringatan—pertumbuhan AI mungkin perlu melambat.
Ini penting karena seluruh bursa telah menumpang angin kesepakatan perdagangan berbasis AI.
15 September: Pemungutan suara untuk RUU Clear.
Sebagian politisi Partai Republik, bank, dan institusi telah memperingatkan bahwa RUU ini mungkin gagal lolos, yang berpotensi membunuh salah satu katalis bullish terbesar bagi pasar.
16 September: Keputusan suku bunga dari The Fed, dengan probabilitas kenaikan suku bunga sudah mendekati 90%.
Sejak 2007–08, ketika ekspektasinya sekuat ini, The Fed biasanya akan mengambil langkah yang sama.
17 September: Data perumahan AS dirilis, sementara suku bunga hipotek sudah terus naik.
Jika data pembangunan perumahan mulai runtuh, kekhawatiran resesi bisa menjadi lebih serius.
18 September: Jepang merilis CPI, sementara keputusan suku bunga ditetapkan oleh Bank of Japan.
Jika data inflasi memanas, Jepang mungkin mengirim lebih banyak sinyal kenaikan suku bunga.
Dan jika pasar mulai anjlok, CTA bisa melepas penjualan sekitar saham AS senilai 140–150 miliar dolar.
Semua ini terkonsentrasi pada bulan September, yang secara historis sudah menjadi salah satu bulan terburuk bagi pasar.
Satu katalis buruk saja sudah cukup untuk memicu penurunan brutal selama sepekan pada saham, kripto, dan logam mulia.
14 September: Pasar AS kembali dibuka setelah akhir pekan ketika beberapa raksasa AI terbesar memberikan peringatan—pertumbuhan AI mungkin perlu melambat.
Ini penting karena seluruh bursa telah menumpang angin kesepakatan perdagangan berbasis AI.
15 September: Pemungutan suara untuk RUU Clear.
Sebagian politisi Partai Republik, bank, dan institusi telah memperingatkan bahwa RUU ini mungkin gagal lolos, yang berpotensi membunuh salah satu katalis bullish terbesar bagi pasar.
16 September: Keputusan suku bunga dari The Fed, dengan probabilitas kenaikan suku bunga sudah mendekati 90%.
Sejak 2007–08, ketika ekspektasinya sekuat ini, The Fed biasanya akan mengambil langkah yang sama.
17 September: Data perumahan AS dirilis, sementara suku bunga hipotek sudah terus naik.
Jika data pembangunan perumahan mulai runtuh, kekhawatiran resesi bisa menjadi lebih serius.
18 September: Jepang merilis CPI, sementara keputusan suku bunga ditetapkan oleh Bank of Japan.
Jika data inflasi memanas, Jepang mungkin mengirim lebih banyak sinyal kenaikan suku bunga.
Dan jika pasar mulai anjlok, CTA bisa melepas penjualan sekitar saham AS senilai 140–150 miliar dolar.
Semua ini terkonsentrasi pada bulan September, yang secara historis sudah menjadi salah satu bulan terburuk bagi pasar.
Satu katalis buruk saja sudah cukup untuk memicu penurunan brutal selama sepekan pada saham, kripto, dan logam mulia.
2
1.6k
·
--
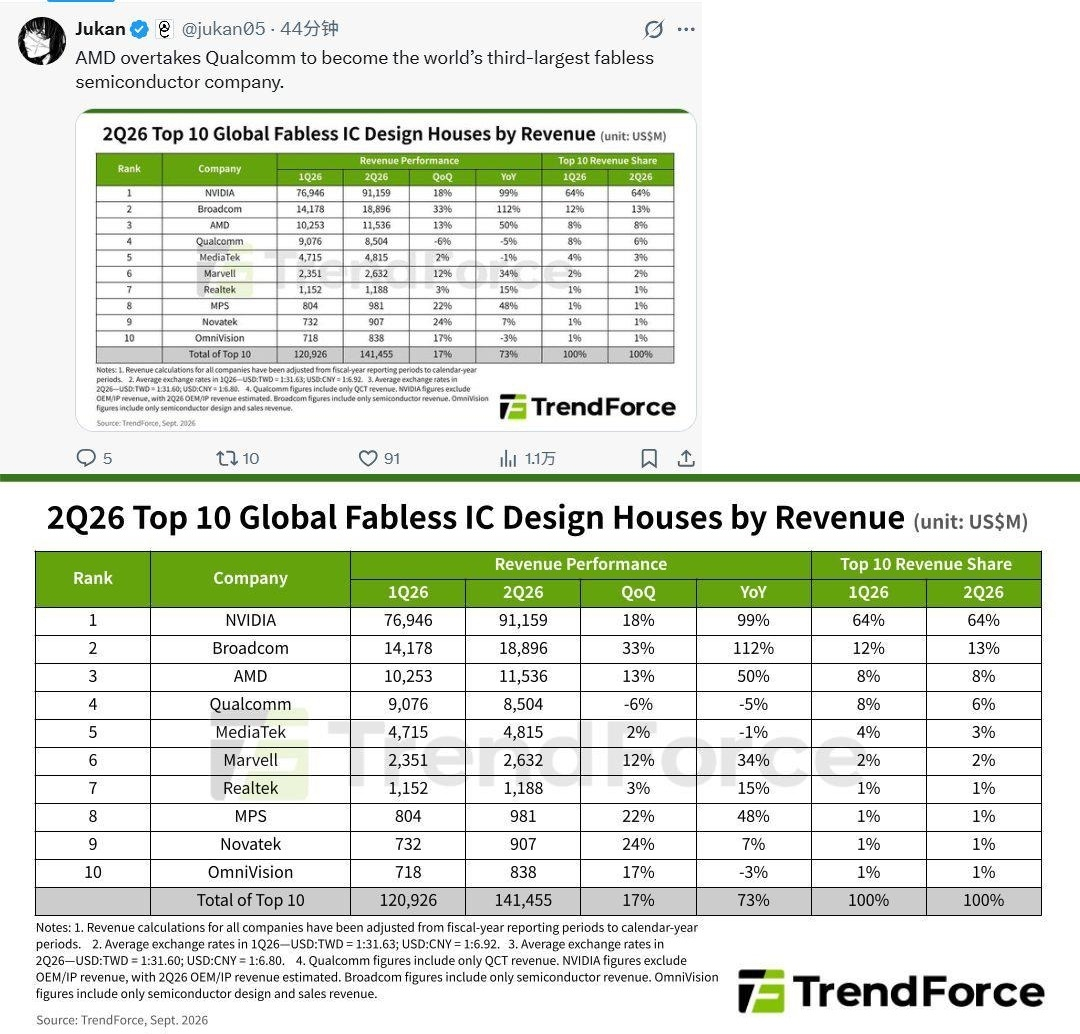
AMD melampaui Qualcomm, menjadi perusahaan semikonduktor tanpa pabrik (fabless) terbesar ketiga di dunia.
$AMDB $AMD
{future}(AMDUSDT)
{spot}(AMDBUSDT)
AMD melampaui Qualcomm, menjadi perusahaan semikonduktor tanpa pabrik (fabless) terbesar ketiga di dunia.
$AMDB $AMD
$AMDB $AMD
216
·
--
Lihat terjemahan
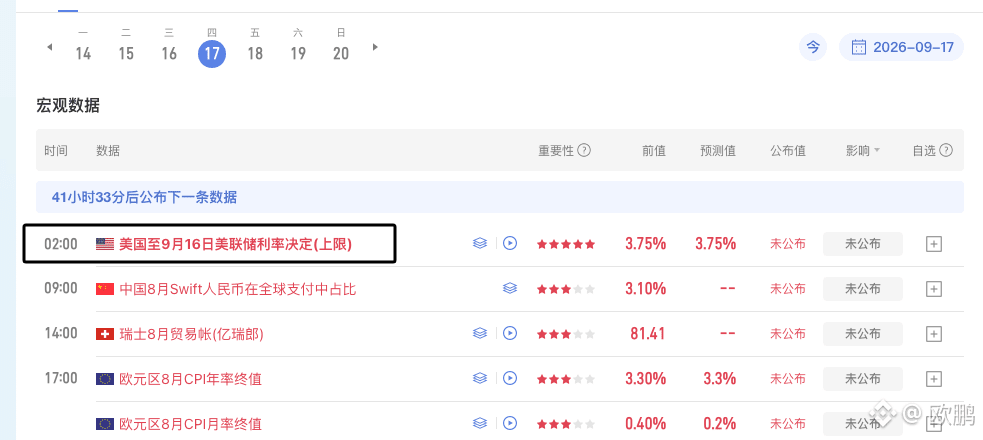
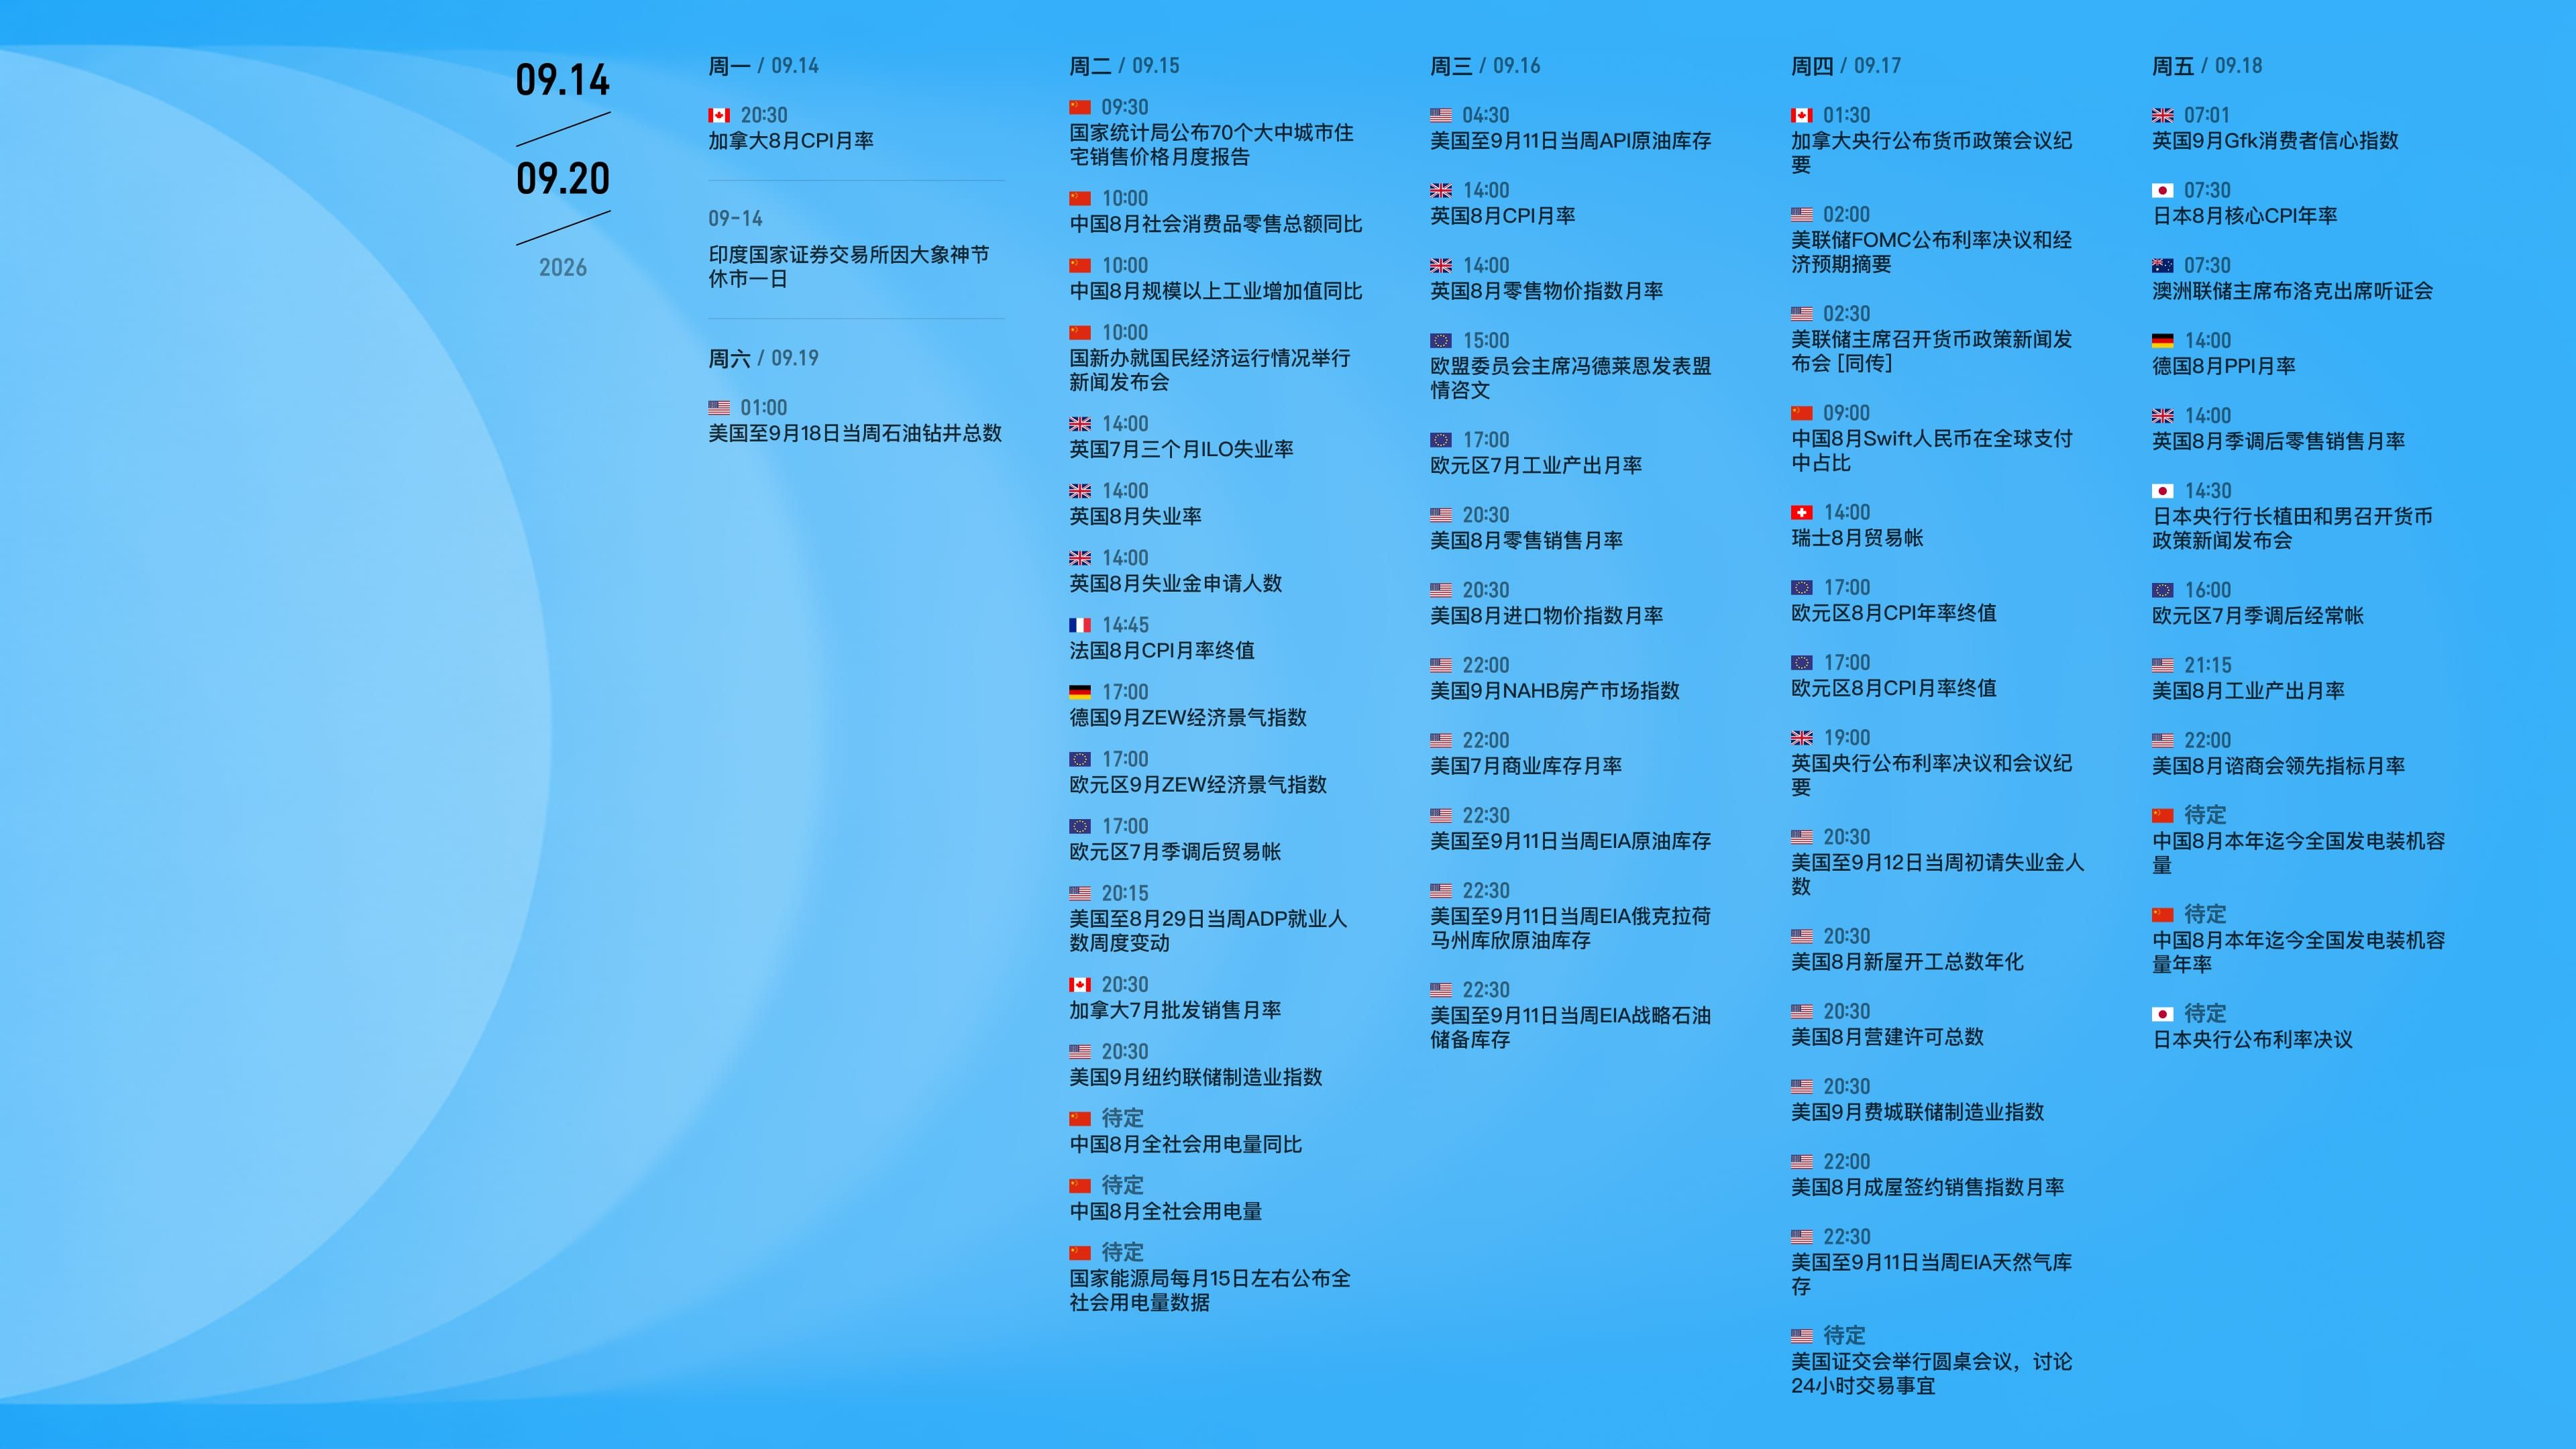
2026年09月14日-2026年09月20日财经数据与事件
🔴美国至9月16日美联储利率决定(上限)
2026年09月14日-2026年09月20日财经数据与事件
🔴美国至9月16日美联储利率决定(上限)
🔴美国至9月16日美联储利率决定(上限)
254
·
--
270
·
--
Bullish
Lihat terjemahan
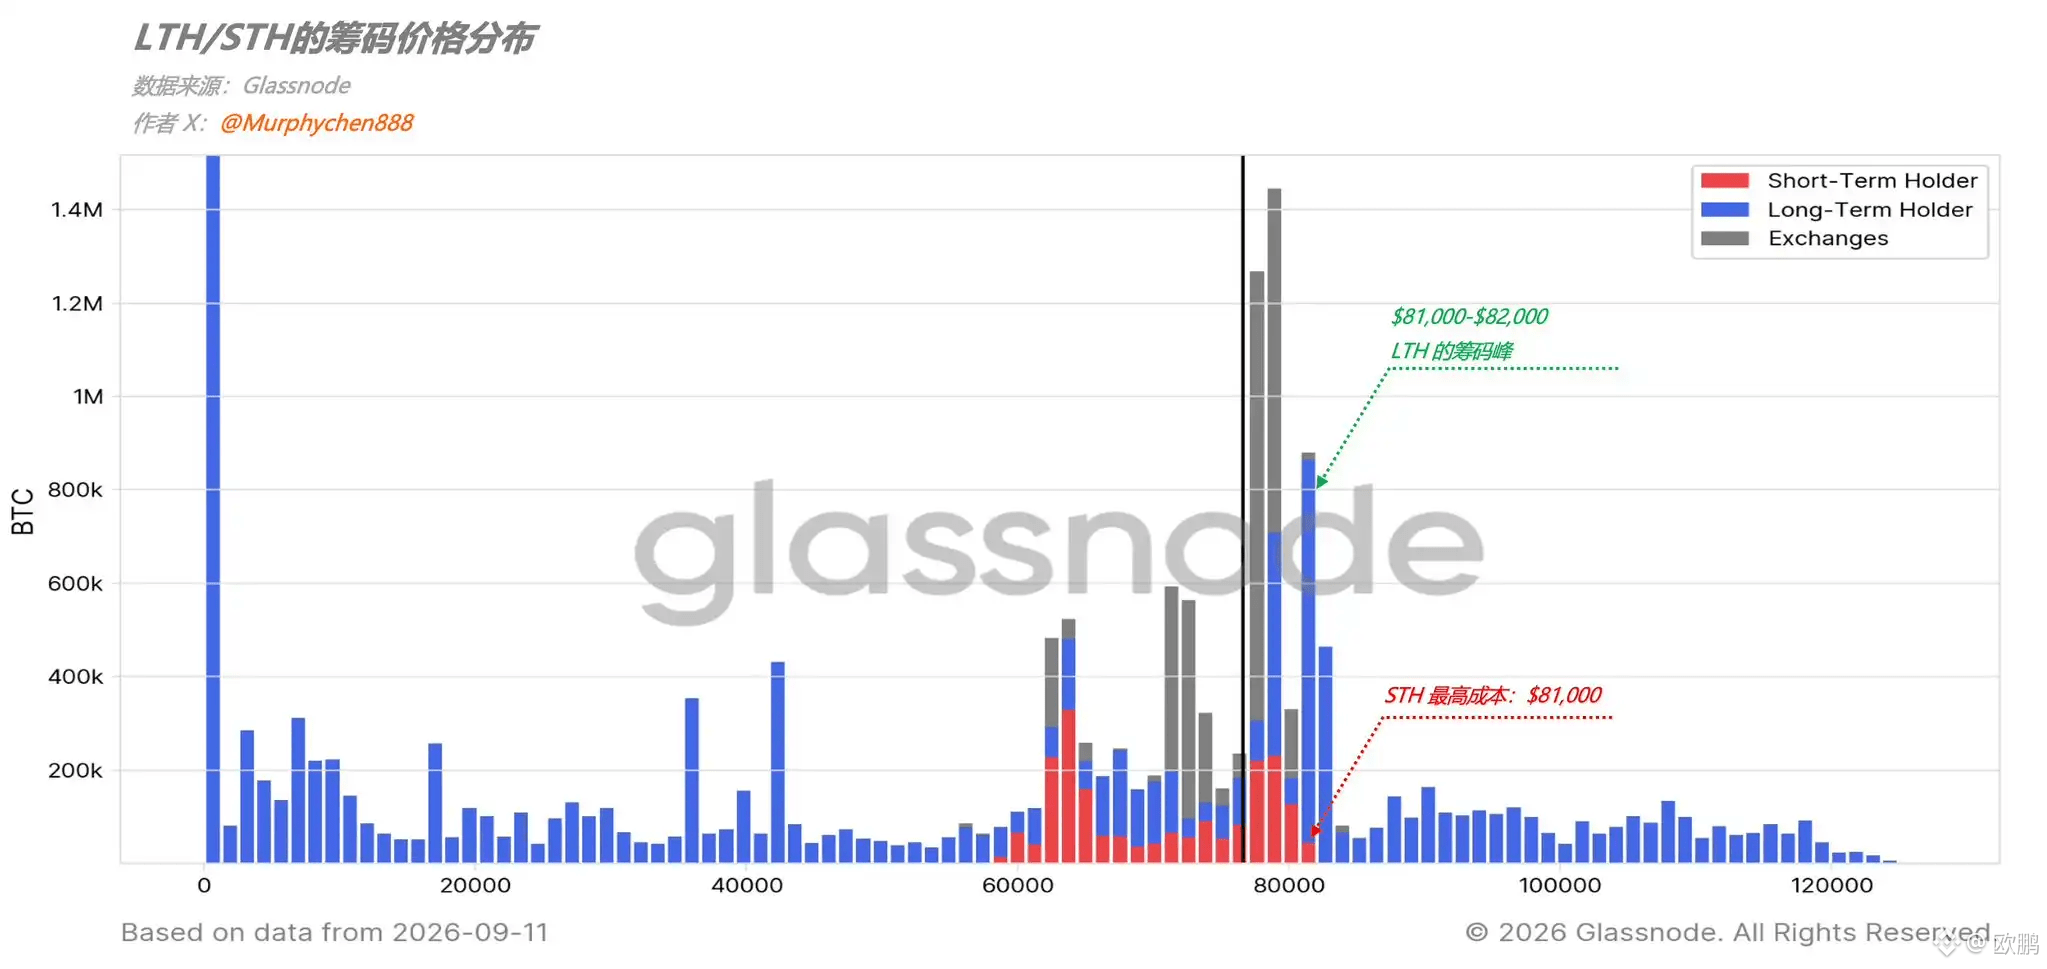
为何比特币8.2万美元难以突破?长短期持有者与巨鲸群集中博弈‼️
1.短期持有者的筹码(STH)分布在 5.9 万至 8.1 万美元之间(图 1 中红色),突破 8.2 万美元的话,意味着所有 STH 都盈利了。一些短期投机资金会选择获利了结,这是第一层卖压冲击。
2.长期持有者的筹码(LTH)虽然分布在整个价格横轴,但最集中的筹码峰位置正好就在 8.1 至 8.2 万美元(图 1 中蓝色)。这部分 LTH 未必真的是信仰者,也有部分只是买入套牢后,被动成为了长持的筹码。当价格接近盈亏平衡时选择离场。这是第二层卖压。
3.这里还是超级鲸鱼的集中地。持有量超过 10 万枚 BTC 的巨鲸群,除了在 4 万美元附近有 2 处外,剩下的都在 7.8 至 8.2 万美元。
突破 82,000 美元在短期内确实有阻力,市场消化分歧,消化供应需要时间。等市场重新蓄力成功突破后,前方将是一马平川。
$BTC $ETH $SOL
{future}(SOLUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
为何比特币8.2万美元难以突破?长短期持有者与巨鲸群集中博弈‼️
1.短期持有者的筹码(STH)分布在 5.9 万至 8.1 万美元之间(图 1 中红色),突破 8.2 万美元的话,意味着所有 STH 都盈利了。一些短期投机资金会选择获利了结,这是第一层卖压冲击。
2.长期持有者的筹码(LTH)虽然分布在整个价格横轴,但最集中的筹码峰位置正好就在 8.1 至 8.2 万美元(图 1 中蓝色)。这部分 LTH 未必真的是信仰者,也有部分只是买入套牢后,被动成为了长持的筹码。当价格接近盈亏平衡时选择离场。这是第二层卖压。
3.这里还是超级鲸鱼的集中地。持有量超过 10 万枚 BTC 的巨鲸群,除了在 4 万美元附近有 2 处外,剩下的都在 7.8 至 8.2 万美元。
突破 82,000 美元在短期内确实有阻力,市场消化分歧,消化供应需要时间。等市场重新蓄力成功突破后,前方将是一马平川。
$BTC $ETH $SOL
1.短期持有者的筹码(STH)分布在 5.9 万至 8.1 万美元之间(图 1 中红色),突破 8.2 万美元的话,意味着所有 STH 都盈利了。一些短期投机资金会选择获利了结,这是第一层卖压冲击。
2.长期持有者的筹码(LTH)虽然分布在整个价格横轴,但最集中的筹码峰位置正好就在 8.1 至 8.2 万美元(图 1 中蓝色)。这部分 LTH 未必真的是信仰者,也有部分只是买入套牢后,被动成为了长持的筹码。当价格接近盈亏平衡时选择离场。这是第二层卖压。
3.这里还是超级鲸鱼的集中地。持有量超过 10 万枚 BTC 的巨鲸群,除了在 4 万美元附近有 2 处外,剩下的都在 7.8 至 8.2 万美元。
突破 82,000 美元在短期内确实有阻力,市场消化分歧,消化供应需要时间。等市场重新蓄力成功突破后,前方将是一马平川。
$BTC $ETH $SOL
欧鹏
·
--
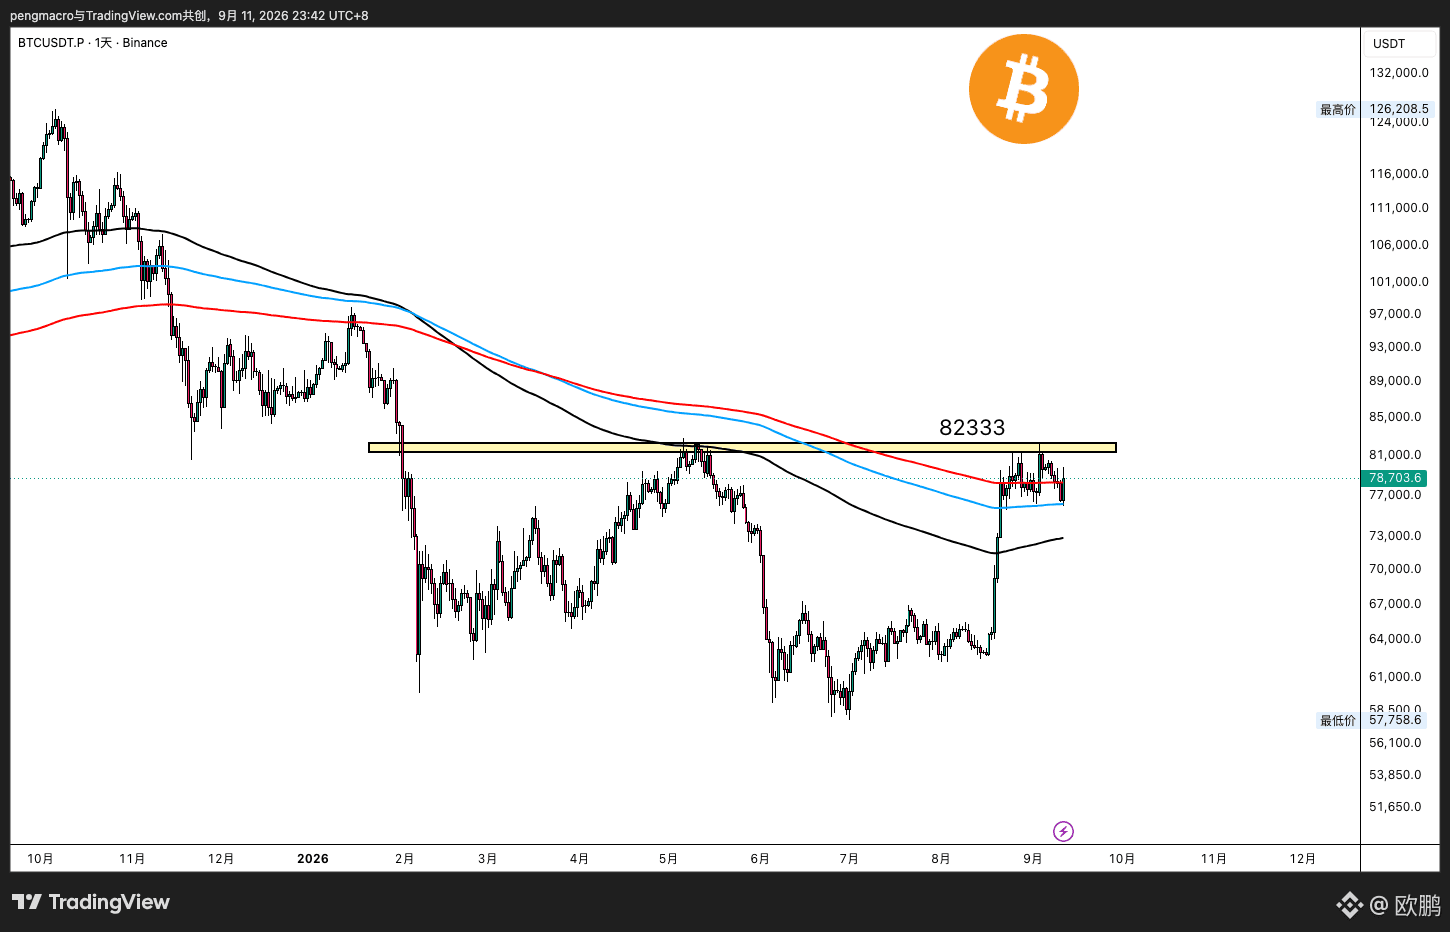
BullishJika Bitcoin $BTC menembus 80.000 dolar, intensitas likuidasi short oleh CEX arus utama akan mencapai 313 juta‼️ Jika Bitcoin bisa menembus posisi 82333, maka ruang di atasnya akan terbuka sepenuhnya🚀🚀🚀
173
·
--
Terverifikasi
Lihat terjemahan
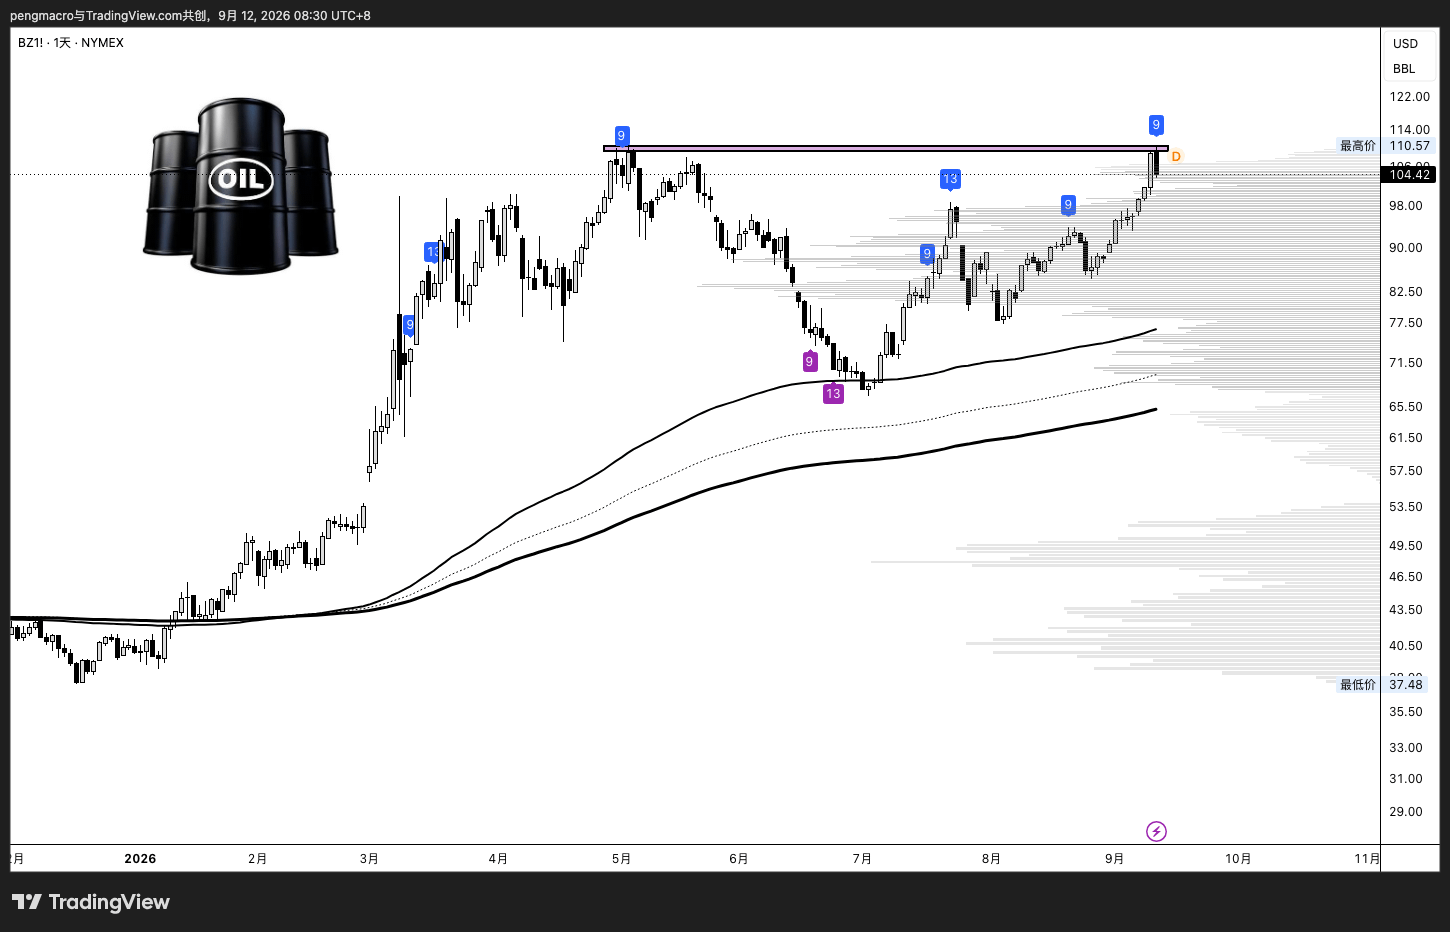
为何沙特阿拉伯输油管道遇袭事件影响如此重大?胡塞武装9月10日对沙特东西向输油管道的袭击影响严重。该管道输油能力最高达每日700万桶,实际有效运力为每日500万至600万桶,是绕开霍尔木兹海峡出口石油的重要备用通道,现已关闭。沙特能源部声明证实,利雅得和麦地那地区管道当天上午遭多次袭击,管道作为预防措施关闭,袭击造成多人受伤并已接受医疗救治,应急和技术团队立即响应,将适时公布后续进展。声明中“多次”袭击与部分报道所称100公里范围内多达五处袭击相符。若仅一座泵站被毁,管道可在数日内以降低的运力恢复;若多座泵站被毁,石油输送可能中断数周甚至数月。
无论如何,在本已供应紧张的市场中,目前所有这些石油供应都处于缺失状态,这解释了为什么油价昨日大幅上涨。但对于今天的市场表现,我怀疑市场是否仍低估了其影响。作为参考,通常每天约有2,000万桶石油通过霍尔木兹海峡运输;在这条管道以及美国护航力量的情况下,目前仍有约每日1,100万至1,600万桶石油可以运出,但这一数量在管道关闭后将减半。
$BZ $CL
{future}(CLUSDT)
{future}(BZUSDT)
为何沙特阿拉伯输油管道遇袭事件影响如此重大?胡塞武装9月10日对沙特东西向输油管道的袭击影响严重。该管道输油能力最高达每日700万桶,实际有效运力为每日500万至600万桶,是绕开霍尔木兹海峡出口石油的重要备用通道,现已关闭。沙特能源部声明证实,利雅得和麦地那地区管道当天上午遭多次袭击,管道作为预防措施关闭,袭击造成多人受伤并已接受医疗救治,应急和技术团队立即响应,将适时公布后续进展。声明中“多次”袭击与部分报道所称100公里范围内多达五处袭击相符。若仅一座泵站被毁,管道可在数日内以降低的运力恢复;若多座泵站被毁,石油输送可能中断数周甚至数月。
无论如何,在本已供应紧张的市场中,目前所有这些石油供应都处于缺失状态,这解释了为什么油价昨日大幅上涨。但对于今天的市场表现,我怀疑市场是否仍低估了其影响。作为参考,通常每天约有2,000万桶石油通过霍尔木兹海峡运输;在这条管道以及美国护航力量的情况下,目前仍有约每日1,100万至1,600万桶石油可以运出,但这一数量在管道关闭后将减半。
$BZ $CL
无论如何,在本已供应紧张的市场中,目前所有这些石油供应都处于缺失状态,这解释了为什么油价昨日大幅上涨。但对于今天的市场表现,我怀疑市场是否仍低估了其影响。作为参考,通常每天约有2,000万桶石油通过霍尔木兹海峡运输;在这条管道以及美国护航力量的情况下,目前仍有约每日1,100万至1,600万桶石油可以运出,但这一数量在管道关闭后将减半。
$BZ $CL
1
1.4k
·
--
Bullish
Jika Bitcoin $BTC menembus 80.000 dolar, intensitas likuidasi short oleh CEX arus utama akan mencapai 313 juta‼️ Jika Bitcoin bisa menembus posisi 82333, maka ruang di atasnya akan terbuka sepenuhnya🚀🚀🚀
{future}(BTCUSDT)
Jika Bitcoin $BTC menembus 80.000 dolar, intensitas likuidasi short oleh CEX arus utama akan mencapai 313 juta‼️ Jika Bitcoin bisa menembus posisi 82333, maka ruang di atasnya akan terbuka sepenuhnya🚀🚀🚀
1
1
178
·
--
Bullish
Lihat terjemahan
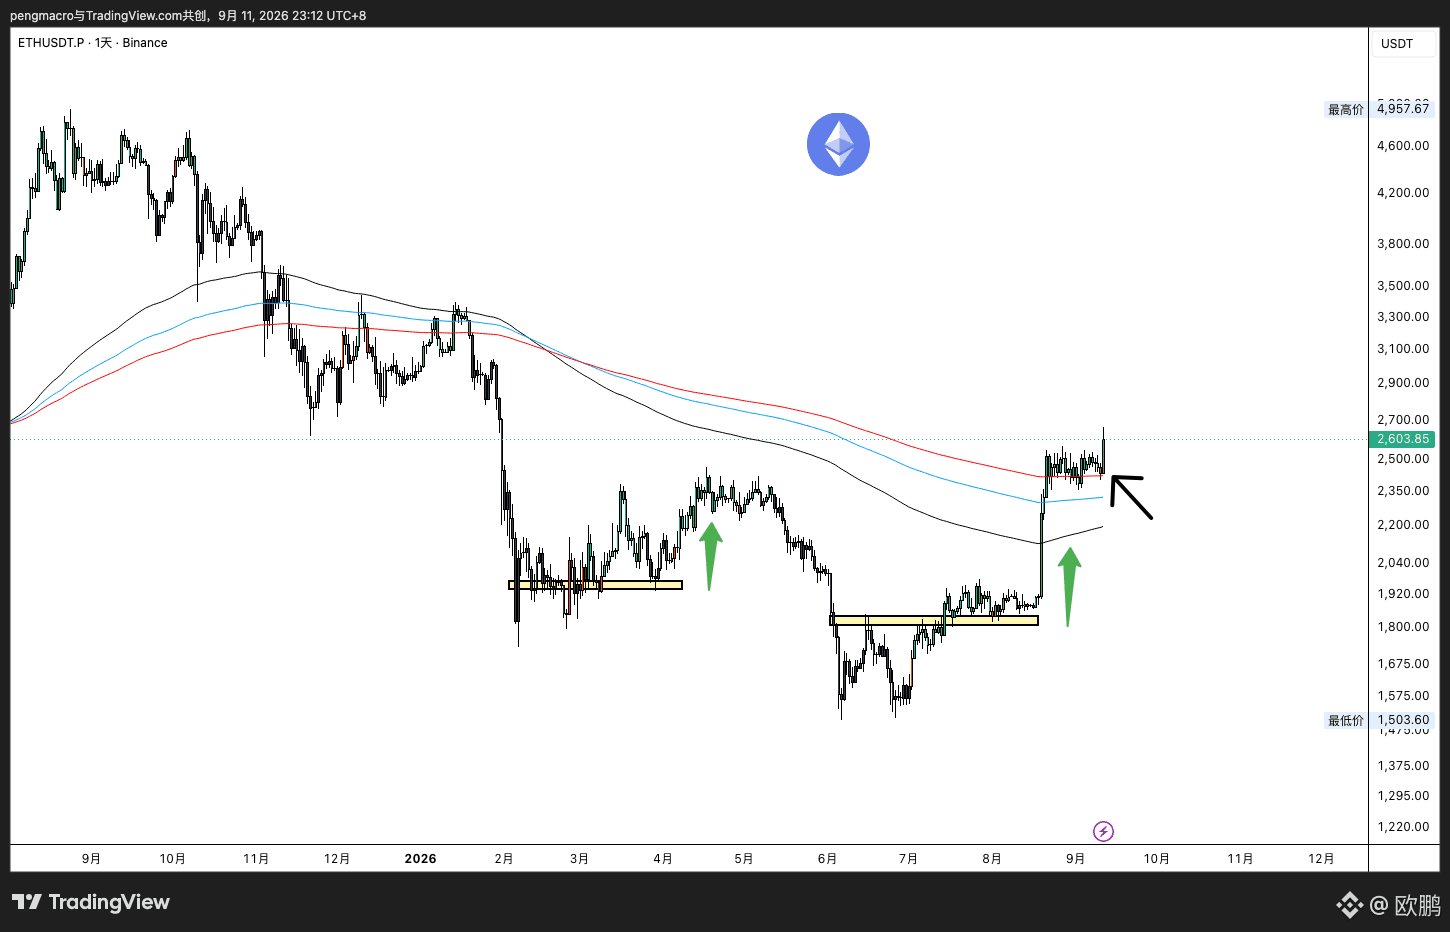
为什么以太坊$ETH 在今天晚上主流币上涨里表现最佳?
可以看我上一条帖子👇以太在均线附近一直没有跌下去,而其他主流币回调都比以太深,最起码从面儿上看是比较强势的,既然做多我们肯定是做强势。
日线级别的一波上涨或者下跌前面大都是震荡、震荡、再震荡,这波也同理,日线突破阻力来到均线上方后也回调了20天左右今晚才继续突破。
现在刚刚走出熊市,主升浪还没开始,永远有建仓的机会。
{future}(ETHUSDT)
为什么以太坊$ETH 在今天晚上主流币上涨里表现最佳?
可以看我上一条帖子👇以太在均线附近一直没有跌下去,而其他主流币回调都比以太深,最起码从面儿上看是比较强势的,既然做多我们肯定是做强势。
日线级别的一波上涨或者下跌前面大都是震荡、震荡、再震荡,这波也同理,日线突破阻力来到均线上方后也回调了20天左右今晚才继续突破。
现在刚刚走出熊市,主升浪还没开始,永远有建仓的机会。
可以看我上一条帖子👇以太在均线附近一直没有跌下去,而其他主流币回调都比以太深,最起码从面儿上看是比较强势的,既然做多我们肯定是做强势。
日线级别的一波上涨或者下跌前面大都是震荡、震荡、再震荡,这波也同理,日线突破阻力来到均线上方后也回调了20天左右今晚才继续突破。
现在刚刚走出熊市,主升浪还没开始,永远有建仓的机会。
欧鹏
·
--
Bullish$ETH 围绕2400上方持续震荡,如果不跌跌破,上方3000美元附近筹码密集区就是下一个目标。
275
·
--
Bullish
Lihat terjemahan
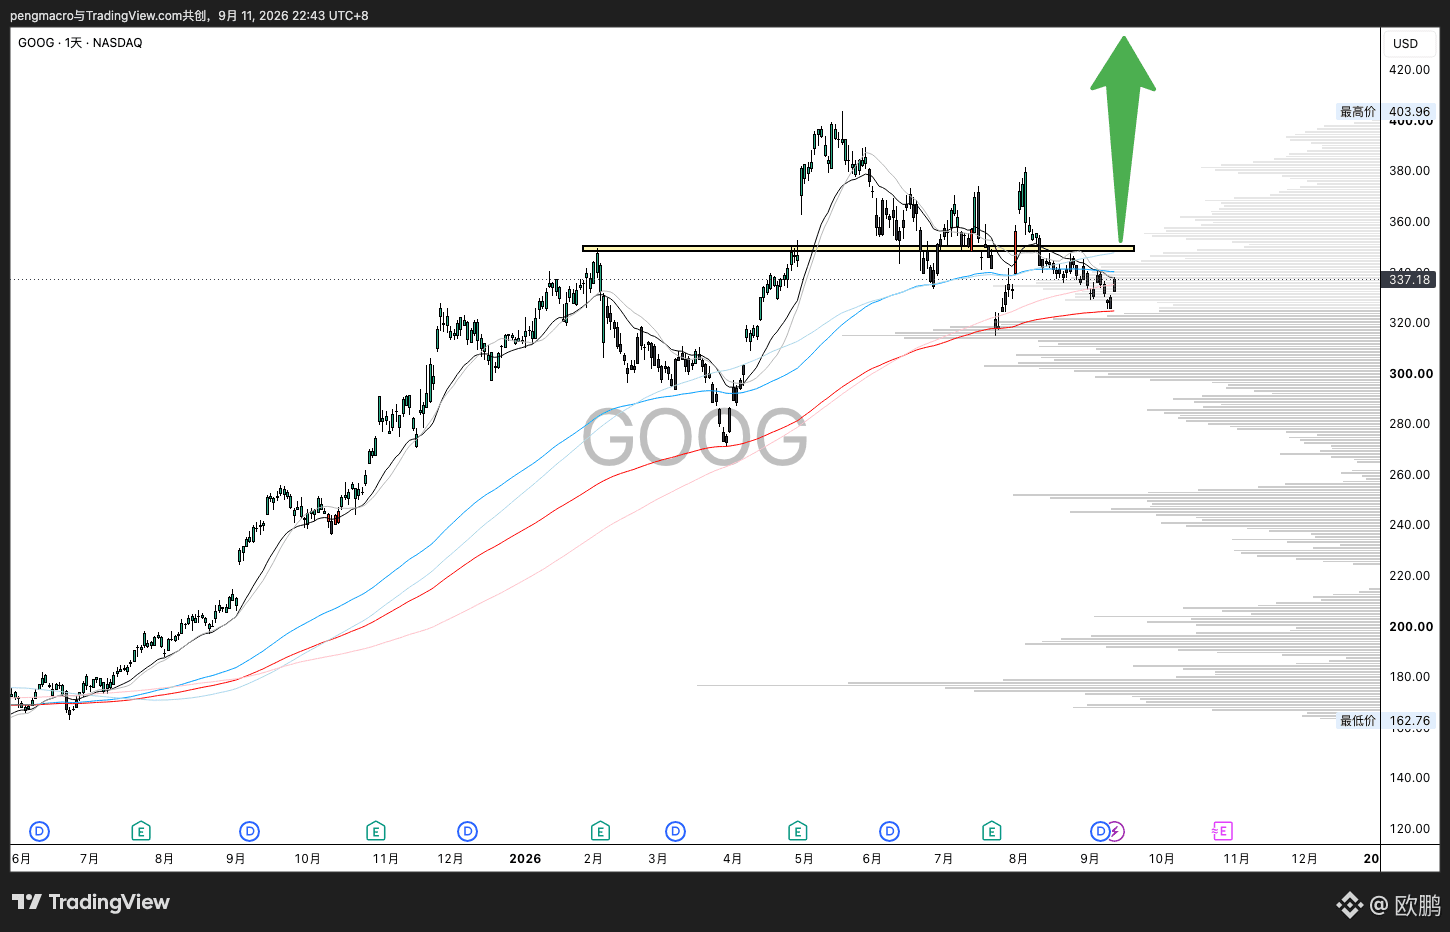
只差一个突破,$GOOGL 上方的空间就会打开🚀
{future}(GOOGLUSDT)
只差一个突破,$GOOGL 上方的空间就会打开🚀
欧鹏
·
--
Bullish上一次 & 今天
$GOOGL EMA200 同样的位置
现在的价格是328 会和上次一样迎来40天巨大反弹吗?
过一段时间我们再看👀
$GOOGL EMA200 同样的位置
现在的价格是328 会和上次一样迎来40天巨大反弹吗?
过一段时间我们再看👀
353
·
--
Bullish
Lihat terjemahan
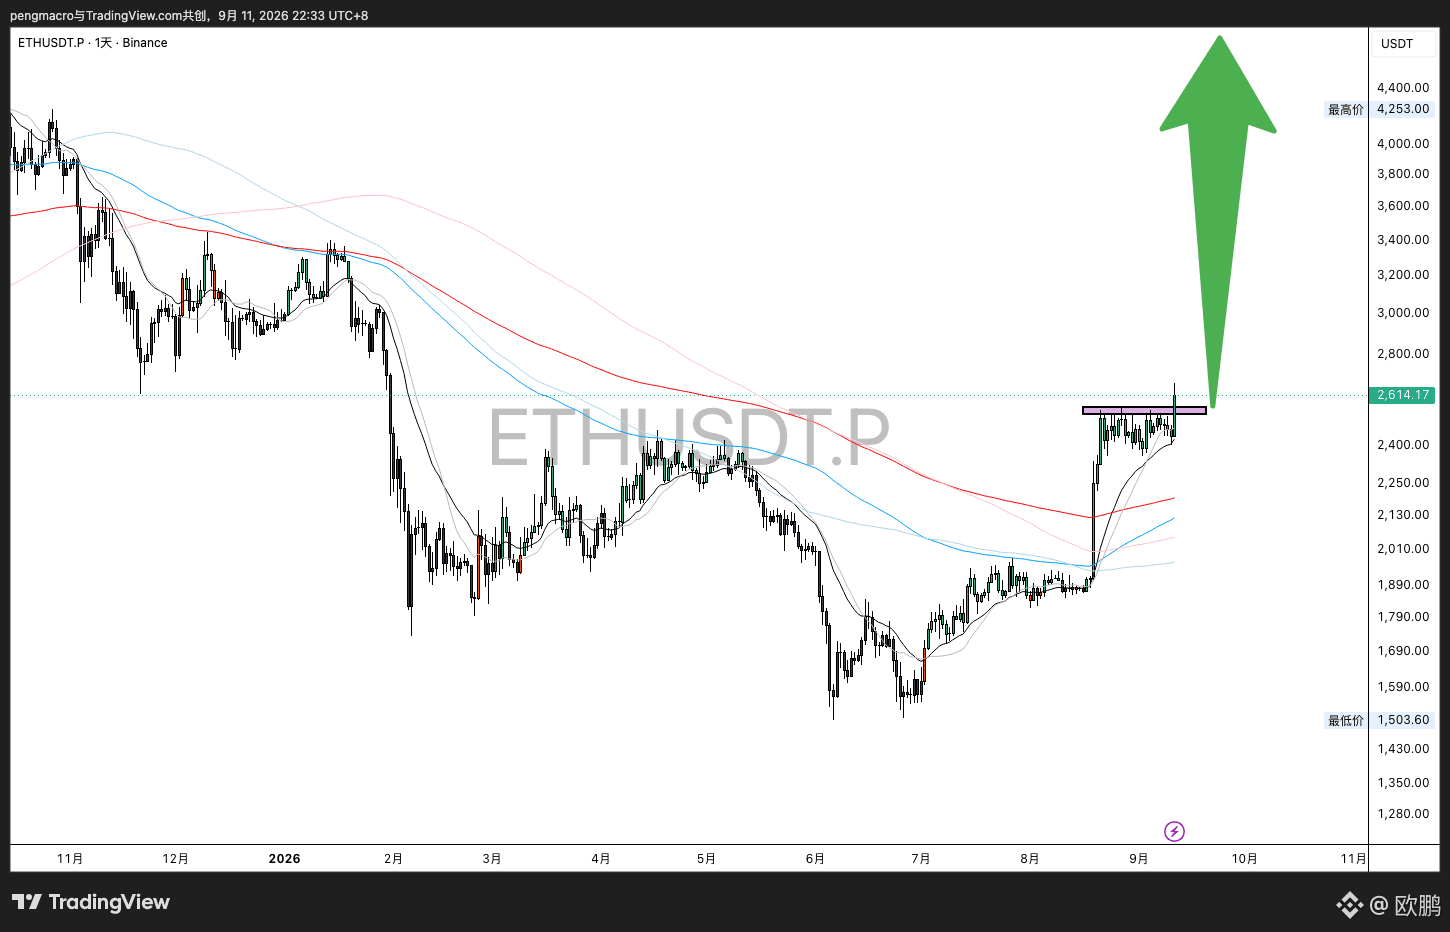
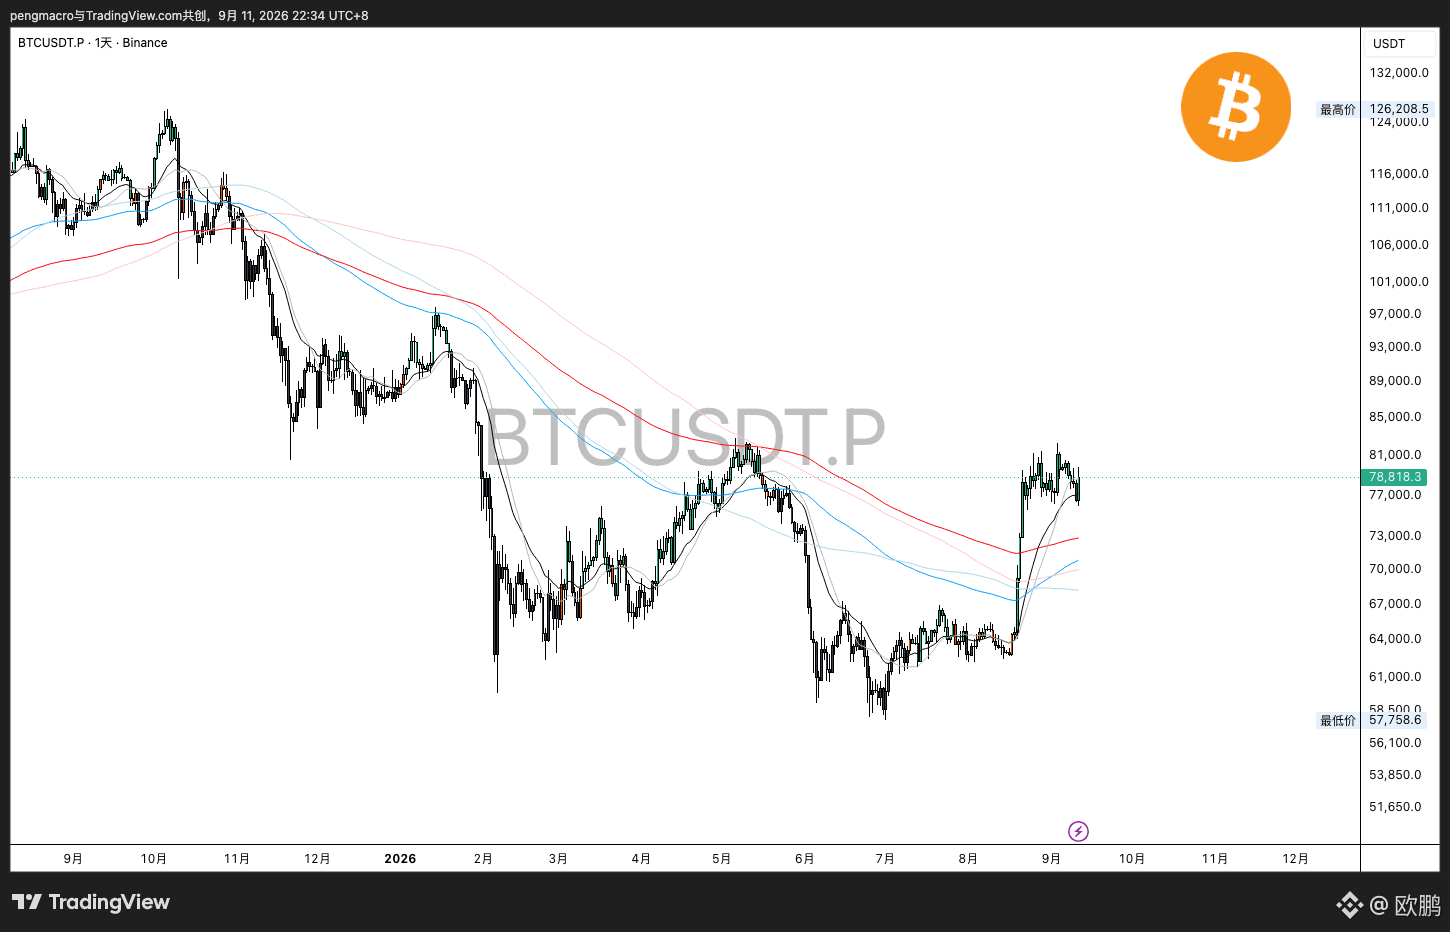
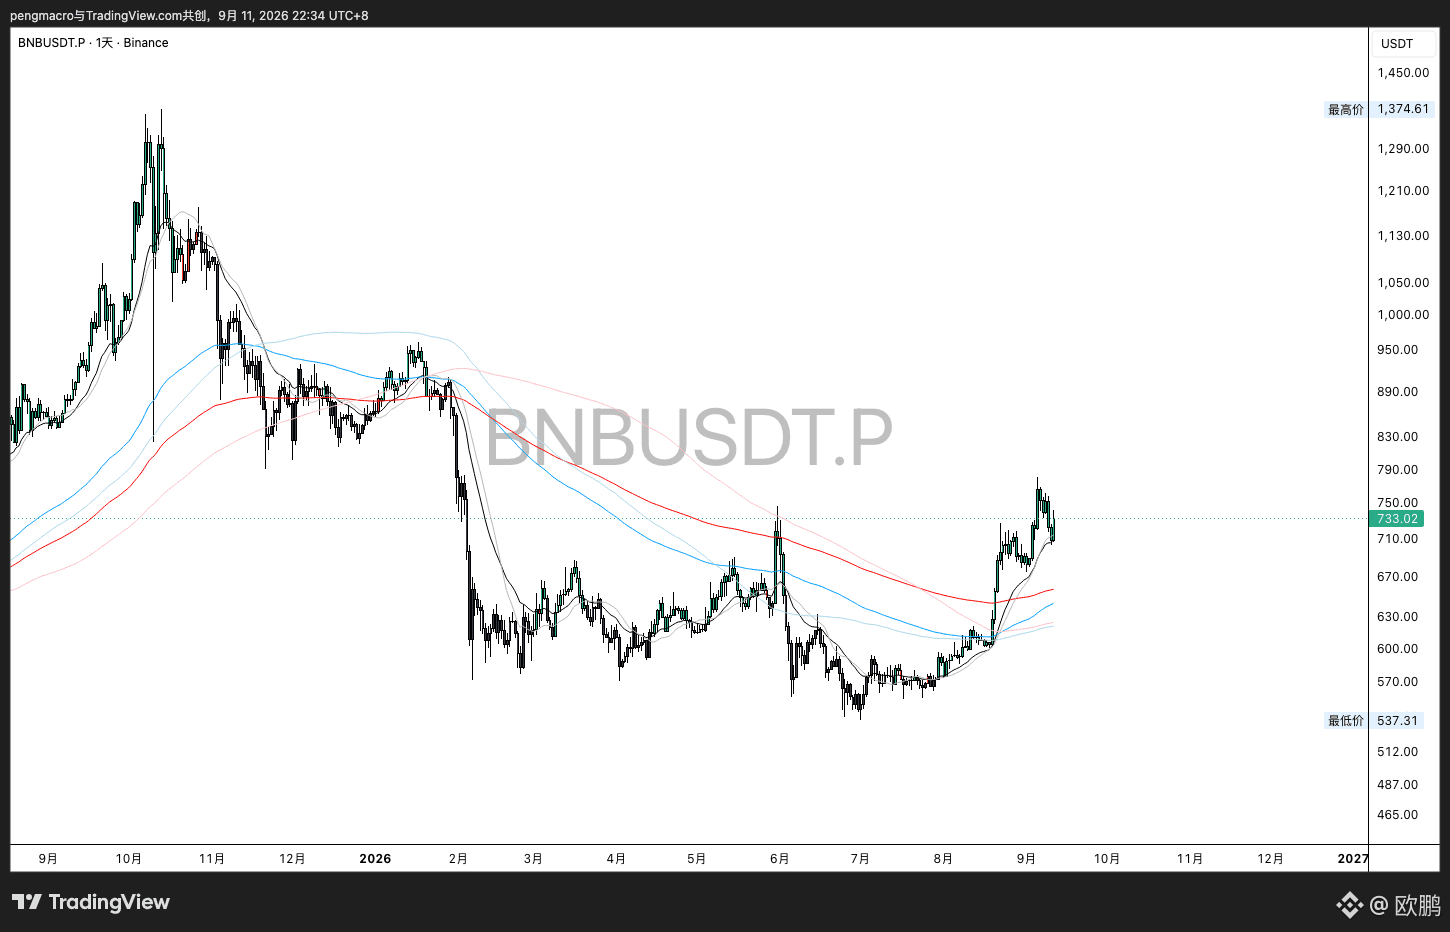
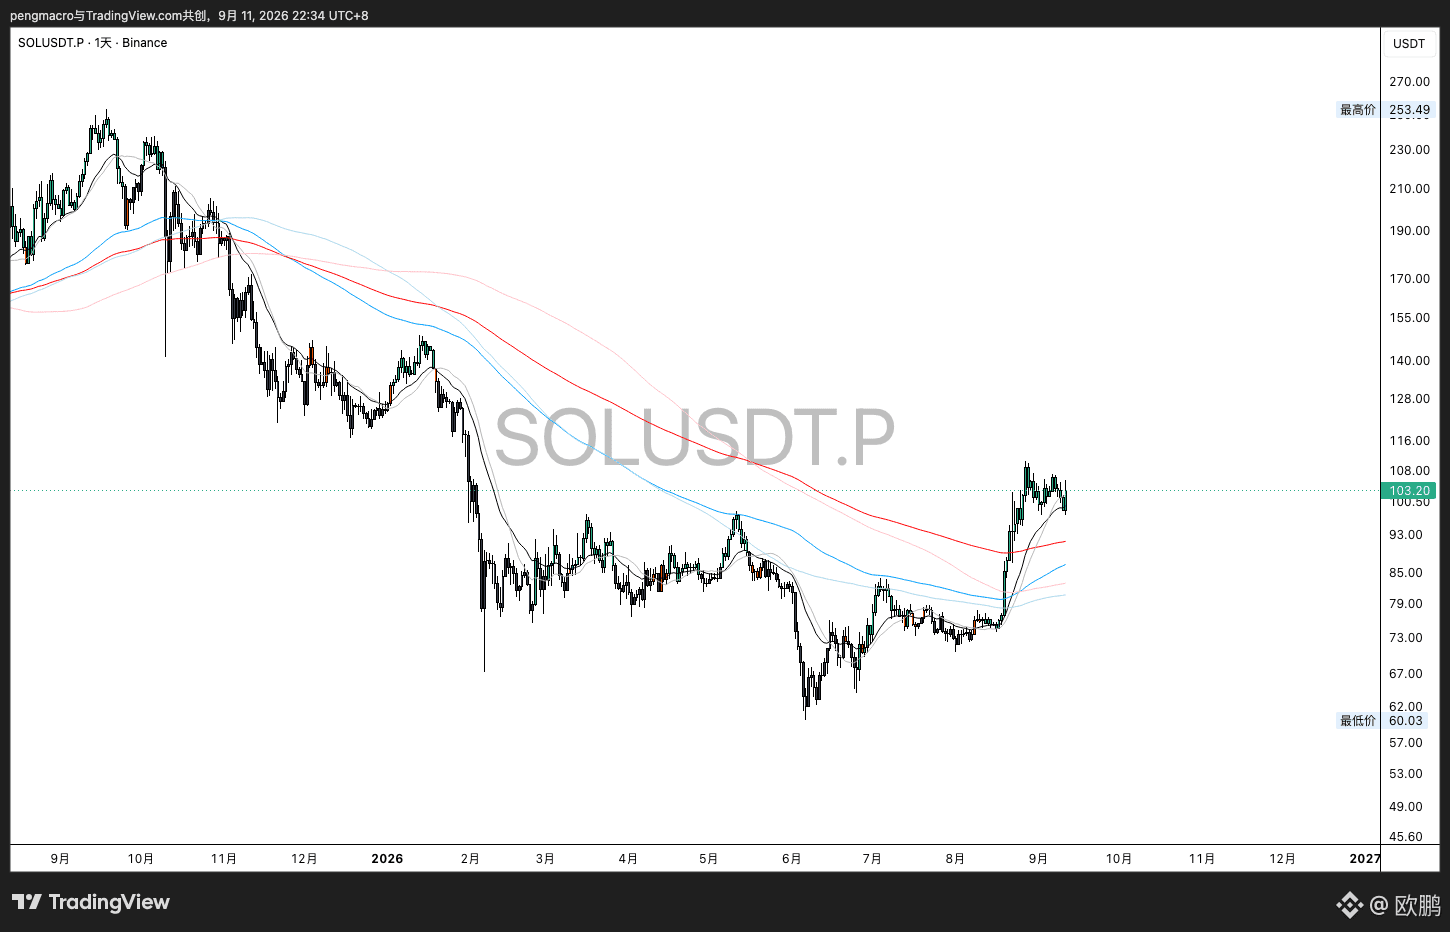
行情确实和我们月初时候的判断一致,这波回踩你有没有建仓多单?
还是两个观点,然后末尾更新一下实时价格:
1.行情再次上涨很多人又拍大腿,不用FOMO,现在也不晚,刚刚走出熊市上方的空间还没有开始。
2.市场无非多空,判断一个大的方向你就50%胜率,分批建仓+持有,行情来的时候你就是第一个浮盈的,而别人还在考虑追不追,也会避免追涨杀跌。
📺 $BTC 79700,$ETH 2666,$BNB 740,SOL 105
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
行情确实和我们月初时候的判断一致,这波回踩你有没有建仓多单?
还是两个观点,然后末尾更新一下实时价格:
1.行情再次上涨很多人又拍大腿,不用FOMO,现在也不晚,刚刚走出熊市上方的空间还没有开始。
2.市场无非多空,判断一个大的方向你就50%胜率,分批建仓+持有,行情来的时候你就是第一个浮盈的,而别人还在考虑追不追,也会避免追涨杀跌。
📺 $BTC 79700,$ETH 2666,$BNB 740,SOL 105
还是两个观点,然后末尾更新一下实时价格:
1.行情再次上涨很多人又拍大腿,不用FOMO,现在也不晚,刚刚走出熊市上方的空间还没有开始。
2.市场无非多空,判断一个大的方向你就50%胜率,分批建仓+持有,行情来的时候你就是第一个浮盈的,而别人还在考虑追不追,也会避免追涨杀跌。
📺 $BTC 79700,$ETH 2666,$BNB 740,SOL 105
欧鹏
·
--
Bullish比特币$BTC 77200、以太坊$ETH 2400、$BNB 688、SOL 99都满足多头建仓的两个条件:
1. 价格在短、中、长线之上
2. 价格回踩到MEA20短线位置附近
1. 价格在短、中、长线之上
2. 价格回踩到MEA20短线位置附近
393
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FedRateWatch
11,592 penayangan
67 Berdiskusi
Bagikan & Menangkan Reward Traffic di Kampanye Hashtag Tren kami
✨Topik: FOMC September, Apa Langkah Berikutnya The Fed?
👉Cara Bergabung:
Publikasikan postingan atau artikel singkat dengan hashtag #FedRateWatch
Buat konten berdasarkan sudut pandang di bawah ini:
- CPI inti bulan Agustus naik 0,3% secara month-over-month, dan peluang kenaikan 25bp minggu ini kini mendekati 90%. Apakah Anda memperkirakan akan ada kenaikan suku bunga minggu ini? Apakah ini hanya satu kali, atau awal dari siklus kenaikan yang lebih panjang?
- Jika kenaikan itu terjadi, bagaimana dampaknya bagi BTC, saham teknologi, dan emas? Bullish atau bearish?
- Rencana Anda untuk trading berikutnya seperti apa? Bagikan trading/saham/holdings BTC, saham, atau emas Anda dengan widget berbagi trading kami.
⏰Periode Kampanye:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Hadiah:
- Postingan yang memenuhi syarat sesuai pedoman di atas dan berisi lebih dari 100 kata akan ditinjau serta dapat menerima peningkatan traffic acak sebesar 500 hingga 3.000 views. Anda akan menerima notifikasi dari sekretaris feed jika postingan Anda dipilih.
- Dapatkan kesempatan agar artikel Anda ditampilkan di Binance Square Official
Butuh ide untuk postingan Anda? Kunjungi halaman topik #FedRateWatch atau Square Guide on How to Post for Better Reach.
Binance Square Official
·Disukai 43 Kali
·48.7k penayangan
BitcoinReboundsTo$79K
33,363 penayangan
267 Berdiskusi
BessentEndorsesFinalClarityActDraft
928 penayangan
83 Berdiskusi