
Odds I Trade
191 Posting
Odds I Trade
Laporkan
Blokir Pengguna
📈 Trading | Investing | Financial Literacy ODDS — TRADE THE PROBABILITY

Pemilik BNB
Pedagang Rutin
4.4 Tahun
0 Mengikuti
51 Pengikut
131 Disukai
Posting
·
--
Bearish
🤯 Binance tidak diretas dalam sehari. Semuanya dimulai dari wawancara palsu.
Para peretas secara bertahap mendapatkan akses ke komputer karyawan dengan menyamar sebagai perekrut dan pengembang alat AI.
Seorang insinyur mengunduh program berbahaya yang disertakan dalam tugas tes. Melalui program itu, para penyerang menyusup lebih dalam ke infrastruktur internal Binance—hingga ke sistem penandatanganan transaksi.
Pelajaran menarik: bahkan platform kripto terbesar pun rentan bukan hanya karena kode, tetapi juga karena faktor manusia.
Terkadang, satu unduhan yang ceroboh saja sudah cukup.
Apakah Anda memeriksa apa yang Anda instal di perangkat Anda?
— ODDS
#Odds #Binance #crypto #KeamananSiber
🤯 Binance tidak diretas dalam sehari. Semuanya dimulai dari wawancara palsu.
Para peretas secara bertahap mendapatkan akses ke komputer karyawan dengan menyamar sebagai perekrut dan pengembang alat AI.
Seorang insinyur mengunduh program berbahaya yang disertakan dalam tugas tes. Melalui program itu, para penyerang menyusup lebih dalam ke infrastruktur internal Binance—hingga ke sistem penandatanganan transaksi.
Pelajaran menarik: bahkan platform kripto terbesar pun rentan bukan hanya karena kode, tetapi juga karena faktor manusia.
Terkadang, satu unduhan yang ceroboh saja sudah cukup.
Apakah Anda memeriksa apa yang Anda instal di perangkat Anda?
— ODDS
#Odds #Binance #crypto #KeamananSiber
Para peretas secara bertahap mendapatkan akses ke komputer karyawan dengan menyamar sebagai perekrut dan pengembang alat AI.
Seorang insinyur mengunduh program berbahaya yang disertakan dalam tugas tes. Melalui program itu, para penyerang menyusup lebih dalam ke infrastruktur internal Binance—hingga ke sistem penandatanganan transaksi.
Pelajaran menarik: bahkan platform kripto terbesar pun rentan bukan hanya karena kode, tetapi juga karena faktor manusia.
Terkadang, satu unduhan yang ceroboh saja sudah cukup.
Apakah Anda memeriksa apa yang Anda instal di perangkat Anda?
— ODDS
#Odds #Binance #crypto #KeamananSiber
1
595
·
--
Bearish
☕ Pasar kripto memulai hari tanpa optimisme.
BTC belum bisa pulih, ETF mencatat arus keluar dana, dan pasar saham juga berada di bawah tekanan.
Yang menarik:
🔸 Mercado Bitcoin diretas dan kehilangan $38 juta.
🔸 CFTC menerbitkan rekomendasi baru untuk pasar kripto.
🔸 Strategy kembali membeli BTC — 811 koin lagi.
🔸 BitMine meningkatkan cadangan ETH hingga 4,9% dari total pasokannya.
Saat pasar dilanda kegelisahan, para pemain besar terus mengakumulasi. Namun, ini belum menjadi sinyal pembalikan arah.
Apakah saat ini Anda lebih menantikan pemulihan atau bersiap menghadapi penurunan lebih lanjut?
— ODDS
☕ Pasar kripto memulai hari tanpa optimisme.
BTC belum bisa pulih, ETF mencatat arus keluar dana, dan pasar saham juga berada di bawah tekanan.
Yang menarik:
🔸 Mercado Bitcoin diretas dan kehilangan $38 juta.
🔸 CFTC menerbitkan rekomendasi baru untuk pasar kripto.
🔸 Strategy kembali membeli BTC — 811 koin lagi.
🔸 BitMine meningkatkan cadangan ETH hingga 4,9% dari total pasokannya.
Saat pasar dilanda kegelisahan, para pemain besar terus mengakumulasi. Namun, ini belum menjadi sinyal pembalikan arah.
Apakah saat ini Anda lebih menantikan pemulihan atau bersiap menghadapi penurunan lebih lanjut?
— ODDS
BTC belum bisa pulih, ETF mencatat arus keluar dana, dan pasar saham juga berada di bawah tekanan.
Yang menarik:
🔸 Mercado Bitcoin diretas dan kehilangan $38 juta.
🔸 CFTC menerbitkan rekomendasi baru untuk pasar kripto.
🔸 Strategy kembali membeli BTC — 811 koin lagi.
🔸 BitMine meningkatkan cadangan ETH hingga 4,9% dari total pasokannya.
Saat pasar dilanda kegelisahan, para pemain besar terus mengakumulasi. Namun, ini belum menjadi sinyal pembalikan arah.
Apakah saat ini Anda lebih menantikan pemulihan atau bersiap menghadapi penurunan lebih lanjut?
— ODDS
2
254
·
--
Lihat terjemahan
💰 Звідки у Binance мільярди, щоб покривати такі збитки?
Після масштабного злому на $6,3 млрд Binance заявила, що вже компенсувала близько 95% викрадених активів, використовуючи корпоративні резерви, фонд SAFU та страховий фонд ф’ючерсів.
Цікаво, що найбільші криптокомпанії заробляють зовсім не однаково:
📊 Binance — $5–10,7 млрд на рік
Tether — $5,96 млрд
Coinbase — $5,65 млрд
Circle — $2,38 млрд
Біржі заробляють на комісіях та інших сервісах, а емітенти стейблкоїнів — переважно на доходності резервів.
Але є нюанс: велика виручка компанії — це ще не чистий прибуток. І високі доходи криптопроєкту не означають, що його токен автоматично зростатиме в ціні.
Для мене тут головний урок інший: навіть великі платформи мають ризики, а довіра до біржі не повинна означати, що всі активи потрібно тримати на ній.
А ви після таких історій більше довіряєте Binance чи віддаєте перевагу самостійному зберіганню активів? 👇
— ODDS
#ODDS #fomcвідстеження Binance #crypto #криптовалюта #Інвестиції
💰 Звідки у Binance мільярди, щоб покривати такі збитки?
Після масштабного злому на $6,3 млрд Binance заявила, що вже компенсувала близько 95% викрадених активів, використовуючи корпоративні резерви, фонд SAFU та страховий фонд ф’ючерсів.
Цікаво, що найбільші криптокомпанії заробляють зовсім не однаково:
📊 Binance — $5–10,7 млрд на рік
Tether — $5,96 млрд
Coinbase — $5,65 млрд
Circle — $2,38 млрд
Біржі заробляють на комісіях та інших сервісах, а емітенти стейблкоїнів — переважно на доходності резервів.
Але є нюанс: велика виручка компанії — це ще не чистий прибуток. І високі доходи криптопроєкту не означають, що його токен автоматично зростатиме в ціні.
Для мене тут головний урок інший: навіть великі платформи мають ризики, а довіра до біржі не повинна означати, що всі активи потрібно тримати на ній.
А ви після таких історій більше довіряєте Binance чи віддаєте перевагу самостійному зберіганню активів? 👇
— ODDS
#ODDS #fomcвідстеження Binance #crypto #криптовалюта #Інвестиції
Після масштабного злому на $6,3 млрд Binance заявила, що вже компенсувала близько 95% викрадених активів, використовуючи корпоративні резерви, фонд SAFU та страховий фонд ф’ючерсів.
Цікаво, що найбільші криптокомпанії заробляють зовсім не однаково:
📊 Binance — $5–10,7 млрд на рік
Tether — $5,96 млрд
Coinbase — $5,65 млрд
Circle — $2,38 млрд
Біржі заробляють на комісіях та інших сервісах, а емітенти стейблкоїнів — переважно на доходності резервів.
Але є нюанс: велика виручка компанії — це ще не чистий прибуток. І високі доходи криптопроєкту не означають, що його токен автоматично зростатиме в ціні.
Для мене тут головний урок інший: навіть великі платформи мають ризики, а довіра до біржі не повинна означати, що всі активи потрібно тримати на ній.
А ви після таких історій більше довіряєте Binance чи віддаєте перевагу самостійному зберіганню активів? 👇
— ODDS
#ODDS #fomcвідстеження Binance #crypto #криптовалюта #Інвестиції
1
114
·
--
Bullish
Lihat terjemahan
Іноді одна думка змушує подивитися на гроші зовсім інакше.
Бідність — це не та річ, яку хочеться романтизувати.
Коли постійно думаєш, як оплатити рахунки, вистачить чи ні до зарплати й що робити, якщо станеться щось непередбачене, — важко почуватися вільним. Фінансові проблеми забирають не лише гроші, а й спокій, сили та можливість думати про майбутнє.
Тому я не вірю в красиві фрази на кшталт «гроші не важливі». Коли їх не вистачає на базові потреби, вони важливі. І дуже.
Але є й інша сторона.
Можна все життя гнатися за більшою зарплатою, дорожчою машиною, кращою квартирою — і так і не відчути, що вже достатньо.
Мабуть, справжня мета — не стати найбагатшою людиною, а побудувати життя, у якому гроші дають тобі спокій, свободу вибору й упевненість у завтрашньому дні.
Прагнути більшого — нормально. Вміти цінувати те, що вже маєш, — теж.
Головне, щоб гонитва за кращим життям не забрала в тебе саме життя.
А як ви вважаєте: як знайти баланс між бажанням заробляти більше та вмінням бути задоволеним тим, що маєш? 👇
$BTC $ETH
Іноді одна думка змушує подивитися на гроші зовсім інакше.
Бідність — це не та річ, яку хочеться романтизувати.
Коли постійно думаєш, як оплатити рахунки, вистачить чи ні до зарплати й що робити, якщо станеться щось непередбачене, — важко почуватися вільним. Фінансові проблеми забирають не лише гроші, а й спокій, сили та можливість думати про майбутнє.
Тому я не вірю в красиві фрази на кшталт «гроші не важливі». Коли їх не вистачає на базові потреби, вони важливі. І дуже.
Але є й інша сторона.
Можна все життя гнатися за більшою зарплатою, дорожчою машиною, кращою квартирою — і так і не відчути, що вже достатньо.
Мабуть, справжня мета — не стати найбагатшою людиною, а побудувати життя, у якому гроші дають тобі спокій, свободу вибору й упевненість у завтрашньому дні.
Прагнути більшого — нормально. Вміти цінувати те, що вже маєш, — теж.
Головне, щоб гонитва за кращим життям не забрала в тебе саме життя.
А як ви вважаєте: як знайти баланс між бажанням заробляти більше та вмінням бути задоволеним тим, що маєш? 👇
$BTC $ETH
Бідність — це не та річ, яку хочеться романтизувати.
Коли постійно думаєш, як оплатити рахунки, вистачить чи ні до зарплати й що робити, якщо станеться щось непередбачене, — важко почуватися вільним. Фінансові проблеми забирають не лише гроші, а й спокій, сили та можливість думати про майбутнє.
Тому я не вірю в красиві фрази на кшталт «гроші не важливі». Коли їх не вистачає на базові потреби, вони важливі. І дуже.
Але є й інша сторона.
Можна все життя гнатися за більшою зарплатою, дорожчою машиною, кращою квартирою — і так і не відчути, що вже достатньо.
Мабуть, справжня мета — не стати найбагатшою людиною, а побудувати життя, у якому гроші дають тобі спокій, свободу вибору й упевненість у завтрашньому дні.
Прагнути більшого — нормально. Вміти цінувати те, що вже маєш, — теж.
Головне, щоб гонитва за кращим життям не забрала в тебе саме життя.
А як ви вважаєте: як знайти баланс між бажанням заробляти більше та вмінням бути задоволеним тим, що маєш? 👇
$BTC $ETH
3
313
·
--
Artikel
Gober Bebek tahu lebih banyak soal uang daripada yang kita kira.🦆 Tahu apa yang menarik? Waktu kecil, aku melihat Gober Bebek dan berpikir: coba saja aku punya emas sebanyak itu!
Gudang harta yang sangat besar, tumpukan koin, dan kemampuan membeli hampir semua yang kamu inginkan. Rasanya, inilah kekayaan sejati.
Tapi sekarang aku melihat kisah ini dengan cara yang agak berbeda. 👀
Mungkin, hal paling menarik di sini bahkan bukan emasnya, melainkan kebiasaan yang melatarinya.
Gober Bebek tahu lebih banyak soal uang daripada yang kita kira.
🦆 Tahu apa yang menarik? Waktu kecil, aku melihat Gober Bebek dan berpikir: coba saja aku punya emas sebanyak itu!
Gudang harta yang sangat besar, tumpukan koin, dan kemampuan membeli hampir semua yang kamu inginkan. Rasanya, inilah kekayaan sejati.
Tapi sekarang aku melihat kisah ini dengan cara yang agak berbeda. 👀
Mungkin, hal paling menarik di sini bahkan bukan emasnya, melainkan kebiasaan yang melatarinya.
Gudang harta yang sangat besar, tumpukan koin, dan kemampuan membeli hampir semua yang kamu inginkan. Rasanya, inilah kekayaan sejati.
Tapi sekarang aku melihat kisah ini dengan cara yang agak berbeda. 👀
Mungkin, hal paling menarik di sini bahkan bukan emasnya, melainkan kebiasaan yang melatarinya.
1
2
998
·
--
Bullish
Lihat terjemahan
Дякую ринку за можливості, все за планом 👌
Дякую ринку за можливості, все за планом 👌
2
161
·
--
Lihat terjemahan
ZEC, DASH і LIT лідирують за падінням. Але чи це вже розворот? 👀
Після сильного росту ринок часто робить те, що вміє найкраще — забирає частину прибутку назад.
Сьогодні під корекцію потрапили:
🔻 LIT — -25%
🔻 ZEC — -20%
🔻 DASH — -17%
І всі три монети мають свої особливості.
🔎 ZEC і DASH — представники privacy-сегмента. Їхня основна ідея — забезпечення приватності транзакцій. При цьому приватний режим не вмикається автоматично — користувач сам обирає відповідний тип транзакції.
🔎 LIT — токен L2-біржі Lighter. Він використовується всередині екосистеми, а частина комісій платформи спрямовується на викуп LIT з ринку.
Але найцікавіше зараз не це.
Поки що падіння більше схоже на технічну корекцію після сильного імпульсу, ніж на фундаментальну зміну тренду.
Якщо на зниженні знову з’явиться попит, ці монети цілком можуть спробувати зробити ще один рух вгору.
Але якщо корекція перетвориться на втрату структури — тоді сценарій уже буде зовсім іншим.
Тому зараз цікавіше не просто дивитися, хто впав сильніше, а спостерігати, де знову з’являться покупці.
Що вам цікавіше після такої корекції?
$ZEC $DASH $LIT
ZEC, DASH і LIT лідирують за падінням. Але чи це вже розворот? 👀
Після сильного росту ринок часто робить те, що вміє найкраще — забирає частину прибутку назад.
Сьогодні під корекцію потрапили:
🔻 LIT — -25%
🔻 ZEC — -20%
🔻 DASH — -17%
І всі три монети мають свої особливості.
🔎 ZEC і DASH — представники privacy-сегмента. Їхня основна ідея — забезпечення приватності транзакцій. При цьому приватний режим не вмикається автоматично — користувач сам обирає відповідний тип транзакції.
🔎 LIT — токен L2-біржі Lighter. Він використовується всередині екосистеми, а частина комісій платформи спрямовується на викуп LIT з ринку.
Але найцікавіше зараз не це.
Поки що падіння більше схоже на технічну корекцію після сильного імпульсу, ніж на фундаментальну зміну тренду.
Якщо на зниженні знову з’явиться попит, ці монети цілком можуть спробувати зробити ще один рух вгору.
Але якщо корекція перетвориться на втрату структури — тоді сценарій уже буде зовсім іншим.
Тому зараз цікавіше не просто дивитися, хто впав сильніше, а спостерігати, де знову з’являться покупці.
Що вам цікавіше після такої корекції?
$ZEC $DASH $LIT
Після сильного росту ринок часто робить те, що вміє найкраще — забирає частину прибутку назад.
Сьогодні під корекцію потрапили:
🔻 LIT — -25%
🔻 ZEC — -20%
🔻 DASH — -17%
І всі три монети мають свої особливості.
🔎 ZEC і DASH — представники privacy-сегмента. Їхня основна ідея — забезпечення приватності транзакцій. При цьому приватний режим не вмикається автоматично — користувач сам обирає відповідний тип транзакції.
🔎 LIT — токен L2-біржі Lighter. Він використовується всередині екосистеми, а частина комісій платформи спрямовується на викуп LIT з ринку.
Але найцікавіше зараз не це.
Поки що падіння більше схоже на технічну корекцію після сильного імпульсу, ніж на фундаментальну зміну тренду.
Якщо на зниженні знову з’явиться попит, ці монети цілком можуть спробувати зробити ще один рух вгору.
Але якщо корекція перетвориться на втрату структури — тоді сценарій уже буде зовсім іншим.
Тому зараз цікавіше не просто дивитися, хто впав сильніше, а спостерігати, де знову з’являться покупці.
Що вам цікавіше після такої корекції?
$ZEC $DASH $LIT
2
443
·
--
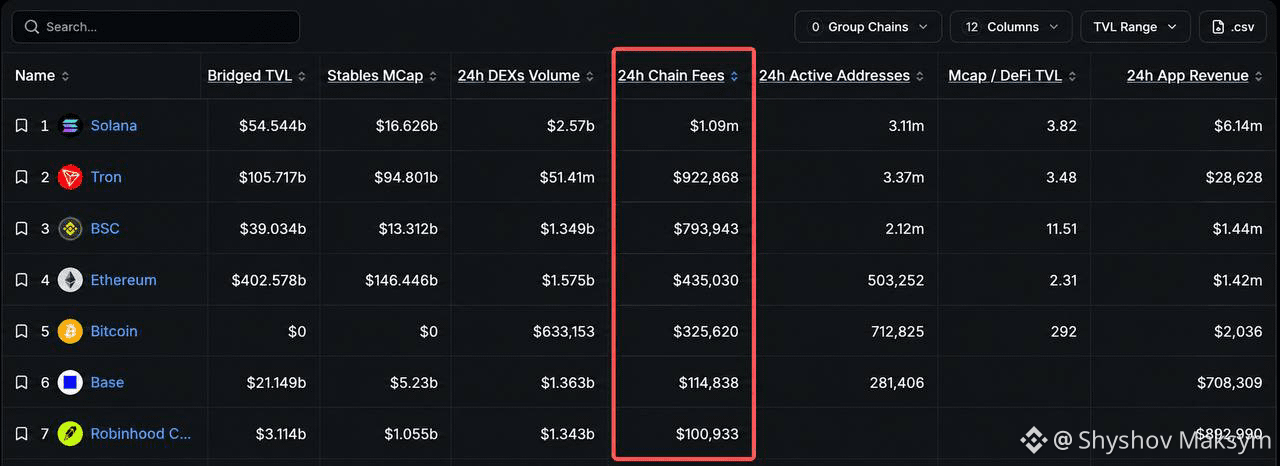
70% blockchain dalam sehari tidak menghasilkan bahkan $1 dari biaya transaksi 🧐
Statistik menarik dari DeFiLlama.
Per 3 Oktober, layanan ini melacak 558 blockchain. Angkanya cukup mencolok:
➖ 514 jaringan memperoleh kurang dari $1.000 Chain Fees
➖ 443 — kurang dari $10
➖ 399 — sama sekali $0
Lebih dari 70% blockchain tidak memperoleh satu dolar pun dari biaya transaksi dalam sehari.
Dan hanya 7 jaringan yang memperoleh lebih dari $100.000 dalam sehari:
🥇 Solana — $1,09 juta
🥈 Tron — $922,9 ribu
BNB Chain — $793,9 ribu
Ethereum — $435 ribu
Bitcoin — $325,6 ribu
Base — $114,8 ribu
Robinhood Chain — $100,9 ribu
Namun, ada hal penting yang perlu diperhatikan 👇
Chain Fees ≠ App Fees.
Chain Fees adalah biaya yang dibayarkan pengguna secara langsung kepada jaringan dasar untuk transaksi.
Sementara itu, aplikasi yang beroperasi di dalam jaringan bisa menghasilkan jauh lebih banyak.
Contohnya, dalam sehari, jaringan dasar Robinhood Chain memperoleh sekitar $100 ribu, sedangkan biaya aplikasi melampaui $4 juta.
Jadi, melihat satu angka saja tidaklah cukup.
Namun, statistik ini sendiri membuat kita bertanya-tanya:
berapa banyak blockchain yang ada saat ini benar-benar memiliki aktivitas ekonomi, dan berapa banyak yang sebagian besar hanya ada di atas kertas?
Bagi saya, ini contoh bagus mengapa saat menganalisis proyek kripto, kita sebaiknya tidak hanya melihat grafik.
Analisis fundamental membantu memahami apakah ada ekonomi nyata di balik sebuah token.
70% blockchain dalam sehari tidak menghasilkan bahkan $1 dari biaya transaksi 🧐
Statistik menarik dari DeFiLlama.
Per 3 Oktober, layanan ini melacak 558 blockchain. Angkanya cukup mencolok:
➖ 514 jaringan memperoleh kurang dari $1.000 Chain Fees
➖ 443 — kurang dari $10
➖ 399 — sama sekali $0
Lebih dari 70% blockchain tidak memperoleh satu dolar pun dari biaya transaksi dalam sehari.
Dan hanya 7 jaringan yang memperoleh lebih dari $100.000 dalam sehari:
🥇 Solana — $1,09 juta
🥈 Tron — $922,9 ribu
BNB Chain — $793,9 ribu
Ethereum — $435 ribu
Bitcoin — $325,6 ribu
Base — $114,8 ribu
Robinhood Chain — $100,9 ribu
Namun, ada hal penting yang perlu diperhatikan 👇
Chain Fees ≠ App Fees.
Chain Fees adalah biaya yang dibayarkan pengguna secara langsung kepada jaringan dasar untuk transaksi.
Sementara itu, aplikasi yang beroperasi di dalam jaringan bisa menghasilkan jauh lebih banyak.
Contohnya, dalam sehari, jaringan dasar Robinhood Chain memperoleh sekitar $100 ribu, sedangkan biaya aplikasi melampaui $4 juta.
Jadi, melihat satu angka saja tidaklah cukup.
Namun, statistik ini sendiri membuat kita bertanya-tanya:
berapa banyak blockchain yang ada saat ini benar-benar memiliki aktivitas ekonomi, dan berapa banyak yang sebagian besar hanya ada di atas kertas?
Bagi saya, ini contoh bagus mengapa saat menganalisis proyek kripto, kita sebaiknya tidak hanya melihat grafik.
Analisis fundamental membantu memahami apakah ada ekonomi nyata di balik sebuah token.
Statistik menarik dari DeFiLlama.
Per 3 Oktober, layanan ini melacak 558 blockchain. Angkanya cukup mencolok:
➖ 514 jaringan memperoleh kurang dari $1.000 Chain Fees
➖ 443 — kurang dari $10
➖ 399 — sama sekali $0
Lebih dari 70% blockchain tidak memperoleh satu dolar pun dari biaya transaksi dalam sehari.
Dan hanya 7 jaringan yang memperoleh lebih dari $100.000 dalam sehari:
🥇 Solana — $1,09 juta
🥈 Tron — $922,9 ribu
BNB Chain — $793,9 ribu
Ethereum — $435 ribu
Bitcoin — $325,6 ribu
Base — $114,8 ribu
Robinhood Chain — $100,9 ribu
Namun, ada hal penting yang perlu diperhatikan 👇
Chain Fees ≠ App Fees.
Chain Fees adalah biaya yang dibayarkan pengguna secara langsung kepada jaringan dasar untuk transaksi.
Sementara itu, aplikasi yang beroperasi di dalam jaringan bisa menghasilkan jauh lebih banyak.
Contohnya, dalam sehari, jaringan dasar Robinhood Chain memperoleh sekitar $100 ribu, sedangkan biaya aplikasi melampaui $4 juta.
Jadi, melihat satu angka saja tidaklah cukup.
Namun, statistik ini sendiri membuat kita bertanya-tanya:
berapa banyak blockchain yang ada saat ini benar-benar memiliki aktivitas ekonomi, dan berapa banyak yang sebagian besar hanya ada di atas kertas?
Bagi saya, ini contoh bagus mengapa saat menganalisis proyek kripto, kita sebaiknya tidak hanya melihat grafik.
Analisis fundamental membantu memahami apakah ada ekonomi nyata di balik sebuah token.
2
1.1k
·
--
Lihat terjemahan
Парадокс багатства: чому спочатку потрібно зосередитися на одному, а вже потім диверсифікувати?Є один парадокс у світі фінансів, який багато хто не помічає.
На курсах з фінансової грамотності вчать: «Не клади всі яйця в один кошик».
І це правильна порада. Але чи працює вона на кожному етапі фінансового шляху?
Можливо, саме тут більшість людей припускається помилки: намагаються зберегти капітал, який ще не створили.
Давай розберемося, чому шлях до фінансової свободи може починатися зовсім не з диверсифікації.
1. Спочатку концентрація, потім диверсифікація
Подивімося на історії найбільших підприємців.
Джефф Безос не намагався одночасно будувати ресторанний бізнес, інвестувати в нерухомість і розвивати десятки різних напрямів. Він зосередився на Amazon.
Білл Гейтс присвятив себе програмному забезпеченню. Марк Цукерберг — розвитку соціальних мереж.
Їх об’єднує не просто талант чи везіння. Важливу роль відіграла здатність зосереджувати ресурси на одному напрямі й масштабувати його.
Звідси випливає проста логіка:
Концентрація → створення капіталу → диверсифікація → збереження.
Багато людей роблять навпаки. Вони намагаються розподілити невеликі заощадження між десятками активів, хоча їхній головний фінансовий виклик — не зберегти капітал, а навчитися його створювати.
На старті важливо знайти свою справу, продукт або навичку, яка здатна приносити стабільний дохід. Зосередитися на ній, розвивати її та поступово масштабувати.
А коли з’являється капітал, то уже є що втрачати, диверсифікація стає важливим інструментом його захисту.
Це не означає, що потрібно ризикувати всім заради однієї ідеї. Йдеться про концентрацію зусиль, а не про відмову від здорового управління ризиками.
2. Фінансова свобода — не те саме, що багатство
Уявімо дівчину, яка вирішила змінити своє життя.
Вона здала власну квартиру, переїхала в дешевше житло, а різницю між орендними платежами використала для покриття базових витрат.
Чи стала вона багатою? Ні.
Але чи стала вільнішою? Безумовно.
Цей приклад добре показує різницю між двома поняттями, які часто плутають.
Фінансова свобода — це можливість самостійно розпоряджатися своїм часом і не залежати від кожної наступної зарплати.
Багатство — це значний капітал, який дає ширші можливості, фінансову стійкість і свободу вибору.
До першого можна наближатися поступово: скорочувати обов’язкові витрати, створювати фінансову подушку, формувати додаткові джерела доходу.
До другого шлях може бути значно довшим.
Тому розумніше починати з досяжної мети: створити джерела доходу, які покривають базові потреби — житло, їжу, комунальні послуги та транспорт.
Коли твій дохід не залежить виключно від щоденної роботи, у тебе з’являється найцінніший ресурс — час.
І саме тоді можна спокійніше будувати довгостроковий капітал.
Спочатку свобода. Потім — масштаб.
3. Активи та зобов’язання: що насправді працює на тебе?
Є одне запитання, яке може змінити твоє ставлення до грошей:
Ця річ приносить гроші у твою кишеню чи регулярно забирає їх звідти?
Це спрощений, але корисний спосіб оцінити свої фінансові рішення.
Автомобіль у кредит, яким ти користуєшся щодня, може бути необхідністю, але він не обов’язково є інвестицією. Квартира, у якій ти живеш і за яку сплачуєш іпотеку, може мати велику цінність, але водночас створювати регулярні витрати.
Натомість нерухомість, яка приносить орендний дохід після врахування всіх витрат, може стати джерелом грошового потоку.
Але активи — це не лише нерухомість.
Відео на YouTube, онлайн-продукт, книга чи інтелектуальна власність також можуть приносити дохід після створення. Один раз вклавши час і зусилля, ти потенційно можеш отримувати результат протягом років.
Різниця лише в початкових ресурсах: для купівлі нерухомості потрібен значний капітал, а для створення цифрового продукту часто достатньо знань, часу та доступних інструментів.
Тому питання не лише в тому, скільки ти заробляєш.
Важливо й те, які активи ти створюєш і що вони можуть приносити тобі в майбутньому.
4. Межі багатства часто починаються в нашій уяві
Багато людей зосереджуються на тому, де можна заощадити ще кілька баксів .
Іноді це необхідно. Особливо коли бюджет обмежений.
Але є інший бік фінансового мислення: замість постійно скорочувати витрати, шукати способи збільшити власну цінність на ринку.
Не просто запитувати себе: «Як відмовитися від цієї покупки?»
А й думати: «Як мені розвинути навички або створити джерело доходу, щоб ця покупка перестала бути фінансовим тягарем?»
Важливо не плутати це з бездумним споживанням. Йдеться про прагнення розширювати можливості, а не лише обмежувати себе.
Є ще одна цікава вправа.
Уяви своє життя через десять років. Де ти живеш? Чим займаєшся? Як виглядає твій звичайний день? Звідки надходять гроші?
Якщо картина розмита, спробуй зробити її конкретнішою.
Мета сама по собі не гарантує результату. Але чітке бачення допомагає визначити напрямок і побачити кроки, які потрібно зробити вже сьогодні.
Адже складно побудувати життя, якого ти навіть не намагаєшся уявити.
Багатство починається не з мрії про мільйон, а з розуміння, яким шляхом ти хочеш до нього прийти.
5. Час — найцінніший ресурс, який ми витрачаємо
Чи траплялося тобі витратити годину, щоб заощадити п’ятдесят гривень? Їхати через усе місто заради знижки або довго шукати товар, який коштує трохи дешевше?
Іноді це цілком виправдано. Але варто замислитися: скільки насправді коштує твій час?
Гроші можна заробити знову. Час повернути неможливо.
Тому перед великою покупкою корисно запитати себе не лише про її ціну, а й про те, скільки годин власного життя ти обмінюєш на цю річ.
Наприклад, телефон за $2 000 при погодинному доході $20 — це 100 годин роботи. Тобто понад два з половиною робочих тижні, витрачені лише на один телефон. І це ще без урахування податків та повсякденних витрат.
Чи вартий він цього? Відповідь у кожного своя. Головне — приймати рішення усвідомлено.
Є й інший аспект.
Гроші, які просто лежать без руху, поступово втрачають купівельну спроможність через інфляцію. Тому довгострокове збереження капіталу потребує продуманого підходу.
Саме тут на допомогу приходять активи — інструменти, які можуть зберігати або примножувати вартість у часі.
Мені подобається така логіка:
Час — це життя. Гроші — результат витраченого часу. Активи — можливість зберегти частину цього результату для майбутнього.
6. Як зберігати багатство поколіннями?
Історія знає родини, які зберігали капітал протягом багатьох століть, переживаючи війни, кризи та зміну політичних систем.
Їхній досвід нагадує про важливу річ: довгострокове багатство не обов’язково тримається на готівці.
Воно може бути представлене різними активами:
нерухомістю та землею;золотом;акціями й частками в бізнесі;предметами мистецтва;іншими інвестиційними інструментами.
Особисто мені найбільш зрозумілі нерухомість і золото. Перша задовольняє базову потребу людини в житлі, друге має довгу історію використання як засобу збереження вартості.
Але це не означає, що інші активи не заслуговують на увагу.
Навіть криптовалюти можуть бути частиною інвестиційного портфеля — за умови розуміння ризиків, відповідного розміру позиції та готовності до значних коливань ціни.
Тут діє просте правило:
Якщо ти не можеш пояснити, у що інвестуєш, як це працює і звідки береться його цінність, краще не поспішати з покупкою.
Збереження багатства — це не пошук одного ідеального активу. Це вміння розподіляти ризики, розуміти свої інвестиції та мислити поколіннями, а не наступним місяцем.
7. Чому створювати цінність важливіше, ніж просто багато працювати?
Чому одні люди заробляють значно більше за інших, навіть якщо не працюють більше годин?
Одна з відповідей — масштаб впливу.
Уявімо двох фахівців. Один допомагає десяти клієнтам на місяць, інший створює продукт, яким користуються мільйони.
Обидва можуть бути талановитими й працьовитими. Але їхня здатність створювати цінність і отримувати за неї винагороду суттєво відрізняється.
Саме тому великі компанії здатні досягати величезних масштабів: вони розв’язують проблеми великої кількості людей.
Звідси можна вивести цікаву формулу:
Потенціал доходу залежить не лише від твоїх зусиль, а й від кількості людей, яким ти можеш принести користь, та цінності розв’язаної проблеми.
Це не гарантує багатства, але допомагає інакше подивитися на власну кар’єру, бізнес чи особистий проєкт.
Замість запитання «Як заробити більше?» спробуй поставити інше:
«Скільком людям я можу допомогти й яку проблему здатен вирішити?»
8. Навичка, яка перетворює талант на гроші
У книзі Роберта Кійосакі «Багатий тато, бідний тато» є історія про журналістку, яка мріяла написати бестселер.
Кійосакі порадив їй навчитися продавати.
На перший погляд, це звучить дивно. Адже письменник має писати, художник — малювати, інженер — проєктувати.
Але між створенням цінності та отриманням за неї грошей є ще один важливий етап — донести цю цінність до інших людей.
Можна бути талановитим художником, музикантом чи інженером, але якщо ніхто не знає про твою роботу або не розуміє її переваг, твій потенціал може залишитися нереалізованим.
Продажі — це не обов’язково нав’язування чи маніпуляція.
У своїй суті це вміння пояснити, яку проблему вирішує твій продукт, чому він потрібен і яку користь отримає людина.
Талант створює цінність. Уміння донести її до інших допомагає перетворити цю цінність на дохід.
І ця навичка корисна не лише підприємцям. Вона потрібна фахівцям, які хочуть розвивати кар’єру, авторам, які будують аудиторію, та всім, хто прагне самостійно керувати своїм фінансовим майбутнім.
Тому висновок:
Фінансовий шлях кожної людини різний. Не існує універсальної формули, яка гарантує мільйон або свободу за певну кількість років.
Але є принципи, які допомагають рухатися в правильному напрямку:
Зосереджуйся на створенні цінності, перш ніж перейматися збереженням великого капіталу.Прагни фінансової свободи, а не лише високого доходу.Створюй активи, які можуть працювати на тебе.Розвивай навички, що дозволяють збільшувати дохід.Цінуй свій час і витрачай гроші усвідомлено.Диверсифікуй капітал, коли він з’явиться, і не інвестуй у те, чого не розумієш.
І найголовніше — не відкладай фінансове майбутнє на потім.
Не потрібно ставати мільйонером, щоб почати мислити як людина, яка будує капітал.
Потрібно лише перестати дивитися на гроші виключно як на засіб для сьогоднішніх покупок і почати бачити в них інструмент для створення завтрашніх можливостей.
Багатство — це не лише сума на рахунку. Це можливість самостійно розпоряджатися своїм часом, приймати рішення та жити на власних умовах.
Парадокс багатства: чому спочатку потрібно зосередитися на одному, а вже потім диверсифікувати?
Є один парадокс у світі фінансів, який багато хто не помічає.
На курсах з фінансової грамотності вчать: «Не клади всі яйця в один кошик».
І це правильна порада. Але чи працює вона на кожному етапі фінансового шляху?
Можливо, саме тут більшість людей припускається помилки: намагаються зберегти капітал, який ще не створили.
Давай розберемося, чому шлях до фінансової свободи може починатися зовсім не з диверсифікації.
1. Спочатку концентрація, потім диверсифікація
Подивімося на історії найбільших підприємців.
Джефф Безос не намагався одночасно будувати ресторанний бізнес, інвестувати в нерухомість і розвивати десятки різних напрямів. Він зосередився на Amazon.
Білл Гейтс присвятив себе програмному забезпеченню. Марк Цукерберг — розвитку соціальних мереж.
Їх об’єднує не просто талант чи везіння. Важливу роль відіграла здатність зосереджувати ресурси на одному напрямі й масштабувати його.
Звідси випливає проста логіка:
Концентрація → створення капіталу → диверсифікація → збереження.
Багато людей роблять навпаки. Вони намагаються розподілити невеликі заощадження між десятками активів, хоча їхній головний фінансовий виклик — не зберегти капітал, а навчитися його створювати.
На старті важливо знайти свою справу, продукт або навичку, яка здатна приносити стабільний дохід. Зосередитися на ній, розвивати її та поступово масштабувати.
А коли з’являється капітал, то уже є що втрачати, диверсифікація стає важливим інструментом його захисту.
Це не означає, що потрібно ризикувати всім заради однієї ідеї. Йдеться про концентрацію зусиль, а не про відмову від здорового управління ризиками.
2. Фінансова свобода — не те саме, що багатство
Уявімо дівчину, яка вирішила змінити своє життя.
Вона здала власну квартиру, переїхала в дешевше житло, а різницю між орендними платежами використала для покриття базових витрат.
Чи стала вона багатою? Ні.
Але чи стала вільнішою? Безумовно.
Цей приклад добре показує різницю між двома поняттями, які часто плутають.
Фінансова свобода — це можливість самостійно розпоряджатися своїм часом і не залежати від кожної наступної зарплати.
Багатство — це значний капітал, який дає ширші можливості, фінансову стійкість і свободу вибору.
До першого можна наближатися поступово: скорочувати обов’язкові витрати, створювати фінансову подушку, формувати додаткові джерела доходу.
До другого шлях може бути значно довшим.
Тому розумніше починати з досяжної мети: створити джерела доходу, які покривають базові потреби — житло, їжу, комунальні послуги та транспорт.
Коли твій дохід не залежить виключно від щоденної роботи, у тебе з’являється найцінніший ресурс — час.
І саме тоді можна спокійніше будувати довгостроковий капітал.
Спочатку свобода. Потім — масштаб.
3. Активи та зобов’язання: що насправді працює на тебе?
Є одне запитання, яке може змінити твоє ставлення до грошей:
Ця річ приносить гроші у твою кишеню чи регулярно забирає їх звідти?
Це спрощений, але корисний спосіб оцінити свої фінансові рішення.
Автомобіль у кредит, яким ти користуєшся щодня, може бути необхідністю, але він не обов’язково є інвестицією. Квартира, у якій ти живеш і за яку сплачуєш іпотеку, може мати велику цінність, але водночас створювати регулярні витрати.
Натомість нерухомість, яка приносить орендний дохід після врахування всіх витрат, може стати джерелом грошового потоку.
Але активи — це не лише нерухомість.
Відео на YouTube, онлайн-продукт, книга чи інтелектуальна власність також можуть приносити дохід після створення. Один раз вклавши час і зусилля, ти потенційно можеш отримувати результат протягом років.
Різниця лише в початкових ресурсах: для купівлі нерухомості потрібен значний капітал, а для створення цифрового продукту часто достатньо знань, часу та доступних інструментів.
Тому питання не лише в тому, скільки ти заробляєш.
Важливо й те, які активи ти створюєш і що вони можуть приносити тобі в майбутньому.
4. Межі багатства часто починаються в нашій уяві
Багато людей зосереджуються на тому, де можна заощадити ще кілька баксів .
Іноді це необхідно. Особливо коли бюджет обмежений.
Але є інший бік фінансового мислення: замість постійно скорочувати витрати, шукати способи збільшити власну цінність на ринку.
Не просто запитувати себе: «Як відмовитися від цієї покупки?»
А й думати: «Як мені розвинути навички або створити джерело доходу, щоб ця покупка перестала бути фінансовим тягарем?»
Важливо не плутати це з бездумним споживанням. Йдеться про прагнення розширювати можливості, а не лише обмежувати себе.
Є ще одна цікава вправа.
Уяви своє життя через десять років. Де ти живеш? Чим займаєшся? Як виглядає твій звичайний день? Звідки надходять гроші?
Якщо картина розмита, спробуй зробити її конкретнішою.
Мета сама по собі не гарантує результату. Але чітке бачення допомагає визначити напрямок і побачити кроки, які потрібно зробити вже сьогодні.
Адже складно побудувати життя, якого ти навіть не намагаєшся уявити.
Багатство починається не з мрії про мільйон, а з розуміння, яким шляхом ти хочеш до нього прийти.
5. Час — найцінніший ресурс, який ми витрачаємо
Чи траплялося тобі витратити годину, щоб заощадити п’ятдесят гривень? Їхати через усе місто заради знижки або довго шукати товар, який коштує трохи дешевше?
Іноді це цілком виправдано. Але варто замислитися: скільки насправді коштує твій час?
Гроші можна заробити знову. Час повернути неможливо.
Тому перед великою покупкою корисно запитати себе не лише про її ціну, а й про те, скільки годин власного життя ти обмінюєш на цю річ.
Наприклад, телефон за $2 000 при погодинному доході $20 — це 100 годин роботи. Тобто понад два з половиною робочих тижні, витрачені лише на один телефон. І це ще без урахування податків та повсякденних витрат.
Чи вартий він цього? Відповідь у кожного своя. Головне — приймати рішення усвідомлено.
Є й інший аспект.
Гроші, які просто лежать без руху, поступово втрачають купівельну спроможність через інфляцію. Тому довгострокове збереження капіталу потребує продуманого підходу.
Саме тут на допомогу приходять активи — інструменти, які можуть зберігати або примножувати вартість у часі.
Мені подобається така логіка:
Час — це життя. Гроші — результат витраченого часу. Активи — можливість зберегти частину цього результату для майбутнього.
6. Як зберігати багатство поколіннями?
Історія знає родини, які зберігали капітал протягом багатьох століть, переживаючи війни, кризи та зміну політичних систем.
Їхній досвід нагадує про важливу річ: довгострокове багатство не обов’язково тримається на готівці.
Воно може бути представлене різними активами:
нерухомістю та землею;золотом;акціями й частками в бізнесі;предметами мистецтва;іншими інвестиційними інструментами.
Особисто мені найбільш зрозумілі нерухомість і золото. Перша задовольняє базову потребу людини в житлі, друге має довгу історію використання як засобу збереження вартості.
Але це не означає, що інші активи не заслуговують на увагу.
Навіть криптовалюти можуть бути частиною інвестиційного портфеля — за умови розуміння ризиків, відповідного розміру позиції та готовності до значних коливань ціни.
Тут діє просте правило:
Якщо ти не можеш пояснити, у що інвестуєш, як це працює і звідки береться його цінність, краще не поспішати з покупкою.
Збереження багатства — це не пошук одного ідеального активу. Це вміння розподіляти ризики, розуміти свої інвестиції та мислити поколіннями, а не наступним місяцем.
7. Чому створювати цінність важливіше, ніж просто багато працювати?
Чому одні люди заробляють значно більше за інших, навіть якщо не працюють більше годин?
Одна з відповідей — масштаб впливу.
Уявімо двох фахівців. Один допомагає десяти клієнтам на місяць, інший створює продукт, яким користуються мільйони.
Обидва можуть бути талановитими й працьовитими. Але їхня здатність створювати цінність і отримувати за неї винагороду суттєво відрізняється.
Саме тому великі компанії здатні досягати величезних масштабів: вони розв’язують проблеми великої кількості людей.
Звідси можна вивести цікаву формулу:
Потенціал доходу залежить не лише від твоїх зусиль, а й від кількості людей, яким ти можеш принести користь, та цінності розв’язаної проблеми.
Це не гарантує багатства, але допомагає інакше подивитися на власну кар’єру, бізнес чи особистий проєкт.
Замість запитання «Як заробити більше?» спробуй поставити інше:
«Скільком людям я можу допомогти й яку проблему здатен вирішити?»
8. Навичка, яка перетворює талант на гроші
У книзі Роберта Кійосакі «Багатий тато, бідний тато» є історія про журналістку, яка мріяла написати бестселер.
Кійосакі порадив їй навчитися продавати.
На перший погляд, це звучить дивно. Адже письменник має писати, художник — малювати, інженер — проєктувати.
Але між створенням цінності та отриманням за неї грошей є ще один важливий етап — донести цю цінність до інших людей.
Можна бути талановитим художником, музикантом чи інженером, але якщо ніхто не знає про твою роботу або не розуміє її переваг, твій потенціал може залишитися нереалізованим.
Продажі — це не обов’язково нав’язування чи маніпуляція.
У своїй суті це вміння пояснити, яку проблему вирішує твій продукт, чому він потрібен і яку користь отримає людина.
Талант створює цінність. Уміння донести її до інших допомагає перетворити цю цінність на дохід.
І ця навичка корисна не лише підприємцям. Вона потрібна фахівцям, які хочуть розвивати кар’єру, авторам, які будують аудиторію, та всім, хто прагне самостійно керувати своїм фінансовим майбутнім.
Тому висновок:
Фінансовий шлях кожної людини різний. Не існує універсальної формули, яка гарантує мільйон або свободу за певну кількість років.
Але є принципи, які допомагають рухатися в правильному напрямку:
Зосереджуйся на створенні цінності, перш ніж перейматися збереженням великого капіталу.Прагни фінансової свободи, а не лише високого доходу.Створюй активи, які можуть працювати на тебе.Розвивай навички, що дозволяють збільшувати дохід.Цінуй свій час і витрачай гроші усвідомлено.Диверсифікуй капітал, коли він з’явиться, і не інвестуй у те, чого не розумієш.
І найголовніше — не відкладай фінансове майбутнє на потім.
Не потрібно ставати мільйонером, щоб почати мислити як людина, яка будує капітал.
Потрібно лише перестати дивитися на гроші виключно як на засіб для сьогоднішніх покупок і почати бачити в них інструмент для створення завтрашніх можливостей.
Багатство — це не лише сума на рахунку. Це можливість самостійно розпоряджатися своїм часом, приймати рішення та жити на власних умовах.
На курсах з фінансової грамотності вчать: «Не клади всі яйця в один кошик».
І це правильна порада. Але чи працює вона на кожному етапі фінансового шляху?
Можливо, саме тут більшість людей припускається помилки: намагаються зберегти капітал, який ще не створили.
Давай розберемося, чому шлях до фінансової свободи може починатися зовсім не з диверсифікації.
1. Спочатку концентрація, потім диверсифікація
Подивімося на історії найбільших підприємців.
Джефф Безос не намагався одночасно будувати ресторанний бізнес, інвестувати в нерухомість і розвивати десятки різних напрямів. Він зосередився на Amazon.
Білл Гейтс присвятив себе програмному забезпеченню. Марк Цукерберг — розвитку соціальних мереж.
Їх об’єднує не просто талант чи везіння. Важливу роль відіграла здатність зосереджувати ресурси на одному напрямі й масштабувати його.
Звідси випливає проста логіка:
Концентрація → створення капіталу → диверсифікація → збереження.
Багато людей роблять навпаки. Вони намагаються розподілити невеликі заощадження між десятками активів, хоча їхній головний фінансовий виклик — не зберегти капітал, а навчитися його створювати.
На старті важливо знайти свою справу, продукт або навичку, яка здатна приносити стабільний дохід. Зосередитися на ній, розвивати її та поступово масштабувати.
А коли з’являється капітал, то уже є що втрачати, диверсифікація стає важливим інструментом його захисту.
Це не означає, що потрібно ризикувати всім заради однієї ідеї. Йдеться про концентрацію зусиль, а не про відмову від здорового управління ризиками.
2. Фінансова свобода — не те саме, що багатство
Уявімо дівчину, яка вирішила змінити своє життя.
Вона здала власну квартиру, переїхала в дешевше житло, а різницю між орендними платежами використала для покриття базових витрат.
Чи стала вона багатою? Ні.
Але чи стала вільнішою? Безумовно.
Цей приклад добре показує різницю між двома поняттями, які часто плутають.
Фінансова свобода — це можливість самостійно розпоряджатися своїм часом і не залежати від кожної наступної зарплати.
Багатство — це значний капітал, який дає ширші можливості, фінансову стійкість і свободу вибору.
До першого можна наближатися поступово: скорочувати обов’язкові витрати, створювати фінансову подушку, формувати додаткові джерела доходу.
До другого шлях може бути значно довшим.
Тому розумніше починати з досяжної мети: створити джерела доходу, які покривають базові потреби — житло, їжу, комунальні послуги та транспорт.
Коли твій дохід не залежить виключно від щоденної роботи, у тебе з’являється найцінніший ресурс — час.
І саме тоді можна спокійніше будувати довгостроковий капітал.
Спочатку свобода. Потім — масштаб.
3. Активи та зобов’язання: що насправді працює на тебе?
Є одне запитання, яке може змінити твоє ставлення до грошей:
Ця річ приносить гроші у твою кишеню чи регулярно забирає їх звідти?
Це спрощений, але корисний спосіб оцінити свої фінансові рішення.
Автомобіль у кредит, яким ти користуєшся щодня, може бути необхідністю, але він не обов’язково є інвестицією. Квартира, у якій ти живеш і за яку сплачуєш іпотеку, може мати велику цінність, але водночас створювати регулярні витрати.
Натомість нерухомість, яка приносить орендний дохід після врахування всіх витрат, може стати джерелом грошового потоку.
Але активи — це не лише нерухомість.
Відео на YouTube, онлайн-продукт, книга чи інтелектуальна власність також можуть приносити дохід після створення. Один раз вклавши час і зусилля, ти потенційно можеш отримувати результат протягом років.
Різниця лише в початкових ресурсах: для купівлі нерухомості потрібен значний капітал, а для створення цифрового продукту часто достатньо знань, часу та доступних інструментів.
Тому питання не лише в тому, скільки ти заробляєш.
Важливо й те, які активи ти створюєш і що вони можуть приносити тобі в майбутньому.
4. Межі багатства часто починаються в нашій уяві
Багато людей зосереджуються на тому, де можна заощадити ще кілька баксів .
Іноді це необхідно. Особливо коли бюджет обмежений.
Але є інший бік фінансового мислення: замість постійно скорочувати витрати, шукати способи збільшити власну цінність на ринку.
Не просто запитувати себе: «Як відмовитися від цієї покупки?»
А й думати: «Як мені розвинути навички або створити джерело доходу, щоб ця покупка перестала бути фінансовим тягарем?»
Важливо не плутати це з бездумним споживанням. Йдеться про прагнення розширювати можливості, а не лише обмежувати себе.
Є ще одна цікава вправа.
Уяви своє життя через десять років. Де ти живеш? Чим займаєшся? Як виглядає твій звичайний день? Звідки надходять гроші?
Якщо картина розмита, спробуй зробити її конкретнішою.
Мета сама по собі не гарантує результату. Але чітке бачення допомагає визначити напрямок і побачити кроки, які потрібно зробити вже сьогодні.
Адже складно побудувати життя, якого ти навіть не намагаєшся уявити.
Багатство починається не з мрії про мільйон, а з розуміння, яким шляхом ти хочеш до нього прийти.
5. Час — найцінніший ресурс, який ми витрачаємо
Чи траплялося тобі витратити годину, щоб заощадити п’ятдесят гривень? Їхати через усе місто заради знижки або довго шукати товар, який коштує трохи дешевше?
Іноді це цілком виправдано. Але варто замислитися: скільки насправді коштує твій час?
Гроші можна заробити знову. Час повернути неможливо.
Тому перед великою покупкою корисно запитати себе не лише про її ціну, а й про те, скільки годин власного життя ти обмінюєш на цю річ.
Наприклад, телефон за $2 000 при погодинному доході $20 — це 100 годин роботи. Тобто понад два з половиною робочих тижні, витрачені лише на один телефон. І це ще без урахування податків та повсякденних витрат.
Чи вартий він цього? Відповідь у кожного своя. Головне — приймати рішення усвідомлено.
Є й інший аспект.
Гроші, які просто лежать без руху, поступово втрачають купівельну спроможність через інфляцію. Тому довгострокове збереження капіталу потребує продуманого підходу.
Саме тут на допомогу приходять активи — інструменти, які можуть зберігати або примножувати вартість у часі.
Мені подобається така логіка:
Час — це життя. Гроші — результат витраченого часу. Активи — можливість зберегти частину цього результату для майбутнього.
6. Як зберігати багатство поколіннями?
Історія знає родини, які зберігали капітал протягом багатьох століть, переживаючи війни, кризи та зміну політичних систем.
Їхній досвід нагадує про важливу річ: довгострокове багатство не обов’язково тримається на готівці.
Воно може бути представлене різними активами:
нерухомістю та землею;золотом;акціями й частками в бізнесі;предметами мистецтва;іншими інвестиційними інструментами.
Особисто мені найбільш зрозумілі нерухомість і золото. Перша задовольняє базову потребу людини в житлі, друге має довгу історію використання як засобу збереження вартості.
Але це не означає, що інші активи не заслуговують на увагу.
Навіть криптовалюти можуть бути частиною інвестиційного портфеля — за умови розуміння ризиків, відповідного розміру позиції та готовності до значних коливань ціни.
Тут діє просте правило:
Якщо ти не можеш пояснити, у що інвестуєш, як це працює і звідки береться його цінність, краще не поспішати з покупкою.
Збереження багатства — це не пошук одного ідеального активу. Це вміння розподіляти ризики, розуміти свої інвестиції та мислити поколіннями, а не наступним місяцем.
7. Чому створювати цінність важливіше, ніж просто багато працювати?
Чому одні люди заробляють значно більше за інших, навіть якщо не працюють більше годин?
Одна з відповідей — масштаб впливу.
Уявімо двох фахівців. Один допомагає десяти клієнтам на місяць, інший створює продукт, яким користуються мільйони.
Обидва можуть бути талановитими й працьовитими. Але їхня здатність створювати цінність і отримувати за неї винагороду суттєво відрізняється.
Саме тому великі компанії здатні досягати величезних масштабів: вони розв’язують проблеми великої кількості людей.
Звідси можна вивести цікаву формулу:
Потенціал доходу залежить не лише від твоїх зусиль, а й від кількості людей, яким ти можеш принести користь, та цінності розв’язаної проблеми.
Це не гарантує багатства, але допомагає інакше подивитися на власну кар’єру, бізнес чи особистий проєкт.
Замість запитання «Як заробити більше?» спробуй поставити інше:
«Скільком людям я можу допомогти й яку проблему здатен вирішити?»
8. Навичка, яка перетворює талант на гроші
У книзі Роберта Кійосакі «Багатий тато, бідний тато» є історія про журналістку, яка мріяла написати бестселер.
Кійосакі порадив їй навчитися продавати.
На перший погляд, це звучить дивно. Адже письменник має писати, художник — малювати, інженер — проєктувати.
Але між створенням цінності та отриманням за неї грошей є ще один важливий етап — донести цю цінність до інших людей.
Можна бути талановитим художником, музикантом чи інженером, але якщо ніхто не знає про твою роботу або не розуміє її переваг, твій потенціал може залишитися нереалізованим.
Продажі — це не обов’язково нав’язування чи маніпуляція.
У своїй суті це вміння пояснити, яку проблему вирішує твій продукт, чому він потрібен і яку користь отримає людина.
Талант створює цінність. Уміння донести її до інших допомагає перетворити цю цінність на дохід.
І ця навичка корисна не лише підприємцям. Вона потрібна фахівцям, які хочуть розвивати кар’єру, авторам, які будують аудиторію, та всім, хто прагне самостійно керувати своїм фінансовим майбутнім.
Тому висновок:
Фінансовий шлях кожної людини різний. Не існує універсальної формули, яка гарантує мільйон або свободу за певну кількість років.
Але є принципи, які допомагають рухатися в правильному напрямку:
Зосереджуйся на створенні цінності, перш ніж перейматися збереженням великого капіталу.Прагни фінансової свободи, а не лише високого доходу.Створюй активи, які можуть працювати на тебе.Розвивай навички, що дозволяють збільшувати дохід.Цінуй свій час і витрачай гроші усвідомлено.Диверсифікуй капітал, коли він з’явиться, і не інвестуй у те, чого не розумієш.
І найголовніше — не відкладай фінансове майбутнє на потім.
Не потрібно ставати мільйонером, щоб почати мислити як людина, яка будує капітал.
Потрібно лише перестати дивитися на гроші виключно як на засіб для сьогоднішніх покупок і почати бачити в них інструмент для створення завтрашніх можливостей.
Багатство — це не лише сума на рахунку. Це можливість самостійно розпоряджатися своїм часом, приймати рішення та жити на власних умовах.
2
201
·
--
Bullish
Lihat terjemahan
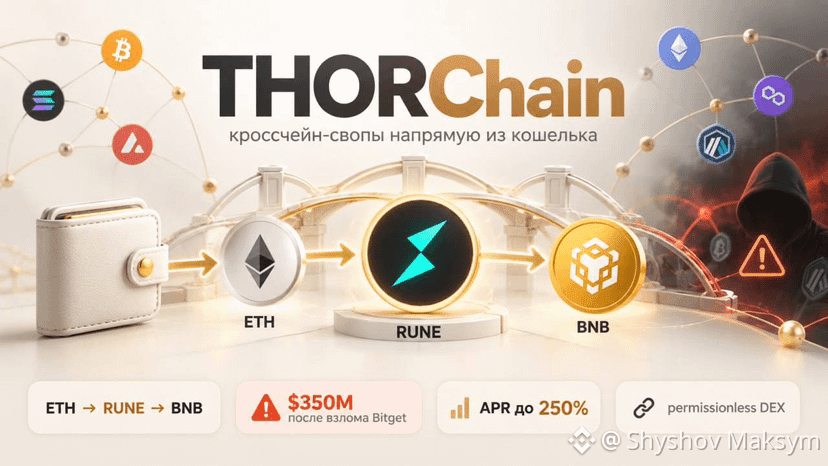
🔄 THORChain: протокол, яким користуються навіть хакери
Більшість DEX дозволяють обмінювати активи лише в межах одного блокчейну або через їхні обгорнуті версії.
Але є протокол, який дає змогу обмінювати нативні активи різних мереж напряму зі свого гаманця — THORChain.
У центрі системи — токен RUNE, який забезпечує безпеку мережі та використовується в пулах ліквідності.
Наприклад, обмін ETH на BNB відбувається за маршрутом:
ETH → RUNE → BNB
При цьому користувачу не потрібно самостійно здійснювати два обміни — усе відбувається в межах одного свопу через сумісний гаманець.
Після зламу Bitget зловмисники вивели понад $350 млн і використали протокол для обміну значної частини викрадених активів. Це ускладнило їхнє подальше відстеження та блокування.
На відміну від багатьох інших сервісів, THORChain не заблокував пов’язані з атакою адреси.
У результаті протокол обробив значний обсяг транзакцій і отримав суттєві комісійні доходи. На цьому тлі APR у бондингу RUNE на певний момент сягав 250% річних.
⚖️ Тут цікаве не питання моралі, а сама природа децентралізації.
THORChain наочно демонструє, як цей принцип працює на практиці.
🔄 THORChain: протокол, яким користуються навіть хакери
Більшість DEX дозволяють обмінювати активи лише в межах одного блокчейну або через їхні обгорнуті версії.
Але є протокол, який дає змогу обмінювати нативні активи різних мереж напряму зі свого гаманця — THORChain.
У центрі системи — токен RUNE, який забезпечує безпеку мережі та використовується в пулах ліквідності.
Наприклад, обмін ETH на BNB відбувається за маршрутом:
ETH → RUNE → BNB
При цьому користувачу не потрібно самостійно здійснювати два обміни — усе відбувається в межах одного свопу через сумісний гаманець.
Після зламу Bitget зловмисники вивели понад $350 млн і використали протокол для обміну значної частини викрадених активів. Це ускладнило їхнє подальше відстеження та блокування.
На відміну від багатьох інших сервісів, THORChain не заблокував пов’язані з атакою адреси.
У результаті протокол обробив значний обсяг транзакцій і отримав суттєві комісійні доходи. На цьому тлі APR у бондингу RUNE на певний момент сягав 250% річних.
⚖️ Тут цікаве не питання моралі, а сама природа децентралізації.
THORChain наочно демонструє, як цей принцип працює на практиці.
Більшість DEX дозволяють обмінювати активи лише в межах одного блокчейну або через їхні обгорнуті версії.
Але є протокол, який дає змогу обмінювати нативні активи різних мереж напряму зі свого гаманця — THORChain.
У центрі системи — токен RUNE, який забезпечує безпеку мережі та використовується в пулах ліквідності.
Наприклад, обмін ETH на BNB відбувається за маршрутом:
ETH → RUNE → BNB
При цьому користувачу не потрібно самостійно здійснювати два обміни — усе відбувається в межах одного свопу через сумісний гаманець.
Після зламу Bitget зловмисники вивели понад $350 млн і використали протокол для обміну значної частини викрадених активів. Це ускладнило їхнє подальше відстеження та блокування.
На відміну від багатьох інших сервісів, THORChain не заблокував пов’язані з атакою адреси.
У результаті протокол обробив значний обсяг транзакцій і отримав суттєві комісійні доходи. На цьому тлі APR у бондингу RUNE на певний момент сягав 250% річних.
⚖️ Тут цікаве не питання моралі, а сама природа децентралізації.
THORChain наочно демонструє, як цей принцип працює на практиці.
1
2
399
·
--
Lihat terjemahan
Вчора макрофон став сприятливішим для Bitcoin, а припливи капіталу в ETF продовжилися.
📊 Ринок:
BTC — $83 400 (+0,1%)
ETH — $2 670 (+0,2%)
S&P 500 і Nasdaq завершили день невеликим падінням.
Дохідності американських облігацій зростають, нафта опустилася до $100.
🔎 Головне сьогодні — макродані США:
15:15 — зміна зайнятості.
15:30 — індекс PCE та ВВП за II квартал.
16:45 — індекс ділової активності.
Слабкі показники можуть змінити очікування щодо ставок ФРС і вплинути на крипторинок.
📰 Новини:
➡️ Bitwise запустила спотовий ETF на NEAR (NRR) на NYSE Arca. Комісія — 0,75%, активи зберігатимуться на спотовому ринку, а винагорода за стейкінг повертатиметься інвесторам. Приплив за перший день — $36 млн.
➡️ Robinhood розширює торгівлю 24/7: окремі американські акції та ETF можна буде торгувати навіть у вихідні. Також запускаються безстрокові ф'ючерси для користувачів зі США.
➡️ Bitget відновила виведення BTC. Відтік за першу годину — $276 млн, загальний від початку відновлення виведень — близько $600 млн.
➡️ Трамп і керівники провідних AI-компаній підписали угоду щодо контролю штучного інтелекту. Вона передбачає незалежні аудити та посилений захист від кібернетичних, біологічних і хімічних загроз.
Вчора макрофон став сприятливішим для Bitcoin, а припливи капіталу в ETF продовжилися.
📊 Ринок:
BTC — $83 400 (+0,1%)
ETH — $2 670 (+0,2%)
S&P 500 і Nasdaq завершили день невеликим падінням.
Дохідності американських облігацій зростають, нафта опустилася до $100.
🔎 Головне сьогодні — макродані США:
15:15 — зміна зайнятості.
15:30 — індекс PCE та ВВП за II квартал.
16:45 — індекс ділової активності.
Слабкі показники можуть змінити очікування щодо ставок ФРС і вплинути на крипторинок.
📰 Новини:
➡️ Bitwise запустила спотовий ETF на NEAR (NRR) на NYSE Arca. Комісія — 0,75%, активи зберігатимуться на спотовому ринку, а винагорода за стейкінг повертатиметься інвесторам. Приплив за перший день — $36 млн.
➡️ Robinhood розширює торгівлю 24/7: окремі американські акції та ETF можна буде торгувати навіть у вихідні. Також запускаються безстрокові ф'ючерси для користувачів зі США.
➡️ Bitget відновила виведення BTC. Відтік за першу годину — $276 млн, загальний від початку відновлення виведень — близько $600 млн.
➡️ Трамп і керівники провідних AI-компаній підписали угоду щодо контролю штучного інтелекту. Вона передбачає незалежні аудити та посилений захист від кібернетичних, біологічних і хімічних загроз.
📊 Ринок:
BTC — $83 400 (+0,1%)
ETH — $2 670 (+0,2%)
S&P 500 і Nasdaq завершили день невеликим падінням.
Дохідності американських облігацій зростають, нафта опустилася до $100.
🔎 Головне сьогодні — макродані США:
15:15 — зміна зайнятості.
15:30 — індекс PCE та ВВП за II квартал.
16:45 — індекс ділової активності.
Слабкі показники можуть змінити очікування щодо ставок ФРС і вплинути на крипторинок.
📰 Новини:
➡️ Bitwise запустила спотовий ETF на NEAR (NRR) на NYSE Arca. Комісія — 0,75%, активи зберігатимуться на спотовому ринку, а винагорода за стейкінг повертатиметься інвесторам. Приплив за перший день — $36 млн.
➡️ Robinhood розширює торгівлю 24/7: окремі американські акції та ETF можна буде торгувати навіть у вихідні. Також запускаються безстрокові ф'ючерси для користувачів зі США.
➡️ Bitget відновила виведення BTC. Відтік за першу годину — $276 млн, загальний від початку відновлення виведень — близько $600 млн.
➡️ Трамп і керівники провідних AI-компаній підписали угоду щодо контролю штучного інтелекту. Вона передбачає незалежні аудити та посилений захист від кібернетичних, біологічних і хімічних загроз.
1
121
·
--
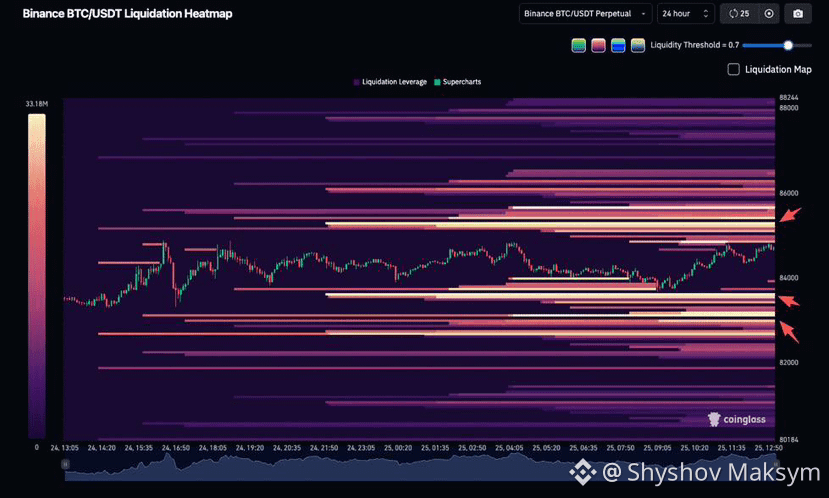
₿ Di mana Bitcoin bisa berakselerasi? Mari lihat peta likuidasi.
Harga tidak selalu bergerak secara acak. Kadang, di balik impuls yang kuat ada mekanisme yang jelas—likuidasi posisi dengan leverage (margin).
Liquidation Heatmap dari Coinglass menunjukkan area tempat potensi besar likuidasi terkonsentrasi. Semakin terang suatu area, semakin banyak posisi yang bisa ditutup secara paksa jika harga sampai ke sana.
Saat ini, ada dua arah utama:
🔼 $85 300–86 000 — zona potensi likuidasi untuk short.
🔽 $83 300–83 700 dan $82 600–83 100 — zona potensi likuidasi untuk long.
Kenapa ini penting?
Penutupan paksa posisi dapat menciptakan tekanan pasar tambahan dan mempercepat pergerakan. Misalnya, likuidasi short melibatkan pembelian aset, yang dapat mendorong harga naik lebih tinggi lagi.
Tapi ada satu catatan 👇
Peta likuidasi bukanlah prediksi dan bukan jaminan pergerakan menuju level tertentu.
Zona-zona ini bukan order limit biasa, dan volumenya berubah tergantung pembukaan dan penutupan posisi.
Karena itu, saya melihat Heatmap sebagai alat tambahan yang paling efektif jika digabungkan dengan struktur pasar, level-level kunci, dan Open Interest.
Apakah kamu menggunakan Liquidation Heatmap dalam analisismu? 👀
$BTC
₿ Di mana Bitcoin bisa berakselerasi? Mari lihat peta likuidasi.
Harga tidak selalu bergerak secara acak. Kadang, di balik impuls yang kuat ada mekanisme yang jelas—likuidasi posisi dengan leverage (margin).
Liquidation Heatmap dari Coinglass menunjukkan area tempat potensi besar likuidasi terkonsentrasi. Semakin terang suatu area, semakin banyak posisi yang bisa ditutup secara paksa jika harga sampai ke sana.
Saat ini, ada dua arah utama:
🔼 $85 300–86 000 — zona potensi likuidasi untuk short.
🔽 $83 300–83 700 dan $82 600–83 100 — zona potensi likuidasi untuk long.
Kenapa ini penting?
Penutupan paksa posisi dapat menciptakan tekanan pasar tambahan dan mempercepat pergerakan. Misalnya, likuidasi short melibatkan pembelian aset, yang dapat mendorong harga naik lebih tinggi lagi.
Tapi ada satu catatan 👇
Peta likuidasi bukanlah prediksi dan bukan jaminan pergerakan menuju level tertentu.
Zona-zona ini bukan order limit biasa, dan volumenya berubah tergantung pembukaan dan penutupan posisi.
Karena itu, saya melihat Heatmap sebagai alat tambahan yang paling efektif jika digabungkan dengan struktur pasar, level-level kunci, dan Open Interest.
Apakah kamu menggunakan Liquidation Heatmap dalam analisismu? 👀
$BTC
Harga tidak selalu bergerak secara acak. Kadang, di balik impuls yang kuat ada mekanisme yang jelas—likuidasi posisi dengan leverage (margin).
Liquidation Heatmap dari Coinglass menunjukkan area tempat potensi besar likuidasi terkonsentrasi. Semakin terang suatu area, semakin banyak posisi yang bisa ditutup secara paksa jika harga sampai ke sana.
Saat ini, ada dua arah utama:
🔼 $85 300–86 000 — zona potensi likuidasi untuk short.
🔽 $83 300–83 700 dan $82 600–83 100 — zona potensi likuidasi untuk long.
Kenapa ini penting?
Penutupan paksa posisi dapat menciptakan tekanan pasar tambahan dan mempercepat pergerakan. Misalnya, likuidasi short melibatkan pembelian aset, yang dapat mendorong harga naik lebih tinggi lagi.
Tapi ada satu catatan 👇
Peta likuidasi bukanlah prediksi dan bukan jaminan pergerakan menuju level tertentu.
Zona-zona ini bukan order limit biasa, dan volumenya berubah tergantung pembukaan dan penutupan posisi.
Karena itu, saya melihat Heatmap sebagai alat tambahan yang paling efektif jika digabungkan dengan struktur pasar, level-level kunci, dan Open Interest.
Apakah kamu menggunakan Liquidation Heatmap dalam analisismu? 👀
$BTC
3
2
3.2k
·
--
Bullish
Lihat terjemahan
Дякую ринку за можливості 👌
Маленькими кроками до великих цілей🤑
Дякую ринку за можливості 👌
Маленькими кроками до великих цілей🤑
Маленькими кроками до великих цілей🤑
1
128
·
--
Bearish
Lihat terjemahan
🚨 Bitget підтвердив злам на ~$351 млн
Учора писав про підозрілу активність навколо гаманців Bitget. Тепер біржа офіційно підтвердила інцидент.
За даними Bitget:
• постраждали частина hot/warm wallets
• сума збитків оцінюється у $351,6 млн
• cold wallets залишилися недоторканими
• Bitget заявляє, що кошти користувачів у безпеці
• збиток повністю покривається User Protection Fund, який має понад $464 млн
• виведення коштів поки що призупинені на час перевірки
Тобто найнеприємніше зараз — не сам факт злому, а те, що withdrawals досі закриті.
Я, до речі, вчора теж поставив свої USDT на вивід. Сьогодні біржа його скасувала 😅
Тепер залишається чекати, коли відкриють виведення.
А для мене це ще одне нагадування:
дохідність у 6–7% річних — це не “безкоштовні гроші”. За нею завжди стоїть ризик платформи.
Слідкуємо 👀
🚨 Bitget підтвердив злам на ~$351 млн
Учора писав про підозрілу активність навколо гаманців Bitget. Тепер біржа офіційно підтвердила інцидент.
За даними Bitget:
• постраждали частина hot/warm wallets
• сума збитків оцінюється у $351,6 млн
• cold wallets залишилися недоторканими
• Bitget заявляє, що кошти користувачів у безпеці
• збиток повністю покривається User Protection Fund, який має понад $464 млн
• виведення коштів поки що призупинені на час перевірки
Тобто найнеприємніше зараз — не сам факт злому, а те, що withdrawals досі закриті.
Я, до речі, вчора теж поставив свої USDT на вивід. Сьогодні біржа його скасувала 😅
Тепер залишається чекати, коли відкриють виведення.
А для мене це ще одне нагадування:
дохідність у 6–7% річних — це не “безкоштовні гроші”. За нею завжди стоїть ризик платформи.
Слідкуємо 👀
Учора писав про підозрілу активність навколо гаманців Bitget. Тепер біржа офіційно підтвердила інцидент.
За даними Bitget:
• постраждали частина hot/warm wallets
• сума збитків оцінюється у $351,6 млн
• cold wallets залишилися недоторканими
• Bitget заявляє, що кошти користувачів у безпеці
• збиток повністю покривається User Protection Fund, який має понад $464 млн
• виведення коштів поки що призупинені на час перевірки
Тобто найнеприємніше зараз — не сам факт злому, а те, що withdrawals досі закриті.
Я, до речі, вчора теж поставив свої USDT на вивід. Сьогодні біржа його скасувала 😅
Тепер залишається чекати, коли відкриють виведення.
А для мене це ще одне нагадування:
дохідність у 6–7% річних — це не “безкоштовні гроші”. За нею завжди стоїть ризик платформи.
Слідкуємо 👀
1
126
·
--
Bearish
🚨 Ada sesuatu yang terjadi dengan Bitget
Pergerakan dana yang tidak biasa terkait dompet Bitget terdeteksi di jaringan. Menurut data awal, jumlahnya sekitar $183 juta.
Untuk saat ini, belum ada konfirmasi bahwa ini adalah peretasan — Bitget belum secara resmi menyatakan bahwa bursa mereka telah diretas. Namun, situasinya terus berkembang.
Jika Anda menyimpan dana dalam jumlah besar di Bitget, mungkin sekarang adalah saat yang tepat untuk mengingat aturan sederhana:
bursa ≠ dompet Anda.
Jangan panik, tetapi jangan abaikan sinyal seperti ini. 👀
Kami akan terus memantau situasinya.
🚨 Ada sesuatu yang terjadi dengan Bitget
Pergerakan dana yang tidak biasa terkait dompet Bitget terdeteksi di jaringan. Menurut data awal, jumlahnya sekitar $183 juta.
Untuk saat ini, belum ada konfirmasi bahwa ini adalah peretasan — Bitget belum secara resmi menyatakan bahwa bursa mereka telah diretas. Namun, situasinya terus berkembang.
Jika Anda menyimpan dana dalam jumlah besar di Bitget, mungkin sekarang adalah saat yang tepat untuk mengingat aturan sederhana:
bursa ≠ dompet Anda.
Jangan panik, tetapi jangan abaikan sinyal seperti ini. 👀
Kami akan terus memantau situasinya.
Pergerakan dana yang tidak biasa terkait dompet Bitget terdeteksi di jaringan. Menurut data awal, jumlahnya sekitar $183 juta.
Untuk saat ini, belum ada konfirmasi bahwa ini adalah peretasan — Bitget belum secara resmi menyatakan bahwa bursa mereka telah diretas. Namun, situasinya terus berkembang.
Jika Anda menyimpan dana dalam jumlah besar di Bitget, mungkin sekarang adalah saat yang tepat untuk mengingat aturan sederhana:
bursa ≠ dompet Anda.
Jangan panik, tetapi jangan abaikan sinyal seperti ini. 👀
Kami akan terus memantau situasinya.
1
91
·
--
💸 Uang kredit ada di telepon. Untuk diri sendiri—tidak lagi.
Renungkan perbedaan ini.
Seseorang bisa membeli iPhone seharga $1000 dengan cicilan, membayarnya satu-dua tahun lagi—dan itu dianggap normal.
Tapi ketika kamu berkata:
«Investasikan $50–100 untuk skill baru, yang berpotensi meningkatkan penghasilan masa depanmu»
langsung:
«Bagaimana kalau tidak berhasil?»
«Itu mahal»
«Sekarang bukan waktunya» 😄
Dan ada hal menarik di sini.
Setahun lagi, telepon akan harganya lebih murah.
Sedangkan skill yang kamu dapat setahun lalu bisa terus menghasilkan uang untukmu selama bertahun-tahun lagi.
Tentu saja, tidak semua pembelajaran atau kursus akan balik modal. Investasi pada diri juga bisa saja tidak berhasil.
Tapi tanpa investasi waktu, uang, dan usaha, biasanya hasil baru juga tidak akan muncul.
Sesuatu yang dikonsumsi akan habis. Skill bisa menciptakan nilai.
Kadang pembelian terbaik—bukan yang bisa kamu pamerkan ke teman-teman. 🧠
💸 Uang kredit ada di telepon. Untuk diri sendiri—tidak lagi.
Renungkan perbedaan ini.
Seseorang bisa membeli iPhone seharga $1000 dengan cicilan, membayarnya satu-dua tahun lagi—dan itu dianggap normal.
Tapi ketika kamu berkata:
«Investasikan $50–100 untuk skill baru, yang berpotensi meningkatkan penghasilan masa depanmu»
langsung:
«Bagaimana kalau tidak berhasil?»
«Itu mahal»
«Sekarang bukan waktunya» 😄
Dan ada hal menarik di sini.
Setahun lagi, telepon akan harganya lebih murah.
Sedangkan skill yang kamu dapat setahun lalu bisa terus menghasilkan uang untukmu selama bertahun-tahun lagi.
Tentu saja, tidak semua pembelajaran atau kursus akan balik modal. Investasi pada diri juga bisa saja tidak berhasil.
Tapi tanpa investasi waktu, uang, dan usaha, biasanya hasil baru juga tidak akan muncul.
Sesuatu yang dikonsumsi akan habis. Skill bisa menciptakan nilai.
Kadang pembelian terbaik—bukan yang bisa kamu pamerkan ke teman-teman. 🧠
Renungkan perbedaan ini.
Seseorang bisa membeli iPhone seharga $1000 dengan cicilan, membayarnya satu-dua tahun lagi—dan itu dianggap normal.
Tapi ketika kamu berkata:
«Investasikan $50–100 untuk skill baru, yang berpotensi meningkatkan penghasilan masa depanmu»
langsung:
«Bagaimana kalau tidak berhasil?»
«Itu mahal»
«Sekarang bukan waktunya» 😄
Dan ada hal menarik di sini.
Setahun lagi, telepon akan harganya lebih murah.
Sedangkan skill yang kamu dapat setahun lalu bisa terus menghasilkan uang untukmu selama bertahun-tahun lagi.
Tentu saja, tidak semua pembelajaran atau kursus akan balik modal. Investasi pada diri juga bisa saja tidak berhasil.
Tapi tanpa investasi waktu, uang, dan usaha, biasanya hasil baru juga tidak akan muncul.
Sesuatu yang dikonsumsi akan habis. Skill bisa menciptakan nilai.
Kadang pembelian terbaik—bukan yang bisa kamu pamerkan ke teman-teman. 🧠
1
6
2.1k
·
--
💰 Anda memiliki $100 000. Anda akan berbuat apa?
1️⃣ Berhenti dari pekerjaan dan hidup untuk diri sendiri
2️⃣ Menginvestasikan dan tetap bekerja
3️⃣ Mencoba mengubahnya menjadi $1 000 000 atau menghabiskannya sampai 0
4️⃣ Membeli mobil, apartemen, dan melupakan investasi
Atau opsi versi Anda di komentar 👀
Menurut Anda, apa yang benar-benar akan Anda lakukan?
💰 Anda memiliki $100 000. Anda akan berbuat apa?
1️⃣ Berhenti dari pekerjaan dan hidup untuk diri sendiri
2️⃣ Menginvestasikan dan tetap bekerja
3️⃣ Mencoba mengubahnya menjadi $1 000 000 atau menghabiskannya sampai 0
4️⃣ Membeli mobil, apartemen, dan melupakan investasi
Atau opsi versi Anda di komentar 👀
Menurut Anda, apa yang benar-benar akan Anda lakukan?
1️⃣ Berhenti dari pekerjaan dan hidup untuk diri sendiri
2️⃣ Menginvestasikan dan tetap bekerja
3️⃣ Mencoba mengubahnya menjadi $1 000 000 atau menghabiskannya sampai 0
4️⃣ Membeli mobil, apartemen, dan melupakan investasi
Atau opsi versi Anda di komentar 👀
Menurut Anda, apa yang benar-benar akan Anda lakukan?
1
91
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
USMidterms-WhatAreMarketsExpecting?
18,228 penayangan
308 Berdiskusi
Kemenangan Besar Demokrat di Kongres Guncang Strategi Investasi Trump pada Saham AI dan Kripto
Binance News
·Disukai 2 Kali
·790 penayangan
USOctoberNFP-AreRateCutsStillPossible
207,627 penayangan
1,633 Berdiskusi
AMDBeatsExpectations-AINarrativeContinues
2,969 penayangan
127 Berdiskusi