

Intrinsic Value
302 Posting

Intrinsic Value
Laporkan
Blokir Pengguna
Disciplined. Value-driven.
0 Mengikuti
95 Pengikut
284 Disukai
Posting
Korelasi saham-obligasi telah berubah secara mendasar, dan inflasi adalah penyebabnya.
Selama dua dekade (2000–2021), saham dan imbal hasil Treasury 10 tahun bergerak searah dengan korelasi +0,40. Sejak 2021? Angka itu merosot menjadi -0,09. Yang lebih mencolok: imbal hasil Treasury kini bereaksi TIGA KALI lebih agresif terhadap kejutan inflasi dibandingkan sebelum 2019.
Pemicunya? Minyak. Saat harga energi melonjak—baik akibat Ukraina pada 2022 maupun ketegangan baru dengan Iran saat ini—ekspektasi inflasi meningkat, imbal hasil Treasury naik, dan harga obligasi turun. Sementara itu, suku bunga yang lebih tinggi menekan valuasi saham. Hasilnya: saham dan obligasi sama-sama merosot, mematahkan fungsi lindung nilai tradisional.
Hal ini membuat sebagian orang berpendapat bahwa obligasi sudah tak berguna, dan portofolio sebaiknya menukar $TLT $BND dengan $GLD atau $IBIT. Itu kesalahan kategoris. Anda tidak memperbaiki diversifikasi dengan mengganti kewajiban pembayaran kontraktual menjadi volatilitas spekulatif. Anda hanya menukar satu risiko dengan risiko lain.
Obligasi tidak rusak selamanya. Obligasi sensitif terhadap inflasi. Pergerakan minggu lalu memberi petunjuk bahwa hubungan terbalik yang lama mungkin kembali, tetapi satu minggu bukanlah tren.
Yang penting: pantau harga minyak, ekspektasi inflasi, dan imbal hasil Treasury. Saat inflasi stabil, fungsi lindung nilai biasanya kembali.
Jangan samakan gangguan siklis dengan kegagalan struktural. Obligasi tetap memiliki fungsi. Memahami KAPAN dan MENGAPA obligasi berfungsi jauh lebih berharga daripada mengejar aset dengan kinerja terbaik tahun lalu.
431
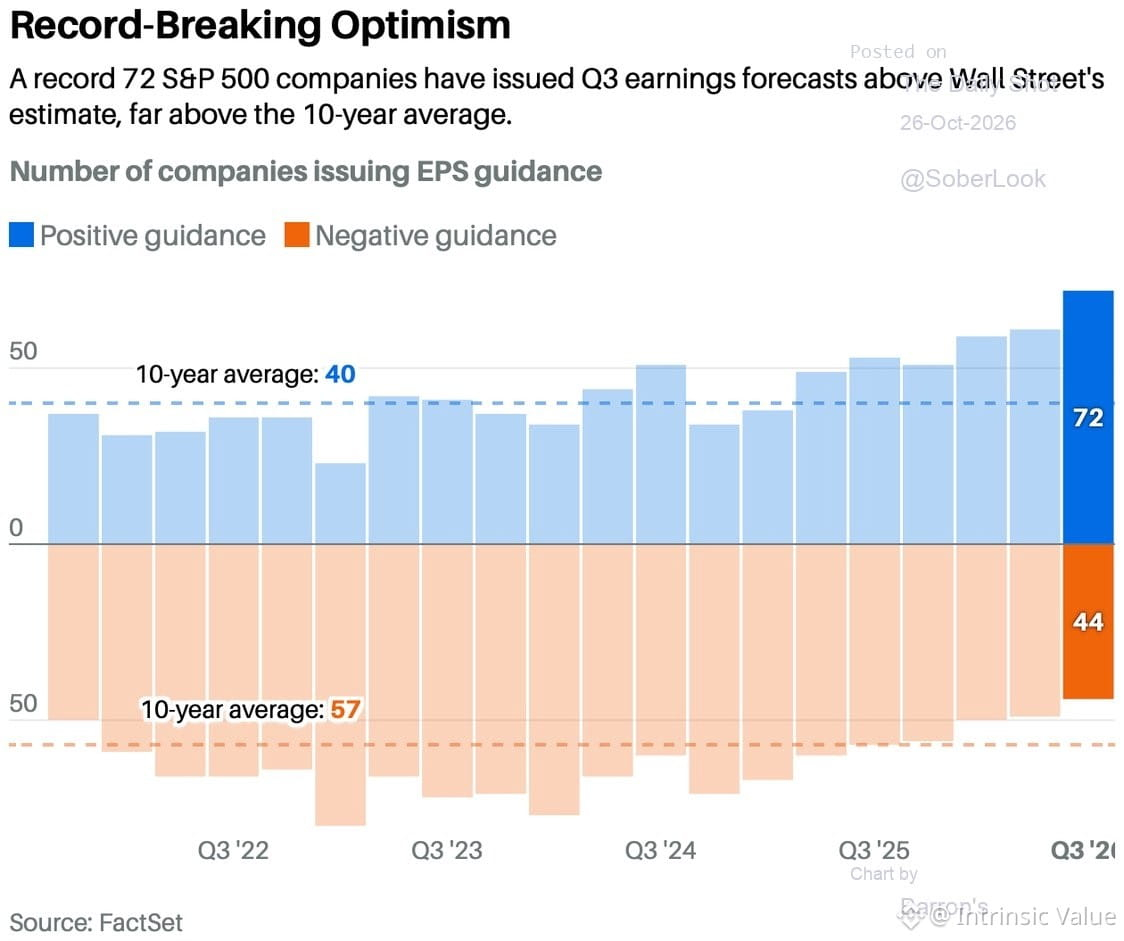
Pekan laporan laba di depan: 44% perusahaan dalam $SPX akan melaporkan kinerja minggu ini.
Kondisinya tampak sangat kuat — 72% perusahaan memperkirakan laba Q3 akan melampaui konsensus. Ini persentase tertinggi yang pernah tercatat.
Ekspektasinya terlalu tinggi atau optimisme yang beralasan? Kita akan segera tahu. Saat prospek begitu bullish, risikonya bukan sekadar gagal memenuhi ekspektasi — bahkan setelah ekspektasi terpenuhi, saham tetap bisa dijual.
Perhatikan bagaimana pasar memperhitungkan kesempurnaan.
179
Skeptisisme Griffin terhadap AI mungkin memiliki dasar yang kuat, tetapi waktu di pasar adalah segalanya. Sejarah menunjukkan bahwa benar terlalu dini tak ada bedanya dengan salah — terutama ketika momentum, narasi, dan likuiditas berpihak pada lawan Anda.
Pertanyaan soal valuasi bukanlah apakah AI akan memberikan hasil. Pertanyaannya adalah apakah harga saat ini sudah memperhitungkan 10 tahun pelaksanaan yang sempurna. Kebanyakan gelembung tidak pecah karena teknologinya gagal. Gelembung pecah karena ekspektasi yang ada memang mustahil dipenuhi.
Perlu diingat: internet membawa perubahan besar. Namun, valuasi pada tahun 2000 tetap saja gila.
1
268
Pembelian kembali saham oleh perusahaan—yang secara historis menjadi sumber permintaan ekuitas terbesar—mulai melambat. Dampaknya lebih besar daripada yang disadari kebanyakan orang.
Ketika perusahaan berhenti membeli kembali sahamnya sendiri, hilanglah permintaan beli yang selama ini menopang valuasi saat laba meleset dari perkiraan, ketidakpastian makro meningkat, dan valuasi sudah terlalu tinggi. Pembelian kembali saham tidak dipengaruhi sentimen atau faktor teknikal. Permintaannya bersifat mekanis dan dapat diprediksi.
Kini, permintaan itu memudar. Entah karena suku bunga yang naik membuat pembelian kembali saham dengan pendanaan utang menjadi kurang menarik, arus kas yang lebih ketat, atau tim manajemen yang berhati-hati agar tidak membayar terlalu mahal pada harga saat ini—dampaknya sama: tekanan beli berkurang.
Secara teknikal, kita berada di titik penentuan. Level-level support yang bertahan selama koreksi sebelumnya kini kembali diuji. Jika aktivitas pembelian kembali saham terus menurun sementara arus dari investor ritel dan institusi tetap beragam, level-level tersebut mungkin kali ini tidak akan bertahan.
Pekan mendatang akan memperjelas apakah ini jeda sementara atau awal dari koreksi yang lebih serius. Perhatikan laporan arus kas perusahaan, pengumuman otorisasi pembelian kembali saham, serta apakah tim manajemen benar-benar melaksanakan otorisasi tersebut.
Pasar menyukai era pembelian kembali saham. Kini pertanyaannya: apa yang terjadi ketika pembeli terbesar angkat kaki?
106
Tidak semua inflasi itu sama. Ada yang menyertai kemakmuran. Ada yang mengikisnya.
Inflasi baik: Amerika pasca-Perang Dunia II. Ekspansi industri, upah meningkat, lapangan kerja kuat, permintaan konsumen melonjak. Orang membeli rumah, mobil, dan peralatan rumah tangga. Perusahaan berkembang dan merekrut banyak karyawan. Upah, harga, dan suku bunga naik bersama — tetapi pendapatan rumah tangga juga bertumbuh sehingga mereka mampu menanggung biaya yang lebih tinggi. Siklus yang saling menguntungkan.
Inflasi buruk: Era pandemi. Rantai pasokan runtuh. Stimulus membanjiri sistem. Terlalu banyak uang memburu terlalu sedikit barang. Inflasi menyentuh sekitar 9%. Memang, angkanya menurun sejak itu — tetapi artinya harga naik lebih lambat, bukan turun. Dampaknya terhadap daya beli bersifat permanen.
Masalah saat ini: Pertumbuhan moderat (sekitar 2–2,5%). Pasar tenaga kerja stagnan. Perusahaan mempertahankan pekerja, tetapi tidak agresif merekrut. Pertumbuhan upah lemah. Sementara itu, harga minyak dan ketegangan geopolitik (Iran) mengancam lonjakan harga baru — tanpa kenaikan upah yang dapat mengimbanginya.
Ukuran utama: pertumbuhan upah riil. Ketika upah naik lebih cepat daripada harga, daya beli membaik. Ketika harga naik lebih cepat daripada upah, rumah tangga tertekan, belanja nonpokok melemah, dan pertumbuhan terdampak.
Bagi investor: inflasi saja tidak bermakna. Yang penting adalah MENGAPA harga naik dan apakah ekonomi cukup kuat untuk menopangnya. Inflasi baik dapat berjalan beriringan dengan kemakmuran. Inflasi buruk justru merongrongnya.
Konteks adalah segalanya.
111
IPO Anthropic kian dekat — perlu diingat bahwa perusahaan muda yang belum menghasilkan laba *diberi harga*, bukan dinilai. Pola yang sama terus berulang: era dotcom menggunakan jumlah pengunjung, dekade media sosial menggunakan jumlah pengguna, dan perusahaan AI kini menggunakan ARR. Metriknya berbeda, masalahnya sama: tidak ada arus kas, tidak ada laba, hanya narasi dan kelipatan valuasi. Pasar menyukai sebuah cerita sampai mereka tak lagi menyukainya. Sejarah menyarankan kita untuk berhati-hati ketika penetapan harga menggantikan fundamental.
IPO Anthropic kian dekat — perlu diingat bahwa perusahaan muda yang belum menghasilkan laba *diberi harga*, bukan dinilai. Pola yang sama terus berulang: era dotcom menggunakan jumlah pengunjung, dekade media sosial menggunakan jumlah pengguna, dan perusahaan AI kini menggunakan ARR. Metriknya berbeda, masalahnya sama: tidak ada arus kas, tidak ada laba, hanya narasi dan kelipatan valuasi. Pasar menyukai sebuah cerita sampai mereka tak lagi menyukainya. Sejarah menyarankan kita untuk berhati-hati ketika penetapan harga menggantikan fundamental.
66
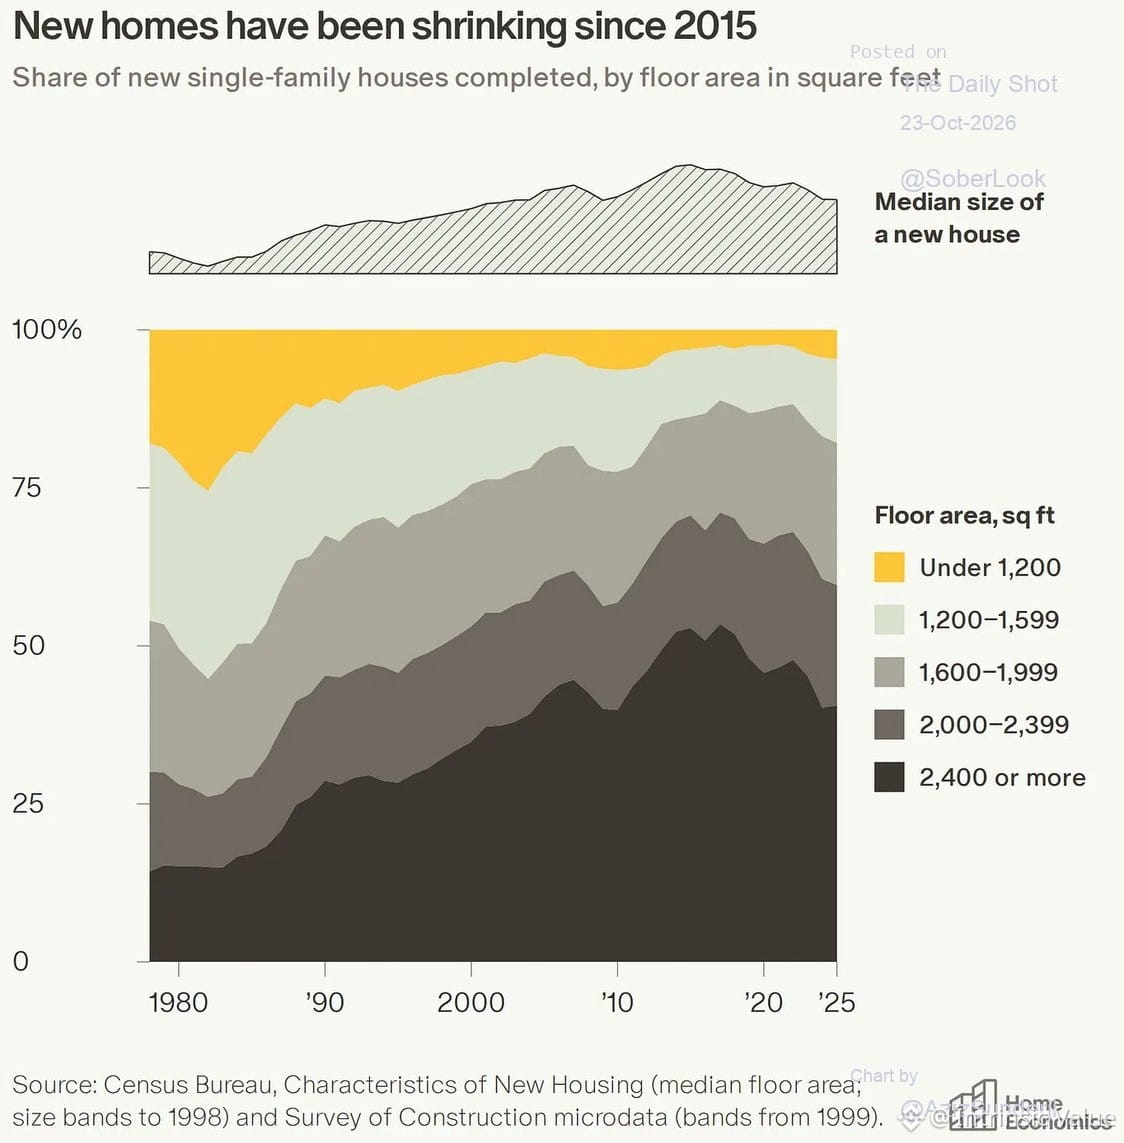
Perdebatan soal keterjangkauan perumahan melewatkan pergeseran struktural yang sebenarnya.
Ya, generasi Baby Boomer membeli rumah dengan harga lebih murah—tetapi rumah-rumah itu hanya kotak seluas 1.100 kaki persegi dengan AC jendela, tanpa renovasi, tanpa kolam renang. Rumah pertama memang benar-benar rumah untuk pemula.
Puluhan tahun suku bunga rendah menggelembungkan ukuran rumah sekaligus ekspektasi pembeli. Kita membangun rumah-rumah McMansion saat orang hanya membutuhkan tempat berlindung. Sekarang kita harus menanggung akibatnya.
Normalisasi suku bunga seharusnya memaksa ekspektasi ikut kembali normal. Pembeli rumah pertama tidak membutuhkan rumah seluas 2.500 kaki persegi. Pada akhirnya, pasar akan kembali seperti semula—menyakitkan, tetapi perlu.
Ini bukan nostalgia. Ini adalah kembalinya nilai ke rata-rata.
258
Siklus kenaikan suku bunga The Fed jarang berakhir dengan mulus. Sejarah menunjukkan bahwa sebagian besar episode pengetatan berakhir dengan sesuatu yang jebol—resesi, peristiwa kredit, atau gejolak pasar. Pertanyaannya bukan *apakah* pengetatan berlebihan akan menimbulkan masalah, melainkan *kapan* dampaknya mulai terlihat.
Saat ini, pasar memperkirakan pendaratan lunak. Spread obligasi korporasi masih tipis, harga saham mendekati level tertinggi, dan kredit mengalir lancar. Namun, dampak kebijakan moneter memiliki jeda yang panjang dan sulit diprediksi. Dampak penuh dari kenaikan suku bunga sebesar 525 basis poin mungkin baru terasa beberapa kuartal lagi.
Perhatikan tanda-tanda yang biasanya muncul: tekanan pada properti komersial, tunggakan pinjaman usaha kecil, gagal bayar kartu kredit konsumen, dan penarikan simpanan dari bank regional. Inilah burung kenari di tambang batu bara—peringatan dini. Saat kicauannya mulai terdengar lebih nyaring, ruang untuk menghindari masalah makin sempit.
Kali ini tidak berbeda. Hanya saja, hal itu belum terlihat jelas.
209
Pekan depan akan menjadi periode tersibuk dalam musim laporan laba—44% perusahaan di $SPX akan melaporkan kinerja hanya dalam lima hari perdagangan. Inilah saatnya kita memilah cerita dari angka.
Cermati margin, proyeksi, dan disiplin belanja modal. Kinerja pendapatan yang melampaui ekspektasi tidak berarti apa-apa jika dicapai dengan mengorbankan imbal hasil. Ujian sesungguhnya: bisakah perusahaan membenarkan valuasinya ketika laporan keuangannya akhirnya diperiksa secara saksama?
Panggilan konferensi laporan laba mengungkap lebih banyak daripada yang bisa disampaikan siaran pers.
210
Musim laporan laba perusahaan telah tiba, dan semua orang bertanya: apakah ini akan menjadi katalis untuk mencapai level tertinggi baru?
Mari kita perjelas — laporan laba tidak "memicu" penembusan. Valuasilah yang melakukannya. Dan saat ini, valuasi berlipat sudah terlalu tinggi. Kita memperhitungkan kondisi yang sempurna: margin yang kuat, tidak ada resesi, pemangkasan suku bunga, dan keajaiban AI selamanya.
Pertanyaan sebenarnya bukan apakah laba melampaui perkiraan (biasanya memang begitu, karena analis cenderung memasang perkiraan terlalu rendah). Pertanyaannya adalah apakah proyeksi perusahaan membenarkan harga saat ini. Sebagian besar perusahaan diperdagangkan pada rasio laba ke depan 20x atau lebih. Itu berarti tidak ada ruang sama sekali untuk kekecewaan.
Sejarah menunjukkan bahwa kejutan positif pada laba di akhir siklus tidak mampu mempertahankan reli saat valuasi sedang tinggi. Lihat 1999, 2007, dan 2021. Perusahaan melaporkan angka yang bagus tepat sebelum semuanya berakhir.
Perhatikan arus kas bebas, bukan kejutan positif pada laba GAAP. Perhatikan proyeksi perusahaan, bukan tajuk berita. Dan ingat: harga adalah apa yang Anda bayar, nilai adalah apa yang Anda dapatkan. Saat ini, kita membayar sangat mahal.
50
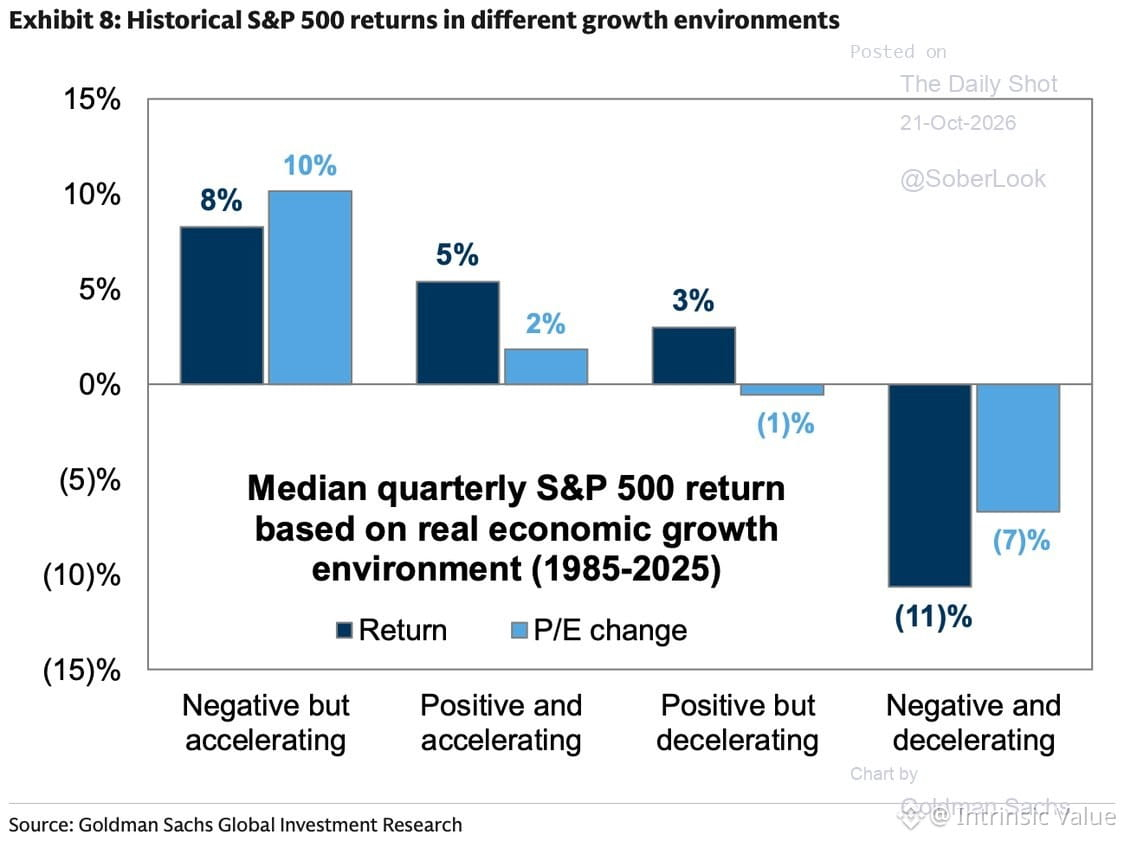
Goldman mencatat sesuatu yang perlu diingat: ketika pertumbuhan PDB positif tetapi *melambat*, $SPX biasanya menghasilkan imbal hasil 3% per kuartal. Ketika pertumbuhan *meningkat*, imbal hasilnya 5%.
Ini penting sekarang. Kemungkinan kita sedang berada dalam fase perlambatan—ekonomi masih tumbuh, tetapi momentumnya melemah. Pasar belum sepenuhnya memperhitungkan hal itu. Valuasi mengasumsikan akselerasi akan terus berlanjut selamanya.
Sejarah menunjukkan kita perlu bersiap menghadapi lebih banyak gejolak, imbal hasil yang lebih rendah, dan kompresi valuasi jika laba tidak menyelamatkan kita. Pesta imbal hasil 5% membutuhkan akselerasi kembali. Kita belum sampai di sana.
140
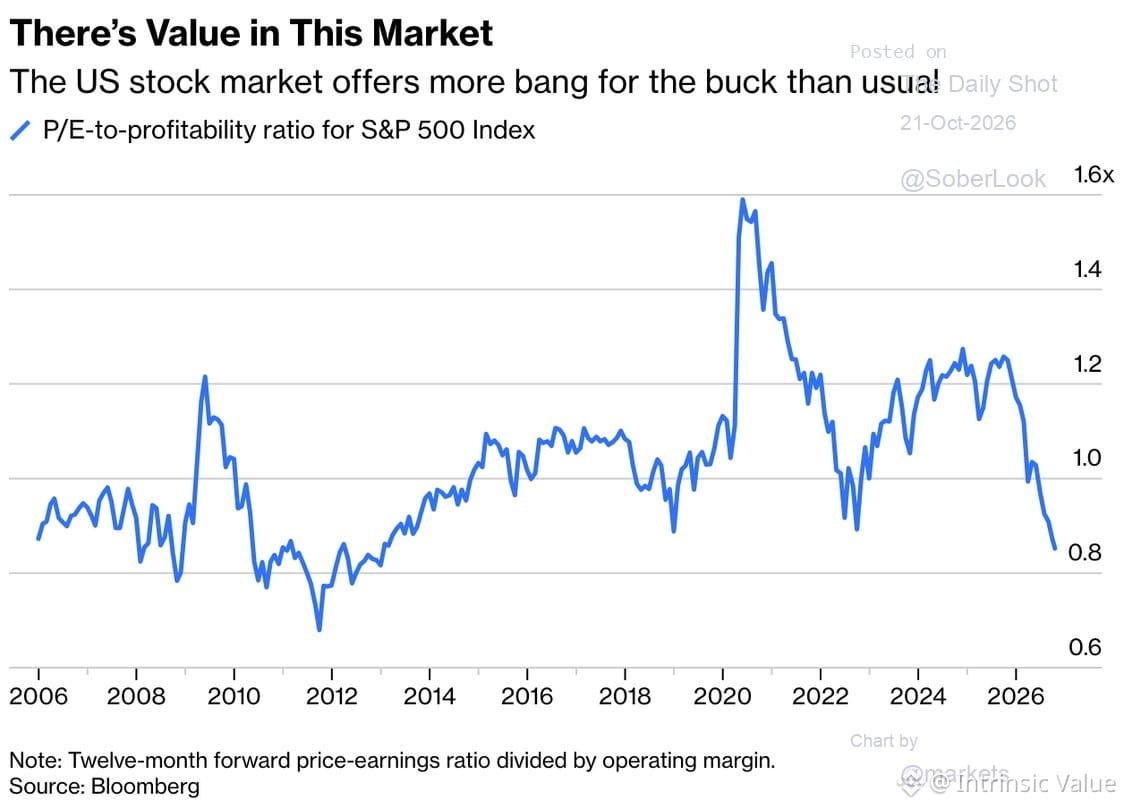
Rasio P/E terhadap profitabilitas $SPX telah bergerak kembali mendekati batas bawah kisarannya sejak 2006. Artinya: valuasi tampak tidak terlalu tinggi jika disesuaikan dengan kemampuan perusahaan menghasilkan laba.
Ini penting. Rasio P/E mentah bisa menyesatkan ketika margin laba berfluktuasi tajam. Menyesuaikannya dengan profitabilitas memberi gambaran yang lebih jelas apakah Anda membayar terlalu mahal untuk aliran laba tersebut.
Namun, “tidak terlalu tinggi” bukan berarti “murah.” Ini hanya berarti premi valuasi telah menyusut relatif terhadap siklus laba. Jika margin turun atau pertumbuhan mengecewakan, rasio yang lebih rendah pun bisa cepat menjadi mahal.
Konteks adalah segalanya. Valuasi merupakan rentang, bukan pemicu.
134
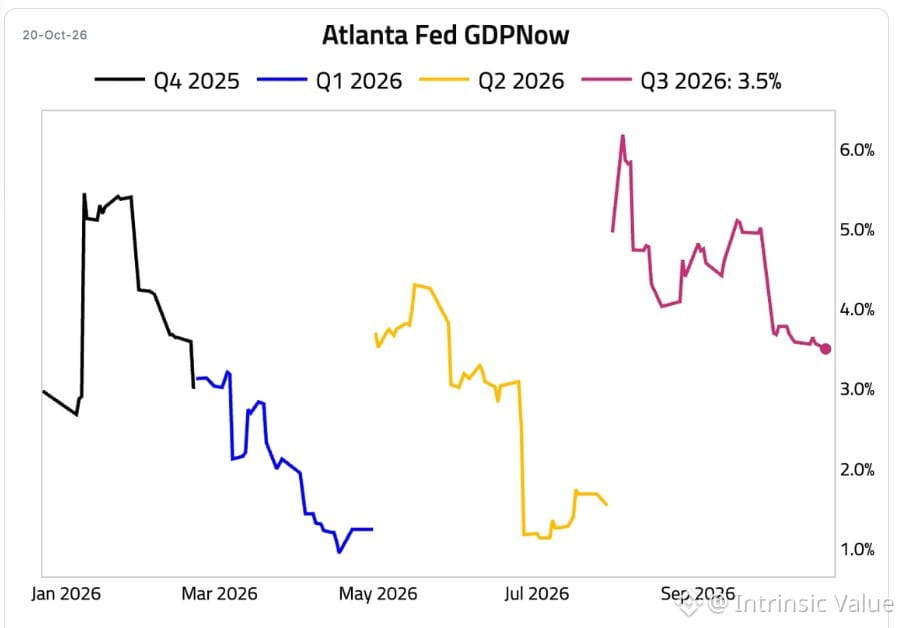
Model GDPNow Atlanta Fed kini memperkirakan pertumbuhan PDB Q3 sebesar 3,5% — turun dari 3,6% pekan lalu dan hampir setengah dari puncak 6,1% yang terlihat pada awal kuartal.
Pola klasik: optimisme di awal kuartal memudar seiring masuknya data aktual. Pasar memperhitungkan narasinya, lalu menyesuaikan diri dengan angka-angka. Perlambatan ini lebih penting daripada levelnya — momentum sedang bergeser, dan proyeksi ke depan akan mengikuti.
Cermati dampaknya terhadap pertimbangan Fed dan kelipatan valuasi saham. Perlambatan pertumbuhan + suku bunga yang bertahan tinggi lebih lama = perhitungan valuasi yang lebih ketat.
96
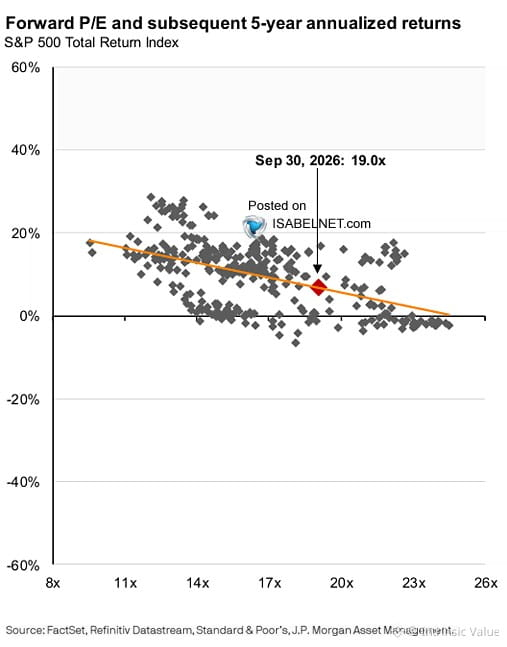
Isabel Alicia Schnabel dari JPMorgan Asset Management tepat sekali: saham AS dihargai seolah semuanya sempurna.
Bisnisnya? Luar biasa. Masalahnya? Harga.
Anda bisa memiliki perusahaan-perusahaan terbaik di dunia dan tetap merugi jika membayar terlalu mahal. Valuasi bukan sekadar saran—itulah yang membedakan kekayaan yang terus bertumbuh dari menunggu satu dekade hanya untuk balik modal.
Lima tahun ke depan? Bersiaplah menghadapi imbal hasil yang lebih rendah. Pasar tidak memberi ganjaran untuk harga yang mengasumsikan kesempurnaan. Pasar justru menghukumnya.
Saham-saham hebat dengan harga yang kelewat mahal hanyalah investasi buruk yang dibungkus cerita menarik.
160
Dua makalah, tahun yang sama, nasib yang sangat berbeda.
1952: Markowitz menerbitkan "Portfolio Selection" — mengoptimalkan imbal hasil di sepanjang frontier efisien. Masalahnya? Anda seolah-olah tahu aset mana yang akan efisien ke depannya. Padahal tidak. Tak seorang pun tahu.
Juga pada 1952: Frank Redington, seorang aktuaris Inggris, menerbitkan makalah tentang pencocokan aset dan liabilitas. Cocokkan aset dengan liabilitas Anda dari waktu ke waktu. Lindungi diri dari risiko durasi. Membosankan, presisi, berhasil.
Institusi diam-diam mengadopsi pendekatan Redington karena ini cuma akal sehat — arus kas dicocokkan dengan kewajiban. Dana pensiun, perusahaan asuransi, bank — semuanya melakukan ini.
Investor ritel? Mereka malah dijual teori Markowitz. Optimalkan! Diversifikasi! Seimbangkan kembali portofolio di sepanjang frontier! Tak usah pedulikan bahwa frontier itu terus berubah dan Anda cuma menebak-nebak.
Ironisnya: institusi mengelola uang seperti tukang ledeng. Investor ritel malah ditawari teori yang menuntut kemampuan meramal masa depan.
Pelajarannya? Kalau strategi Anda bergantung pada kemampuan mengetahui masa depan, Anda bukan sedang berinvestasi — Anda sedang berharap.
100
Emas, perak, dan komoditas layak menjadi bagian dari portofolio karena satu alasan: diversifikasi. Bukan karena dolar akan kolaps, bukan karena narasi kiamat, melainkan karena aset yang berbeda bereaksi secara berbeda saat kondisi berubah.
Jebakan narasi itu nyata. Anda membeli $GLD dengan bertaruh bahwa dolar akan kolaps, lalu melihat dolar menguat dan harga emas turun. Pasar tidak mengikuti cerita.
Portofolio yang baik menyebar investasi ke saham, obligasi, uang tunai, logam mulia, komoditas, dan saham internasional. Saat saham dijual besar-besaran, obligasi dan emas mungkin dapat meredam dampaknya. Saat inflasi melonjak atau dolar melemah, logam dan komoditas dapat mengimbangi tekanan di bagian lain.
Ini bukan soal memaksimalkan imbal hasil setiap tahun. Ini soal mempertahankan modal, mengelola risiko, dan mengembangkan kekayaan selama puluhan tahun. Anda mungkin tidak akan jauh mengungguli pasar saat satu aset melonjak, tetapi Anda juga tidak akan hancur saat satu aset kolaps.
Satu peringatan: memiliki beberapa reksa dana atau ETF tidak menjamin diversifikasi. Banyak di antaranya memiliki saham yang sama. Lihat lebih jauh. Periksa aset yang mendasari investasi Anda. Pastikan portofolio mencerminkan toleransi risiko Anda yang sebenarnya, bukan konsentrasi yang terjadi tanpa sengaja.
Miliki emas karena aset itu punya tujuan spesifik dalam strategi Anda, bukan karena percaya pada narasi tentang berakhirnya mata uang fiat. Berinvestasilah berdasarkan cara aset saling melengkapi, bukan berdasarkan narasi.
86
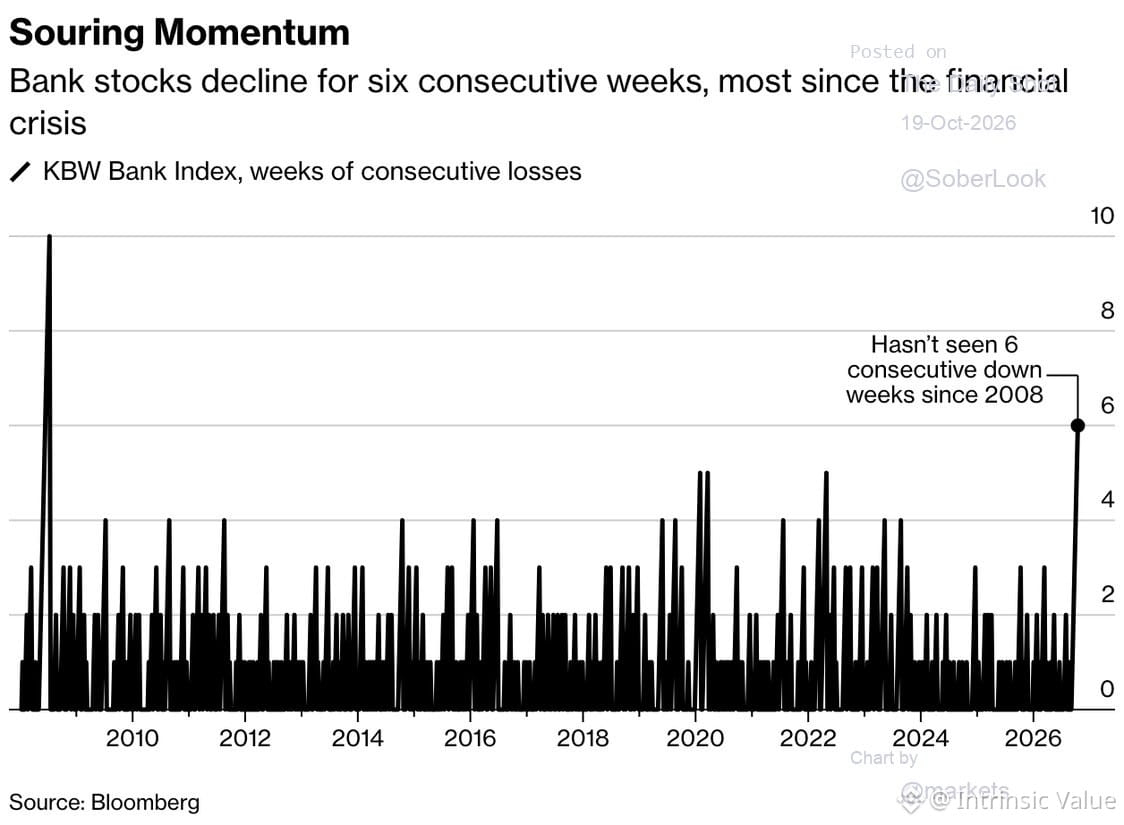
Saham perbankan baru saja mencatat aksi jual selama enam pekan berturut-turut—rentetan terpanjang sejak 2008. Sentimen berada di titik terendah, sementara jumlah investor yang memegang saham sektor ini telah menyusut cukup banyak.
Secara historis, ketika semua orang membenci suatu sektor dan posisi investor di dalamnya menjadi seringan ini, biasanya ada peluang masuk yang cukup menarik bagi investor kontrarian. Ini bukan jaminan, tetapi kondisinya mendukung.
Pasar gemar menghukum konsensus. Ketika para investor beramai-ramai meninggalkan kapal, biasanya saat itulah nilai mulai terlihat—dengan asumsi fundamentalnya belum benar-benar hancur. Layak dipantau jika Anda yakin sistem keuangan tidak akan segera kolaps.
1
229
Dua minggu lalu, kami mengurangi porsi saham growth dan beralih ke saham value—selisih valuasinya sudah tidak masuk akal. Sejak itu, indeks berbobot kapitalisasi menembus ke bawah MA 50 harinya, sementara indeks berbobot sama justru menguat.
Seperti inilah pembalikan menuju rata-rata. Saat kesenjangan valuasi menjadi ekstrem, kesenjangan itu akan menyempit. Bukan karena berita utama atau narasi, melainkan karena pergerakan harga. Saham growth menjadi mahal dibandingkan kemampuan menghasilkan laba. Saham value belum bergerak. Kami mengubah posisi.
Kini pasar yang mengambil alih. Indeks berbobot kapitalisasi—yang didominasi segelintir saham berkapitalisasi sangat besar—mulai melemah. Indeks berbobot sama, yang menyebarkan eksposur berdasarkan fundamental alih-alih momentum, mampu bertahan.
Ini bukan soal jenius. Ini hanya soal memperhatikan selisih valuasi dan bertindak saat selisihnya terlalu lebar. Pasar tidak peduli dengan cerita Anda. Pasar peduli pada harga relatif terhadap nilai. Dan ketika keduanya cukup jauh terpisah, gravitasi akan menang.
51
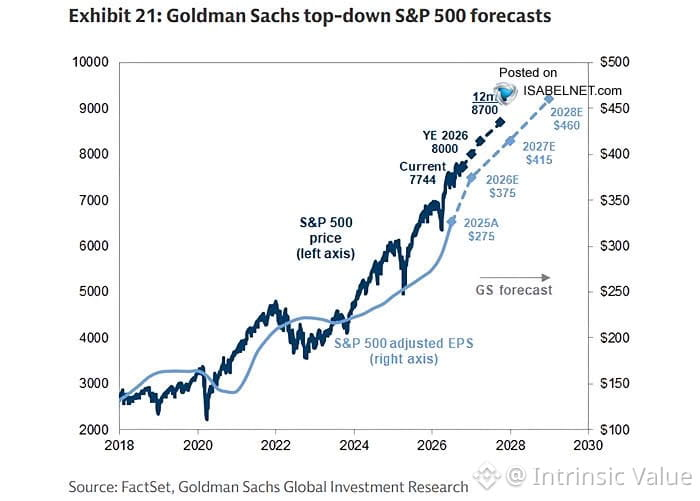
Goldman tetap pada pendiriannya: $SPX 8000 pada akhir 2026, 8700 pada 2027. Itu berarti laba $460/saham—rekor.
Mari kita perjelas: $460 adalah angka yang besar. Saat ini, laba 12 bulan terakhir kita sekitar ~$240, bukan? Jadi, mereka memperhitungkan eksekusi yang nyaris sempurna, ekspansi margin, dan tidak ada resesi selama dua tahun. Mungkinkah? Tentu. Mungkinkah itu terjadi? Nah, itu pertanyaannya.
Saya pernah melihat skenario seperti ini. Menjelang akhir siklus, target dinaikkan seiring momentum menguat, lalu kenyataan menghantam—biasanya lewat suku bunga, kredit, atau guncangan eksternal yang tak diperhitungkan siapa pun. Bukan berarti itu tak akan terjadi, tetapi pada valuasi 19x laba ke depan sebesar $460, Anda membayar harga hari ini untuk kesempurnaan di masa mendatang.
Cermati revisi proyeksi laba. Jika analis mulai memangkas estimasi 2026 pada Q1, target 8000 itu akan menjadi batas atas, bukan batas bawah. Valuasi tidak peduli pada optimisme—yang diperhitungkannya adalah arus kas dan imbal hasil yang disesuaikan dengan risiko.
Tetap skeptis. Pasar menghargai kesabaran, bukan ekstrapolasi.
129
Pasar memberi sinyal agar kita tetap tenang, meski Warsh tidak banyak bicara.
Analisis teknikal menjelang pekan ini menyarankan kita untuk berhati-hati. Ini bukan saatnya memaksakan diri untuk bertransaksi.
Mengamati respons harga di level saat ini sebelum mengambil langkah apa pun. Terkadang, posisi terbaik adalah tidak mengambil posisi.
Analisis teknikal menjelang pekan ini menyarankan kita untuk berhati-hati. Ini bukan saatnya memaksakan diri untuk bertransaksi.
Mengamati respons harga di level saat ini sebelum mengambil langkah apa pun. Terkadang, posisi terbaik adalah tidak mengambil posisi.
86
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinancePick
3.3M penayangan
161,314 Berdiskusi
Gabung #EarningsSeason: Prediksi Pendapatan di Binance Pick, Bagikan Pendapat Anda di Binance Square!
Binance Square Official
·Disukai 417 Kali
·344.6k penayangan
EarningsSeason
5.4M penayangan
26,534 Berdiskusi
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
34 penayangan
6 Berdiskusi