
Maxine Agency
1.2k Posting

Maxine Agency
Laporkan
Blokir Pengguna
Pedagang Rutin
5.4 Tahun
32 Mengikuti
461 Pengikut
958 Disukai
Posting
Semua
Kuotasi
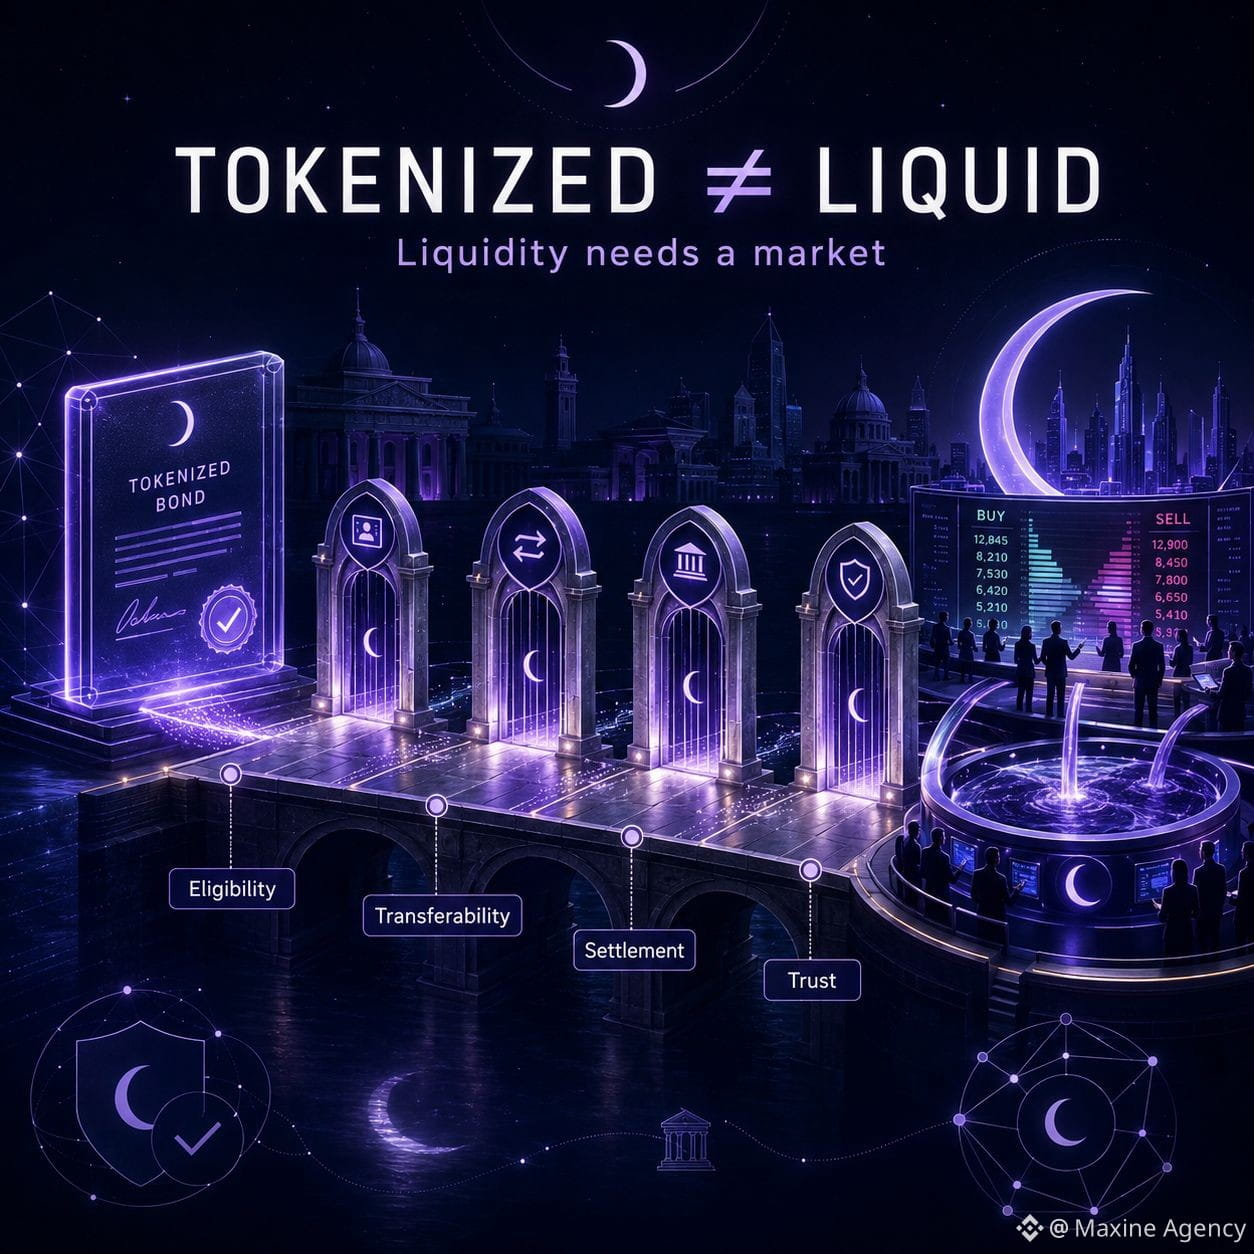
Pernah ada masa ketika aku berpikir RWA itu cukup sederhana: bawa aset ke blockchain, pecah kepemilikan, lalu buka aksesnya ke lebih banyak orang sehingga likuiditas secara alami akan meningkat.
Namun semakin aku membaca tentang Dusk, semakin aku melihat bahwa tokenisasi hanya menyelesaikan bagian “representasi aset”, sementara pasar di baliknya tetap harus menjawab serangkaian pertanyaan yang jauh lebih sulit.
Obligasi atau saham bisa ditokenisasi dengan sangat mudah dari sisi teknis. Tetapi siapa yang boleh membeli, kepada siapa aset dapat dipindahkan, bagaimana kepemilikan diakui, bagaimana settlement berlangsung, dan pihak mana yang bertanggung jawab jika terjadi sengketa—semuanya tetap bergantung pada kerangka hukum dan infrastruktur operasional.
Karena itu, aku mulai memisahkan dua konsep ini.
Tokenisasi membuat aset lebih mudah untuk diterbitkan, dilacak, dan dipindahtangankan di lingkungan digital. Sementara likuiditas membutuhkan pembeli, penjual, kemampuan pemindahtanganan yang benar-benar berjalan, serta cukup kepercayaan agar para pihak bersedia melakukan transaksi.
Di sinilah menurutku arah yang ditempuh Dusk patut diperhatikan.
Dusk tidak memandang RWA sebagai sekadar membuat token lalu mengunggahnya ke explorer. Untuk aset yang dikelola, privasi, eligibility, selective disclosure, dan settlement harus berjalan beriringan karena “permissionless” sepenuhnya belum tentu cocok untuk sekuritas dunia nyata.
Menurutku, masalah terbesar RWA bukanlah seberapa banyak aset yang bisa ditampung oleh blockchain.
Melainkan apakah infrastruktur tersebut dapat mengubah hak kepemilikan digital menjadi sebuah pasar yang benar-benar ingin diperjualbelikan oleh para peserta.
Jika hukum masih membatasi siapa yang boleh membeli dan aset tetap sulit dipindahkan, blockchain bisa mengurangi gesekan tetapi belum tentu menciptakan likuiditas baru.
Mungkin justru hanya membuat likuiditas lama beroperasi lebih efisien.
@Dusk_Foundation $DUSK #dusk
$DEBIT $TMX
Pernah ada masa ketika aku berpikir RWA itu cukup sederhana: bawa aset ke blockchain, pecah kepemilikan, lalu buka aksesnya ke lebih banyak orang sehingga likuiditas secara alami akan meningkat.
Namun semakin aku membaca tentang Dusk, semakin aku melihat bahwa tokenisasi hanya menyelesaikan bagian “representasi aset”, sementara pasar di baliknya tetap harus menjawab serangkaian pertanyaan yang jauh lebih sulit.
Obligasi atau saham bisa ditokenisasi dengan sangat mudah dari sisi teknis. Tetapi siapa yang boleh membeli, kepada siapa aset dapat dipindahkan, bagaimana kepemilikan diakui, bagaimana settlement berlangsung, dan pihak mana yang bertanggung jawab jika terjadi sengketa—semuanya tetap bergantung pada kerangka hukum dan infrastruktur operasional.
Karena itu, aku mulai memisahkan dua konsep ini.
Tokenisasi membuat aset lebih mudah untuk diterbitkan, dilacak, dan dipindahtangankan di lingkungan digital. Sementara likuiditas membutuhkan pembeli, penjual, kemampuan pemindahtanganan yang benar-benar berjalan, serta cukup kepercayaan agar para pihak bersedia melakukan transaksi.
Di sinilah menurutku arah yang ditempuh Dusk patut diperhatikan.
Dusk tidak memandang RWA sebagai sekadar membuat token lalu mengunggahnya ke explorer. Untuk aset yang dikelola, privasi, eligibility, selective disclosure, dan settlement harus berjalan beriringan karena “permissionless” sepenuhnya belum tentu cocok untuk sekuritas dunia nyata.
Menurutku, masalah terbesar RWA bukanlah seberapa banyak aset yang bisa ditampung oleh blockchain.
Melainkan apakah infrastruktur tersebut dapat mengubah hak kepemilikan digital menjadi sebuah pasar yang benar-benar ingin diperjualbelikan oleh para peserta.
Jika hukum masih membatasi siapa yang boleh membeli dan aset tetap sulit dipindahkan, blockchain bisa mengurangi gesekan tetapi belum tentu menciptakan likuiditas baru.
Mungkin justru hanya membuat likuiditas lama beroperasi lebih efisien.
@Dusk $DUSK #dusk
$DEBIT $TMX
Namun semakin aku membaca tentang Dusk, semakin aku melihat bahwa tokenisasi hanya menyelesaikan bagian “representasi aset”, sementara pasar di baliknya tetap harus menjawab serangkaian pertanyaan yang jauh lebih sulit.
Obligasi atau saham bisa ditokenisasi dengan sangat mudah dari sisi teknis. Tetapi siapa yang boleh membeli, kepada siapa aset dapat dipindahkan, bagaimana kepemilikan diakui, bagaimana settlement berlangsung, dan pihak mana yang bertanggung jawab jika terjadi sengketa—semuanya tetap bergantung pada kerangka hukum dan infrastruktur operasional.
Karena itu, aku mulai memisahkan dua konsep ini.
Tokenisasi membuat aset lebih mudah untuk diterbitkan, dilacak, dan dipindahtangankan di lingkungan digital. Sementara likuiditas membutuhkan pembeli, penjual, kemampuan pemindahtanganan yang benar-benar berjalan, serta cukup kepercayaan agar para pihak bersedia melakukan transaksi.
Di sinilah menurutku arah yang ditempuh Dusk patut diperhatikan.
Dusk tidak memandang RWA sebagai sekadar membuat token lalu mengunggahnya ke explorer. Untuk aset yang dikelola, privasi, eligibility, selective disclosure, dan settlement harus berjalan beriringan karena “permissionless” sepenuhnya belum tentu cocok untuk sekuritas dunia nyata.
Menurutku, masalah terbesar RWA bukanlah seberapa banyak aset yang bisa ditampung oleh blockchain.
Melainkan apakah infrastruktur tersebut dapat mengubah hak kepemilikan digital menjadi sebuah pasar yang benar-benar ingin diperjualbelikan oleh para peserta.
Jika hukum masih membatasi siapa yang boleh membeli dan aset tetap sulit dipindahkan, blockchain bisa mengurangi gesekan tetapi belum tentu menciptakan likuiditas baru.
Mungkin justru hanya membuat likuiditas lama beroperasi lebih efisien.
@Dusk $DUSK #dusk
$DEBIT $TMX
1
1
410
Saya mulai melihat DUSK lebih menarik pada hari-hari ketika chart tidak lagi terlalu memikat
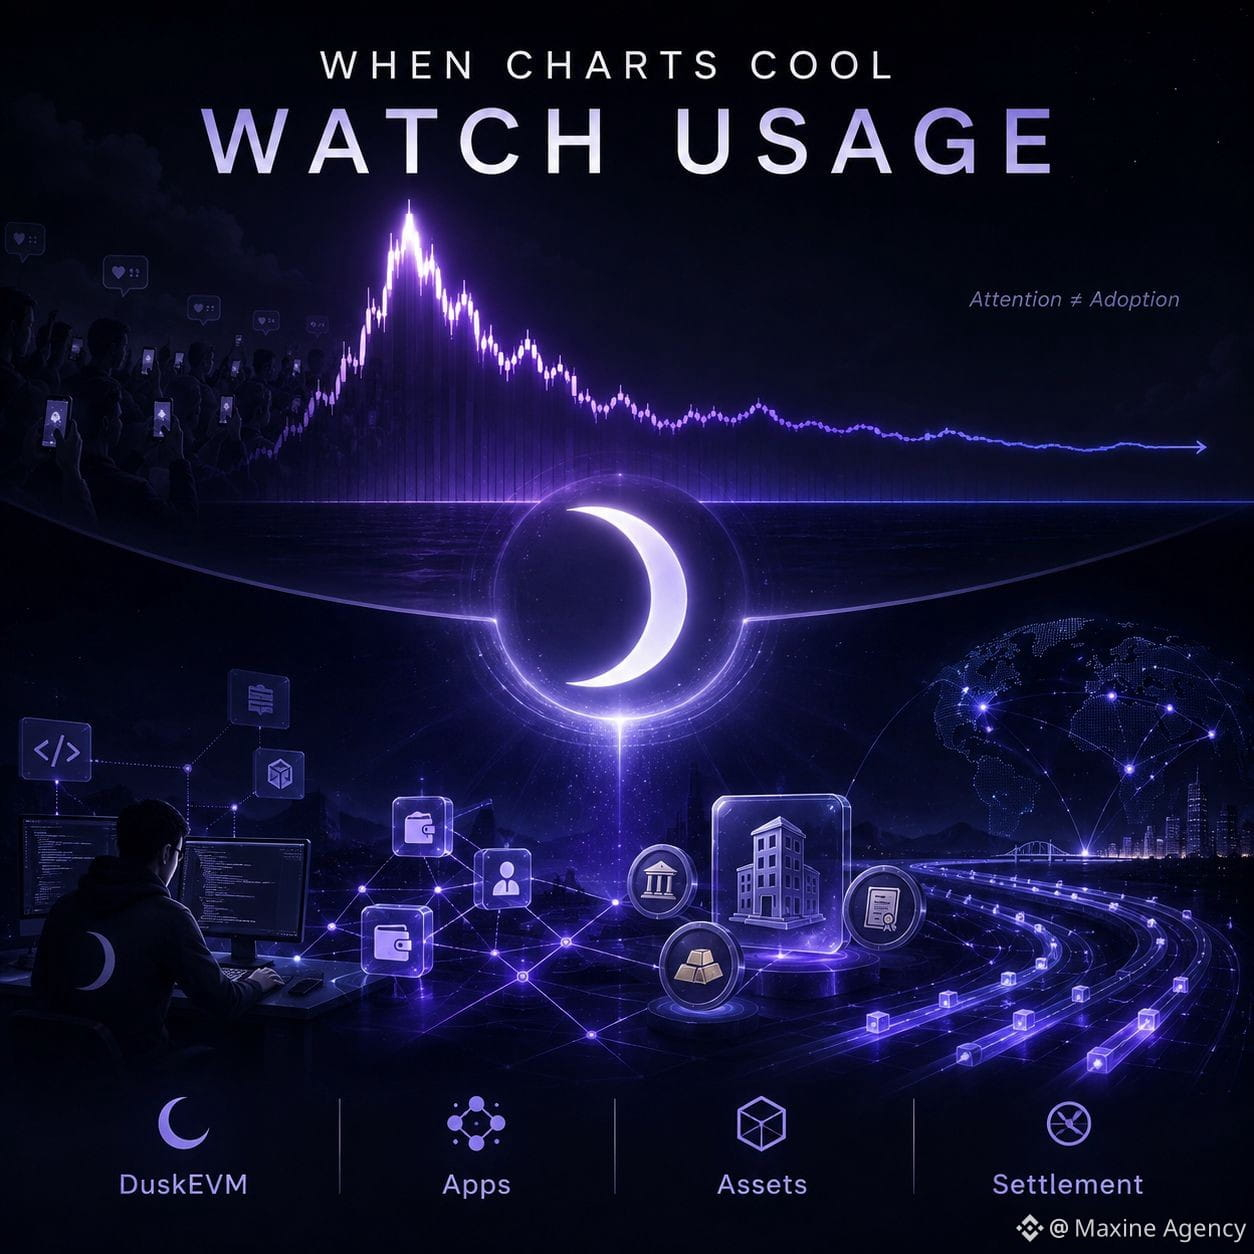
Ada satu masa saya melihat Dusk terutama dari harganya. Ketika volume meningkat tajam dan chart bergerak cepat, rasanya seperti proyek itu sedang dinilai ulang oleh pasar.
Namun semakin saya memantau, saya semakin merasa bahwa harga hanya mencerminkan perhatian yang ada saat ini. Yang lebih sulit adalah melihat apakah perhatian itu dapat berubah menjadi kebutuhan penggunaan jaringan.
Bagi saya, DuskEVM adalah langkah penting dalam cerita ini. Developer yang sudah terbiasa dengan Solidity dan tooling Ethereum bisa masuk ke Dusk dengan lebih mudah, sementara lapisan settlement dan privasi yang tersendiri tetap menjaga perbedaan sistemnya.
Hal yang ingin saya lihat berikutnya bukan sekadar menambah pengumuman partnership.
Saya ingin tahu setelah developer bisa masuk dengan lebih mudah, apakah mereka akan bertahan untuk membangun produk. Apakah aplikasi menciptakan transaksi yang konsisten. Apakah aset yang ditokenisasi benar-benar diterbitkan dan di-settlement, atau hanya muncul di roadmap.
Pertanyaan ini semakin penting karena $DUSK masih diterbitkan untuk memberi reward kepada jaringan. Emisi dapat menopang staking dan keamanan pada tahap awal, tapi dalam jangka panjang, jumlah token baru itu tetap perlu diserap oleh kebutuhan yang benar-benar nyata.
Jika aktivitas tumbuh lebih lambat daripada supply, bahkan candle yang indah tidak akan mengubah banyak hal.
Sebaliknya, jika usage mulai naik secara stabil bahkan saat pasar sudah kehilangan euforia, saya akan menganggap itu sebagai sinyal yang lebih berharga daripada lonjakan breakout apa pun.
Chart memberi tahu saya trader sedang memperhatikan apa.
Sedangkan aktivitas jaringan baru memberi tahu apakah Dusk sedang mendekati ekonomi yang benar-benar nyata atau belum.
@Dusk_Foundation #dusk $TMX $STAR
Saya mulai melihat DUSK lebih menarik pada hari-hari ketika chart tidak lagi terlalu memikat
Ada satu masa saya melihat Dusk terutama dari harganya. Ketika volume meningkat tajam dan chart bergerak cepat, rasanya seperti proyek itu sedang dinilai ulang oleh pasar.
Namun semakin saya memantau, saya semakin merasa bahwa harga hanya mencerminkan perhatian yang ada saat ini. Yang lebih sulit adalah melihat apakah perhatian itu dapat berubah menjadi kebutuhan penggunaan jaringan.
Bagi saya, DuskEVM adalah langkah penting dalam cerita ini. Developer yang sudah terbiasa dengan Solidity dan tooling Ethereum bisa masuk ke Dusk dengan lebih mudah, sementara lapisan settlement dan privasi yang tersendiri tetap menjaga perbedaan sistemnya.
Hal yang ingin saya lihat berikutnya bukan sekadar menambah pengumuman partnership.
Saya ingin tahu setelah developer bisa masuk dengan lebih mudah, apakah mereka akan bertahan untuk membangun produk. Apakah aplikasi menciptakan transaksi yang konsisten. Apakah aset yang ditokenisasi benar-benar diterbitkan dan di-settlement, atau hanya muncul di roadmap.
Pertanyaan ini semakin penting karena $DUSK masih diterbitkan untuk memberi reward kepada jaringan. Emisi dapat menopang staking dan keamanan pada tahap awal, tapi dalam jangka panjang, jumlah token baru itu tetap perlu diserap oleh kebutuhan yang benar-benar nyata.
Jika aktivitas tumbuh lebih lambat daripada supply, bahkan candle yang indah tidak akan mengubah banyak hal.
Sebaliknya, jika usage mulai naik secara stabil bahkan saat pasar sudah kehilangan euforia, saya akan menganggap itu sebagai sinyal yang lebih berharga daripada lonjakan breakout apa pun.
Chart memberi tahu saya trader sedang memperhatikan apa.
Sedangkan aktivitas jaringan baru memberi tahu apakah Dusk sedang mendekati ekonomi yang benar-benar nyata atau belum.
@Dusk #dusk $TMX $STAR
Ada satu masa saya melihat Dusk terutama dari harganya. Ketika volume meningkat tajam dan chart bergerak cepat, rasanya seperti proyek itu sedang dinilai ulang oleh pasar.
Namun semakin saya memantau, saya semakin merasa bahwa harga hanya mencerminkan perhatian yang ada saat ini. Yang lebih sulit adalah melihat apakah perhatian itu dapat berubah menjadi kebutuhan penggunaan jaringan.
Bagi saya, DuskEVM adalah langkah penting dalam cerita ini. Developer yang sudah terbiasa dengan Solidity dan tooling Ethereum bisa masuk ke Dusk dengan lebih mudah, sementara lapisan settlement dan privasi yang tersendiri tetap menjaga perbedaan sistemnya.
Hal yang ingin saya lihat berikutnya bukan sekadar menambah pengumuman partnership.
Saya ingin tahu setelah developer bisa masuk dengan lebih mudah, apakah mereka akan bertahan untuk membangun produk. Apakah aplikasi menciptakan transaksi yang konsisten. Apakah aset yang ditokenisasi benar-benar diterbitkan dan di-settlement, atau hanya muncul di roadmap.
Pertanyaan ini semakin penting karena $DUSK masih diterbitkan untuk memberi reward kepada jaringan. Emisi dapat menopang staking dan keamanan pada tahap awal, tapi dalam jangka panjang, jumlah token baru itu tetap perlu diserap oleh kebutuhan yang benar-benar nyata.
Jika aktivitas tumbuh lebih lambat daripada supply, bahkan candle yang indah tidak akan mengubah banyak hal.
Sebaliknya, jika usage mulai naik secara stabil bahkan saat pasar sudah kehilangan euforia, saya akan menganggap itu sebagai sinyal yang lebih berharga daripada lonjakan breakout apa pun.
Chart memberi tahu saya trader sedang memperhatikan apa.
Sedangkan aktivitas jaringan baru memberi tahu apakah Dusk sedang mendekati ekonomi yang benar-benar nyata atau belum.
@Dusk #dusk $TMX $STAR
2
2
203
Saya lebih tertarik pada $DUSK ketika harga berhenti naik
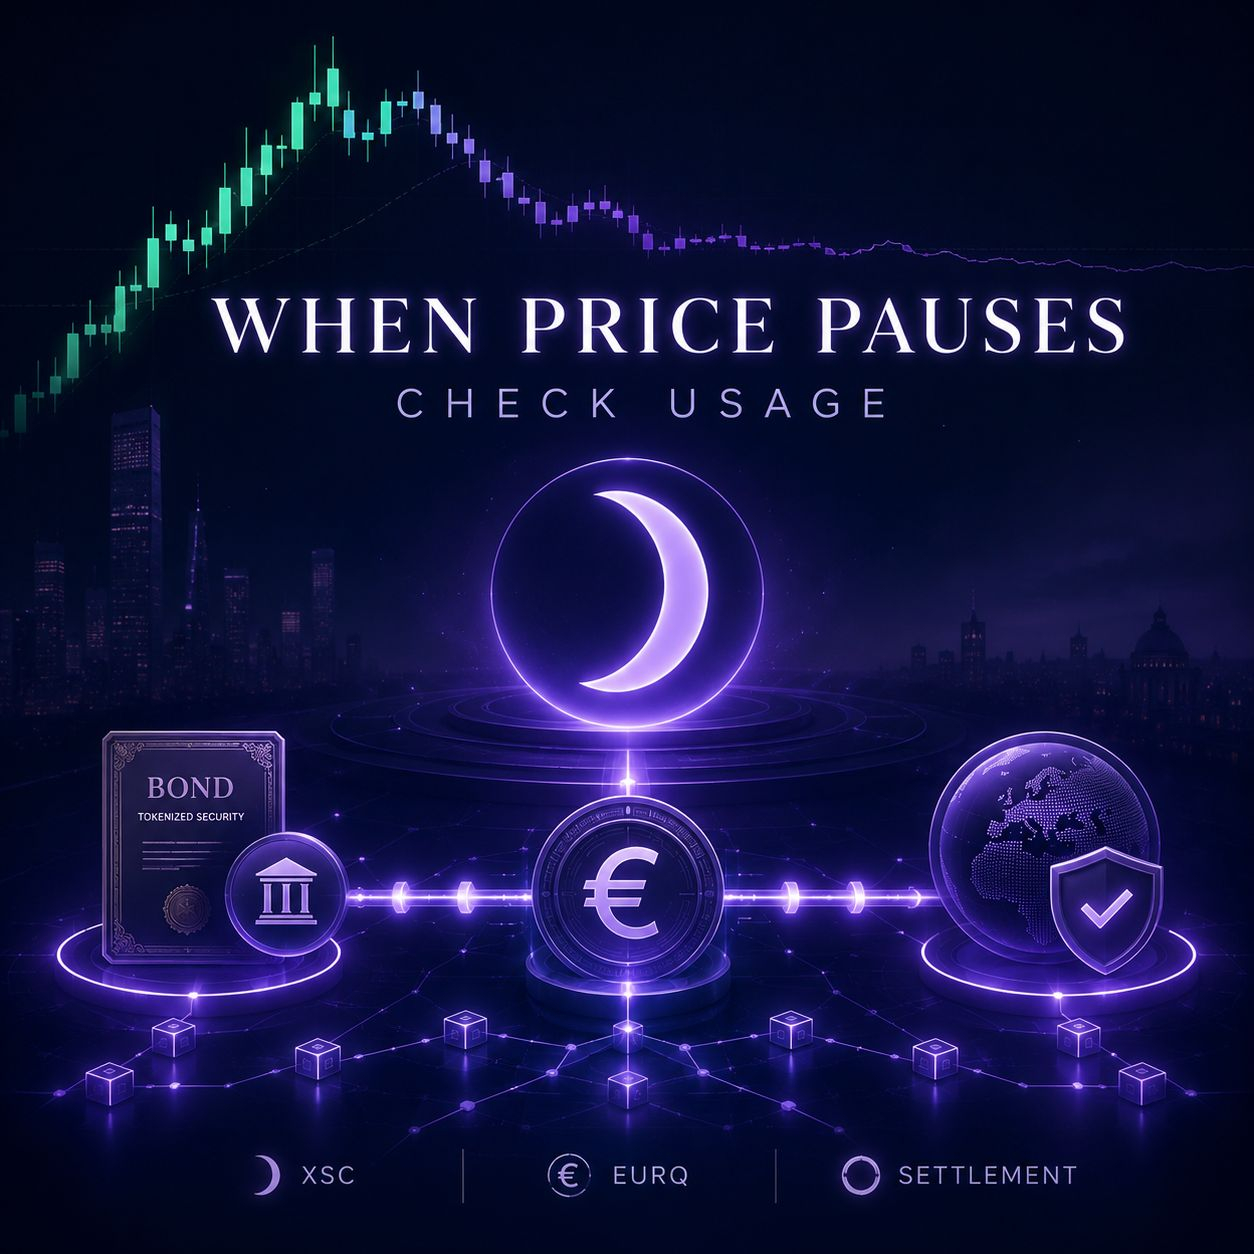
Satu dorongan kenaikan yang kuat memang mudah menarik perhatian ke Dusk, tetapi saya tidak ingin memakai candle sebagai bukti bahwa tesis proyek ini benar.
Hal yang menurut saya lebih layak diperhatikan justru ada pada bagian infrastruktur.
Dusk sedang berusaha memecahkan masalah yang cukup sulit dalam keuangan onchain: aset perlu dapat diverifikasi serta mematuhi regulasi, tetapi perusahaan juga tidak bisa mempublikasikan seluruh posisi, identitas, atau riwayat transaksi kepada siapa pun yang melihat blockchain.
XSC, selective disclosure, dan DuskEVM semuanya berkutat di batas tersebut. Sementara EURQ membuat ceritanya terdengar lebih realistis, karena sekuritas yang ditokenisasi tidak hanya perlu asetnya dimasukkan ke dalam chain. Mereka juga membutuhkan sarana pembayaran yang sesuai agar uang dan aset bisa settlement dalam ekosistem yang sama.
Menurut saya, inilah bagian yang paling mudah terlewatkan.
Sebuah blockchain bisa saja men-tokenisasi obligasi atau reksa dana, tetapi jika proses pembayarannya masih harus berputar ke sistem tradisional, maka pengalaman onchain baru menyelesaikan separuh soal.
Karena itu, saya tidak terlalu bersemangat jika DUSK hanya naik bersamaan dengan volume dalam beberapa hari. Momentum bisa membawa trader masuk, tetapi belum tentu mereka akan bertahan.
Yang ingin saya lihat setelah pasar mendingin adalah apakah volume transaksi, aset yang benar-benar settlement, serta kebutuhan menggunakan DUSK terus meningkat.
Jika activity masih ada setelah chart tidak lagi menarik, barulah kenaikan itu mulai memiliki makna di luar spekulasi.
@Dusk_Foundation #dusk $UAI $LAB
Saya lebih tertarik pada $DUSK ketika harga berhenti naik
Satu dorongan kenaikan yang kuat memang mudah menarik perhatian ke Dusk, tetapi saya tidak ingin memakai candle sebagai bukti bahwa tesis proyek ini benar.
Hal yang menurut saya lebih layak diperhatikan justru ada pada bagian infrastruktur.
Dusk sedang berusaha memecahkan masalah yang cukup sulit dalam keuangan onchain: aset perlu dapat diverifikasi serta mematuhi regulasi, tetapi perusahaan juga tidak bisa mempublikasikan seluruh posisi, identitas, atau riwayat transaksi kepada siapa pun yang melihat blockchain.
XSC, selective disclosure, dan DuskEVM semuanya berkutat di batas tersebut. Sementara EURQ membuat ceritanya terdengar lebih realistis, karena sekuritas yang ditokenisasi tidak hanya perlu asetnya dimasukkan ke dalam chain. Mereka juga membutuhkan sarana pembayaran yang sesuai agar uang dan aset bisa settlement dalam ekosistem yang sama.
Menurut saya, inilah bagian yang paling mudah terlewatkan.
Sebuah blockchain bisa saja men-tokenisasi obligasi atau reksa dana, tetapi jika proses pembayarannya masih harus berputar ke sistem tradisional, maka pengalaman onchain baru menyelesaikan separuh soal.
Karena itu, saya tidak terlalu bersemangat jika DUSK hanya naik bersamaan dengan volume dalam beberapa hari. Momentum bisa membawa trader masuk, tetapi belum tentu mereka akan bertahan.
Yang ingin saya lihat setelah pasar mendingin adalah apakah volume transaksi, aset yang benar-benar settlement, serta kebutuhan menggunakan DUSK terus meningkat.
Jika activity masih ada setelah chart tidak lagi menarik, barulah kenaikan itu mulai memiliki makna di luar spekulasi.
@Dusk #dusk $UAI $LAB
Satu dorongan kenaikan yang kuat memang mudah menarik perhatian ke Dusk, tetapi saya tidak ingin memakai candle sebagai bukti bahwa tesis proyek ini benar.
Hal yang menurut saya lebih layak diperhatikan justru ada pada bagian infrastruktur.
Dusk sedang berusaha memecahkan masalah yang cukup sulit dalam keuangan onchain: aset perlu dapat diverifikasi serta mematuhi regulasi, tetapi perusahaan juga tidak bisa mempublikasikan seluruh posisi, identitas, atau riwayat transaksi kepada siapa pun yang melihat blockchain.
XSC, selective disclosure, dan DuskEVM semuanya berkutat di batas tersebut. Sementara EURQ membuat ceritanya terdengar lebih realistis, karena sekuritas yang ditokenisasi tidak hanya perlu asetnya dimasukkan ke dalam chain. Mereka juga membutuhkan sarana pembayaran yang sesuai agar uang dan aset bisa settlement dalam ekosistem yang sama.
Menurut saya, inilah bagian yang paling mudah terlewatkan.
Sebuah blockchain bisa saja men-tokenisasi obligasi atau reksa dana, tetapi jika proses pembayarannya masih harus berputar ke sistem tradisional, maka pengalaman onchain baru menyelesaikan separuh soal.
Karena itu, saya tidak terlalu bersemangat jika DUSK hanya naik bersamaan dengan volume dalam beberapa hari. Momentum bisa membawa trader masuk, tetapi belum tentu mereka akan bertahan.
Yang ingin saya lihat setelah pasar mendingin adalah apakah volume transaksi, aset yang benar-benar settlement, serta kebutuhan menggunakan DUSK terus meningkat.
Jika activity masih ada setelah chart tidak lagi menarik, barulah kenaikan itu mulai memiliki makna di luar spekulasi.
@Dusk #dusk $UAI $LAB
1
2
580
JubJub membuat saya memperhatikan bagian yang paling jarang dibahas dalam cerita privasi milik Dusk
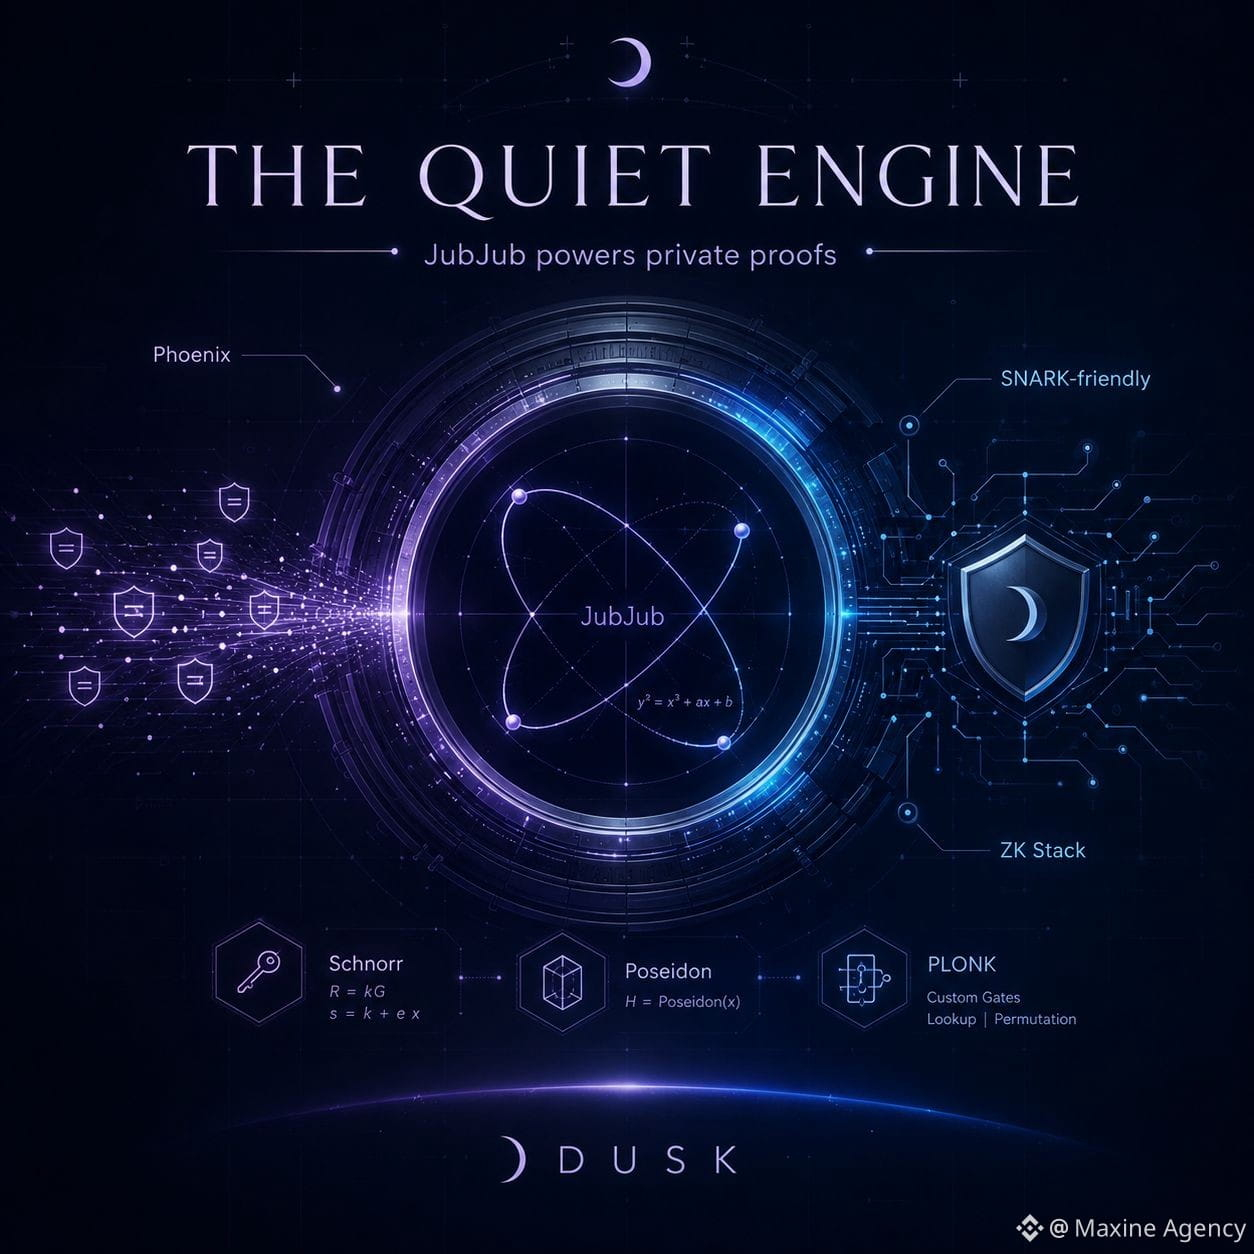
Saat membahas Dusk, bagian yang paling mudah terlihat adalah confidential transactions, selective disclosure, atau aset keuangan pribadi. Namun semakin saya membaca ke bawah lapisan kriptografi di baliknya, saya justru merasa JubJub jauh lebih menarik daripada sekadar namanya.
JubJub adalah sebuah elliptic curve yang dirancang agar bekerja secara efisien di lingkungan yang bersahabat dengan SNARK. Dengan Dusk, ini penting karena privasi bukan hanya soal menutup data di antarmuka. Bukti zero-knowledge tetap harus memverifikasi bahwa transaksi mematuhi aturan yang benar tanpa memaksa data sensitif untuk dipublikasikan.
Phoenix menunjukkan peran itu dengan cukup jelas. Alamat shielded milik Phoenix dibangun dari titik-titik pada JubJub, sedangkan Dusk menggabungkan primitive tambahan seperti Schnorr, Poseidon, dan PLONK dalam tumpukan kriptografinya.
Yang saya suka di sini adalah Dusk tidak mencoba mengubah JubJub menjadi sebuah narasi tersendiri. Ini seperti komponen yang terletak jauh di dalam mesin: pengguna hampir tidak perlu tahu bahwa ia ada, tetapi pemilihan primitive yang tidak tepat bisa membuat proof menjadi lebih berat atau lebih sulit diintegrasikan.
Tentu saja, tumpukan kriptografi yang rapi tidak otomatis menciptakan adoption. Dusk tetap harus membuktikan bahwa developer, organisasi, dan aset nyata benar-benar membutuhkan infrastruktur ini.
Tapi jika ingin memahami apakah sebuah privacy chain membuat bagian teknisnya serius atau tidak, saya pikir sebaiknya melihat lebih dalam dari kata-kata kunci marketing.
Kadang-kadang yang paling layak dilihat justru bagian yang tidak punya ticker, tidak ada kampanye, dan tidak ada yang mengiklankannya.
@Dusk_Foundation $DUSK #dusk $AOP $4
JubJub membuat saya memperhatikan bagian yang paling jarang dibahas dalam cerita privasi milik Dusk
Saat membahas Dusk, bagian yang paling mudah terlihat adalah confidential transactions, selective disclosure, atau aset keuangan pribadi. Namun semakin saya membaca ke bawah lapisan kriptografi di baliknya, saya justru merasa JubJub jauh lebih menarik daripada sekadar namanya.
JubJub adalah sebuah elliptic curve yang dirancang agar bekerja secara efisien di lingkungan yang bersahabat dengan SNARK. Dengan Dusk, ini penting karena privasi bukan hanya soal menutup data di antarmuka. Bukti zero-knowledge tetap harus memverifikasi bahwa transaksi mematuhi aturan yang benar tanpa memaksa data sensitif untuk dipublikasikan.
Phoenix menunjukkan peran itu dengan cukup jelas. Alamat shielded milik Phoenix dibangun dari titik-titik pada JubJub, sedangkan Dusk menggabungkan primitive tambahan seperti Schnorr, Poseidon, dan PLONK dalam tumpukan kriptografinya.
Yang saya suka di sini adalah Dusk tidak mencoba mengubah JubJub menjadi sebuah narasi tersendiri. Ini seperti komponen yang terletak jauh di dalam mesin: pengguna hampir tidak perlu tahu bahwa ia ada, tetapi pemilihan primitive yang tidak tepat bisa membuat proof menjadi lebih berat atau lebih sulit diintegrasikan.
Tentu saja, tumpukan kriptografi yang rapi tidak otomatis menciptakan adoption. Dusk tetap harus membuktikan bahwa developer, organisasi, dan aset nyata benar-benar membutuhkan infrastruktur ini.
Tapi jika ingin memahami apakah sebuah privacy chain membuat bagian teknisnya serius atau tidak, saya pikir sebaiknya melihat lebih dalam dari kata-kata kunci marketing.
Kadang-kadang yang paling layak dilihat justru bagian yang tidak punya ticker, tidak ada kampanye, dan tidak ada yang mengiklankannya.
@Dusk $DUSK #dusk $AOP $4
Saat membahas Dusk, bagian yang paling mudah terlihat adalah confidential transactions, selective disclosure, atau aset keuangan pribadi. Namun semakin saya membaca ke bawah lapisan kriptografi di baliknya, saya justru merasa JubJub jauh lebih menarik daripada sekadar namanya.
JubJub adalah sebuah elliptic curve yang dirancang agar bekerja secara efisien di lingkungan yang bersahabat dengan SNARK. Dengan Dusk, ini penting karena privasi bukan hanya soal menutup data di antarmuka. Bukti zero-knowledge tetap harus memverifikasi bahwa transaksi mematuhi aturan yang benar tanpa memaksa data sensitif untuk dipublikasikan.
Phoenix menunjukkan peran itu dengan cukup jelas. Alamat shielded milik Phoenix dibangun dari titik-titik pada JubJub, sedangkan Dusk menggabungkan primitive tambahan seperti Schnorr, Poseidon, dan PLONK dalam tumpukan kriptografinya.
Yang saya suka di sini adalah Dusk tidak mencoba mengubah JubJub menjadi sebuah narasi tersendiri. Ini seperti komponen yang terletak jauh di dalam mesin: pengguna hampir tidak perlu tahu bahwa ia ada, tetapi pemilihan primitive yang tidak tepat bisa membuat proof menjadi lebih berat atau lebih sulit diintegrasikan.
Tentu saja, tumpukan kriptografi yang rapi tidak otomatis menciptakan adoption. Dusk tetap harus membuktikan bahwa developer, organisasi, dan aset nyata benar-benar membutuhkan infrastruktur ini.
Tapi jika ingin memahami apakah sebuah privacy chain membuat bagian teknisnya serius atau tidak, saya pikir sebaiknya melihat lebih dalam dari kata-kata kunci marketing.
Kadang-kadang yang paling layak dilihat justru bagian yang tidak punya ticker, tidak ada kampanye, dan tidak ada yang mengiklankannya.
@Dusk $DUSK #dusk $AOP $4
2
2
202
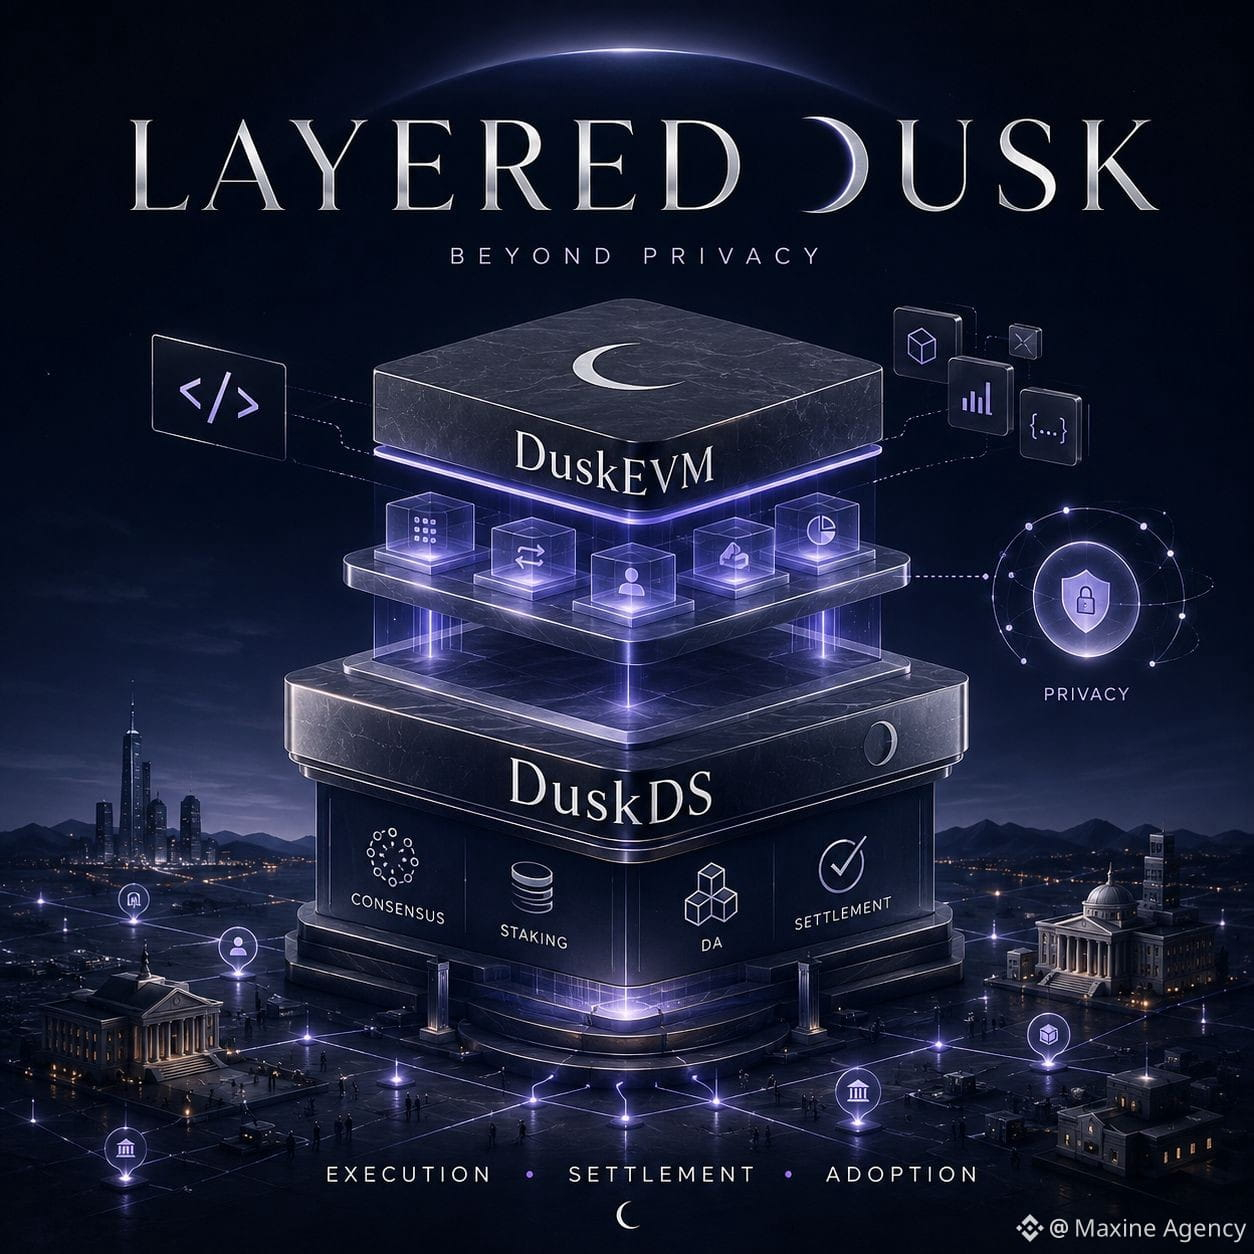
Senja đang mengubah diri dari “privacy chain” menjadi sebuah infrastruktur berlapis yang lebih jelas
Dulu saat melihat Senja, saya hampir hanya memperhatikan privasinya. Itu mudah dipahami karena proyek ini menghabiskan bertahun-tahun membangun infrastruktur untuk keuangan yang bersifat rahasia sebelum mainnet berjalan pada awal 2025.
Namun semakin saya melihat peningkatan-peningkatan setelahnya, saya justru semakin melihat hal yang lebih layak untuk dicermati: cara Senja memisahkan setiap tugas (fungsi) jaringan.
SenjaDS berfokus pada konsensus, staking, ketersediaan data, dan settlement. SenjaEVM membuka lingkungan yang lebih akrab bagi developer Solidity. Privasi tetap ada, tetapi tidak lagi dipaksa menjadi syarat wajib untuk setiap aplikasi.
Menurut saya, ini adalah perubahan yang cukup penting.
Sebuah blockchain dengan teknologi privasi yang baik, tetapi mewajibkan developer mempelajari terlalu banyak hal baru, pada akhirnya akan menyempitkan siapa saja yang bisa membangun di atasnya. Memasukkan EVM membantu menurunkan biaya transisi, sementara lapisan settlement dan privasi yang terpisah tetap mempertahankan hal yang membuat Senja berbeda dari chain EVM biasa.
Karena itu, peningkatan seperti blob transactions atau PLONK V2 saya pandang sebagai bagian persiapan infrastruktur—bukan “fitur baru”.
Namun arsitektur yang indah di atas kertas belum mengatakan banyak.
Hal yang ingin saya lihat adalah apakah SenjaEVM mampu membuat developer tetap aktif dalam jangka panjang, apakah jumlah transaksi benar-benar meningkat, dan aset keuangan apa pada akhirnya akan diselesaikan (settlement) melalui SenjaDS—bukan sekadar berhenti pada demo atau pengumuman.
Jika angka-angka itu muncul, pemisahan execution dari settlement akan punya makna yang benar-benar praktis.
Jika tidak, Senja baru menyelesaikan persoalan desain, tetapi belum menyelesaikan persoalan adopsi.
@Dusk_Foundation $DUSK #dusk
$UP $MarsCoin
Senja đang mengubah diri dari “privacy chain” menjadi sebuah infrastruktur berlapis yang lebih jelas
Dulu saat melihat Senja, saya hampir hanya memperhatikan privasinya. Itu mudah dipahami karena proyek ini menghabiskan bertahun-tahun membangun infrastruktur untuk keuangan yang bersifat rahasia sebelum mainnet berjalan pada awal 2025.
Namun semakin saya melihat peningkatan-peningkatan setelahnya, saya justru semakin melihat hal yang lebih layak untuk dicermati: cara Senja memisahkan setiap tugas (fungsi) jaringan.
SenjaDS berfokus pada konsensus, staking, ketersediaan data, dan settlement. SenjaEVM membuka lingkungan yang lebih akrab bagi developer Solidity. Privasi tetap ada, tetapi tidak lagi dipaksa menjadi syarat wajib untuk setiap aplikasi.
Menurut saya, ini adalah perubahan yang cukup penting.
Sebuah blockchain dengan teknologi privasi yang baik, tetapi mewajibkan developer mempelajari terlalu banyak hal baru, pada akhirnya akan menyempitkan siapa saja yang bisa membangun di atasnya. Memasukkan EVM membantu menurunkan biaya transisi, sementara lapisan settlement dan privasi yang terpisah tetap mempertahankan hal yang membuat Senja berbeda dari chain EVM biasa.
Karena itu, peningkatan seperti blob transactions atau PLONK V2 saya pandang sebagai bagian persiapan infrastruktur—bukan “fitur baru”.
Namun arsitektur yang indah di atas kertas belum mengatakan banyak.
Hal yang ingin saya lihat adalah apakah SenjaEVM mampu membuat developer tetap aktif dalam jangka panjang, apakah jumlah transaksi benar-benar meningkat, dan aset keuangan apa pada akhirnya akan diselesaikan (settlement) melalui SenjaDS—bukan sekadar berhenti pada demo atau pengumuman.
Jika angka-angka itu muncul, pemisahan execution dari settlement akan punya makna yang benar-benar praktis.
Jika tidak, Senja baru menyelesaikan persoalan desain, tetapi belum menyelesaikan persoalan adopsi.
@Dusk $DUSK #dusk
$UP $MarsCoin
Dulu saat melihat Senja, saya hampir hanya memperhatikan privasinya. Itu mudah dipahami karena proyek ini menghabiskan bertahun-tahun membangun infrastruktur untuk keuangan yang bersifat rahasia sebelum mainnet berjalan pada awal 2025.
Namun semakin saya melihat peningkatan-peningkatan setelahnya, saya justru semakin melihat hal yang lebih layak untuk dicermati: cara Senja memisahkan setiap tugas (fungsi) jaringan.
SenjaDS berfokus pada konsensus, staking, ketersediaan data, dan settlement. SenjaEVM membuka lingkungan yang lebih akrab bagi developer Solidity. Privasi tetap ada, tetapi tidak lagi dipaksa menjadi syarat wajib untuk setiap aplikasi.
Menurut saya, ini adalah perubahan yang cukup penting.
Sebuah blockchain dengan teknologi privasi yang baik, tetapi mewajibkan developer mempelajari terlalu banyak hal baru, pada akhirnya akan menyempitkan siapa saja yang bisa membangun di atasnya. Memasukkan EVM membantu menurunkan biaya transisi, sementara lapisan settlement dan privasi yang terpisah tetap mempertahankan hal yang membuat Senja berbeda dari chain EVM biasa.
Karena itu, peningkatan seperti blob transactions atau PLONK V2 saya pandang sebagai bagian persiapan infrastruktur—bukan “fitur baru”.
Namun arsitektur yang indah di atas kertas belum mengatakan banyak.
Hal yang ingin saya lihat adalah apakah SenjaEVM mampu membuat developer tetap aktif dalam jangka panjang, apakah jumlah transaksi benar-benar meningkat, dan aset keuangan apa pada akhirnya akan diselesaikan (settlement) melalui SenjaDS—bukan sekadar berhenti pada demo atau pengumuman.
Jika angka-angka itu muncul, pemisahan execution dari settlement akan punya makna yang benar-benar praktis.
Jika tidak, Senja baru menyelesaikan persoalan desain, tetapi belum menyelesaikan persoalan adopsi.
@Dusk $DUSK #dusk
$UP $MarsCoin
1
1
198
Terverifikasi
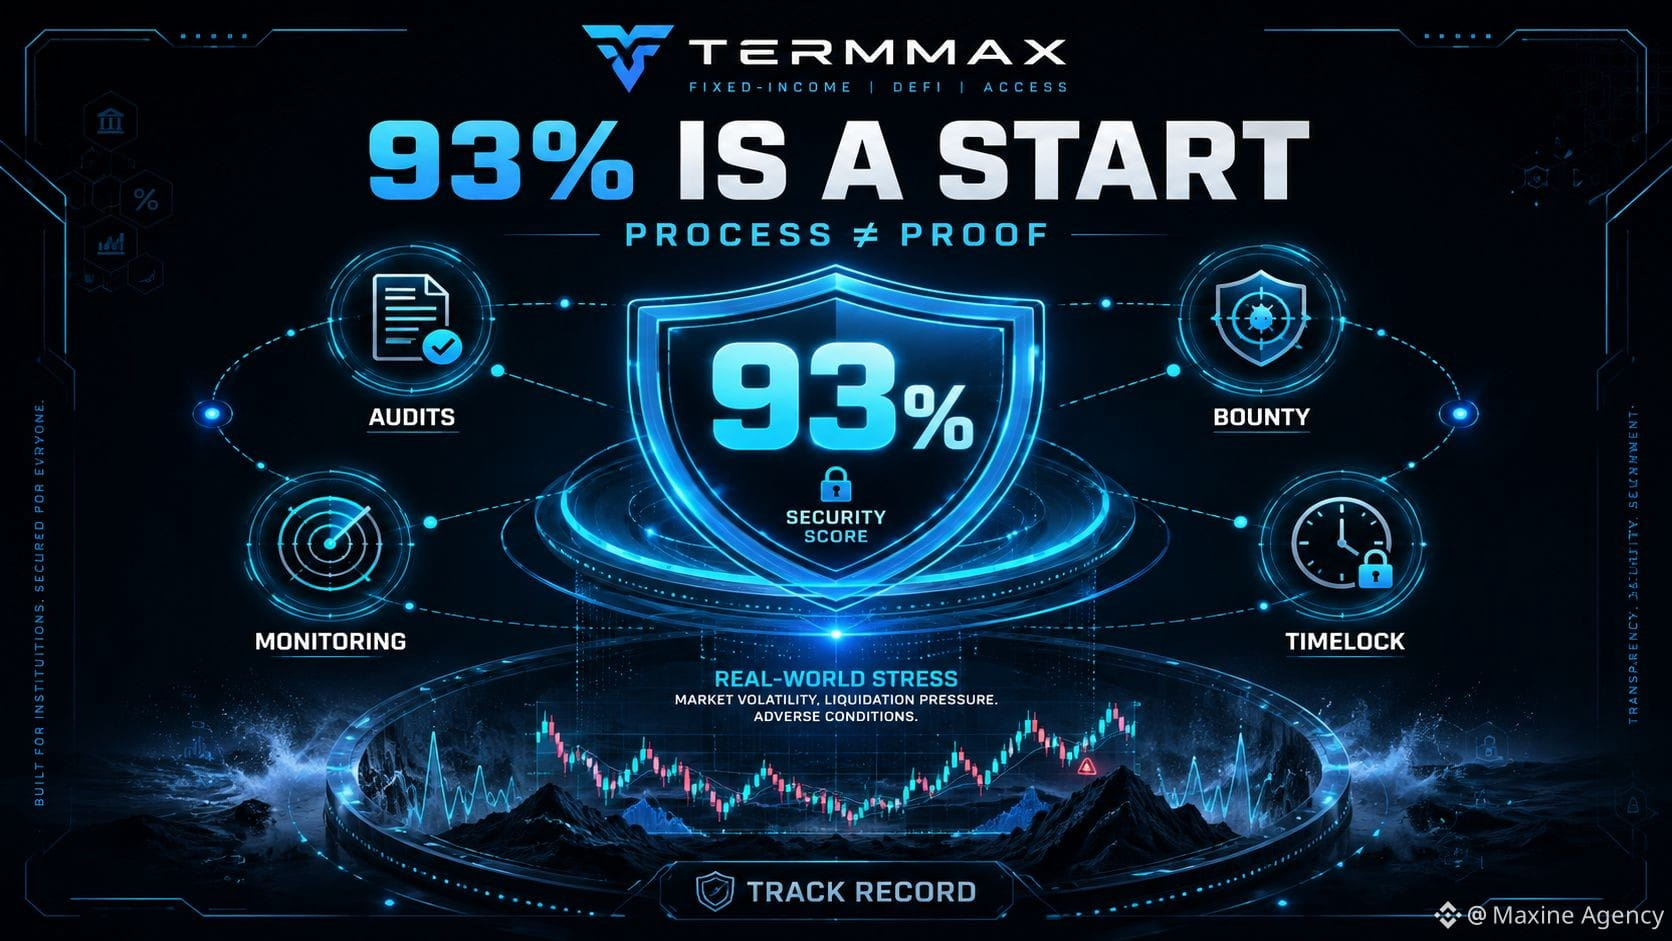
Skor security 93% TermMax yang patut diperhatikan, tapi aku tidak menganggapnya sebagai bukti akhir
Biasanya aku cukup cepat men-scan halaman keamanan, karena sebagian besar protokol memiliki kumpulan kata kunci yang sama: audit, bug bounty, monitoring, timelock. Tapi TermMax membuatku berhenti sejenak saat melihat DeFiSafety memberi nilai 93%—angka yang sama yang dipakai proyek ini untuk dibandingkan dengan Aave V3.
Angka ini bagus, tetapi menurutku cara memahaminya lebih penting daripada sekadar nilai skornya.
DeFiSafety tidak secara langsung mengaudit kode. Mereka menilai proses, dokumentasi, tingkat transparansi, dan bagaimana protokol menerapkan praktik keamanan. Jadi 93% menunjukkan TermMax memiliki security process yang disusun dengan cukup matang—bukan berarti smart contract-nya telah terbukti “aman 93%”.
Melihat stack saat ini, TermMax punya banyak lapisan yang berbeda: audit untuk menemukan bug sebelum rilis, bug bounty untuk menambah permukaan pemeriksaan, Hypernative untuk memantau hal-hal yang tidak wajar setelah sistem berjalan, serta timelock untuk memperlambat perubahan yang sensitif. Setiap lapisan menangani jenis risiko yang berbeda.
Tapi masih ada satu hal yang tidak bisa dibeli dari audit.
Itu adalah sejarah kelangsungan hidupnya di pasar nyata.
Aave V3 punya keunggulan karena sudah beroperasi selama bertahun-tahun dan menghadapi banyak situasi bertekanan. TermMax saat ini belum punya volume data “uji nyata” setara itu.
Jadi aku tidak akan bertanya apakah TermMax secure atau tidak.
Aku ingin melihat bagaimana security stack ini merespons saat likuiditas berfluktuasi tajam, oracle menghadapi tekanan, atau ketika benar-benar muncul edge case di mainnet.
Skor menunjukkan seberapa serius protokol menyiapkan diri.
Track record baru menunjukkan seberapa jauh persiapan itu tahan terhadap kenyataan.
@termmax #TermMax
$BEAT $BTC $ARX
Skor security 93% TermMax yang patut diperhatikan, tapi aku tidak menganggapnya sebagai bukti akhir
Biasanya aku cukup cepat men-scan halaman keamanan, karena sebagian besar protokol memiliki kumpulan kata kunci yang sama: audit, bug bounty, monitoring, timelock. Tapi TermMax membuatku berhenti sejenak saat melihat DeFiSafety memberi nilai 93%—angka yang sama yang dipakai proyek ini untuk dibandingkan dengan Aave V3.
Angka ini bagus, tetapi menurutku cara memahaminya lebih penting daripada sekadar nilai skornya.
DeFiSafety tidak secara langsung mengaudit kode. Mereka menilai proses, dokumentasi, tingkat transparansi, dan bagaimana protokol menerapkan praktik keamanan. Jadi 93% menunjukkan TermMax memiliki security process yang disusun dengan cukup matang—bukan berarti smart contract-nya telah terbukti “aman 93%”.
Melihat stack saat ini, TermMax punya banyak lapisan yang berbeda: audit untuk menemukan bug sebelum rilis, bug bounty untuk menambah permukaan pemeriksaan, Hypernative untuk memantau hal-hal yang tidak wajar setelah sistem berjalan, serta timelock untuk memperlambat perubahan yang sensitif. Setiap lapisan menangani jenis risiko yang berbeda.
Tapi masih ada satu hal yang tidak bisa dibeli dari audit.
Itu adalah sejarah kelangsungan hidupnya di pasar nyata.
Aave V3 punya keunggulan karena sudah beroperasi selama bertahun-tahun dan menghadapi banyak situasi bertekanan. TermMax saat ini belum punya volume data “uji nyata” setara itu.
Jadi aku tidak akan bertanya apakah TermMax secure atau tidak.
Aku ingin melihat bagaimana security stack ini merespons saat likuiditas berfluktuasi tajam, oracle menghadapi tekanan, atau ketika benar-benar muncul edge case di mainnet.
Skor menunjukkan seberapa serius protokol menyiapkan diri.
Track record baru menunjukkan seberapa jauh persiapan itu tahan terhadap kenyataan.
@TermMax #TermMax
$BEAT $BTC $ARX
Biasanya aku cukup cepat men-scan halaman keamanan, karena sebagian besar protokol memiliki kumpulan kata kunci yang sama: audit, bug bounty, monitoring, timelock. Tapi TermMax membuatku berhenti sejenak saat melihat DeFiSafety memberi nilai 93%—angka yang sama yang dipakai proyek ini untuk dibandingkan dengan Aave V3.
Angka ini bagus, tetapi menurutku cara memahaminya lebih penting daripada sekadar nilai skornya.
DeFiSafety tidak secara langsung mengaudit kode. Mereka menilai proses, dokumentasi, tingkat transparansi, dan bagaimana protokol menerapkan praktik keamanan. Jadi 93% menunjukkan TermMax memiliki security process yang disusun dengan cukup matang—bukan berarti smart contract-nya telah terbukti “aman 93%”.
Melihat stack saat ini, TermMax punya banyak lapisan yang berbeda: audit untuk menemukan bug sebelum rilis, bug bounty untuk menambah permukaan pemeriksaan, Hypernative untuk memantau hal-hal yang tidak wajar setelah sistem berjalan, serta timelock untuk memperlambat perubahan yang sensitif. Setiap lapisan menangani jenis risiko yang berbeda.
Tapi masih ada satu hal yang tidak bisa dibeli dari audit.
Itu adalah sejarah kelangsungan hidupnya di pasar nyata.
Aave V3 punya keunggulan karena sudah beroperasi selama bertahun-tahun dan menghadapi banyak situasi bertekanan. TermMax saat ini belum punya volume data “uji nyata” setara itu.
Jadi aku tidak akan bertanya apakah TermMax secure atau tidak.
Aku ingin melihat bagaimana security stack ini merespons saat likuiditas berfluktuasi tajam, oracle menghadapi tekanan, atau ketika benar-benar muncul edge case di mainnet.
Skor menunjukkan seberapa serius protokol menyiapkan diri.
Track record baru menunjukkan seberapa jauh persiapan itu tahan terhadap kenyataan.
@TermMax #TermMax
$BEAT $BTC $ARX
1
2
715
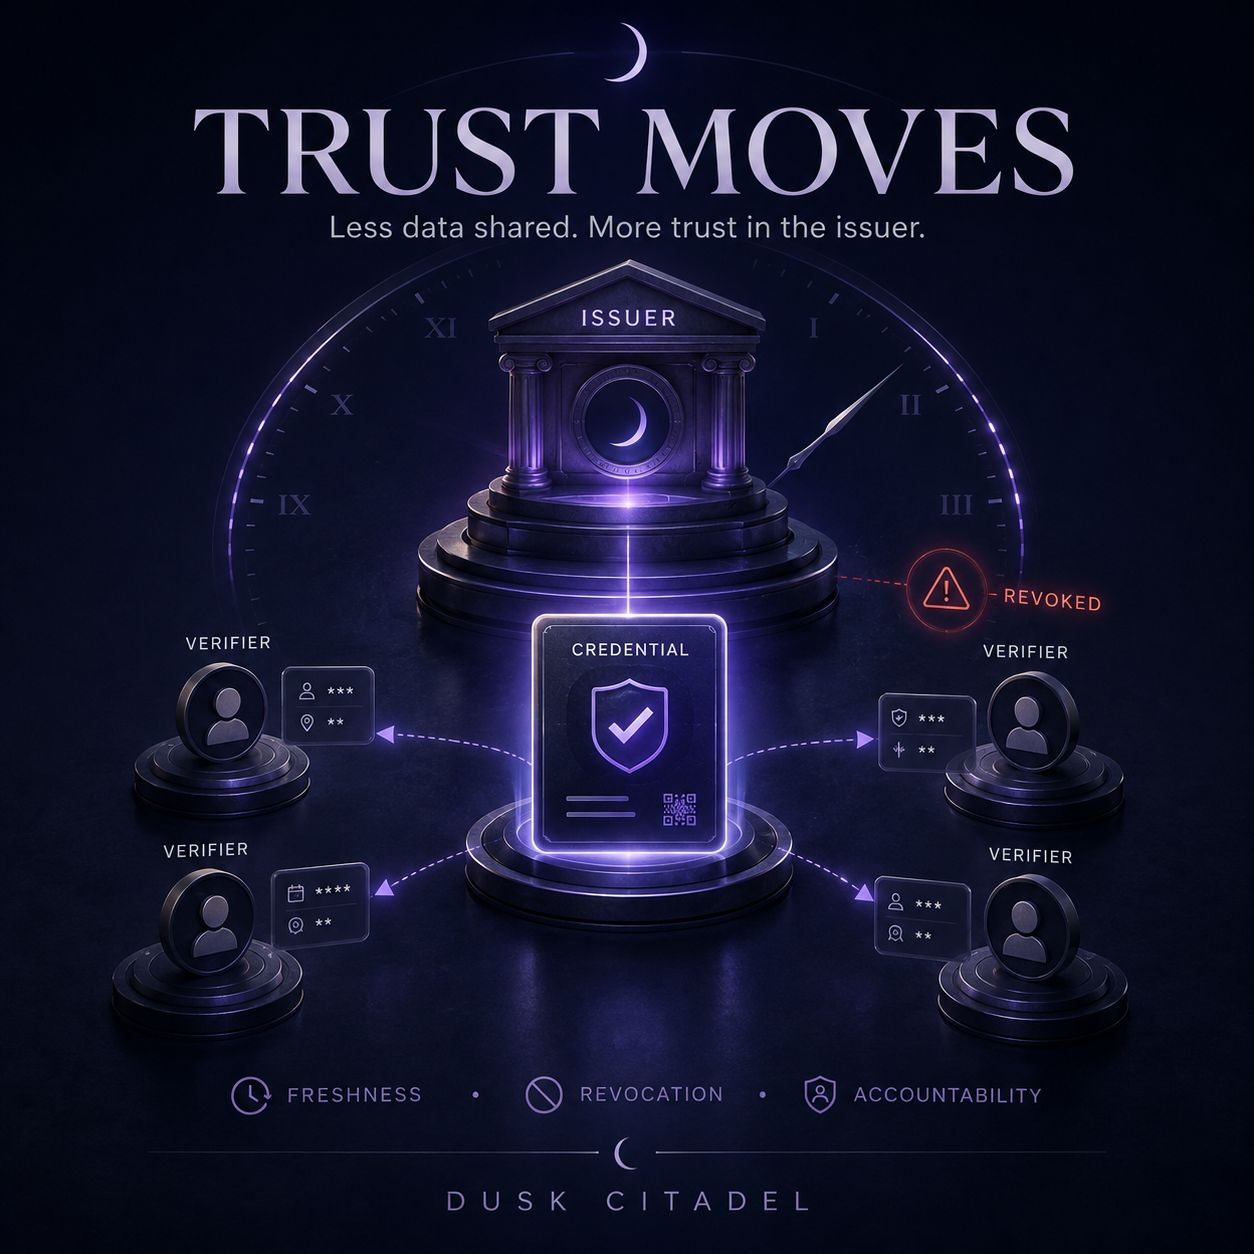
Citadel mengurangi data yang harus dibagikan, tetapi justru membuat saya jadi lebih memperhatikan pihak pemberi kredensial
Hal yang saya anggap menarik dari Citadel adalah pengguna tidak perlu menyerahkan seluruh berkas KYC setiap kali ada pihak berbeda yang ingin memverifikasi Anda.
Setelah pemeriksaan selesai, sebuah credential dapat digunakan untuk membuktikan hal-hal spesifik seperti yurisdiksi hukum, status investor, atau pemenuhan persyaratan compliance tertentu. Pihak yang memverifikasi menerima informasi yang benar-benar diperlukan, bukan seluruh rangkaian data identitas.
Awalnya saya mengira ini sekadar mengurangi trust.
Tapi kalau dilihat lebih teliti, trust sebenarnya hanya berpindah ke tempat lain.
Jika banyak organisasi yang sama-sama menerima sebuah credential, keputusan awal dari issuer menjadi semakin berbobot. Satu kali penilaian bisa dipakai berulang kali, sehingga kesalahan saat penerbitan credential bisa menyebar lebih luas—bukan hanya berdampak pada satu transaksi.
Waktulah yang membuat persoalan semakin sulit. Credential yang benar hari ini belum tentu tetap benar beberapa bulan ke depan. Status sanctions, yurisdiksi, atau eligibility semuanya bisa berubah.
Jadi bagi saya, bagian penting dari Citadel bukan hanya selective disclosure. Ia juga terletak pada freshness, revocation, dan tanggung jawab issuer ketika data dasar telah berubah.
Saya juga akan lebih tertarik pada jumlah credential yang benar-benar bisa dipakai ulang, bukan sekadar jumlah integrasi yang dipublikasikan.
Sebab privasi hanya menjawab pertanyaan “berapa banyak yang perlu dilihat oleh pihak verifikator”.
Namun ketika credential salah atau sudah usang, pertanyaan yang lebih sulit tetap ada: siapa yang bertanggung jawab atas keputusan yang telah dipercaya oleh seluruh sistem?
@Dusk_Foundation $DUSK #dusk
$APR $BNB
Citadel mengurangi data yang harus dibagikan, tetapi justru membuat saya jadi lebih memperhatikan pihak pemberi kredensial
Hal yang saya anggap menarik dari Citadel adalah pengguna tidak perlu menyerahkan seluruh berkas KYC setiap kali ada pihak berbeda yang ingin memverifikasi Anda.
Setelah pemeriksaan selesai, sebuah credential dapat digunakan untuk membuktikan hal-hal spesifik seperti yurisdiksi hukum, status investor, atau pemenuhan persyaratan compliance tertentu. Pihak yang memverifikasi menerima informasi yang benar-benar diperlukan, bukan seluruh rangkaian data identitas.
Awalnya saya mengira ini sekadar mengurangi trust.
Tapi kalau dilihat lebih teliti, trust sebenarnya hanya berpindah ke tempat lain.
Jika banyak organisasi yang sama-sama menerima sebuah credential, keputusan awal dari issuer menjadi semakin berbobot. Satu kali penilaian bisa dipakai berulang kali, sehingga kesalahan saat penerbitan credential bisa menyebar lebih luas—bukan hanya berdampak pada satu transaksi.
Waktulah yang membuat persoalan semakin sulit. Credential yang benar hari ini belum tentu tetap benar beberapa bulan ke depan. Status sanctions, yurisdiksi, atau eligibility semuanya bisa berubah.
Jadi bagi saya, bagian penting dari Citadel bukan hanya selective disclosure. Ia juga terletak pada freshness, revocation, dan tanggung jawab issuer ketika data dasar telah berubah.
Saya juga akan lebih tertarik pada jumlah credential yang benar-benar bisa dipakai ulang, bukan sekadar jumlah integrasi yang dipublikasikan.
Sebab privasi hanya menjawab pertanyaan “berapa banyak yang perlu dilihat oleh pihak verifikator”.
Namun ketika credential salah atau sudah usang, pertanyaan yang lebih sulit tetap ada: siapa yang bertanggung jawab atas keputusan yang telah dipercaya oleh seluruh sistem?
@Dusk $DUSK #dusk
$APR $BNB
Hal yang saya anggap menarik dari Citadel adalah pengguna tidak perlu menyerahkan seluruh berkas KYC setiap kali ada pihak berbeda yang ingin memverifikasi Anda.
Setelah pemeriksaan selesai, sebuah credential dapat digunakan untuk membuktikan hal-hal spesifik seperti yurisdiksi hukum, status investor, atau pemenuhan persyaratan compliance tertentu. Pihak yang memverifikasi menerima informasi yang benar-benar diperlukan, bukan seluruh rangkaian data identitas.
Awalnya saya mengira ini sekadar mengurangi trust.
Tapi kalau dilihat lebih teliti, trust sebenarnya hanya berpindah ke tempat lain.
Jika banyak organisasi yang sama-sama menerima sebuah credential, keputusan awal dari issuer menjadi semakin berbobot. Satu kali penilaian bisa dipakai berulang kali, sehingga kesalahan saat penerbitan credential bisa menyebar lebih luas—bukan hanya berdampak pada satu transaksi.
Waktulah yang membuat persoalan semakin sulit. Credential yang benar hari ini belum tentu tetap benar beberapa bulan ke depan. Status sanctions, yurisdiksi, atau eligibility semuanya bisa berubah.
Jadi bagi saya, bagian penting dari Citadel bukan hanya selective disclosure. Ia juga terletak pada freshness, revocation, dan tanggung jawab issuer ketika data dasar telah berubah.
Saya juga akan lebih tertarik pada jumlah credential yang benar-benar bisa dipakai ulang, bukan sekadar jumlah integrasi yang dipublikasikan.
Sebab privasi hanya menjawab pertanyaan “berapa banyak yang perlu dilihat oleh pihak verifikator”.
Namun ketika credential salah atau sudah usang, pertanyaan yang lebih sulit tetap ada: siapa yang bertanggung jawab atas keputusan yang telah dipercaya oleh seluruh sistem?
@Dusk $DUSK #dusk
$APR $BNB
4
3
189
Sebagian Benar
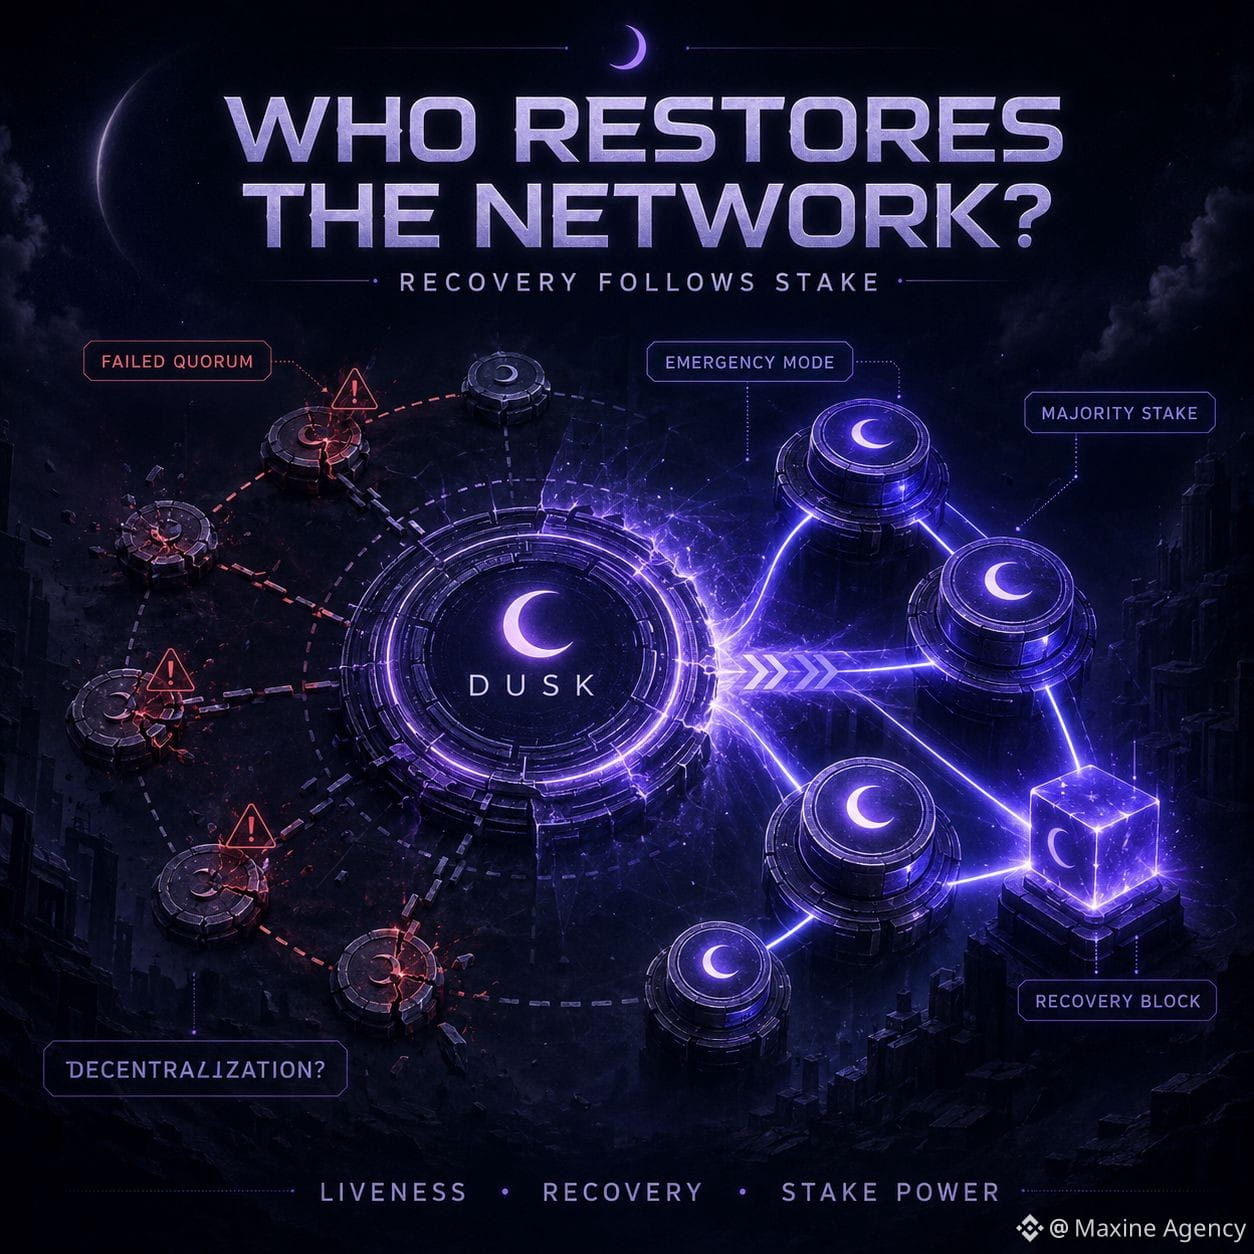
Saat Dusk menghadapi masalah, saya semakin peduli siapa yang memegang kendali untuk memulihkan jaringan
Setelah membaca bagian consensus dari Dusk, saya melihat bahwa mekanisme “normal” belumlah yang paling perlu dikhawatirkan. Yang menarik justru terjadi ketika jaringan terus-menerus gagal mencapai quorum.
Setelah 16 iterasi gagal, Succinct Attestation beralih ke mode darurat. Timeout pada setiap langkah dihapus, dan beberapa iterasi bisa dibuka sekaligus untuk meningkatkan peluang menemukan sebuah block yang valid. Jika beberapa kandidat sama-sama mencapai consensus, block dari iterasi yang lebih rendah akan diutamakan.
Desain ini membantu jaringan tidak terjebak hanya karena beberapa provisioner yang lambat atau kehilangan koneksi. Namun hal ini juga membuat saya memperhatikan batas lain: ketika kondisi jaringan memburuk, kemampuan pemulihan menjadi semakin bergantung pada distribusi stake.
Pada opsi terakhir, emergency block hanya dibuat ketika kelompok provisioner memintanya dan memperoleh mayoritas dari total stake jaringan. Sementara itu, untuk ingin langsung berpartisipasi dalam consensus, sebuah provisioner saat ini membutuhkan stake minimal 1.000 DUSK.
Jadi saya tidak hanya melihat staking sebagai cara untuk mendapatkan reward. Stake juga menentukan siapa yang memiliki bobot ketika sistem harus keluar dari kondisi yang tidak wajar.
Menurut saya, uji penting untuk Dusk bukanlah seberapa mulus jaringan berjalan dalam satu hari. Melainkan saat kongesti meningkat, beberapa node tertinggal, dan komite terus berubah—apakah jaringan bisa pulih tanpa terlalu banyak pengambilan keputusan yang terkonsentrasi pada satu kelompok stake besar atau tidak.
Sebuah mekanisme recovery bisa saja sangat kuat secara teknis.
Namun jika hak untuk menyelamatkan jaringan makin terkonsentrasi berdasarkan stake, maka desentralisasi adalah hal yang paling perlu diukur dengan saksama.
@Dusk_Foundation $DUSK #dusk
$ONDO $BTC
Saat Dusk menghadapi masalah, saya semakin peduli siapa yang memegang kendali untuk memulihkan jaringan
Setelah membaca bagian consensus dari Dusk, saya melihat bahwa mekanisme “normal” belumlah yang paling perlu dikhawatirkan. Yang menarik justru terjadi ketika jaringan terus-menerus gagal mencapai quorum.
Setelah 16 iterasi gagal, Succinct Attestation beralih ke mode darurat. Timeout pada setiap langkah dihapus, dan beberapa iterasi bisa dibuka sekaligus untuk meningkatkan peluang menemukan sebuah block yang valid. Jika beberapa kandidat sama-sama mencapai consensus, block dari iterasi yang lebih rendah akan diutamakan.
Desain ini membantu jaringan tidak terjebak hanya karena beberapa provisioner yang lambat atau kehilangan koneksi. Namun hal ini juga membuat saya memperhatikan batas lain: ketika kondisi jaringan memburuk, kemampuan pemulihan menjadi semakin bergantung pada distribusi stake.
Pada opsi terakhir, emergency block hanya dibuat ketika kelompok provisioner memintanya dan memperoleh mayoritas dari total stake jaringan. Sementara itu, untuk ingin langsung berpartisipasi dalam consensus, sebuah provisioner saat ini membutuhkan stake minimal 1.000 DUSK.
Jadi saya tidak hanya melihat staking sebagai cara untuk mendapatkan reward. Stake juga menentukan siapa yang memiliki bobot ketika sistem harus keluar dari kondisi yang tidak wajar.
Menurut saya, uji penting untuk Dusk bukanlah seberapa mulus jaringan berjalan dalam satu hari. Melainkan saat kongesti meningkat, beberapa node tertinggal, dan komite terus berubah—apakah jaringan bisa pulih tanpa terlalu banyak pengambilan keputusan yang terkonsentrasi pada satu kelompok stake besar atau tidak.
Sebuah mekanisme recovery bisa saja sangat kuat secara teknis.
Namun jika hak untuk menyelamatkan jaringan makin terkonsentrasi berdasarkan stake, maka desentralisasi adalah hal yang paling perlu diukur dengan saksama.
@Dusk $DUSK #dusk
$ONDO $BTC
Setelah membaca bagian consensus dari Dusk, saya melihat bahwa mekanisme “normal” belumlah yang paling perlu dikhawatirkan. Yang menarik justru terjadi ketika jaringan terus-menerus gagal mencapai quorum.
Setelah 16 iterasi gagal, Succinct Attestation beralih ke mode darurat. Timeout pada setiap langkah dihapus, dan beberapa iterasi bisa dibuka sekaligus untuk meningkatkan peluang menemukan sebuah block yang valid. Jika beberapa kandidat sama-sama mencapai consensus, block dari iterasi yang lebih rendah akan diutamakan.
Desain ini membantu jaringan tidak terjebak hanya karena beberapa provisioner yang lambat atau kehilangan koneksi. Namun hal ini juga membuat saya memperhatikan batas lain: ketika kondisi jaringan memburuk, kemampuan pemulihan menjadi semakin bergantung pada distribusi stake.
Pada opsi terakhir, emergency block hanya dibuat ketika kelompok provisioner memintanya dan memperoleh mayoritas dari total stake jaringan. Sementara itu, untuk ingin langsung berpartisipasi dalam consensus, sebuah provisioner saat ini membutuhkan stake minimal 1.000 DUSK.
Jadi saya tidak hanya melihat staking sebagai cara untuk mendapatkan reward. Stake juga menentukan siapa yang memiliki bobot ketika sistem harus keluar dari kondisi yang tidak wajar.
Menurut saya, uji penting untuk Dusk bukanlah seberapa mulus jaringan berjalan dalam satu hari. Melainkan saat kongesti meningkat, beberapa node tertinggal, dan komite terus berubah—apakah jaringan bisa pulih tanpa terlalu banyak pengambilan keputusan yang terkonsentrasi pada satu kelompok stake besar atau tidak.
Sebuah mekanisme recovery bisa saja sangat kuat secara teknis.
Namun jika hak untuk menyelamatkan jaringan makin terkonsentrasi berdasarkan stake, maka desentralisasi adalah hal yang paling perlu diukur dengan saksama.
@Dusk $DUSK #dusk
$ONDO $BTC
5
3
612
TVL besar belum tentu mengungkapkan seluruh efektivitas penggunaan modal TermMax
Hal yang menarik bagi saya tentang DeFi adalah likuiditas terlihat sangat “tebal” di dashboard, tetapi kenyataannya sering kali hanya diam cukup lama di antara beberapa kali eksekusi order. Modal tetap ada di sana, hanya saja tidak selalu berada di tempat yang tepat sesuai kebutuhan untuk meminjam.
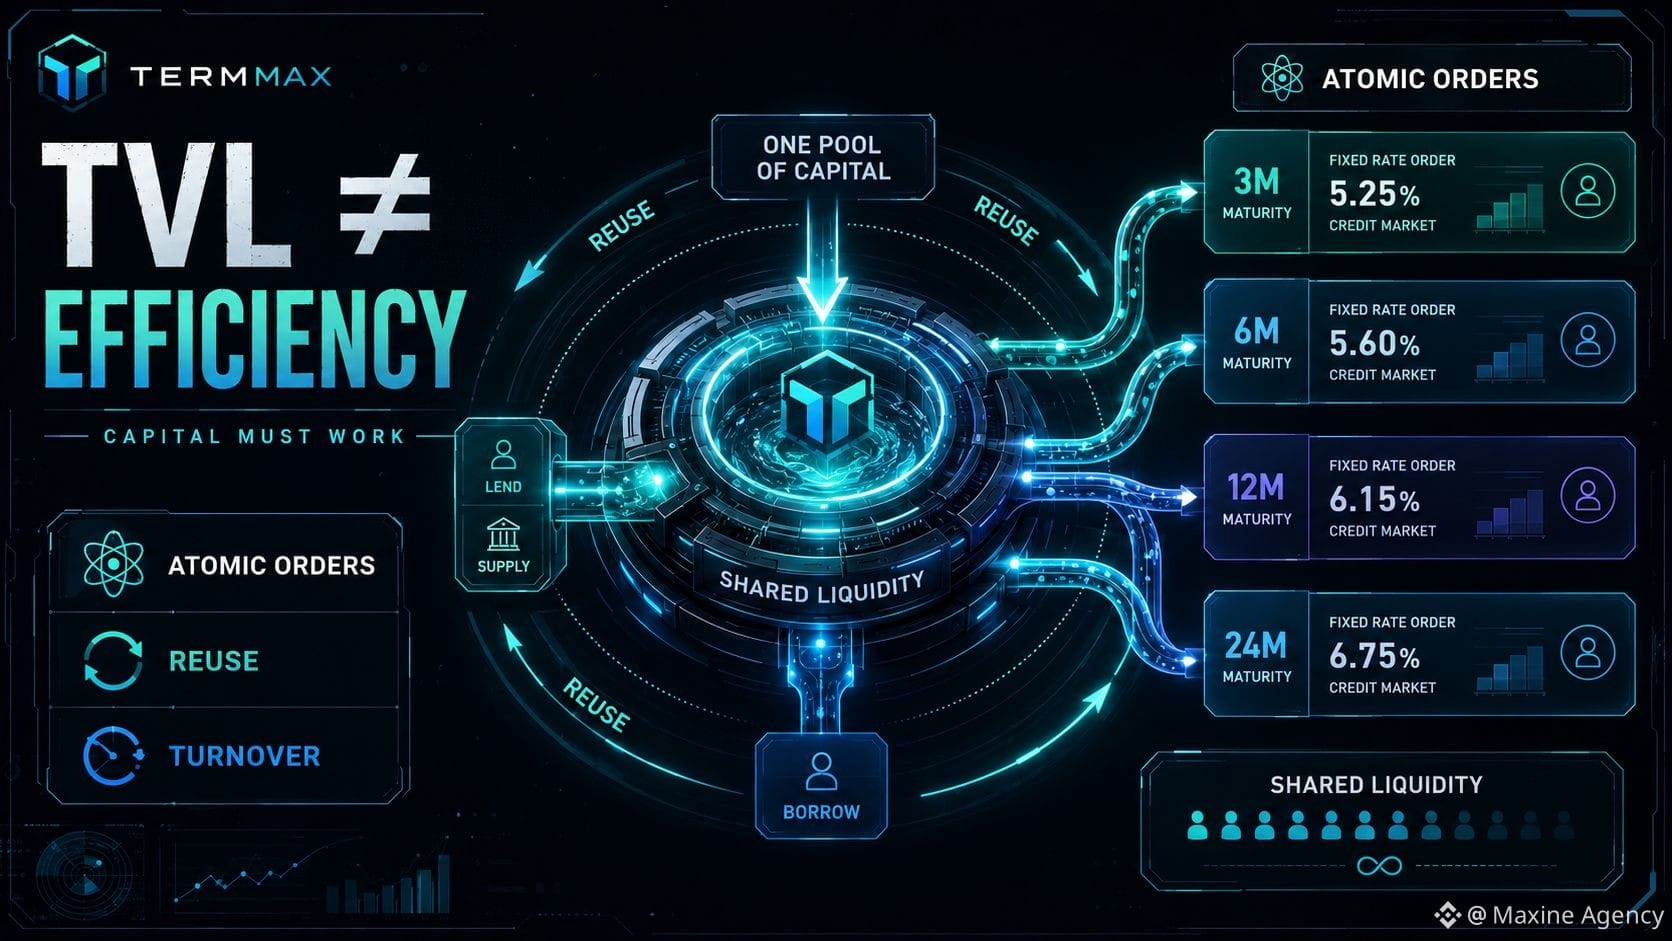
Atomic Orders dari TermMax menarik perhatian saya karena memang menangani poin tersebut.
Alih-alih membagi likuiditas menjadi banyak bagian terpisah untuk tiap market atau tiap tenor, satu sumber modal bisa melayani berbagai order yang berbeda. Jika mekanisme ini berjalan efektif, satu dolar likuiditas tidak hanya muncul sekali dalam TVL, tetapi juga bisa digunakan kembali melalui berbagai kesempatan kredit.
Karena itu, menurut saya TVL saja belum cukup untuk menilai TermMax.
Sebuah protokol bisa memiliki TVL tinggi, namun sebagian besar modal menunggu; belum tentu lebih efektif dibanding sistem yang lebih kecil tetapi memiliki capital turnover lebih tinggi. Dengan Atomic Orders, yang ingin saya lihat adalah seberapa cepat modal kembali ter-cocokkan, berapa kali modal itu digunakan ulang, dan berapa volume kredit yang benar-benar didukung oleh setiap dolar likuiditas.
Namun shared liquidity juga punya satu hal yang perlu dicek.
Banyak market bisa terlihat lebih dalam ketika memakai sumber likuiditas yang sama. Tetapi jika kebutuhan pinjaman meningkat tajam di banyak tempat secara bersamaan, batas nyata dari jumlah likuiditas yang benar-benar siap akan terlihat. Modal mungkin teralokasi lebih efisien, tetapi bukan berarti menjadi tak terbatas.
Menurut saya, inilah metrik yang benar-benar layak diperhatikan pada TermMax.
Bukan cuma seberapa banyak uang yang mampu ditahan protokol, melainkan berapa banyak kali setiap dolar modal bisa “bekerja” sebelum sistem mulai menyentuh batas likuiditas.
@termmax #TermMax
$SKYAI $BTC $BNB
TVL besar belum tentu mengungkapkan seluruh efektivitas penggunaan modal TermMax
Hal yang menarik bagi saya tentang DeFi adalah likuiditas terlihat sangat “tebal” di dashboard, tetapi kenyataannya sering kali hanya diam cukup lama di antara beberapa kali eksekusi order. Modal tetap ada di sana, hanya saja tidak selalu berada di tempat yang tepat sesuai kebutuhan untuk meminjam.
Atomic Orders dari TermMax menarik perhatian saya karena memang menangani poin tersebut.
Alih-alih membagi likuiditas menjadi banyak bagian terpisah untuk tiap market atau tiap tenor, satu sumber modal bisa melayani berbagai order yang berbeda. Jika mekanisme ini berjalan efektif, satu dolar likuiditas tidak hanya muncul sekali dalam TVL, tetapi juga bisa digunakan kembali melalui berbagai kesempatan kredit.
Karena itu, menurut saya TVL saja belum cukup untuk menilai TermMax.
Sebuah protokol bisa memiliki TVL tinggi, namun sebagian besar modal menunggu; belum tentu lebih efektif dibanding sistem yang lebih kecil tetapi memiliki capital turnover lebih tinggi. Dengan Atomic Orders, yang ingin saya lihat adalah seberapa cepat modal kembali ter-cocokkan, berapa kali modal itu digunakan ulang, dan berapa volume kredit yang benar-benar didukung oleh setiap dolar likuiditas.
Namun shared liquidity juga punya satu hal yang perlu dicek.
Banyak market bisa terlihat lebih dalam ketika memakai sumber likuiditas yang sama. Tetapi jika kebutuhan pinjaman meningkat tajam di banyak tempat secara bersamaan, batas nyata dari jumlah likuiditas yang benar-benar siap akan terlihat. Modal mungkin teralokasi lebih efisien, tetapi bukan berarti menjadi tak terbatas.
Menurut saya, inilah metrik yang benar-benar layak diperhatikan pada TermMax.
Bukan cuma seberapa banyak uang yang mampu ditahan protokol, melainkan berapa banyak kali setiap dolar modal bisa “bekerja” sebelum sistem mulai menyentuh batas likuiditas.
@TermMax #TermMax
$SKYAI $BTC $BNB
Hal yang menarik bagi saya tentang DeFi adalah likuiditas terlihat sangat “tebal” di dashboard, tetapi kenyataannya sering kali hanya diam cukup lama di antara beberapa kali eksekusi order. Modal tetap ada di sana, hanya saja tidak selalu berada di tempat yang tepat sesuai kebutuhan untuk meminjam.
Atomic Orders dari TermMax menarik perhatian saya karena memang menangani poin tersebut.
Alih-alih membagi likuiditas menjadi banyak bagian terpisah untuk tiap market atau tiap tenor, satu sumber modal bisa melayani berbagai order yang berbeda. Jika mekanisme ini berjalan efektif, satu dolar likuiditas tidak hanya muncul sekali dalam TVL, tetapi juga bisa digunakan kembali melalui berbagai kesempatan kredit.
Karena itu, menurut saya TVL saja belum cukup untuk menilai TermMax.
Sebuah protokol bisa memiliki TVL tinggi, namun sebagian besar modal menunggu; belum tentu lebih efektif dibanding sistem yang lebih kecil tetapi memiliki capital turnover lebih tinggi. Dengan Atomic Orders, yang ingin saya lihat adalah seberapa cepat modal kembali ter-cocokkan, berapa kali modal itu digunakan ulang, dan berapa volume kredit yang benar-benar didukung oleh setiap dolar likuiditas.
Namun shared liquidity juga punya satu hal yang perlu dicek.
Banyak market bisa terlihat lebih dalam ketika memakai sumber likuiditas yang sama. Tetapi jika kebutuhan pinjaman meningkat tajam di banyak tempat secara bersamaan, batas nyata dari jumlah likuiditas yang benar-benar siap akan terlihat. Modal mungkin teralokasi lebih efisien, tetapi bukan berarti menjadi tak terbatas.
Menurut saya, inilah metrik yang benar-benar layak diperhatikan pada TermMax.
Bukan cuma seberapa banyak uang yang mampu ditahan protokol, melainkan berapa banyak kali setiap dolar modal bisa “bekerja” sebelum sistem mulai menyentuh batas likuiditas.
@TermMax #TermMax
$SKYAI $BTC $BNB
2
2
728
P2P sekarang punya lapisan tambahan “Verifikasi”, dan saya menganggap detail ini penting untuk dicek sebelum melakukan order
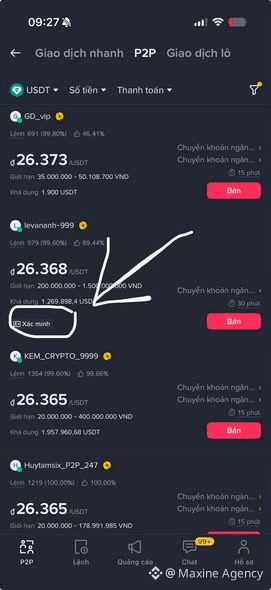
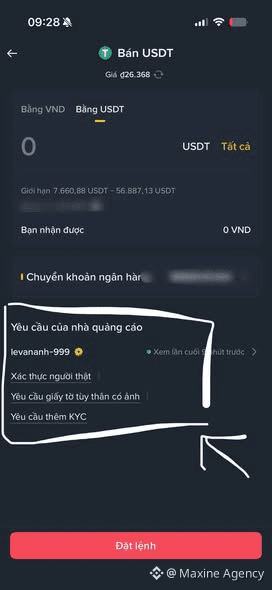
Beberapa waktu lalu saat saya menggunakan Binance P2P, saya baru sadar ada beberapa Merchant yang menambahkan label “Verifikasi” tepat di bawah iklan. Setelah saya klik untuk melihat lebih detail, pada bagian persyaratan dari pengiklan dapat muncul langkah tambahan seperti verifikasi orang asli, dokumen identitas dengan foto, atau KYC tambahan.
Hal yang menurut saya paling penting adalah bahwa persyaratan ini tidak ditaruh di langkah terakhir, melainkan ditampilkan langsung sebelum melakukan order.
Artinya, sebelum menekan “Beli”, pengguna sebaiknya membuka bagian ketentuan Merchant dan membacanya dengan saksama. Jika iklan meminta verifikasi tambahan yang tidak ingin saya berikan atau tidak dapat saya penuhi, yang terbaik adalah berhenti dari awal—daripada membuka Order lalu baru menyadari masalahnya setelah itu.
Menurut saya, ini juga lapisan kontrol yang cukup masuk akal untuk transaksi P2P, terutama dengan Merchant yang menangani volume besar. Ketika identitas kedua pihak menjadi lebih jelas, pencocokan pihak yang melakukan pembayaran, sumber dana, dan penanganan sengketa di kemudian hari juga jadi lebih mudah.
Namun, adanya verifikasi bukan berarti saya mengabaikan langkah-langkah keamanan lainnya.
Saat menjual USDT, saya tetap harus memeriksa apakah uangnya benar-benar masuk ke akun sebelum Release. Saat membeli, saya tetap mentransfer ke akun yang benar sesuai yang ditampilkan di Order dan menjaga seluruh proses pertukaran tetap di dalam Binance. Jika Merchant meminta pengiriman dokumen lewat kanal di luar platform, saya tidak akan melakukannya hanya karena iklannya punya label verifikasi.
Kesimpulan saya adalah sebelumnya saya biasanya hanya melihat harga, Completion Rate, dan jumlah order.
Sekarang saya akan melihat satu poin lagi: Merchant meminta verifikasi apa sebelum transaksi.
Membaca dengan teliti selama 10 detik sebelum order masih lebih mudah daripada menangani Order yang tidak sesuai setelahnya.
@Binance_Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
P2P sekarang punya lapisan tambahan “Verifikasi”, dan saya menganggap detail ini penting untuk dicek sebelum melakukan order
Beberapa waktu lalu saat saya menggunakan Binance P2P, saya baru sadar ada beberapa Merchant yang menambahkan label “Verifikasi” tepat di bawah iklan. Setelah saya klik untuk melihat lebih detail, pada bagian persyaratan dari pengiklan dapat muncul langkah tambahan seperti verifikasi orang asli, dokumen identitas dengan foto, atau KYC tambahan.
Hal yang menurut saya paling penting adalah bahwa persyaratan ini tidak ditaruh di langkah terakhir, melainkan ditampilkan langsung sebelum melakukan order.
Artinya, sebelum menekan “Beli”, pengguna sebaiknya membuka bagian ketentuan Merchant dan membacanya dengan saksama. Jika iklan meminta verifikasi tambahan yang tidak ingin saya berikan atau tidak dapat saya penuhi, yang terbaik adalah berhenti dari awal—daripada membuka Order lalu baru menyadari masalahnya setelah itu.
Menurut saya, ini juga lapisan kontrol yang cukup masuk akal untuk transaksi P2P, terutama dengan Merchant yang menangani volume besar. Ketika identitas kedua pihak menjadi lebih jelas, pencocokan pihak yang melakukan pembayaran, sumber dana, dan penanganan sengketa di kemudian hari juga jadi lebih mudah.
Namun, adanya verifikasi bukan berarti saya mengabaikan langkah-langkah keamanan lainnya.
Saat menjual USDT, saya tetap harus memeriksa apakah uangnya benar-benar masuk ke akun sebelum Release. Saat membeli, saya tetap mentransfer ke akun yang benar sesuai yang ditampilkan di Order dan menjaga seluruh proses pertukaran tetap di dalam Binance. Jika Merchant meminta pengiriman dokumen lewat kanal di luar platform, saya tidak akan melakukannya hanya karena iklannya punya label verifikasi.
Kesimpulan saya adalah sebelumnya saya biasanya hanya melihat harga, Completion Rate, dan jumlah order.
Sekarang saya akan melihat satu poin lagi: Merchant meminta verifikasi apa sebelum transaksi.
Membaca dengan teliti selama 10 detik sebelum order masih lebih mudah daripada menangani Order yang tidak sesuai setelahnya.
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
Beberapa waktu lalu saat saya menggunakan Binance P2P, saya baru sadar ada beberapa Merchant yang menambahkan label “Verifikasi” tepat di bawah iklan. Setelah saya klik untuk melihat lebih detail, pada bagian persyaratan dari pengiklan dapat muncul langkah tambahan seperti verifikasi orang asli, dokumen identitas dengan foto, atau KYC tambahan.
Hal yang menurut saya paling penting adalah bahwa persyaratan ini tidak ditaruh di langkah terakhir, melainkan ditampilkan langsung sebelum melakukan order.
Artinya, sebelum menekan “Beli”, pengguna sebaiknya membuka bagian ketentuan Merchant dan membacanya dengan saksama. Jika iklan meminta verifikasi tambahan yang tidak ingin saya berikan atau tidak dapat saya penuhi, yang terbaik adalah berhenti dari awal—daripada membuka Order lalu baru menyadari masalahnya setelah itu.
Menurut saya, ini juga lapisan kontrol yang cukup masuk akal untuk transaksi P2P, terutama dengan Merchant yang menangani volume besar. Ketika identitas kedua pihak menjadi lebih jelas, pencocokan pihak yang melakukan pembayaran, sumber dana, dan penanganan sengketa di kemudian hari juga jadi lebih mudah.
Namun, adanya verifikasi bukan berarti saya mengabaikan langkah-langkah keamanan lainnya.
Saat menjual USDT, saya tetap harus memeriksa apakah uangnya benar-benar masuk ke akun sebelum Release. Saat membeli, saya tetap mentransfer ke akun yang benar sesuai yang ditampilkan di Order dan menjaga seluruh proses pertukaran tetap di dalam Binance. Jika Merchant meminta pengiriman dokumen lewat kanal di luar platform, saya tidak akan melakukannya hanya karena iklannya punya label verifikasi.
Kesimpulan saya adalah sebelumnya saya biasanya hanya melihat harga, Completion Rate, dan jumlah order.
Sekarang saya akan melihat satu poin lagi: Merchant meminta verifikasi apa sebelum transaksi.
Membaca dengan teliti selama 10 detik sebelum order masih lebih mudah daripada menangani Order yang tidak sesuai setelahnya.
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
1
2
1.8k
·
--
Bullish
Fixed rate hay floating rate, saya rasa jawaban Anda bergantung pada apa yang ingin Anda kendalikan
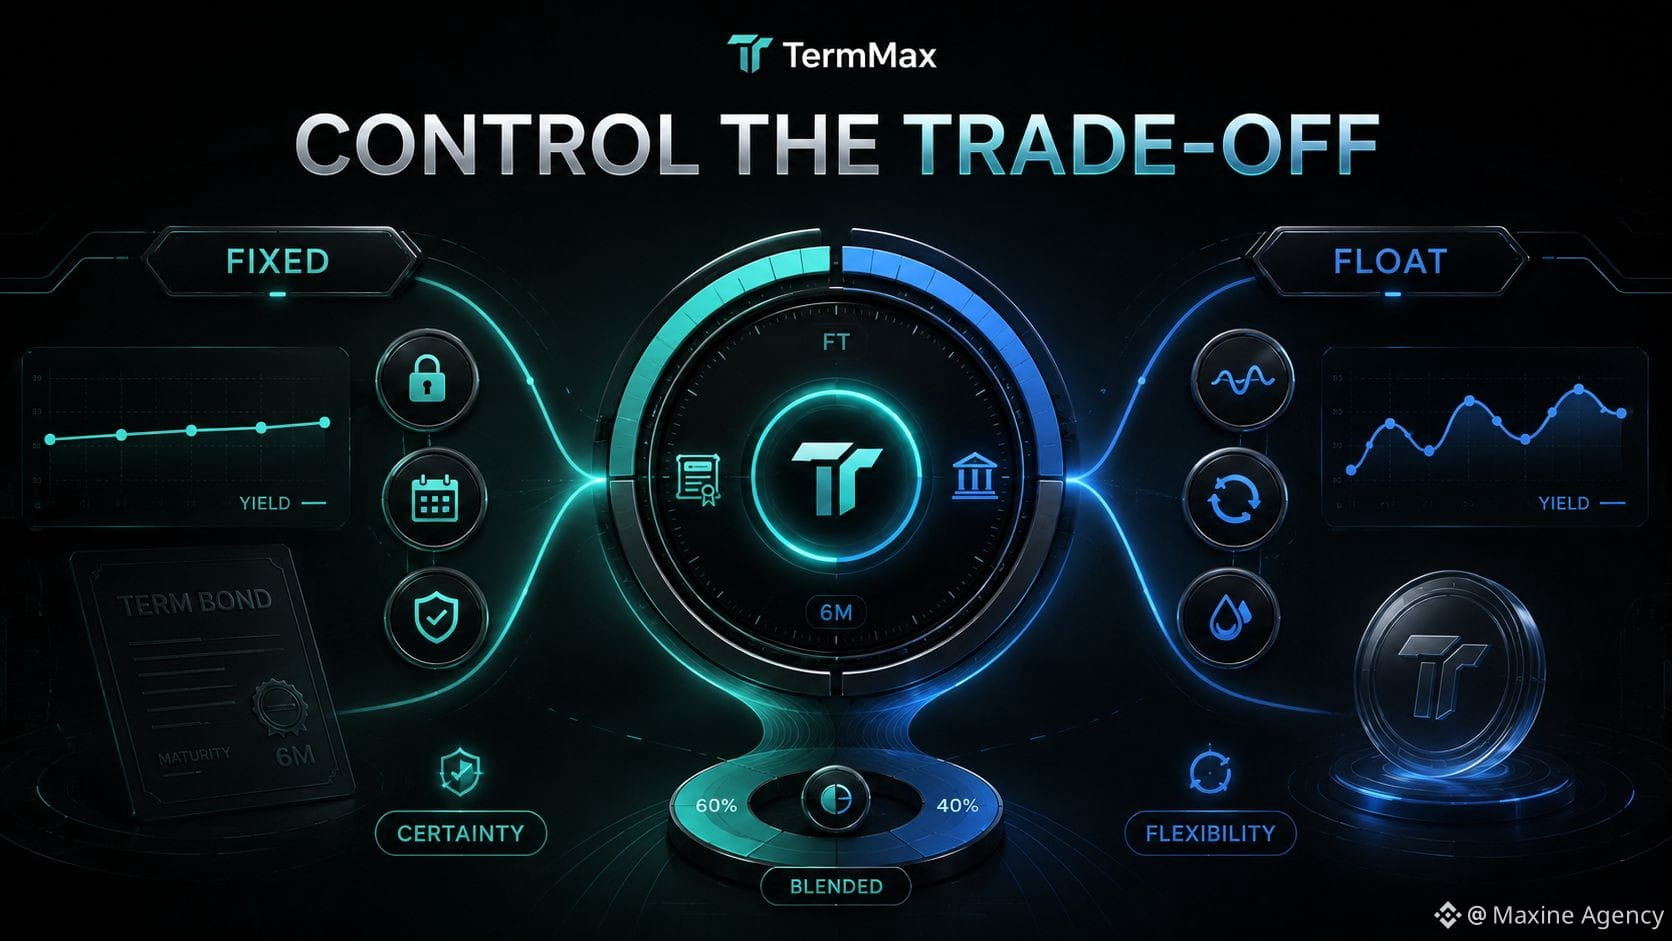
Semakin saya melihat TermMax, saya semakin paham bahwa fixed rate lending bukan sekadar “bunga lebih stabil”. Ini adalah pertukaran sebagian fleksibilitas dengan kemampuan mengetahui biaya atau imbal hasil secara pasti sejak awal.
Jika meminjamkan 100.000 USD selama 12 bulan dengan fixed rate, saya tahu hampir dengan tepat berapa laba yang saya kunci, dan kapan dana tersebut berakhir. Ini sangat berguna jika tujuan Anda adalah menyusun rencana arus kas atau menjaga strategi yang stabil tanpa perlu memantau perubahan suku bunga setiap hari.
Namun harganya adalah kesempatan yang mungkin hilang.
Pasar bisa berubah lebih cepat daripada jangka waktu. Suku bunga baru bisa saja lebih tinggi daripada yang sudah Anda kunci. Pool lain bisa jadi lebih menarik. Atau sederhananya, saya ingin menarik modal lebih cepat untuk pindah ke strategi lain.
Floating rate justru sebaliknya. Saya mendapatkan fleksibilitas, tetapi harus menerima imbal hasil yang terus berubah dan lebih sulit diprediksi.
Jadi menurut saya, fixed dan floating tidak saling “mengalahkan” dalam arti ada yang mutlak lebih baik. Keduanya menyelesaikan kebutuhan yang berbeda.
Fixed rate cocok jika saya memprioritaskan kepastian dan ingin mengetahui hasil keuangan dari suatu posisi sejak awal.
Floating rate lebih cocok jika saya menempatkan nilai tinggi pada likuiditas dan kemampuan untuk mengubah strategi.
Jika saya punya 100.000 USD untuk dipinjamkan selama 12 bulan, saya mungkin tidak akan memilih salah satu secara total. Saya akan membagi modal: 60k$ untuk mengunci fixed rate guna menciptakan dasar imbal hasil yang mudah diprediksi, sementara sisanya saya pertahankan pada floating agar masih punya ruang untuk bergerak ketika pasar berubah.
Bagi Anda, dalam 12 bulan ke depan, mana yang lebih penting: certainty atau flexibility?
@termmax #TermMax
$BNB $RICE $APR
Fixed rate hay floating rate, saya rasa jawaban Anda bergantung pada apa yang ingin Anda kendalikan
Semakin saya melihat TermMax, saya semakin paham bahwa fixed rate lending bukan sekadar “bunga lebih stabil”. Ini adalah pertukaran sebagian fleksibilitas dengan kemampuan mengetahui biaya atau imbal hasil secara pasti sejak awal.
Jika meminjamkan 100.000 USD selama 12 bulan dengan fixed rate, saya tahu hampir dengan tepat berapa laba yang saya kunci, dan kapan dana tersebut berakhir. Ini sangat berguna jika tujuan Anda adalah menyusun rencana arus kas atau menjaga strategi yang stabil tanpa perlu memantau perubahan suku bunga setiap hari.
Namun harganya adalah kesempatan yang mungkin hilang.
Pasar bisa berubah lebih cepat daripada jangka waktu. Suku bunga baru bisa saja lebih tinggi daripada yang sudah Anda kunci. Pool lain bisa jadi lebih menarik. Atau sederhananya, saya ingin menarik modal lebih cepat untuk pindah ke strategi lain.
Floating rate justru sebaliknya. Saya mendapatkan fleksibilitas, tetapi harus menerima imbal hasil yang terus berubah dan lebih sulit diprediksi.
Jadi menurut saya, fixed dan floating tidak saling “mengalahkan” dalam arti ada yang mutlak lebih baik. Keduanya menyelesaikan kebutuhan yang berbeda.
Fixed rate cocok jika saya memprioritaskan kepastian dan ingin mengetahui hasil keuangan dari suatu posisi sejak awal.
Floating rate lebih cocok jika saya menempatkan nilai tinggi pada likuiditas dan kemampuan untuk mengubah strategi.
Jika saya punya 100.000 USD untuk dipinjamkan selama 12 bulan, saya mungkin tidak akan memilih salah satu secara total. Saya akan membagi modal: 60k$ untuk mengunci fixed rate guna menciptakan dasar imbal hasil yang mudah diprediksi, sementara sisanya saya pertahankan pada floating agar masih punya ruang untuk bergerak ketika pasar berubah.
Bagi Anda, dalam 12 bulan ke depan, mana yang lebih penting: certainty atau flexibility?
@TermMax #TermMax
$BNB $RICE $APR
Semakin saya melihat TermMax, saya semakin paham bahwa fixed rate lending bukan sekadar “bunga lebih stabil”. Ini adalah pertukaran sebagian fleksibilitas dengan kemampuan mengetahui biaya atau imbal hasil secara pasti sejak awal.
Jika meminjamkan 100.000 USD selama 12 bulan dengan fixed rate, saya tahu hampir dengan tepat berapa laba yang saya kunci, dan kapan dana tersebut berakhir. Ini sangat berguna jika tujuan Anda adalah menyusun rencana arus kas atau menjaga strategi yang stabil tanpa perlu memantau perubahan suku bunga setiap hari.
Namun harganya adalah kesempatan yang mungkin hilang.
Pasar bisa berubah lebih cepat daripada jangka waktu. Suku bunga baru bisa saja lebih tinggi daripada yang sudah Anda kunci. Pool lain bisa jadi lebih menarik. Atau sederhananya, saya ingin menarik modal lebih cepat untuk pindah ke strategi lain.
Floating rate justru sebaliknya. Saya mendapatkan fleksibilitas, tetapi harus menerima imbal hasil yang terus berubah dan lebih sulit diprediksi.
Jadi menurut saya, fixed dan floating tidak saling “mengalahkan” dalam arti ada yang mutlak lebih baik. Keduanya menyelesaikan kebutuhan yang berbeda.
Fixed rate cocok jika saya memprioritaskan kepastian dan ingin mengetahui hasil keuangan dari suatu posisi sejak awal.
Floating rate lebih cocok jika saya menempatkan nilai tinggi pada likuiditas dan kemampuan untuk mengubah strategi.
Jika saya punya 100.000 USD untuk dipinjamkan selama 12 bulan, saya mungkin tidak akan memilih salah satu secara total. Saya akan membagi modal: 60k$ untuk mengunci fixed rate guna menciptakan dasar imbal hasil yang mudah diprediksi, sementara sisanya saya pertahankan pada floating agar masih punya ruang untuk bergerak ketika pasar berubah.
Bagi Anda, dalam 12 bulan ke depan, mana yang lebih penting: certainty atau flexibility?
@TermMax #TermMax
$BNB $RICE $APR
2
1
506
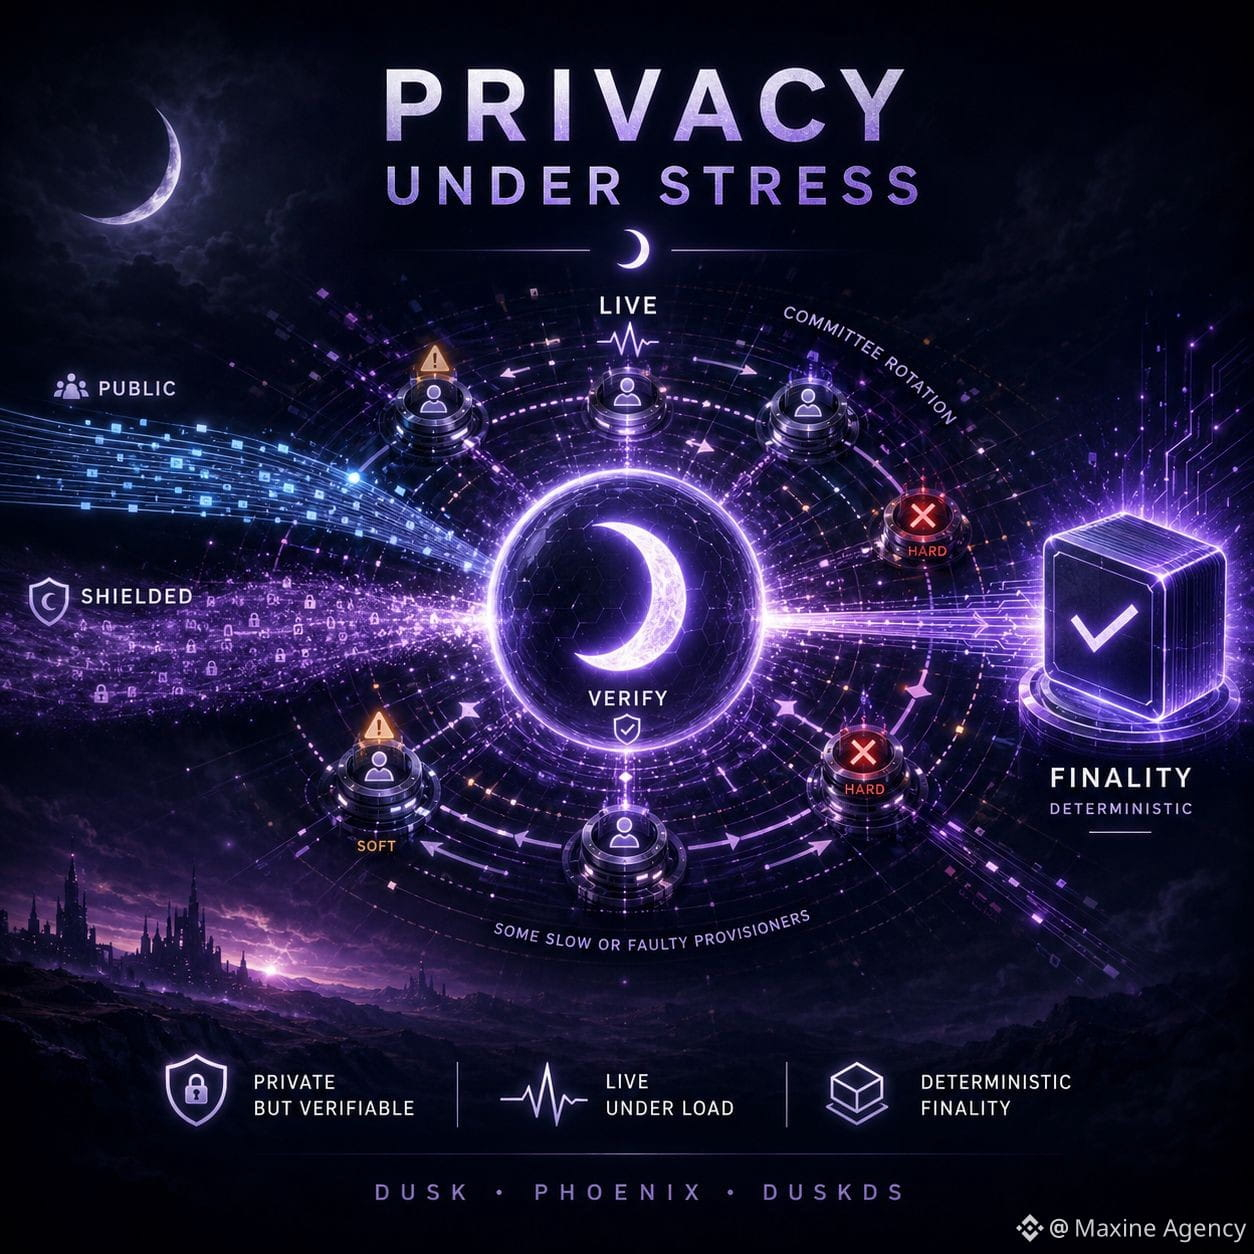
Privasi dari Dusk hanya benar-benar bisa dipercaya saat jaringan sedang mengalami tekanan
Hal yang membuat cara pandang saya berubah tentang Phoenix adalah menyadari bahwa “tidak terlihat” tidak berarti “tidak perlu diverifikasi”
Pada transaksi shielded, pengamat publik tidak dapat melihat sender, receiver, maupun amount seperti pada Moonlight, namun transaksi tetap harus diverifikasi oleh jaringan sebelum statusnya dapat diterima. Setelah itu, DuskDS memasukkan block melalui proposal, validation, dan ratification untuk mencapai deterministic finality.
Dalam kondisi normal, model ini cukup ringkas. Bagian yang ingin saya lihat lebih detail justru saat jaringan sedang padat.
Jika transaksi public dan confidential sama-sama memberi tekanan pada sistem, committee terus berubah, sementara beberapa provisioner mulai tertinggal ritmenya—privasi tidak lagi menjadi satu-satunya pertanyaan. Jaringan juga harus menjaga liveness dan finality tanpa menurunkan standar verifikasi.
Yang menurut saya masuk akal adalah Dusk tidak menganggap semua kesalahan itu sama. Provisioner yang melewatkan tugas mungkin hanya menerima soft penalty, sedangkan perilaku yang dapat dibuktikan salah seperti vote yang tidak valid atau tanda tangan yang saling bertentangan dapat berujung pada hard penalty.
Menurut saya, inilah justru tes yang lebih menarik dibanding sekadar melihat satu transaksi privat berjalan mulus.
Sistem privasi yang baik tidak hanya perlu menyembunyikan data saat semuanya berjalan normal. Ia harus tetap mempertahankan kemampuan verifikasi ketika node terpeleset ritmenya, committee berputar, dan beban jaringan meningkat tajam.
Jika Dusk mampu menjaga batas itu, barulah privasi benar-benar menjadi sifat dari infrastruktur, bukan sekadar pengalaman di dalam dompet.
@Dusk_Foundation $DUSK #dusk
$RICE $BTW
Privasi dari Dusk hanya benar-benar bisa dipercaya saat jaringan sedang mengalami tekanan
Hal yang membuat cara pandang saya berubah tentang Phoenix adalah menyadari bahwa “tidak terlihat” tidak berarti “tidak perlu diverifikasi”
Pada transaksi shielded, pengamat publik tidak dapat melihat sender, receiver, maupun amount seperti pada Moonlight, namun transaksi tetap harus diverifikasi oleh jaringan sebelum statusnya dapat diterima. Setelah itu, DuskDS memasukkan block melalui proposal, validation, dan ratification untuk mencapai deterministic finality.
Dalam kondisi normal, model ini cukup ringkas. Bagian yang ingin saya lihat lebih detail justru saat jaringan sedang padat.
Jika transaksi public dan confidential sama-sama memberi tekanan pada sistem, committee terus berubah, sementara beberapa provisioner mulai tertinggal ritmenya—privasi tidak lagi menjadi satu-satunya pertanyaan. Jaringan juga harus menjaga liveness dan finality tanpa menurunkan standar verifikasi.
Yang menurut saya masuk akal adalah Dusk tidak menganggap semua kesalahan itu sama. Provisioner yang melewatkan tugas mungkin hanya menerima soft penalty, sedangkan perilaku yang dapat dibuktikan salah seperti vote yang tidak valid atau tanda tangan yang saling bertentangan dapat berujung pada hard penalty.
Menurut saya, inilah justru tes yang lebih menarik dibanding sekadar melihat satu transaksi privat berjalan mulus.
Sistem privasi yang baik tidak hanya perlu menyembunyikan data saat semuanya berjalan normal. Ia harus tetap mempertahankan kemampuan verifikasi ketika node terpeleset ritmenya, committee berputar, dan beban jaringan meningkat tajam.
Jika Dusk mampu menjaga batas itu, barulah privasi benar-benar menjadi sifat dari infrastruktur, bukan sekadar pengalaman di dalam dompet.
@Dusk $DUSK #dusk
$RICE $BTW
Hal yang membuat cara pandang saya berubah tentang Phoenix adalah menyadari bahwa “tidak terlihat” tidak berarti “tidak perlu diverifikasi”
Pada transaksi shielded, pengamat publik tidak dapat melihat sender, receiver, maupun amount seperti pada Moonlight, namun transaksi tetap harus diverifikasi oleh jaringan sebelum statusnya dapat diterima. Setelah itu, DuskDS memasukkan block melalui proposal, validation, dan ratification untuk mencapai deterministic finality.
Dalam kondisi normal, model ini cukup ringkas. Bagian yang ingin saya lihat lebih detail justru saat jaringan sedang padat.
Jika transaksi public dan confidential sama-sama memberi tekanan pada sistem, committee terus berubah, sementara beberapa provisioner mulai tertinggal ritmenya—privasi tidak lagi menjadi satu-satunya pertanyaan. Jaringan juga harus menjaga liveness dan finality tanpa menurunkan standar verifikasi.
Yang menurut saya masuk akal adalah Dusk tidak menganggap semua kesalahan itu sama. Provisioner yang melewatkan tugas mungkin hanya menerima soft penalty, sedangkan perilaku yang dapat dibuktikan salah seperti vote yang tidak valid atau tanda tangan yang saling bertentangan dapat berujung pada hard penalty.
Menurut saya, inilah justru tes yang lebih menarik dibanding sekadar melihat satu transaksi privat berjalan mulus.
Sistem privasi yang baik tidak hanya perlu menyembunyikan data saat semuanya berjalan normal. Ia harus tetap mempertahankan kemampuan verifikasi ketika node terpeleset ritmenya, committee berputar, dan beban jaringan meningkat tajam.
Jika Dusk mampu menjaga batas itu, barulah privasi benar-benar menjadi sifat dari infrastruktur, bukan sekadar pengalaman di dalam dompet.
@Dusk $DUSK #dusk
$RICE $BTW
6
2
100
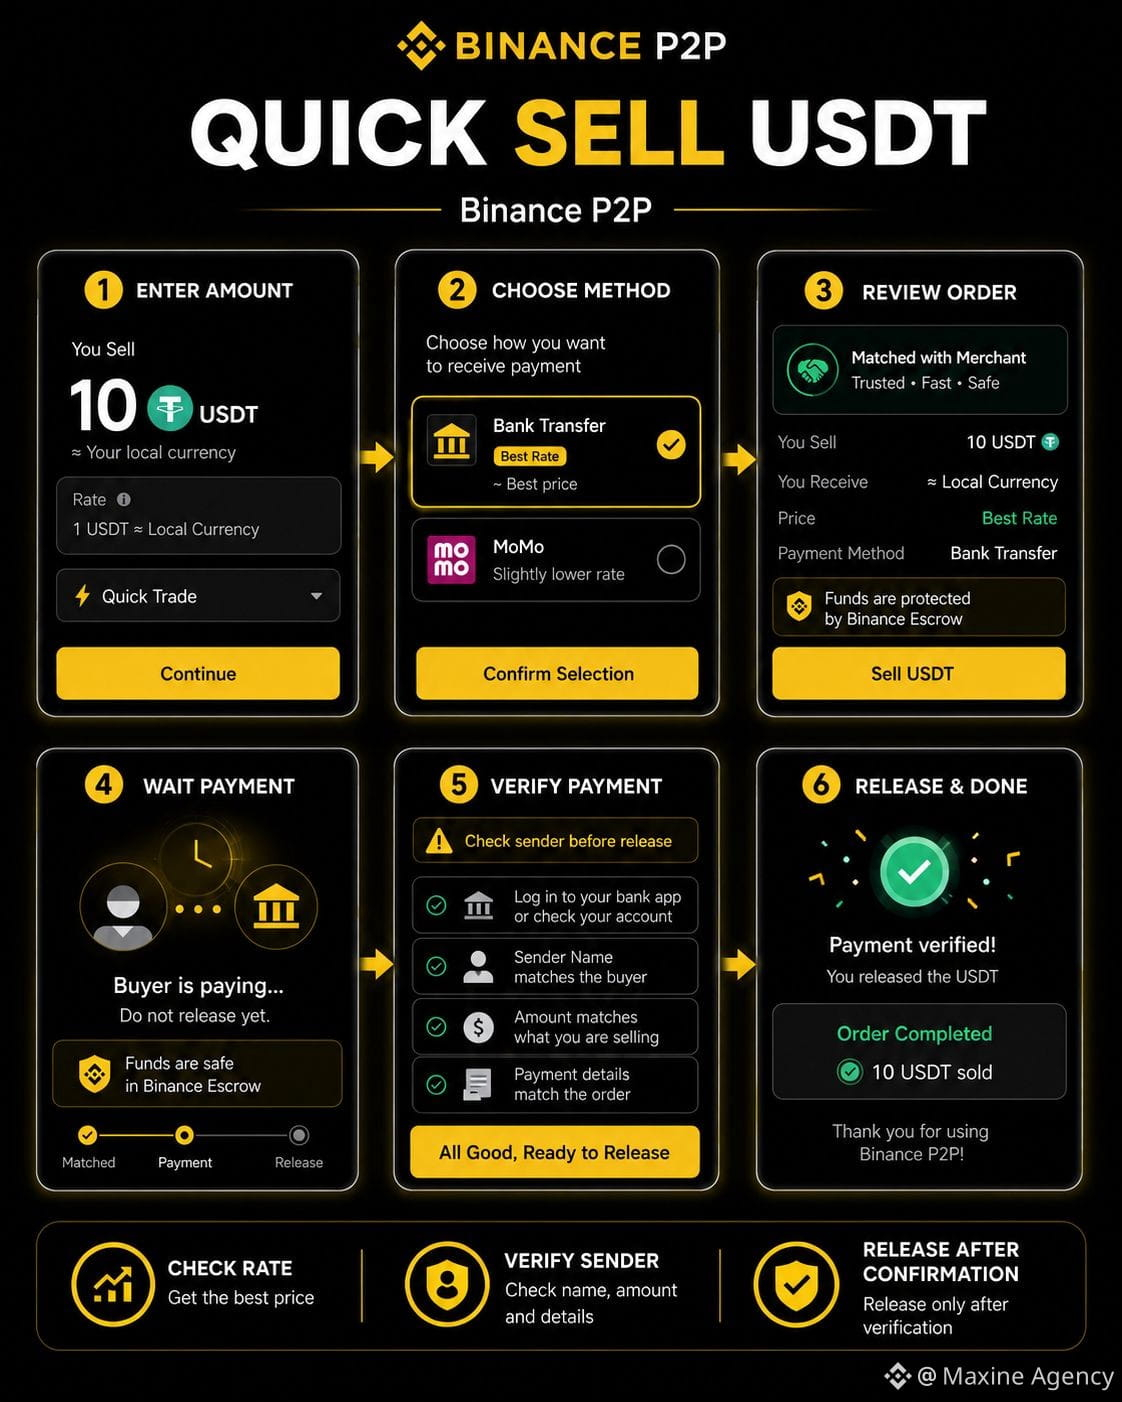
Jual USDT lewat Trading Cepat di Binance P2P: langkahnya cepat, tapi langkah terakhir harus dicek dengan sangat teliti
Saya baru saja mencoba lagi alur Jual di bagian Trading Cepat dan ternyata cukup mudah digunakan jika mengikuti tiap langkah dengan benar.
Pertama, masuk ke P2P → Trading Cepat → pilih Jual lalu masukkan jumlah USDT yang ingin dijual. Di gambar yang saya coba, angkanya 10$. Sistem menampilkan perkiraan jumlah uang dalam VND untuk dicek terlebih dahulu sebelum melanjutkan.
Langkah berikutnya adalah memilih metode menerima pembayaran. Pada saat saya melakukan transaksi, transfer bank harganya 25.506đ/USDT, sedangkan MoMo adalah 25.455đ/USDT. Saya biasanya membandingkan dua nilai ini karena meskipun menjual jumlah USDT yang sama, jumlah yang benar-benar diterima tetap bisa berbeda.
Setelah memilih transfer bank, Binance mencocokkan pesanan dengan Merchant GiaoDichTuDong_247. Harga terakhir di pesanan adalah 25.506đ/USDT dan perkiraan jumlah yang akan diterima adalah 254.804đ.
Dari sini, saya tidak perlu lagi mencari pembeli sendiri. Yang perlu dilakukan hanya menunggu mitra melakukan pembayaran ke rekening bank yang sudah didaftarkan.
Ini juga merupakan langkah paling penting.
Saat Binance memberi tahu bahwa pembeli sudah melakukan pembayaran, saya tetap membuka aplikasi bank untuk mengecek. Harus mencocokkan jumlah uang yang benar, status transaksi, dan yang paling penting adalah nama pengirim. Jika nama pengirim sebenarnya tidak sesuai dengan nama pembeli yang ditampilkan di Order, saya belum akan menekan buka kunci (unlock) dan menggunakan Banding/Klaim untuk menanganinya.
Baru ketika semua informasi cocok, saya pilih “Sudah menerima” lalu mengonfirmasi pembukaan kunci USDT.
Setelah dirilis (release), pesanan akan berpindah ke status Selesai (Hoàn tất) dan 10 USDT dicatat sebagai berhasil dijual.
Trading Cepat membantu mengurangi langkah mencari Merchant, tetapi tidak menghilangkan langkah verifikasi terakhir.
Cepat dalam proses, tapi lambat beberapa detik di langkah pengecekan uang—itulah cara paling aman yang saya rasakan.
@Binance_Vietnam #BinanceP2PAnToan
$RICE $BTW $M
Jual USDT lewat Trading Cepat di Binance P2P: langkahnya cepat, tapi langkah terakhir harus dicek dengan sangat teliti
Saya baru saja mencoba lagi alur Jual di bagian Trading Cepat dan ternyata cukup mudah digunakan jika mengikuti tiap langkah dengan benar.
Pertama, masuk ke P2P → Trading Cepat → pilih Jual lalu masukkan jumlah USDT yang ingin dijual. Di gambar yang saya coba, angkanya 10$. Sistem menampilkan perkiraan jumlah uang dalam VND untuk dicek terlebih dahulu sebelum melanjutkan.
Langkah berikutnya adalah memilih metode menerima pembayaran. Pada saat saya melakukan transaksi, transfer bank harganya 25.506đ/USDT, sedangkan MoMo adalah 25.455đ/USDT. Saya biasanya membandingkan dua nilai ini karena meskipun menjual jumlah USDT yang sama, jumlah yang benar-benar diterima tetap bisa berbeda.
Setelah memilih transfer bank, Binance mencocokkan pesanan dengan Merchant GiaoDichTuDong_247. Harga terakhir di pesanan adalah 25.506đ/USDT dan perkiraan jumlah yang akan diterima adalah 254.804đ.
Dari sini, saya tidak perlu lagi mencari pembeli sendiri. Yang perlu dilakukan hanya menunggu mitra melakukan pembayaran ke rekening bank yang sudah didaftarkan.
Ini juga merupakan langkah paling penting.
Saat Binance memberi tahu bahwa pembeli sudah melakukan pembayaran, saya tetap membuka aplikasi bank untuk mengecek. Harus mencocokkan jumlah uang yang benar, status transaksi, dan yang paling penting adalah nama pengirim. Jika nama pengirim sebenarnya tidak sesuai dengan nama pembeli yang ditampilkan di Order, saya belum akan menekan buka kunci (unlock) dan menggunakan Banding/Klaim untuk menanganinya.
Baru ketika semua informasi cocok, saya pilih “Sudah menerima” lalu mengonfirmasi pembukaan kunci USDT.
Setelah dirilis (release), pesanan akan berpindah ke status Selesai (Hoàn tất) dan 10 USDT dicatat sebagai berhasil dijual.
Trading Cepat membantu mengurangi langkah mencari Merchant, tetapi tidak menghilangkan langkah verifikasi terakhir.
Cepat dalam proses, tapi lambat beberapa detik di langkah pengecekan uang—itulah cara paling aman yang saya rasakan.
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
Saya baru saja mencoba lagi alur Jual di bagian Trading Cepat dan ternyata cukup mudah digunakan jika mengikuti tiap langkah dengan benar.
Pertama, masuk ke P2P → Trading Cepat → pilih Jual lalu masukkan jumlah USDT yang ingin dijual. Di gambar yang saya coba, angkanya 10$. Sistem menampilkan perkiraan jumlah uang dalam VND untuk dicek terlebih dahulu sebelum melanjutkan.
Langkah berikutnya adalah memilih metode menerima pembayaran. Pada saat saya melakukan transaksi, transfer bank harganya 25.506đ/USDT, sedangkan MoMo adalah 25.455đ/USDT. Saya biasanya membandingkan dua nilai ini karena meskipun menjual jumlah USDT yang sama, jumlah yang benar-benar diterima tetap bisa berbeda.
Setelah memilih transfer bank, Binance mencocokkan pesanan dengan Merchant GiaoDichTuDong_247. Harga terakhir di pesanan adalah 25.506đ/USDT dan perkiraan jumlah yang akan diterima adalah 254.804đ.
Dari sini, saya tidak perlu lagi mencari pembeli sendiri. Yang perlu dilakukan hanya menunggu mitra melakukan pembayaran ke rekening bank yang sudah didaftarkan.
Ini juga merupakan langkah paling penting.
Saat Binance memberi tahu bahwa pembeli sudah melakukan pembayaran, saya tetap membuka aplikasi bank untuk mengecek. Harus mencocokkan jumlah uang yang benar, status transaksi, dan yang paling penting adalah nama pengirim. Jika nama pengirim sebenarnya tidak sesuai dengan nama pembeli yang ditampilkan di Order, saya belum akan menekan buka kunci (unlock) dan menggunakan Banding/Klaim untuk menanganinya.
Baru ketika semua informasi cocok, saya pilih “Sudah menerima” lalu mengonfirmasi pembukaan kunci USDT.
Setelah dirilis (release), pesanan akan berpindah ke status Selesai (Hoàn tất) dan 10 USDT dicatat sebagai berhasil dijual.
Trading Cepat membantu mengurangi langkah mencari Merchant, tetapi tidak menghilangkan langkah verifikasi terakhir.
Cepat dalam proses, tapi lambat beberapa detik di langkah pengecekan uang—itulah cara paling aman yang saya rasakan.
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
1
1
619
TermMax bisa saja benar untuk kebutuhan jangka panjang, tetapi tetap harus membuktikan bahwa pengguna memang ingin mengubah kebiasaan
Semakin saya membaca tentang TermMax, semakin saya merasa pertanyaan terpenting bukanlah apakah fixed rate lending itu masuk akal atau tidak. Dari sisi keuangan, itu mudah dipahami karena peminjam sudah mengetahui biaya pendanaan di muka, pemberi pinjaman sudah mengetahui imbal hasil di muka, dan keduanya memiliki tanggal jatuh tempo yang jelas.
Namun DeFi tidak kekurangan produk yang masuk akal
Yang lebih sulit adalah meyakinkan pengguna untuk meninggalkan money market yang sudah mereka kenal. Suku bunga mengambang mungkin terasa kurang nyaman, tetapi sebagai gantinya Anda mendapatkan likuiditas yang tinggi, proses yang sederhana, dan tidak perlu terlalu memikirkan jangka waktu. Bagi banyak orang, tingkat kenyamanan itu sudah cukup bagus.
TermMax baru benar-benar menciptakan perbedaan ketika kepastian biaya pendanaan lebih bernilai daripada fleksibilitas yang dimiliki pengguna saat ini.
Hal ini paling jelas terlihat pada leverage. Jika sebuah strategi bergantung pada margin yang tipis, mengetahui financing cost di muka dapat membantu menghitung posisi dengan lebih akurat. Namun bagi orang yang hanya menyimpan aset untuk mencari yield, manfaat fixed rate mungkin belum cukup kuat untuk membuat mereka mengubah perilaku.
Karena itu saya pikir XP atau Activity Points hanya bisa menyelesaikan persoalan untuk menarik perhatian di awal. Mereka dapat menarik volume dan membawa pengguna masuk ke dalam sistem, tetapi tidak menjawab pertanyaan yang lebih sulit: setelah nilai reward menurun, apakah mereka masih kembali karena produk itu sendiri?
Saya tidak meragukan kebutuhan untuk fixed income akan semakin besar seiring kripto semakin matang
Yang saya belum yakin adalah waktu
Jika TermMax ingin membuktikan product market fit, saya akan melihat rasio pengguna yang kembali, likuiditas yang dipertahankan setelah incentives, dan apakah fixed rate benar-benar membantu mereka mengelola modal dengan lebih baik dibanding pilihan yang ada saat ini atau tidak
@termmax #TermMax
$BTC $LAB $X
TermMax bisa saja benar untuk kebutuhan jangka panjang, tetapi tetap harus membuktikan bahwa pengguna memang ingin mengubah kebiasaan
Semakin saya membaca tentang TermMax, semakin saya merasa pertanyaan terpenting bukanlah apakah fixed rate lending itu masuk akal atau tidak. Dari sisi keuangan, itu mudah dipahami karena peminjam sudah mengetahui biaya pendanaan di muka, pemberi pinjaman sudah mengetahui imbal hasil di muka, dan keduanya memiliki tanggal jatuh tempo yang jelas.
Namun DeFi tidak kekurangan produk yang masuk akal
Yang lebih sulit adalah meyakinkan pengguna untuk meninggalkan money market yang sudah mereka kenal. Suku bunga mengambang mungkin terasa kurang nyaman, tetapi sebagai gantinya Anda mendapatkan likuiditas yang tinggi, proses yang sederhana, dan tidak perlu terlalu memikirkan jangka waktu. Bagi banyak orang, tingkat kenyamanan itu sudah cukup bagus.
TermMax baru benar-benar menciptakan perbedaan ketika kepastian biaya pendanaan lebih bernilai daripada fleksibilitas yang dimiliki pengguna saat ini.
Hal ini paling jelas terlihat pada leverage. Jika sebuah strategi bergantung pada margin yang tipis, mengetahui financing cost di muka dapat membantu menghitung posisi dengan lebih akurat. Namun bagi orang yang hanya menyimpan aset untuk mencari yield, manfaat fixed rate mungkin belum cukup kuat untuk membuat mereka mengubah perilaku.
Karena itu saya pikir XP atau Activity Points hanya bisa menyelesaikan persoalan untuk menarik perhatian di awal. Mereka dapat menarik volume dan membawa pengguna masuk ke dalam sistem, tetapi tidak menjawab pertanyaan yang lebih sulit: setelah nilai reward menurun, apakah mereka masih kembali karena produk itu sendiri?
Saya tidak meragukan kebutuhan untuk fixed income akan semakin besar seiring kripto semakin matang
Yang saya belum yakin adalah waktu
Jika TermMax ingin membuktikan product market fit, saya akan melihat rasio pengguna yang kembali, likuiditas yang dipertahankan setelah incentives, dan apakah fixed rate benar-benar membantu mereka mengelola modal dengan lebih baik dibanding pilihan yang ada saat ini atau tidak
@TermMax #TermMax
$BTC $LAB $X
Semakin saya membaca tentang TermMax, semakin saya merasa pertanyaan terpenting bukanlah apakah fixed rate lending itu masuk akal atau tidak. Dari sisi keuangan, itu mudah dipahami karena peminjam sudah mengetahui biaya pendanaan di muka, pemberi pinjaman sudah mengetahui imbal hasil di muka, dan keduanya memiliki tanggal jatuh tempo yang jelas.
Namun DeFi tidak kekurangan produk yang masuk akal
Yang lebih sulit adalah meyakinkan pengguna untuk meninggalkan money market yang sudah mereka kenal. Suku bunga mengambang mungkin terasa kurang nyaman, tetapi sebagai gantinya Anda mendapatkan likuiditas yang tinggi, proses yang sederhana, dan tidak perlu terlalu memikirkan jangka waktu. Bagi banyak orang, tingkat kenyamanan itu sudah cukup bagus.
TermMax baru benar-benar menciptakan perbedaan ketika kepastian biaya pendanaan lebih bernilai daripada fleksibilitas yang dimiliki pengguna saat ini.
Hal ini paling jelas terlihat pada leverage. Jika sebuah strategi bergantung pada margin yang tipis, mengetahui financing cost di muka dapat membantu menghitung posisi dengan lebih akurat. Namun bagi orang yang hanya menyimpan aset untuk mencari yield, manfaat fixed rate mungkin belum cukup kuat untuk membuat mereka mengubah perilaku.
Karena itu saya pikir XP atau Activity Points hanya bisa menyelesaikan persoalan untuk menarik perhatian di awal. Mereka dapat menarik volume dan membawa pengguna masuk ke dalam sistem, tetapi tidak menjawab pertanyaan yang lebih sulit: setelah nilai reward menurun, apakah mereka masih kembali karena produk itu sendiri?
Saya tidak meragukan kebutuhan untuk fixed income akan semakin besar seiring kripto semakin matang
Yang saya belum yakin adalah waktu
Jika TermMax ingin membuktikan product market fit, saya akan melihat rasio pengguna yang kembali, likuiditas yang dipertahankan setelah incentives, dan apakah fixed rate benar-benar membantu mereka mengelola modal dengan lebih baik dibanding pilihan yang ada saat ini atau tidak
@TermMax #TermMax
$BTC $LAB $X
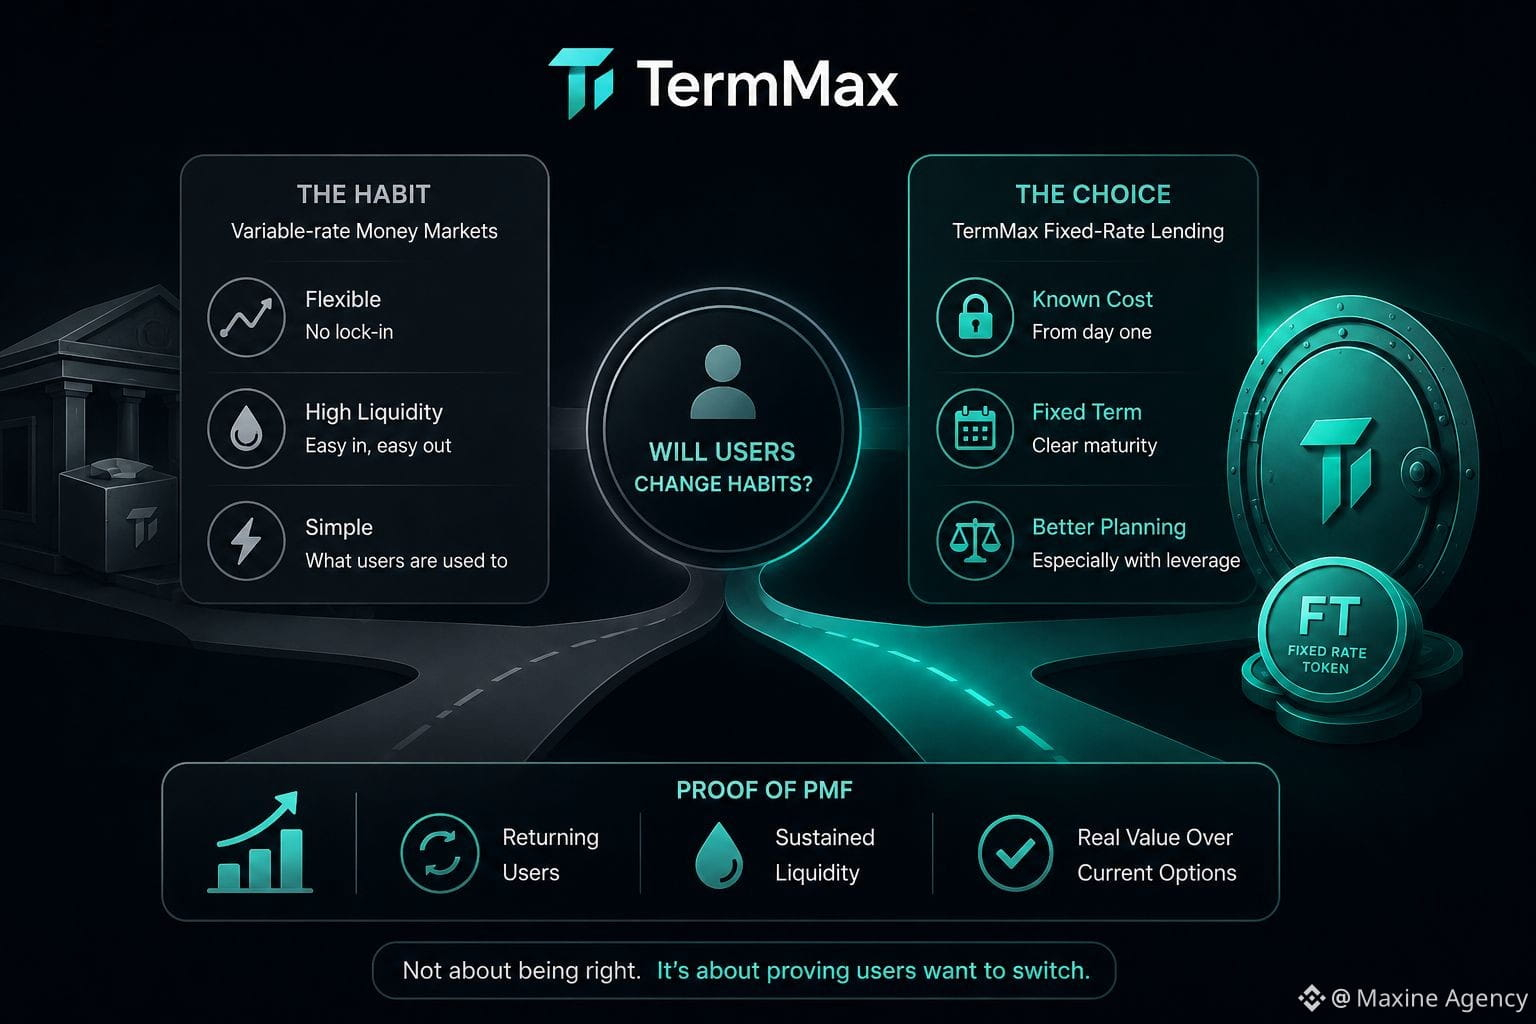
1
1
186
·
--
Bullish
Dusk Trade membuatku berpikir bahwa “neobroker” on-chain tidak seharusnya dinilai hanya dari tampilan antarmuka
Kalau dilihat dari sisi pengguna, Dusk Trade memang cukup mirip seperti tempat untuk mencari dan memperdagangkan aset tokenisasi, tetapi yang lebih menarik bagiku justru ada di balik layar proses jual belinya.
Untuk aset yang dikelola, sebuah order tidak hanya perlu cocok di harga. Pembeli juga harus melalui onboarding, memenuhi persyaratan kepemilikan, menghubungkan wallet, dan hanya data yang diperlukan yang akan diungkapkan kepada pihak yang berwenang. Dusk Trade sedang mengumpulkan langkah-langkah tersebut ke dalam satu workflow, sekaligus mengorkestrasi bagian aset dan bagian pembayaran sebelum settlement.
Menurutku, inilah makna neobroker dalam konteks RWA. Nilainya tidak terletak pada upaya mengubah obligasi atau reksa dana menjadi token lalu memasukkannya ke aplikasi baru. Yang lebih sulit adalah membuat hak kepemilikan, syarat transaksi, privasi, dan settlement berjalan selaras satu sama lain.
Namun aku masih belum ingin menilai Dusk Trade hanya lewat waitlist.
Jumlah pendaftar hanya menunjukkan adanya rasa penasaran. Yang lebih menarik untuk diamati adalah aset riil apa yang diunggah oleh issuer, berapa banyak akun yang benar-benar memenuhi syarat untuk melakukan transaksi, dan berapa nilai yang telah tersettle lewat sistem.
Dusk saat ini masih mendeskripsikan Dusk Trade sebagai produk yang sedang dibangun. Jadi bagiku, tonggak penting bukan sekadar menambah berapa banyak orang yang menunggu di aplikasi, melainkan ketika MMF, obligasi, atau aset-aset regulated mulai menghasilkan volume nyata.
Narasi bisa menarik perhatian.
Settlement yang benar-benar terjadi yang membuktikan pasar itu ada.
@Dusk_Foundation $DUSK #dusk
$CLO $LAB
Dusk Trade membuatku berpikir bahwa “neobroker” on-chain tidak seharusnya dinilai hanya dari tampilan antarmuka
Kalau dilihat dari sisi pengguna, Dusk Trade memang cukup mirip seperti tempat untuk mencari dan memperdagangkan aset tokenisasi, tetapi yang lebih menarik bagiku justru ada di balik layar proses jual belinya.
Untuk aset yang dikelola, sebuah order tidak hanya perlu cocok di harga. Pembeli juga harus melalui onboarding, memenuhi persyaratan kepemilikan, menghubungkan wallet, dan hanya data yang diperlukan yang akan diungkapkan kepada pihak yang berwenang. Dusk Trade sedang mengumpulkan langkah-langkah tersebut ke dalam satu workflow, sekaligus mengorkestrasi bagian aset dan bagian pembayaran sebelum settlement.
Menurutku, inilah makna neobroker dalam konteks RWA. Nilainya tidak terletak pada upaya mengubah obligasi atau reksa dana menjadi token lalu memasukkannya ke aplikasi baru. Yang lebih sulit adalah membuat hak kepemilikan, syarat transaksi, privasi, dan settlement berjalan selaras satu sama lain.
Namun aku masih belum ingin menilai Dusk Trade hanya lewat waitlist.
Jumlah pendaftar hanya menunjukkan adanya rasa penasaran. Yang lebih menarik untuk diamati adalah aset riil apa yang diunggah oleh issuer, berapa banyak akun yang benar-benar memenuhi syarat untuk melakukan transaksi, dan berapa nilai yang telah tersettle lewat sistem.
Dusk saat ini masih mendeskripsikan Dusk Trade sebagai produk yang sedang dibangun. Jadi bagiku, tonggak penting bukan sekadar menambah berapa banyak orang yang menunggu di aplikasi, melainkan ketika MMF, obligasi, atau aset-aset regulated mulai menghasilkan volume nyata.
Narasi bisa menarik perhatian.
Settlement yang benar-benar terjadi yang membuktikan pasar itu ada.
@Dusk $DUSK #dusk
$CLO $LAB
Kalau dilihat dari sisi pengguna, Dusk Trade memang cukup mirip seperti tempat untuk mencari dan memperdagangkan aset tokenisasi, tetapi yang lebih menarik bagiku justru ada di balik layar proses jual belinya.
Untuk aset yang dikelola, sebuah order tidak hanya perlu cocok di harga. Pembeli juga harus melalui onboarding, memenuhi persyaratan kepemilikan, menghubungkan wallet, dan hanya data yang diperlukan yang akan diungkapkan kepada pihak yang berwenang. Dusk Trade sedang mengumpulkan langkah-langkah tersebut ke dalam satu workflow, sekaligus mengorkestrasi bagian aset dan bagian pembayaran sebelum settlement.
Menurutku, inilah makna neobroker dalam konteks RWA. Nilainya tidak terletak pada upaya mengubah obligasi atau reksa dana menjadi token lalu memasukkannya ke aplikasi baru. Yang lebih sulit adalah membuat hak kepemilikan, syarat transaksi, privasi, dan settlement berjalan selaras satu sama lain.
Namun aku masih belum ingin menilai Dusk Trade hanya lewat waitlist.
Jumlah pendaftar hanya menunjukkan adanya rasa penasaran. Yang lebih menarik untuk diamati adalah aset riil apa yang diunggah oleh issuer, berapa banyak akun yang benar-benar memenuhi syarat untuk melakukan transaksi, dan berapa nilai yang telah tersettle lewat sistem.
Dusk saat ini masih mendeskripsikan Dusk Trade sebagai produk yang sedang dibangun. Jadi bagiku, tonggak penting bukan sekadar menambah berapa banyak orang yang menunggu di aplikasi, melainkan ketika MMF, obligasi, atau aset-aset regulated mulai menghasilkan volume nyata.
Narasi bisa menarik perhatian.
Settlement yang benar-benar terjadi yang membuktikan pasar itu ada.
@Dusk $DUSK #dusk
$CLO $LAB
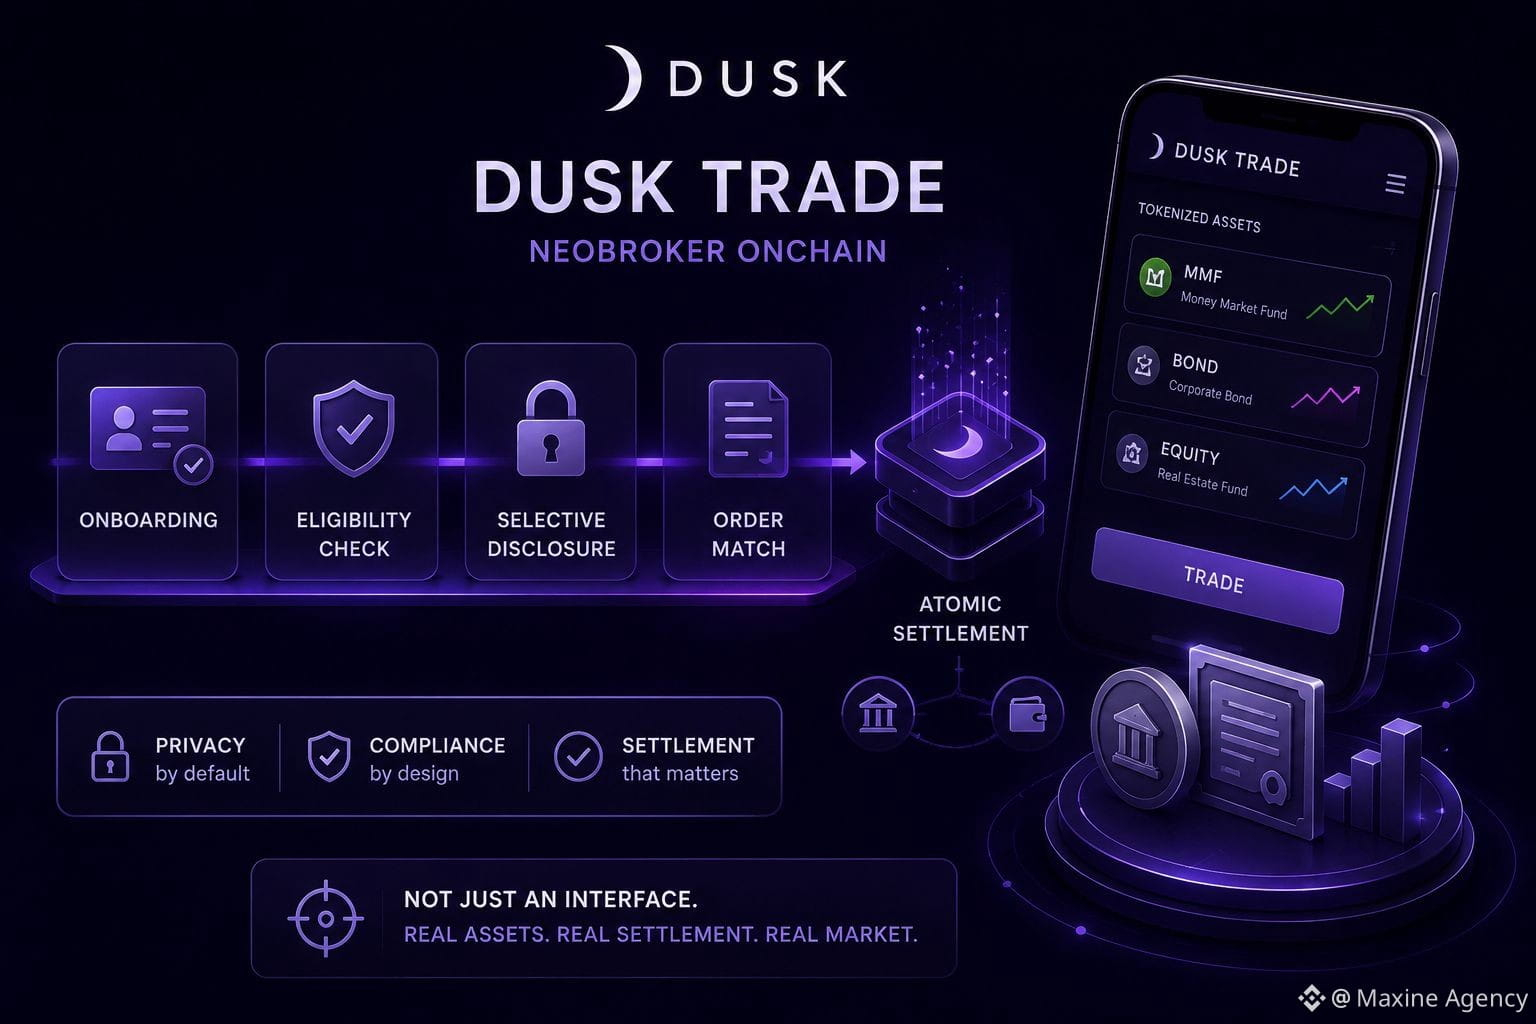
2
1
97
Minggu lalu, temanku makan cuan alpha 20k$ nên bán USDT để bắt titik đáy vàng. Dia kể rằng lệnh P2P hôm đó trông rất bình thường. Tiền vào đủ, tên người chuyển gần giống với thông tin trong Order, nội dung chuyển khoản cũng không có gì bất thường nên anh ấy release luôn mà không cần suy nghĩ.
Vài ngày sau, ngân hàng lại liên hệ hỏi về nguồn tiền và khóa luôn tài khoản ngân hàng.
Tình huống này khiến mình nhận ra một điều: escrow bảo vệ crypto trong lúc giao dịch nhưng không thể thay người bán tiền fiat đến từ đâu trước khi nó vào tài khoản ngân hàng.
Đây là kiểu rủi ro không xuất hiện ngay trên màn hình. Order đã hoàn tất, USDT đã rời khỏi ví thì câu hỏi về nguồn tiền mới có thể xuất hiện.
Càng giao dịch nhiều, mình càng thấy sự quen tay đôi khi nguy hiểm hơn người mới. Sau hàng chục lệnh trơn tru, rất dễ nghĩ rằng số tiền đúng, người mua lịch sự và Merchant có lịch sử tốt thì mọi thứ chắc chắn ổn.
Nhưng những tín hiệu đó không thay thế việc kiểm tra người chuyển tiền.
Khi bán P2P, mình luôn ưu tiên tài khoản thanh toán có tên khớp với người mua trong Order, giữ toàn bộ trao đổi trong Binance và lưu lại Order ID cùng chứng từ ngân hàng. Nếu tiền đến từ tài khoản bên thứ ba hoặc thông tin có điểm không khớp, mình không tự đoán lý do rồi release cho xong.
Không phải mọi giao dịch khác tên đều có vấn đề nhưng nếu mình không hiểu rõ nguồn tiền, mình cũng không có lý do để vội mở khóa crypto.
P2P an toàn không chỉ là tránh mất USDT ngay trong lệnh
Đôi khi nó còn là bảo đảm vài ngày sau mình vẫn có đủ bằng chứng để giải thích dòng tiền đã đi qua tài khoản của mình một cách rõ ràng.
@Binance_Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Minggu lalu, temanku makan cuan alpha 20k$ nên bán USDT để bắt titik đáy vàng. Dia kể rằng lệnh P2P hôm đó trông rất bình thường. Tiền vào đủ, tên người chuyển gần giống với thông tin trong Order, nội dung chuyển khoản cũng không có gì bất thường nên anh ấy release luôn mà không cần suy nghĩ.
Vài ngày sau, ngân hàng lại liên hệ hỏi về nguồn tiền và khóa luôn tài khoản ngân hàng.
Tình huống này khiến mình nhận ra một điều: escrow bảo vệ crypto trong lúc giao dịch nhưng không thể thay người bán tiền fiat đến từ đâu trước khi nó vào tài khoản ngân hàng.
Đây là kiểu rủi ro không xuất hiện ngay trên màn hình. Order đã hoàn tất, USDT đã rời khỏi ví thì câu hỏi về nguồn tiền mới có thể xuất hiện.
Càng giao dịch nhiều, mình càng thấy sự quen tay đôi khi nguy hiểm hơn người mới. Sau hàng chục lệnh trơn tru, rất dễ nghĩ rằng số tiền đúng, người mua lịch sự và Merchant có lịch sử tốt thì mọi thứ chắc chắn ổn.
Nhưng những tín hiệu đó không thay thế việc kiểm tra người chuyển tiền.
Khi bán P2P, mình luôn ưu tiên tài khoản thanh toán có tên khớp với người mua trong Order, giữ toàn bộ trao đổi trong Binance và lưu lại Order ID cùng chứng từ ngân hàng. Nếu tiền đến từ tài khoản bên thứ ba hoặc thông tin có điểm không khớp, mình không tự đoán lý do rồi release cho xong.
Không phải mọi giao dịch khác tên đều có vấn đề nhưng nếu mình không hiểu rõ nguồn tiền, mình cũng không có lý do để vội mở khóa crypto.
P2P an toàn không chỉ là tránh mất USDT ngay trong lệnh
Đôi khi nó còn là bảo đảm vài ngày sau mình vẫn có đủ bằng chứng để giải thích dòng tiền đã đi qua tài khoản của mình một cách rõ ràng.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Vài ngày sau, ngân hàng lại liên hệ hỏi về nguồn tiền và khóa luôn tài khoản ngân hàng.
Tình huống này khiến mình nhận ra một điều: escrow bảo vệ crypto trong lúc giao dịch nhưng không thể thay người bán tiền fiat đến từ đâu trước khi nó vào tài khoản ngân hàng.
Đây là kiểu rủi ro không xuất hiện ngay trên màn hình. Order đã hoàn tất, USDT đã rời khỏi ví thì câu hỏi về nguồn tiền mới có thể xuất hiện.
Càng giao dịch nhiều, mình càng thấy sự quen tay đôi khi nguy hiểm hơn người mới. Sau hàng chục lệnh trơn tru, rất dễ nghĩ rằng số tiền đúng, người mua lịch sự và Merchant có lịch sử tốt thì mọi thứ chắc chắn ổn.
Nhưng những tín hiệu đó không thay thế việc kiểm tra người chuyển tiền.
Khi bán P2P, mình luôn ưu tiên tài khoản thanh toán có tên khớp với người mua trong Order, giữ toàn bộ trao đổi trong Binance và lưu lại Order ID cùng chứng từ ngân hàng. Nếu tiền đến từ tài khoản bên thứ ba hoặc thông tin có điểm không khớp, mình không tự đoán lý do rồi release cho xong.
Không phải mọi giao dịch khác tên đều có vấn đề nhưng nếu mình không hiểu rõ nguồn tiền, mình cũng không có lý do để vội mở khóa crypto.
P2P an toàn không chỉ là tránh mất USDT ngay trong lệnh
Đôi khi nó còn là bảo đảm vài ngày sau mình vẫn có đủ bằng chứng để giải thích dòng tiền đã đi qua tài khoản của mình một cách rõ ràng.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
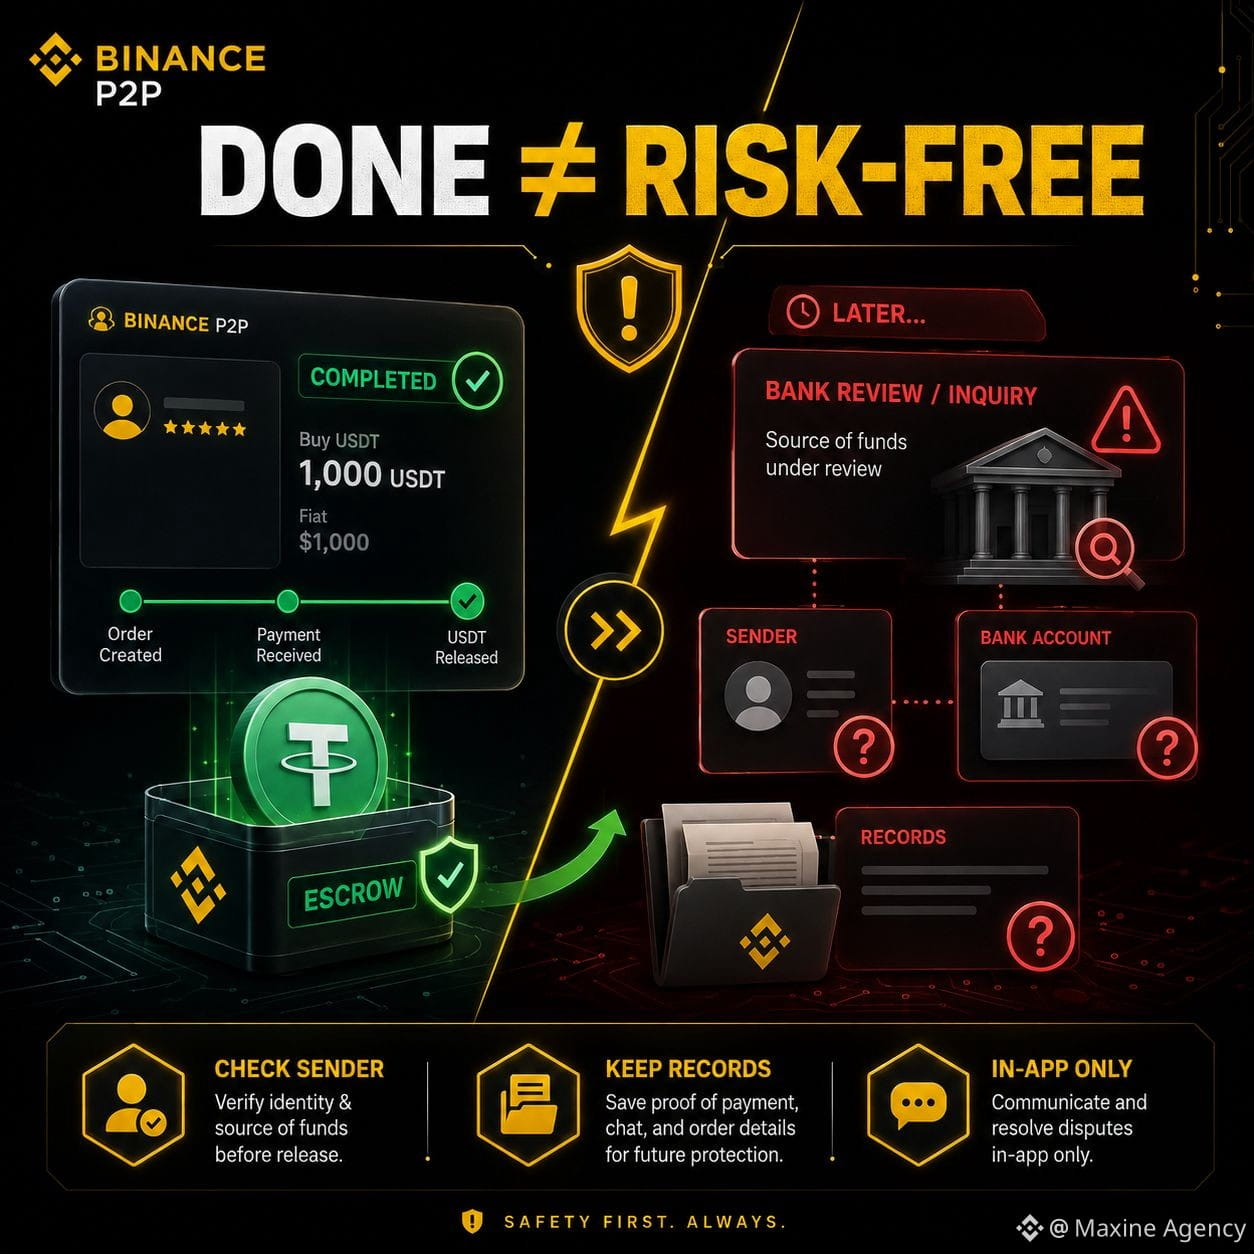
1
2
955
TermMax tidak menghilangkan ketidakpastian; ia menetapkannya harga sebelum perdagangan dimulai
Awalnya saya mengira fixed rate lending menarik karena membantu peminjam terbebas dari fluktuasi suku bunga. Pilih jangka waktu, kunci tingkat biaya, dan tahu sejak awal berapa yang harus dibayar saat jatuh tempo. Kedengarannya hampir sepenuhnya berlawanan dengan bagian lain dari DeFi.
Namun setelah membaca lebih teliti mekanisme TermMax, saya melihat bahwa “tetap” tidak berarti risiko hilang.
FT dirancang seperti zero coupon bond: ia mewakili hak untuk menerima jumlah debt token tertentu pada hari jatuh tempo. Dengan begitu pemberi pinjaman bisa mengetahui nilai yang akan diterima, sementara peminjam dapat mengunci biaya modal sejak awal.
Yang menarik, infrastruktur yang sama itu masih mendukung leverage dan strategi untuk mencari potensi imbal hasil tambahan.
Jadi @termmax sebenarnya tidak menghapus ketidakpastian dari pasar. Ia memindahkan bagian ketidakpastian ke waktu penetapan harga. Ketika fixed rate dibentuk, para peserta tetap harus memutuskan apakah tingkat tersebut telah mencerminkan ekspektasi yang tepat tentang suku bunga, likuiditas, dan risiko selama seluruh jangka waktu.
Jika pasar berubah setelah posisi dibuka, kontrak tidak ikut berubah. Pengguna mendapatkan kepastian, tetapi sebagai gantinya mereka menerima kemungkinan bahwa tingkat rate yang dikunci kemudian menjadi kurang menarik dibanding kondisi pasar.
Menurut saya, inilah poin paling menonjol dari #TermMax
Fixed rate bukanlah janji bahwa DeFi akan bebas dari volatilitas. Ini adalah cara mengubah volatilitas masa depan menjadi sebuah harga yang bisa disetujui sekarang.
Pertanyaan yang saya pedulikan bukan seberapa banyak risiko yang bisa dihilangkan TermMax, melainkan seberapa akurat pasarnya memberi harga atas risiko tersebut sebelum pengguna mengunci jangka waktu dan mengunci modal sungguhan.
$BTC $BNB $X
TermMax tidak menghilangkan ketidakpastian; ia menetapkannya harga sebelum perdagangan dimulai
Awalnya saya mengira fixed rate lending menarik karena membantu peminjam terbebas dari fluktuasi suku bunga. Pilih jangka waktu, kunci tingkat biaya, dan tahu sejak awal berapa yang harus dibayar saat jatuh tempo. Kedengarannya hampir sepenuhnya berlawanan dengan bagian lain dari DeFi.
Namun setelah membaca lebih teliti mekanisme TermMax, saya melihat bahwa “tetap” tidak berarti risiko hilang.
FT dirancang seperti zero coupon bond: ia mewakili hak untuk menerima jumlah debt token tertentu pada hari jatuh tempo. Dengan begitu pemberi pinjaman bisa mengetahui nilai yang akan diterima, sementara peminjam dapat mengunci biaya modal sejak awal.
Yang menarik, infrastruktur yang sama itu masih mendukung leverage dan strategi untuk mencari potensi imbal hasil tambahan.
Jadi @TermMax sebenarnya tidak menghapus ketidakpastian dari pasar. Ia memindahkan bagian ketidakpastian ke waktu penetapan harga. Ketika fixed rate dibentuk, para peserta tetap harus memutuskan apakah tingkat tersebut telah mencerminkan ekspektasi yang tepat tentang suku bunga, likuiditas, dan risiko selama seluruh jangka waktu.
Jika pasar berubah setelah posisi dibuka, kontrak tidak ikut berubah. Pengguna mendapatkan kepastian, tetapi sebagai gantinya mereka menerima kemungkinan bahwa tingkat rate yang dikunci kemudian menjadi kurang menarik dibanding kondisi pasar.
Menurut saya, inilah poin paling menonjol dari #TermMax
Fixed rate bukanlah janji bahwa DeFi akan bebas dari volatilitas. Ini adalah cara mengubah volatilitas masa depan menjadi sebuah harga yang bisa disetujui sekarang.
Pertanyaan yang saya pedulikan bukan seberapa banyak risiko yang bisa dihilangkan TermMax, melainkan seberapa akurat pasarnya memberi harga atas risiko tersebut sebelum pengguna mengunci jangka waktu dan mengunci modal sungguhan.
$BTC $BNB $X
Awalnya saya mengira fixed rate lending menarik karena membantu peminjam terbebas dari fluktuasi suku bunga. Pilih jangka waktu, kunci tingkat biaya, dan tahu sejak awal berapa yang harus dibayar saat jatuh tempo. Kedengarannya hampir sepenuhnya berlawanan dengan bagian lain dari DeFi.
Namun setelah membaca lebih teliti mekanisme TermMax, saya melihat bahwa “tetap” tidak berarti risiko hilang.
FT dirancang seperti zero coupon bond: ia mewakili hak untuk menerima jumlah debt token tertentu pada hari jatuh tempo. Dengan begitu pemberi pinjaman bisa mengetahui nilai yang akan diterima, sementara peminjam dapat mengunci biaya modal sejak awal.
Yang menarik, infrastruktur yang sama itu masih mendukung leverage dan strategi untuk mencari potensi imbal hasil tambahan.
Jadi @TermMax sebenarnya tidak menghapus ketidakpastian dari pasar. Ia memindahkan bagian ketidakpastian ke waktu penetapan harga. Ketika fixed rate dibentuk, para peserta tetap harus memutuskan apakah tingkat tersebut telah mencerminkan ekspektasi yang tepat tentang suku bunga, likuiditas, dan risiko selama seluruh jangka waktu.
Jika pasar berubah setelah posisi dibuka, kontrak tidak ikut berubah. Pengguna mendapatkan kepastian, tetapi sebagai gantinya mereka menerima kemungkinan bahwa tingkat rate yang dikunci kemudian menjadi kurang menarik dibanding kondisi pasar.
Menurut saya, inilah poin paling menonjol dari #TermMax
Fixed rate bukanlah janji bahwa DeFi akan bebas dari volatilitas. Ini adalah cara mengubah volatilitas masa depan menjadi sebuah harga yang bisa disetujui sekarang.
Pertanyaan yang saya pedulikan bukan seberapa banyak risiko yang bisa dihilangkan TermMax, melainkan seberapa akurat pasarnya memberi harga atas risiko tersebut sebelum pengguna mengunci jangka waktu dan mengunci modal sungguhan.
$BTC $BNB $X
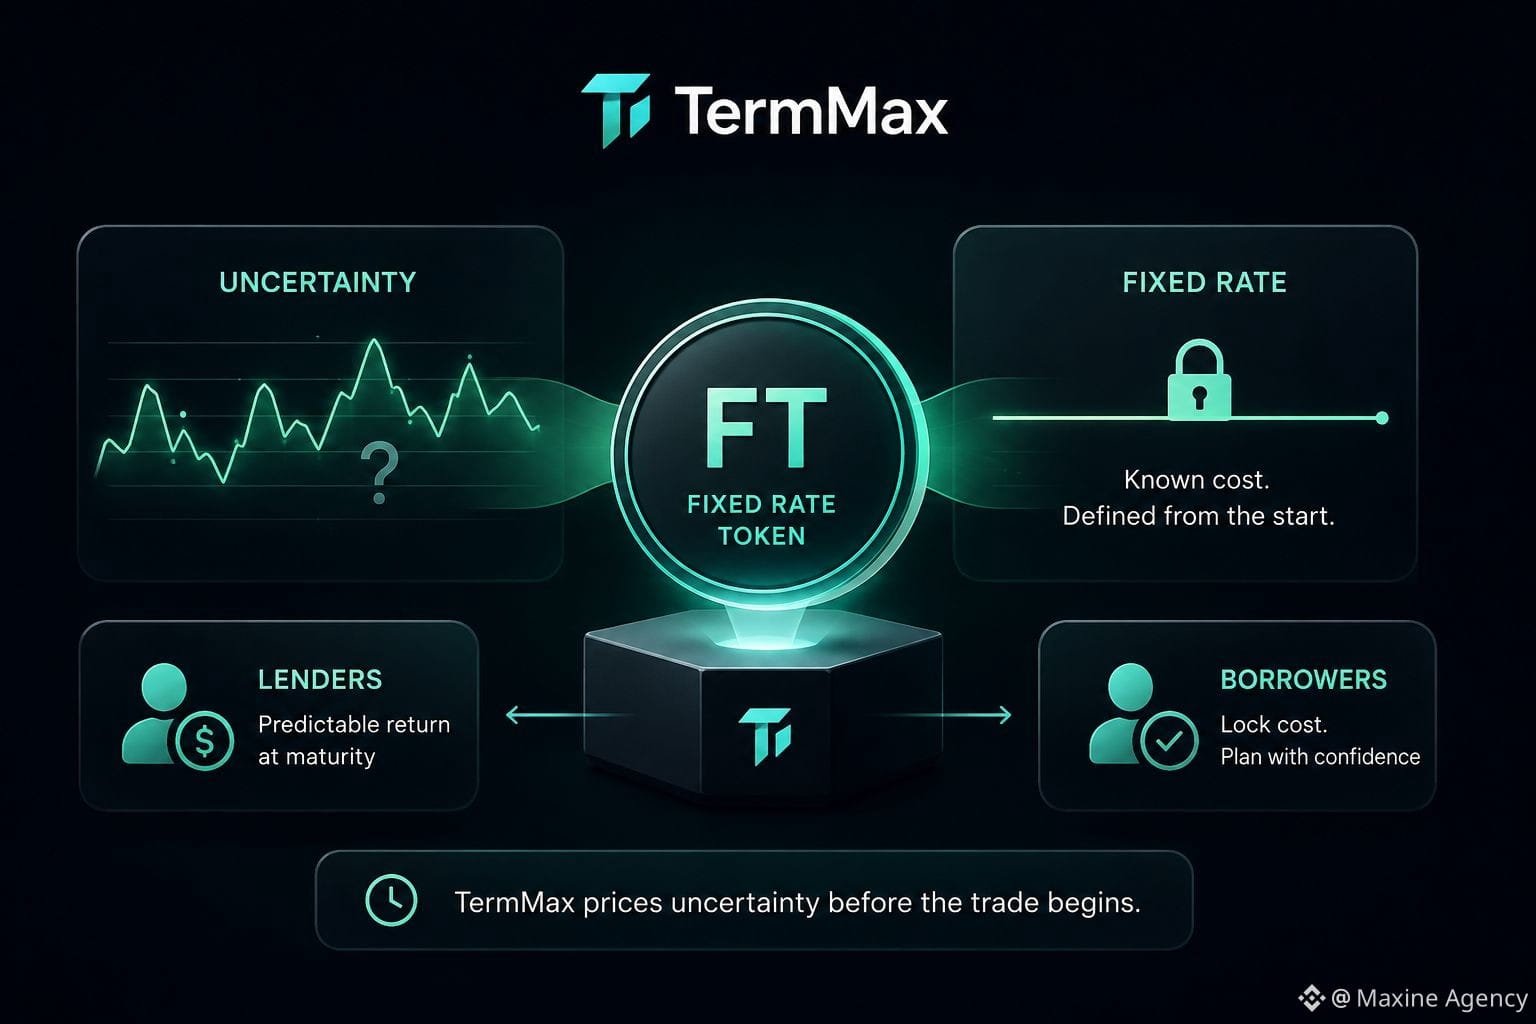
2
1
223
Halving của Dusk tidak memberi tahu saya berapa keuntungan dari staking
Awalnya saya pikir cukup melihat jadwal penerbitan Dusk untuk memperkirakan hasil staking dengan cukup akurat, tetapi ketika saya menetapkan jumlah emission bersamaan dengan jumlah DUSK yang sedang di-stake, saya melihat dua hal ini memang saling terkait namun tidak identik.
Menurut mekanisme saat ini, jaringan menerbitkan 19,8 DUSK setiap block. Total penerbitan yang diperkirakan adalah 500 juta DUSK dalam 36 tahun, dan laju emission berkurang setengah setiap empat tahun. Bagian ini cukup mudah diprediksi karena sudah ditetapkan di tingkat protokol.
Namun, hasil (yield) masing-masing orang yang melakukan staking bergantung pada variabel lain.
Jika total active stake meningkat, bagian setiap validator atau delegator dalam keseluruhan pool hadiah akan menjadi lebih kecil, dengan asumsi faktor lain tidak berubah. Selain itu, ada juga tingkat partisipasi dalam konsensus dan biaya transaksi. Jadi, meskipun emission per block tetap sama, APY yang terjadi di dunia nyata tetap bisa berubah secara signifikan.
Di sinilah saya dulu keliru mengira kedua konsep tersebut sama.
Halving hanya menunjukkan seberapa cepat DUSK baru masuk ke sistem sebagai bagian dari hadiah. Halving tidak mengatakan berapa banyak stake saya akan diterima. Jadwal penerbitan yang tetap hanya membuat pasokan hadiah lebih mudah diprediksi, tetapi tidak menghilangkan kompetisi di antara peserta staking.
Karena itu, kalau ingin menilai staking, saya tidak hanya melihat jadwal halving. Saya juga akan memantau total active stake dan seberapa cepat jumlah stake ini berubah dari waktu ke waktu.
Semakin mudah diprediksi emission, kompetisi di antara para staker justru menjadi variabel yang semakin penting.
Menurut saya, untuk Dusk, pertanyaan yang menarik bukanlah “hadiahnya per block berapa” melainkan “berapa banyak DUSK yang sama-sama bersaing untuk mendapatkan hadiah tersebut”
@Dusk_Foundation $DUSK #dusk
$STBL $LAB
Halving của Dusk tidak memberi tahu saya berapa keuntungan dari staking
Awalnya saya pikir cukup melihat jadwal penerbitan Dusk untuk memperkirakan hasil staking dengan cukup akurat, tetapi ketika saya menetapkan jumlah emission bersamaan dengan jumlah DUSK yang sedang di-stake, saya melihat dua hal ini memang saling terkait namun tidak identik.
Menurut mekanisme saat ini, jaringan menerbitkan 19,8 DUSK setiap block. Total penerbitan yang diperkirakan adalah 500 juta DUSK dalam 36 tahun, dan laju emission berkurang setengah setiap empat tahun. Bagian ini cukup mudah diprediksi karena sudah ditetapkan di tingkat protokol.
Namun, hasil (yield) masing-masing orang yang melakukan staking bergantung pada variabel lain.
Jika total active stake meningkat, bagian setiap validator atau delegator dalam keseluruhan pool hadiah akan menjadi lebih kecil, dengan asumsi faktor lain tidak berubah. Selain itu, ada juga tingkat partisipasi dalam konsensus dan biaya transaksi. Jadi, meskipun emission per block tetap sama, APY yang terjadi di dunia nyata tetap bisa berubah secara signifikan.
Di sinilah saya dulu keliru mengira kedua konsep tersebut sama.
Halving hanya menunjukkan seberapa cepat DUSK baru masuk ke sistem sebagai bagian dari hadiah. Halving tidak mengatakan berapa banyak stake saya akan diterima. Jadwal penerbitan yang tetap hanya membuat pasokan hadiah lebih mudah diprediksi, tetapi tidak menghilangkan kompetisi di antara peserta staking.
Karena itu, kalau ingin menilai staking, saya tidak hanya melihat jadwal halving. Saya juga akan memantau total active stake dan seberapa cepat jumlah stake ini berubah dari waktu ke waktu.
Semakin mudah diprediksi emission, kompetisi di antara para staker justru menjadi variabel yang semakin penting.
Menurut saya, untuk Dusk, pertanyaan yang menarik bukanlah “hadiahnya per block berapa” melainkan “berapa banyak DUSK yang sama-sama bersaing untuk mendapatkan hadiah tersebut”
@Dusk $DUSK #dusk
$STBL $LAB
Awalnya saya pikir cukup melihat jadwal penerbitan Dusk untuk memperkirakan hasil staking dengan cukup akurat, tetapi ketika saya menetapkan jumlah emission bersamaan dengan jumlah DUSK yang sedang di-stake, saya melihat dua hal ini memang saling terkait namun tidak identik.
Menurut mekanisme saat ini, jaringan menerbitkan 19,8 DUSK setiap block. Total penerbitan yang diperkirakan adalah 500 juta DUSK dalam 36 tahun, dan laju emission berkurang setengah setiap empat tahun. Bagian ini cukup mudah diprediksi karena sudah ditetapkan di tingkat protokol.
Namun, hasil (yield) masing-masing orang yang melakukan staking bergantung pada variabel lain.
Jika total active stake meningkat, bagian setiap validator atau delegator dalam keseluruhan pool hadiah akan menjadi lebih kecil, dengan asumsi faktor lain tidak berubah. Selain itu, ada juga tingkat partisipasi dalam konsensus dan biaya transaksi. Jadi, meskipun emission per block tetap sama, APY yang terjadi di dunia nyata tetap bisa berubah secara signifikan.
Di sinilah saya dulu keliru mengira kedua konsep tersebut sama.
Halving hanya menunjukkan seberapa cepat DUSK baru masuk ke sistem sebagai bagian dari hadiah. Halving tidak mengatakan berapa banyak stake saya akan diterima. Jadwal penerbitan yang tetap hanya membuat pasokan hadiah lebih mudah diprediksi, tetapi tidak menghilangkan kompetisi di antara peserta staking.
Karena itu, kalau ingin menilai staking, saya tidak hanya melihat jadwal halving. Saya juga akan memantau total active stake dan seberapa cepat jumlah stake ini berubah dari waktu ke waktu.
Semakin mudah diprediksi emission, kompetisi di antara para staker justru menjadi variabel yang semakin penting.
Menurut saya, untuk Dusk, pertanyaan yang menarik bukanlah “hadiahnya per block berapa” melainkan “berapa banyak DUSK yang sama-sama bersaing untuk mendapatkan hadiah tersebut”
@Dusk $DUSK #dusk
$STBL $LAB
7
2
141
Saya telah menggunakan Binance P2P sejak tahun 2022, dan semakin lama saya bertransaksi, saya semakin tidak terlalu peduli untuk “mencari harga yang bagus”
Saya menelusuri ulang foto transaksi pada 21/1/2022 dan melihat ada satu order jual sebesar 1.656 USDT, dengan hasil 38.836.512đ, kira-kira setara 23.452đ/USDT.
Baru sekarang saya sadar bahwa saya sudah lama menggunakan Binance P2P. Awalnya saya hanya fokus pada satu hal: merchant mana yang membeli dengan harga lebih tinggi maka dipilih. Setelah bertahun-tahun, cara bertransaksi saya berubah banyak.
Tip pertama: jangan hanya melihat harga. Selisih beberapa puluh rupiah per USDT tidak sebanding dengan harus menukar dengan pasangan yang responsnya lambat, syarat yang merepotkan, atau riwayat transaksi yang kurang stabil. Saya selalu mengecek Completion Rate, jumlah order yang sudah selesai, batasan transaksi, dan metode pembayaran sebelum membuka Order.
Saya juga melihat beberapa iklan sekaligus untuk mengetahui gambaran umum. Iklan yang berada di bagian atas halaman belum tentu yang paling bagus harganya, jadi beberapa detik untuk membandingkan bisa menghindari order yang terlalu melenceng harganya.
Kedua, saat saya menjual USDT, saya hanya akan me-release setelah saya sendiri membuka aplikasi bank dan melihat uang benar-benar sudah masuk. Bukti transfer, SMS, atau pesan seperti “saya sudah transfer” tidak bisa menggantikan langkah ini.
Ketiga, semua percakapan saya simpan di Order Chat. Jika pihak lawan meminta pindah ke Zalo, Telegram, mengubah akun untuk menerima uang, atau memproses di luar Binance, saya langsung berhenti.
Untuk order yang besar, saya juga sering membaginya menjadi beberapa bagian. Cara ini membantu kontrol arus kas lebih baik dan mengurangi tekanan jika ada satu transaksi yang muncul masalah.
Terakhir, saya selalu mengutamakan proses daripada kecepatan. P2P yang efektif bukanlah transaksi paling cepat atau sekadar mendapat tambahan beberapa puluh ribu.
Itu adalah saat uang masuk dengan benar, informasi cocok, buktinya lengkap, dan saya tidak perlu mempertaruhkan sikap subjektif.
@Binance_Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
Saya telah menggunakan Binance P2P sejak tahun 2022, dan semakin lama saya bertransaksi, saya semakin tidak terlalu peduli untuk “mencari harga yang bagus”
Saya menelusuri ulang foto transaksi pada 21/1/2022 dan melihat ada satu order jual sebesar 1.656 USDT, dengan hasil 38.836.512đ, kira-kira setara 23.452đ/USDT.
Baru sekarang saya sadar bahwa saya sudah lama menggunakan Binance P2P. Awalnya saya hanya fokus pada satu hal: merchant mana yang membeli dengan harga lebih tinggi maka dipilih. Setelah bertahun-tahun, cara bertransaksi saya berubah banyak.
Tip pertama: jangan hanya melihat harga. Selisih beberapa puluh rupiah per USDT tidak sebanding dengan harus menukar dengan pasangan yang responsnya lambat, syarat yang merepotkan, atau riwayat transaksi yang kurang stabil. Saya selalu mengecek Completion Rate, jumlah order yang sudah selesai, batasan transaksi, dan metode pembayaran sebelum membuka Order.
Saya juga melihat beberapa iklan sekaligus untuk mengetahui gambaran umum. Iklan yang berada di bagian atas halaman belum tentu yang paling bagus harganya, jadi beberapa detik untuk membandingkan bisa menghindari order yang terlalu melenceng harganya.
Kedua, saat saya menjual USDT, saya hanya akan me-release setelah saya sendiri membuka aplikasi bank dan melihat uang benar-benar sudah masuk. Bukti transfer, SMS, atau pesan seperti “saya sudah transfer” tidak bisa menggantikan langkah ini.
Ketiga, semua percakapan saya simpan di Order Chat. Jika pihak lawan meminta pindah ke Zalo, Telegram, mengubah akun untuk menerima uang, atau memproses di luar Binance, saya langsung berhenti.
Untuk order yang besar, saya juga sering membaginya menjadi beberapa bagian. Cara ini membantu kontrol arus kas lebih baik dan mengurangi tekanan jika ada satu transaksi yang muncul masalah.
Terakhir, saya selalu mengutamakan proses daripada kecepatan. P2P yang efektif bukanlah transaksi paling cepat atau sekadar mendapat tambahan beberapa puluh ribu.
Itu adalah saat uang masuk dengan benar, informasi cocok, buktinya lengkap, dan saya tidak perlu mempertaruhkan sikap subjektif.
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
Saya menelusuri ulang foto transaksi pada 21/1/2022 dan melihat ada satu order jual sebesar 1.656 USDT, dengan hasil 38.836.512đ, kira-kira setara 23.452đ/USDT.
Baru sekarang saya sadar bahwa saya sudah lama menggunakan Binance P2P. Awalnya saya hanya fokus pada satu hal: merchant mana yang membeli dengan harga lebih tinggi maka dipilih. Setelah bertahun-tahun, cara bertransaksi saya berubah banyak.
Tip pertama: jangan hanya melihat harga. Selisih beberapa puluh rupiah per USDT tidak sebanding dengan harus menukar dengan pasangan yang responsnya lambat, syarat yang merepotkan, atau riwayat transaksi yang kurang stabil. Saya selalu mengecek Completion Rate, jumlah order yang sudah selesai, batasan transaksi, dan metode pembayaran sebelum membuka Order.
Saya juga melihat beberapa iklan sekaligus untuk mengetahui gambaran umum. Iklan yang berada di bagian atas halaman belum tentu yang paling bagus harganya, jadi beberapa detik untuk membandingkan bisa menghindari order yang terlalu melenceng harganya.
Kedua, saat saya menjual USDT, saya hanya akan me-release setelah saya sendiri membuka aplikasi bank dan melihat uang benar-benar sudah masuk. Bukti transfer, SMS, atau pesan seperti “saya sudah transfer” tidak bisa menggantikan langkah ini.
Ketiga, semua percakapan saya simpan di Order Chat. Jika pihak lawan meminta pindah ke Zalo, Telegram, mengubah akun untuk menerima uang, atau memproses di luar Binance, saya langsung berhenti.
Untuk order yang besar, saya juga sering membaginya menjadi beberapa bagian. Cara ini membantu kontrol arus kas lebih baik dan mengurangi tekanan jika ada satu transaksi yang muncul masalah.
Terakhir, saya selalu mengutamakan proses daripada kecepatan. P2P yang efektif bukanlah transaksi paling cepat atau sekadar mendapat tambahan beberapa puluh ribu.
Itu adalah saat uang masuk dengan benar, informasi cocok, buktinya lengkap, dan saya tidak perlu mempertaruhkan sikap subjektif.
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
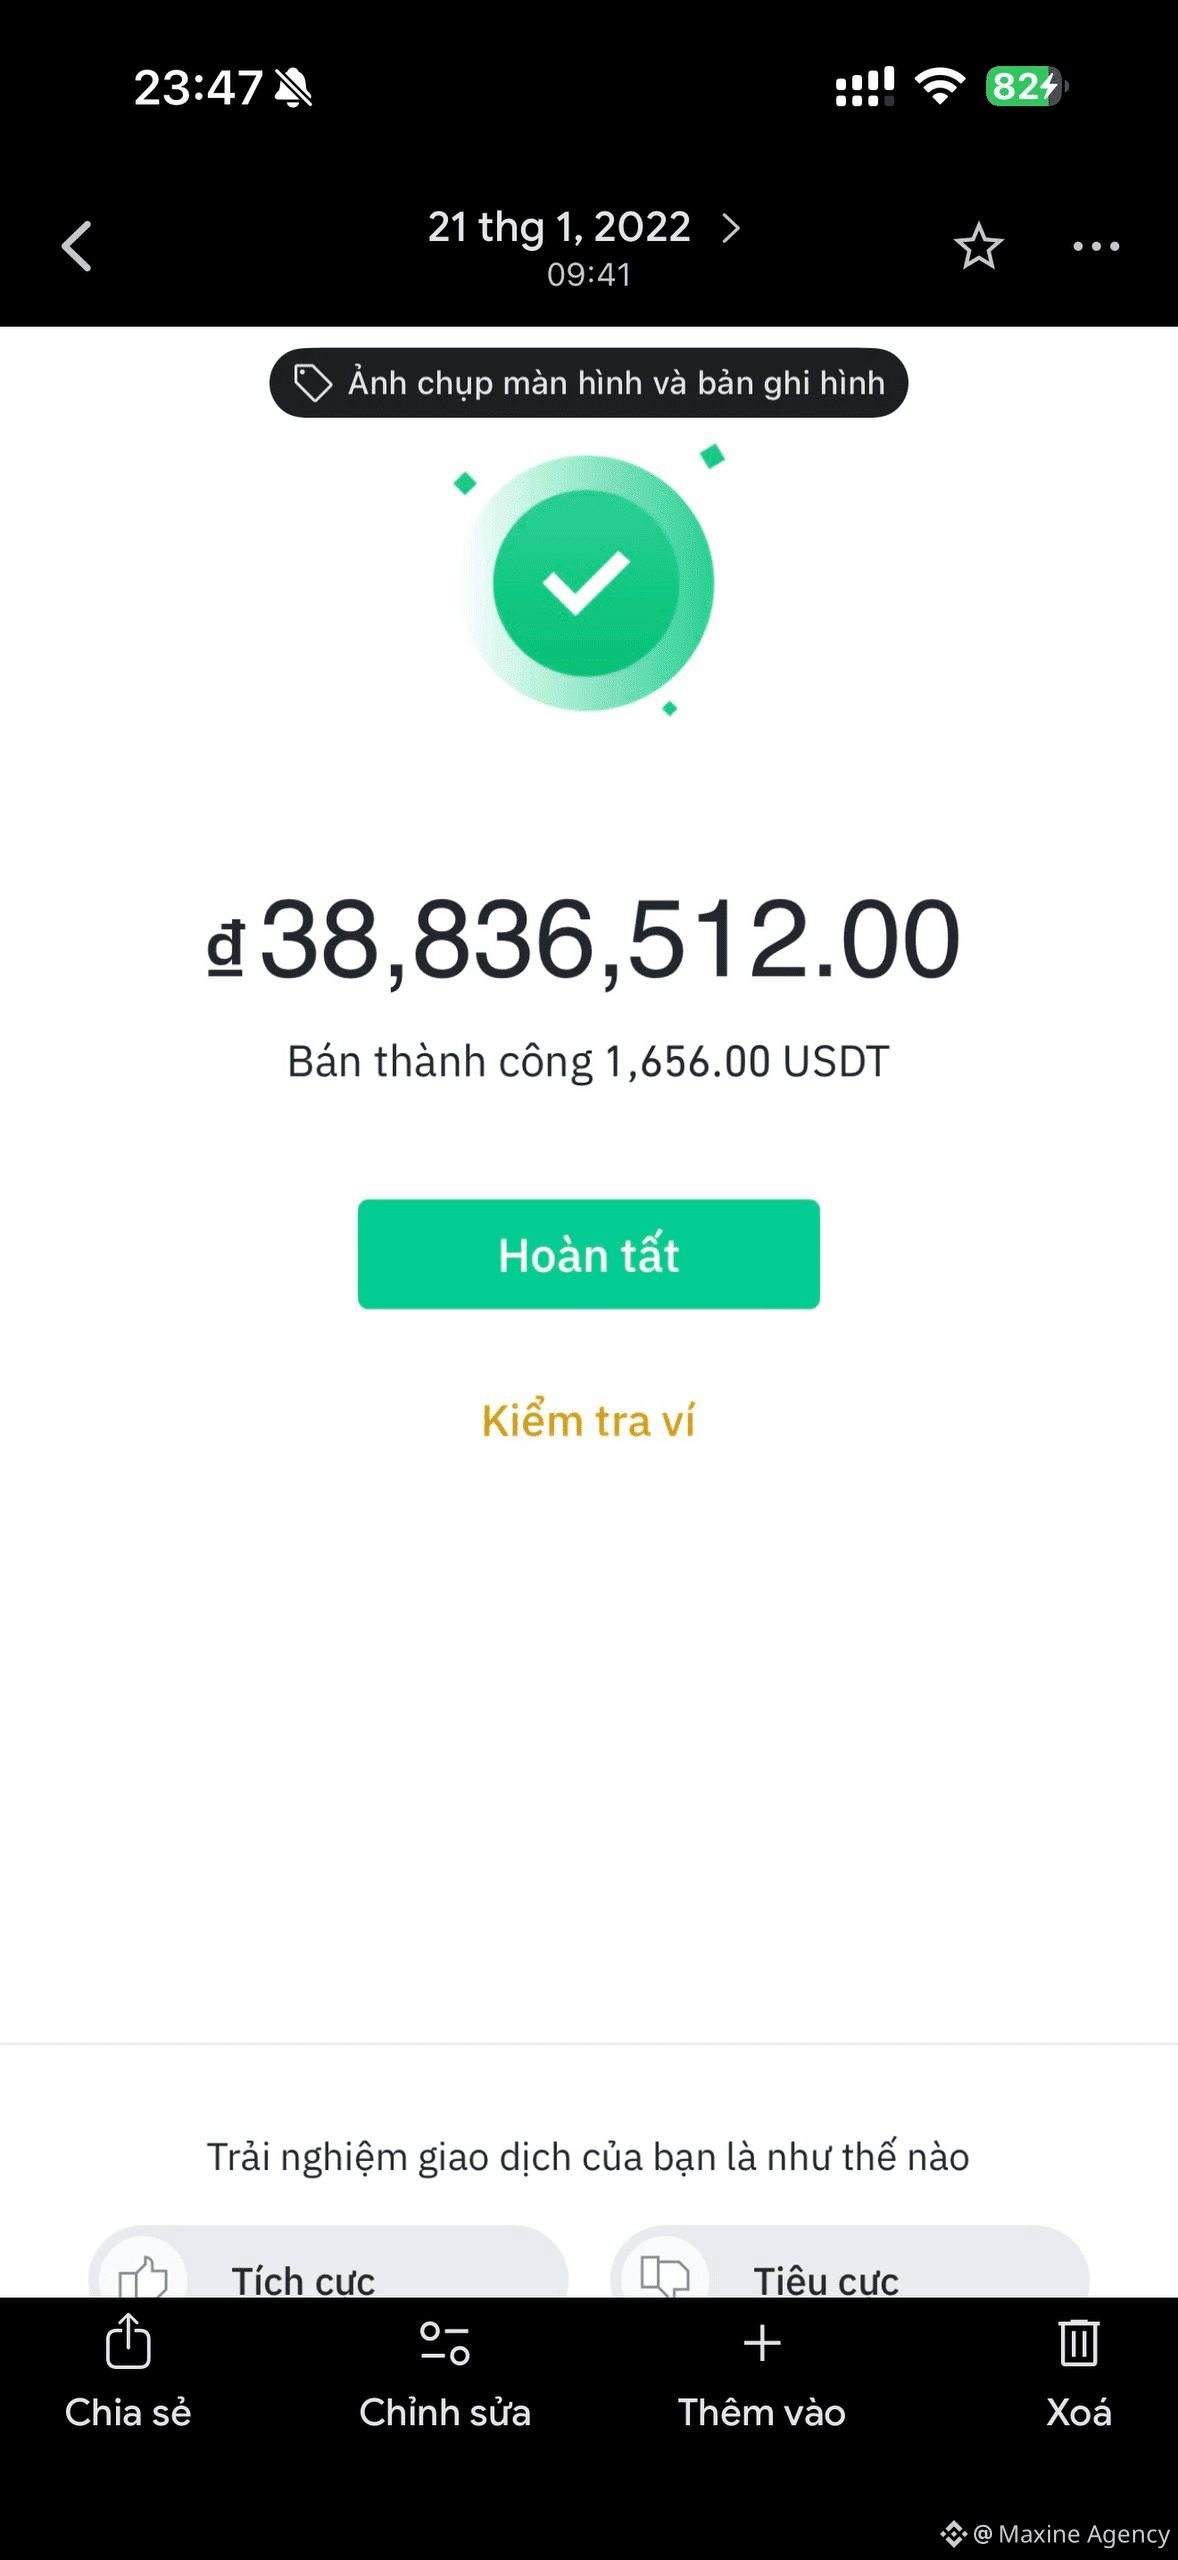
1
3
428
Melihat key Dusk membuatku berpikir lebih jauh tentang “hak untuk melihat”
Saat membaca tentang Phoenix, awalnya aku memperhatikan bagian transaksi yang disembunyikan dari pengamat publik, tetapi yang membuatnya terasa lebih sulit justru terletak pada selective disclosure.
Phoenix memungkinkan pemilik membagikan viewing key agar pihak lain dapat mengidentifikasi output milik mereka dan, dengan data yang dienkripsi, membaca nilai yang sesuai. Ini sesuai untuk audit atau pelaporan karena pihak yang perlu memeriksa bisa melihat informasi yang cukup tanpa mengubah seluruh transaksi menjadi data publik.
Namun sejak itu muncul satu pertanyaan yang jarang dibahas: berapa lama hak untuk melihat harus ada?
Audit punya waktu mulai dan selesai. Sementara viewing key adalah bentuk akses kriptografis. Jika sebuah perusahaan membagikannya kepada auditor, yang penting bukan hanya siapa yang boleh melihat, tetapi juga sejauh apa cakupan data yang mereka lihat, bagaimana key dikelola, dan apa yang terjadi ketika tujuan awal telah selesai.
Menurutku, inilah bagian privasi yang lebih nyata dibanding sekadar menyembunyikan saldo dari explorer.
Blockchain bisa mencegah publik melihat data Phoenix, tetapi begitu informasi telah diungkap secara sah, sistem tidak bisa membuat salinan pihak penerima yang sudah tersimpan menghilang dengan sendirinya. Karena itu, privasi tidak berhenti pada kriptografi; privasi juga bergantung pada tata kelola hak akses dan proses di luar chain.
Hal yang ingin aku ikuti di #dusk adalah bagaimana authority untuk melihat dibatasi dalam praktik.
Siapa yang boleh melihat, melihat bagian mana, dan untuk berapa lama?
Jika selective disclosure bisa menjawab ketiga pertanyaan itu, barulah privasi benar-benar menjadi alat untuk keuangan yang dikelola.
@Dusk_Foundation $DUSK $Q $BASED
Melihat key Dusk membuatku berpikir lebih jauh tentang “hak untuk melihat”
Saat membaca tentang Phoenix, awalnya aku memperhatikan bagian transaksi yang disembunyikan dari pengamat publik, tetapi yang membuatnya terasa lebih sulit justru terletak pada selective disclosure.
Phoenix memungkinkan pemilik membagikan viewing key agar pihak lain dapat mengidentifikasi output milik mereka dan, dengan data yang dienkripsi, membaca nilai yang sesuai. Ini sesuai untuk audit atau pelaporan karena pihak yang perlu memeriksa bisa melihat informasi yang cukup tanpa mengubah seluruh transaksi menjadi data publik.
Namun sejak itu muncul satu pertanyaan yang jarang dibahas: berapa lama hak untuk melihat harus ada?
Audit punya waktu mulai dan selesai. Sementara viewing key adalah bentuk akses kriptografis. Jika sebuah perusahaan membagikannya kepada auditor, yang penting bukan hanya siapa yang boleh melihat, tetapi juga sejauh apa cakupan data yang mereka lihat, bagaimana key dikelola, dan apa yang terjadi ketika tujuan awal telah selesai.
Menurutku, inilah bagian privasi yang lebih nyata dibanding sekadar menyembunyikan saldo dari explorer.
Blockchain bisa mencegah publik melihat data Phoenix, tetapi begitu informasi telah diungkap secara sah, sistem tidak bisa membuat salinan pihak penerima yang sudah tersimpan menghilang dengan sendirinya. Karena itu, privasi tidak berhenti pada kriptografi; privasi juga bergantung pada tata kelola hak akses dan proses di luar chain.
Hal yang ingin aku ikuti di #dusk adalah bagaimana authority untuk melihat dibatasi dalam praktik.
Siapa yang boleh melihat, melihat bagian mana, dan untuk berapa lama?
Jika selective disclosure bisa menjawab ketiga pertanyaan itu, barulah privasi benar-benar menjadi alat untuk keuangan yang dikelola.
@Dusk $DUSK $Q $BASED
Saat membaca tentang Phoenix, awalnya aku memperhatikan bagian transaksi yang disembunyikan dari pengamat publik, tetapi yang membuatnya terasa lebih sulit justru terletak pada selective disclosure.
Phoenix memungkinkan pemilik membagikan viewing key agar pihak lain dapat mengidentifikasi output milik mereka dan, dengan data yang dienkripsi, membaca nilai yang sesuai. Ini sesuai untuk audit atau pelaporan karena pihak yang perlu memeriksa bisa melihat informasi yang cukup tanpa mengubah seluruh transaksi menjadi data publik.
Namun sejak itu muncul satu pertanyaan yang jarang dibahas: berapa lama hak untuk melihat harus ada?
Audit punya waktu mulai dan selesai. Sementara viewing key adalah bentuk akses kriptografis. Jika sebuah perusahaan membagikannya kepada auditor, yang penting bukan hanya siapa yang boleh melihat, tetapi juga sejauh apa cakupan data yang mereka lihat, bagaimana key dikelola, dan apa yang terjadi ketika tujuan awal telah selesai.
Menurutku, inilah bagian privasi yang lebih nyata dibanding sekadar menyembunyikan saldo dari explorer.
Blockchain bisa mencegah publik melihat data Phoenix, tetapi begitu informasi telah diungkap secara sah, sistem tidak bisa membuat salinan pihak penerima yang sudah tersimpan menghilang dengan sendirinya. Karena itu, privasi tidak berhenti pada kriptografi; privasi juga bergantung pada tata kelola hak akses dan proses di luar chain.
Hal yang ingin aku ikuti di #dusk adalah bagaimana authority untuk melihat dibatasi dalam praktik.
Siapa yang boleh melihat, melihat bagian mana, dan untuk berapa lama?
Jika selective disclosure bisa menjawab ketiga pertanyaan itu, barulah privasi benar-benar menjadi alat untuk keuangan yang dikelola.
@Dusk $DUSK $Q $BASED
4
2
275
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BOJRaisesRatesTo31YearHigh
32,959 penayangan
761 Berdiskusi
🇯🇵 BOJ Naikkan Suku Bunga ke Level Tertinggi dalam 31 Tahun
Wan_OnChain
·Disukai 1 Kali
·65 penayangan
BuffettStepsDownAsBerkshireChairman
11,317 penayangan
320 Berdiskusi
XRPExchangeReservesHitSevenYearLow
15,495 penayangan
334 Berdiskusi