

海盗鸭
3.6k Posting

海盗鸭
Laporkan
Blokir Pengguna
69 Mengikuti
137 Pengikut
354 Disukai
Posting
Semua
Kuotasi
·
--
Anthropic mengatakan Claude memecahkan misteri yang telah menggantung selama sekitar 25 tahun dalam waktu kurang dari setengah jam: beberapa seed kurva eliptik NIST yang asal-usulnya tak jelas ternyata dihasilkan oleh generator angka acak lrand48 dari pustaka C lama, dengan timestamp Unix dari 1997–1998 sebagai seed. Kelompok P-256 cocok dengan 16 Agustus 1997 pukul 01:52:34. Prosesnya dapat direproduksi, dan hadiah sebesar 36 ribu dolar disumbangkan kepada Internet Security Research Group. Perusahaan itu menegaskan bahwa ini bukan serangan maupun kelemahan baru.
Penilaian saya: yang tumbang bukanlah suatu pintu belakang, melainkan narasi bahwa “konstanta misterius pasti merupakan konspirasi”—karena seed-nya bisa direproduksi, kemungkinan adanya penyisipan yang disengaja justru semakin sulit dibuktikan. Bitcoin menggunakan secp256k1, yang memang tidak termasuk dalam daftar tersebut, jadi temuan ini tidak mengenai Bitcoin, tetapi juga tidak bisa dianggap sebagai pembuktian bahwa Bitcoin aman. Titik dasar P-224 dan P-256 masih belum sepenuhnya terjelaskan.
Pemilihan kurva $BTC dulu pernah dianggap terlalu konservatif. Kalau sekarang, apakah kamu masih akan bertaruh padanya?
154
·
--
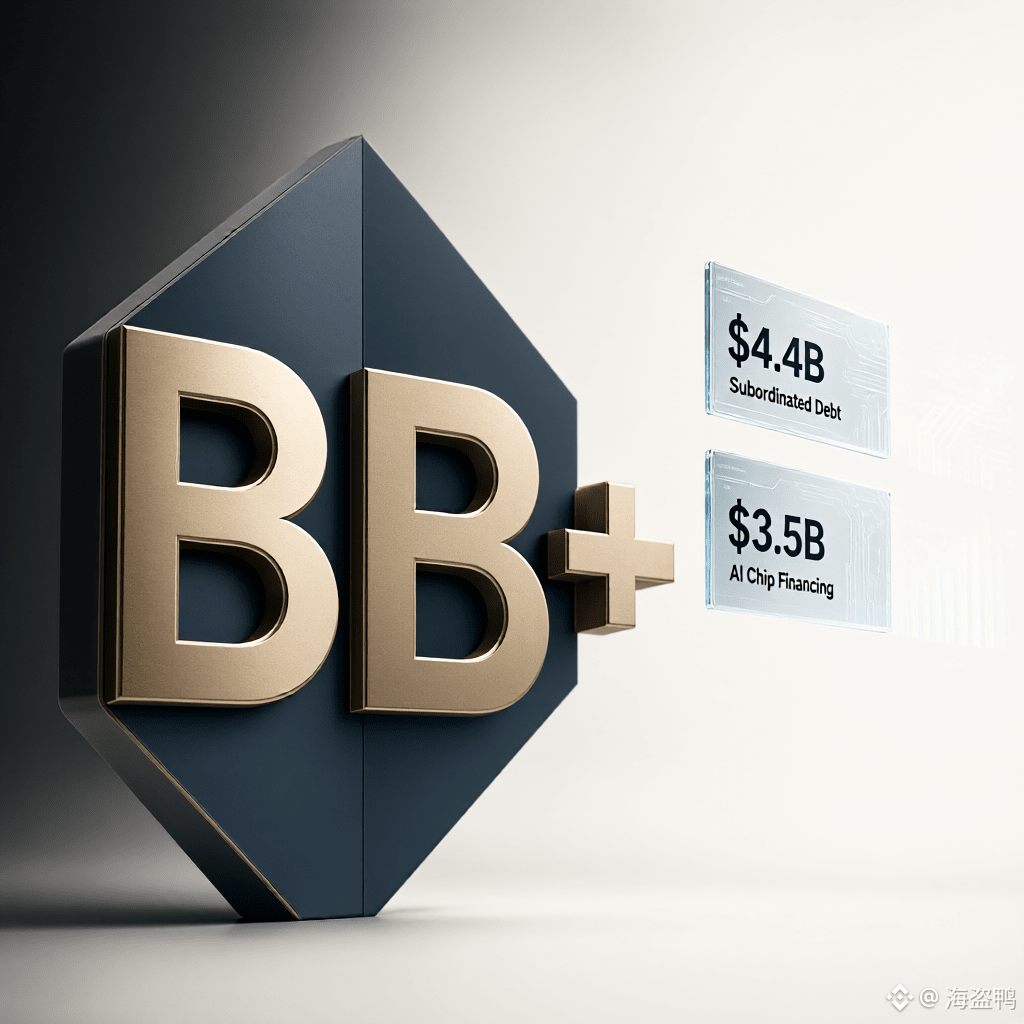
Anthropic mendapat peringkat BB+ dari KBRA, satu tingkat di bawah investment grade. Peringkat tersebut mencakup utang subordinasi senilai 4,4 miliar dolar AS dari pembiayaan chip AI sebesar 3,5 miliar dolar AS, dengan kupon sekitar 8,5%; utang senior yang dijamin Broadcom dalam transaksi yang sama hanya menawarkan 5,75%.
Adam Back menanggapi kemarin: Bitcoin adalah hurdle rate; setiap investasi seharusnya dibandingkan dengan memegang Bitcoin.
Saya cenderung melihat ini sebagai bahasa valuasi, bukan metode valuasi—$BTC tidak memiliki kupon, jadi tidak bisa digunakan sebagai tingkat diskonto untuk menghitung nilai. Yang benar-benar dinilai ulang adalah aset aman: imbal hasil Treasury AS bertenor 10 tahun menembus 5,3% pada awal Oktober, tertinggi dalam 24 tahun.
Ketika suku bunga bebas risiko berada di level ini, obligasi AI berimbal hasil 8,5% bersaing dengan obligasi pemerintah untuk mendapatkan dana dari kelompok investor yang sama. Jika biaya pembiayaan AI naik lagi, ke mana dana akan lebih dulu mengalir kembali: ke $BTC atau ke obligasi pemerintah?
1
229
·
--
Lihat terjemahan
年底能不能回 10 万,两家机构给了不同答案:Bitwise 研究主管 Ryan Rasmussen 说会更高、有机会站上 10 万;伦敦的 LO:TECH 把基准情形放在 8.5 万到 9.5 万。
差别在宏观:美联储 9 月已加息 25 个基点,市场给 12 月再加的概率约 75%;10 月 14 日的 CPI 环比 0.6%、核心 0.3%,并不配合;ETF 累计净流入也从 10 月 2 日的近 578 亿降到 16 日的 568.8 亿。
我倾向 LO:TECH 的区间:10 万的前提是宏观转向,而现在定价在往反方向走,看多情绪填不平 75% 的加息概率。$BTC 若真砸回 8 万下方,你是接,还是等 12 月落地再动?
差别在宏观:美联储 9 月已加息 25 个基点,市场给 12 月再加的概率约 75%;10 月 14 日的 CPI 环比 0.6%、核心 0.3%,并不配合;ETF 累计净流入也从 10 月 2 日的近 578 亿降到 16 日的 568.8 亿。
我倾向 LO:TECH 的区间:10 万的前提是宏观转向,而现在定价在往反方向走,看多情绪填不平 75% 的加息概率。$BTC 若真砸回 8 万下方,你是接,还是等 12 月落地再动?
93
·
--
Lihat terjemahan
MSCI 10月15日落定新规:把"非经营性公司"排除出 GIMI 指数,11月30日收盘后生效。判据很机械——经营性资产不到总资产50%的,再过五道财务比率关,中四条出局。
被点名的是 Strategy。摩根大通测算,若被剔除,被动资金约28亿美元需卖出,其他指数商跟进可能再加88亿。Strategy 称 MSCI 挂钩基金只持它约1300万股,Saylor 更干脆:"比特币不需要 MSCI"。
真正冲击不在被动盘那几十亿,而在融资入口:Strategy 买币靠"发股—买币—再发股",指数资格就是入口。入口被卡,$MSTRB 的溢价逻辑要重算,$BTC 也少掉最粗的一根需求管子。
你会把这条规则当成前奏,还是认为反对声太大、最终缩水执行?
被点名的是 Strategy。摩根大通测算,若被剔除,被动资金约28亿美元需卖出,其他指数商跟进可能再加88亿。Strategy 称 MSCI 挂钩基金只持它约1300万股,Saylor 更干脆:"比特币不需要 MSCI"。
真正冲击不在被动盘那几十亿,而在融资入口:Strategy 买币靠"发股—买币—再发股",指数资格就是入口。入口被卡,$MSTRB 的溢价逻辑要重算,$BTC 也少掉最粗的一根需求管子。
你会把这条规则当成前奏,还是认为反对声太大、最终缩水执行?
212
·
--
Terverifikasi
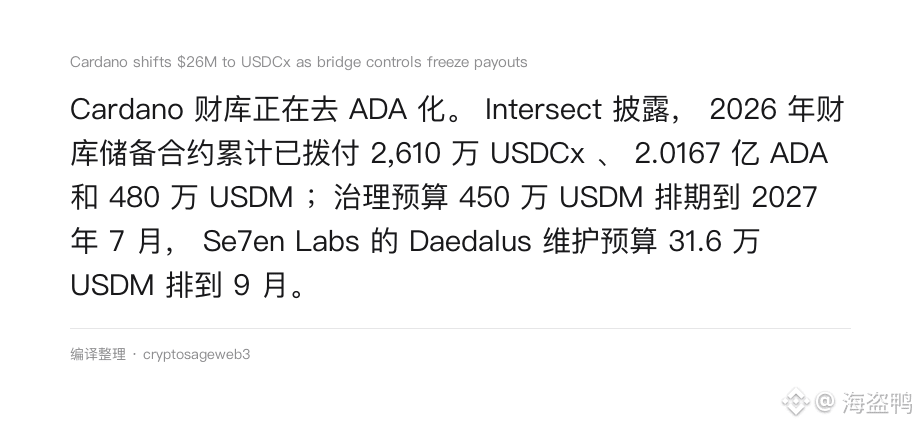
Kas Cardano sedang mengurangi ketergantungan pada ADA. Intersect mengungkapkan bahwa hingga kini, kontrak cadangan kas 2026 telah mencairkan total 26,1 juta USDCx, 201,67 juta ADA, dan 4,8 juta USDM; anggaran tata kelola sebesar 4,5 juta USDM dijadwalkan hingga Juli 2027, sementara anggaran pemeliharaan Daedalus oleh Se7en Labs sebesar 316 ribu USDM dijadwalkan hingga September.
Yang penting adalah strukturnya: begitu anggaran ditetapkan dalam dolar, pengeluaran untuk dua tahun ke depan pun terkunci, tak terpengaruh oleh naik turunnya harga ADA. Snapshot 16 Oktober menunjukkan bahwa tiga pembayaran pada 29 September sudah dibuka kuncinya, tetapi belum disertai bukti pencapaian milestone—dibuka kuncinya bukan berarti dananya bisa dibelanjakan. Selain itu, USDCx harus ditukar terlebih dahulu menjadi USDC sebelum bisa dicairkan, dan Circle, IOG, serta Midgard masing-masing berhak menghentikan bridge; penebusan juga harus melalui pemeriksaan identitas dan sanksi.
Saya cenderung melihat ini sebagai langkah pihak tata kelola untuk mengamankan diri, bukan sentimen bearish, tetapi langkah ini memang mengikis salah satu bagian narasi “membayar dengan $ADA”. Jika makin banyak kas yang beralih ke dolar, apakah kamu masih akan menyimpan $ADA untuk jangka panjang?
Kas Cardano sedang mengurangi ketergantungan pada ADA. Intersect mengungkapkan bahwa hingga kini, kontrak cadangan kas 2026 telah mencairkan total 26,1 juta USDCx, 201,67 juta ADA, dan 4,8 juta USDM; anggaran tata kelola sebesar 4,5 juta USDM dijadwalkan hingga Juli 2027, sementara anggaran pemeliharaan Daedalus oleh Se7en Labs sebesar 316 ribu USDM dijadwalkan hingga September.
Yang penting adalah strukturnya: begitu anggaran ditetapkan dalam dolar, pengeluaran untuk dua tahun ke depan pun terkunci, tak terpengaruh oleh naik turunnya harga ADA. Snapshot 16 Oktober menunjukkan bahwa tiga pembayaran pada 29 September sudah dibuka kuncinya, tetapi belum disertai bukti pencapaian milestone—dibuka kuncinya bukan berarti dananya bisa dibelanjakan. Selain itu, USDCx harus ditukar terlebih dahulu menjadi USDC sebelum bisa dicairkan, dan Circle, IOG, serta Midgard masing-masing berhak menghentikan bridge; penebusan juga harus melalui pemeriksaan identitas dan sanksi.
Saya cenderung melihat ini sebagai langkah pihak tata kelola untuk mengamankan diri, bukan sentimen bearish, tetapi langkah ini memang mengikis salah satu bagian narasi “membayar dengan $ADA ”. Jika makin banyak kas yang beralih ke dolar, apakah kamu masih akan menyimpan $ADA untuk jangka panjang?
259
·
--
Pidato Waller di Pertemuan Tahunan IMF-Bank Dunia di Bangkok tidak memberi arah, tetapi pasar menemukan arahnya sendiri.
Ia kembali menegaskan "mewujudkan stabilitas harga" dan membela kenaikan suku bunga sebesar 25 basis poin pada September, tetapi menolak memberi bocoran tentang langkah FOMC pada 27–28 Oktober. Setelah pidato selesai, peluang kenaikan suku bunga pada Oktober yang diperhitungkan pasar turun dari 27% menjadi 15%, dolar melemah, dan Bitcoin pulih dari 79.805 dolar ke atas 82.000 dolar.
Namun, ini adalah reli "kekurangan dana": ETF Bitcoin spot hanya mencatat arus masuk bersih sekitar 5 juta dolar sehari sebelumnya, sedangkan sehari sebelumnya lagi mencatat arus keluar sebesar 261 juta dolar; arus keluar kumulatif ETF Ethereum pada Oktober sekitar 885 juta dolar.
Penilaian saya: ini adalah reli karena "kabar buruk belum terwujud", bukan karena dana kembali masuk. Keberlanjutannya masih patut dipertanyakan.
$BTC 82,000 Akankah harga bertahan di sini dan melesat ke 88.000, atau lebih dulu menguji kembali 78.000?
#BitcoinPulihKe82RibuDolar
175
·
--
Batas pengeluaran dana kas Cardano sebesar 500 juta ADA sudah terpakai 91,5%: 30 proposal yang telah disetujui menghabiskan 457,4 juta ADA, hanya menyisakan 42,6 juta.
Uangnya sebenarnya belum berkurang—dana kas pada epoch ke-661 masih memiliki 1,378 miliar ADA. Namun, imbal hasil dan pengembalian dana hanya menambah saldo, bukan memulihkan hak penarikan. Jadi, jumlah yang bisa dibelanjakan tetap hanya 42,6 juta ADA.
Proposal Copper Reserve senilai 22 juta masih menggantung, sementara proposal OpenZeppelin senilai 11,78 juta tidak berlaku karena melewati tenggat. DRep hanya punya tiga pilihan: memangkas jumlahnya, menundanya, atau menetapkan NCL baru. Pilihan terakhir membutuhkan dukungan lebih dari 50% dari staking aktif.
Saya cenderung melihat ini bukan sebagai tanda dana kas menipis, melainkan pos anggaran yang terkunci: tata kelolanya lebih ketat daripada kebanyakan blockchain publik, dengan konsekuensi prosesnya lambat. $ADA , harga saat ini 0,22, turun 12% dalam 7 hari—apakah kamu menunggu perpanjangan NCL disahkan sebelum membeli, atau bertaruh bahwa kebuntuan ini sudah tercermin dalam harga?
446
·
--
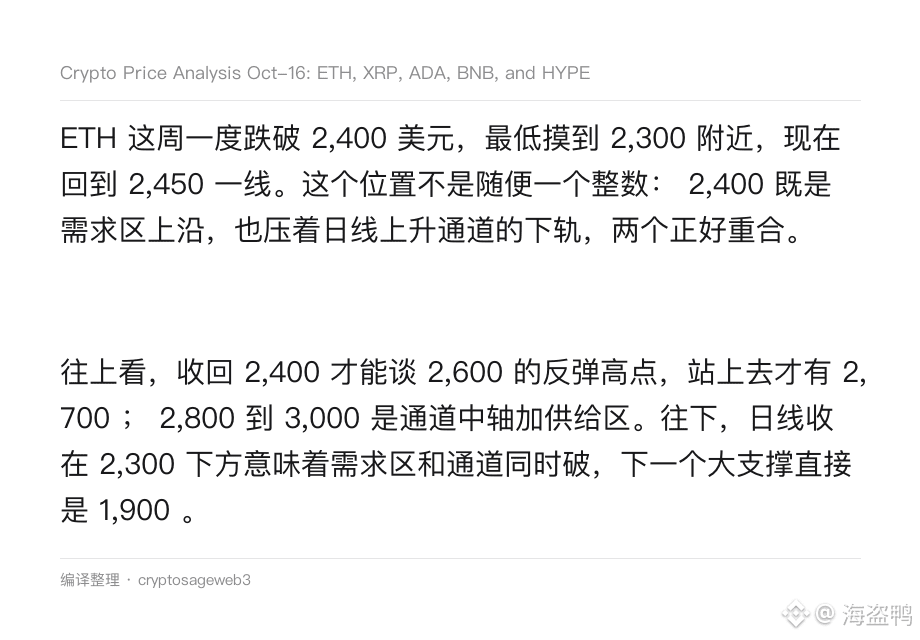
ETH sempat turun di bawah 2.400 dolar AS minggu ini, menyentuh titik terendah di sekitar 2.300, dan kini kembali ke kisaran 2.450. Level ini bukan sekadar angka bulat: 2.400 merupakan batas atas zona permintaan sekaligus berimpit dengan batas bawah kanal naik pada grafik harian.
Ke atas, harga harus kembali menembus 2.400 sebelum kita bisa membicarakan pantulan ke puncak 2.600; setelah itu, barulah 2.700 bisa dicapai. Area 2.800 hingga 3.000 adalah titik tengah kanal sekaligus zona suplai. Ke bawah, penutupan harian di bawah 2.300 berarti zona permintaan dan kanal sama-sama jebol, dengan support besar berikutnya langsung di 1.900.
Saya cenderung menilai penurunan kali ini lebih mirip sapuan likuiditas daripada penembusan tren, karena setelah harga dijatuhkan menembus level tersebut, pembeli langsung kembali dan volume tidak menumpuk di level rendah. Namun, penilaian ini ada batas waktunya: jika dalam dua hari harga belum kembali menembus 2.400, saya harus mengubah pandangan. $ETH, apakah kamu bertaruh harganya akan kembali menembus 2.600, atau benar-benar menunggu sampai 1.900 baru membeli? #EthereumJebol2400USDT
ETH sempat turun di bawah 2.400 dolar AS minggu ini, menyentuh titik terendah di sekitar 2.300, dan kini kembali ke kisaran 2.450. Level ini bukan sekadar angka bulat: 2.400 merupakan batas atas zona permintaan sekaligus berimpit dengan batas bawah kanal naik pada grafik harian.
Ke atas, harga harus kembali menembus 2.400 sebelum kita bisa membicarakan pantulan ke puncak 2.600; setelah itu, barulah 2.700 bisa dicapai. Area 2.800 hingga 3.000 adalah titik tengah kanal sekaligus zona suplai. Ke bawah, penutupan harian di bawah 2.300 berarti zona permintaan dan kanal sama-sama jebol, dengan support besar berikutnya langsung di 1.900.
Saya cenderung menilai penurunan kali ini lebih mirip sapuan likuiditas daripada penembusan tren, karena setelah harga dijatuhkan menembus level tersebut, pembeli langsung kembali dan volume tidak menumpuk di level rendah. Namun, penilaian ini ada batas waktunya: jika dalam dua hari harga belum kembali menembus 2.400, saya harus mengubah pandangan. $ETH , apakah kamu bertaruh harganya akan kembali menembus 2.600, atau benar-benar menunggu sampai 1.900 baru membeli? #EthereumJebol2400USDT
196
·
--
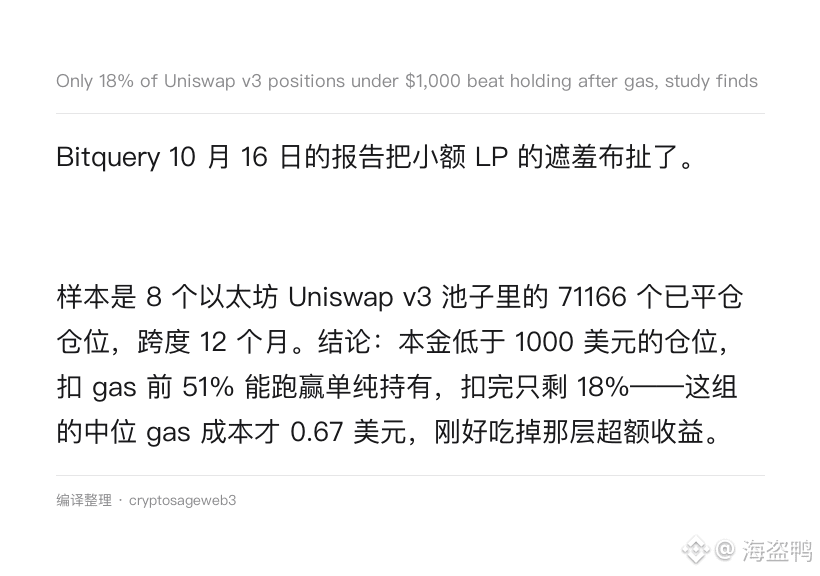
Laporan Bitquery pada 16 Oktober menyingkap kenyataan pahit bagi LP bermodal kecil.
Sampelnya mencakup 71.166 posisi yang sudah ditutup di 8 pool Uniswap v3 Ethereum selama 12 bulan. Kesimpulannya: sebelum biaya gas, 51% posisi dengan modal di bawah $1.000 mengungguli strategi sekadar hold; setelah biaya gas dipotong, tinggal 18%. Median biaya gas kelompok ini hanya $0,67—cukup untuk menghapus kelebihan imbal hasil tersebut.
Rinciannya lebih gamblang: modal $1.000–$10.000, 45%→36%; $100.000–$1 juta, 55%→51%; di atas $1 juta, 60%→59%; semua posisi, 49%→34%. Sampel ini menghasilkan biaya sebesar $41,6 juta, tetapi tetap menghasilkan $60,6 juta lebih sedikit dibandingkan sekadar hold.
Sikapnya jelas: modal kecil yang menjadi LP bukan kalah karena kurang jago, melainkan karena matematika—biaya gas bersifat tetap, jadi makin kecil posisinya, makin tipis biaya yang bisa dibagi. Pilihannya: perbesar posisi atau tetap pegang aset spot saja.
Menurutmu, untuk posisi LP $UNI , kamu akan menambah modal untuk menekan biaya rata-rata atau keluar dan hanya pegang aset spot?
1
183
·
--
Kepemilikan BTC Strive melonjak dari 28.000 pada akhir September menjadi 35.595 BTC, senilai sekitar 2,9 miliar dolar AS—bertambah 7.600 BTC dalam dua minggu, melampaui proyeksi TD Cowen sebesar 4.750 BTC untuk keseluruhan kuartal IV.
Lajunya mencapai 3.311 BTC pada Selasa dan 2.822 BTC pada Rabu. Kini Strive menjadi perusahaan publik pemegang BTC terbesar keempat, sedikit melampaui MARA. TD Cowen menaikkan target harganya dari 44 dolar AS menjadi 56 dolar AS.
Namun, dananya tidak murah: saham preferen SATS diperluas menjadi 7 juta lembar dengan harga 90 dolar AS per lembar, dengan target menghimpun 630 juta dolar AS. Transaksi ditutup pada 20 Oktober. ASST turun 6,6% pada Jumat menjadi 23,96 dolar AS.
Saya cenderung berpendapat bahwa yang penting bukan berapa banyak BTC yang dibeli, melainkan biaya tetap pada lapisan ini—jika kenaikan BTC tidak mampu mengimbangi dividen saham preferen, roda penggeraknya justru merugi. Dalam gelombang ini, apakah taruhan Anda $BTC akan terus menaikkan harga, atau struktur pendanaannya masih bisa bertahan satu kuartal lagi?
365
·
--
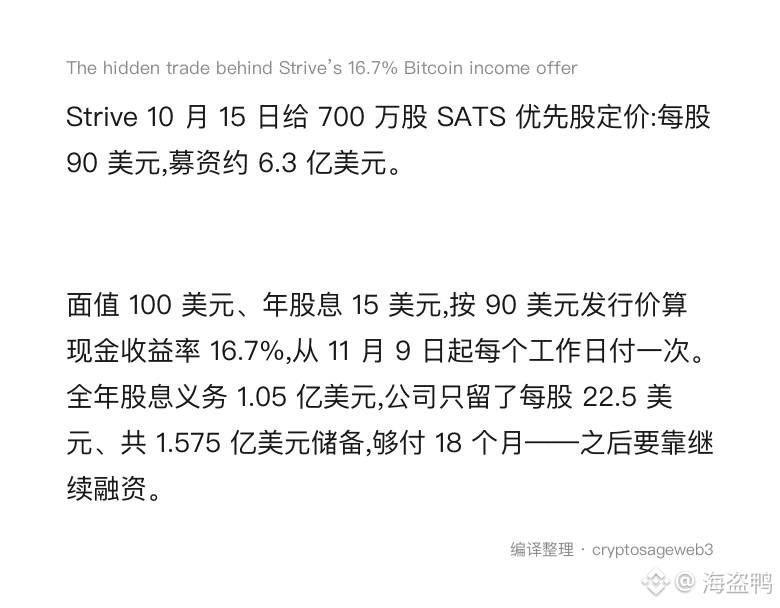
Strive menetapkan harga saham preferen SATS sebanyak 7 juta lembar pada 15 Oktober: US$90 per saham, dengan dana yang dihimpun sekitar US$630 juta.
Dengan nilai nominal US$100 dan dividen tahunan US$15, imbal hasil tunai berdasarkan harga penerbitan US$90 adalah 16,7%, dibayarkan setiap hari kerja mulai 9 November. Kewajiban dividen setahun mencapai US$105 juta. Perusahaan hanya menyisihkan cadangan sebesar US$22,50 per saham, total US$157,5 juta—cukup untuk membayar selama 18 bulan. Setelah itu, perusahaan harus mengandalkan pendanaan lanjutan.
Yang benar-benar perlu diperhatikan adalah urutan prioritasnya: saham ini berada di atas saham biasa, tetapi di bawah saham preferen SATA yang sudah ada, utang, dan kewajiban tertentu pada anak perusahaan. Dana yang dihimpun pun tidak dijamin seluruhnya akan digunakan untuk membeli BTC.
Menurut saya, imbal hasil 16,7% bukan premi yang diberikan cuma-cuma, melainkan harga dari sisi liabilitas. Bitcoin tidak menghasilkan arus kas, jadi dividen hanya bisa ditopang oleh likuiditas dan pembiayaan kembali. Total kepemilikan yang meningkat tidak berarti jumlah koin per saham bertambah.
Jadi, untuk jumlah uang yang sama, mana yang Anda pilih: saham preferen perbendaharaan BTC dengan kupon 16,7%, atau langsung membeli aset spot $BTC ?
138
·
--
TRON menyelesaikan transaksi stablecoin senilai 2,21 triliun dolar AS pada kuartal ketiga, naik 5,1% dibandingkan kuartal sebelumnya. Saldo USDT+USDD on-chain mencapai 93,88 miliar dolar AS.
Di sisi lain: dari 1 Juli hingga 16 Oktober, pasokan TRX terus bertambah bersih selama 108 hari. Pada kuartal ketiga, 360,2 juta TRX diterbitkan dan 234,5 juta TRX dibakar, sehingga bertambah bersih 125,8 juta. Dalam 16 hari pertama Oktober, bertambah lagi 22,9 juta, sehingga totalnya sekitar 148,6 juta TRX.
Kuncinya ada pada mekanisme: bandwidth dan energi diperoleh melalui staking dan pulih secara bergulir setiap 24 jam. Sebanyak apa pun transaksinya, TRX yang mendasari tidak dibakar; sementara itu, penerbitan TRX jumlahnya tetap untuk setiap blok. Pada paruh pertama Oktober, jumlah TRX yang dibakar hanya menutupi 63,5% dari jumlah yang diterbitkan. Karena itu, saya cenderung berpendapat bahwa narasi «volume penyelesaian transaksi besar = deflasi» sudah tidak berlaku—para staker menikmati TRX yang diterbitkan, sementara pemegang pasif menanggung dilusi.
Bagi pemegang $TRX , apakah Anda akan mengunci aset untuk mendapatkan imbalan, atau menerima dilusi ini?
100
·
--
Laporan terbaru Grayscale memberi $BTC label baru: aset ber-volatilitas rendah. Dalam setahun terakhir, volatilitas terealisasi Bitcoin turun menjadi 43%, sementara rata-rata 10 tahunnya 64%, dan lima tahun lalu masih 81%—kini Bitcoin bahkan lebih tenang daripada 19% saham konstituen S&P 500.
Laporan tersebut (ditulis oleh kepala riset Zach Pandl) mengaitkan hal ini dengan likuiditas yang makin dalam, partisipasi institusi, dan jalur yang diatur seperti ETF spot. Makna sebenarnya bukan “Bitcoin jadi membosankan”, melainkan pertanyaannya bergeser dari “perlukah membeli aset ber-volatilitas tinggi?” menjadi “seberapa besar porsi yang sebaiknya dialokasikan?”
Saya cenderung menganggap narasi ini berguna, tetapi jangan menganggapnya sebagai kesimpulan: Grayscale sendiri juga mengingatkan bahwa data satu tahun belum cukup untuk menentukan risiko lintas siklus; kejadian seperti Maret 2020, saat nilainya terpangkas separuh dalam beberapa hari, tetap bisa terulang.
Dengan volatilitas 43%, menurut Anda apakah ini cukup untuk mendukung alokasi institusi yang lebih besar—atau ini lebih mirip upaya menenangkan diri di pertengahan pasar bullish?
106
·
--
Laporan terbaru Chainalysis menunjukkan bahwa Amerika Serikat untuk pertama kalinya sejak 2022 menjadi negara dengan arus masuk bersih Bitcoin. Skor indeks Bitcoin AS adalah 0,96, sementara wilayah lain di dunia 0,52; kesenjangannya melebar dari 0,09 pada 2024 menjadi 0,44. Jika dirinci: transfer di bawah 10.000 dolar AS menunjukkan arus keluar bersih dari AS, sedangkan transfer di atas 10 juta dolar AS saja menyumbang arus masuk bersih sebesar 53.200 BTC—hampir seluruh pembelian berasal dari institusi.
Indeks stablecoin justru menunjukkan kebalikannya: wilayah lain di dunia 1,00, AS 0,56. Stablecoin berbasis dolar AS mencakup 99,1% volume perdagangan di order book stablecoin, dan sebagian besar cadangannya berupa obligasi pemerintah AS jangka pendek.
Menurut saya, ini adalah dua sisi dari hal yang sama: orang asing menggunakan stablecoin untuk mendapatkan dolar AS, sementara institusi AS menyerap pasokan Bitcoin melalui ETF; kestabilan yang terakhir jauh lebih rendah, karena alokasi institusi mengikuti selera risiko.
Pertanyaannya: ketika pembelian marginal $BTC makin bergantung pada institusi AS, jika aksi jual saham-saham chip seperti pekan lalu terjadi lagi, apakah lapisan pembeli ini yang akan mundur lebih dulu?
187
·
--
Pada 15 Oktober, Bitcoin sempat turun ke 79.730 dolar AS, untuk pertama kalinya dalam sebulan jatuh di bawah 80.000. Pemicu utamanya adalah faktor makro: PPI AS bulan September naik 6,3% secara tahunan, jauh di atas perkiraan 5,5%, sementara harga bensin grosir melonjak 20,3%.
Pihak yang menanggung kerugian adalah para trader long berleverage: hampir 940 juta dolar AS posisi dilikuidasi dalam 24 jam, sekitar 176.000 trader terkena likuidasi paksa, dan lebih dari 90% di antaranya adalah posisi long; ETF spot juga mencatat arus keluar bersih sekitar 261 juta dolar AS pada hari yang sama.
Saya cenderung berpendapat bahwa ini adalah dampak perdagangan inflasi terhadap kripto, bukan masalah yang berasal dari kripto itu sendiri. Arus keluar ETF dan posisi long yang terlalu padatlah yang memperbesar penurunan, sementara level 80.000 tepat berada di garis biaya para pemegang ETF.
Jadi, yang penting bukan apakah level 80.000 bisa bertahan, melainkan apakah CPI akan kembali melampaui ekspektasi—menurut Anda, apakah $BTC akan lebih dulu kembali ke 85.000, atau langsung menguji 78.000? #ETFspotBitcoinmencatatArusKeluarBersihHarianSebesar261JutaDolarAS
207
·
--
Machi yang dilacak di blockchain kembali memberi pelajaran kepada pasar. Pada 15 Oktober pukul 03.22–03.24 dini hari, Hyperliquid melikuidasi 1.650 $ETH dari alamat tersebut dalam 232 transaksi, dengan kerugian sekitar 269 ribu dolar AS, ditambah biaya sekitar 1.087 dolar AS.
Yang penting adalah jeda waktunya: 6 menit 55 detik setelah likuidasi terakhir selesai, ia mulai membeli lagi. Pada pukul 03.56 dini hari, posisinya sudah mencapai 320 ETH long dengan harga rata-rata sekitar 2.355; pada pukul 13.16, posisinya bertambah menjadi 2.500 ETH dengan harga rata-rata sekitar 2.370. Pada waktu yang sama, 250 ribu USDC masuk ke saldo spot, amunisinya sudah disiapkan lebih awal.
Saya tidak ingin menafsirkannya sebagai “keyakinan”. Ini lebih mirip langkah standar pemain dengan leverage tinggi: yang hilang adalah margin, bukan skenarionya.
$ETH Baru saja turun di bawah 2.400. Kalau kamu, ikut membeli di sekitar 2.300, atau turunkan leverage ke nol dulu sambil menunggu arah?
54
·
--
Saham infrastruktur AI babak belur pekan ini: NBIS turun 10,1% dalam sehari pada 14 Oktober ke 186 dolar, lalu anjlok sekitar 6% lagi pada Jumat. Dibandingkan puncak pekan sebelumnya, saham ini sudah terkoreksi sekitar 27%.
Pemicu utamanya bukan permintaan, melainkan biaya pendanaan—imbal hasil obligasi CoreWeave senilai 1,25 miliar dolar sempat melonjak ke sekitar 15%, spread CDS menembus 1.000 basis poin, dan sebuah "Yikes" dalam unggahan yang dibagikan ulang memicu aksi jual pada Rabu. Perusahaan komputasi dengan utang besar paling terpukul. Gartner memperingatkan bahwa pada 2030, lebih dari 80% neocloud mungkin tidak mampu beroperasi secara mandiri.
Pandangan saya: ini adalah penilaian ulang terhadap model "menumpuk kapasitas komputasi dengan utang", bukan penolakan terhadap permintaan AI. $NBISB kembali ke rata-rata pergerakan 200 hari adalah level yang layak diperhatikan.
Variabel yang sama menghubungkan tren ini dengan kripto: ekspektasi kenaikan suku bunga. Kamu akan memilih $BTC menunggu penurunan suku bunga, atau bertaruh infrastruktur AI akan lebih dulu bangkit?
#SahamAIdansemikonduktorkehilanganlebihdari1triliundolarkapitalisasipasarinip
109
·
--
Charles Hoskinson mengatakan pada 18 Oktober bahwa ia sedang menulis bahasa pemrograman baru untuk Cardano bersama insinyur IOG Lucas Rosa: transaksi berbasis intent, proof-carrying data (PCD), ditambah zero-knowledge proof Groth16. Nama, kode sumber, maupun jadwalnya belum diumumkan.
Angkanya mencolok: kapitalisasi pasar ADA sekitar 8,3 miliar dolar AS, sementara total DeFi yang terkunci di seluruh jaringan Cardano hanya 63 juta dolar AS. Volume mingguan mencapai 8,35 juta, turun 25% dibanding pekan sebelumnya, dan pasokan stablecoin di seluruh jaringan sekitar 70 juta. Sebagai perbandingan, simpanan DeFi Solana lebih dari 90 kali lipatnya.
Jadi, menurut saya, yang kurang dari ADA bukanlah bahasa pemrograman, melainkan permintaan. Pemegangnya memperlakukannya sebagai penyimpan nilai, bukan sebagai aset jaminan on-chain. Throughput Leios yang diklaim 65 kali lipat pun tak akan mengubah rasio ini.
$ADA Dalam reli kali ini, apakah kamu menambah atau mengurangi posisi?
21
·
--
Data CryptoQuant: sejak Bitcoin mencapai puncaknya pada Oktober, tekanan jual kumulatif pada koin meme di Binance telah melampaui 1,4 miliar dolar AS.$BTC kini bergerak tipis di atas 82.000 dolar AS, masih sekitar 35% di bawah puncaknya.
Penurunannya terlihat jelas: $DOGE dan SHIB turun sekitar 9% dalam sepekan, WIF lebih dari 10%, TRUMP lebih dari 12%, BONK dan FLOKI masing-masing lebih dari 15%, dan MemeCore lebih dari 19%. Namun, struktur pasar lebih penting—porsi koin meme dari total kapitalisasi pasar altcoin turun di bawah 3%, level terendah sejak pencatatan dimulai.
Menurut saya, siklus ini bukan musim altcoin yang tertunda, melainkan benar-benar dilewati. Uang tidak mengalir dari meme ke altcoin utama, tetapi keluar dari pasar—anggaran risiko dipangkas secara keseluruhan. Angka 3% ini menunjukkan bahwa sama sekali tidak ada pembeli yang masuk untuk menyerap tekanan jual.
Apakah kamu masih punya posisi koin meme? Setelah DOGE turun 9%, kamu akan menambah posisi atau menjual?
#BitcoinKembaliDiAtas82000DolarAS
70
·
--
BitMine kembali membeli 12.535 ETH. Per 18 Oktober, kepemilikannya mencapai 6,04 juta ETH, sekitar 4,9% dari total pasokan ETH; 5,07 juta di antaranya sudah di-staking.
Alasan Tom Lee menambah posisi ini bukan narasi ETH, melainkan Korea Selatan: dari 1 hingga 16 Oktober, KOSPI turun 17%, Samsung Electronics turun 19,74%, dan SK Hynix turun 28,38%. Selama empat hari berturut-turut sebelum 16 Oktober, likuidasi paksa melampaui 50 miliar won Korea. Menurutnya, kekhawatiran soal pendanaan AI, situasi AS-Iran, pemilu paruh waktu, dan imbal hasil obligasi mendorong investor mengurangi risiko. Karena banyak investor di AS, Korea Selatan, dan Taiwan memiliki posisi besar di kripto, pasar kripto pun ikut terdampak.
Saya setuju dengan arahnya, tetapi tidak dengan waktunya. Penurunan yang didorong likuidasi paksa tidak berakhir saat fundamental membaik, melainkan saat leverage sudah dibersihkan.
Itulah sebabnya penurunan di bagian akhir berlangsung paling cepat, dan pantulannya pun paling kuat—yang perlu dipantau adalah kapan likuidasi paksa di Korea Selatan menjadi nol, bukan narasinya.
$ETH tambah posisi sekarang, atau tunggu sampai likuidasi paksa berhenti?
#BitMineMenambah12535ETH
28
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceSAFUFundTransferCompleted7499BTC
39,056 penayangan
814 Berdiskusi
Binance Menyatakan Transfer Dana SAFU Selesai, Mencakup 7.499 BTC
Binance News
·Disukai 54 Kali
·27.2k penayangan
BinanceRecovery90% of stolen assets
140,456 penayangan
176 Berdiskusi
YiHe:ProofOfReserves:10TokensAt100%Backing
139,711 penayangan
754 Berdiskusi