

M I S H U
1.1k Posting

M I S H U
Laporkan
Blokir Pengguna
Pedagang dengan Frekuensi Tinggi
1.2 Tahun
66 Mengikuti
14.6K+ Pengikut
1.0K+ Disukai
Posting
Semua
Kuotasi
Live
·
--
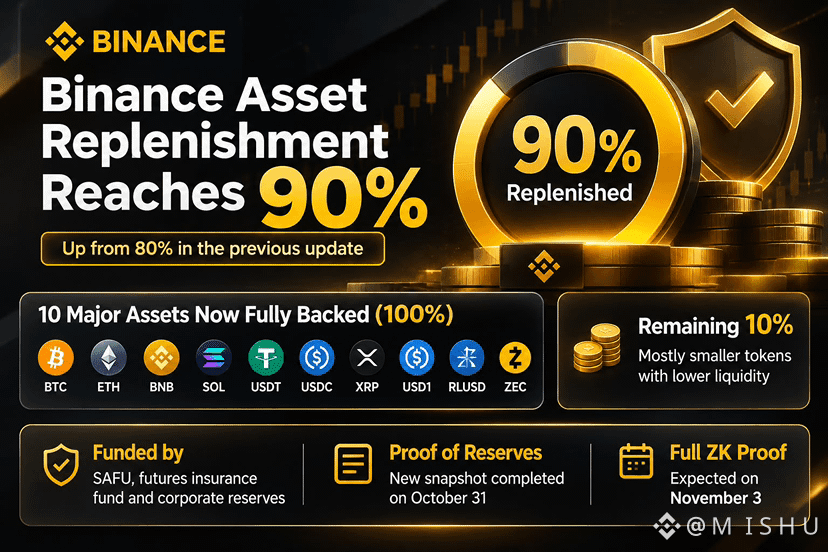
Pemulihan Aset Binance Mencapai 90%
Binance terus memulihkan aset yang terdampak, dengan pemulihan kini mencapai sekitar 90%, dibandingkan dengan 80% pada pembaruan sebelumnya.
Bursa tersebut menyatakan bahwa 10 mata uang kripto utama, termasuk BTC, ETH, BNB, SOL, USDT, dan XRP, kini memiliki dukungan cadangan 100%.
Aset yang tersisa sebagian besar merupakan token yang lebih kecil dengan likuiditas lebih rendah.
Binance menggunakan dana dari SAFU, dana asuransi futures, dan cadangan perusahaan untuk menuntaskan proses ini.
Snapshot Bukti Cadangan yang baru juga telah diambil, dengan bukti zero-knowledge lengkap diperkirakan tersedia pada 3 November.
Perkembangan ini menggembirakan. Kini, perhatian tertuju pada penyelesaian pemulihan dan verifikasi yang akan datang.
#Binance #safu #CryptoNews
#BinanceSAFUFundTransferCompleted7499BTC


Binance Square Official
·
--
Pembaruan: Transfer dana SAFU telah selesai—ini adalah transfer besar 7.499 BTC yang terlihat di sini:https://blockchair.com/bitcoin/transaction/774fcb97827d7ed2389447cc3ef3e1abcd024574cd745d2182cc0ec58e7914bd
111
·
--
BTC di 100k atau di 60k?
Apa yang kamu tunggu 🙃
Tulis di komentar …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
BTC di 100k atau di 60k?
Apa yang kamu tunggu 🙃
Tulis di komentar …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
Apa yang kamu tunggu 🙃
Tulis di komentar …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
1
138
·
--
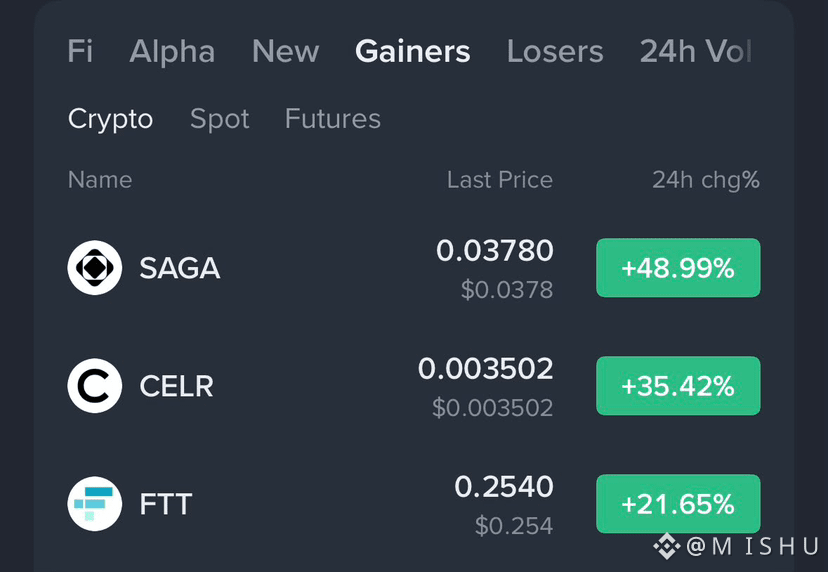
Saya: “Tidak akan ada hal menarik yang terjadi hari ini.”
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Grafik itu langsung tersinggung
#SaylorHintsStrategyBitcoinBuy #crypto
Saya: “Tidak akan ada hal menarik yang terjadi hari ini.”
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Grafik itu langsung tersinggung
#SaylorHintsStrategyBitcoinBuy #crypto
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Grafik itu langsung tersinggung
#SaylorHintsStrategyBitcoinBuy #crypto
568
·
--
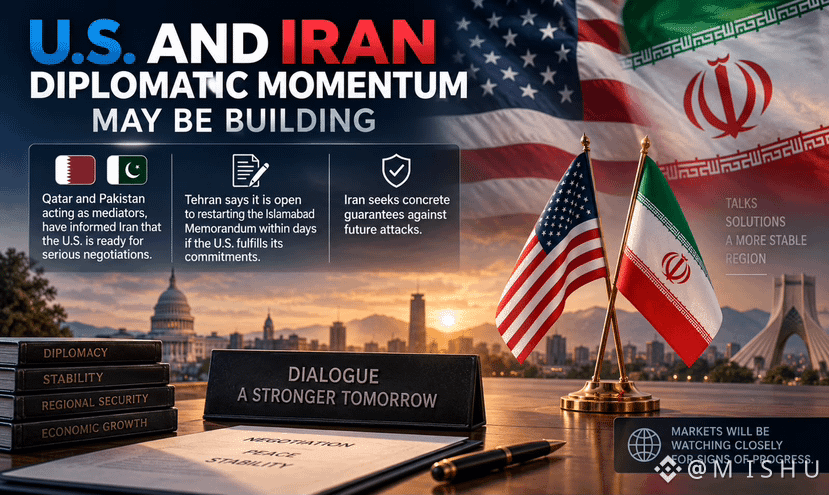
Momentum diplomatik dapat sedang dibangun antara A.S. dan Iran.
Menurut sumber-sumber Iran, para mediator dari Qatar dan Pakistan telah menyampaikan bahwa Washington siap untuk negosiasi serius. Teheran mengatakan pihaknya terbuka untuk memulai kembali Memorandum Islamabad dalam beberapa hari jika A.S. memenuhi komitmennya dan memberikan jaminan terhadap serangan di masa depan.
Pasar akan memantau dengan saksama tanda-tanda adanya kemajuan.
#crypto $AKE $ONE
141
·
--
longed $AVA tidak salah
Saya akan segera keluar
Saya akan menunggu pullback untuk masuk lagi
secara historis juga pernah tampil sangat baik
Saya akan mencari posisi short sebentar lagi
longed $AVA tidak salah
Saya akan segera keluar
Saya akan menunggu pullback untuk masuk lagi
secara historis juga pernah tampil sangat baik
Saya akan mencari posisi short sebentar lagi
Saya akan segera keluar
Saya akan menunggu pullback untuk masuk lagi
secara historis juga pernah tampil sangat baik
Saya akan mencari posisi short sebentar lagi
1
178
·
--
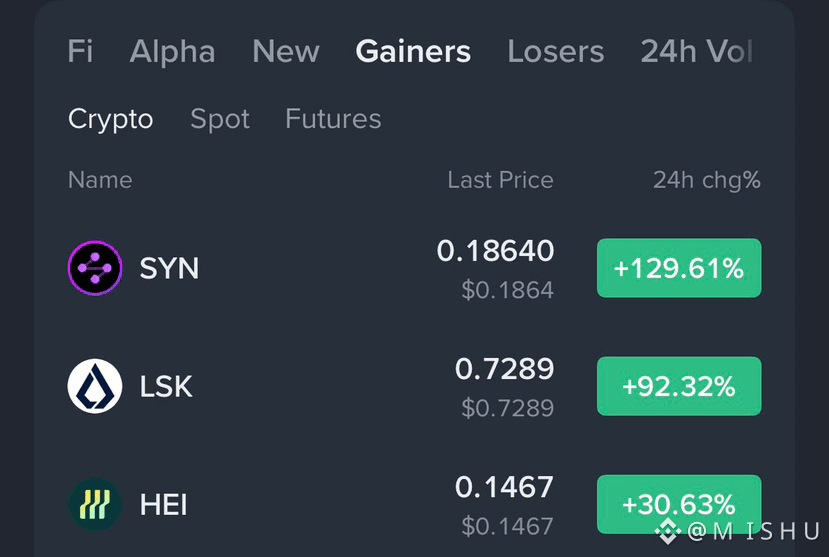
Halo binancians ….. 💀
$SYN +129%
$LSK +92%
$HEI +30%
Ketinggalan?
Selamat, kamu sekarang adalah seorang investor.
Ketemu?
Kamu tiba-tiba menjadi pakar trading 😎
Halo binancians ….. 💀
$SYN +129%
$LSK +92%
$HEI +30%
Ketinggalan?
Selamat, kamu sekarang adalah seorang investor.
Ketemu?
Kamu tiba-tiba menjadi pakar trading 😎
$SYN +129%
$LSK +92%
$HEI +30%
Ketinggalan?
Selamat, kamu sekarang adalah seorang investor.
Ketemu?
Kamu tiba-tiba menjadi pakar trading 😎
328
·
--
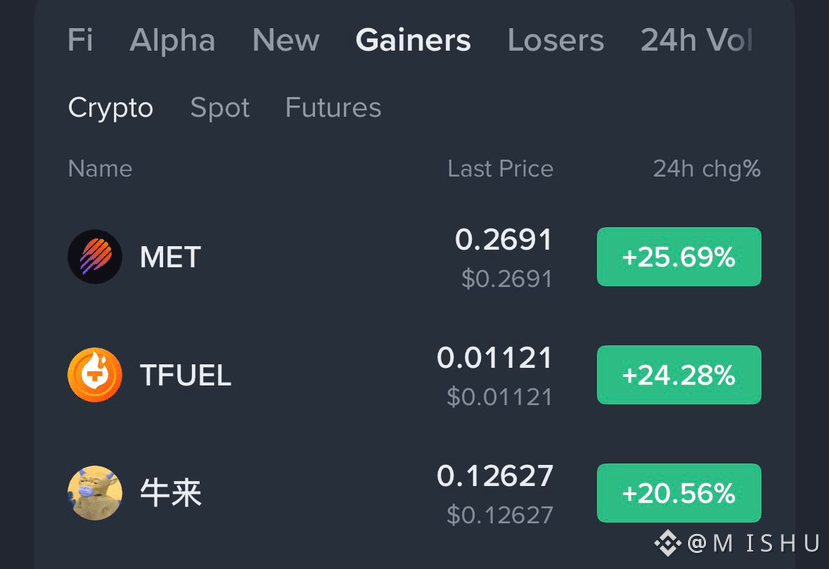
POV: Kamu menjual kemarin 😎
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
Pasar mengingat semuanya. 😭
#OracleJumpsOver6%OnEarningsBeat
POV: Kamu menjual kemarin 😎
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
Pasar mengingat semuanya. 😭
#OracleJumpsOver6%OnEarningsBeat
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
Pasar mengingat semuanya. 😭
#OracleJumpsOver6%OnEarningsBeat
531
·
--
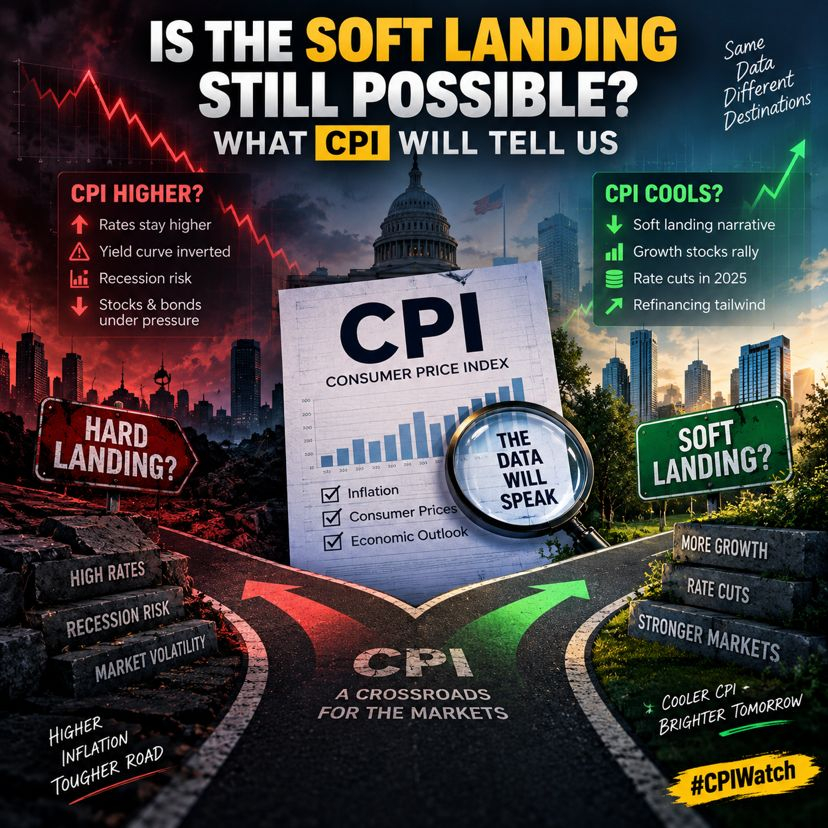
Apakah Soft Landing Masih Mungkin? CPI akan Memberi Petunjuk kepada Kita
Semua orang membicarakan langkah berikutnya dari The Fed, tapi mari kita mundur sejenak. Pertanyaannya bukan apakah mereka akan menaikkan suku bunga, melainkan apakah kita bisa menghindari hard landing sepenuhnya.
Ini yang membuat saya khawatir:
Data nonfarm payrolls masuk dengan kuat, tetapi pertumbuhan upah mulai melandai. Itu sebenarnya kabar baik bagi inflasi (tekanan upah yang lebih rendah = inflasi jasa yang lebih rendah). Namun konsumennya juga melambat. Gagal bayar kartu kredit mulai meningkat. Penjualan mobil mendingin.
Laporan CPI adalah Titik Penentu
Jika CPI tetap tinggi → The Fed mempertahankan suku bunga lebih lama, kurva imbal hasil tetap terbalik, dan kita mulai memperhitungkan risiko resesi. Ini merugikan saham maupun obligasi.
Jika CPI mendingin secara signifikan → Kita mendapatkan kembali narasi soft landing. Saham pertumbuhan bisa reli, sektor siklikal diuntungkan, dan mungkin akhirnya kita melihat pemotongan suku bunga yang mendukung refinancing pada 2025.
Hal yang Saya Pantau
Core CPI (tidak termasuk pangan dan energi) adalah sinyal yang paling nyata
Inflasi jasa—di sinilah fokus The Fed sesungguhnya
Dampaknya terhadap ekspektasi laba pada 2025
Saya tidak bertaruh pada pasar di sini. Saya melakukan penempatan berdasarkan fundamental ekonomi. Saat ini, itu berarti mempertahankan perusahaan-perusahaan berkualitas dengan daya tawar harga dan tetap ringan pada leverage siklikal.
Data tidak pernah berbohong. Mari kita lihat apa yang dikatakannya minggu ini.
#CPIWatch #crypto $CNPY $GAIB
1
1
416
·
--
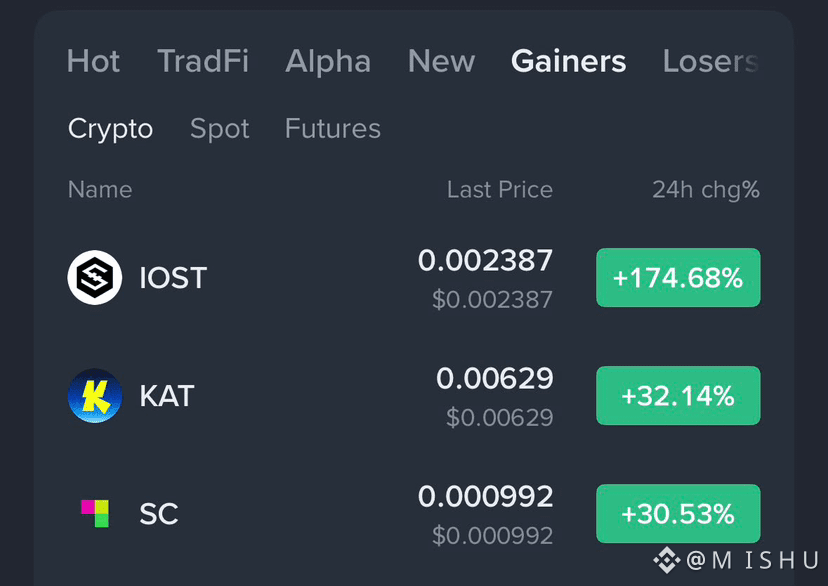
Seseorang cek papan peringkat.
🚀 $IOST +174,68%
📈 $KAT +32,14%
📈 $SC +30,53%
KAT dan SC meraih keuntungan yang seperti impian para trader.
Sayangnya, IOST memutuskan untuk mencetak lonjakan yang begitu besar sampai 30% terlihat normal.
#BrentCrudeTops$100 #binance
Seseorang cek papan peringkat.
🚀 $IOST +174,68%
📈 $KAT +32,14%
📈 $SC +30,53%
KAT dan SC meraih keuntungan yang seperti impian para trader.
Sayangnya, IOST memutuskan untuk mencetak lonjakan yang begitu besar sampai 30% terlihat normal.
#BrentCrudeTops$100 #binance
🚀 $IOST +174,68%
📈 $KAT +32,14%
📈 $SC +30,53%
KAT dan SC meraih keuntungan yang seperti impian para trader.
Sayangnya, IOST memutuskan untuk mencetak lonjakan yang begitu besar sampai 30% terlihat normal.
#BrentCrudeTops$100 #binance
389
·
--
#dusk $DUSK @Dusk_Foundation
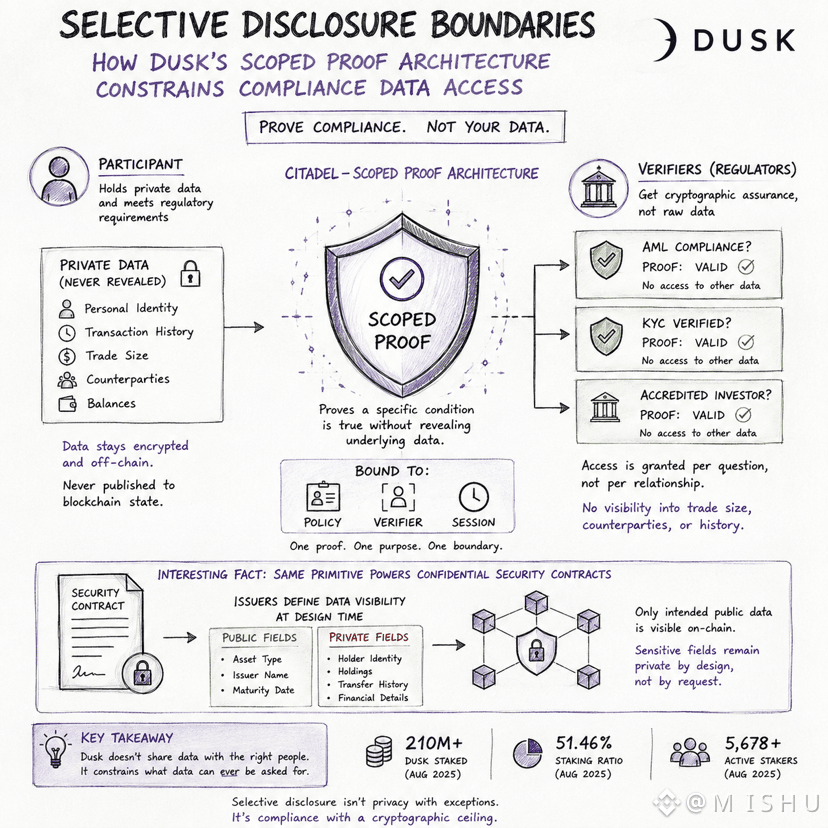
Mencari mekanisme di balik "selective disclosure"—sebuah frasa yang digunakan oleh setiap rantai privasi tetapi jarang didefinisikan secara tepat. Kebanyakan sistem memperlakukan pengungkapan sebagai sesuatu yang biner: mengungkap semuanya kepada regulator, atau tidak mengungkap apa pun sama sekali.
Model Dusk lebih sempit. Para peserta membuktikan bahwa mereka memenuhi persyaratan AML/KYC tanpa mengekspos data pribadi atau data transaksi yang ada di bawah bukti. Pengungkapannya bukan "ini data saya." Melainkan "ini bukti bahwa kondisi tersebut terpenuhi", yang dibatasi pada satu pertanyaan kepatuhan dan tidak lebih.
Akses diberikan per pertanyaan, bukan per hubungan. Regulator yang memverifikasi status AML tidak otomatis memperoleh visibilitas atas ukuran perdagangan, pihak lawan, atau riwayat transaksi.
Bagian yang menarik adalah prinsip yang sama juga berlaku pada kontrak keamanan yang bersifat rahasia, di mana penerbit menentukan bidang mana yang menjadi publik dan mana yang tetap privat sebelum aset tersebut bahkan diluncurkan.
Jika sebuah bukti hanya dapat menjawab pertanyaan yang memang dirancang untuknya, apakah selective disclosure benar-benar privasi dengan pengecualian, atau justru kepatuhan dengan batas kriptografis atas apa yang selama ini bisa diketahui?
#dusk $DUSK @Dusk
Mencari mekanisme di balik "selective disclosure"—sebuah frasa yang digunakan oleh setiap rantai privasi tetapi jarang didefinisikan secara tepat. Kebanyakan sistem memperlakukan pengungkapan sebagai sesuatu yang biner: mengungkap semuanya kepada regulator, atau tidak mengungkap apa pun sama sekali.
Model Dusk lebih sempit. Para peserta membuktikan bahwa mereka memenuhi persyaratan AML/KYC tanpa mengekspos data pribadi atau data transaksi yang ada di bawah bukti. Pengungkapannya bukan "ini data saya." Melainkan "ini bukti bahwa kondisi tersebut terpenuhi", yang dibatasi pada satu pertanyaan kepatuhan dan tidak lebih.
Akses diberikan per pertanyaan, bukan per hubungan. Regulator yang memverifikasi status AML tidak otomatis memperoleh visibilitas atas ukuran perdagangan, pihak lawan, atau riwayat transaksi.
Bagian yang menarik adalah prinsip yang sama juga berlaku pada kontrak keamanan yang bersifat rahasia, di mana penerbit menentukan bidang mana yang menjadi publik dan mana yang tetap privat sebelum aset tersebut bahkan diluncurkan.
Jika sebuah bukti hanya dapat menjawab pertanyaan yang memang dirancang untuknya, apakah selective disclosure benar-benar privasi dengan pengecualian, atau justru kepatuhan dengan batas kriptografis atas apa yang selama ini bisa diketahui?
1
2
1k
·
--
#dusk $DUSK @Dusk_Foundation
Saya membuka pemberitahuan insiden Dusk dengan ekspektasi bahasa yang biasanya serba samar "kami sedang menyelidiki". Namun yang saya temukan justru sebuah pembedaan yang layak direnungkan.
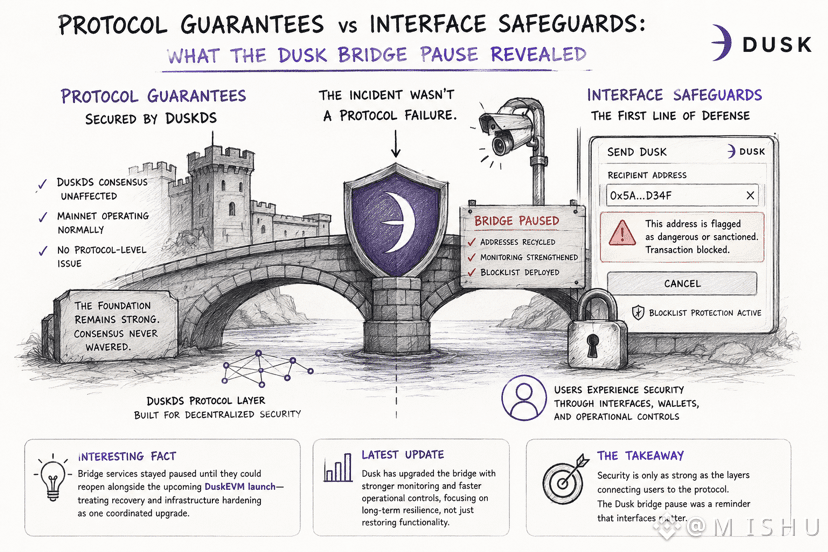
Saat Dusk mendeteksi aktivitas jembatan yang tidak normal yang terkait dengan sebuah tim yang mengelola operational wallet, Dusk menjeda layanan jembatan, mendaur ulang alamat yang terdampak, dan menerapkan Web Wallet blocklist yang memberi peringatan kepada pengguna sebelum mengirim dana ke tujuan yang diketahui berbahaya atau disanksi.
Nah, bagian yang menarik.
Blocklist adalah pengaman pada antarmuka. Ia melindungi pengguna sebelum sebuah transaksi ditandatangani. Itu bukan sesuatu yang DuskDS paksa di tingkat protokol.
Tim tersebut juga sangat tegas bahwa insiden ini bukan kegagalan level protokol. Konsensus tetap berjalan normal; komprominya sepenuhnya berada dalam infrastruktur operasional yang mengelilingi jembatan.
Satu detail menonjol: layanan jembatan tetap dijeda sampai bisa diperkenalkan kembali bersama DuskEVM, sehingga pemulihan dan penguatan infrastruktur menjadi satu peluncuran, bukan membuka dulu lalu mem-patch belakangan.
Kalau protokol tidak pernah gagal, tetapi perlindungan yang benar-benar berinteraksi dengan pengguna adalah sistem peringatan level wallet, apa artinya ini tentang tempat keamanan yang sesungguhnya dialami—di protokol, atau di perbatasan antara pengguna dan protokol?
#dusk $DUSK @Dusk
Saya membuka pemberitahuan insiden Dusk dengan ekspektasi bahasa yang biasanya serba samar "kami sedang menyelidiki". Namun yang saya temukan justru sebuah pembedaan yang layak direnungkan.
Saat Dusk mendeteksi aktivitas jembatan yang tidak normal yang terkait dengan sebuah tim yang mengelola operational wallet, Dusk menjeda layanan jembatan, mendaur ulang alamat yang terdampak, dan menerapkan Web Wallet blocklist yang memberi peringatan kepada pengguna sebelum mengirim dana ke tujuan yang diketahui berbahaya atau disanksi.
Nah, bagian yang menarik.
Blocklist adalah pengaman pada antarmuka. Ia melindungi pengguna sebelum sebuah transaksi ditandatangani. Itu bukan sesuatu yang DuskDS paksa di tingkat protokol.
Tim tersebut juga sangat tegas bahwa insiden ini bukan kegagalan level protokol. Konsensus tetap berjalan normal; komprominya sepenuhnya berada dalam infrastruktur operasional yang mengelilingi jembatan.
Satu detail menonjol: layanan jembatan tetap dijeda sampai bisa diperkenalkan kembali bersama DuskEVM, sehingga pemulihan dan penguatan infrastruktur menjadi satu peluncuran, bukan membuka dulu lalu mem-patch belakangan.
Kalau protokol tidak pernah gagal, tetapi perlindungan yang benar-benar berinteraksi dengan pengguna adalah sistem peringatan level wallet, apa artinya ini tentang tempat keamanan yang sesungguhnya dialami—di protokol, atau di perbatasan antara pengguna dan protokol?
4
5
1.2k
·
--
#dusk $DUSK @Dusk_Foundation
Saat membaca pemberitahuan insiden jembatan Dusk, saya mengharapkan template peretasan kripto yang biasa—kepanikan, janji yang masih samar, lalu sunyi. Namun ternyata, kalimatnya justru sangat spesifik mengenai apa yang tidak rusak.
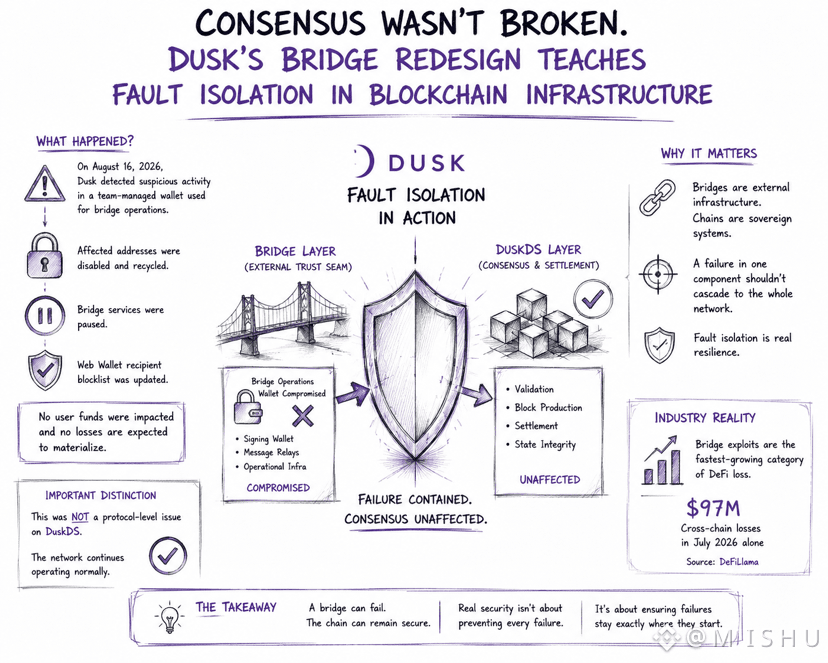
Pada 16 Agustus 2026, tim mendeteksi aktivitas mencurigakan yang terkait dengan wallet terkelola tim yang digunakan dalam operasi jembatan. Tim menonaktifkan dan mendaur ulang alamat yang terdampak, menjeda layanan jembatan, serta menambahkan daftar blokir penerima untuk Web Wallet. Berdasarkan seluruh informasi yang tersedia, tidak ada dana pengguna yang terdampak, dan tidak ada kerugian yang diperkirakan akan muncul.
Kalimat yang benar-benar penting adalah ini: ini bukan masalah level protokol di DuskDS, dan jaringan terus beroperasi secara normal. Konsensus, settlement, base layer—semuanya tidak tersentuh. Kegagalan sepenuhnya dibatasi pada wallet operasional di batas jembatan.
Itu fault isolation yang bekerja sesuai desain, bukan keberuntungan. Jembatan adalah “seam” kepercayaan eksternal yang dipasangkan ke sebuah rantai; DuskDS yang memvalidasi blok dengan benar sepanjang waktu adalah bukti nyata bahwa pemisahan itu bertahan.
Jadi.. eksploit jembatan adalah kategori kerugian DeFi yang paling cepat berkembang tahun ini—hanya Juli saja totalnya mencapai $97M untuk kerugian lintas rantai di seluruh industri—dan penyebab berulangnya bukan kriptografi yang rusak, melainkan asumsi kepercayaan yang rusak: penandatangan yang terkompromi, pesan yang dipalsukan, timelock yang dilewati.
Jika base layer bisa tetap tak tersentuh sementara jembatan gagal, apakah pertanyaan “apakah rantai ini aman” dan “apakah jembatan ini aman” seharusnya pernah diajukan sebagai pertanyaan yang sama?
#dusk $DUSK @Dusk
Saat membaca pemberitahuan insiden jembatan Dusk, saya mengharapkan template peretasan kripto yang biasa—kepanikan, janji yang masih samar, lalu sunyi. Namun ternyata, kalimatnya justru sangat spesifik mengenai apa yang tidak rusak.
Pada 16 Agustus 2026, tim mendeteksi aktivitas mencurigakan yang terkait dengan wallet terkelola tim yang digunakan dalam operasi jembatan. Tim menonaktifkan dan mendaur ulang alamat yang terdampak, menjeda layanan jembatan, serta menambahkan daftar blokir penerima untuk Web Wallet. Berdasarkan seluruh informasi yang tersedia, tidak ada dana pengguna yang terdampak, dan tidak ada kerugian yang diperkirakan akan muncul.
Kalimat yang benar-benar penting adalah ini: ini bukan masalah level protokol di DuskDS, dan jaringan terus beroperasi secara normal. Konsensus, settlement, base layer—semuanya tidak tersentuh. Kegagalan sepenuhnya dibatasi pada wallet operasional di batas jembatan.
Itu fault isolation yang bekerja sesuai desain, bukan keberuntungan. Jembatan adalah “seam” kepercayaan eksternal yang dipasangkan ke sebuah rantai; DuskDS yang memvalidasi blok dengan benar sepanjang waktu adalah bukti nyata bahwa pemisahan itu bertahan.
Jadi.. eksploit jembatan adalah kategori kerugian DeFi yang paling cepat berkembang tahun ini—hanya Juli saja totalnya mencapai $97M untuk kerugian lintas rantai di seluruh industri—dan penyebab berulangnya bukan kriptografi yang rusak, melainkan asumsi kepercayaan yang rusak: penandatangan yang terkompromi, pesan yang dipalsukan, timelock yang dilewati.
Jika base layer bisa tetap tak tersentuh sementara jembatan gagal, apakah pertanyaan “apakah rantai ini aman” dan “apakah jembatan ini aman” seharusnya pernah diajukan sebagai pertanyaan yang sama?
17
3
1.6k
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Saya membuka tugas CreatorPad Dusk dengan ekspektasi akan narasi lain yang berfokus pada privasi seputar Hedger dan bukti pengetahuan nol yang dapat diaudit. Namun, yang menarik perhatian saya adalah bagaimana sistem itu berperilaku ketika sesuatu benar-benar terjadi salah.
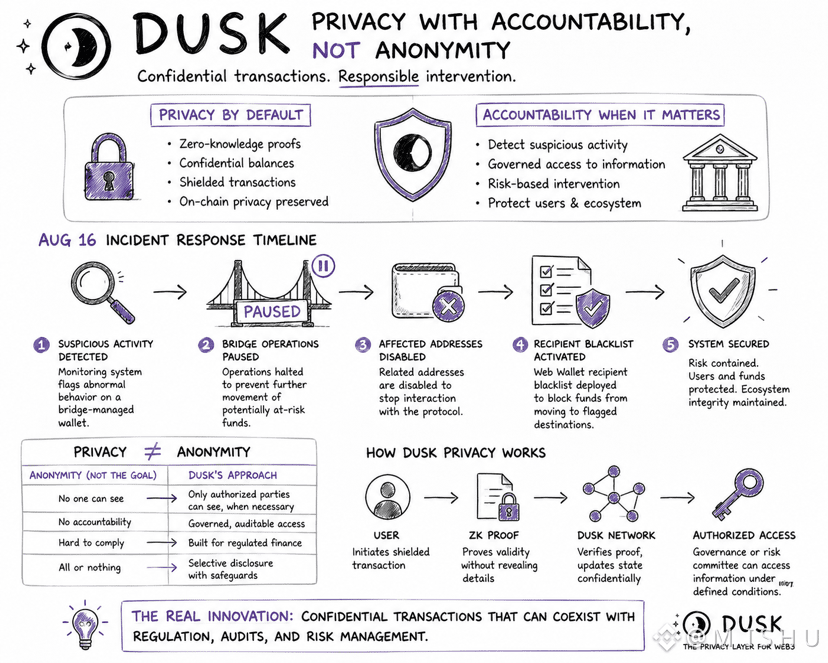
Pada 16 Agustus, tim mendeteksi aktivitas mencurigakan yang melibatkan wallet terkelola bridge. Dalam beberapa jam, operasi bridge dijeda, alamat yang terdampak dinonaktifkan, dan daftar hitam penerima diterapkan untuk mencegah dana mengalir ke tujuan yang terindikasi.
Respons itu mengubah cara saya memikirkan model privasi Dusk.
Banyak orang mendengar “privasi by default” dan menganggap anonimitas sepenuhnya. Yang tampaknya sedang dibangun Dusk adalah sesuatu yang berbeda: kerahasiaan dengan akuntabilitas. Rincian transaksi dapat tetap terlindungi dari pandangan publik, sementara jaringan tetap memiliki mekanisme untuk melakukan intervensi ketika keamanan, kepatuhan, atau perlindungan aset memerlukan tindakan.
Bagi keuangan yang teregulasi, perbedaan itu menjadi penting.
Pertanyaan sebenarnya mungkin bukan apakah transaksi bersifat privat, melainkan siapa yang dapat mengakses informasi pada kondisi tertentu, bagaimana akses itu diatur, dan pengamanan apa yang ada di sekitar kekuatan intervensi.
Privasi mudah untuk dipasarkan. Merancang privasi yang dapat hidup berdampingan dengan regulasi, audit, dan manajemen risiko adalah tantangan yang lebih sulit—dan bisa dibilang yang lebih penting.
#dusk $DUSK @Dusk
Saya membuka tugas CreatorPad Dusk dengan ekspektasi akan narasi lain yang berfokus pada privasi seputar Hedger dan bukti pengetahuan nol yang dapat diaudit. Namun, yang menarik perhatian saya adalah bagaimana sistem itu berperilaku ketika sesuatu benar-benar terjadi salah.
Pada 16 Agustus, tim mendeteksi aktivitas mencurigakan yang melibatkan wallet terkelola bridge. Dalam beberapa jam, operasi bridge dijeda, alamat yang terdampak dinonaktifkan, dan daftar hitam penerima diterapkan untuk mencegah dana mengalir ke tujuan yang terindikasi.
Respons itu mengubah cara saya memikirkan model privasi Dusk.
Banyak orang mendengar “privasi by default” dan menganggap anonimitas sepenuhnya. Yang tampaknya sedang dibangun Dusk adalah sesuatu yang berbeda: kerahasiaan dengan akuntabilitas. Rincian transaksi dapat tetap terlindungi dari pandangan publik, sementara jaringan tetap memiliki mekanisme untuk melakukan intervensi ketika keamanan, kepatuhan, atau perlindungan aset memerlukan tindakan.
Bagi keuangan yang teregulasi, perbedaan itu menjadi penting.
Pertanyaan sebenarnya mungkin bukan apakah transaksi bersifat privat, melainkan siapa yang dapat mengakses informasi pada kondisi tertentu, bagaimana akses itu diatur, dan pengamanan apa yang ada di sekitar kekuatan intervensi.
Privasi mudah untuk dipasarkan. Merancang privasi yang dapat hidup berdampingan dengan regulasi, audit, dan manajemen risiko adalah tantangan yang lebih sulit—dan bisa dibilang yang lebih penting.
9
3
1.5k
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Jadi…. saya mencari apa sebenarnya yang membuat seorang developer tetap berada di sebuah chain setelah pengumuman awal "kami mendukung Solidity" memudar.
Kompatibilitas EVM membuat para pembangun masuk.
Tapi itu tidak memberi mereka alasan untuk bertahan.
Testnet DuskEVM kini sudah live, memberi developer akses ke Solidity, tooling Ethereum yang sudah familiar, dan jalur yang lebih minim hambatan untuk masuk ke ekosistem. Itu penting. Tapi pada 2026, kompatibilitas tidak lagi menjadi pembeda—itu hanya syarat minimum.
Yang menarik perhatian saya bukan DuskEVM itu sendiri.
Melainkan semua yang dibangun di sekelilingnya.
Hedger menghadirkan alur transaksi rahasia dengan enkripsi homomorfik dan teknologi zero knowledge, memungkinkan aplikasi menggabungkan privasi dengan infrastruktur keuangan yang ter-regulasi. Kebanyakan chain bersaing dalam eksekusi. Dusk bersaing dalam hal apa yang bisa dieksekusi secara privat.
Lalu ada Dusk Connect.
Diluncurkan pada April 2026, SDK ini dirancang untuk membantu dApps menemukan wallet, menghubungkan pengguna, dan menangani transaksi melalui satu antarmuka terpadu. Ini menyelesaikan masalah yang muncul setelah akuisisi: mengurangi hambatan bagi developer yang sudah memutuskan untuk membangun.
ImDusk kini menawarkan dua jalur builder yang berbeda. DuskEVM melayani developer Solidity, sementara stack native Dusk menyediakan shielded accounts, eksekusi yang menjaga privasi, serta tooling tingkat node secara langsung melalui W3sper. Ketika aplikasi berkembang, developer tidak perlu keluar dari ekosistem untuk mengakses kapabilitas yang lebih canggih.
Hmm… Mungkin itulah strategi retensi yang sebenarnya.
Bukan menarik builder hanya dengan kompatibilitas EVM.
Memberi mereka infrastruktur yang tidak mudah ditemukan di tempat lain.
Apa yang menciptakan loyalitas builder yang lebih kuat?
#dusk $DUSK @Dusk
Jadi…. saya mencari apa sebenarnya yang membuat seorang developer tetap berada di sebuah chain setelah pengumuman awal "kami mendukung Solidity" memudar.
Kompatibilitas EVM membuat para pembangun masuk.
Tapi itu tidak memberi mereka alasan untuk bertahan.
Testnet DuskEVM kini sudah live, memberi developer akses ke Solidity, tooling Ethereum yang sudah familiar, dan jalur yang lebih minim hambatan untuk masuk ke ekosistem. Itu penting. Tapi pada 2026, kompatibilitas tidak lagi menjadi pembeda—itu hanya syarat minimum.
Yang menarik perhatian saya bukan DuskEVM itu sendiri.
Melainkan semua yang dibangun di sekelilingnya.
Hedger menghadirkan alur transaksi rahasia dengan enkripsi homomorfik dan teknologi zero knowledge, memungkinkan aplikasi menggabungkan privasi dengan infrastruktur keuangan yang ter-regulasi. Kebanyakan chain bersaing dalam eksekusi. Dusk bersaing dalam hal apa yang bisa dieksekusi secara privat.
Lalu ada Dusk Connect.
Diluncurkan pada April 2026, SDK ini dirancang untuk membantu dApps menemukan wallet, menghubungkan pengguna, dan menangani transaksi melalui satu antarmuka terpadu. Ini menyelesaikan masalah yang muncul setelah akuisisi: mengurangi hambatan bagi developer yang sudah memutuskan untuk membangun.
ImDusk kini menawarkan dua jalur builder yang berbeda. DuskEVM melayani developer Solidity, sementara stack native Dusk menyediakan shielded accounts, eksekusi yang menjaga privasi, serta tooling tingkat node secara langsung melalui W3sper. Ketika aplikasi berkembang, developer tidak perlu keluar dari ekosistem untuk mengakses kapabilitas yang lebih canggih.
Hmm… Mungkin itulah strategi retensi yang sebenarnya.
Bukan menarik builder hanya dengan kompatibilitas EVM.
Memberi mereka infrastruktur yang tidak mudah ditemukan di tempat lain.
Apa yang menciptakan loyalitas builder yang lebih kuat?
EVM Compatibility
100%
Privacy Infrastructure
0%
Better Developer Tools
0%
Real Ecosystem Demand
0%
1 Voting • Voting ditutup
12
1
1.2k
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Saya sedang membaca $ONG dan $ENA ketika saya melewati @Dusk_Foundation infrastruktur SME minggu ini, berharap menemukan daftar yang terus bertambah dari penerbit tokenisasi.
Itulah narasi yang dicari kebanyakan orang: lebih banyak penerbit, lebih banyak adopsi.
Namun, saya justru menemukan metrik yang lebih menarik.
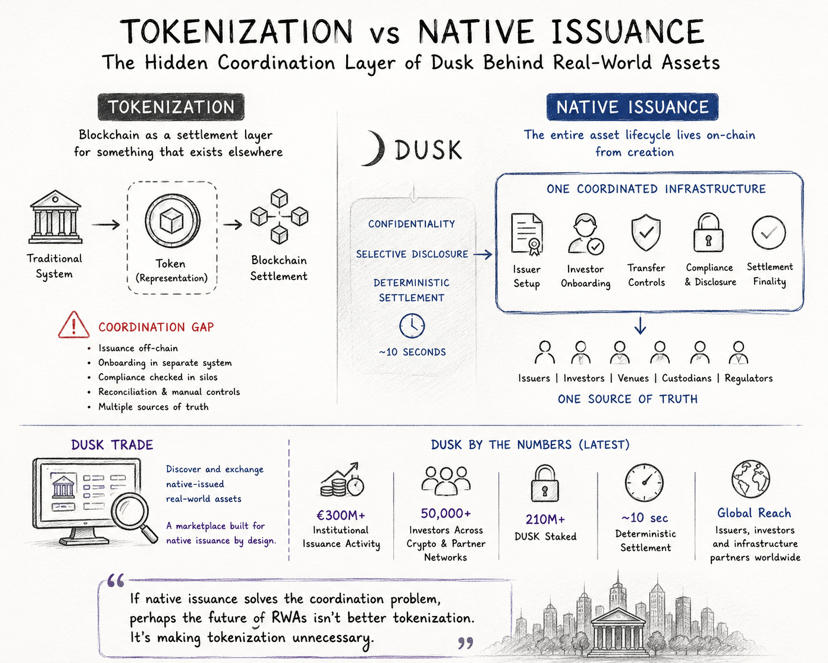
#dusk sudah menyediakan full stack untuk penerbitan yang teregulasi, penciptaan aset, kelayakan investor, pembatasan transfer, kontrol kepatuhan, dan penyelesaian (settlement) yang teregulasi.
Infrastrukturnya sudah siap.
Tapi kesiapan infrastruktur tidak sama dengan aktivitas ekonomi.
Sinyal terkuat yang saya temukan adalah NPEX, sebuah pasar sekuritas yang teregulasi dengan kisaran sekitar €200–300M investasi tercatat yang terhubung dengan infrastruktur Dusk. Itu bukan hitungan jumlah wallet atau tonggak testnet. Itu modal nyata yang beroperasi melalui jalur (rails) yang teregulasi.
Ini mengubah cara saya memikirkan adopsi.
Kebanyakan jaringan mengukur pertumbuhan dari seberapa banyak aset atau penerbit yang muncul di blockchain.
Untuk pembiayaan SME, pertanyaan yang lebih baik adalah: seberapa banyak modal benar-benar bergerak setelah seorang penerbit masuk?
Seratus penerbit bisa menghasilkan nilai yang lebih kecil dibanding sepuluh penerbit yang secara konsisten menerbitkan sekuritas, menarik investor, dan menyelesaikan transaksi.
Arsitektur kepatuhan Dusk membuat pertumbuhan penerbit lebih sulit direkayasa dibanding di sebagian besar chain. Para penerbit harus memenuhi persyaratan regulasi dan kelayakan, bukan sekadar menerapkan token lalu mengklaim itu sebagai adopsi.
Yang saya pantau bukanlah jumlah penerbit.
Melainkan aktivitas ekonomi per penerbit.
Karena adopsi yang nyata dimulai ketika modal bergerak, bukan ketika seorang penerbit terdaftar.
#dusk $DUSK @Dusk
Saya sedang membaca $ONG dan $ENA ketika saya melewati @Dusk infrastruktur SME minggu ini, berharap menemukan daftar yang terus bertambah dari penerbit tokenisasi.
Itulah narasi yang dicari kebanyakan orang: lebih banyak penerbit, lebih banyak adopsi.
Namun, saya justru menemukan metrik yang lebih menarik.
#dusk sudah menyediakan full stack untuk penerbitan yang teregulasi, penciptaan aset, kelayakan investor, pembatasan transfer, kontrol kepatuhan, dan penyelesaian (settlement) yang teregulasi.
Infrastrukturnya sudah siap.
Tapi kesiapan infrastruktur tidak sama dengan aktivitas ekonomi.
Sinyal terkuat yang saya temukan adalah NPEX, sebuah pasar sekuritas yang teregulasi dengan kisaran sekitar €200–300M investasi tercatat yang terhubung dengan infrastruktur Dusk. Itu bukan hitungan jumlah wallet atau tonggak testnet. Itu modal nyata yang beroperasi melalui jalur (rails) yang teregulasi.
Ini mengubah cara saya memikirkan adopsi.
Kebanyakan jaringan mengukur pertumbuhan dari seberapa banyak aset atau penerbit yang muncul di blockchain.
Untuk pembiayaan SME, pertanyaan yang lebih baik adalah: seberapa banyak modal benar-benar bergerak setelah seorang penerbit masuk?
Seratus penerbit bisa menghasilkan nilai yang lebih kecil dibanding sepuluh penerbit yang secara konsisten menerbitkan sekuritas, menarik investor, dan menyelesaikan transaksi.
Arsitektur kepatuhan Dusk membuat pertumbuhan penerbit lebih sulit direkayasa dibanding di sebagian besar chain. Para penerbit harus memenuhi persyaratan regulasi dan kelayakan, bukan sekadar menerapkan token lalu mengklaim itu sebagai adopsi.
Yang saya pantau bukanlah jumlah penerbit.
Melainkan aktivitas ekonomi per penerbit.
Karena adopsi yang nyata dimulai ketika modal bergerak, bukan ketika seorang penerbit terdaftar.
18
6
1k
·
--
Terverifikasi
#termmax @termmax
Baru saja melihat sebuah pump di $ONG $ENA dan $PEOPLE , saya menyadari bahwa fragmentasi likuiditas bekerja mirip seperti uang yang tersebar di sepuluh dompet berbeda ketika Anda perlu melakukan satu pembayaran besar.
Modalnya ada.
Namun Anda tidak bisa menggunakannya secara efisien.
Gagasan itu muncul saat membandingkan pasar TermMax V1 dengan V2.
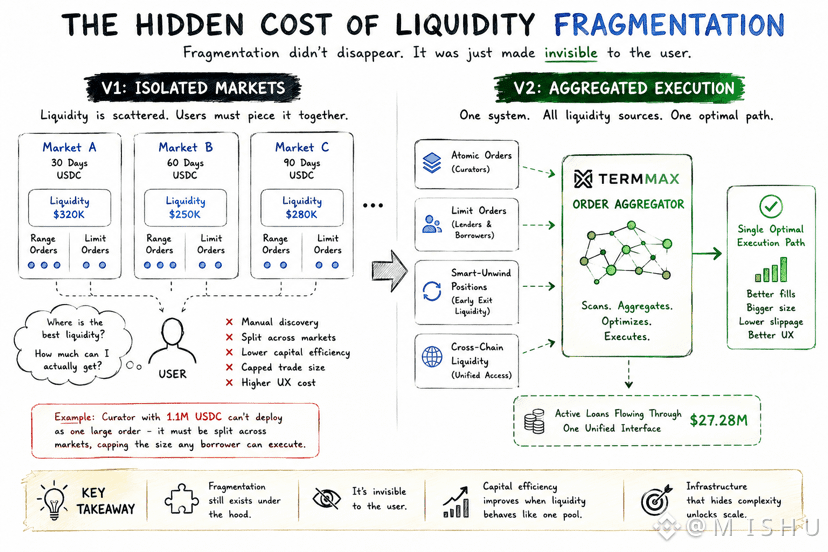
Di V1, setiap pasar—berapapun jatuh tempo, jenis jaminan, atau rantainya—memiliki likuiditas yang terisolasi sendiri. Order range dari kurator hidup terpisah dari limit order pihak pemberi pinjaman dan peminjam, dan pengguna harus menyusunnya secara manual untuk menemukan eksekusi terbaik.
Seorang kurator dengan 1,1M USDC mungkin memiliki banyak likuiditas yang tersedia secara keseluruhan, tetapi peminjam besar tetap bisa kesulitan mengaksesnya dalam satu transaksi karena modal itu tersebar di banyak pasar.
Itu biaya tersembunyi dari fragmentasi.
Bukan yield yang lebih rendah.
Bukan TVL yang lebih rendah.
Namun batas pada kualitas eksekusi.
Yang menarik perhatian saya adalah TermMax tidak menghilangkan fragmentasi. TermMax hanya mengubah siapa yang harus menghadapinya.
Order Aggregator kini memindai order atomik, limit orders, dan smart unwind positions secara bersamaan, merutekan melalui semua sumber likuiditas yang tersedia dan secara otomatis membangun satu jalur eksekusi.
Fragmentasinya masih ada di bawah permukaan.
Pengguna saja tidak lagi melihatnya.
Hari ini, sekitar $27,28M dalam pinjaman aktif bergerak melalui sebuah antarmuka yang kian terasa seperti satu lapisan likuiditas terpadu, bukan puluhan pasar terpisah.
Saat saya minum teh, saya mengetahui fakta menarik: beberapa pembaruan infrastruktur yang paling berdampak tidak menciptakan likuiditas baru; mereka hanya membuat likuiditas yang sudah ada berperilaku seolah-olah itu satu pasar.
Jika fragmentasi menjadi sepenuhnya tak terlihat lewat routing, apakah masalahnya sudah benar-benar terselesaikan atau sekadar diabstraksikan saja?
#termmax @TermMax
Baru saja melihat sebuah pump di $ONG $ENA dan $PEOPLE , saya menyadari bahwa fragmentasi likuiditas bekerja mirip seperti uang yang tersebar di sepuluh dompet berbeda ketika Anda perlu melakukan satu pembayaran besar.
Modalnya ada.
Namun Anda tidak bisa menggunakannya secara efisien.
Gagasan itu muncul saat membandingkan pasar TermMax V1 dengan V2.
Di V1, setiap pasar—berapapun jatuh tempo, jenis jaminan, atau rantainya—memiliki likuiditas yang terisolasi sendiri. Order range dari kurator hidup terpisah dari limit order pihak pemberi pinjaman dan peminjam, dan pengguna harus menyusunnya secara manual untuk menemukan eksekusi terbaik.
Seorang kurator dengan 1,1M USDC mungkin memiliki banyak likuiditas yang tersedia secara keseluruhan, tetapi peminjam besar tetap bisa kesulitan mengaksesnya dalam satu transaksi karena modal itu tersebar di banyak pasar.
Itu biaya tersembunyi dari fragmentasi.
Bukan yield yang lebih rendah.
Bukan TVL yang lebih rendah.
Namun batas pada kualitas eksekusi.
Yang menarik perhatian saya adalah TermMax tidak menghilangkan fragmentasi. TermMax hanya mengubah siapa yang harus menghadapinya.
Order Aggregator kini memindai order atomik, limit orders, dan smart unwind positions secara bersamaan, merutekan melalui semua sumber likuiditas yang tersedia dan secara otomatis membangun satu jalur eksekusi.
Fragmentasinya masih ada di bawah permukaan.
Pengguna saja tidak lagi melihatnya.
Hari ini, sekitar $27,28M dalam pinjaman aktif bergerak melalui sebuah antarmuka yang kian terasa seperti satu lapisan likuiditas terpadu, bukan puluhan pasar terpisah.
Saat saya minum teh, saya mengetahui fakta menarik: beberapa pembaruan infrastruktur yang paling berdampak tidak menciptakan likuiditas baru; mereka hanya membuat likuiditas yang sudah ada berperilaku seolah-olah itu satu pasar.
Jika fragmentasi menjadi sepenuhnya tak terlihat lewat routing, apakah masalahnya sudah benar-benar terselesaikan atau sekadar diabstraksikan saja?
16
3
1.6k
·
--
Sebagian Benar
#dusk $DUSK @Dusk_Foundation
Siapa yang mendapat keuntungan dari $BTC dan $ETH hari ini? 🥳
Kebanyakan investor hanya memikirkan konsensus ketika konsensus itu gagal.
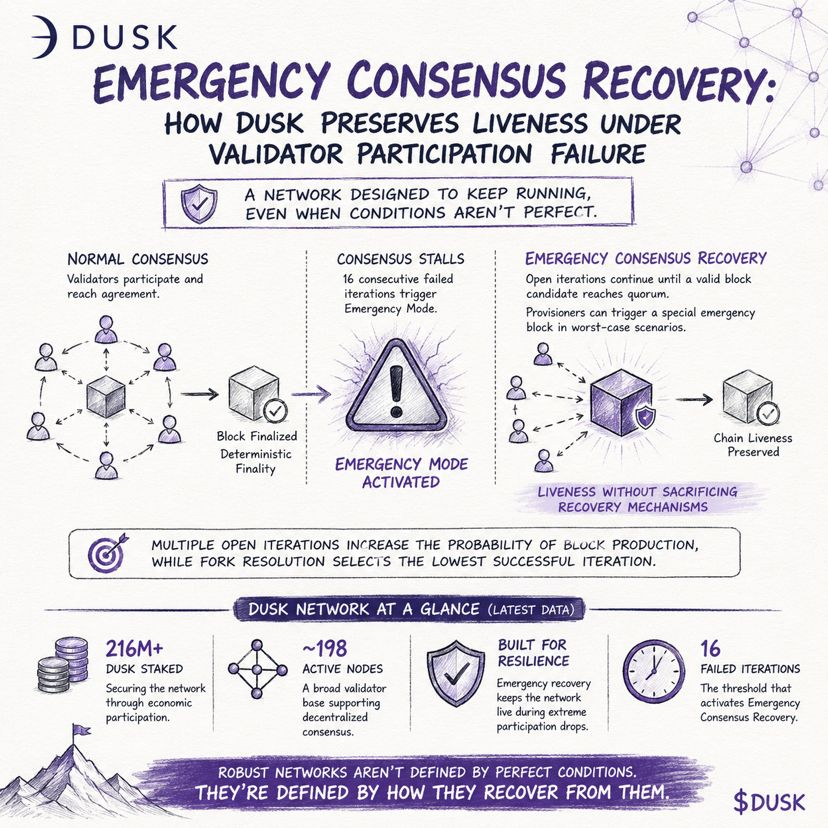
Saya jadi tertarik pada Dusk's Emergency Consensus Recovery karena ini mengatasi masalah yang pada akhirnya akan dihadapi setiap blockchain: partisipasi validator tidak selalu berjalan sempurna.
Diskusi tradisional seputar konsensus berfokus pada keamanan. Namun jaringan di dunia nyata juga membutuhkan kelangsungan (liveness). Rantai yang benar-benar aman tetapi tidak bisa memproduksi blok tidak berguna bagi institusi maupun pengguna.
Pendekatan Dusk menarik. Jika putaran konsensus normal berulang kali gagal untuk selesai, protokol dapat masuk ke proses pemulihan darurat yang dirancang agar produksi blok tetap berjalan, bukan membiarkan jaringan macet. Tujuannya bukan throughput yang lebih tinggi atau finalitas yang lebih cepat, melainkan menjaga ketersediaan jaringan selama peristiwa partisipasi validator yang tidak normal.
Yang menonjol adalah mekanisme ini sudah ada sebelum dibutuhkan. Ini bagian dari desain protokol, bukan respons dadakan saat krisis.
Statistik jaringan terbaru menunjukkan lebih dari 216M DUSK dipertaruhkan di jaringan validator yang kira-kira terdiri dari 198 node aktif, membantu mendistribusikan partisipasi sekaligus mempertahankan penjagaan pemulihan jika partisipasi tiba-tiba menurun.
Saatnya istirahat minum teh …😀
Infrastruktur terkuat bukanlah yang tidak pernah mengalami kegagalan.
Tapi yang dirancang untuk pulih dari kegagalan tersebut.
#FOMCWatch #CryptoRally
#dusk $DUSK @Dusk
Siapa yang mendapat keuntungan dari $BTC dan $ETH hari ini? 🥳
Kebanyakan investor hanya memikirkan konsensus ketika konsensus itu gagal.
Saya jadi tertarik pada Dusk's Emergency Consensus Recovery karena ini mengatasi masalah yang pada akhirnya akan dihadapi setiap blockchain: partisipasi validator tidak selalu berjalan sempurna.
Diskusi tradisional seputar konsensus berfokus pada keamanan. Namun jaringan di dunia nyata juga membutuhkan kelangsungan (liveness). Rantai yang benar-benar aman tetapi tidak bisa memproduksi blok tidak berguna bagi institusi maupun pengguna.
Pendekatan Dusk menarik. Jika putaran konsensus normal berulang kali gagal untuk selesai, protokol dapat masuk ke proses pemulihan darurat yang dirancang agar produksi blok tetap berjalan, bukan membiarkan jaringan macet. Tujuannya bukan throughput yang lebih tinggi atau finalitas yang lebih cepat, melainkan menjaga ketersediaan jaringan selama peristiwa partisipasi validator yang tidak normal.
Yang menonjol adalah mekanisme ini sudah ada sebelum dibutuhkan. Ini bagian dari desain protokol, bukan respons dadakan saat krisis.
Statistik jaringan terbaru menunjukkan lebih dari 216M DUSK dipertaruhkan di jaringan validator yang kira-kira terdiri dari 198 node aktif, membantu mendistribusikan partisipasi sekaligus mempertahankan penjagaan pemulihan jika partisipasi tiba-tiba menurun.
Saatnya istirahat minum teh …😀
Infrastruktur terkuat bukanlah yang tidak pernah mengalami kegagalan.
Tapi yang dirancang untuk pulih dari kegagalan tersebut.
#FOMCWatch #CryptoRally
5
6
1k
·
--
Sebagian Benar
#termmax @termmax
Wow $BTC $ETH dan $SOL benar-benar mengguncang hari ini…. 🥳
Pinjaman fixed rate dulu berarti biaya yang bisa diprediksi.
Setelah TermMax memperkenalkan likuiditas lintas pasar (cross market liquidity), itu mulai berarti biaya yang bisa diprediksi, didukung oleh likuiditas di seluruh jaringan (network wide liquidity), bukan oleh apa pun yang kebetulan ada di dalam satu pasar saja.
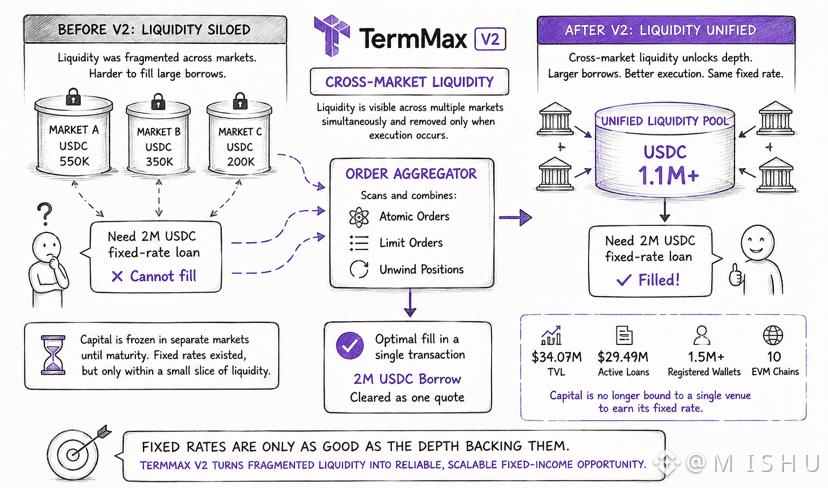
Sebelum V2, likuiditas terpecah karena memang didesain begitu. Seorang kurator bisa saja punya jutaan modal, tetapi peminjam tetap bisa kesulitan mengisi pinjaman fixed rate yang besar karena likuiditas itu tersebar di berbagai jatuh tempo dan pasar yang terpisah.
Order Aggregator dari TermMax mengubah dinamika tersebut.
Alih-alih mencari satu kolam (pool) yang terisolasi, ia memindai order atomik (atomic orders), limit order, dan posisi unwind secara bersamaan, lalu merakit kuotasi paling efisien dalam satu transaksi. Likuiditas bisa terlihat di banyak pasar sekaligus dan baru dihilangkan ketika eksekusi terjadi.
Bagian menariknya adalah ini tidak hanya meningkatkan eksekusi.
Ini juga meningkatkan kualitas dari pinjaman fixed rate itu sendiri.
Fixed rate hanya bernilai jika ada likuiditas yang cukup untuk menopangnya saat permintaan datang. Dengan mengurangi fragmentasi likuiditas, TermMax mengubah modal yang menganggur menjadi kapasitas pinjaman yang dapat diakses tanpa perlu menambah modal untuk masuk ke sistem.
Tunggu, kopiku sedang siap … 🙂
Jadi..
Dengan TVL sebesar $34,07M dan $29,49M dalam pinjaman aktif, ceritanya bukan soal seberapa banyak modal yang ada.
Melainkan seberapa efisien modal itu sekarang bisa dipasangkan.
Itulah peningkatan tersembunyi di balik fixed income DeFi: tarif yang lebih baik tidak selalu berasal dari likuiditas yang lebih banyak; tarif yang lebih baik bisa berasal dari koordinasi likuiditas yang lebih baik.
#termmax @TermMax
Wow $BTC $ETH dan $SOL benar-benar mengguncang hari ini…. 🥳
Pinjaman fixed rate dulu berarti biaya yang bisa diprediksi.
Setelah TermMax memperkenalkan likuiditas lintas pasar (cross market liquidity), itu mulai berarti biaya yang bisa diprediksi, didukung oleh likuiditas di seluruh jaringan (network wide liquidity), bukan oleh apa pun yang kebetulan ada di dalam satu pasar saja.
Sebelum V2, likuiditas terpecah karena memang didesain begitu. Seorang kurator bisa saja punya jutaan modal, tetapi peminjam tetap bisa kesulitan mengisi pinjaman fixed rate yang besar karena likuiditas itu tersebar di berbagai jatuh tempo dan pasar yang terpisah.
Order Aggregator dari TermMax mengubah dinamika tersebut.
Alih-alih mencari satu kolam (pool) yang terisolasi, ia memindai order atomik (atomic orders), limit order, dan posisi unwind secara bersamaan, lalu merakit kuotasi paling efisien dalam satu transaksi. Likuiditas bisa terlihat di banyak pasar sekaligus dan baru dihilangkan ketika eksekusi terjadi.
Bagian menariknya adalah ini tidak hanya meningkatkan eksekusi.
Ini juga meningkatkan kualitas dari pinjaman fixed rate itu sendiri.
Fixed rate hanya bernilai jika ada likuiditas yang cukup untuk menopangnya saat permintaan datang. Dengan mengurangi fragmentasi likuiditas, TermMax mengubah modal yang menganggur menjadi kapasitas pinjaman yang dapat diakses tanpa perlu menambah modal untuk masuk ke sistem.
Tunggu, kopiku sedang siap … 🙂
Jadi..
Dengan TVL sebesar $34,07M dan $29,49M dalam pinjaman aktif, ceritanya bukan soal seberapa banyak modal yang ada.
Melainkan seberapa efisien modal itu sekarang bisa dipasangkan.
Itulah peningkatan tersembunyi di balik fixed income DeFi: tarif yang lebih baik tidak selalu berasal dari likuiditas yang lebih banyak; tarif yang lebih baik bisa berasal dari koordinasi likuiditas yang lebih baik.
1
2
1.5k
·
--
#dusk $DUSK @Dusk_Foundation
Wow $RICE and $BTW terbang di langit, baru saja kelewatan, merasa sedih ☹️ tapi sekarang kembali bekerja
Sementara sebagian besar pembahasan tentang Dusk berfokus pada privasi, menurut saya pertanyaan yang lebih menarik adalah tata kelola (governance).
Selective disclosure terdengar sederhana secara teori: ungkapkan informasi hanya kepada pihak yang berwenang sambil menjaga sisanya tetap rahasia.
Tapi seiring adopsi institusional semakin tumbuh, tantangannya bergeser.
Pertanyaannya sekarang bukan lagi apakah kriptografi bisa melindungi data.
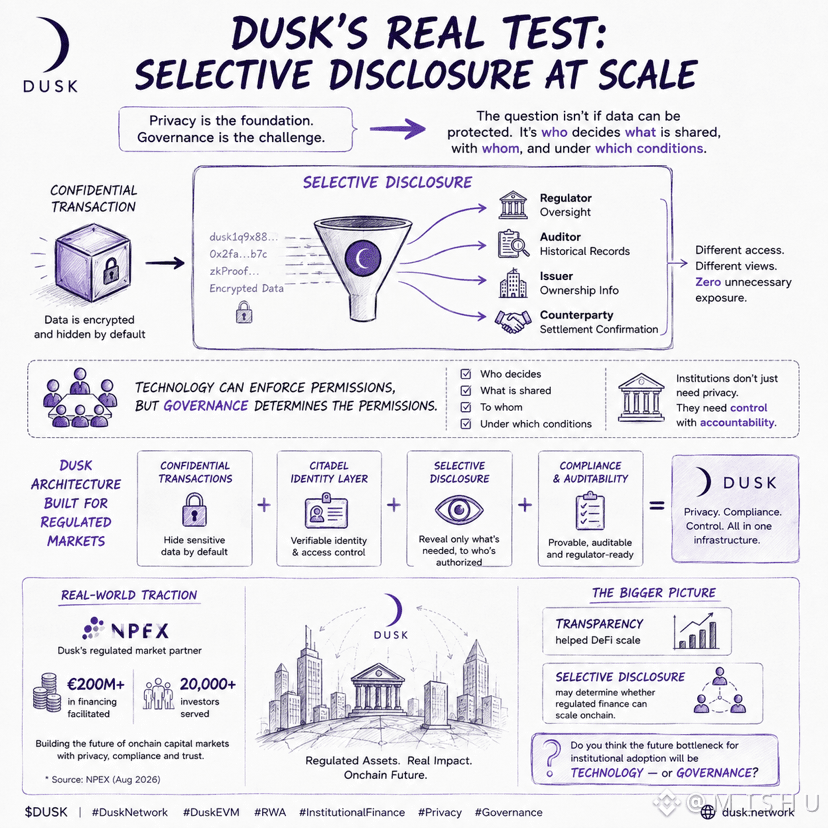
Melainkan siapa yang memutuskan apa yang harus diungkapkan, kepada siapa, dan dalam kondisi apa.
Seorang regulator mungkin perlu pengawasan. Seorang auditor mungkin memerlukan catatan historis. Sebuah penerbit mungkin memerlukan informasi kepemilikan. Pihak lawan (counterparty) mungkin memerlukan konfirmasi penyelesaian. Setiap peserta punya kebutuhan yang berbeda, namun tidak ada yang seharusnya menerima akses tanpa batas.
Inilah yang membuat pendekatan Dusk begitu menarik.
Arsitekturnya menggabungkan transaksi rahasia, infrastruktur identitas melalui Citadel, dan mekanisme selective disclosure yang dirancang untuk pasar teregulasi. Teknologi dapat menegakkan izin, tetapi tata kelola yang menentukan izin itu sendiri.
Itulah mengapa saya yakin uji nyata Dusk bukanlah privasi dalam skala besar.
Melainkan selective disclosure dalam skala besar.
NPEX, mitra pasar teregulasi Dusk, sudah memfasilitasi lebih dari €200M dalam pembiayaan dan melayani 20.000+ investor. Saat aset teregulasi bergerak onchain, menyeimbangkan privasi, kepatuhan, dan pengungkapan bisa menjadi salah satu tantangan penentu bagi adopsi blockchain institusional.
Transparansi membantu DeFi berkembang.
Selective disclosure mungkin menentukan apakah keuangan teregulasi bisa berkembang di level onchain.
Biarlah saya makan malam hari ini, tapi kalian pikir ..😀
Menurut kalian, kemacetan (bottleneck) masa depan bagi adopsi blockchain institusional akan berupa teknologi atau tata kelola?
#dusk $DUSK @Dusk
Wow $RICE and $BTW terbang di langit, baru saja kelewatan, merasa sedih ☹️ tapi sekarang kembali bekerja
Sementara sebagian besar pembahasan tentang Dusk berfokus pada privasi, menurut saya pertanyaan yang lebih menarik adalah tata kelola (governance).
Selective disclosure terdengar sederhana secara teori: ungkapkan informasi hanya kepada pihak yang berwenang sambil menjaga sisanya tetap rahasia.
Tapi seiring adopsi institusional semakin tumbuh, tantangannya bergeser.
Pertanyaannya sekarang bukan lagi apakah kriptografi bisa melindungi data.
Melainkan siapa yang memutuskan apa yang harus diungkapkan, kepada siapa, dan dalam kondisi apa.
Seorang regulator mungkin perlu pengawasan. Seorang auditor mungkin memerlukan catatan historis. Sebuah penerbit mungkin memerlukan informasi kepemilikan. Pihak lawan (counterparty) mungkin memerlukan konfirmasi penyelesaian. Setiap peserta punya kebutuhan yang berbeda, namun tidak ada yang seharusnya menerima akses tanpa batas.
Inilah yang membuat pendekatan Dusk begitu menarik.
Arsitekturnya menggabungkan transaksi rahasia, infrastruktur identitas melalui Citadel, dan mekanisme selective disclosure yang dirancang untuk pasar teregulasi. Teknologi dapat menegakkan izin, tetapi tata kelola yang menentukan izin itu sendiri.
Itulah mengapa saya yakin uji nyata Dusk bukanlah privasi dalam skala besar.
Melainkan selective disclosure dalam skala besar.
NPEX, mitra pasar teregulasi Dusk, sudah memfasilitasi lebih dari €200M dalam pembiayaan dan melayani 20.000+ investor. Saat aset teregulasi bergerak onchain, menyeimbangkan privasi, kepatuhan, dan pengungkapan bisa menjadi salah satu tantangan penentu bagi adopsi blockchain institusional.
Transparansi membantu DeFi berkembang.
Selective disclosure mungkin menentukan apakah keuangan teregulasi bisa berkembang di level onchain.
Biarlah saya makan malam hari ini, tapi kalian pikir ..😀
Menurut kalian, kemacetan (bottleneck) masa depan bagi adopsi blockchain institusional akan berupa teknologi atau tata kelola?
24
5
1.2k
·
--
Terverifikasi
#termmax @termmax
sedang makan sepiring $RICE , biryani favoritku, sambil mengecek posisi di $BTW dan $VELVET ketika aku menyadari aku menghasilkan uang tanpa terlalu memperhatikan apa yang sedang dilakukan biaya pinjamanku di latar belakang. Itu terasa normal dalam DeFi sampai aku mulai memikirkan seberapa besar imbal hasil ter-leverage bergantung pada variabel yang sebagian besar orang tidak pernah pantau.
Saat meninjau TermMax V2, aku sadar protokol ini mendekati leverage dengan cara yang berbeda dari kebanyakan #defi . Alih-alih mengoptimalkan untuk imbal hasil tertinggi yang mungkin, protokol ini mengoptimalkan sesuatu yang jauh lebih langka: biaya pendanaan yang dapat diprediksi.
Kebanyakan strategi ter-leverage bergantung pada asumsi rapuh bahwa suku bunga pinjaman tetap di bawah imbal hasil yang sedang diperoleh. Ketika utilitisasi melonjak, asumsi itu bisa runtuh dalam semalam. Yang membuatku tertarik pada TermMax adalah cara protokol ini menyerang risiko tersebut di tingkat struktural.
Gearing Token (GT)-nya memadatkan satu posisi ter-leverage penuh menjadi satu NFT, menghilangkan kerumitan berulang kali melakukan loop pinjam-tukar-setor. Di bawahnya, Fixed Rate Tokens (FTs) mengunci biaya modal sejak awal, artinya para peminjam tahu biaya pendanaan mereka sebelum transaksi dimulai, bukan menemukannya belakangan melalui kondisi pasar yang berubah.
Risiko likuidasi masih ada. Risiko pasar masih ada. Tapi risiko suku bunga—variabel yang diam-diam menghancurkan banyak posisi ter-leverage—sebagian besar dipisahkan dari strategi itu sendiri.
Inovasi sesungguhnya bukan leverage yang lebih tinggi. Melainkan membuat leverage berperilaku lebih seperti instrumen pendapatan tetap dan kurang seperti taruhan suku bunga mengambang.
Apa risiko tersembunyi terbesar dalam strategi imbal hasil ter-leverage?
#termmax @TermMax
sedang makan sepiring $RICE , biryani favoritku, sambil mengecek posisi di $BTW dan $VELVET ketika aku menyadari aku menghasilkan uang tanpa terlalu memperhatikan apa yang sedang dilakukan biaya pinjamanku di latar belakang. Itu terasa normal dalam DeFi sampai aku mulai memikirkan seberapa besar imbal hasil ter-leverage bergantung pada variabel yang sebagian besar orang tidak pernah pantau.
Saat meninjau TermMax V2, aku sadar protokol ini mendekati leverage dengan cara yang berbeda dari kebanyakan #defi . Alih-alih mengoptimalkan untuk imbal hasil tertinggi yang mungkin, protokol ini mengoptimalkan sesuatu yang jauh lebih langka: biaya pendanaan yang dapat diprediksi.
Kebanyakan strategi ter-leverage bergantung pada asumsi rapuh bahwa suku bunga pinjaman tetap di bawah imbal hasil yang sedang diperoleh. Ketika utilitisasi melonjak, asumsi itu bisa runtuh dalam semalam. Yang membuatku tertarik pada TermMax adalah cara protokol ini menyerang risiko tersebut di tingkat struktural.
Gearing Token (GT)-nya memadatkan satu posisi ter-leverage penuh menjadi satu NFT, menghilangkan kerumitan berulang kali melakukan loop pinjam-tukar-setor. Di bawahnya, Fixed Rate Tokens (FTs) mengunci biaya modal sejak awal, artinya para peminjam tahu biaya pendanaan mereka sebelum transaksi dimulai, bukan menemukannya belakangan melalui kondisi pasar yang berubah.
Risiko likuidasi masih ada. Risiko pasar masih ada. Tapi risiko suku bunga—variabel yang diam-diam menghancurkan banyak posisi ter-leverage—sebagian besar dipisahkan dari strategi itu sendiri.
Inovasi sesungguhnya bukan leverage yang lebih tinggi. Melainkan membuat leverage berperilaku lebih seperti instrumen pendapatan tetap dan kurang seperti taruhan suku bunga mengambang.
Apa risiko tersembunyi terbesar dalam strategi imbal hasil ter-leverage?
Variable borrowing rates
33%
Liquidation risk
50%
Yield compression
9%
Liquidity fragmentation
8%
12 Voting • Voting ditutup
32
5
4.9k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceSAFUFundTransferCompleted7499BTC
26,696 penayangan
658 Berdiskusi
Binance Menyatakan Transfer Dana SAFU Selesai, Mencakup 7.499 BTC
Binance News
·Disukai 33 Kali
·17.1k penayangan
BinanceRecovery90% of stolen assets
109,925 penayangan
152 Berdiskusi
YiHe:ProofOfReserves:10TokensAt100%Backing
117,188 penayangan
668 Berdiskusi