
可乐谈AI
19 Posting
可乐谈AI
Laporkan
Blokir Pengguna
AI Builder|Crypto Miner 深耕 AI 与加密挖矿 关注 PoW 早期项目与算力机会 学习美股 用实践发现趋势,用分享记录成长
Pedagang dengan Frekuensi Tinggi
3.9 Tahun
5 Mengikuti
59 Pengikut
67 Disukai
Posting
·
--
Kucing ini dilaporkan ditangkap di Thailand karena melanggar jam malam dan bahkan menggigit seorang petugas polisi saat pemeriksaan. Lalu, secara bercanda ditambahkan ke daftar “catatan kriminal”.
Kini, si “pelanggar berulang” kecil ini telah viral di media sosial Tiongkok dan menjadi sensasi meme yang benar-benar meledak.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
Kucing ini dilaporkan ditangkap di Thailand karena melanggar jam malam dan bahkan menggigit seorang petugas polisi saat pemeriksaan. Lalu, secara bercanda ditambahkan ke daftar “catatan kriminal”.
Kini, si “pelanggar berulang” kecil ini telah viral di media sosial Tiongkok dan menjadi sensasi meme yang benar-benar meledak.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
Kini, si “pelanggar berulang” kecil ini telah viral di media sosial Tiongkok dan menjadi sensasi meme yang benar-benar meledak.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
12
·
--
basecat vs bscCat: basecat saat ini 20m, bsccat hanya 6k, ada kesenjangan 2500 kali, bsc tidak mungkin kalah dari base. basecat vs BscCat: Basecat saat ini 20m, bsccat hanya 6k, ada kesenjangan 2500 kali, bsc tidak mungkin kalah dari base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
basecat vs bscCat: basecat saat ini 20m, bsccat hanya 6k, ada kesenjangan 2500 kali, bsc tidak mungkin kalah dari base. basecat vs BscCat: Basecat saat ini 20m, bsccat hanya 6k, ada kesenjangan 2500 kali, bsc tidak mungkin kalah dari base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
138
·
--
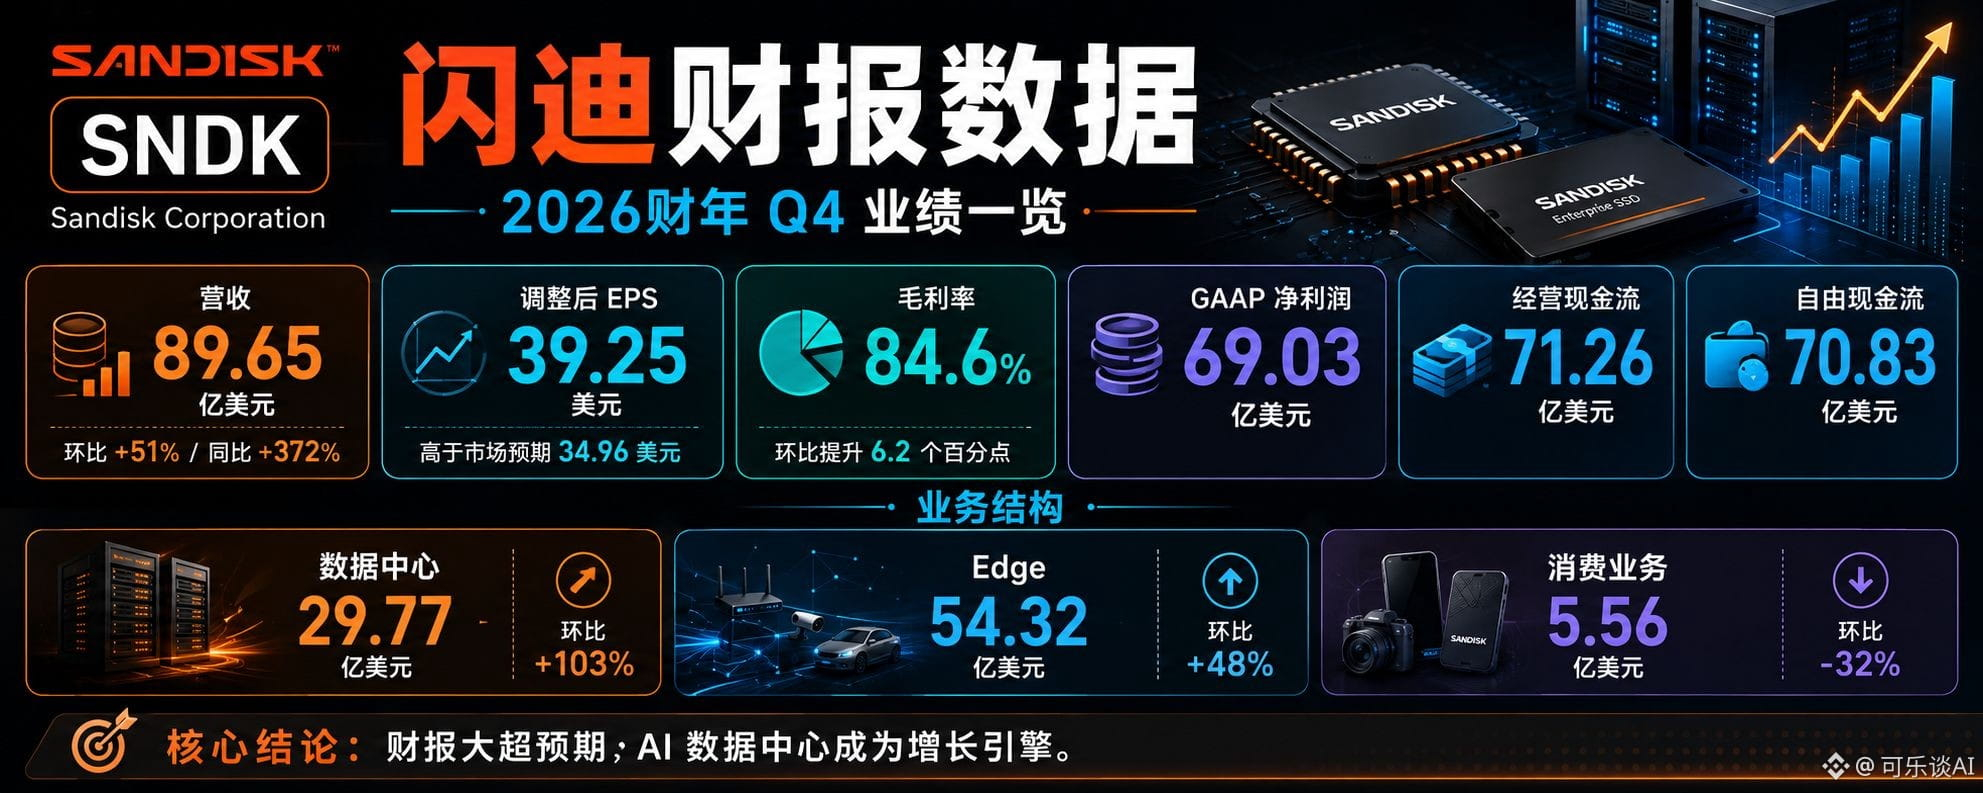
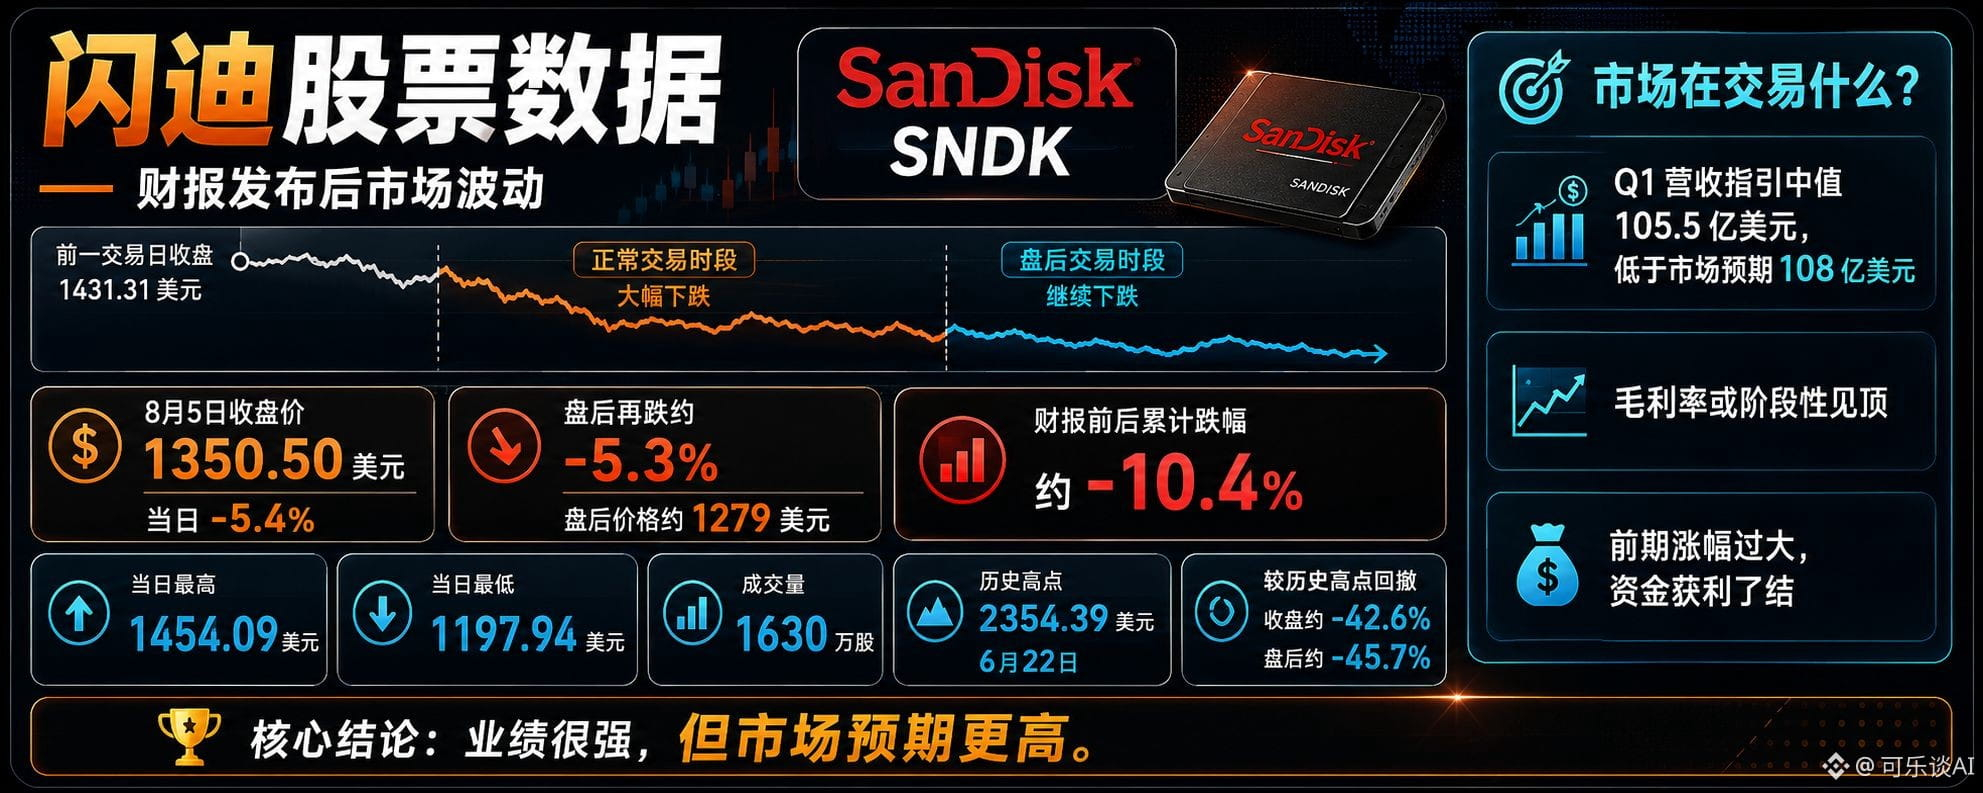
Laporan keuangan SanDisk kali ini terasa kontradiktif: pendapatan, laba, margin kotor, dan arus kas semuanya melonjak tajam, namun harga saham justru terus turun berturut-turut sebelum dan sesudah rilis laporan, total turun sekitar 10,4%. Dari kacamata laporan keuangan saja, hampir tidak ada yang bisa dikritik. Tapi pasar tidak menerima itu
Panduan kuartal depan tidak memenuhi ekspektasi. Nilai tengah panduan pendapatan dari SanDisk lebih rendah daripada perkiraan Wall Street. Panduan laba memang masih terbilang baik, tetapi untuk saham populer dengan valuasi tinggi dan volatilitas tinggi, “sesuai ekspektasi” belum cukup. Pasar membeli SanDisk, bertaruh bahwa setiap kuartal akan secara signifikan mengungguli prediksi. Panduan hanya di level normal, dan dana pun otomatis “turun ke saku”.
Margin kotor tampaknya sudah mendekati puncak. Panduan margin kotor kuartal depan pada dasarnya tetap, manajemen menilai tidak akan ada peningkatan yang berarti lagi. Bagi produsen NAND, margin kotor saat ini sudah berada di posisi yang sangat ekstrem.
Pasar mulai berpikir: seberapa lama harga NAND masih bisa naik? Berapa lama ketatnya pasokan bisa bertahan? Ini perubahan jangka panjang atau hanya fenomena sementara di puncak siklus?
Pertumbuhan pendapatan lebih banyak ditopang oleh kenaikan harga. Dalam pertumbuhan kuartal-ke-kuartal, sekitar dua pertiga berasal dari kenaikan harga produk, dan sepertiganya dari volume pengiriman. Kenaikan harga bisa cepat mendorong pendapatan dan laba, tetapi siklus harga juga merupakan risiko terbesar bagi industri penyimpanan. Begitu kompetitor menambah kapasitas, persediaan pelanggan kembali naik, atau ritme pembelian AI melambat, harga NAND bisa kembali tertekan.
Bisnis konsumen sedang menyusut. Pertumbuhan di pusat data dan Edge cukup untuk menutup, tetapi juga berarti kinerja semakin bergantung pada segelintir pelanggan cloud berskala besar. Laba memang lebih tinggi, namun jika terjadi perubahan belanja modal pelanggan, dampaknya juga jadi jauh lebih besar.
Harga saham sebelumnya sudah naik terlalu banyak. Sejak awal tahun, kenaikannya mendekati 469%, dan pada bulan Juni sempat mencetak rekor tertinggi, sebelum laporan keuangan saham sudah terkoreksi lebih dari 40%. Valuasi dibangun dengan asumsi bahwa setiap kuartal harus secara signifikan mengungguli ekspektasi. Meski laporan keuangannya bagus, selama panduan tidak terus dinaikkan, harga saham tetap berpotensi turun.
Namun, SanDisk ke depan perlu membuktikan tiga hal:
NAD naik harga bukan hanya fenomena siklus jangka pendek;
margin kotor tinggi bisa bertahan lebih lama;
permintaan pusat data AI dapat terus berubah menjadi pesanan nyata dan arus kas, bukan sekadar mengandalkan pelanggan untuk melakukan pembelian lebih awal.
Pasar tidak sedang menyangkal logika penyimpanan untuk AI, hanya saja kini beralih dari hanya melihat laju pertumbuhan menjadi menilai berapa lama pertumbuhan itu bisa berlanjut. Tahap berikutnya yang akan menentukan harga saham adalah apakah perusahaan bisa mengubah keuntungan dari kenaikan harga dan ketegangan pasokan menjadi arus kas jangka panjang yang lebih berkelanjutan.
#闪迪
$SNDKB
{spot}(SNDKBUSDT)
Laporan keuangan SanDisk kali ini terasa kontradiktif: pendapatan, laba, margin kotor, dan arus kas semuanya melonjak tajam, namun harga saham justru terus turun berturut-turut sebelum dan sesudah rilis laporan, total turun sekitar 10,4%. Dari kacamata laporan keuangan saja, hampir tidak ada yang bisa dikritik. Tapi pasar tidak menerima itu
Panduan kuartal depan tidak memenuhi ekspektasi. Nilai tengah panduan pendapatan dari SanDisk lebih rendah daripada perkiraan Wall Street. Panduan laba memang masih terbilang baik, tetapi untuk saham populer dengan valuasi tinggi dan volatilitas tinggi, “sesuai ekspektasi” belum cukup. Pasar membeli SanDisk, bertaruh bahwa setiap kuartal akan secara signifikan mengungguli prediksi. Panduan hanya di level normal, dan dana pun otomatis “turun ke saku”.
Margin kotor tampaknya sudah mendekati puncak. Panduan margin kotor kuartal depan pada dasarnya tetap, manajemen menilai tidak akan ada peningkatan yang berarti lagi. Bagi produsen NAND, margin kotor saat ini sudah berada di posisi yang sangat ekstrem.
Pasar mulai berpikir: seberapa lama harga NAND masih bisa naik? Berapa lama ketatnya pasokan bisa bertahan? Ini perubahan jangka panjang atau hanya fenomena sementara di puncak siklus?
Pertumbuhan pendapatan lebih banyak ditopang oleh kenaikan harga. Dalam pertumbuhan kuartal-ke-kuartal, sekitar dua pertiga berasal dari kenaikan harga produk, dan sepertiganya dari volume pengiriman. Kenaikan harga bisa cepat mendorong pendapatan dan laba, tetapi siklus harga juga merupakan risiko terbesar bagi industri penyimpanan. Begitu kompetitor menambah kapasitas, persediaan pelanggan kembali naik, atau ritme pembelian AI melambat, harga NAND bisa kembali tertekan.
Bisnis konsumen sedang menyusut. Pertumbuhan di pusat data dan Edge cukup untuk menutup, tetapi juga berarti kinerja semakin bergantung pada segelintir pelanggan cloud berskala besar. Laba memang lebih tinggi, namun jika terjadi perubahan belanja modal pelanggan, dampaknya juga jadi jauh lebih besar.
Harga saham sebelumnya sudah naik terlalu banyak. Sejak awal tahun, kenaikannya mendekati 469%, dan pada bulan Juni sempat mencetak rekor tertinggi, sebelum laporan keuangan saham sudah terkoreksi lebih dari 40%. Valuasi dibangun dengan asumsi bahwa setiap kuartal harus secara signifikan mengungguli ekspektasi. Meski laporan keuangannya bagus, selama panduan tidak terus dinaikkan, harga saham tetap berpotensi turun.
Namun, SanDisk ke depan perlu membuktikan tiga hal:
NAD naik harga bukan hanya fenomena siklus jangka pendek;
margin kotor tinggi bisa bertahan lebih lama;
permintaan pusat data AI dapat terus berubah menjadi pesanan nyata dan arus kas, bukan sekadar mengandalkan pelanggan untuk melakukan pembelian lebih awal.
Pasar tidak sedang menyangkal logika penyimpanan untuk AI, hanya saja kini beralih dari hanya melihat laju pertumbuhan menjadi menilai berapa lama pertumbuhan itu bisa berlanjut. Tahap berikutnya yang akan menentukan harga saham adalah apakah perusahaan bisa mengubah keuntungan dari kenaikan harga dan ketegangan pasokan menjadi arus kas jangka panjang yang lebih berkelanjutan.
#闪迪
$SNDKB
Panduan kuartal depan tidak memenuhi ekspektasi. Nilai tengah panduan pendapatan dari SanDisk lebih rendah daripada perkiraan Wall Street. Panduan laba memang masih terbilang baik, tetapi untuk saham populer dengan valuasi tinggi dan volatilitas tinggi, “sesuai ekspektasi” belum cukup. Pasar membeli SanDisk, bertaruh bahwa setiap kuartal akan secara signifikan mengungguli prediksi. Panduan hanya di level normal, dan dana pun otomatis “turun ke saku”.
Margin kotor tampaknya sudah mendekati puncak. Panduan margin kotor kuartal depan pada dasarnya tetap, manajemen menilai tidak akan ada peningkatan yang berarti lagi. Bagi produsen NAND, margin kotor saat ini sudah berada di posisi yang sangat ekstrem.
Pasar mulai berpikir: seberapa lama harga NAND masih bisa naik? Berapa lama ketatnya pasokan bisa bertahan? Ini perubahan jangka panjang atau hanya fenomena sementara di puncak siklus?
Pertumbuhan pendapatan lebih banyak ditopang oleh kenaikan harga. Dalam pertumbuhan kuartal-ke-kuartal, sekitar dua pertiga berasal dari kenaikan harga produk, dan sepertiganya dari volume pengiriman. Kenaikan harga bisa cepat mendorong pendapatan dan laba, tetapi siklus harga juga merupakan risiko terbesar bagi industri penyimpanan. Begitu kompetitor menambah kapasitas, persediaan pelanggan kembali naik, atau ritme pembelian AI melambat, harga NAND bisa kembali tertekan.
Bisnis konsumen sedang menyusut. Pertumbuhan di pusat data dan Edge cukup untuk menutup, tetapi juga berarti kinerja semakin bergantung pada segelintir pelanggan cloud berskala besar. Laba memang lebih tinggi, namun jika terjadi perubahan belanja modal pelanggan, dampaknya juga jadi jauh lebih besar.
Harga saham sebelumnya sudah naik terlalu banyak. Sejak awal tahun, kenaikannya mendekati 469%, dan pada bulan Juni sempat mencetak rekor tertinggi, sebelum laporan keuangan saham sudah terkoreksi lebih dari 40%. Valuasi dibangun dengan asumsi bahwa setiap kuartal harus secara signifikan mengungguli ekspektasi. Meski laporan keuangannya bagus, selama panduan tidak terus dinaikkan, harga saham tetap berpotensi turun.
Namun, SanDisk ke depan perlu membuktikan tiga hal:
NAD naik harga bukan hanya fenomena siklus jangka pendek;
margin kotor tinggi bisa bertahan lebih lama;
permintaan pusat data AI dapat terus berubah menjadi pesanan nyata dan arus kas, bukan sekadar mengandalkan pelanggan untuk melakukan pembelian lebih awal.
Pasar tidak sedang menyangkal logika penyimpanan untuk AI, hanya saja kini beralih dari hanya melihat laju pertumbuhan menjadi menilai berapa lama pertumbuhan itu bisa berlanjut. Tahap berikutnya yang akan menentukan harga saham adalah apakah perusahaan bisa mengubah keuntungan dari kenaikan harga dan ketegangan pasokan menjadi arus kas jangka panjang yang lebih berkelanjutan.
#闪迪
$SNDKB
66
·
--
Laporan Reuters: Pemerintah AS sedang menyusun langkah-langkah yang kemungkinan akan membatasi impor modul optik dari Tiongkok dengan alasan keamanan nasional. <c-1/>AAOI adalah perusahaan lokal AS yang memperluas kapasitas produksi 800G dan 1,6T di Texas, sehingga langsung menjadi penerima manfaat terbesar pengganti produk dalam negeri. Logika transaksi pasar bukanlah karena permintaan tiba-tiba meningkat, melainkan kemungkinan para pesaing dari Tiongkok seperti Jicong Xuchuang dan New Easy Link terhalang, sehingga pesanan beralih ke AAOI, Coherent, dan Lumentum. Begitu kabar ini keluar, seluruh rantai industri modul optik di AS melonjak secara kolektif—ini merupakan penilaian ulang kebijakan di level industri.
Taruhan sebelum rilis laporan keuangan. Pada 6 Agustus saat laporan keuangan dirilis, sebelumnya perusahaan memberikan panduan pendapatan kuartal kedua sebesar 180 juta hingga 198 juta dolar AS. Kenaikan dari kuartal ke kuartal terlihat jelas, dan juga telah ditegaskan pengiriman massal 800G serta volume naik pada kuartal kedua. Dukungan kebijakan ditambah ekspansi kapasitas
Pasar dengan mudah melakukan penguatan diri: pemasok Tiongkok dibatasi, sehingga kapasitas AAOI menjadi semakin langka. Jika laporan keuangan sekaligus mengonfirmasi pertumbuhan volume 800G, maka logika pertumbuhan kembali terbukti. Akhirnya, harga saham dipacu lebih dulu sebelum laporan keuangan dirilis.
Apakah bisa berlanjut, kuncinya adalah apakah laporan keuangan dapat memenuhi ekspektasi yang “ditarik naik”. Saat ini harga 140 dolar AS sudah memperhitungkan kabar baik kebijakan dan prospek yang optimistis. Namun, langkah pembatasan impor masih dalam tahap penyusunan; ada institusi yang menilai ini lebih seperti taktik tawar-menawar dan belum tentu benar-benar terealisasi. Jika pengiriman 800G kuartal kedua, panduan kuartal ketiga, besarnya perbaikan margin kotor, serta pernyataan manajemen terkait pembatasan perdagangan—dan semuanya melampaui perkiraan—maka rebound ini berpeluang berubah dari pemulihan sentimen menjadi penetapan ulang valuasi berbasis fundamental; sebaliknya, dana spekulatif sebelumnya akan cepat keluar.
Dalam 77 hari turun hingga dua pertiga, lalu beberapa hari naik 85%. Secara permukaan ini adalah volatilitas ekstrem, tetapi pada intinya terjadi setelah saham hardware AI dengan valuasi tinggi melakukan deleveraging, lalu bertemu dengan katalis kebijakan dan pelepasan ekspektasi pendapatan yang terkonsentrasi. Untuk kembali dari 76 dolar AS ke 233 dolar AS, tidak cukup hanya sentimen—harus dibuktikan lewat kinerja bahwa ekspektasi yang dibeli kembali benar-benar bisa diwujudkan.
{spot}(AAOIBUSDT)
Laporan Reuters: Pemerintah AS sedang menyusun langkah-langkah yang kemungkinan akan membatasi impor modul optik dari Tiongkok dengan alasan keamanan nasional. <c-1/>AAOI adalah perusahaan lokal AS yang memperluas kapasitas produksi 800G dan 1,6T di Texas, sehingga langsung menjadi penerima manfaat terbesar pengganti produk dalam negeri. Logika transaksi pasar bukanlah karena permintaan tiba-tiba meningkat, melainkan kemungkinan para pesaing dari Tiongkok seperti Jicong Xuchuang dan New Easy Link terhalang, sehingga pesanan beralih ke AAOI, Coherent, dan Lumentum. Begitu kabar ini keluar, seluruh rantai industri modul optik di AS melonjak secara kolektif—ini merupakan penilaian ulang kebijakan di level industri.
Taruhan sebelum rilis laporan keuangan. Pada 6 Agustus saat laporan keuangan dirilis, sebelumnya perusahaan memberikan panduan pendapatan kuartal kedua sebesar 180 juta hingga 198 juta dolar AS. Kenaikan dari kuartal ke kuartal terlihat jelas, dan juga telah ditegaskan pengiriman massal 800G serta volume naik pada kuartal kedua. Dukungan kebijakan ditambah ekspansi kapasitas
Pasar dengan mudah melakukan penguatan diri: pemasok Tiongkok dibatasi, sehingga kapasitas AAOI menjadi semakin langka. Jika laporan keuangan sekaligus mengonfirmasi pertumbuhan volume 800G, maka logika pertumbuhan kembali terbukti. Akhirnya, harga saham dipacu lebih dulu sebelum laporan keuangan dirilis.
Apakah bisa berlanjut, kuncinya adalah apakah laporan keuangan dapat memenuhi ekspektasi yang “ditarik naik”. Saat ini harga 140 dolar AS sudah memperhitungkan kabar baik kebijakan dan prospek yang optimistis. Namun, langkah pembatasan impor masih dalam tahap penyusunan; ada institusi yang menilai ini lebih seperti taktik tawar-menawar dan belum tentu benar-benar terealisasi. Jika pengiriman 800G kuartal kedua, panduan kuartal ketiga, besarnya perbaikan margin kotor, serta pernyataan manajemen terkait pembatasan perdagangan—dan semuanya melampaui perkiraan—maka rebound ini berpeluang berubah dari pemulihan sentimen menjadi penetapan ulang valuasi berbasis fundamental; sebaliknya, dana spekulatif sebelumnya akan cepat keluar.
Dalam 77 hari turun hingga dua pertiga, lalu beberapa hari naik 85%. Secara permukaan ini adalah volatilitas ekstrem, tetapi pada intinya terjadi setelah saham hardware AI dengan valuasi tinggi melakukan deleveraging, lalu bertemu dengan katalis kebijakan dan pelepasan ekspektasi pendapatan yang terkonsentrasi. Untuk kembali dari 76 dolar AS ke 233 dolar AS, tidak cukup hanya sentimen—harus dibuktikan lewat kinerja bahwa ekspektasi yang dibeli kembali benar-benar bisa diwujudkan.
Taruhan sebelum rilis laporan keuangan. Pada 6 Agustus saat laporan keuangan dirilis, sebelumnya perusahaan memberikan panduan pendapatan kuartal kedua sebesar 180 juta hingga 198 juta dolar AS. Kenaikan dari kuartal ke kuartal terlihat jelas, dan juga telah ditegaskan pengiriman massal 800G serta volume naik pada kuartal kedua. Dukungan kebijakan ditambah ekspansi kapasitas
Pasar dengan mudah melakukan penguatan diri: pemasok Tiongkok dibatasi, sehingga kapasitas AAOI menjadi semakin langka. Jika laporan keuangan sekaligus mengonfirmasi pertumbuhan volume 800G, maka logika pertumbuhan kembali terbukti. Akhirnya, harga saham dipacu lebih dulu sebelum laporan keuangan dirilis.
Apakah bisa berlanjut, kuncinya adalah apakah laporan keuangan dapat memenuhi ekspektasi yang “ditarik naik”. Saat ini harga 140 dolar AS sudah memperhitungkan kabar baik kebijakan dan prospek yang optimistis. Namun, langkah pembatasan impor masih dalam tahap penyusunan; ada institusi yang menilai ini lebih seperti taktik tawar-menawar dan belum tentu benar-benar terealisasi. Jika pengiriman 800G kuartal kedua, panduan kuartal ketiga, besarnya perbaikan margin kotor, serta pernyataan manajemen terkait pembatasan perdagangan—dan semuanya melampaui perkiraan—maka rebound ini berpeluang berubah dari pemulihan sentimen menjadi penetapan ulang valuasi berbasis fundamental; sebaliknya, dana spekulatif sebelumnya akan cepat keluar.
Dalam 77 hari turun hingga dua pertiga, lalu beberapa hari naik 85%. Secara permukaan ini adalah volatilitas ekstrem, tetapi pada intinya terjadi setelah saham hardware AI dengan valuasi tinggi melakukan deleveraging, lalu bertemu dengan katalis kebijakan dan pelepasan ekspektasi pendapatan yang terkonsentrasi. Untuk kembali dari 76 dolar AS ke 233 dolar AS, tidak cukup hanya sentimen—harus dibuktikan lewat kinerja bahwa ekspektasi yang dibeli kembali benar-benar bisa diwujudkan.
1
138
·
--

Artikel
Laporan keuangan SPCX melampaui ekspektasi, mengapa harga saham tetap turun?Laporan keuangan pertama setelah SpaceX go public sudah keluar. Jika dilihat dari kinerja saja, laporan ini cukup bagus: pendapatan mendekati dua kali lipat, kerugian menyempit tajam, laba setelah penyesuaian jelas meningkat, Starlink terus menghasilkan uang secara stabil, dan bisnis AI juga mulai terlihat mengarah ke komersialisasi. Namun begitu laporan keuangan diumumkan, harga saham SPCX turun dari 125,33 dolar ke 115,98 dolar pada perdagangan setelah jam bursa; turun lebih dari 7% pada after-hours. Penurunan kali ini tidak ada hubungannya dengan bagus-buruknya kinerja; pasar sedang menghitung ulang.
Sebelum laporan keuangan, harga saham sudah naik lebih dulu. Pada hari rilis laporan keuangan, saat jam perdagangan normal, SPCX naik 9,43% dari 114,53 dolar pada hari perdagangan sebelumnya, hingga menyentuh 125,33 dolar; sempat nyaris menyentuh 130 dolar. Pasar sudah lebih dulu bertaruh bahwa kinerja akan melampaui ekspektasi.
Laporan keuangan SPCX melampaui ekspektasi, mengapa harga saham tetap turun?
Laporan keuangan pertama setelah SpaceX go public sudah keluar. Jika dilihat dari kinerja saja, laporan ini cukup bagus: pendapatan mendekati dua kali lipat, kerugian menyempit tajam, laba setelah penyesuaian jelas meningkat, Starlink terus menghasilkan uang secara stabil, dan bisnis AI juga mulai terlihat mengarah ke komersialisasi. Namun begitu laporan keuangan diumumkan, harga saham SPCX turun dari 125,33 dolar ke 115,98 dolar pada perdagangan setelah jam bursa; turun lebih dari 7% pada after-hours. Penurunan kali ini tidak ada hubungannya dengan bagus-buruknya kinerja; pasar sedang menghitung ulang.
Sebelum laporan keuangan, harga saham sudah naik lebih dulu. Pada hari rilis laporan keuangan, saat jam perdagangan normal, SPCX naik 9,43% dari 114,53 dolar pada hari perdagangan sebelumnya, hingga menyentuh 125,33 dolar; sempat nyaris menyentuh 130 dolar. Pasar sudah lebih dulu bertaruh bahwa kinerja akan melampaui ekspektasi.
Sebelum laporan keuangan, harga saham sudah naik lebih dulu. Pada hari rilis laporan keuangan, saat jam perdagangan normal, SPCX naik 9,43% dari 114,53 dolar pada hari perdagangan sebelumnya, hingga menyentuh 125,33 dolar; sempat nyaris menyentuh 130 dolar. Pasar sudah lebih dulu bertaruh bahwa kinerja akan melampaui ekspektasi.
1
142
·
--
财报前突然拉升,空头开始撤退了吗?
就在首份财报公布前一个交易日,SPCX走出了一次明显的V形反转。
8月3日,SPCX开盘报106.42美元,早盘一度跌至104.83美元,再次刷新上市以来低点。但跌破105美元后,股价并没有继续下杀,而是快速收复失地,盘中最高涨至116美元,最终收于114.53美元,全天上涨5.78%。
从最低点计算,SPCX盘中反弹超过9%,并且收盘价接近全天最高点,说明105美元附近出现了较强的资金承接。
FINRA数据显示,昨日约3327万股SPCX通过相关场外渠道成交,其中约2509万股被标记为卖空成交,占比超过75%。这不代表空头新增了2509万股仓位,因为其中也包含做市商对冲和短期卖空交易,但至少说明昨日卖方供应并不弱。
在大量卖空成交存在的情况下,股价仍然收在接近最高点的位置,意味着部分卖盘被抄底资金和空头回补盘吸收。
不过,昨日全天成交量约7025万股,仅为近期平均成交量的六成左右,还不属于真正的放量反转。这次上涨更像是连续下跌后的超跌修复、财报前的空头止盈,以及大盘上涨共同推动的结果。
所以昨日拉升是积极信号,但还不能证明千亿美元解禁压力已经被市场消化。
财报决定短期情绪,8月6日的实际减持情况,才决定这次反弹能走多远。
$SPCXB
财报前突然拉升,空头开始撤退了吗?
就在首份财报公布前一个交易日,SPCX走出了一次明显的V形反转。
8月3日,SPCX开盘报106.42美元,早盘一度跌至104.83美元,再次刷新上市以来低点。但跌破105美元后,股价并没有继续下杀,而是快速收复失地,盘中最高涨至116美元,最终收于114.53美元,全天上涨5.78%。
从最低点计算,SPCX盘中反弹超过9%,并且收盘价接近全天最高点,说明105美元附近出现了较强的资金承接。
FINRA数据显示,昨日约3327万股SPCX通过相关场外渠道成交,其中约2509万股被标记为卖空成交,占比超过75%。这不代表空头新增了2509万股仓位,因为其中也包含做市商对冲和短期卖空交易,但至少说明昨日卖方供应并不弱。
在大量卖空成交存在的情况下,股价仍然收在接近最高点的位置,意味着部分卖盘被抄底资金和空头回补盘吸收。
不过,昨日全天成交量约7025万股,仅为近期平均成交量的六成左右,还不属于真正的放量反转。这次上涨更像是连续下跌后的超跌修复、财报前的空头止盈,以及大盘上涨共同推动的结果。
所以昨日拉升是积极信号,但还不能证明千亿美元解禁压力已经被市场消化。
财报决定短期情绪,8月6日的实际减持情况,才决定这次反弹能走多远。
$SPCXB
就在首份财报公布前一个交易日,SPCX走出了一次明显的V形反转。
8月3日,SPCX开盘报106.42美元,早盘一度跌至104.83美元,再次刷新上市以来低点。但跌破105美元后,股价并没有继续下杀,而是快速收复失地,盘中最高涨至116美元,最终收于114.53美元,全天上涨5.78%。
从最低点计算,SPCX盘中反弹超过9%,并且收盘价接近全天最高点,说明105美元附近出现了较强的资金承接。
FINRA数据显示,昨日约3327万股SPCX通过相关场外渠道成交,其中约2509万股被标记为卖空成交,占比超过75%。这不代表空头新增了2509万股仓位,因为其中也包含做市商对冲和短期卖空交易,但至少说明昨日卖方供应并不弱。
在大量卖空成交存在的情况下,股价仍然收在接近最高点的位置,意味着部分卖盘被抄底资金和空头回补盘吸收。
不过,昨日全天成交量约7025万股,仅为近期平均成交量的六成左右,还不属于真正的放量反转。这次上涨更像是连续下跌后的超跌修复、财报前的空头止盈,以及大盘上涨共同推动的结果。
所以昨日拉升是积极信号,但还不能证明千亿美元解禁压力已经被市场消化。
财报决定短期情绪,8月6日的实际减持情况,才决定这次反弹能走多远。
$SPCXB
1
1.8k
·
--
Laporan keuangan hanya menyalakan api, pelonggaran senilai US$1 miliar dolar—itulah ujian sebenarnya bagi SPCX
Pada penutupan 4 Agustus, SPCX menyerahkan laporan keuangan pertamanya sejak resmi listing. Untuk rapor pertama ini, pasar biasanya menilai tiga angka: pendapatan, untung/rugi, dan panduan kuartal berikutnya. Namun kali ini SPCX berbeda. Pada hari perdagangan kedua setelah laporan tersebut dirilis, 6 Agustus, hingga 911,5 juta saham yang dibatasi akan dilepas. Jika dihitung berdasarkan harga penutupan 31 Juli sebesar US$108,37, nilainya mendekati US$1 miliar.
Pasar sedang menunggu apa?
Estimasi FactSet: pendapatan kuartal kedua sekitar US$6,88 miliar, dengan rugi per saham sebesar US$0,23. Dibandingkan kuartal pertama yang 4,69 miliar, ekspektasi pasar melonjak signifikan secara kuartal ke kuartal—utama karena bertaruh Starlink terus berkembang pesat. Tapi apakah pendapatan melebihi ekspektasi atau tidak hanyalah lapisan permukaan. Yang benar-benar harus diperhatikan adalah apakah dalam konferensi telepon mereka bisa menjawab beberapa pertanyaan: apakah pengguna dan pendapatan Starlink masih bisa tumbuh dengan kecepatan tinggi; apakah uang yang dihasilkan Starlink cukup untuk menutup “lubang” di Starship, xAI, dan pusat data. Pendapatan kuartal pertama sebesar US$4,69 miliar dengan rugi bersih US$4,28 miliar—hampir seluruhnya “dibayar kembali” oleh kerugian. Lalu, arah arus kas bebas ke mana. Sederhananya, tidak ada yang mengharapkan SPCX menghasilkan laba sekarang; yang dilihat adalah apakah laju pembakaran uang mulai melambat atau ada tanda-tanda penurunan.
Kondisi di pasar: bukan amblas massal (dumping), tapi karena tidak ada yang mau menyerap
Dalam 10 hari perdagangan terakhir, SPCX hanya naik 3 hari dan turun 7 hari. Total volume saat turun sekitar 440 juta saham, sedangkan saat naik sekitar 237 juta saham; volume saat turun 1,86 kali volume saat naik. Dalam periode yang sama, harga saham turun dari US$123,99 menjadi US$108,37 atau turun 12,6%. Pada 31 Juli sendiri, saham turun 3,41% dengan volume 58,83 juta saham, lalu setelah jam perdagangan terus melorot ke US$107,77. Namun 58,83 juta saham itu jauh lebih rendah daripada rata-rata volume 65 hari yang 115,3 juta saham.
Ini bukan “dumping” dengan volume besar. Dumping dengan volume besar biasanya berarti kepanikan sudah keluar, dan sering kali jaraknya tidak jauh dari titik bawah jangka pendek. SPCX menjalani penurunan dengan volume menipis (shrinking volume sell-off): penjual tidak melepas dalam satu kali konsentrasi, sementara pembeli terus mundur. Setiap hari turun sedikit, volume juga menyusut—tak ada sinyal kapan “bawah” benar-benar terbentuk.
Para bear memasang taruhan besar
Per 15 Juli, posisi short berada di 165 juta saham—melonjak 48% secara berkelanjutan—dan setara 25,55% dari saham yang beredar. Mengutip data Ortex, Reuters menyebut sekitar 360 juta saham berada dalam status pinjaman, atau 56% dari saham yang beredar. Pihak yang melakukan short telah membukukan keuntungan kertas sekitar US$15,5 miliar. Harga saham turun dari kisaran US$225 menjadi sekitar US$110; bear tidak hanya tidak kabur, mereka malah menambah posisi. Ini menunjukkan bahwa taruhan mereka bukan pada koreksi valuasi, melainkan pada penurunan putaran kedua akibat efek pelepasan saham (lock-up/pen禁释放). $SPCXB
#SPCX
Laporan keuangan hanya menyalakan api, pelonggaran senilai US$1 miliar dolar—itulah ujian sebenarnya bagi SPCX
Pada penutupan 4 Agustus, SPCX menyerahkan laporan keuangan pertamanya sejak resmi listing. Untuk rapor pertama ini, pasar biasanya menilai tiga angka: pendapatan, untung/rugi, dan panduan kuartal berikutnya. Namun kali ini SPCX berbeda. Pada hari perdagangan kedua setelah laporan tersebut dirilis, 6 Agustus, hingga 911,5 juta saham yang dibatasi akan dilepas. Jika dihitung berdasarkan harga penutupan 31 Juli sebesar US$108,37, nilainya mendekati US$1 miliar.
Pasar sedang menunggu apa?
Estimasi FactSet: pendapatan kuartal kedua sekitar US$6,88 miliar, dengan rugi per saham sebesar US$0,23. Dibandingkan kuartal pertama yang 4,69 miliar, ekspektasi pasar melonjak signifikan secara kuartal ke kuartal—utama karena bertaruh Starlink terus berkembang pesat. Tapi apakah pendapatan melebihi ekspektasi atau tidak hanyalah lapisan permukaan. Yang benar-benar harus diperhatikan adalah apakah dalam konferensi telepon mereka bisa menjawab beberapa pertanyaan: apakah pengguna dan pendapatan Starlink masih bisa tumbuh dengan kecepatan tinggi; apakah uang yang dihasilkan Starlink cukup untuk menutup “lubang” di Starship, xAI, dan pusat data. Pendapatan kuartal pertama sebesar US$4,69 miliar dengan rugi bersih US$4,28 miliar—hampir seluruhnya “dibayar kembali” oleh kerugian. Lalu, arah arus kas bebas ke mana. Sederhananya, tidak ada yang mengharapkan SPCX menghasilkan laba sekarang; yang dilihat adalah apakah laju pembakaran uang mulai melambat atau ada tanda-tanda penurunan.
Kondisi di pasar: bukan amblas massal (dumping), tapi karena tidak ada yang mau menyerap
Dalam 10 hari perdagangan terakhir, SPCX hanya naik 3 hari dan turun 7 hari. Total volume saat turun sekitar 440 juta saham, sedangkan saat naik sekitar 237 juta saham; volume saat turun 1,86 kali volume saat naik. Dalam periode yang sama, harga saham turun dari US$123,99 menjadi US$108,37 atau turun 12,6%. Pada 31 Juli sendiri, saham turun 3,41% dengan volume 58,83 juta saham, lalu setelah jam perdagangan terus melorot ke US$107,77. Namun 58,83 juta saham itu jauh lebih rendah daripada rata-rata volume 65 hari yang 115,3 juta saham.
Ini bukan “dumping” dengan volume besar. Dumping dengan volume besar biasanya berarti kepanikan sudah keluar, dan sering kali jaraknya tidak jauh dari titik bawah jangka pendek. SPCX menjalani penurunan dengan volume menipis (shrinking volume sell-off): penjual tidak melepas dalam satu kali konsentrasi, sementara pembeli terus mundur. Setiap hari turun sedikit, volume juga menyusut—tak ada sinyal kapan “bawah” benar-benar terbentuk.
Para bear memasang taruhan besar
Per 15 Juli, posisi short berada di 165 juta saham—melonjak 48% secara berkelanjutan—dan setara 25,55% dari saham yang beredar. Mengutip data Ortex, Reuters menyebut sekitar 360 juta saham berada dalam status pinjaman, atau 56% dari saham yang beredar. Pihak yang melakukan short telah membukukan keuntungan kertas sekitar US$15,5 miliar. Harga saham turun dari kisaran US$225 menjadi sekitar US$110; bear tidak hanya tidak kabur, mereka malah menambah posisi. Ini menunjukkan bahwa taruhan mereka bukan pada koreksi valuasi, melainkan pada penurunan putaran kedua akibat efek pelepasan saham (lock-up/pen禁释放). $SPCXB
#SPCX
Pada penutupan 4 Agustus, SPCX menyerahkan laporan keuangan pertamanya sejak resmi listing. Untuk rapor pertama ini, pasar biasanya menilai tiga angka: pendapatan, untung/rugi, dan panduan kuartal berikutnya. Namun kali ini SPCX berbeda. Pada hari perdagangan kedua setelah laporan tersebut dirilis, 6 Agustus, hingga 911,5 juta saham yang dibatasi akan dilepas. Jika dihitung berdasarkan harga penutupan 31 Juli sebesar US$108,37, nilainya mendekati US$1 miliar.
Pasar sedang menunggu apa?
Estimasi FactSet: pendapatan kuartal kedua sekitar US$6,88 miliar, dengan rugi per saham sebesar US$0,23. Dibandingkan kuartal pertama yang 4,69 miliar, ekspektasi pasar melonjak signifikan secara kuartal ke kuartal—utama karena bertaruh Starlink terus berkembang pesat. Tapi apakah pendapatan melebihi ekspektasi atau tidak hanyalah lapisan permukaan. Yang benar-benar harus diperhatikan adalah apakah dalam konferensi telepon mereka bisa menjawab beberapa pertanyaan: apakah pengguna dan pendapatan Starlink masih bisa tumbuh dengan kecepatan tinggi; apakah uang yang dihasilkan Starlink cukup untuk menutup “lubang” di Starship, xAI, dan pusat data. Pendapatan kuartal pertama sebesar US$4,69 miliar dengan rugi bersih US$4,28 miliar—hampir seluruhnya “dibayar kembali” oleh kerugian. Lalu, arah arus kas bebas ke mana. Sederhananya, tidak ada yang mengharapkan SPCX menghasilkan laba sekarang; yang dilihat adalah apakah laju pembakaran uang mulai melambat atau ada tanda-tanda penurunan.
Kondisi di pasar: bukan amblas massal (dumping), tapi karena tidak ada yang mau menyerap
Dalam 10 hari perdagangan terakhir, SPCX hanya naik 3 hari dan turun 7 hari. Total volume saat turun sekitar 440 juta saham, sedangkan saat naik sekitar 237 juta saham; volume saat turun 1,86 kali volume saat naik. Dalam periode yang sama, harga saham turun dari US$123,99 menjadi US$108,37 atau turun 12,6%. Pada 31 Juli sendiri, saham turun 3,41% dengan volume 58,83 juta saham, lalu setelah jam perdagangan terus melorot ke US$107,77. Namun 58,83 juta saham itu jauh lebih rendah daripada rata-rata volume 65 hari yang 115,3 juta saham.
Ini bukan “dumping” dengan volume besar. Dumping dengan volume besar biasanya berarti kepanikan sudah keluar, dan sering kali jaraknya tidak jauh dari titik bawah jangka pendek. SPCX menjalani penurunan dengan volume menipis (shrinking volume sell-off): penjual tidak melepas dalam satu kali konsentrasi, sementara pembeli terus mundur. Setiap hari turun sedikit, volume juga menyusut—tak ada sinyal kapan “bawah” benar-benar terbentuk.
Para bear memasang taruhan besar
Per 15 Juli, posisi short berada di 165 juta saham—melonjak 48% secara berkelanjutan—dan setara 25,55% dari saham yang beredar. Mengutip data Ortex, Reuters menyebut sekitar 360 juta saham berada dalam status pinjaman, atau 56% dari saham yang beredar. Pihak yang melakukan short telah membukukan keuntungan kertas sekitar US$15,5 miliar. Harga saham turun dari kisaran US$225 menjadi sekitar US$110; bear tidak hanya tidak kabur, mereka malah menambah posisi. Ini menunjukkan bahwa taruhan mereka bukan pada koreksi valuasi, melainkan pada penurunan putaran kedua akibat efek pelepasan saham (lock-up/pen禁释放). $SPCXB
#SPCX
1
172
·
--
Bullish
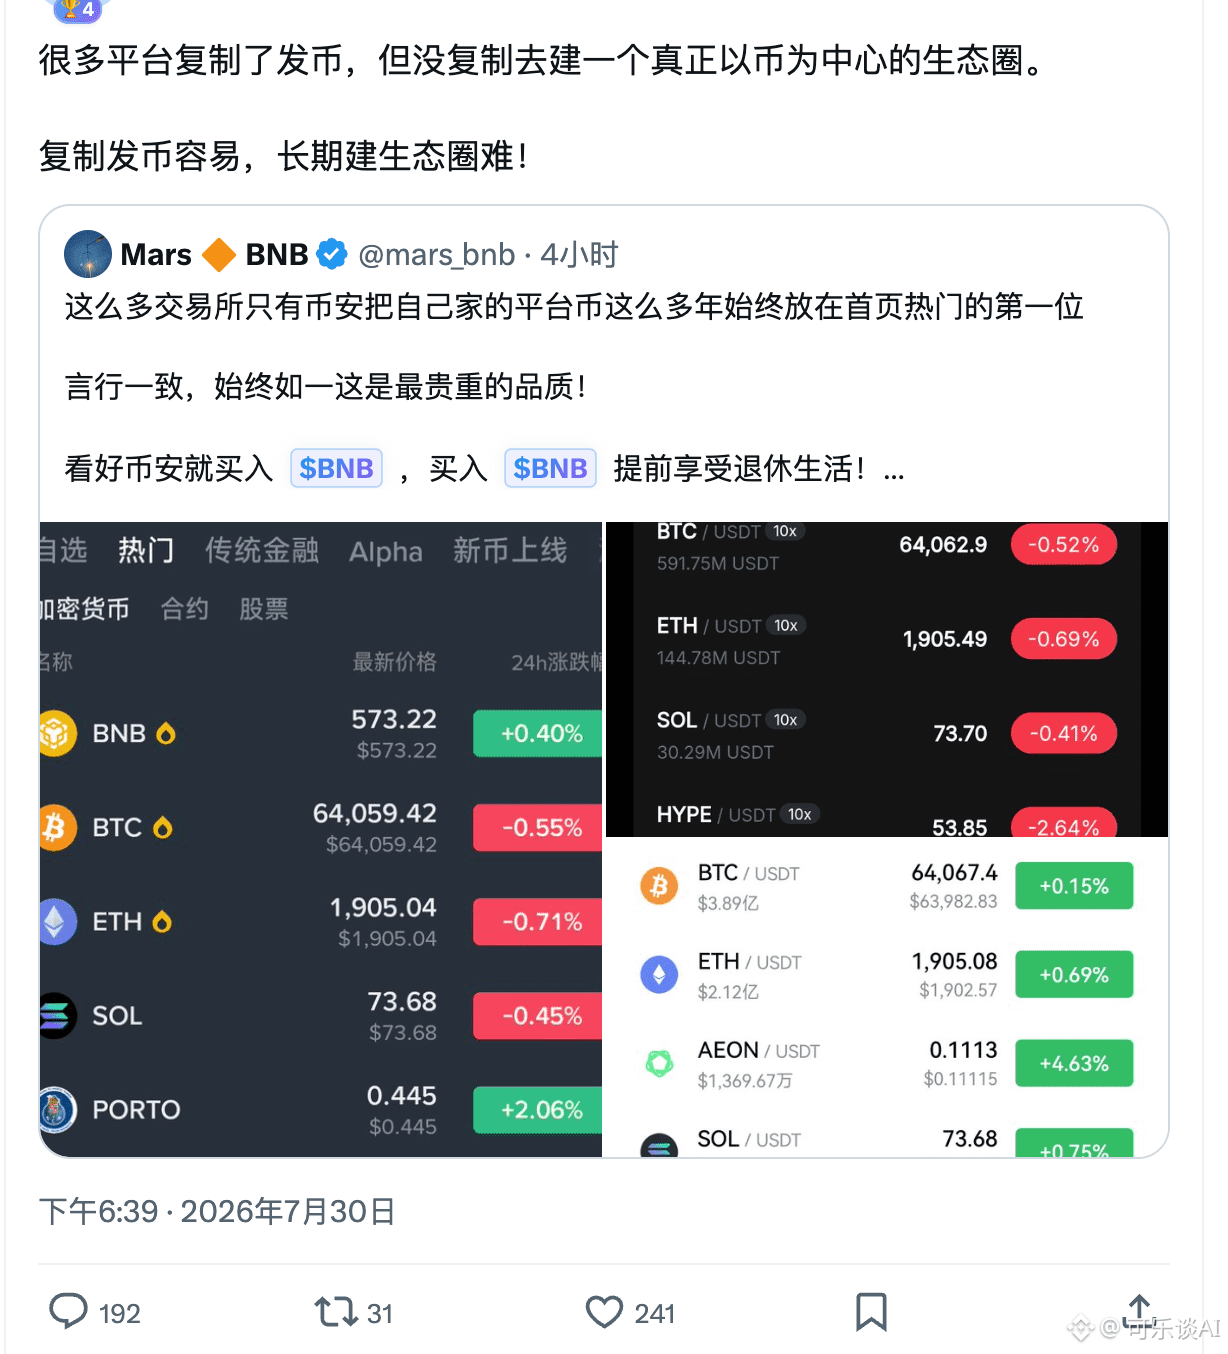
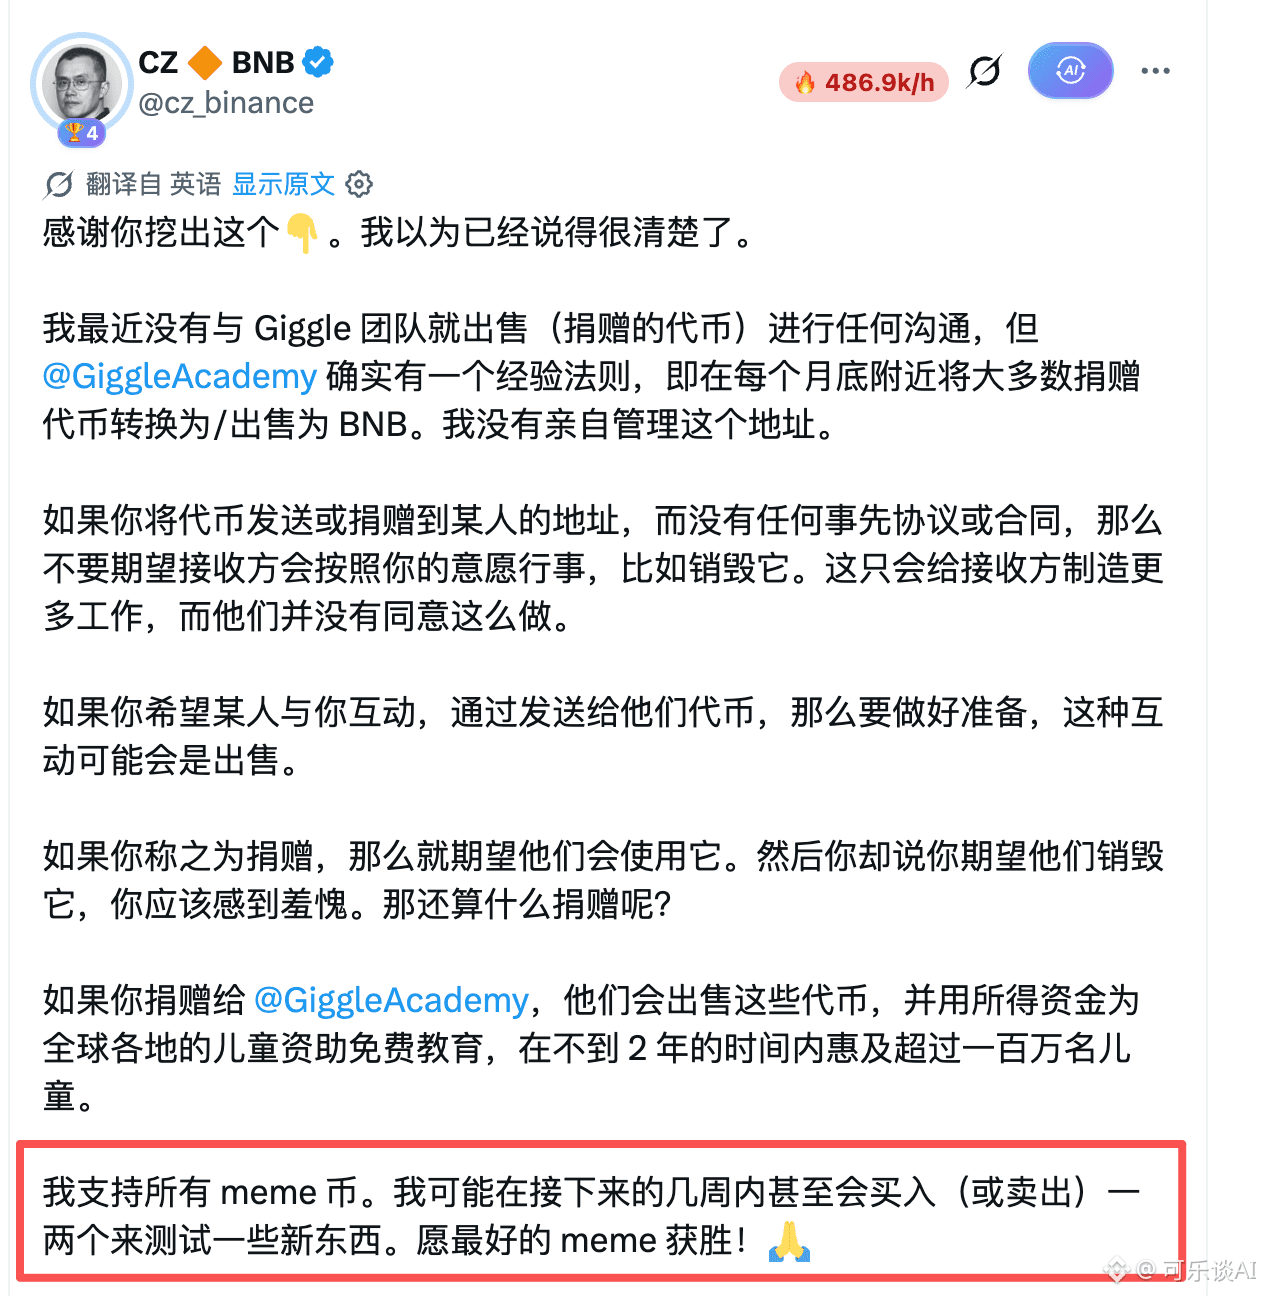
Beberapa bulan ke depan adalah kesempatan sekali seumur hidupmu. Tolak semua jamuan makan, hentikan semua hiburan, kunci dirimu di dalam rumah, jangan berkencan, jangan berlibur, fokus 100% pada BSC, dan raih kesempatan langka yang hanya datang sekali dalam hidupmu.
Kalian bro, gas balik cepat
Beberapa bulan ke depan adalah kesempatan sekali seumur hidupmu. Tolak semua jamuan makan, hentikan semua hiburan, kunci dirimu di dalam rumah, jangan berkencan, jangan berlibur, fokus 100% pada BSC, dan raih kesempatan langka yang hanya datang sekali dalam hidupmu.
Kalian bro, gas balik cepat
Kalian bro, gas balik cepat
1
228
·
--
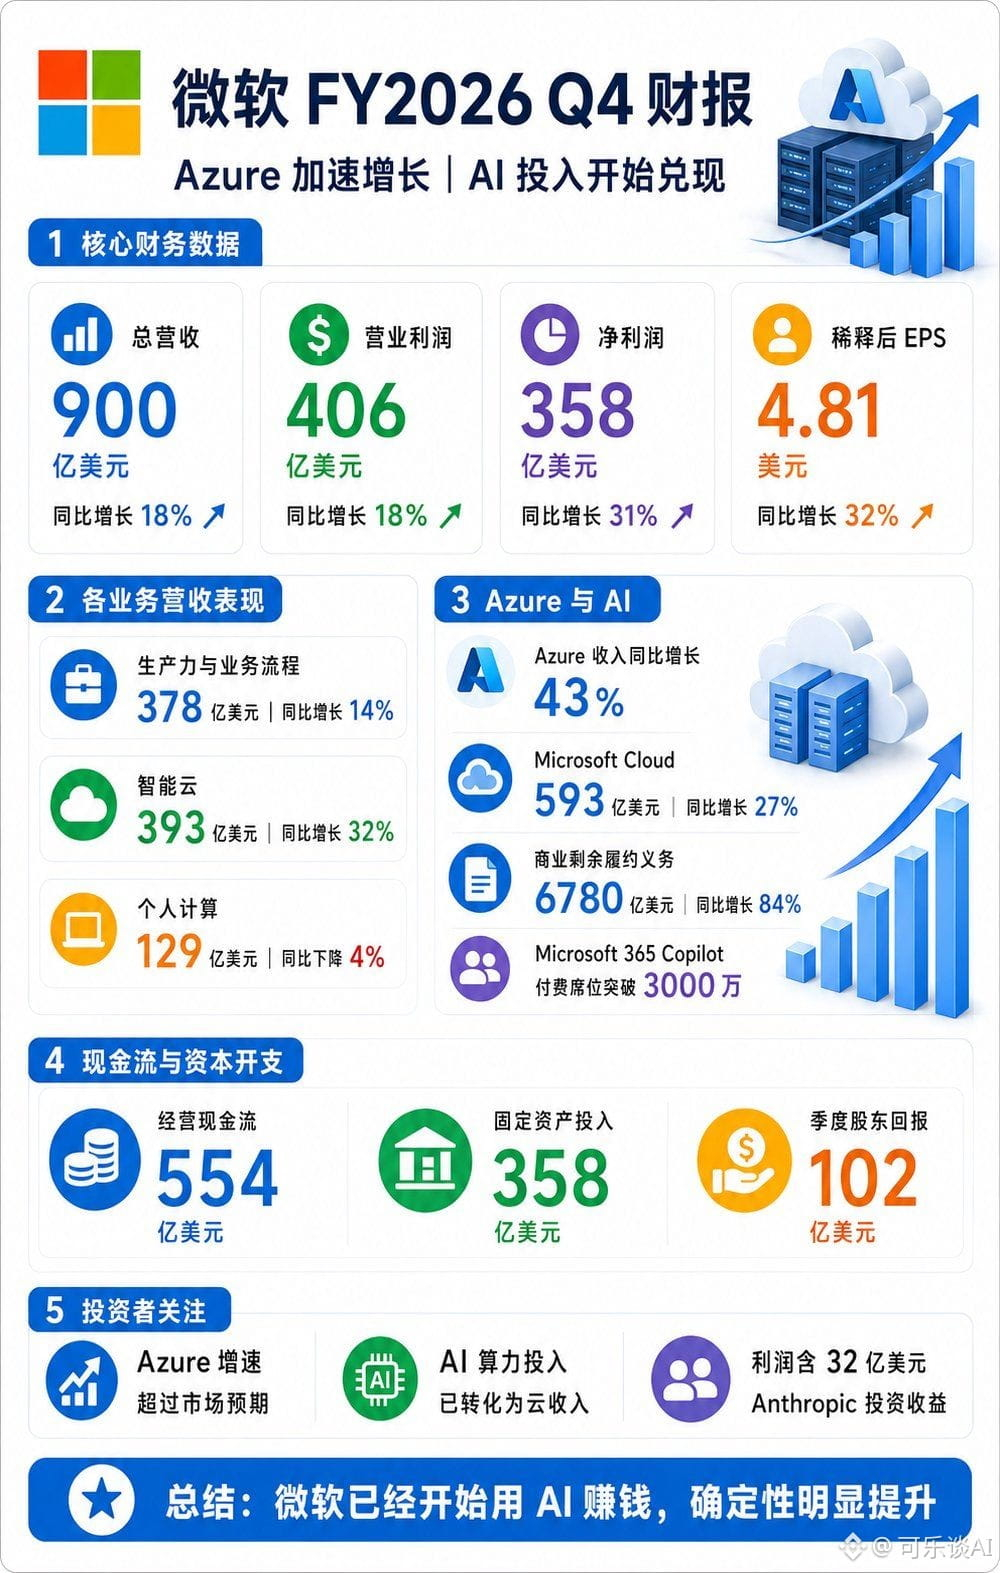
Microsoft: AI mulai menunjukkan hasil
Pendapatan Microsoft pada kuartal ini mencapai 90 miliar dolar AS, naik 18% tahun ke tahun; laba bersih 35,8 miliar dolar AS, naik 31%; pendapatan Azure tumbuh 43% tahun ke tahun, melampaui perkiraan pasar. Setelah rilis laporan keuangan, saham Microsoft naik 6,6%.
Dari sudut pandang investor, sorotan terbesar Microsoft bukan pertumbuhan laba, melainkan Azure yang kembali dipacu. Meskipun perusahaan masih meningkatkan investasi infrastruktur AI, layanan cloud, Copilot, dan pesanan perusahaan sudah mulai berkontribusi pada pendapatan.
Sederhananya, uang yang dikeluarkan Microsoft sedang berubah menjadi kinerja. Selama Azure mempertahankan pertumbuhan tinggi, pasar bersedia terus menerima belanja modalnya yang besar.
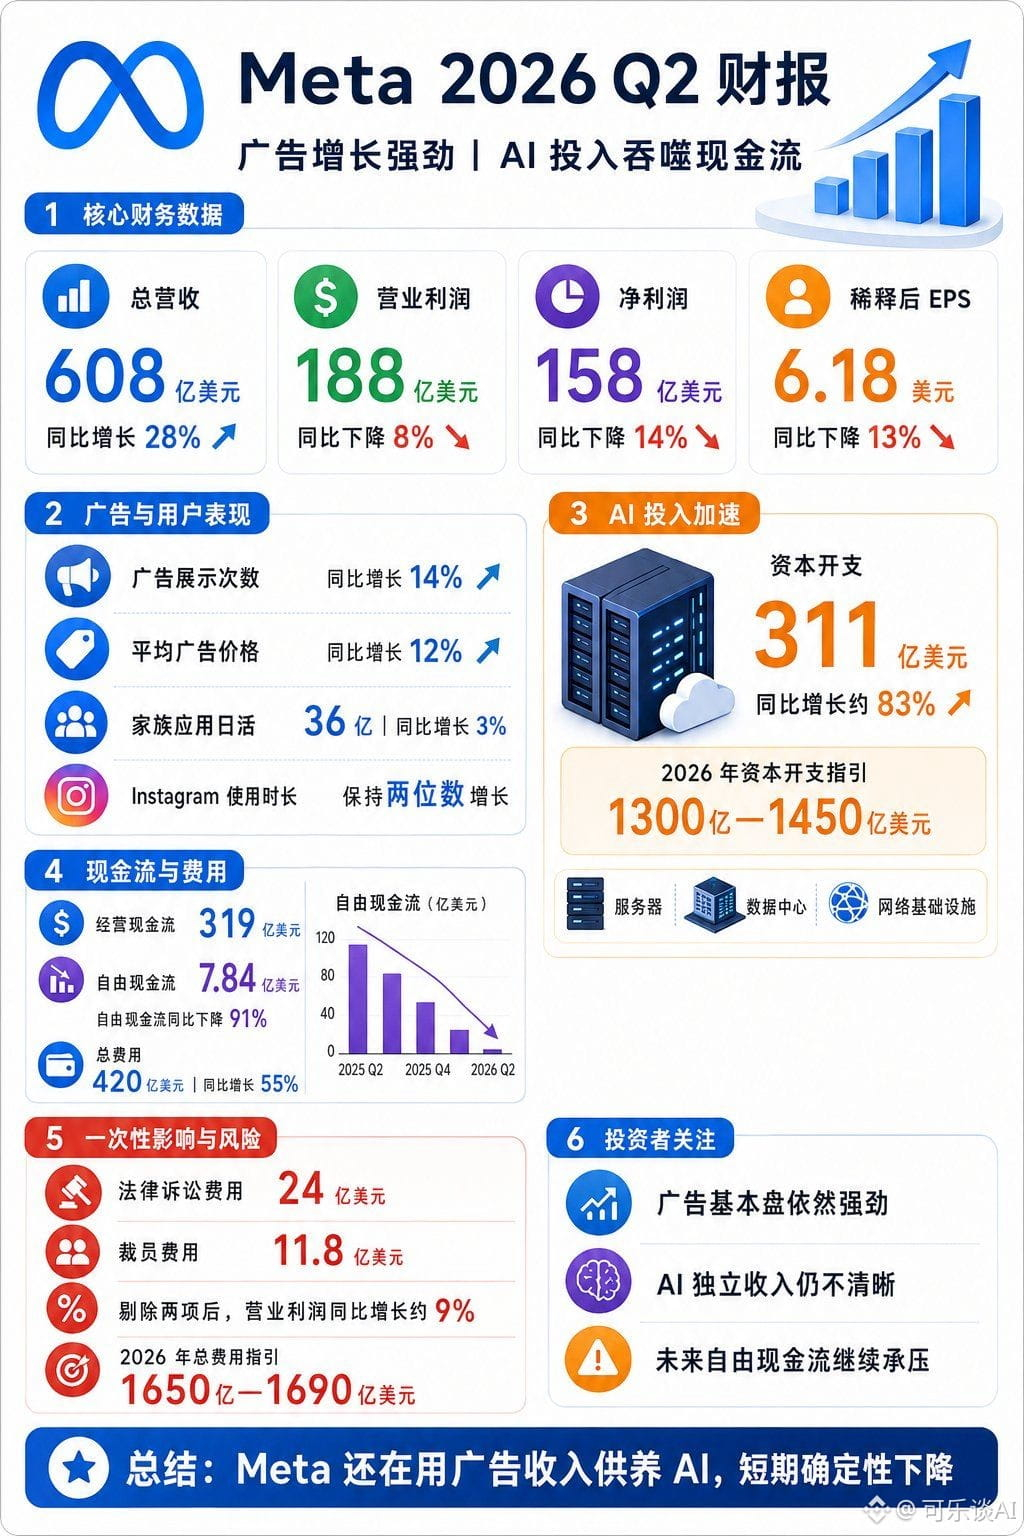
Meta: Pertumbuhan bagus, arus kas tertekan
Pendapatan Meta pada kuartal ini mencapai 60,8 miliar dolar AS, naik 28% tahun ke tahun; laba bersih 15,8 miliar dolar AS, turun 14% tahun ke tahun; belanja modal mencapai 31,1 miliar dolar AS, sementara arus kas bebas tinggal 784 juta dolar AS, turun 91% tahun ke tahun. Setelah rilis laporan keuangan, saham Meta turun 6,7%.
Bisnis iklan Meta tetap kuat, dengan tayangan iklan dan harga rata-rata sama-sama mengalami pertumbuhan. Namun masalahnya adalah, investasi pada AI, server, dan pusat data tumbuh lebih cepat, hingga hampir menyerap seluruh arus kas bebas pada kuartal ini.
Bagi investor, Meta bukanlah masalah pada “mesin utama” (baseline) yang rusak, melainkan investasi AI yang untuk sementara belum terlihat jelas hasil baliknya. Sebelum muncul sumber pendapatan baru, belanja modal dan arus kas bebas masih akan menekan valuasi.
#微软 #meta
Microsoft: AI mulai menunjukkan hasil
Pendapatan Microsoft pada kuartal ini mencapai 90 miliar dolar AS, naik 18% tahun ke tahun; laba bersih 35,8 miliar dolar AS, naik 31%; pendapatan Azure tumbuh 43% tahun ke tahun, melampaui perkiraan pasar. Setelah rilis laporan keuangan, saham Microsoft naik 6,6%.
Dari sudut pandang investor, sorotan terbesar Microsoft bukan pertumbuhan laba, melainkan Azure yang kembali dipacu. Meskipun perusahaan masih meningkatkan investasi infrastruktur AI, layanan cloud, Copilot, dan pesanan perusahaan sudah mulai berkontribusi pada pendapatan.
Sederhananya, uang yang dikeluarkan Microsoft sedang berubah menjadi kinerja. Selama Azure mempertahankan pertumbuhan tinggi, pasar bersedia terus menerima belanja modalnya yang besar.
Meta: Pertumbuhan bagus, arus kas tertekan
Pendapatan Meta pada kuartal ini mencapai 60,8 miliar dolar AS, naik 28% tahun ke tahun; laba bersih 15,8 miliar dolar AS, turun 14% tahun ke tahun; belanja modal mencapai 31,1 miliar dolar AS, sementara arus kas bebas tinggal 784 juta dolar AS, turun 91% tahun ke tahun. Setelah rilis laporan keuangan, saham Meta turun 6,7%.
Bisnis iklan Meta tetap kuat, dengan tayangan iklan dan harga rata-rata sama-sama mengalami pertumbuhan. Namun masalahnya adalah, investasi pada AI, server, dan pusat data tumbuh lebih cepat, hingga hampir menyerap seluruh arus kas bebas pada kuartal ini.
Bagi investor, Meta bukanlah masalah pada “mesin utama” (baseline) yang rusak, melainkan investasi AI yang untuk sementara belum terlihat jelas hasil baliknya. Sebelum muncul sumber pendapatan baru, belanja modal dan arus kas bebas masih akan menekan valuasi.
#微软 #meta
Pendapatan Microsoft pada kuartal ini mencapai 90 miliar dolar AS, naik 18% tahun ke tahun; laba bersih 35,8 miliar dolar AS, naik 31%; pendapatan Azure tumbuh 43% tahun ke tahun, melampaui perkiraan pasar. Setelah rilis laporan keuangan, saham Microsoft naik 6,6%.
Dari sudut pandang investor, sorotan terbesar Microsoft bukan pertumbuhan laba, melainkan Azure yang kembali dipacu. Meskipun perusahaan masih meningkatkan investasi infrastruktur AI, layanan cloud, Copilot, dan pesanan perusahaan sudah mulai berkontribusi pada pendapatan.
Sederhananya, uang yang dikeluarkan Microsoft sedang berubah menjadi kinerja. Selama Azure mempertahankan pertumbuhan tinggi, pasar bersedia terus menerima belanja modalnya yang besar.
Meta: Pertumbuhan bagus, arus kas tertekan
Pendapatan Meta pada kuartal ini mencapai 60,8 miliar dolar AS, naik 28% tahun ke tahun; laba bersih 15,8 miliar dolar AS, turun 14% tahun ke tahun; belanja modal mencapai 31,1 miliar dolar AS, sementara arus kas bebas tinggal 784 juta dolar AS, turun 91% tahun ke tahun. Setelah rilis laporan keuangan, saham Meta turun 6,7%.
Bisnis iklan Meta tetap kuat, dengan tayangan iklan dan harga rata-rata sama-sama mengalami pertumbuhan. Namun masalahnya adalah, investasi pada AI, server, dan pusat data tumbuh lebih cepat, hingga hampir menyerap seluruh arus kas bebas pada kuartal ini.
Bagi investor, Meta bukanlah masalah pada “mesin utama” (baseline) yang rusak, melainkan investasi AI yang untuk sementara belum terlihat jelas hasil baliknya. Sebelum muncul sumber pendapatan baru, belanja modal dan arus kas bebas masih akan menekan valuasi.
#微软 #meta
377
·
--
Hari ke-N belajar saham AS. Tiba-tiba terpikir satu hal hari ini.
Setiap kali sesuatu yang baru lahir, reaksi pertama kebanyakan orang adalah meneliti, mengalaminya, dan memikirkan bagaimana cara ikut berpartisipasi.
Namun, banyak investor di pasar modal sebenarnya melihat hal yang berbeda—siapa yang menjual sekop dalam gelombang ini.
AI adalah contoh yang paling jelas.
Dari kemunculan tiba-tiba ChatGPT, hingga AI benar-benar masuk ke fase ledakan penuh, diperlukan beberapa tahun untuk pembangunan industri. Banyak orang membahas model mana yang paling kuat, aplikasi mana yang paling berguna, tetapi yang benar-benar mendapatkan uang besar dari gelombang pertama tidak hanya perusahaan AI itu sendiri, melainkan juga seluruh rantai industri.
Berikut ini ada sebuah contoh yang sangat nyata.
Pada akhir 2022 saat ChatGPT baru dirilis, hampir semua perhatian orang tertuju pada OpenAI. Topiknya adalah: AI bisa menulis artikel, menggambar, dan menulis kode.
Tapi pasar modal segera menyadari: setiap kali AI menghasilkan satu konten, di baliknya dibutuhkan dukungan kekuatan komputasi GPU yang sangat besar.
Maka pasar mulai melakukan penempatan besar-besaran ke Nvidia. Lalu, ketika permintaan GPU meledak, hal itu turut mendorong seluruh rantai industri: penyimpanan HBM berbandwidth tinggi, modul optik, server, pendingin dengan liquid cooling, pusat data, hingga tenaga listrik.
Pada akhirnya, hasilnya tentu sudah diketahui semua orang:
Banyak orang tidak berinvestasi pada OpenAI (saat itu investor ritel biasa pun tidak bisa), tetapi melalui investasi pada Nvidia dan perusahaan-perusahaan infrastruktur AI, mereka ikut menikmati salah satu keuntungan terbesar dari bull market AI ini.
Inilah salah satu pemahaman terbesar yang saya dapatkan belakangan ini.
Berinvestasi dan menggunakan sebenarnya adalah dua cara berpikir yang benar-benar berbeda.
Orang biasa melihat: “Produk ini bagus atau tidak untuk dipakai?”
Sementara investor berpikir: “Kalau produk ini benar-benar mengubah dunia, siapa yang akan terus menghasilkan uang? Siapa yang menjadi bagian yang tak tergantikan di seluruh ekosistem?”
Jadi, ke depan setiap kali muncul peluang baru yang berskala zaman, mungkin saya tidak akan langsung meneliti bagaimana cara memainkannya, melainkan terlebih dulu memetakan rantai industrinya.
Sering kali, kesempatan terbesar tidak ada di bawah sorotan, melainkan di rantai pasok yang tidak tersinari lampu sorot.
Itulah mengapa ada satu kalimat yang terus dianggap klasik:
Di era mencari emas, yang belum tentu paling menghasilkan uang adalah penambangnya, melainkan orang yang menjual sekop.
Mungkin inilah cara berpikir investasi yang benar-benar layak dipelajari dalam jangka panjang.
Hari ke-N belajar saham AS. Tiba-tiba terpikir satu hal hari ini.
Setiap kali sesuatu yang baru lahir, reaksi pertama kebanyakan orang adalah meneliti, mengalaminya, dan memikirkan bagaimana cara ikut berpartisipasi.
Namun, banyak investor di pasar modal sebenarnya melihat hal yang berbeda—siapa yang menjual sekop dalam gelombang ini.
AI adalah contoh yang paling jelas.
Dari kemunculan tiba-tiba ChatGPT, hingga AI benar-benar masuk ke fase ledakan penuh, diperlukan beberapa tahun untuk pembangunan industri. Banyak orang membahas model mana yang paling kuat, aplikasi mana yang paling berguna, tetapi yang benar-benar mendapatkan uang besar dari gelombang pertama tidak hanya perusahaan AI itu sendiri, melainkan juga seluruh rantai industri.
Berikut ini ada sebuah contoh yang sangat nyata.
Pada akhir 2022 saat ChatGPT baru dirilis, hampir semua perhatian orang tertuju pada OpenAI. Topiknya adalah: AI bisa menulis artikel, menggambar, dan menulis kode.
Tapi pasar modal segera menyadari: setiap kali AI menghasilkan satu konten, di baliknya dibutuhkan dukungan kekuatan komputasi GPU yang sangat besar.
Maka pasar mulai melakukan penempatan besar-besaran ke Nvidia. Lalu, ketika permintaan GPU meledak, hal itu turut mendorong seluruh rantai industri: penyimpanan HBM berbandwidth tinggi, modul optik, server, pendingin dengan liquid cooling, pusat data, hingga tenaga listrik.
Pada akhirnya, hasilnya tentu sudah diketahui semua orang:
Banyak orang tidak berinvestasi pada OpenAI (saat itu investor ritel biasa pun tidak bisa), tetapi melalui investasi pada Nvidia dan perusahaan-perusahaan infrastruktur AI, mereka ikut menikmati salah satu keuntungan terbesar dari bull market AI ini.
Inilah salah satu pemahaman terbesar yang saya dapatkan belakangan ini.
Berinvestasi dan menggunakan sebenarnya adalah dua cara berpikir yang benar-benar berbeda.
Orang biasa melihat: “Produk ini bagus atau tidak untuk dipakai?”
Sementara investor berpikir: “Kalau produk ini benar-benar mengubah dunia, siapa yang akan terus menghasilkan uang? Siapa yang menjadi bagian yang tak tergantikan di seluruh ekosistem?”
Jadi, ke depan setiap kali muncul peluang baru yang berskala zaman, mungkin saya tidak akan langsung meneliti bagaimana cara memainkannya, melainkan terlebih dulu memetakan rantai industrinya.
Sering kali, kesempatan terbesar tidak ada di bawah sorotan, melainkan di rantai pasok yang tidak tersinari lampu sorot.
Itulah mengapa ada satu kalimat yang terus dianggap klasik:
Di era mencari emas, yang belum tentu paling menghasilkan uang adalah penambangnya, melainkan orang yang menjual sekop.
Mungkin inilah cara berpikir investasi yang benar-benar layak dipelajari dalam jangka panjang.
Setiap kali sesuatu yang baru lahir, reaksi pertama kebanyakan orang adalah meneliti, mengalaminya, dan memikirkan bagaimana cara ikut berpartisipasi.
Namun, banyak investor di pasar modal sebenarnya melihat hal yang berbeda—siapa yang menjual sekop dalam gelombang ini.
AI adalah contoh yang paling jelas.
Dari kemunculan tiba-tiba ChatGPT, hingga AI benar-benar masuk ke fase ledakan penuh, diperlukan beberapa tahun untuk pembangunan industri. Banyak orang membahas model mana yang paling kuat, aplikasi mana yang paling berguna, tetapi yang benar-benar mendapatkan uang besar dari gelombang pertama tidak hanya perusahaan AI itu sendiri, melainkan juga seluruh rantai industri.
Berikut ini ada sebuah contoh yang sangat nyata.
Pada akhir 2022 saat ChatGPT baru dirilis, hampir semua perhatian orang tertuju pada OpenAI. Topiknya adalah: AI bisa menulis artikel, menggambar, dan menulis kode.
Tapi pasar modal segera menyadari: setiap kali AI menghasilkan satu konten, di baliknya dibutuhkan dukungan kekuatan komputasi GPU yang sangat besar.
Maka pasar mulai melakukan penempatan besar-besaran ke Nvidia. Lalu, ketika permintaan GPU meledak, hal itu turut mendorong seluruh rantai industri: penyimpanan HBM berbandwidth tinggi, modul optik, server, pendingin dengan liquid cooling, pusat data, hingga tenaga listrik.
Pada akhirnya, hasilnya tentu sudah diketahui semua orang:
Banyak orang tidak berinvestasi pada OpenAI (saat itu investor ritel biasa pun tidak bisa), tetapi melalui investasi pada Nvidia dan perusahaan-perusahaan infrastruktur AI, mereka ikut menikmati salah satu keuntungan terbesar dari bull market AI ini.
Inilah salah satu pemahaman terbesar yang saya dapatkan belakangan ini.
Berinvestasi dan menggunakan sebenarnya adalah dua cara berpikir yang benar-benar berbeda.
Orang biasa melihat: “Produk ini bagus atau tidak untuk dipakai?”
Sementara investor berpikir: “Kalau produk ini benar-benar mengubah dunia, siapa yang akan terus menghasilkan uang? Siapa yang menjadi bagian yang tak tergantikan di seluruh ekosistem?”
Jadi, ke depan setiap kali muncul peluang baru yang berskala zaman, mungkin saya tidak akan langsung meneliti bagaimana cara memainkannya, melainkan terlebih dulu memetakan rantai industrinya.
Sering kali, kesempatan terbesar tidak ada di bawah sorotan, melainkan di rantai pasok yang tidak tersinari lampu sorot.
Itulah mengapa ada satu kalimat yang terus dianggap klasik:
Di era mencari emas, yang belum tentu paling menghasilkan uang adalah penambangnya, melainkan orang yang menjual sekop.
Mungkin inilah cara berpikir investasi yang benar-benar layak dipelajari dalam jangka panjang.
1
1
177
·
--
$SCRT
Secret Network mengusulkan penerbitan tambahan sekitar 1,448 miliar token SCRT, untuk insentif ekosistem dan kompensasi bagi peretas
$SCRT
Secret Network mengusulkan penerbitan tambahan sekitar 1,448 miliar token SCRT, untuk insentif ekosistem dan kompensasi bagi peretas
Secret Network mengusulkan penerbitan tambahan sekitar 1,448 miliar token SCRT, untuk insentif ekosistem dan kompensasi bagi peretas

大吉大利!
Dari 可乐谈AI
1
1
168
·
--
Bullish
Baru saja melihat sebuah proyek RWA bernama Re, dan rasanya agak menarik.
Di pasar saat ini, dari sepuluh proyek RWA, delapan di antaranya menggarap obligasi, kredit, dan real estate—persaingannya ketat sekali. Re mengambil jalur yang cukup tak lazim—reasuransi.
Reasuransi itu sebenarnya sederhana. Perusahaan asuransi menjual asuransi kepada individu dan perusahaan, sementara perusahaan reasuransi mengasuransikan perusahaan asuransi. Misalnya, sebuah perusahaan asuransi menangani banyak polis asuransi kendaraan, rumah, dan aset perusahaan. Kalau terjadi cuaca ekstrem atau kecelakaan besar, dalam waktu singkat bisa menghadapi klaim dalam jumlah sangat besar. Kalau tidak sanggup, bagaimana? Ambil sebagian premi, lalu pindahkan risikonya ke perusahaan reasuransi.
Yang dilakukan Re adalah menyalurkan dana stablecoin di rantai ke pasar tersebut.
Kalau kamu menyimpan stablecoin, dana ini berfungsi sebagai modal underwriting untuk reasuransi. Perusahaan asuransi membayar premi; setelah klaim dibayar dan berbagai biaya ditanggung, sisa keuntungannya kembali ke pengguna di rantai. Jadi sumber pendapatannya sangat jelas—premi asuransi di dunia nyata, bukan subsidi penerbitan token, dan juga bukan skema DeFi yang “kiri menginjak kanan”.
Rentang potensi annualisasi yang diberikan resmi kira-kira 8% sampai 16%. Semakin tinggi imbal hasil, tentu risikonya juga semakin besar yang perlu kamu tanggung.
Produk saat ini ada dua. reUSD adalah lapisan berprioritas: ketika rugi, ia berada di urutan belakang untuk menanggung, jadi risikonya lebih rendah, tetapi imbal hasilnya juga lebih rendah. reUSDe lebih seperti lapisan mezzanine: bisa menghasilkan lebih banyak, tetapi saat ada masalah, dialah yang pertama “kena tebas”.
Struktur ini pada dasarnya sama dengan produk terstruktur di keuangan tradisional—hanya saja pintu masuk dan proses settlement dana dipindahkan ke atas blockchain.
Data resmi yang diungkap Re: sudah menjalin hubungan bisnis dengan lebih dari 40 mitra perusahaan asuransi, total premi underwriting sekitar 500 juta dolar AS, mencakup lebih dari 700.000 pemegang polis di Amerika Serikat, dan TVL dari protokolnya juga hampir mencapai 500 juta. $RE
Baru saja melihat sebuah proyek RWA bernama Re, dan rasanya agak menarik.
Di pasar saat ini, dari sepuluh proyek RWA, delapan di antaranya menggarap obligasi, kredit, dan real estate—persaingannya ketat sekali. Re mengambil jalur yang cukup tak lazim—reasuransi.
Reasuransi itu sebenarnya sederhana. Perusahaan asuransi menjual asuransi kepada individu dan perusahaan, sementara perusahaan reasuransi mengasuransikan perusahaan asuransi. Misalnya, sebuah perusahaan asuransi menangani banyak polis asuransi kendaraan, rumah, dan aset perusahaan. Kalau terjadi cuaca ekstrem atau kecelakaan besar, dalam waktu singkat bisa menghadapi klaim dalam jumlah sangat besar. Kalau tidak sanggup, bagaimana? Ambil sebagian premi, lalu pindahkan risikonya ke perusahaan reasuransi.
Yang dilakukan Re adalah menyalurkan dana stablecoin di rantai ke pasar tersebut.
Kalau kamu menyimpan stablecoin, dana ini berfungsi sebagai modal underwriting untuk reasuransi. Perusahaan asuransi membayar premi; setelah klaim dibayar dan berbagai biaya ditanggung, sisa keuntungannya kembali ke pengguna di rantai. Jadi sumber pendapatannya sangat jelas—premi asuransi di dunia nyata, bukan subsidi penerbitan token, dan juga bukan skema DeFi yang “kiri menginjak kanan”.
Rentang potensi annualisasi yang diberikan resmi kira-kira 8% sampai 16%. Semakin tinggi imbal hasil, tentu risikonya juga semakin besar yang perlu kamu tanggung.
Produk saat ini ada dua. reUSD adalah lapisan berprioritas: ketika rugi, ia berada di urutan belakang untuk menanggung, jadi risikonya lebih rendah, tetapi imbal hasilnya juga lebih rendah. reUSDe lebih seperti lapisan mezzanine: bisa menghasilkan lebih banyak, tetapi saat ada masalah, dialah yang pertama “kena tebas”.
Struktur ini pada dasarnya sama dengan produk terstruktur di keuangan tradisional—hanya saja pintu masuk dan proses settlement dana dipindahkan ke atas blockchain.
Data resmi yang diungkap Re: sudah menjalin hubungan bisnis dengan lebih dari 40 mitra perusahaan asuransi, total premi underwriting sekitar 500 juta dolar AS, mencakup lebih dari 700.000 pemegang polis di Amerika Serikat, dan TVL dari protokolnya juga hampir mencapai 500 juta. $RE
Di pasar saat ini, dari sepuluh proyek RWA, delapan di antaranya menggarap obligasi, kredit, dan real estate—persaingannya ketat sekali. Re mengambil jalur yang cukup tak lazim—reasuransi.
Reasuransi itu sebenarnya sederhana. Perusahaan asuransi menjual asuransi kepada individu dan perusahaan, sementara perusahaan reasuransi mengasuransikan perusahaan asuransi. Misalnya, sebuah perusahaan asuransi menangani banyak polis asuransi kendaraan, rumah, dan aset perusahaan. Kalau terjadi cuaca ekstrem atau kecelakaan besar, dalam waktu singkat bisa menghadapi klaim dalam jumlah sangat besar. Kalau tidak sanggup, bagaimana? Ambil sebagian premi, lalu pindahkan risikonya ke perusahaan reasuransi.
Yang dilakukan Re adalah menyalurkan dana stablecoin di rantai ke pasar tersebut.
Kalau kamu menyimpan stablecoin, dana ini berfungsi sebagai modal underwriting untuk reasuransi. Perusahaan asuransi membayar premi; setelah klaim dibayar dan berbagai biaya ditanggung, sisa keuntungannya kembali ke pengguna di rantai. Jadi sumber pendapatannya sangat jelas—premi asuransi di dunia nyata, bukan subsidi penerbitan token, dan juga bukan skema DeFi yang “kiri menginjak kanan”.
Rentang potensi annualisasi yang diberikan resmi kira-kira 8% sampai 16%. Semakin tinggi imbal hasil, tentu risikonya juga semakin besar yang perlu kamu tanggung.
Produk saat ini ada dua. reUSD adalah lapisan berprioritas: ketika rugi, ia berada di urutan belakang untuk menanggung, jadi risikonya lebih rendah, tetapi imbal hasilnya juga lebih rendah. reUSDe lebih seperti lapisan mezzanine: bisa menghasilkan lebih banyak, tetapi saat ada masalah, dialah yang pertama “kena tebas”.
Struktur ini pada dasarnya sama dengan produk terstruktur di keuangan tradisional—hanya saja pintu masuk dan proses settlement dana dipindahkan ke atas blockchain.
Data resmi yang diungkap Re: sudah menjalin hubungan bisnis dengan lebih dari 40 mitra perusahaan asuransi, total premi underwriting sekitar 500 juta dolar AS, mencakup lebih dari 700.000 pemegang polis di Amerika Serikat, dan TVL dari protokolnya juga hampir mencapai 500 juta. $RE
1
120
·
--
Bullish
Terverifikasi
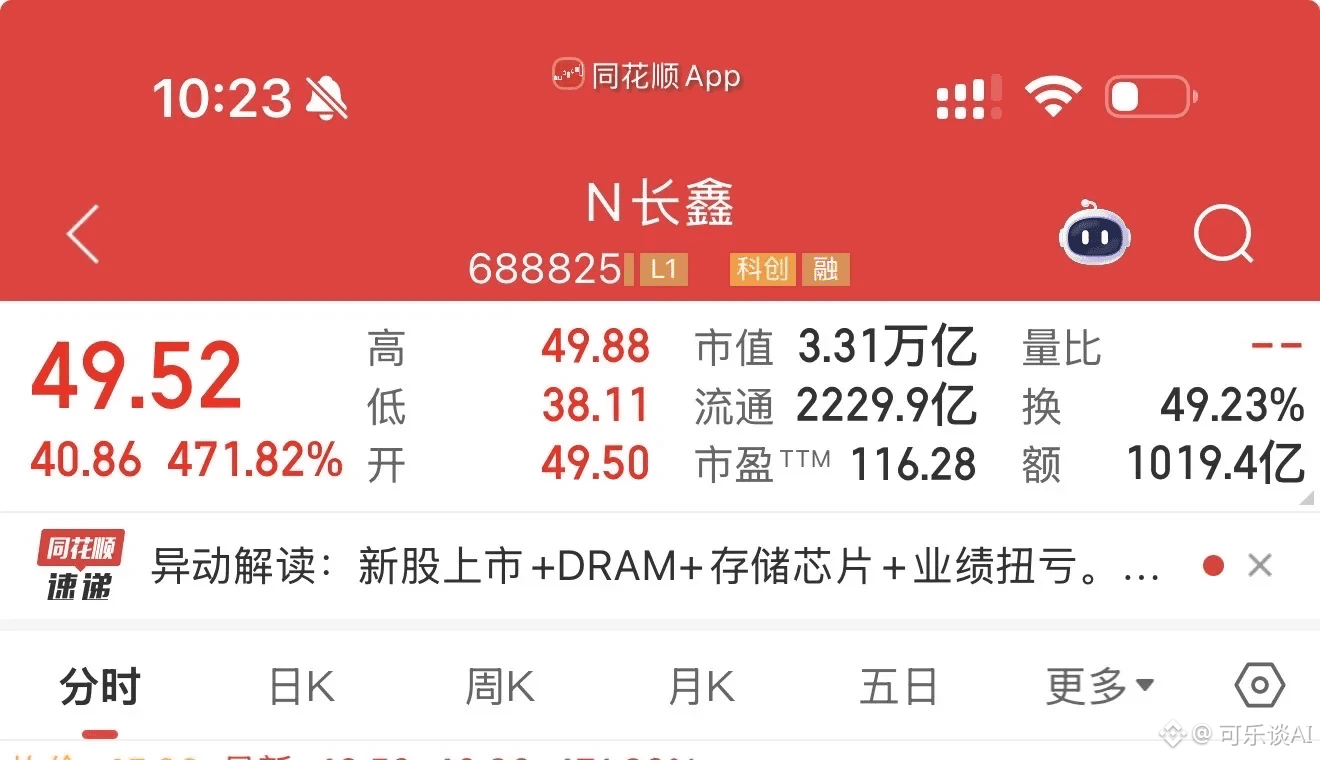
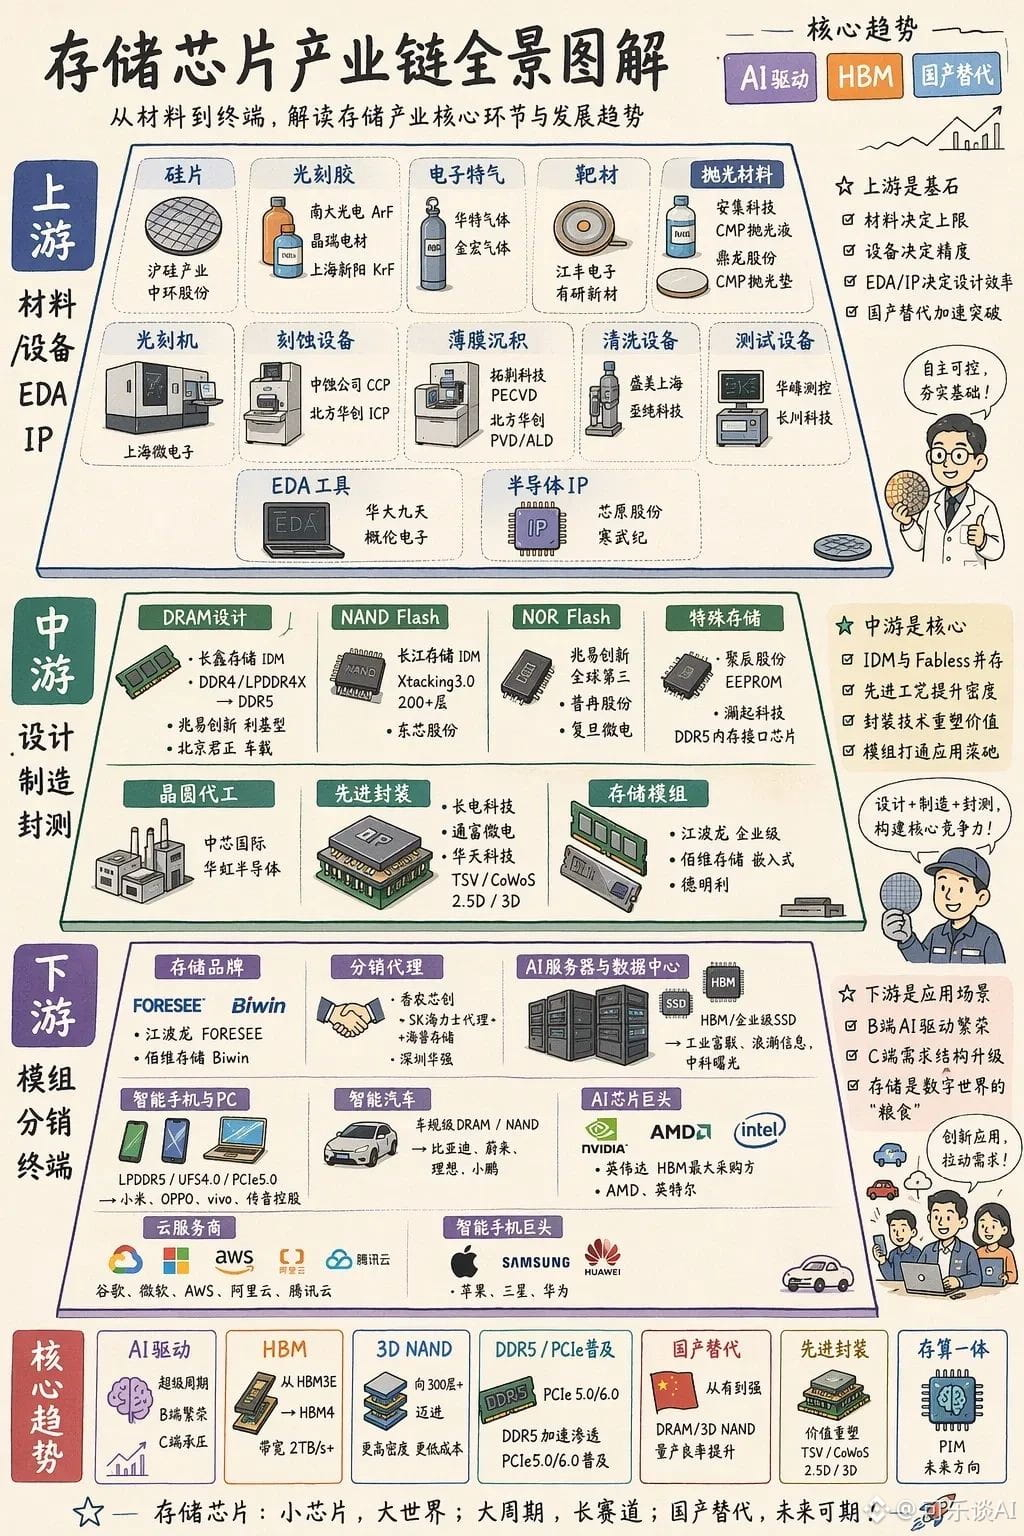
Volume perdagangan hari pertama tembus 1 miliar, mencetak rekor sejarah A-share
Changxin keren
Ini adalah rantai industri penyimpanan; semua orang juga bisa melihat saham-saham terkait
#长鑫存储科创板ipo募资579亿元
Volume perdagangan hari pertama tembus 1 miliar, mencetak rekor sejarah A-share
Changxin keren
Ini adalah rantai industri penyimpanan; semua orang juga bisa melihat saham-saham terkait
#长鑫存储科创板ipo募资579亿元
Changxin keren
Ini adalah rantai industri penyimpanan; semua orang juga bisa melihat saham-saham terkait
#长鑫存储科创板ipo募资579亿元
1
116
·
--
Saya datang lagi, saudara-saudara, pasar akhir-akhir ini semakin sulit dipahami, berbagai sudut pandang berterbangan, setiap kepala mobil CTO satu koin, hari ini lagi-lagi menjual terbang satu, tanpa usaha
Awalnya berpikir konsep tanpa usaha itu bagus, yang dikutip juga dari tweet seorang influencer besar, hampir menggandakan, sebenarnya ingin keluar modal, tapi memikirkan malam ini sudah keluar satu wajah di media sosial jadi tidak berniat untuk持有 lama, dan masih pada waktu setengah malam ini. Tidak menyangka terbang besar hampir tiga puluh kali
Terbang yang tidak bisa dipahami, yang bisa dipahami terjebak di posisi tinggi
Saya datang lagi, saudara-saudara, pasar akhir-akhir ini semakin sulit dipahami, berbagai sudut pandang berterbangan, setiap kepala mobil CTO satu koin, hari ini lagi-lagi menjual terbang satu, tanpa usaha
Awalnya berpikir konsep tanpa usaha itu bagus, yang dikutip juga dari tweet seorang influencer besar, hampir menggandakan, sebenarnya ingin keluar modal, tapi memikirkan malam ini sudah keluar satu wajah di media sosial jadi tidak berniat untuk持有 lama, dan masih pada waktu setengah malam ini. Tidak menyangka terbang besar hampir tiga puluh kali
Terbang yang tidak bisa dipahami, yang bisa dipahami terjebak di posisi tinggi
Awalnya berpikir konsep tanpa usaha itu bagus, yang dikutip juga dari tweet seorang influencer besar, hampir menggandakan, sebenarnya ingin keluar modal, tapi memikirkan malam ini sudah keluar satu wajah di media sosial jadi tidak berniat untuk持有 lama, dan masih pada waktu setengah malam ini. Tidak menyangka terbang besar hampir tiga puluh kali
Terbang yang tidak bisa dipahami, yang bisa dipahami terjebak di posisi tinggi

3
4
696
·
--
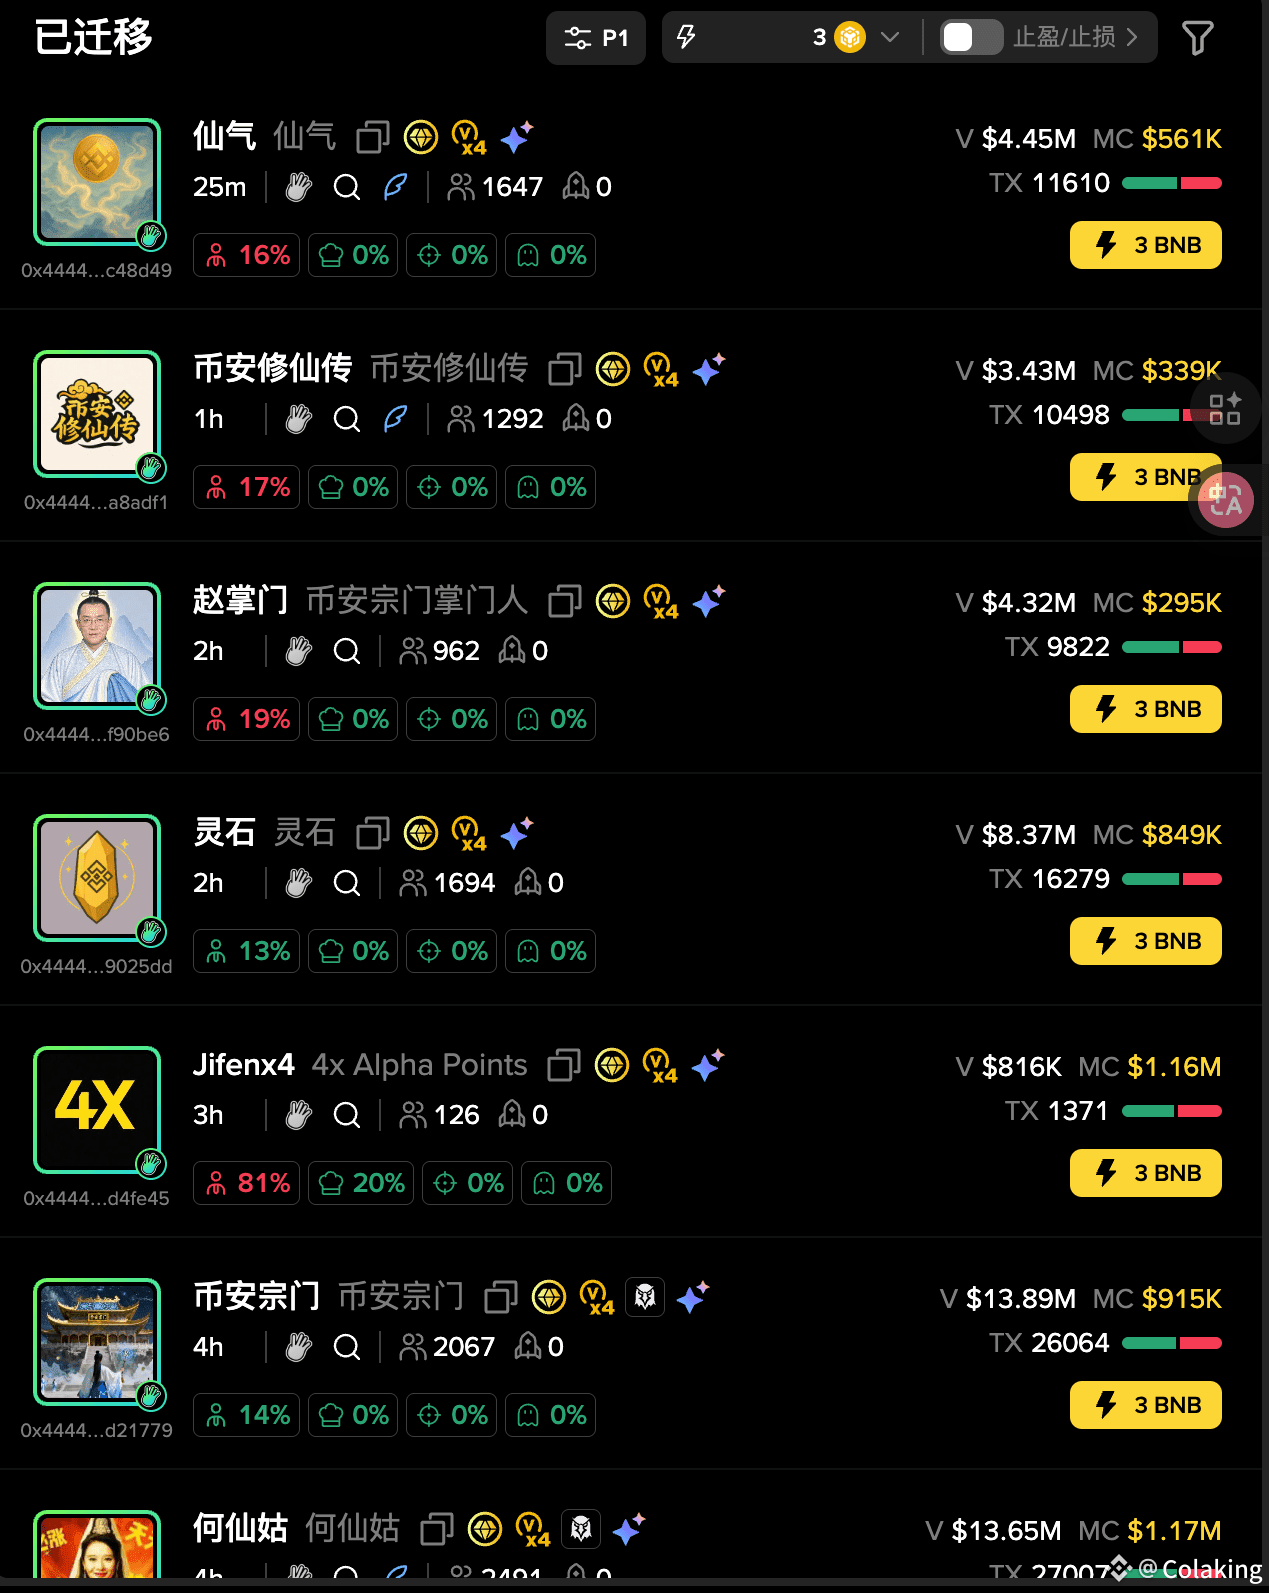
Dari beberapa token yang diluncurkan pagi ini, terlihat bahwa kultivasi telah berkembang menjadi sebuah narasi
Dengan kata kunci kultivasi dari artikel kakak, ditambah dengan gambar yang sempurna untuk narasi, kemudian memperkenalkan gambar serta beberapa kosakata Taois yang disebutkan dalam teks dan berhasil diluncurkan tokennya, He Xiangu, lalu kakak juga menyebutkan sekte dalam balasannya
Sekte Binance berhasil diluncurkan, selanjutnya adalah beberapa dasar yang sering kita lihat dalam novel kultivasi, di dalam sekte ada pemimpin, Sekte Binance - Pemimpin Zhao, uang yang diperlukan untuk kultivasi - batu spiritual, kultivasi memerlukan qi spiritual untuk bisa berlatih, juga telah diluncurkan
Akhirnya adalah sebuah konsep umum, Legenda Kultivasi Binance.
Selanjutnya saya rasa adalah sahabat, dalam balasan kakak juga disebutkan mencari teman yang sejalan. Namun saat saya memposting artikel ini, 800k, rasanya tidak ada profit, menunggu kesempatan berikutnya.
Dari beberapa token yang diluncurkan pagi ini, terlihat bahwa kultivasi telah berkembang menjadi sebuah narasi
Dengan kata kunci kultivasi dari artikel kakak, ditambah dengan gambar yang sempurna untuk narasi, kemudian memperkenalkan gambar serta beberapa kosakata Taois yang disebutkan dalam teks dan berhasil diluncurkan tokennya, He Xiangu, lalu kakak juga menyebutkan sekte dalam balasannya
Sekte Binance berhasil diluncurkan, selanjutnya adalah beberapa dasar yang sering kita lihat dalam novel kultivasi, di dalam sekte ada pemimpin, Sekte Binance - Pemimpin Zhao, uang yang diperlukan untuk kultivasi - batu spiritual, kultivasi memerlukan qi spiritual untuk bisa berlatih, juga telah diluncurkan
Akhirnya adalah sebuah konsep umum, Legenda Kultivasi Binance.
Selanjutnya saya rasa adalah sahabat, dalam balasan kakak juga disebutkan mencari teman yang sejalan. Namun saat saya memposting artikel ini, 800k, rasanya tidak ada profit, menunggu kesempatan berikutnya.
Dengan kata kunci kultivasi dari artikel kakak, ditambah dengan gambar yang sempurna untuk narasi, kemudian memperkenalkan gambar serta beberapa kosakata Taois yang disebutkan dalam teks dan berhasil diluncurkan tokennya, He Xiangu, lalu kakak juga menyebutkan sekte dalam balasannya
Sekte Binance berhasil diluncurkan, selanjutnya adalah beberapa dasar yang sering kita lihat dalam novel kultivasi, di dalam sekte ada pemimpin, Sekte Binance - Pemimpin Zhao, uang yang diperlukan untuk kultivasi - batu spiritual, kultivasi memerlukan qi spiritual untuk bisa berlatih, juga telah diluncurkan
Akhirnya adalah sebuah konsep umum, Legenda Kultivasi Binance.
Selanjutnya saya rasa adalah sahabat, dalam balasan kakak juga disebutkan mencari teman yang sejalan. Namun saat saya memposting artikel ini, 800k, rasanya tidak ada profit, menunggu kesempatan berikutnya.
2
463
·
--
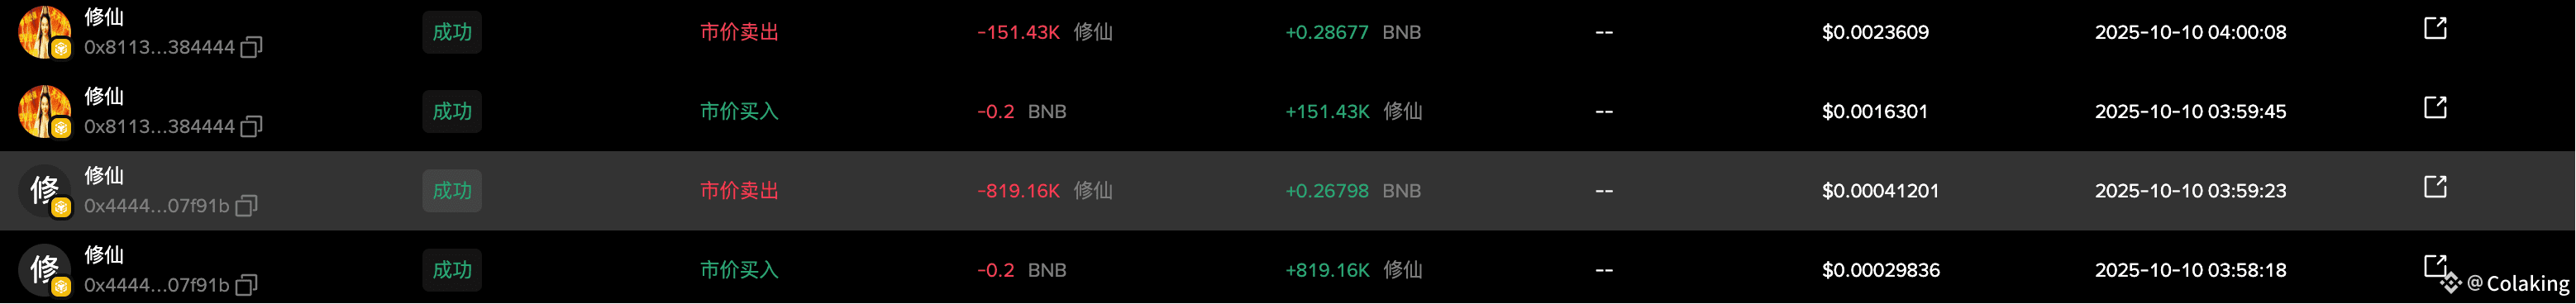
Saya ini tangan kertas yang terkutuk, saat kakak perempuan mengeluarkan artikel, saya melihatnya pertama kali dan mulai mencari informasi terkait, karena saya selalu memindai rantai di Binance eksklusif, jadi saya melihat bahwa perbaikan dan gambar itu benar, langsung saya beli, lalu satu garis ditarik kuat, kemudian dijatuhkan dengan keras, saya pun berpindah ke papan peluncuran Fourmeme untuk melihat sekejap, ada yang sama 2m, merasa Binance eksklusif tidak ada harapan, jadi saya menjualnya, tepat saat mendekati posisi biaya saya, saya beralih membeli Fourmeme, dan kemudian, eksklusif bangkit.
Kesimpulan: Semua papan, Binance eksklusif adalah yang utama
Meskipun saya tangan kertas, tetapi mendapatkan sedikit ini pasti lebih dari itu.
Saya ini tangan kertas yang terkutuk, saat kakak perempuan mengeluarkan artikel, saya melihatnya pertama kali dan mulai mencari informasi terkait, karena saya selalu memindai rantai di Binance eksklusif, jadi saya melihat bahwa perbaikan dan gambar itu benar, langsung saya beli, lalu satu garis ditarik kuat, kemudian dijatuhkan dengan keras, saya pun berpindah ke papan peluncuran Fourmeme untuk melihat sekejap, ada yang sama 2m, merasa Binance eksklusif tidak ada harapan, jadi saya menjualnya, tepat saat mendekati posisi biaya saya, saya beralih membeli Fourmeme, dan kemudian, eksklusif bangkit.
Kesimpulan: Semua papan, Binance eksklusif adalah yang utama
Meskipun saya tangan kertas, tetapi mendapatkan sedikit ini pasti lebih dari itu.
Kesimpulan: Semua papan, Binance eksklusif adalah yang utama
Meskipun saya tangan kertas, tetapi mendapatkan sedikit ini pasti lebih dari itu.
18
5
31
22.4k
·
--
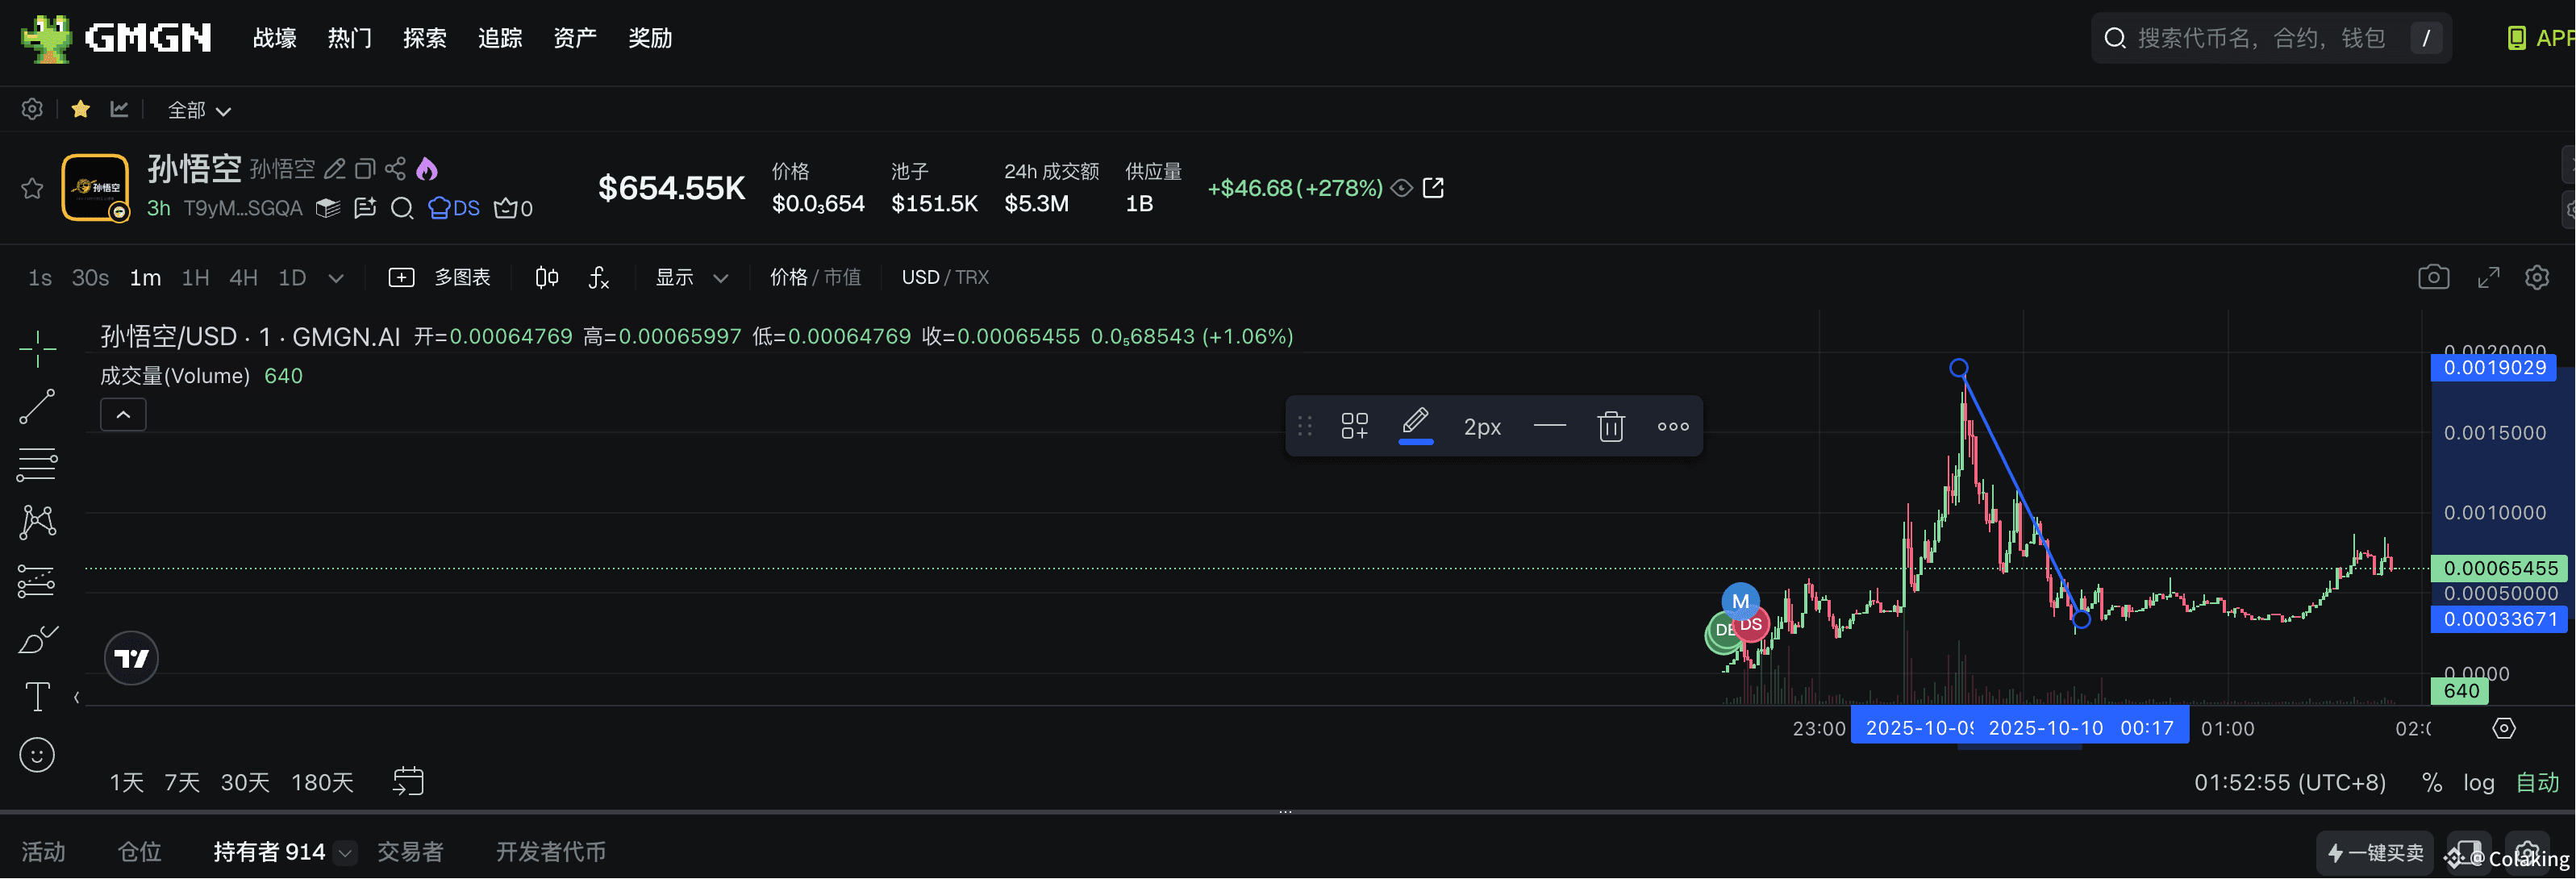
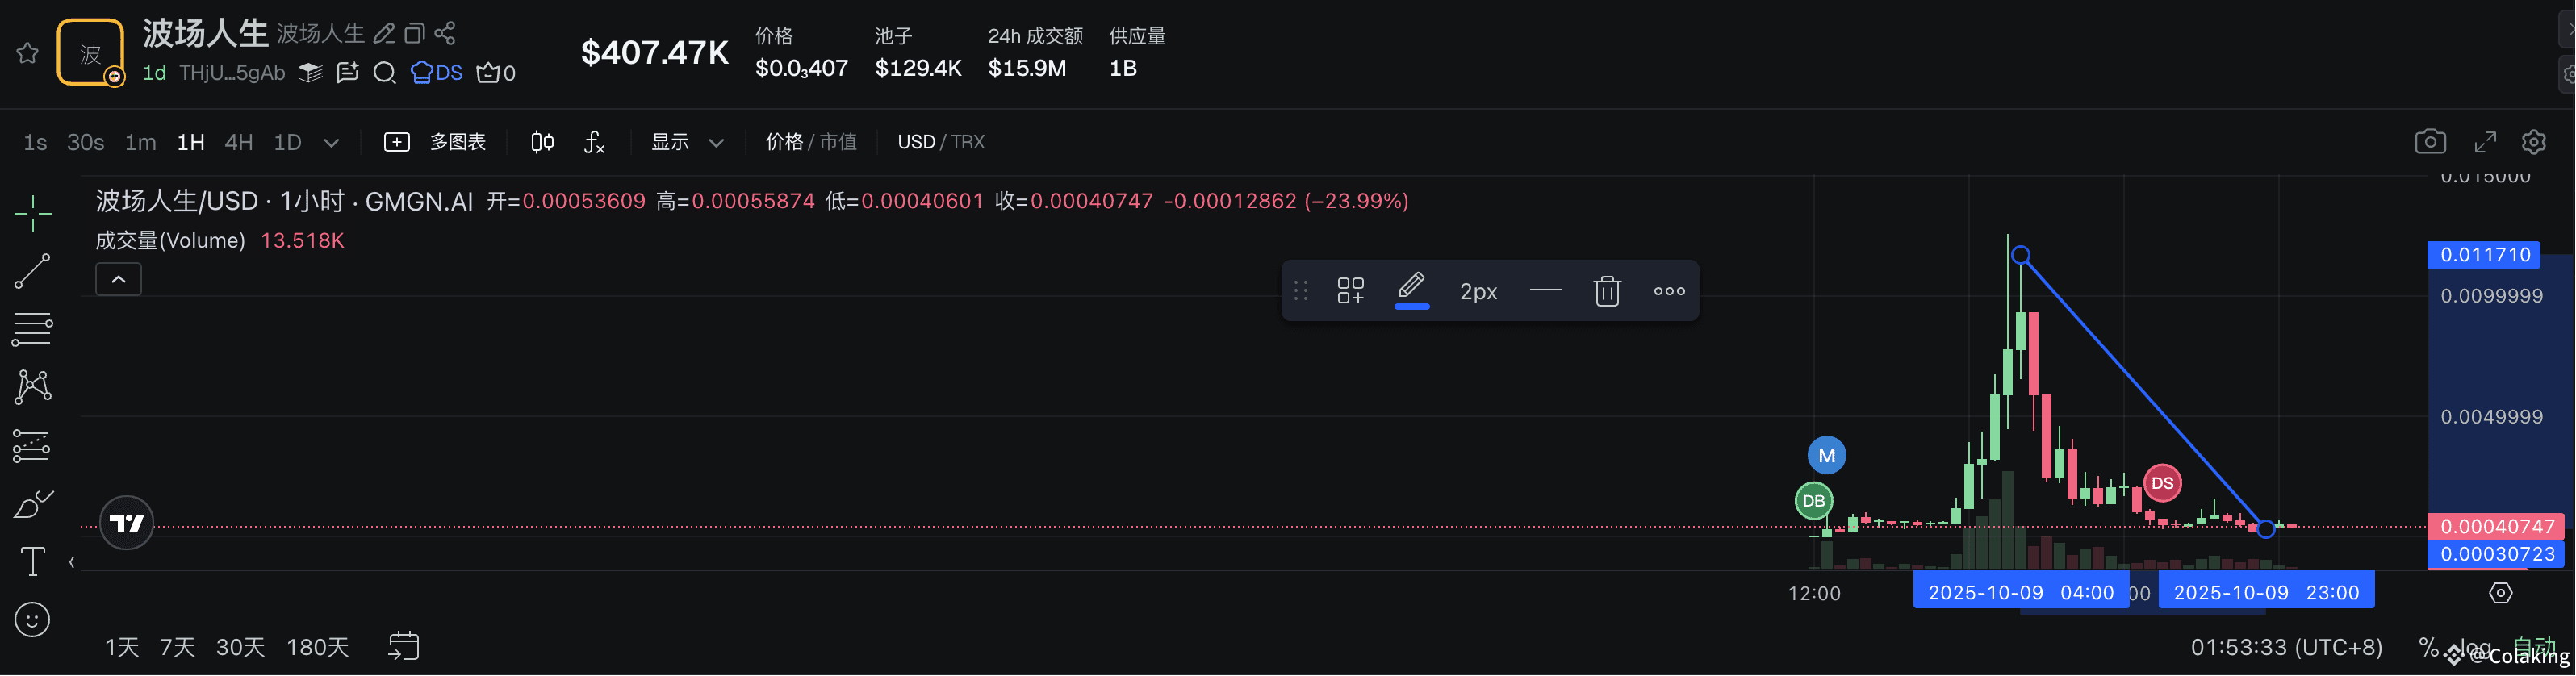
Kata-kata Sun Ge harus dibalik, koin yang dibeli Sun Ge langsung dijual
Kata-kata Sun Ge harus dibalik, koin yang dibeli Sun Ge langsung dijual
1
1.1k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinReboundsTo$79K
20,044 penayangan
174 Berdiskusi
🚨 $BTC sedang didorong lebih tinggi.
Bitcoin diperdagangkan sekitar $78,804, naik kira-kira 1,9%, setelah berhasil merebut kembali area $78K. Level berikutnya yang perlu diperhatikan adalah puncak intraday di dekat $78,905.
Jika tembus bersih di atas level tersebut, jalan menuju $79K–$80K bisa terbuka. Jika BTC ditolak, support berada di sekitar $78,300, lalu $77,975.
Para pemburu kenaikan (bulls) punya momentum, namun BTC perlu bertahan di atas $78K.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·Disukai 18 Kali
·17.2k penayangan
BitcoinSpotETFsNetInflow$160M
114 penayangan
26 Berdiskusi
SouthKoreaCryptoTaxDelayPetitionTops50000
9,113 penayangan
256 Berdiskusi