
律动BlockBeats
116.4k Posting

律动BlockBeats
 Square Terverifikasi+
Laporkan
Blokir Pengguna
律动BlockBeats是最具有影响力的中文媒体之一。为满足区块链初学者、爱好者、从业者、投资者等多种类型读者需求,内容类型囊括区块链及数字货币入门学习文章、热门事件报道、律动原创研究、行业现象深度剖析、知名大 V 观点分享、一线高质量采访等,内容展示形式包括图文、音频及视频。
6 Mengikuti
26.2K+ Pengikut
184.0K+ Disukai
1 Lencana
Posting
·
--
Lihat terjemahan
杠杆预测市场OmenX完成200万美元融资,推出30秒BTC价格预测产品BlockBeats 消息,11 月 18 日,据官方消息,Base 原生杠杆预测市场平台 OmenX 今日宣布获得 Informed Ventures 200 万美元投资,并同步上线 30 秒比特币价格即时预测产品。
据悉,用户可通过新产品判断比特币价格在未来 30 秒内的涨跌,每笔交易独立开启自己的预测窗口。例如,10:00:12 开仓的仓位将持续至 10:00:42。用户可以在判断形成的当下立即行动,并始终拥有完整的 30 秒周期。
OmenX 表示,新产品支持零滑点成交与快速结算,在市场熟悉的 5 分钟、15 分钟加密资产预测基础上,延伸出周期更短、按每笔交易独立计时的体验。
除加密资产外,OmenX 还提供与 100 多种全球资产挂钩的方向性预测市场,涵盖美股、期货、ETF 及指数。平台的事件市场同时覆盖实时体育与电竞赛事,体育品类包括主流足球联赛、篮球、美式橄榄球、冰球、棒球及 UFC。
杠杆预测市场OmenX完成200万美元融资,推出30秒BTC价格预测产品
BlockBeats 消息,11 月 18 日,据官方消息,Base 原生杠杆预测市场平台 OmenX 今日宣布获得 Informed Ventures 200 万美元投资,并同步上线 30 秒比特币价格即时预测产品。
据悉,用户可通过新产品判断比特币价格在未来 30 秒内的涨跌,每笔交易独立开启自己的预测窗口。例如,10:00:12 开仓的仓位将持续至 10:00:42。用户可以在判断形成的当下立即行动,并始终拥有完整的 30 秒周期。
OmenX 表示,新产品支持零滑点成交与快速结算,在市场熟悉的 5 分钟、15 分钟加密资产预测基础上,延伸出周期更短、按每笔交易独立计时的体验。
除加密资产外,OmenX 还提供与 100 多种全球资产挂钩的方向性预测市场,涵盖美股、期货、ETF 及指数。平台的事件市场同时覆盖实时体育与电竞赛事,体育品类包括主流足球联赛、篮球、美式橄榄球、冰球、棒球及 UFC。
据悉,用户可通过新产品判断比特币价格在未来 30 秒内的涨跌,每笔交易独立开启自己的预测窗口。例如,10:00:12 开仓的仓位将持续至 10:00:42。用户可以在判断形成的当下立即行动,并始终拥有完整的 30 秒周期。
OmenX 表示,新产品支持零滑点成交与快速结算,在市场熟悉的 5 分钟、15 分钟加密资产预测基础上,延伸出周期更短、按每笔交易独立计时的体验。
除加密资产外,OmenX 还提供与 100 多种全球资产挂钩的方向性预测市场,涵盖美股、期货、ETF 及指数。平台的事件市场同时覆盖实时体育与电竞赛事,体育品类包括主流足球联赛、篮球、美式橄榄球、冰球、棒球及 UFC。
1
51
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,据 Lookonchain 监测,在 Anthropic 即将登陆公开市场之际,一名巨鲸正在 Hyperliquid 上大举做空 Anthropic,当前空头仓位规模已达 9387 万美元,未实现利润超过 400 万美元。
BlockBeats 消息,11 月 18 日,据 Lookonchain 监测,在 Anthropic 即将登陆公开市场之际,一名巨鲸正在 Hyperliquid 上大举做空 Anthropic,当前空头仓位规模已达 9387 万美元,未实现利润超过 400 万美元。
165
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,Blockaid 发文称,其监测到 K3 Capital 旗下以太坊 sBOLD 正遭遇持续攻击。截至目前,攻击者已通过约 34 笔交易从 sBOLD 金库中转移约 343 万美元资产。
攻击者先通过闪电贷借入 wstETH,随后利用 Liquity V2 Trove 自清算机制,将抵押品清算至稳定池,以低价铸造 sBOLD 份额,再兑换抵押品并赎回其他存款用户的 BOLD,从而抽走金库资产。Blockaid 表示,攻击仍在进行中。
BlockBeats 消息,11 月 18 日,Blockaid 发文称,其监测到 K3 Capital 旗下以太坊 sBOLD 正遭遇持续攻击。截至目前,攻击者已通过约 34 笔交易从 sBOLD 金库中转移约 343 万美元资产。
攻击者先通过闪电贷借入 wstETH,随后利用 Liquity V2 Trove 自清算机制,将抵押品清算至稳定池,以低价铸造 sBOLD 份额,再兑换抵押品并赎回其他存款用户的 BOLD,从而抽走金库资产。Blockaid 表示,攻击仍在进行中。
攻击者先通过闪电贷借入 wstETH,随后利用 Liquity V2 Trove 自清算机制,将抵押品清算至稳定池,以低价铸造 sBOLD 份额,再兑换抵押品并赎回其他存款用户的 BOLD,从而抽走金库资产。Blockaid 表示,攻击仍在进行中。
1
1
318
·
--
Lihat terjemahan
英伟达财报超预期,摩根士丹利为何反而下调目标价?摘要:目标价从267美元降至260美元,维持「增持」评级。
TL;DR
· 英伟达截至 2026 年 10 月的单季营收达 1,158.4 亿美元,同比增长 103.2%,数据中心贡献约 93%。
· 下一季度营收指引中值为 1,300 亿美元,超市场预期约 47 亿美元,但毛利率指引中值 71.5%,低于市场预期的 72.2%。
· 管理层上调 FY2028 增速指引,加上 FY2027 营收基数抬升,大摩估算,新指引对应的下一财年营收比此前展望高约 500 亿美元。
· 英伟达的承诺与担保总额升至 6,680 亿美元,季度增量主要来自供应承诺。提前锁量有助于保障交付,也会在需求放缓时压缩采购调整空间。
· 大摩上调 FY2028 调整后每股收益预测至 15.32 美元,并将估值倍数降至约 12 倍 FY2029 盈利。新目标价较研报采用的 11 月 17 日收盘价高约 67%。
英伟达营收翻倍后,摩根士丹利最意外的是管理层对下一财年的表态。在 CEO 交接、出口管制和监管调查报道带来的不确定性下,大摩原本认为,公司可能暂缓更新增长指引。英伟达最终给出了更高的数字。大摩随即上调盈利预测,却下调了目标价。一季财报能为订单与交付提供新的证据,但管理层交接和同业估值仍在影响大摩愿意为这份盈利预期给出多少倍市盈率。
单季营收超预期近 69 亿美元,下一财年指引再上修
截至 2026 年 10 月的 FY2027 第三季度,英伟达营收为 1,158.4 亿美元,环比增长 20.4%,同比增长 103.2%,高于市场预期的约 1,089.7 亿美元。数据中心营收同比增长 110.1% 至 1,076.1 亿美元。其中,超大规模客户业务收入同比增长 71.1%,数据中心另一业务类别 ACIE 同比增长 195.3%。
当季毛利率为 74.9%,高于市场预期的 74.3%。非 GAAP 每股收益为 2.68 美元,高于市场预期的 2.48 美元。展望截至 2027 年 1 月的季度,英伟达给出的营收指引中值为 1,300 亿美元,较市场预期高约 47 亿美元,并预计 ACIE 将带来最多的新增收入。同期毛利率指引中值为 71.5%,较上一季度低 3.4 个百分点。
英伟达将 FY2028 营收增速指引从 70% 上调至 75%,维持该财年的毛利率指引,并预计 CPU 与企业业务收入均将同比翻倍以上。管理层也承认,美国商务部工业与安全局(BIS)的新限制和更高的利率都可能影响需求。大摩将 FY2028 营收预测从约 6,230 亿美元上调至 6,604 亿美元,对应同比增长 55.7%,仍低于管理层给出的 75%。
6,680 亿美元承诺与担保,增量主要来自供应端
据大摩统计,英伟达的承诺与担保总额从上季度的 5,300 亿美元升至 6,680 亿美元,增加 1,380 亿美元,其中 1,110 亿美元来自供应承诺增加。大摩认为,提前锁定供应有助于保障交付,也让英伟达对成本和毛利率更有把握。其基准判断是供应紧张可能持续数年。如果 AI 算力需求降温,这些承诺也会限制英伟达缩减采购的空间。
客户融资是另一条风险线。随着信贷市场对项目筛选趋严,大摩认为,英伟达仍愿意为规模较小的客户提供融资支持。如果第三方融资收缩,部分项目可能无法落地。大摩关注的是,这些项目原本计划服务的 AI 推理需求能否由其他算力提供商接手。
盈利预测上调,估值倍数下修
大摩将 FY2028 调整后每股收益预测从 13.37 美元上调至 15.32 美元,同时将目标价从 267 美元降至 260 美元。原目标价折算后,约相当于此前 FY2029 盈利预测的 14 倍。新目标价采用 FY2029 的 ModelWare 每股收益预测 21.04 美元,对应约 12 倍市盈率。大摩将倍数下修归因于半导体同业估值收缩,以及领导层变动带来的额外不确定性。
以研报采用的 11 月 17 日收盘价 155.46 美元计算,英伟达当时的股价约相当于大摩 FY2028 盈利预测的 10 倍。大摩维持「增持」,主要看好 Rubin 系列的产品竞争力,以及英伟达在供应偏紧时的交付能力。大摩的乐观情景给出 350 美元,前提包括供应改善、数据中心收入超预期,以及 CPU 等业务进一步放量。悲观情景给出 120 美元,对应数据中心增长明显放缓、竞争对手或客户自研芯片削弱英伟达的市场地位,以及出口管制影响超出预期。
英伟达财报超预期,摩根士丹利为何反而下调目标价?
摘要:目标价从267美元降至260美元,维持「增持」评级。
TL;DR
· 英伟达截至 2026 年 10 月的单季营收达 1,158.4 亿美元,同比增长 103.2%,数据中心贡献约 93%。
· 下一季度营收指引中值为 1,300 亿美元,超市场预期约 47 亿美元,但毛利率指引中值 71.5%,低于市场预期的 72.2%。
· 管理层上调 FY2028 增速指引,加上 FY2027 营收基数抬升,大摩估算,新指引对应的下一财年营收比此前展望高约 500 亿美元。
· 英伟达的承诺与担保总额升至 6,680 亿美元,季度增量主要来自供应承诺。提前锁量有助于保障交付,也会在需求放缓时压缩采购调整空间。
· 大摩上调 FY2028 调整后每股收益预测至 15.32 美元,并将估值倍数降至约 12 倍 FY2029 盈利。新目标价较研报采用的 11 月 17 日收盘价高约 67%。
英伟达营收翻倍后,摩根士丹利最意外的是管理层对下一财年的表态。在 CEO 交接、出口管制和监管调查报道带来的不确定性下,大摩原本认为,公司可能暂缓更新增长指引。英伟达最终给出了更高的数字。大摩随即上调盈利预测,却下调了目标价。一季财报能为订单与交付提供新的证据,但管理层交接和同业估值仍在影响大摩愿意为这份盈利预期给出多少倍市盈率。
单季营收超预期近 69 亿美元,下一财年指引再上修
截至 2026 年 10 月的 FY2027 第三季度,英伟达营收为 1,158.4 亿美元,环比增长 20.4%,同比增长 103.2%,高于市场预期的约 1,089.7 亿美元。数据中心营收同比增长 110.1% 至 1,076.1 亿美元。其中,超大规模客户业务收入同比增长 71.1%,数据中心另一业务类别 ACIE 同比增长 195.3%。
当季毛利率为 74.9%,高于市场预期的 74.3%。非 GAAP 每股收益为 2.68 美元,高于市场预期的 2.48 美元。展望截至 2027 年 1 月的季度,英伟达给出的营收指引中值为 1,300 亿美元,较市场预期高约 47 亿美元,并预计 ACIE 将带来最多的新增收入。同期毛利率指引中值为 71.5%,较上一季度低 3.4 个百分点。
英伟达将 FY2028 营收增速指引从 70% 上调至 75%,维持该财年的毛利率指引,并预计 CPU 与企业业务收入均将同比翻倍以上。管理层也承认,美国商务部工业与安全局(BIS)的新限制和更高的利率都可能影响需求。大摩将 FY2028 营收预测从约 6,230 亿美元上调至 6,604 亿美元,对应同比增长 55.7%,仍低于管理层给出的 75%。
6,680 亿美元承诺与担保,增量主要来自供应端
据大摩统计,英伟达的承诺与担保总额从上季度的 5,300 亿美元升至 6,680 亿美元,增加 1,380 亿美元,其中 1,110 亿美元来自供应承诺增加。大摩认为,提前锁定供应有助于保障交付,也让英伟达对成本和毛利率更有把握。其基准判断是供应紧张可能持续数年。如果 AI 算力需求降温,这些承诺也会限制英伟达缩减采购的空间。
客户融资是另一条风险线。随着信贷市场对项目筛选趋严,大摩认为,英伟达仍愿意为规模较小的客户提供融资支持。如果第三方融资收缩,部分项目可能无法落地。大摩关注的是,这些项目原本计划服务的 AI 推理需求能否由其他算力提供商接手。
盈利预测上调,估值倍数下修
大摩将 FY2028 调整后每股收益预测从 13.37 美元上调至 15.32 美元,同时将目标价从 267 美元降至 260 美元。原目标价折算后,约相当于此前 FY2029 盈利预测的 14 倍。新目标价采用 FY2029 的 ModelWare 每股收益预测 21.04 美元,对应约 12 倍市盈率。大摩将倍数下修归因于半导体同业估值收缩,以及领导层变动带来的额外不确定性。
以研报采用的 11 月 17 日收盘价 155.46 美元计算,英伟达当时的股价约相当于大摩 FY2028 盈利预测的 10 倍。大摩维持「增持」,主要看好 Rubin 系列的产品竞争力,以及英伟达在供应偏紧时的交付能力。大摩的乐观情景给出 350 美元,前提包括供应改善、数据中心收入超预期,以及 CPU 等业务进一步放量。悲观情景给出 120 美元,对应数据中心增长明显放缓、竞争对手或客户自研芯片削弱英伟达的市场地位,以及出口管制影响超出预期。
TL;DR
· 英伟达截至 2026 年 10 月的单季营收达 1,158.4 亿美元,同比增长 103.2%,数据中心贡献约 93%。
· 下一季度营收指引中值为 1,300 亿美元,超市场预期约 47 亿美元,但毛利率指引中值 71.5%,低于市场预期的 72.2%。
· 管理层上调 FY2028 增速指引,加上 FY2027 营收基数抬升,大摩估算,新指引对应的下一财年营收比此前展望高约 500 亿美元。
· 英伟达的承诺与担保总额升至 6,680 亿美元,季度增量主要来自供应承诺。提前锁量有助于保障交付,也会在需求放缓时压缩采购调整空间。
· 大摩上调 FY2028 调整后每股收益预测至 15.32 美元,并将估值倍数降至约 12 倍 FY2029 盈利。新目标价较研报采用的 11 月 17 日收盘价高约 67%。
英伟达营收翻倍后,摩根士丹利最意外的是管理层对下一财年的表态。在 CEO 交接、出口管制和监管调查报道带来的不确定性下,大摩原本认为,公司可能暂缓更新增长指引。英伟达最终给出了更高的数字。大摩随即上调盈利预测,却下调了目标价。一季财报能为订单与交付提供新的证据,但管理层交接和同业估值仍在影响大摩愿意为这份盈利预期给出多少倍市盈率。
单季营收超预期近 69 亿美元,下一财年指引再上修
截至 2026 年 10 月的 FY2027 第三季度,英伟达营收为 1,158.4 亿美元,环比增长 20.4%,同比增长 103.2%,高于市场预期的约 1,089.7 亿美元。数据中心营收同比增长 110.1% 至 1,076.1 亿美元。其中,超大规模客户业务收入同比增长 71.1%,数据中心另一业务类别 ACIE 同比增长 195.3%。
当季毛利率为 74.9%,高于市场预期的 74.3%。非 GAAP 每股收益为 2.68 美元,高于市场预期的 2.48 美元。展望截至 2027 年 1 月的季度,英伟达给出的营收指引中值为 1,300 亿美元,较市场预期高约 47 亿美元,并预计 ACIE 将带来最多的新增收入。同期毛利率指引中值为 71.5%,较上一季度低 3.4 个百分点。
英伟达将 FY2028 营收增速指引从 70% 上调至 75%,维持该财年的毛利率指引,并预计 CPU 与企业业务收入均将同比翻倍以上。管理层也承认,美国商务部工业与安全局(BIS)的新限制和更高的利率都可能影响需求。大摩将 FY2028 营收预测从约 6,230 亿美元上调至 6,604 亿美元,对应同比增长 55.7%,仍低于管理层给出的 75%。
6,680 亿美元承诺与担保,增量主要来自供应端
据大摩统计,英伟达的承诺与担保总额从上季度的 5,300 亿美元升至 6,680 亿美元,增加 1,380 亿美元,其中 1,110 亿美元来自供应承诺增加。大摩认为,提前锁定供应有助于保障交付,也让英伟达对成本和毛利率更有把握。其基准判断是供应紧张可能持续数年。如果 AI 算力需求降温,这些承诺也会限制英伟达缩减采购的空间。
客户融资是另一条风险线。随着信贷市场对项目筛选趋严,大摩认为,英伟达仍愿意为规模较小的客户提供融资支持。如果第三方融资收缩,部分项目可能无法落地。大摩关注的是,这些项目原本计划服务的 AI 推理需求能否由其他算力提供商接手。
盈利预测上调,估值倍数下修
大摩将 FY2028 调整后每股收益预测从 13.37 美元上调至 15.32 美元,同时将目标价从 267 美元降至 260 美元。原目标价折算后,约相当于此前 FY2029 盈利预测的 14 倍。新目标价采用 FY2029 的 ModelWare 每股收益预测 21.04 美元,对应约 12 倍市盈率。大摩将倍数下修归因于半导体同业估值收缩,以及领导层变动带来的额外不确定性。
以研报采用的 11 月 17 日收盘价 155.46 美元计算,英伟达当时的股价约相当于大摩 FY2028 盈利预测的 10 倍。大摩维持「增持」,主要看好 Rubin 系列的产品竞争力,以及英伟达在供应偏紧时的交付能力。大摩的乐观情景给出 350 美元,前提包括供应改善、数据中心收入超预期,以及 CPU 等业务进一步放量。悲观情景给出 120 美元,对应数据中心增长明显放缓、竞争对手或客户自研芯片削弱英伟达的市场地位,以及出口管制影响超出预期。
268
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,美元指数扩大涨幅,触及 2025 年 4 月以来的新高,最新上涨 0.3%,报 103.91。
此前美联储理事沃勒表示,非常担心通胀正朝着错误方向发展并不断扩大,如果美联储想要降低通胀,就需要采取更强有力的措施。美联储要么现在加息 50 个基点,要么在声明或新闻发布会上释放更紧缩政策的信号。
BlockBeats 消息,11 月 18 日,美元指数扩大涨幅,触及 2025 年 4 月以来的新高,最新上涨 0.3%,报 103.91。
此前美联储理事沃勒表示,非常担心通胀正朝着错误方向发展并不断扩大,如果美联储想要降低通胀,就需要采取更强有力的措施。美联储要么现在加息 50 个基点,要么在声明或新闻发布会上释放更紧缩政策的信号。
此前美联储理事沃勒表示,非常担心通胀正朝着错误方向发展并不断扩大,如果美联储想要降低通胀,就需要采取更强有力的措施。美联储要么现在加息 50 个基点,要么在声明或新闻发布会上释放更紧缩政策的信号。
239
·
--
Lihat terjemahan
美联储沃勒:若不释放1月加息信号,则12月应加息50个基点BlockBeats 消息,11 月 18 日,美联储理事沃勒表示,非常担心通胀正朝着错误方向发展并不断扩大,如果美联储想要降低通胀,就需要采取更强有力的措施。
核心服务篮子中约 70% 的项目涨幅超过 3%,这与石油无关。担心企业认为消费者具有韧性,从而转嫁 3% 或更高的价格上涨。美联储可能要通过「震慑」市场,让人们不再认为 3% 的通胀率是可以接受的目标,美联储在加息方面需要更加积极。若不释放 1 月加息的信号,则应在 12 月加息 50 个基点,年化通胀率正朝着 3.5% 的方向发展。
12 月将公布的经济预测摘要不会那么有用,因为那是年末的数据,美联储将需要动用其他手段来释放对通胀采取更激进应对措施的信号。
美联储沃勒:若不释放1月加息信号,则12月应加息50个基点
BlockBeats 消息,11 月 18 日,美联储理事沃勒表示,非常担心通胀正朝着错误方向发展并不断扩大,如果美联储想要降低通胀,就需要采取更强有力的措施。
核心服务篮子中约 70% 的项目涨幅超过 3%,这与石油无关。担心企业认为消费者具有韧性,从而转嫁 3% 或更高的价格上涨。美联储可能要通过「震慑」市场,让人们不再认为 3% 的通胀率是可以接受的目标,美联储在加息方面需要更加积极。若不释放 1 月加息的信号,则应在 12 月加息 50 个基点,年化通胀率正朝着 3.5% 的方向发展。
12 月将公布的经济预测摘要不会那么有用,因为那是年末的数据,美联储将需要动用其他手段来释放对通胀采取更激进应对措施的信号。
核心服务篮子中约 70% 的项目涨幅超过 3%,这与石油无关。担心企业认为消费者具有韧性,从而转嫁 3% 或更高的价格上涨。美联储可能要通过「震慑」市场,让人们不再认为 3% 的通胀率是可以接受的目标,美联储在加息方面需要更加积极。若不释放 1 月加息的信号,则应在 12 月加息 50 个基点,年化通胀率正朝着 3.5% 的方向发展。
12 月将公布的经济预测摘要不会那么有用,因为那是年末的数据,美联储将需要动用其他手段来释放对通胀采取更激进应对措施的信号。
1
294
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,据 HTX 行情数据,比特币跌破 6.4 万美元,以太坊跌破 1800 美元。
BlockBeats 消息,11 月 18 日,据 HTX 行情数据,比特币跌破 6.4 万美元,以太坊跌破 1800 美元。
1
193
·
--
Lihat terjemahan
野村:Anthropic上市或让AI股抛售暂歇,年底反弹仍缺买盘摘要:英伟达财报在即,期权市场更防 Anthropic 上市引发波动
TL;DR
· Anthropic IPO 是标普 500 期权市场更关注的短期事件,资金提前降风险,市场也在防范投资者为筹集现金而扩大抛售。
· 半导体股隐含波动率再度回升,美国科技股期权偏斜继续反弹,显示下行保护需求仍强。
· 股票对冲基金本月再次大幅降杠杆。野村预计,重新加杠杆最快也要等到圣诞节后,甚至可能推迟至 2027 年初。
· 波动率控制基金的股票敞口降至年内低点,趋势跟踪资金已在纳斯达克 100 等指数上转为净空。
· 全球防御股估值走高,日本日用品零售股相对没那么拥挤。日本股市向内需板块的轮动迄今主要由外资推动。
英伟达财报与 Anthropic IPO 同周到来。野村从标普 500 期权的定价中读出了一个信号:市场为 Anthropic 上市计入的额外波动,高于英伟达财报。这里的事件溢价衡量的是投资者为特定日期的预期波动支付的价格,反映上市前后的市场风险。随着半导体股波动率回升、科技股下行保护需求升温,野村认为,投资者可能已经提前消化了一部分事件风险,AI 股抛售在 IPO 后有机会缓一缓。但要把这段喘息变成年底行情,还得有资金愿意重新加仓。野村跟踪的对冲基金与系统化策略头寸,暂时看不到这种变化。
IPO 前先降风险,上市后或迎来抛售间歇
野村在 11 月 17 日的报告中指出,前一交易日,AI 相关股票此前强势走势的反转再度加剧。随着英伟达财报和 Anthropic 上市临近,投资者开始压降风险。标普 500 期权隐含的事件溢价(event premium)显示,市场对 Anthropic IPO 前后波动的预期更高。
野村用 6 月的 SpaceX IPO 作对照。当时,相关股票在上市前表现落后,加密货币也大幅下跌,上市后整体表现依然偏弱。野村看到类似的迹象再次出现,并指出期权市场越来越担心投资者卖出更多资产以筹集现金。
半导体股指数的一个月隐含波动率再度回升,美国科技股期权偏斜(option skew)也继续反弹。后者反映看跌与看涨期权的相对定价,可以用来观察下行保护的成本。野村认为,随着市场提前做足防御,IPO 落地后,AI 股的抛售可能暂时缓和。
对冲基金降杠杆,系统化资金也难迅速回补
野村对从 IPO 后一路涨到年底的情景持保留态度。其模型显示,股票对冲基金本月再度大幅削减杠杆,股价动量因子(momentum factor)的表现也与之吻合。动量因子衡量近期强势股相对于弱势股的表现。野村暂未看到降杠杆触底的迹象。考虑到对冲基金资金流的季节性,杠杆最快可能在圣诞节后回升,也可能等到 2027 年初。
亚洲基金的表现尤其疲弱。美国股票多空基金的表现部分受益于量化基金,日本及亚洲其他市场的纯多头基金则明显承压。日本股票的盈利预期修正因子(revision factor)也落后于欧美,自 10 月高点以来尤其明显。该因子按市场对本财年每股收益(EPS)预期的每周调整来衡量。
系统化策略同样缺乏快速回补的条件。野村估计,波动率控制基金的股票敞口已大幅降至年内低点。由于实际波动率短期内可能维持高位,这类按波动率调整仓位的基金难以立即加仓。趋势跟踪型商品交易顾问(CTA)已转向净空,在纳斯达克 100 上尤为明显。野村预计,继续加空的倾向可能只持续一到两周,已有空仓也难以迅速解除。
12 月美联储议息会议是另一项变量。股债期权对此次会议计入的事件溢价仍有分歧。此前推高美债收益率的短端利率开始显露盘整迹象,野村认为,短期内资金可能从股票转向债券。
日本内需股仍有轮动空间,日经 62,000 点是空头止损观察位
AI 股回落带动资金转向防御板块。野村发现,以日用品零售为代表的防御行业,估值相对其他行业偏高,相较自身历史也已明显走贵,美国市场尤其突出。与美国同行相比,日本日用品零售股的估值升幅相对温和。
日本股票从外需板块转向内需板块的行情迄今主要由外资推动,本土投资者参与相对有限。考虑到海外防御股交易已经偏拥挤,野村认为,评估日本内需股的后续空间,可以关注本土资金是否也会提高配置。
指数层面,野村模型估计,CTA 在日经 225 上的合计净空仓约为 1.5 万亿日元。在模型推演的情景下,CTA 仓位存在转向约 2 万亿日元净多的空间。若日经 225 回升至 62,000 点,野村预计,空头可能触发大规模止损回补。
野村:Anthropic上市或让AI股抛售暂歇,年底反弹仍缺买盘
摘要:英伟达财报在即,期权市场更防 Anthropic 上市引发波动
TL;DR
· Anthropic IPO 是标普 500 期权市场更关注的短期事件,资金提前降风险,市场也在防范投资者为筹集现金而扩大抛售。
· 半导体股隐含波动率再度回升,美国科技股期权偏斜继续反弹,显示下行保护需求仍强。
· 股票对冲基金本月再次大幅降杠杆。野村预计,重新加杠杆最快也要等到圣诞节后,甚至可能推迟至 2027 年初。
· 波动率控制基金的股票敞口降至年内低点,趋势跟踪资金已在纳斯达克 100 等指数上转为净空。
· 全球防御股估值走高,日本日用品零售股相对没那么拥挤。日本股市向内需板块的轮动迄今主要由外资推动。
英伟达财报与 Anthropic IPO 同周到来。野村从标普 500 期权的定价中读出了一个信号:市场为 Anthropic 上市计入的额外波动,高于英伟达财报。这里的事件溢价衡量的是投资者为特定日期的预期波动支付的价格,反映上市前后的市场风险。随着半导体股波动率回升、科技股下行保护需求升温,野村认为,投资者可能已经提前消化了一部分事件风险,AI 股抛售在 IPO 后有机会缓一缓。但要把这段喘息变成年底行情,还得有资金愿意重新加仓。野村跟踪的对冲基金与系统化策略头寸,暂时看不到这种变化。
IPO 前先降风险,上市后或迎来抛售间歇
野村在 11 月 17 日的报告中指出,前一交易日,AI 相关股票此前强势走势的反转再度加剧。随着英伟达财报和 Anthropic 上市临近,投资者开始压降风险。标普 500 期权隐含的事件溢价(event premium)显示,市场对 Anthropic IPO 前后波动的预期更高。
野村用 6 月的 SpaceX IPO 作对照。当时,相关股票在上市前表现落后,加密货币也大幅下跌,上市后整体表现依然偏弱。野村看到类似的迹象再次出现,并指出期权市场越来越担心投资者卖出更多资产以筹集现金。
半导体股指数的一个月隐含波动率再度回升,美国科技股期权偏斜(option skew)也继续反弹。后者反映看跌与看涨期权的相对定价,可以用来观察下行保护的成本。野村认为,随着市场提前做足防御,IPO 落地后,AI 股的抛售可能暂时缓和。
对冲基金降杠杆,系统化资金也难迅速回补
野村对从 IPO 后一路涨到年底的情景持保留态度。其模型显示,股票对冲基金本月再度大幅削减杠杆,股价动量因子(momentum factor)的表现也与之吻合。动量因子衡量近期强势股相对于弱势股的表现。野村暂未看到降杠杆触底的迹象。考虑到对冲基金资金流的季节性,杠杆最快可能在圣诞节后回升,也可能等到 2027 年初。
亚洲基金的表现尤其疲弱。美国股票多空基金的表现部分受益于量化基金,日本及亚洲其他市场的纯多头基金则明显承压。日本股票的盈利预期修正因子(revision factor)也落后于欧美,自 10 月高点以来尤其明显。该因子按市场对本财年每股收益(EPS)预期的每周调整来衡量。
系统化策略同样缺乏快速回补的条件。野村估计,波动率控制基金的股票敞口已大幅降至年内低点。由于实际波动率短期内可能维持高位,这类按波动率调整仓位的基金难以立即加仓。趋势跟踪型商品交易顾问(CTA)已转向净空,在纳斯达克 100 上尤为明显。野村预计,继续加空的倾向可能只持续一到两周,已有空仓也难以迅速解除。
12 月美联储议息会议是另一项变量。股债期权对此次会议计入的事件溢价仍有分歧。此前推高美债收益率的短端利率开始显露盘整迹象,野村认为,短期内资金可能从股票转向债券。
日本内需股仍有轮动空间,日经 62,000 点是空头止损观察位
AI 股回落带动资金转向防御板块。野村发现,以日用品零售为代表的防御行业,估值相对其他行业偏高,相较自身历史也已明显走贵,美国市场尤其突出。与美国同行相比,日本日用品零售股的估值升幅相对温和。
日本股票从外需板块转向内需板块的行情迄今主要由外资推动,本土投资者参与相对有限。考虑到海外防御股交易已经偏拥挤,野村认为,评估日本内需股的后续空间,可以关注本土资金是否也会提高配置。
指数层面,野村模型估计,CTA 在日经 225 上的合计净空仓约为 1.5 万亿日元。在模型推演的情景下,CTA 仓位存在转向约 2 万亿日元净多的空间。若日经 225 回升至 62,000 点,野村预计,空头可能触发大规模止损回补。
TL;DR
· Anthropic IPO 是标普 500 期权市场更关注的短期事件,资金提前降风险,市场也在防范投资者为筹集现金而扩大抛售。
· 半导体股隐含波动率再度回升,美国科技股期权偏斜继续反弹,显示下行保护需求仍强。
· 股票对冲基金本月再次大幅降杠杆。野村预计,重新加杠杆最快也要等到圣诞节后,甚至可能推迟至 2027 年初。
· 波动率控制基金的股票敞口降至年内低点,趋势跟踪资金已在纳斯达克 100 等指数上转为净空。
· 全球防御股估值走高,日本日用品零售股相对没那么拥挤。日本股市向内需板块的轮动迄今主要由外资推动。
英伟达财报与 Anthropic IPO 同周到来。野村从标普 500 期权的定价中读出了一个信号:市场为 Anthropic 上市计入的额外波动,高于英伟达财报。这里的事件溢价衡量的是投资者为特定日期的预期波动支付的价格,反映上市前后的市场风险。随着半导体股波动率回升、科技股下行保护需求升温,野村认为,投资者可能已经提前消化了一部分事件风险,AI 股抛售在 IPO 后有机会缓一缓。但要把这段喘息变成年底行情,还得有资金愿意重新加仓。野村跟踪的对冲基金与系统化策略头寸,暂时看不到这种变化。
IPO 前先降风险,上市后或迎来抛售间歇
野村在 11 月 17 日的报告中指出,前一交易日,AI 相关股票此前强势走势的反转再度加剧。随着英伟达财报和 Anthropic 上市临近,投资者开始压降风险。标普 500 期权隐含的事件溢价(event premium)显示,市场对 Anthropic IPO 前后波动的预期更高。
野村用 6 月的 SpaceX IPO 作对照。当时,相关股票在上市前表现落后,加密货币也大幅下跌,上市后整体表现依然偏弱。野村看到类似的迹象再次出现,并指出期权市场越来越担心投资者卖出更多资产以筹集现金。
半导体股指数的一个月隐含波动率再度回升,美国科技股期权偏斜(option skew)也继续反弹。后者反映看跌与看涨期权的相对定价,可以用来观察下行保护的成本。野村认为,随着市场提前做足防御,IPO 落地后,AI 股的抛售可能暂时缓和。
对冲基金降杠杆,系统化资金也难迅速回补
野村对从 IPO 后一路涨到年底的情景持保留态度。其模型显示,股票对冲基金本月再度大幅削减杠杆,股价动量因子(momentum factor)的表现也与之吻合。动量因子衡量近期强势股相对于弱势股的表现。野村暂未看到降杠杆触底的迹象。考虑到对冲基金资金流的季节性,杠杆最快可能在圣诞节后回升,也可能等到 2027 年初。
亚洲基金的表现尤其疲弱。美国股票多空基金的表现部分受益于量化基金,日本及亚洲其他市场的纯多头基金则明显承压。日本股票的盈利预期修正因子(revision factor)也落后于欧美,自 10 月高点以来尤其明显。该因子按市场对本财年每股收益(EPS)预期的每周调整来衡量。
系统化策略同样缺乏快速回补的条件。野村估计,波动率控制基金的股票敞口已大幅降至年内低点。由于实际波动率短期内可能维持高位,这类按波动率调整仓位的基金难以立即加仓。趋势跟踪型商品交易顾问(CTA)已转向净空,在纳斯达克 100 上尤为明显。野村预计,继续加空的倾向可能只持续一到两周,已有空仓也难以迅速解除。
12 月美联储议息会议是另一项变量。股债期权对此次会议计入的事件溢价仍有分歧。此前推高美债收益率的短端利率开始显露盘整迹象,野村认为,短期内资金可能从股票转向债券。
日本内需股仍有轮动空间,日经 62,000 点是空头止损观察位
AI 股回落带动资金转向防御板块。野村发现,以日用品零售为代表的防御行业,估值相对其他行业偏高,相较自身历史也已明显走贵,美国市场尤其突出。与美国同行相比,日本日用品零售股的估值升幅相对温和。
日本股票从外需板块转向内需板块的行情迄今主要由外资推动,本土投资者参与相对有限。考虑到海外防御股交易已经偏拥挤,野村认为,评估日本内需股的后续空间,可以关注本土资金是否也会提高配置。
指数层面,野村模型估计,CTA 在日经 225 上的合计净空仓约为 1.5 万亿日元。在模型推演的情景下,CTA 仓位存在转向约 2 万亿日元净多的空间。若日经 225 回升至 62,000 点,野村预计,空头可能触发大规模止损回补。
336
·
--
Lihat terjemahan
CoinShares Q3抛售全部ETH持仓及半数SOL持仓,净利润同比增长27%BlockBeats 消息,11 月 18 日,数字资产管理公司 CoinShares(纳斯达克代码:CSHR)公布 2026 年第三季度未经审计财报。截至 9 月 30 日,公司资产管理规模(AUM)回升至 74 亿美元,较第二季度末的 55 亿美元增长约 34.5%,本季度净流入 1.25 亿美元,前三季度累计净流入 1.526 亿美元。
第三季度,CoinShares 总营收为 2770 万美元,运营收入及收益合计 4650 万美元,环比第二季度的 1590 万美元明显增长;营业利润为 2840 万美元,第二季度为亏损 590 万美元;净利润 3958 万美元,同比增长 27%。其中,净利润增长主要受益于公司自有数字资产持仓产生的 1440 万美元收益。同期,调整后分部 EBITDA 为 2057 万美元,较去年同期下降 61.4%。
业务方面,资产管理收入为 1910 万美元,与上季度持平;资本市场业务收入及收益合计 1778 万美元,较上季度的 490 万美元大幅增长,主要受贷款和交易业务表现改善推动。
CoinShares 还表示,董事会已批准最高 4000 万美元的股票回购计划。为筹措回购资金,公司已出售全部企业财库持有的 ETH,以及一半 SOL 持仓,合计释放 1930 万美元。此外,公司 9 月完成对伦敦另类投资管理公司 Bastion 的收购,并将其整合为 CoinShares Alternatives。
公司预计将于 12 月 11 日美股收盘后被纳入罗素 2000、罗素 3000 等多个指数,最终仍取决于指数重组结果。
CoinShares Q3抛售全部ETH持仓及半数SOL持仓,净利润同比增长27%
BlockBeats 消息,11 月 18 日,数字资产管理公司 CoinShares(纳斯达克代码:CSHR)公布 2026 年第三季度未经审计财报。截至 9 月 30 日,公司资产管理规模(AUM)回升至 74 亿美元,较第二季度末的 55 亿美元增长约 34.5%,本季度净流入 1.25 亿美元,前三季度累计净流入 1.526 亿美元。
第三季度,CoinShares 总营收为 2770 万美元,运营收入及收益合计 4650 万美元,环比第二季度的 1590 万美元明显增长;营业利润为 2840 万美元,第二季度为亏损 590 万美元;净利润 3958 万美元,同比增长 27%。其中,净利润增长主要受益于公司自有数字资产持仓产生的 1440 万美元收益。同期,调整后分部 EBITDA 为 2057 万美元,较去年同期下降 61.4%。
业务方面,资产管理收入为 1910 万美元,与上季度持平;资本市场业务收入及收益合计 1778 万美元,较上季度的 490 万美元大幅增长,主要受贷款和交易业务表现改善推动。
CoinShares 还表示,董事会已批准最高 4000 万美元的股票回购计划。为筹措回购资金,公司已出售全部企业财库持有的 ETH,以及一半 SOL 持仓,合计释放 1930 万美元。此外,公司 9 月完成对伦敦另类投资管理公司 Bastion 的收购,并将其整合为 CoinShares Alternatives。
公司预计将于 12 月 11 日美股收盘后被纳入罗素 2000、罗素 3000 等多个指数,最终仍取决于指数重组结果。
第三季度,CoinShares 总营收为 2770 万美元,运营收入及收益合计 4650 万美元,环比第二季度的 1590 万美元明显增长;营业利润为 2840 万美元,第二季度为亏损 590 万美元;净利润 3958 万美元,同比增长 27%。其中,净利润增长主要受益于公司自有数字资产持仓产生的 1440 万美元收益。同期,调整后分部 EBITDA 为 2057 万美元,较去年同期下降 61.4%。
业务方面,资产管理收入为 1910 万美元,与上季度持平;资本市场业务收入及收益合计 1778 万美元,较上季度的 490 万美元大幅增长,主要受贷款和交易业务表现改善推动。
CoinShares 还表示,董事会已批准最高 4000 万美元的股票回购计划。为筹措回购资金,公司已出售全部企业财库持有的 ETH,以及一半 SOL 持仓,合计释放 1930 万美元。此外,公司 9 月完成对伦敦另类投资管理公司 Bastion 的收购,并将其整合为 CoinShares Alternatives。
公司预计将于 12 月 11 日美股收盘后被纳入罗素 2000、罗素 3000 等多个指数,最终仍取决于指数重组结果。
366
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,据 TradingBeats 监测,过去 10 分钟,交易员 Aguila Trades 累计平掉约 9,918 万美元 BTC 多仓,合计亏损约 47.83 万美元,回报率约为 −19.2%。
此前,该地址于傍晚仍持有约 1.45 亿美元 BTC 多仓,彼时 BTC 报约 64,710 美元,距其清算价仅约 1.88%。本轮减仓后,该地址仍持有约 2,949 万美元 BTC 多仓,浮亏约 22.84 万美元,清算价已降至 57,865 美元。
BlockBeats 消息,11 月 18 日,据 TradingBeats 监测,过去 10 分钟,交易员 Aguila Trades 累计平掉约 9,918 万美元 BTC 多仓,合计亏损约 47.83 万美元,回报率约为 −19.2%。
此前,该地址于傍晚仍持有约 1.45 亿美元 BTC 多仓,彼时 BTC 报约 64,710 美元,距其清算价仅约 1.88%。本轮减仓后,该地址仍持有约 2,949 万美元 BTC 多仓,浮亏约 22.84 万美元,清算价已降至 57,865 美元。
此前,该地址于傍晚仍持有约 1.45 亿美元 BTC 多仓,彼时 BTC 报约 64,710 美元,距其清算价仅约 1.88%。本轮减仓后,该地址仍持有约 2,949 万美元 BTC 多仓,浮亏约 22.84 万美元,清算价已降至 57,865 美元。
356
·
--
Artikel
Lihat terjemahan
Anthropic IPO定价是否过高?DCF模型认为合理价值只有53美元TL;DR
· 估值存在明显分歧: Capital Times 作者 Ihor Pokhyton 估算 Anthropic 的 DCF 加权价值约为每股 53 美元,比 70 至 78 美元的拟发行价低约 24% 至 32%;反过来说,发行价较估算价值溢价约 32% 至 47%。
· 增长仍快,但正在减速:第三季度收入约为 170 亿美元,同比增长至约 12 倍,季度环比增幅却从上一季度的约 140% 降至 47%。
· 利润率取决于算力效率:第三季度服务器及基础设施成本占收入比例从 48% 回升至 58%,未来长期利润率仍面临考验。
· 发行价预支了十年后的增长:在十年后收入为 4300 亿美元的假设下,要支撑 70 至 78 美元的定价,长期营业利润率须达到约 48% 至 54%。
Claude 背后的 Anthropic,正在把人工智能行业最惊人的增长故事之一带入公开市场。但一家企业增长得足够快,是否就意味着投资者可以不计价格地买入?
11 月 10 日,Anthropic 在更新后的招股说明书中公布了每股 70 至 78 美元的 IPO 拟发行区间。按上市后完全稀释股本计算,这相当于约 1.22 万亿至 1.36 万亿美元估值。Capital Times 作者 Ihor Pokhyton 在 11 月 17 日发表的分析中,却通过现金流折现模型(DCF)得出约 9240 亿美元、每股 53 美元的加权估值。
以 53 美元为参照,即使发行价处于区间下限 70 美元,溢价也达到约 32%;若按 78 美元计算,则达到 47%。这并不是说 Anthropic 缺少成长空间,而是说当前价格要求投资者相信,它未来十年的扩张与盈利能力都将持续超越大多数科技巨头的历史经验。
图1:市场发行价格、上一轮融资价格与 Capital Times 的 DCF 估值对比。来源:Capital Times。
12 倍增长背后:算力成本正在考验盈利能力
从财务数据来看,Anthropic 确实正在经历极为罕见的扩张。2026 年第三季度,公司收入约为 170 亿美元,而上年同期仅约 14 亿美元,一年增长至约 12 倍。作为对比,英伟达在 AI 热潮中表现最强劲的季度,收入同比规模也远未达到这一倍数。
付费客户的扩张同样明显。年支出超过 10 万美元的客户数量,从约 950 家增至超过 11900 家;一年前就使用其服务的客户,如今的支出约为当时的 9 倍。这说明增长并不只来自新增客户,现有客户也在不断提高 AI 使用量。
但高基数之下,增长开始减速。今年第二季度,Anthropic 收入环比增至约 2.4 倍,第三季度则约为 1.5 倍,即季度环比增幅从约 140% 降至 47%。公司也在招股说明书中提醒投资者,未来增速预计会继续下降。
图2:Anthropic 2025 年第一季度至 2026 年第三季度的季度收入;最新季度同比增长约 12 倍,但环比增速放缓。来源:Capital Times。
另一方面,Anthropic 已不再只是一家靠融资支撑增长的 AI 公司。其前九个月账面亏损高达 1040 亿美元,但其中约 940 亿美元源于可转换票据的公允价值重估,并非当期现金流出。剔除一次性项目、同时计入股权激励费用后,公司最近两个季度的营业利润率分别达到 8.4% 和 8.2%;前九个月经营现金流也达到约 66 亿美元。
不过,从刚刚实现经营盈利,到支撑万亿美元估值所需要的长期高利润率,仍有一道关键门槛:算力成本。
在作者看来,决定 Anthropic 长期价值的关键,不只是模型有多强、客户增长有多快,还包括每创造一美元收入,需要为服务器和算力支付多少钱。
2026 年第三季度,Anthropic 的算力和基础设施支出达到99 亿美元,前九个月累计约 188 亿美元。此前,这类成本占收入比例连续五个季度下降,从 251% 降至 48%,一度显示公司正在获得规模效应。但第三季度出现反转:算力成本环比增长 77%,快于收入的 47%,成本占比回升至58%。
图3:算力和基础设施成本占季度收入的比例,第三季度从 48% 回升至 58%。来源:Capital Times。
Anthropic 解释称,公司为满足需求,通过成本较高的短期合同额外购入计算容量,因而拉高了当季支出。单一季度尚不足以证明长期趋势逆转,但算力成本能否持续下降,直接关系到未来利润率的上限。
更重要的是,Anthropic 已签署约8950 亿美元的服务器、云服务及数据中心相关采购和租赁承诺,付款期延伸至 2045 年。其中一部分合同具有终止权或附带条件,并非全部都是不可撤销债务;但它们仍反映出公司维持 AI 扩张所依赖的庞大基础设施投入。
IPO 完成后,公司预计持有约 2130 亿美元现金,未来 12 个月的相关付款接近 700 亿美元,眼下的资金压力未必是最核心的问题。真正的风险在于:如果收入增长放缓得比预期更快,长期算力承诺就可能开始挤压利润。
DCF 为何只给出 53 美元?发行价隐含怎样的增长假设
与通过同行市销率推算市场价格不同,DCF 试图计算一家公司未来产生的现金流,今天究竟值多少钱。作者的模型主要取决于三个因素:十年后的收入规模、成熟期营业利润率,以及现金流折现率。
作者预计,Anthropic 2027 年收入达到约 1000 亿美元。以今年 10 月约 810 亿美元的年化收入运行率来看,这不是一个特别激进的近期假设。但对估值而言,明年究竟实现 850 亿、1000 亿还是 1200 亿美元,并不是决定性变量;真正拉开估值差距的是十年后的企业规模。
在基准情景中,作者假设 Anthropic 十年后年收入达到4300 亿美元,成熟期营业利润率为30%,主要参考 Alphabet 在收入跨过千亿美元门槛后的增长轨迹,以及 AWS 过去八年的平均利润率。悲观情景设为收入 2500 亿美元、利润率 21.5%;乐观情景则为收入 7150 亿美元、利润率 40%。
模型前五年采用 11.6% 的折现率,随后逐步降低至 9%,并单独考虑企业经营失败的可能性。计入 IPO 新增股份和募集资金后,悲观、基准、乐观情景分别对应每股约21 美元、46 美元和 99 美元。按 25%、50%、25% 加权,得到的结果约为53 美元。
这里需要区分:53 美元并非基准情景的估值,而是三种情景加权后的结果。它是建立在一组长期经营假设上的模型估算,不是精确的目标交易价格。
为了检验 53 美元的估值结论,作者进一步反向推算:如果发行价 70 至 78 美元合理,Anthropic 十年后究竟需要创造多少收入与利润?
在长期营业利润率为 30% 的假设下,支撑每股 70 美元需要十年后年收入约7570 亿美元;支撑 78 美元,则需要约8680 亿美元。作为规模参考,原文列出的亚马逊过去 12 个月收入约为 7970 亿美元。也就是说,Anthropic 必须在十年内成长到与今天亚马逊大致相当、甚至更大的体量。
如果收入仅达到作者设定的 4300 亿美元基准情景,那么要支撑发行价,就必须把长期营业利润率提高至约48% 至 54%。这高于微软约 47% 的营业利润率,也明显超过 AWS 过去八年约 30% 的平均水平。
图4:在十年后收入为 4300 亿美元的假设下,70–78 美元发行价隐含的营业利润率,与 AWS、微软、英伟达等公司的利润率比较。来源:Capital Times。
这正是发行价中最难实现的部分:Anthropic 一方面需要继续向云计算和芯片生态支付高额算力费用,另一方面又必须建立接近顶级高利润科技公司的盈利水平。两者不是绝对无法兼得,但容错空间有限。
估值分歧:AI 市场的终局究竟有多大?
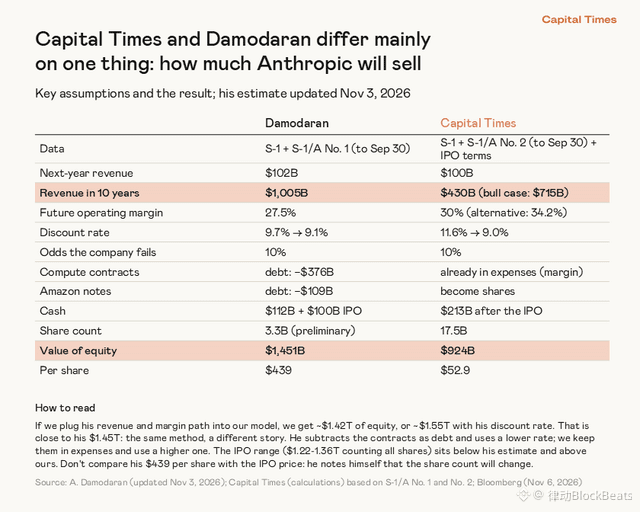
这并非市场上唯一的 Anthropic 现金流估值。知名估值学者 Aswath Damodaran 给出的股权估值约为 1.45 万亿美元,明显高于 Capital Times 的约 9240 亿美元。
两种模型之间最大的分歧,并不是折现率差了几个百分点,而是对 AI 市场终局的判断。Damodaran 假设 Anthropic 十年后年收入接近 1 万亿美元;Capital Times 的基准情景只有 4300 亿美元。前者意味着 Anthropic 在收入达到千亿美元之后,还需要保持多年接近 29% 的年均增长率,超过多数大型科技企业在相似规模阶段的历史表现。
图5:Damodaran 与 Capital Times 的关键估值假设比较。两者差异主要来自十年后的收入预测。来源:Capital Times、Aswath Damodaran。
这张对比表还有一个重要细节:两份模型使用的股本口径不同。图中 Damodaran 的初步股数约为 33 亿股,而 Capital Times 采用包含潜在转换股份在内的约 175 亿股完全稀释股本,因此不能简单拿图中的每股价格直接比较;更可比的是整体股权估值和经营假设。
作者将 Damodaran 的收入与利润率预测代入自己的模型后,同样得到约 1.4 万亿美元的估值。换言之,真正的问题是:AI 究竟会成为一种提高工作效率的工具,还是会创造一个远超今天软件与云计算规模的新市场?
如果 Anthropic 最终达到万亿美元年收入,当前 IPO 定价未必昂贵;如果其规模扩张更接近历史上成熟科技巨头的路径,那么投资者可能已经预支了相当多的增长。
尽管长期收入的预测存在分歧,IPO 仍有强大的资本支持。根据招股说明书,Alphabet、英伟达、AMD、博通、美光、微软和台积电拟按发行价合计认购约 260 亿美元的股份。部分投资者也是 Anthropic 重要的算力或芯片合作伙伴,双方既有投资关系,也有商业采购关系。
如果从市场相对估值看,每股 70 至 78 美元约相当于公司未来一年预计收入的 10 至 11 倍,与部分高增长科技股接近;但按过去 12 个月收入计算,估值倍数达到约 29 至 32 倍。在作者比较的 150 家美国软件及大型科技公司中,仅少数企业的倍数更高。
这并不意味着市场一定错误。高增长公司的历史财务数据常常低估正在发生的业务变化。但战略资金愿意认购、同行愿意给予高倍数,与一家公司的长期现金流是否足以支撑该价格,是两个不同的问题。
另一个需要注意的因素是股权稀释。作者预计,计入优先股转换、亚马逊票据、员工期权、限制性股票单位和 IPO 新股后,Anthropic 的完全稀释股本约为175 亿股。如果只以现有普通股数量看待市值,就可能低估实际每股权益面临的稀释。
公司治理则是模型尚未充分覆盖的另一层不确定性。招股说明书显示,创始人拥有固定约 50.1% 的投票权;Anthropic 的公益公司身份也允许管理层在权衡公司宗旨与利益相关方时,作出可能不利于短期经营表现或股价的决策。部分估值专家认为,这种治理安排值得额外折价。
结论:好公司不等于好价格
Anthropic 的收入增长、付费客户扩张和初步经营盈利,都为其高估值提供了现实基础。争议并不在于它是不是一家优秀的 AI 企业,而在于当前发行价需要怎样的未来,才能得到现金流支撑。
Capital Times 的 DCF 模型认为,公司加权内在价值约为每股53 美元。在作者设定的 4300 亿美元十年收入基准下,要支撑 70 至 78 美元的发行价,Anthropic 必须实现远超 AWS 平均水平的利润率;如果利润率维持在 30% 左右,收入规模又必须追上今天的亚马逊。
作者承认,这套估值最薄弱的环节恰恰是对十年后收入的预测。AI 商业化可能打破历史经验,而一旦 Anthropic 成为万亿美元营收企业,53 美元显然可能低估其价值。但在目前的假设下,作者认为拟发行价较自身估值高出 32% 至 47%,因而倾向于回避,并等待更低的价格。
这次 IPO 真正考验的不是市场是否相信 AI,而是投资者愿意提前为多少年的 AI 增长买单。
Anthropic IPO定价是否过高?DCF模型认为合理价值只有53美元
TL;DR
· 估值存在明显分歧: Capital Times 作者 Ihor Pokhyton 估算 Anthropic 的 DCF 加权价值约为每股 53 美元,比 70 至 78 美元的拟发行价低约 24% 至 32%;反过来说,发行价较估算价值溢价约 32% 至 47%。
· 增长仍快,但正在减速:第三季度收入约为 170 亿美元,同比增长至约 12 倍,季度环比增幅却从上一季度的约 140% 降至 47%。
· 利润率取决于算力效率:第三季度服务器及基础设施成本占收入比例从 48% 回升至 58%,未来长期利润率仍面临考验。
· 发行价预支了十年后的增长:在十年后收入为 4300 亿美元的假设下,要支撑 70 至 78 美元的定价,长期营业利润率须达到约 48% 至 54%。
Claude 背后的 Anthropic,正在把人工智能行业最惊人的增长故事之一带入公开市场。但一家企业增长得足够快,是否就意味着投资者可以不计价格地买入?
11 月 10 日,Anthropic 在更新后的招股说明书中公布了每股 70 至 78 美元的 IPO 拟发行区间。按上市后完全稀释股本计算,这相当于约 1.22 万亿至 1.36 万亿美元估值。Capital Times 作者 Ihor Pokhyton 在 11 月 17 日发表的分析中,却通过现金流折现模型(DCF)得出约 9240 亿美元、每股 53 美元的加权估值。
以 53 美元为参照,即使发行价处于区间下限 70 美元,溢价也达到约 32%;若按 78 美元计算,则达到 47%。这并不是说 Anthropic 缺少成长空间,而是说当前价格要求投资者相信,它未来十年的扩张与盈利能力都将持续超越大多数科技巨头的历史经验。
图1:市场发行价格、上一轮融资价格与 Capital Times 的 DCF 估值对比。来源:Capital Times。
12 倍增长背后:算力成本正在考验盈利能力
从财务数据来看,Anthropic 确实正在经历极为罕见的扩张。2026 年第三季度,公司收入约为 170 亿美元,而上年同期仅约 14 亿美元,一年增长至约 12 倍。作为对比,英伟达在 AI 热潮中表现最强劲的季度,收入同比规模也远未达到这一倍数。
付费客户的扩张同样明显。年支出超过 10 万美元的客户数量,从约 950 家增至超过 11900 家;一年前就使用其服务的客户,如今的支出约为当时的 9 倍。这说明增长并不只来自新增客户,现有客户也在不断提高 AI 使用量。
但高基数之下,增长开始减速。今年第二季度,Anthropic 收入环比增至约 2.4 倍,第三季度则约为 1.5 倍,即季度环比增幅从约 140% 降至 47%。公司也在招股说明书中提醒投资者,未来增速预计会继续下降。
图2:Anthropic 2025 年第一季度至 2026 年第三季度的季度收入;最新季度同比增长约 12 倍,但环比增速放缓。来源:Capital Times。
另一方面,Anthropic 已不再只是一家靠融资支撑增长的 AI 公司。其前九个月账面亏损高达 1040 亿美元,但其中约 940 亿美元源于可转换票据的公允价值重估,并非当期现金流出。剔除一次性项目、同时计入股权激励费用后,公司最近两个季度的营业利润率分别达到 8.4% 和 8.2%;前九个月经营现金流也达到约 66 亿美元。
不过,从刚刚实现经营盈利,到支撑万亿美元估值所需要的长期高利润率,仍有一道关键门槛:算力成本。
在作者看来,决定 Anthropic 长期价值的关键,不只是模型有多强、客户增长有多快,还包括每创造一美元收入,需要为服务器和算力支付多少钱。
2026 年第三季度,Anthropic 的算力和基础设施支出达到99 亿美元,前九个月累计约 188 亿美元。此前,这类成本占收入比例连续五个季度下降,从 251% 降至 48%,一度显示公司正在获得规模效应。但第三季度出现反转:算力成本环比增长 77%,快于收入的 47%,成本占比回升至58%。
图3:算力和基础设施成本占季度收入的比例,第三季度从 48% 回升至 58%。来源:Capital Times。
Anthropic 解释称,公司为满足需求,通过成本较高的短期合同额外购入计算容量,因而拉高了当季支出。单一季度尚不足以证明长期趋势逆转,但算力成本能否持续下降,直接关系到未来利润率的上限。
更重要的是,Anthropic 已签署约8950 亿美元的服务器、云服务及数据中心相关采购和租赁承诺,付款期延伸至 2045 年。其中一部分合同具有终止权或附带条件,并非全部都是不可撤销债务;但它们仍反映出公司维持 AI 扩张所依赖的庞大基础设施投入。
IPO 完成后,公司预计持有约 2130 亿美元现金,未来 12 个月的相关付款接近 700 亿美元,眼下的资金压力未必是最核心的问题。真正的风险在于:如果收入增长放缓得比预期更快,长期算力承诺就可能开始挤压利润。
DCF 为何只给出 53 美元?发行价隐含怎样的增长假设
与通过同行市销率推算市场价格不同,DCF 试图计算一家公司未来产生的现金流,今天究竟值多少钱。作者的模型主要取决于三个因素:十年后的收入规模、成熟期营业利润率,以及现金流折现率。
作者预计,Anthropic 2027 年收入达到约 1000 亿美元。以今年 10 月约 810 亿美元的年化收入运行率来看,这不是一个特别激进的近期假设。但对估值而言,明年究竟实现 850 亿、1000 亿还是 1200 亿美元,并不是决定性变量;真正拉开估值差距的是十年后的企业规模。
在基准情景中,作者假设 Anthropic 十年后年收入达到4300 亿美元,成熟期营业利润率为30%,主要参考 Alphabet 在收入跨过千亿美元门槛后的增长轨迹,以及 AWS 过去八年的平均利润率。悲观情景设为收入 2500 亿美元、利润率 21.5%;乐观情景则为收入 7150 亿美元、利润率 40%。
模型前五年采用 11.6% 的折现率,随后逐步降低至 9%,并单独考虑企业经营失败的可能性。计入 IPO 新增股份和募集资金后,悲观、基准、乐观情景分别对应每股约21 美元、46 美元和 99 美元。按 25%、50%、25% 加权,得到的结果约为53 美元。
这里需要区分:53 美元并非基准情景的估值,而是三种情景加权后的结果。它是建立在一组长期经营假设上的模型估算,不是精确的目标交易价格。
为了检验 53 美元的估值结论,作者进一步反向推算:如果发行价 70 至 78 美元合理,Anthropic 十年后究竟需要创造多少收入与利润?
在长期营业利润率为 30% 的假设下,支撑每股 70 美元需要十年后年收入约7570 亿美元;支撑 78 美元,则需要约8680 亿美元。作为规模参考,原文列出的亚马逊过去 12 个月收入约为 7970 亿美元。也就是说,Anthropic 必须在十年内成长到与今天亚马逊大致相当、甚至更大的体量。
如果收入仅达到作者设定的 4300 亿美元基准情景,那么要支撑发行价,就必须把长期营业利润率提高至约48% 至 54%。这高于微软约 47% 的营业利润率,也明显超过 AWS 过去八年约 30% 的平均水平。
图4:在十年后收入为 4300 亿美元的假设下,70–78 美元发行价隐含的营业利润率,与 AWS、微软、英伟达等公司的利润率比较。来源:Capital Times。
这正是发行价中最难实现的部分:Anthropic 一方面需要继续向云计算和芯片生态支付高额算力费用,另一方面又必须建立接近顶级高利润科技公司的盈利水平。两者不是绝对无法兼得,但容错空间有限。
估值分歧:AI 市场的终局究竟有多大?
这并非市场上唯一的 Anthropic 现金流估值。知名估值学者 Aswath Damodaran 给出的股权估值约为 1.45 万亿美元,明显高于 Capital Times 的约 9240 亿美元。
两种模型之间最大的分歧,并不是折现率差了几个百分点,而是对 AI 市场终局的判断。Damodaran 假设 Anthropic 十年后年收入接近 1 万亿美元;Capital Times 的基准情景只有 4300 亿美元。前者意味着 Anthropic 在收入达到千亿美元之后,还需要保持多年接近 29% 的年均增长率,超过多数大型科技企业在相似规模阶段的历史表现。
图5:Damodaran 与 Capital Times 的关键估值假设比较。两者差异主要来自十年后的收入预测。来源:Capital Times、Aswath Damodaran。
这张对比表还有一个重要细节:两份模型使用的股本口径不同。图中 Damodaran 的初步股数约为 33 亿股,而 Capital Times 采用包含潜在转换股份在内的约 175 亿股完全稀释股本,因此不能简单拿图中的每股价格直接比较;更可比的是整体股权估值和经营假设。
作者将 Damodaran 的收入与利润率预测代入自己的模型后,同样得到约 1.4 万亿美元的估值。换言之,真正的问题是:AI 究竟会成为一种提高工作效率的工具,还是会创造一个远超今天软件与云计算规模的新市场?
如果 Anthropic 最终达到万亿美元年收入,当前 IPO 定价未必昂贵;如果其规模扩张更接近历史上成熟科技巨头的路径,那么投资者可能已经预支了相当多的增长。
尽管长期收入的预测存在分歧,IPO 仍有强大的资本支持。根据招股说明书,Alphabet、英伟达、AMD、博通、美光、微软和台积电拟按发行价合计认购约 260 亿美元的股份。部分投资者也是 Anthropic 重要的算力或芯片合作伙伴,双方既有投资关系,也有商业采购关系。
如果从市场相对估值看,每股 70 至 78 美元约相当于公司未来一年预计收入的 10 至 11 倍,与部分高增长科技股接近;但按过去 12 个月收入计算,估值倍数达到约 29 至 32 倍。在作者比较的 150 家美国软件及大型科技公司中,仅少数企业的倍数更高。
这并不意味着市场一定错误。高增长公司的历史财务数据常常低估正在发生的业务变化。但战略资金愿意认购、同行愿意给予高倍数,与一家公司的长期现金流是否足以支撑该价格,是两个不同的问题。
另一个需要注意的因素是股权稀释。作者预计,计入优先股转换、亚马逊票据、员工期权、限制性股票单位和 IPO 新股后,Anthropic 的完全稀释股本约为175 亿股。如果只以现有普通股数量看待市值,就可能低估实际每股权益面临的稀释。
公司治理则是模型尚未充分覆盖的另一层不确定性。招股说明书显示,创始人拥有固定约 50.1% 的投票权;Anthropic 的公益公司身份也允许管理层在权衡公司宗旨与利益相关方时,作出可能不利于短期经营表现或股价的决策。部分估值专家认为,这种治理安排值得额外折价。
结论:好公司不等于好价格
Anthropic 的收入增长、付费客户扩张和初步经营盈利,都为其高估值提供了现实基础。争议并不在于它是不是一家优秀的 AI 企业,而在于当前发行价需要怎样的未来,才能得到现金流支撑。
Capital Times 的 DCF 模型认为,公司加权内在价值约为每股53 美元。在作者设定的 4300 亿美元十年收入基准下,要支撑 70 至 78 美元的发行价,Anthropic 必须实现远超 AWS 平均水平的利润率;如果利润率维持在 30% 左右,收入规模又必须追上今天的亚马逊。
作者承认,这套估值最薄弱的环节恰恰是对十年后收入的预测。AI 商业化可能打破历史经验,而一旦 Anthropic 成为万亿美元营收企业,53 美元显然可能低估其价值。但在目前的假设下,作者认为拟发行价较自身估值高出 32% 至 47%,因而倾向于回避,并等待更低的价格。
这次 IPO 真正考验的不是市场是否相信 AI,而是投资者愿意提前为多少年的 AI 增长买单。
· 估值存在明显分歧: Capital Times 作者 Ihor Pokhyton 估算 Anthropic 的 DCF 加权价值约为每股 53 美元,比 70 至 78 美元的拟发行价低约 24% 至 32%;反过来说,发行价较估算价值溢价约 32% 至 47%。
· 增长仍快,但正在减速:第三季度收入约为 170 亿美元,同比增长至约 12 倍,季度环比增幅却从上一季度的约 140% 降至 47%。
· 利润率取决于算力效率:第三季度服务器及基础设施成本占收入比例从 48% 回升至 58%,未来长期利润率仍面临考验。
· 发行价预支了十年后的增长:在十年后收入为 4300 亿美元的假设下,要支撑 70 至 78 美元的定价,长期营业利润率须达到约 48% 至 54%。
Claude 背后的 Anthropic,正在把人工智能行业最惊人的增长故事之一带入公开市场。但一家企业增长得足够快,是否就意味着投资者可以不计价格地买入?
11 月 10 日,Anthropic 在更新后的招股说明书中公布了每股 70 至 78 美元的 IPO 拟发行区间。按上市后完全稀释股本计算,这相当于约 1.22 万亿至 1.36 万亿美元估值。Capital Times 作者 Ihor Pokhyton 在 11 月 17 日发表的分析中,却通过现金流折现模型(DCF)得出约 9240 亿美元、每股 53 美元的加权估值。
以 53 美元为参照,即使发行价处于区间下限 70 美元,溢价也达到约 32%;若按 78 美元计算,则达到 47%。这并不是说 Anthropic 缺少成长空间,而是说当前价格要求投资者相信,它未来十年的扩张与盈利能力都将持续超越大多数科技巨头的历史经验。
图1:市场发行价格、上一轮融资价格与 Capital Times 的 DCF 估值对比。来源:Capital Times。
12 倍增长背后:算力成本正在考验盈利能力
从财务数据来看,Anthropic 确实正在经历极为罕见的扩张。2026 年第三季度,公司收入约为 170 亿美元,而上年同期仅约 14 亿美元,一年增长至约 12 倍。作为对比,英伟达在 AI 热潮中表现最强劲的季度,收入同比规模也远未达到这一倍数。
付费客户的扩张同样明显。年支出超过 10 万美元的客户数量,从约 950 家增至超过 11900 家;一年前就使用其服务的客户,如今的支出约为当时的 9 倍。这说明增长并不只来自新增客户,现有客户也在不断提高 AI 使用量。
但高基数之下,增长开始减速。今年第二季度,Anthropic 收入环比增至约 2.4 倍,第三季度则约为 1.5 倍,即季度环比增幅从约 140% 降至 47%。公司也在招股说明书中提醒投资者,未来增速预计会继续下降。
图2:Anthropic 2025 年第一季度至 2026 年第三季度的季度收入;最新季度同比增长约 12 倍,但环比增速放缓。来源:Capital Times。
另一方面,Anthropic 已不再只是一家靠融资支撑增长的 AI 公司。其前九个月账面亏损高达 1040 亿美元,但其中约 940 亿美元源于可转换票据的公允价值重估,并非当期现金流出。剔除一次性项目、同时计入股权激励费用后,公司最近两个季度的营业利润率分别达到 8.4% 和 8.2%;前九个月经营现金流也达到约 66 亿美元。
不过,从刚刚实现经营盈利,到支撑万亿美元估值所需要的长期高利润率,仍有一道关键门槛:算力成本。
在作者看来,决定 Anthropic 长期价值的关键,不只是模型有多强、客户增长有多快,还包括每创造一美元收入,需要为服务器和算力支付多少钱。
2026 年第三季度,Anthropic 的算力和基础设施支出达到99 亿美元,前九个月累计约 188 亿美元。此前,这类成本占收入比例连续五个季度下降,从 251% 降至 48%,一度显示公司正在获得规模效应。但第三季度出现反转:算力成本环比增长 77%,快于收入的 47%,成本占比回升至58%。
图3:算力和基础设施成本占季度收入的比例,第三季度从 48% 回升至 58%。来源:Capital Times。
Anthropic 解释称,公司为满足需求,通过成本较高的短期合同额外购入计算容量,因而拉高了当季支出。单一季度尚不足以证明长期趋势逆转,但算力成本能否持续下降,直接关系到未来利润率的上限。
更重要的是,Anthropic 已签署约8950 亿美元的服务器、云服务及数据中心相关采购和租赁承诺,付款期延伸至 2045 年。其中一部分合同具有终止权或附带条件,并非全部都是不可撤销债务;但它们仍反映出公司维持 AI 扩张所依赖的庞大基础设施投入。
IPO 完成后,公司预计持有约 2130 亿美元现金,未来 12 个月的相关付款接近 700 亿美元,眼下的资金压力未必是最核心的问题。真正的风险在于:如果收入增长放缓得比预期更快,长期算力承诺就可能开始挤压利润。
DCF 为何只给出 53 美元?发行价隐含怎样的增长假设
与通过同行市销率推算市场价格不同,DCF 试图计算一家公司未来产生的现金流,今天究竟值多少钱。作者的模型主要取决于三个因素:十年后的收入规模、成熟期营业利润率,以及现金流折现率。
作者预计,Anthropic 2027 年收入达到约 1000 亿美元。以今年 10 月约 810 亿美元的年化收入运行率来看,这不是一个特别激进的近期假设。但对估值而言,明年究竟实现 850 亿、1000 亿还是 1200 亿美元,并不是决定性变量;真正拉开估值差距的是十年后的企业规模。
在基准情景中,作者假设 Anthropic 十年后年收入达到4300 亿美元,成熟期营业利润率为30%,主要参考 Alphabet 在收入跨过千亿美元门槛后的增长轨迹,以及 AWS 过去八年的平均利润率。悲观情景设为收入 2500 亿美元、利润率 21.5%;乐观情景则为收入 7150 亿美元、利润率 40%。
模型前五年采用 11.6% 的折现率,随后逐步降低至 9%,并单独考虑企业经营失败的可能性。计入 IPO 新增股份和募集资金后,悲观、基准、乐观情景分别对应每股约21 美元、46 美元和 99 美元。按 25%、50%、25% 加权,得到的结果约为53 美元。
这里需要区分:53 美元并非基准情景的估值,而是三种情景加权后的结果。它是建立在一组长期经营假设上的模型估算,不是精确的目标交易价格。
为了检验 53 美元的估值结论,作者进一步反向推算:如果发行价 70 至 78 美元合理,Anthropic 十年后究竟需要创造多少收入与利润?
在长期营业利润率为 30% 的假设下,支撑每股 70 美元需要十年后年收入约7570 亿美元;支撑 78 美元,则需要约8680 亿美元。作为规模参考,原文列出的亚马逊过去 12 个月收入约为 7970 亿美元。也就是说,Anthropic 必须在十年内成长到与今天亚马逊大致相当、甚至更大的体量。
如果收入仅达到作者设定的 4300 亿美元基准情景,那么要支撑发行价,就必须把长期营业利润率提高至约48% 至 54%。这高于微软约 47% 的营业利润率,也明显超过 AWS 过去八年约 30% 的平均水平。
图4:在十年后收入为 4300 亿美元的假设下,70–78 美元发行价隐含的营业利润率,与 AWS、微软、英伟达等公司的利润率比较。来源:Capital Times。
这正是发行价中最难实现的部分:Anthropic 一方面需要继续向云计算和芯片生态支付高额算力费用,另一方面又必须建立接近顶级高利润科技公司的盈利水平。两者不是绝对无法兼得,但容错空间有限。
估值分歧:AI 市场的终局究竟有多大?
这并非市场上唯一的 Anthropic 现金流估值。知名估值学者 Aswath Damodaran 给出的股权估值约为 1.45 万亿美元,明显高于 Capital Times 的约 9240 亿美元。
两种模型之间最大的分歧,并不是折现率差了几个百分点,而是对 AI 市场终局的判断。Damodaran 假设 Anthropic 十年后年收入接近 1 万亿美元;Capital Times 的基准情景只有 4300 亿美元。前者意味着 Anthropic 在收入达到千亿美元之后,还需要保持多年接近 29% 的年均增长率,超过多数大型科技企业在相似规模阶段的历史表现。
图5:Damodaran 与 Capital Times 的关键估值假设比较。两者差异主要来自十年后的收入预测。来源:Capital Times、Aswath Damodaran。
这张对比表还有一个重要细节:两份模型使用的股本口径不同。图中 Damodaran 的初步股数约为 33 亿股,而 Capital Times 采用包含潜在转换股份在内的约 175 亿股完全稀释股本,因此不能简单拿图中的每股价格直接比较;更可比的是整体股权估值和经营假设。
作者将 Damodaran 的收入与利润率预测代入自己的模型后,同样得到约 1.4 万亿美元的估值。换言之,真正的问题是:AI 究竟会成为一种提高工作效率的工具,还是会创造一个远超今天软件与云计算规模的新市场?
如果 Anthropic 最终达到万亿美元年收入,当前 IPO 定价未必昂贵;如果其规模扩张更接近历史上成熟科技巨头的路径,那么投资者可能已经预支了相当多的增长。
尽管长期收入的预测存在分歧,IPO 仍有强大的资本支持。根据招股说明书,Alphabet、英伟达、AMD、博通、美光、微软和台积电拟按发行价合计认购约 260 亿美元的股份。部分投资者也是 Anthropic 重要的算力或芯片合作伙伴,双方既有投资关系,也有商业采购关系。
如果从市场相对估值看,每股 70 至 78 美元约相当于公司未来一年预计收入的 10 至 11 倍,与部分高增长科技股接近;但按过去 12 个月收入计算,估值倍数达到约 29 至 32 倍。在作者比较的 150 家美国软件及大型科技公司中,仅少数企业的倍数更高。
这并不意味着市场一定错误。高增长公司的历史财务数据常常低估正在发生的业务变化。但战略资金愿意认购、同行愿意给予高倍数,与一家公司的长期现金流是否足以支撑该价格,是两个不同的问题。
另一个需要注意的因素是股权稀释。作者预计,计入优先股转换、亚马逊票据、员工期权、限制性股票单位和 IPO 新股后,Anthropic 的完全稀释股本约为175 亿股。如果只以现有普通股数量看待市值,就可能低估实际每股权益面临的稀释。
公司治理则是模型尚未充分覆盖的另一层不确定性。招股说明书显示,创始人拥有固定约 50.1% 的投票权;Anthropic 的公益公司身份也允许管理层在权衡公司宗旨与利益相关方时,作出可能不利于短期经营表现或股价的决策。部分估值专家认为,这种治理安排值得额外折价。
结论:好公司不等于好价格
Anthropic 的收入增长、付费客户扩张和初步经营盈利,都为其高估值提供了现实基础。争议并不在于它是不是一家优秀的 AI 企业,而在于当前发行价需要怎样的未来,才能得到现金流支撑。
Capital Times 的 DCF 模型认为,公司加权内在价值约为每股53 美元。在作者设定的 4300 亿美元十年收入基准下,要支撑 70 至 78 美元的发行价,Anthropic 必须实现远超 AWS 平均水平的利润率;如果利润率维持在 30% 左右,收入规模又必须追上今天的亚马逊。
作者承认,这套估值最薄弱的环节恰恰是对十年后收入的预测。AI 商业化可能打破历史经验,而一旦 Anthropic 成为万亿美元营收企业,53 美元显然可能低估其价值。但在目前的假设下,作者认为拟发行价较自身估值高出 32% 至 47%,因而倾向于回避,并等待更低的价格。
这次 IPO 真正考验的不是市场是否相信 AI,而是投资者愿意提前为多少年的 AI 增长买单。
1
1
459
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,据 Bitget 行情数据,WTI 原油日内下跌 2.00 美元,现报 83.73 美元/桶,跌幅 2.33%;布伦特原油向下触及 91 美元/桶,日内跌 2.18%。
BlockBeats 消息,11 月 18 日,据 Bitget 行情数据,WTI 原油日内下跌 2.00 美元,现报 83.73 美元/桶,跌幅 2.33%;布伦特原油向下触及 91 美元/桶,日内跌 2.18%。
1
361
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,Arthur Hayes 关联地址接收 35,738 枚 ETH,价值超 6449 万美元。
向前追溯其资金来源,该地址与资管团队 Galaxy Digital 密切相关,用途及归属未知;不过该地址可能归属于 Galaxy 或其相关机构,只是此前与 Arthur Hayes 曾有过交互。
BlockBeats 消息,11 月 18 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,Arthur Hayes 关联地址接收 35,738 枚 ETH,价值超 6449 万美元。
向前追溯其资金来源,该地址与资管团队 Galaxy Digital 密切相关,用途及归属未知;不过该地址可能归属于 Galaxy 或其相关机构,只是此前与 Arthur Hayes 曾有过交互。
向前追溯其资金来源,该地址与资管团队 Galaxy Digital 密切相关,用途及归属未知;不过该地址可能归属于 Galaxy 或其相关机构,只是此前与 Arthur Hayes 曾有过交互。
1
304
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,据 Beosin 监测,Binance 热钱包攻击者刚刚将 78,415.24 枚 ETH(价值约 1.42 亿美元)转移至 6 个新创建的钱包地址,以及 1 个此前曾使用过的钱包地址。
BlockBeats 消息,11 月 18 日,据 Beosin 监测,Binance 热钱包攻击者刚刚将 78,415.24 枚 ETH(价值约 1.42 亿美元)转移至 6 个新创建的钱包地址,以及 1 个此前曾使用过的钱包地址。
385
·
--
Lihat terjemahan
Anthropic IPO前,投资者必须了解的五个问题TL;DR
· 增长能持续多久? 按 2 万亿美元估值测算,Anthropic 未来五年利润需每年增长 36% 至 76%,才能给投资者带来回报。
· 85% 的毛利率该怎么看? 计入模型训练、免费用户服务等全部算力支出后,利润率为 45%。再计入其余研发支出,这一数字降至 26%。
· 8,950 亿美元算力承诺意味着什么? 多数合同约定无论实际使用多少算力都要付款,而第三季度每投入 1 美元算力带来的收入已从 2.08 美元降至 1.72 美元。
· 云巨头在这笔交易里扮演什么角色? 亚马逊、谷歌和微软同时是股东、供应商、分销商和竞争对手,三家的云市场经手了 Anthropic 前三季度 44% 的营收。
· 为什么选在这个时候上市? 递表时,公司调整后营业利润率刚转正。Ewens 认为,Anthropic 希望趁增长依然强劲、市场仍愿意为科技股买单时率先发行。
10 月 26 日,Claude 开发商 Anthropic 递交上市申请,市场报道给出的潜在估值介于 1.5 万亿至 2 万亿美元。这可能成为有史以来规模最大的 IPO 之一。2023 年全年,Anthropic 的营收只有 4,100 万美元。到 2026 年前九个月,这一数字已增至 332 亿美元。
招股文件也披露了增长背后的另一笔账。为满足模型训练和客户使用需求,Anthropic 已向算力供应商承诺支付约 8,950 亿美元。几家最大的供应商同时在开发自己的 AI 产品,还通过各自的云市场分销 Claude。对 IPO 投资者而言,买入 Anthropic,既要判断客户对 Claude 的需求能增长多久,也要判断公司能以什么成本满足这些需求。
哥伦比亚商学院金融学教授 Michael Ewens 和会计学教授 Shivaram Rajgopal 从招股文件出发,讨论了投资者在买入前需要弄清的五个问题。
一、Anthropic 的高增长还能持续多久?
Ewens 指出,企业往往选择在增长最强劲的阶段上市,管理层也会出于法律风险,对未来业绩作相对审慎的表述。他认为,Anthropic 仍可能以每年 40% 至 60% 的速度增长,远快于整体经济。估值对这段高速增长能维持多久尤其敏感。
Rajgopal 从估值反推了利润门槛。按 2 万亿美元估值买入,要让投资者获得回报,Anthropic 的利润可能需要在未来五年每年增长 36% 至 76%。按照他的历史比较,同等规模的公司还没有在五年内持续实现超过 35% 的年利润增速。即使只达到测算区间的下限,Anthropic 也得超过这一历史水平。
二、85% 的毛利率,算上研发还剩多少?
2026 年上半年,扣除直接服务客户的成本后,Anthropic 的毛利率为 85%,处于成熟软件公司的较高水平。Rajgopal 指出,这一口径未计入研发新模型的成本。把训练新模型、服务免费用户等全部算力支出计入后,测算利润率为 45%。再扣除其余研发支出,这一数字降至 26%。
哪种口径更能反映长期盈利能力,取决于模型多快被替代。截至 9 月 30 日的六个月里发布的模型,贡献了公司第三季度超过 80% 的收入。与此同时,Anthropic 的上半年研发支出从 2025 年的 19 亿美元升至 2026 年的 97 亿美元。如果收入持续向最新一代模型集中,频繁训练新模型就会成为维持现有业务的一项经常性开支。
三、8,950 亿美元的算力承诺,为何像债务?
Ewens 将 Anthropic 向算力供应商作出的多年付款承诺形容为「类债务」义务。许多合同具备法律约束力,经济效果类似长期租赁。Rajgopal 指出,多数合同要求 Anthropic 无论实际使用多少算力,都要按约付款。客户一侧,向 Anthropic 作出的付款承诺合计为 138 亿美元。
Rajgopal 建议投资者跟踪每投入 1 美元算力能带来多少收入。这一数字从第二季度的 2.08 美元降至第三季度的 1.72 美元,低于他估算的约 1.82 美元利润率维持线。下滑的部分原因是需求一度超过已落实的算力容量,公司不得不以更高价格临时采购。随着长期合同约定的算力陆续交付,这个比率能否回升,将直接反映新增算力有没有转化为足够的收入。
四、股东、供应商和竞争对手是同一批公司,会怎样?
亚马逊、谷歌和微软都投资了 Anthropic,向它卖算力,通过各自的云市场分销 Claude,同时也是它在 AI 市场的主要竞争对手。2026 年前三季度,三家云市场经手了 Anthropic 44% 的营收,高于 2023 年的 11%。部分供应商还向 Anthropic 提供资金,用于采购自家的算力,并取得股权。
这种关系让 Anthropic 在算力采购和产品销售两端都高度依赖云巨头。Ewens 也指出了相互依赖可能带来的好处。如果市场转弱,供应商同样有动力保住这笔生意,各方可能有空间重谈合同,降低直接走向违约的可能。
五、为什么选在这个时候上市?
Anthropic 递交上市申请时,调整后营业利润率刚刚转正。Ewens 认为,这个时点让公司可以同时向投资者展示两项进展,即收入仍在快速增长,经营业务也已在调整后口径下实现盈利。
先后顺序同样重要。一旦投资者对科技股的热情降温,后来者可能面临更苛刻的发行条件。Ewens 判断,Anthropic 有望在这场上市竞赛中抢先。对按 IPO 价格买入的投资者而言,接下来要观察的是,调整后经营盈利能否持续,以及利润增长能否跟上发行估值隐含的预期。
Anthropic IPO前,投资者必须了解的五个问题
TL;DR
· 增长能持续多久? 按 2 万亿美元估值测算,Anthropic 未来五年利润需每年增长 36% 至 76%,才能给投资者带来回报。
· 85% 的毛利率该怎么看? 计入模型训练、免费用户服务等全部算力支出后,利润率为 45%。再计入其余研发支出,这一数字降至 26%。
· 8,950 亿美元算力承诺意味着什么? 多数合同约定无论实际使用多少算力都要付款,而第三季度每投入 1 美元算力带来的收入已从 2.08 美元降至 1.72 美元。
· 云巨头在这笔交易里扮演什么角色? 亚马逊、谷歌和微软同时是股东、供应商、分销商和竞争对手,三家的云市场经手了 Anthropic 前三季度 44% 的营收。
· 为什么选在这个时候上市? 递表时,公司调整后营业利润率刚转正。Ewens 认为,Anthropic 希望趁增长依然强劲、市场仍愿意为科技股买单时率先发行。
10 月 26 日,Claude 开发商 Anthropic 递交上市申请,市场报道给出的潜在估值介于 1.5 万亿至 2 万亿美元。这可能成为有史以来规模最大的 IPO 之一。2023 年全年,Anthropic 的营收只有 4,100 万美元。到 2026 年前九个月,这一数字已增至 332 亿美元。
招股文件也披露了增长背后的另一笔账。为满足模型训练和客户使用需求,Anthropic 已向算力供应商承诺支付约 8,950 亿美元。几家最大的供应商同时在开发自己的 AI 产品,还通过各自的云市场分销 Claude。对 IPO 投资者而言,买入 Anthropic,既要判断客户对 Claude 的需求能增长多久,也要判断公司能以什么成本满足这些需求。
哥伦比亚商学院金融学教授 Michael Ewens 和会计学教授 Shivaram Rajgopal 从招股文件出发,讨论了投资者在买入前需要弄清的五个问题。
一、Anthropic 的高增长还能持续多久?
Ewens 指出,企业往往选择在增长最强劲的阶段上市,管理层也会出于法律风险,对未来业绩作相对审慎的表述。他认为,Anthropic 仍可能以每年 40% 至 60% 的速度增长,远快于整体经济。估值对这段高速增长能维持多久尤其敏感。
Rajgopal 从估值反推了利润门槛。按 2 万亿美元估值买入,要让投资者获得回报,Anthropic 的利润可能需要在未来五年每年增长 36% 至 76%。按照他的历史比较,同等规模的公司还没有在五年内持续实现超过 35% 的年利润增速。即使只达到测算区间的下限,Anthropic 也得超过这一历史水平。
二、85% 的毛利率,算上研发还剩多少?
2026 年上半年,扣除直接服务客户的成本后,Anthropic 的毛利率为 85%,处于成熟软件公司的较高水平。Rajgopal 指出,这一口径未计入研发新模型的成本。把训练新模型、服务免费用户等全部算力支出计入后,测算利润率为 45%。再扣除其余研发支出,这一数字降至 26%。
哪种口径更能反映长期盈利能力,取决于模型多快被替代。截至 9 月 30 日的六个月里发布的模型,贡献了公司第三季度超过 80% 的收入。与此同时,Anthropic 的上半年研发支出从 2025 年的 19 亿美元升至 2026 年的 97 亿美元。如果收入持续向最新一代模型集中,频繁训练新模型就会成为维持现有业务的一项经常性开支。
三、8,950 亿美元的算力承诺,为何像债务?
Ewens 将 Anthropic 向算力供应商作出的多年付款承诺形容为「类债务」义务。许多合同具备法律约束力,经济效果类似长期租赁。Rajgopal 指出,多数合同要求 Anthropic 无论实际使用多少算力,都要按约付款。客户一侧,向 Anthropic 作出的付款承诺合计为 138 亿美元。
Rajgopal 建议投资者跟踪每投入 1 美元算力能带来多少收入。这一数字从第二季度的 2.08 美元降至第三季度的 1.72 美元,低于他估算的约 1.82 美元利润率维持线。下滑的部分原因是需求一度超过已落实的算力容量,公司不得不以更高价格临时采购。随着长期合同约定的算力陆续交付,这个比率能否回升,将直接反映新增算力有没有转化为足够的收入。
四、股东、供应商和竞争对手是同一批公司,会怎样?
亚马逊、谷歌和微软都投资了 Anthropic,向它卖算力,通过各自的云市场分销 Claude,同时也是它在 AI 市场的主要竞争对手。2026 年前三季度,三家云市场经手了 Anthropic 44% 的营收,高于 2023 年的 11%。部分供应商还向 Anthropic 提供资金,用于采购自家的算力,并取得股权。
这种关系让 Anthropic 在算力采购和产品销售两端都高度依赖云巨头。Ewens 也指出了相互依赖可能带来的好处。如果市场转弱,供应商同样有动力保住这笔生意,各方可能有空间重谈合同,降低直接走向违约的可能。
五、为什么选在这个时候上市?
Anthropic 递交上市申请时,调整后营业利润率刚刚转正。Ewens 认为,这个时点让公司可以同时向投资者展示两项进展,即收入仍在快速增长,经营业务也已在调整后口径下实现盈利。
先后顺序同样重要。一旦投资者对科技股的热情降温,后来者可能面临更苛刻的发行条件。Ewens 判断,Anthropic 有望在这场上市竞赛中抢先。对按 IPO 价格买入的投资者而言,接下来要观察的是,调整后经营盈利能否持续,以及利润增长能否跟上发行估值隐含的预期。
· 增长能持续多久? 按 2 万亿美元估值测算,Anthropic 未来五年利润需每年增长 36% 至 76%,才能给投资者带来回报。
· 85% 的毛利率该怎么看? 计入模型训练、免费用户服务等全部算力支出后,利润率为 45%。再计入其余研发支出,这一数字降至 26%。
· 8,950 亿美元算力承诺意味着什么? 多数合同约定无论实际使用多少算力都要付款,而第三季度每投入 1 美元算力带来的收入已从 2.08 美元降至 1.72 美元。
· 云巨头在这笔交易里扮演什么角色? 亚马逊、谷歌和微软同时是股东、供应商、分销商和竞争对手,三家的云市场经手了 Anthropic 前三季度 44% 的营收。
· 为什么选在这个时候上市? 递表时,公司调整后营业利润率刚转正。Ewens 认为,Anthropic 希望趁增长依然强劲、市场仍愿意为科技股买单时率先发行。
10 月 26 日,Claude 开发商 Anthropic 递交上市申请,市场报道给出的潜在估值介于 1.5 万亿至 2 万亿美元。这可能成为有史以来规模最大的 IPO 之一。2023 年全年,Anthropic 的营收只有 4,100 万美元。到 2026 年前九个月,这一数字已增至 332 亿美元。
招股文件也披露了增长背后的另一笔账。为满足模型训练和客户使用需求,Anthropic 已向算力供应商承诺支付约 8,950 亿美元。几家最大的供应商同时在开发自己的 AI 产品,还通过各自的云市场分销 Claude。对 IPO 投资者而言,买入 Anthropic,既要判断客户对 Claude 的需求能增长多久,也要判断公司能以什么成本满足这些需求。
哥伦比亚商学院金融学教授 Michael Ewens 和会计学教授 Shivaram Rajgopal 从招股文件出发,讨论了投资者在买入前需要弄清的五个问题。
一、Anthropic 的高增长还能持续多久?
Ewens 指出,企业往往选择在增长最强劲的阶段上市,管理层也会出于法律风险,对未来业绩作相对审慎的表述。他认为,Anthropic 仍可能以每年 40% 至 60% 的速度增长,远快于整体经济。估值对这段高速增长能维持多久尤其敏感。
Rajgopal 从估值反推了利润门槛。按 2 万亿美元估值买入,要让投资者获得回报,Anthropic 的利润可能需要在未来五年每年增长 36% 至 76%。按照他的历史比较,同等规模的公司还没有在五年内持续实现超过 35% 的年利润增速。即使只达到测算区间的下限,Anthropic 也得超过这一历史水平。
二、85% 的毛利率,算上研发还剩多少?
2026 年上半年,扣除直接服务客户的成本后,Anthropic 的毛利率为 85%,处于成熟软件公司的较高水平。Rajgopal 指出,这一口径未计入研发新模型的成本。把训练新模型、服务免费用户等全部算力支出计入后,测算利润率为 45%。再扣除其余研发支出,这一数字降至 26%。
哪种口径更能反映长期盈利能力,取决于模型多快被替代。截至 9 月 30 日的六个月里发布的模型,贡献了公司第三季度超过 80% 的收入。与此同时,Anthropic 的上半年研发支出从 2025 年的 19 亿美元升至 2026 年的 97 亿美元。如果收入持续向最新一代模型集中,频繁训练新模型就会成为维持现有业务的一项经常性开支。
三、8,950 亿美元的算力承诺,为何像债务?
Ewens 将 Anthropic 向算力供应商作出的多年付款承诺形容为「类债务」义务。许多合同具备法律约束力,经济效果类似长期租赁。Rajgopal 指出,多数合同要求 Anthropic 无论实际使用多少算力,都要按约付款。客户一侧,向 Anthropic 作出的付款承诺合计为 138 亿美元。
Rajgopal 建议投资者跟踪每投入 1 美元算力能带来多少收入。这一数字从第二季度的 2.08 美元降至第三季度的 1.72 美元,低于他估算的约 1.82 美元利润率维持线。下滑的部分原因是需求一度超过已落实的算力容量,公司不得不以更高价格临时采购。随着长期合同约定的算力陆续交付,这个比率能否回升,将直接反映新增算力有没有转化为足够的收入。
四、股东、供应商和竞争对手是同一批公司,会怎样?
亚马逊、谷歌和微软都投资了 Anthropic,向它卖算力,通过各自的云市场分销 Claude,同时也是它在 AI 市场的主要竞争对手。2026 年前三季度,三家云市场经手了 Anthropic 44% 的营收,高于 2023 年的 11%。部分供应商还向 Anthropic 提供资金,用于采购自家的算力,并取得股权。
这种关系让 Anthropic 在算力采购和产品销售两端都高度依赖云巨头。Ewens 也指出了相互依赖可能带来的好处。如果市场转弱,供应商同样有动力保住这笔生意,各方可能有空间重谈合同,降低直接走向违约的可能。
五、为什么选在这个时候上市?
Anthropic 递交上市申请时,调整后营业利润率刚刚转正。Ewens 认为,这个时点让公司可以同时向投资者展示两项进展,即收入仍在快速增长,经营业务也已在调整后口径下实现盈利。
先后顺序同样重要。一旦投资者对科技股的热情降温,后来者可能面临更苛刻的发行条件。Ewens 判断,Anthropic 有望在这场上市竞赛中抢先。对按 IPO 价格买入的投资者而言,接下来要观察的是,调整后经营盈利能否持续,以及利润增长能否跟上发行估值隐含的预期。
650
·
--
Lihat terjemahan
Axe Compute Q3营收环比增125%,客户预付款推高现金至1.48亿美元BlockBeats 消息,11 月 18 日,据官方消息,Axe Compute(NASDAQ:AGPU)11 月 17 日披露,截至 9 月 30 日的 2026 年第三季度营收为 724 万美元,较第二季度的 322 万美元增长 125%。公司当季实现营业利润 683 万美元、净利润 1,150 万美元,摊薄后每股收益 0.52 美元。
现金方面,公司期末现金及等价物升至 1.477 亿美元,较二季度末的 2,190 万美元大幅增加;客户预付款形成的合同负债则从 6,080 万美元增至 5.693 亿美元。Axe Compute 表示,这些预付款主要用于支持其 GPU 基础设施采购:公司当季投入 3.496 亿美元采购 Build 项目所需集群设备。
业务扩张方面,公司称,年内已签署超过 30 亿美元总合同价值(TCV)的订单,全部部署后预计年化收入运行率将超过 7 亿美元。公司 9 月 30 日以 1.244 亿美元收购位于佐治亚州、配备 2,304 颗 NVIDIA B300 GPU 的集群,成为其首个自有集群;该项目正在等待客户验收,目标于第四季度投入运营,客户合同期限已延长至 2031 年。
公司同时完成出售 Helomics,正式转型为专注 GPU-as-a-Service 的单一业务公司。管理层未给出正式财务指引,仅表示佐治亚集群及 7 月签订的 Build 合同将自 2026 年第四季度起、并延续至 2027 年逐步部署。值得注意的是,Build 合同目前尚未确认收入,第三季度收入全部来自 Axe Compute Access 模式下的 GPU 算力服务。
Axe Compute Q3营收环比增125%,客户预付款推高现金至1.48亿美元
BlockBeats 消息,11 月 18 日,据官方消息,Axe Compute(NASDAQ:AGPU)11 月 17 日披露,截至 9 月 30 日的 2026 年第三季度营收为 724 万美元,较第二季度的 322 万美元增长 125%。公司当季实现营业利润 683 万美元、净利润 1,150 万美元,摊薄后每股收益 0.52 美元。
现金方面,公司期末现金及等价物升至 1.477 亿美元,较二季度末的 2,190 万美元大幅增加;客户预付款形成的合同负债则从 6,080 万美元增至 5.693 亿美元。Axe Compute 表示,这些预付款主要用于支持其 GPU 基础设施采购:公司当季投入 3.496 亿美元采购 Build 项目所需集群设备。
业务扩张方面,公司称,年内已签署超过 30 亿美元总合同价值(TCV)的订单,全部部署后预计年化收入运行率将超过 7 亿美元。公司 9 月 30 日以 1.244 亿美元收购位于佐治亚州、配备 2,304 颗 NVIDIA B300 GPU 的集群,成为其首个自有集群;该项目正在等待客户验收,目标于第四季度投入运营,客户合同期限已延长至 2031 年。
公司同时完成出售 Helomics,正式转型为专注 GPU-as-a-Service 的单一业务公司。管理层未给出正式财务指引,仅表示佐治亚集群及 7 月签订的 Build 合同将自 2026 年第四季度起、并延续至 2027 年逐步部署。值得注意的是,Build 合同目前尚未确认收入,第三季度收入全部来自 Axe Compute Access 模式下的 GPU 算力服务。
现金方面,公司期末现金及等价物升至 1.477 亿美元,较二季度末的 2,190 万美元大幅增加;客户预付款形成的合同负债则从 6,080 万美元增至 5.693 亿美元。Axe Compute 表示,这些预付款主要用于支持其 GPU 基础设施采购:公司当季投入 3.496 亿美元采购 Build 项目所需集群设备。
业务扩张方面,公司称,年内已签署超过 30 亿美元总合同价值(TCV)的订单,全部部署后预计年化收入运行率将超过 7 亿美元。公司 9 月 30 日以 1.244 亿美元收购位于佐治亚州、配备 2,304 颗 NVIDIA B300 GPU 的集群,成为其首个自有集群;该项目正在等待客户验收,目标于第四季度投入运营,客户合同期限已延长至 2031 年。
公司同时完成出售 Helomics,正式转型为专注 GPU-as-a-Service 的单一业务公司。管理层未给出正式财务指引,仅表示佐治亚集群及 7 月签订的 Build 合同将自 2026 年第四季度起、并延续至 2027 年逐步部署。值得注意的是,Build 合同目前尚未确认收入,第三季度收入全部来自 Axe Compute Access 模式下的 GPU 算力服务。
1
246
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,杰富瑞分析师莫希特·库马尔在一份报告中表示,主要央行加息幅度可能不会像市场预期的那么大。
伦敦证券交易平台集团(LSEG)数据显示,投资者目前预计,到 2027 年年中,美联储、欧洲央行和英国央行还将分别至少加息两次。
库马尔表示,油价已经回落,中东冲突进一步升级的风险也有所降低。他预计,未来几个月,市场将下调对各大央行加息的预期,这可能为风险资产和政府债券的表现提供支撑。
BlockBeats 消息,11 月 18 日,杰富瑞分析师莫希特·库马尔在一份报告中表示,主要央行加息幅度可能不会像市场预期的那么大。
伦敦证券交易平台集团(LSEG)数据显示,投资者目前预计,到 2027 年年中,美联储、欧洲央行和英国央行还将分别至少加息两次。
库马尔表示,油价已经回落,中东冲突进一步升级的风险也有所降低。他预计,未来几个月,市场将下调对各大央行加息的预期,这可能为风险资产和政府债券的表现提供支撑。
伦敦证券交易平台集团(LSEG)数据显示,投资者目前预计,到 2027 年年中,美联储、欧洲央行和英国央行还将分别至少加息两次。
库马尔表示,油价已经回落,中东冲突进一步升级的风险也有所降低。他预计,未来几个月,市场将下调对各大央行加息的预期,这可能为风险资产和政府债券的表现提供支撑。
1
281
·
--
Lihat terjemahan
Bitunix分析师:主权债务风险重新定价,黄金短期承压、长期配置需求仍在BlockBeats 消息,11 月 18 日,全球债券市场的焦点在于央行能否在财政压力下维持政策可信度。日本央行总裁植田和男重申,金融条件仍宽松,利率仍须随通膨逐步正常化;但日本第三季 GDP 年化萎缩 0.1%、民间消费下滑 0.3%,显示家庭购买力仍受物价侵蚀。植田支持审慎升息,却警告若紧急购债被视为替政府融资,反而可能放大长债波动。这揭示日本政策的核心矛盾:必须退出超宽松,却不能让财政融资取代货币政策目标。
美国债市面对的是相似的信任考验。10 年期公债殖利率近期升至 5.12%,富达国际认为,即使攀上 6%,也未必足以补偿通膨黏性、赤字扩大与股债相关性转变所带来的风险;当股票下跌时,公债未必仍能有效对沖,传统股债配置的分散效果因此受考验。日本央行不愿以购债替财政背书,富达则提醒美债高殖利率未必便宜,两者共同指向市场正在提高对主权债务与政策干预的风险溢酬。
黄金的走势则呈现短期与长期力量分歧:美元走强、升息预期升温,令金价今日下跌逾 1%,并触及一年多低点;但高盛仍预估央行购金可维持每月约 60 吨,支撑金价于 2027 年底回到每盎司 4,650 美元,若美联储于 2027 至 2028 年转向降息,2028 年底有望达 5,600 美元。相较之下,白银缺乏同等央行储备需求,较难复制流动性逼空行情。对 BTC 等风险资产而言,真正关键是高利率是否持续推升美元资金成本;若官方债务与货币信用风险升高,长期配置需求可能转向黄金,但不代表短期流动性压力会消失。
Bitunix分析师:主权债务风险重新定价,黄金短期承压、长期配置需求仍在
BlockBeats 消息,11 月 18 日,全球债券市场的焦点在于央行能否在财政压力下维持政策可信度。日本央行总裁植田和男重申,金融条件仍宽松,利率仍须随通膨逐步正常化;但日本第三季 GDP 年化萎缩 0.1%、民间消费下滑 0.3%,显示家庭购买力仍受物价侵蚀。植田支持审慎升息,却警告若紧急购债被视为替政府融资,反而可能放大长债波动。这揭示日本政策的核心矛盾:必须退出超宽松,却不能让财政融资取代货币政策目标。
美国债市面对的是相似的信任考验。10 年期公债殖利率近期升至 5.12%,富达国际认为,即使攀上 6%,也未必足以补偿通膨黏性、赤字扩大与股债相关性转变所带来的风险;当股票下跌时,公债未必仍能有效对沖,传统股债配置的分散效果因此受考验。日本央行不愿以购债替财政背书,富达则提醒美债高殖利率未必便宜,两者共同指向市场正在提高对主权债务与政策干预的风险溢酬。
黄金的走势则呈现短期与长期力量分歧:美元走强、升息预期升温,令金价今日下跌逾 1%,并触及一年多低点;但高盛仍预估央行购金可维持每月约 60 吨,支撑金价于 2027 年底回到每盎司 4,650 美元,若美联储于 2027 至 2028 年转向降息,2028 年底有望达 5,600 美元。相较之下,白银缺乏同等央行储备需求,较难复制流动性逼空行情。对 BTC 等风险资产而言,真正关键是高利率是否持续推升美元资金成本;若官方债务与货币信用风险升高,长期配置需求可能转向黄金,但不代表短期流动性压力会消失。
美国债市面对的是相似的信任考验。10 年期公债殖利率近期升至 5.12%,富达国际认为,即使攀上 6%,也未必足以补偿通膨黏性、赤字扩大与股债相关性转变所带来的风险;当股票下跌时,公债未必仍能有效对沖,传统股债配置的分散效果因此受考验。日本央行不愿以购债替财政背书,富达则提醒美债高殖利率未必便宜,两者共同指向市场正在提高对主权债务与政策干预的风险溢酬。
黄金的走势则呈现短期与长期力量分歧:美元走强、升息预期升温,令金价今日下跌逾 1%,并触及一年多低点;但高盛仍预估央行购金可维持每月约 60 吨,支撑金价于 2027 年底回到每盎司 4,650 美元,若美联储于 2027 至 2028 年转向降息,2028 年底有望达 5,600 美元。相较之下,白银缺乏同等央行储备需求,较难复制流动性逼空行情。对 BTC 等风险资产而言,真正关键是高利率是否持续推升美元资金成本;若官方债务与货币信用风险升高,长期配置需求可能转向黄金,但不代表短期流动性压力会消失。
1
308
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,据 Bitget 行情数据,现货黄金日内跌幅达 2.00%,现报 3772.18 美元/盎司。
BlockBeats 消息,11 月 18 日,据 Bitget 行情数据,现货黄金日内跌幅达 2.00%,现报 3772.18 美元/盎司。
1
334
·
--
Lihat terjemahan
BlockBeats 消息,11 月 18 日,据 Lookonchain 监测,「麻吉大哥」黄立成地址登上 Papertrade 亏损排行榜榜首,已实现亏损达 261 万美元。
BlockBeats 消息,11 月 18 日,据 Lookonchain 监测,「麻吉大哥」黄立成地址登上 Papertrade 亏损排行榜榜首,已实现亏损达 261 万美元。
1
230
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
NvidiaBeatsEstimatesWith$130BQ4Outlook
17,261 penayangan
208 Berdiskusi
Nvidia Lampaui Perkiraan dengan Pendapatan $115,8 Miliar, Memproyeksikan $130 Miliar dan Menambah Pembelian Kembali Saham Senilai $150 Miliar
Binance News
·Disukai 52 Kali
·45k penayangan
AnthropicIPOPriceCouldExceed$80
22,019 penayangan
179 Berdiskusi
RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
0 penayangan
11 Berdiskusi