

BitHappy
1.3k Posting
BitHappy
Laporkan
Blokir Pengguna
快乐星球主理人|持续阅读与思考|探索生息、套利、空投与周期中!

Creator Awards 2024

原创之星
74 Mengikuti
25.3K+ Pengikut
30.0K+ Disukai
2 Lencana
Posting
Semua
Kuotasi
Video
·
--
Sebagian Benar
Pembelian kembali token oleh Binance adalah order beli yang sudah lebih dulu tertulis dalam pengumuman~
Berapa lama selisih harga bisa bertahan bergantung pada kapan penarikan kembali normal.
Menurut statistik lintas bursa dari @PrincipiaRes: sebelum kejadian, median selisih harga 13 token di Binance dan OKX semuanya di bawah 3 basis poin.
Sekarang, beberapa token yang pernah dijual peretas justru lebih mahal di Binance:
1/ PEPE sekitar 67 basis poin lebih tinggi;
2/ ENA sekitar 24 basis poin lebih tinggi;
3/ UNI dan WLD masing-masing sekitar 17 basis poin lebih tinggi;
4/ TRX bergerak sebaliknya, sekitar 218 basis poin lebih murah di Binance.
Dalam data yang sama, porsi total volume perdagangan Binance di kedua bursa turun di semua token. BTC turun dari sekitar 76% menjadi sekitar 61%.
Mengapa Binance justru lebih mahal? Karena semua orang tahu token perlu dibeli kembali.
Berdasarkan daftar token yang dicuri, nilai pembelian kembali altcoin yang bisa dihitung sekitar 233 juta dolar AS (UNI sekitar 49 juta, ENA sekitar 42 juta, PEPE sekitar 38 juta), hanya sedikit di atas sepersepuluh dari kekurangan sekitar 1,34 miliar dolar AS.
Kapitalisasi pasar beberapa token ini kecil, dan harganya kini sekitar 14% hingga 38% lebih tinggi daripada harga jual peretas.
Artinya: pasar sudah lebih dulu menetapkan sebagian harga untuk pembelian kembali token ini oleh Binance.
Selisih harga yang biasanya langsung hilang dalam hitungan detik bergantung pada kebebasan token untuk keluar-masuk di antara kedua bursa.
Selama penarikan belum sepenuhnya pulih, arbitrase tidak bisa masuk maupun keluar, sehingga selisih harga bisa bertahan. Masa berlakunya terikat pada laju pemulihan penarikan.
Dalam praktiknya:
1/ Jika memang sudah memiliki persediaan di kedua sisi: jual di Binance, beli kembali di OKX. Selisih harga bisa dikunci tanpa perlu transfer, lalu diseimbangkan perlahan setelah layanan pulih;
2/ Jika hanya punya aset di satu sisi: tidak bisa melakukan lindung nilai yang sesungguhnya, hanya bertaruh pada arah harga;
3/ Jika ingin mengisi saldo Binance untuk memanfaatkan selisih harga: saat token sudah bisa ditarik, selisihnya kemungkinan besar sudah lebih dulu menyempit, bahkan mungkin tidak cukup untuk menutup biaya pulang-pergi.
Menurut saya, pilihan terbaik adalah hanya mengunci selisih harga dengan persediaan yang sudah ada, tanpa mengisi saldo Binance khusus untuk itu.
Kondisi sebelum dan sesudah penarikan pulih juga perlu dipisahkan: sebelum pulih, selisih harga bertahan karena token «tidak bisa masuk»; setelah pulih, order arbitrase pertama akan lebih dulu menekannya kembali, dan sisanya barulah menjadi permintaan beli sesungguhnya untuk mengisi kembali token.
Saat sebelumnya membahas penjualan besar-besaran oleh peretas selama satu jam itu, saya pernah bilang bahwa yang menghasilkan uang bukanlah siapa yang paling cepat melihat peluang, melainkan siapa yang amunisinya sudah berada di posisi yang tepat. Kali ini juga sama.
Ada beberapa hal yang perlu dipertimbangkan dengan hati-hati: selisih harga dan daftar pembelian kembali token sama-sama merupakan estimasi pihak ketiga; rincian token yang dicuri mengacu pada pengumuman Binance; basis poin adalah cuplikan sesaat, jadi gunakan harga real-time sebelum memasang order.
Jika tertarik, Anda bisa terlebih dahulu memeriksa persediaan di kedua sisi, lalu memutuskan apakah ingin melakukannya.
Informasi di atas hanya untuk berbagi informasi dan bukan merupakan saran investasi apa pun.
BitHappy, terus berkembang
2
5
5.6k
·
--
Pada satu jam saat peretas mengguncang pasar, yang menghasilkan uang adalah dana yang sudah lama tersimpan di Aave!
Bukan soal siapa yang paling cepat melihat peluang, melainkan siapa yang sudah menyiapkan amunisi di chain.
Menurut ulasan on-chain dari sejumlah analis:
Setelah hot wallet Binance diretas sekitar pukul 04.00 tanggal 30 Oktober waktu Beijing, peretas menukar U menjadi ETH di DEX.
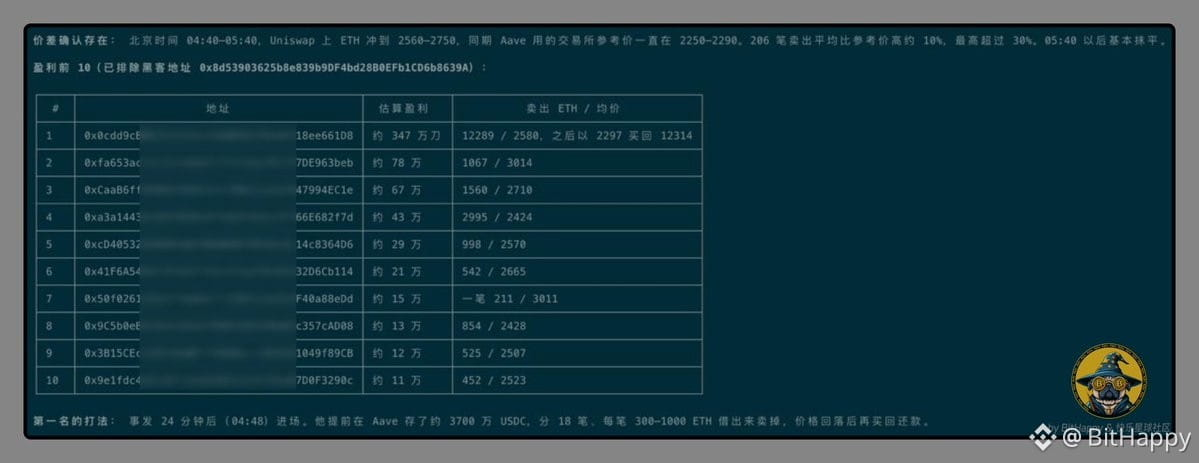
Di Uniswap, ETH dibeli hingga sekitar 2560–2750, bahkan beberapa transaksi menembus 3000;
Sementara itu, oracle Chainlink di Aave mengikuti harga bursa, yang terus berada di kisaran 2250–2290.
Untuk ETH yang sama, harganya di chain sekitar 15%–30% lebih mahal. Selisih harga ini bertahan hampir satu jam.
Binance menghentikan penarikan, jadi ETH murah di bursa tidak bisa dipindahkan ke chain.
Strategi trader peringkat teratas:
1/ Sudah menyimpan sekitar 37 juta USDC di Aave;
2/ Meminjam ETH dengan harga oracle sekitar 24 menit setelah insiden;
3/ Menjualnya melalui agregator DEX dengan harga sekitar 2600, lalu menyetor lagi, meminjam lagi, dan menjual lagi;
4/ Setelah harga turun, membeli kembali untuk melunasi pinjaman. Posisi pada dasarnya ditutup dalam sekitar dua jam.
Mari kita hitung rinciannya:
Menjual sekitar 12.289 ETH, dengan harga rata-rata sekitar 2580;
Membeli kembali dengan harga rata-rata sekitar 2297;
Selisih harga sekitar 283 dolar AS;
Laba bersih sekitar 3,47 juta dolar AS (belum dikurangi biaya gas);
Sekitar 9,4% dari modal sekitar 37 juta.
Total untuk 10 alamat teratas sekitar 6,36–6,43 juta dolar AS.
Dana ini bukan hasil peretasan, dan kontrak Aave juga tidak bermasalah.
Pada dasarnya ini adalah arbitrase antara CEX dan DEX. Aave menjadi “jendela untuk meminjam ETH berdasarkan harga bursa”.
Yang penting adalah di mana dana berada saat jendela itu terbuka.
Aku sendiri tidak bangun, cuma bisa menyesal belakangan.
Setelah pukul 5.30, selisih harga tinggal sekitar 3%–5%. Aave mulai membekukan pasar sejak pukul 5.42, dan yang datang terlambat bahkan tidak bisa meminjam.
Selisih harga hanya bisa dimanfaatkan oleh mereka yang sudah menyiapkan amunisi di chain.
Risikonya juga perlu diperhitungkan:
1/ Penjualan bergantung pada permintaan beli dari peretas. Begitu permintaan beli terputus, selisih harga menyempit;
2/ ETH yang sudah dijual menjadi posisi short tanpa lindung nilai sampai dibeli kembali. Jika pasar secara keseluruhan naik, rasio kesehatan posisi akan turun;
3/ Biaya gas sangat mahal. Ada anggota grup yang menghabiskan sekitar 5 ribu dolar AS.
Trader peringkat teratas membagi penjualan ke dalam 18 transaksi, masing-masing sekitar 300–1000 ETH.
Lain kali, tanyakan dulu: apakah ada dana di chain, protokol mana yang akan digunakan, dan apakah kita memahami harga yang diberikan oracle.
Kalau pagi tadi anggota grup tidak menghasilkan 200 ribu dolar AS dari modal 500 ribu dolar AS, setidaknya aku bisa tidur setengah jam lebih lama.
Semua ini hanya untuk berbagi informasi dan bukan merupakan saran investasi apa pun.
BitHappy yang terus berkembang
1
4.3k
·
--
Lagi-lagi melewatkan 10.30!!!
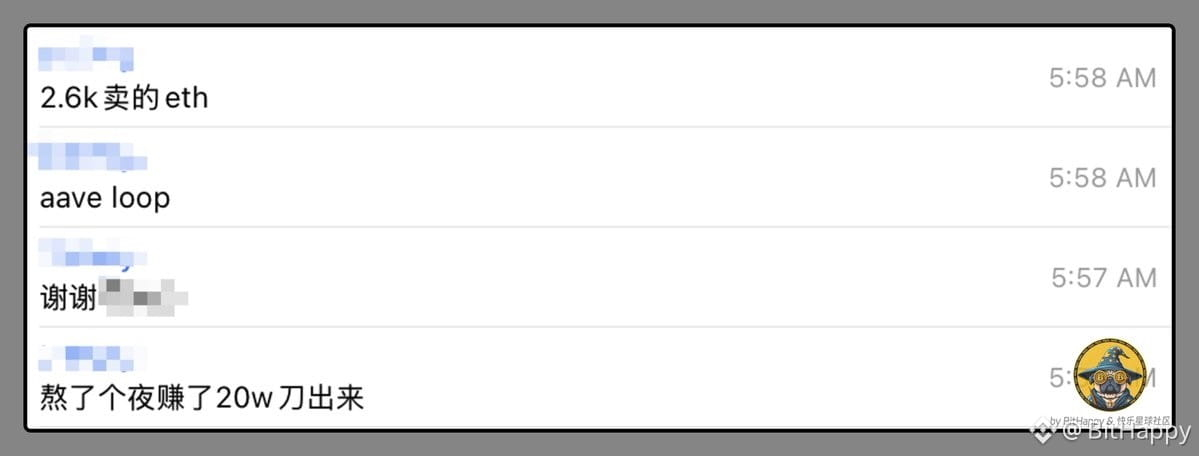
Sekitar pukul 6.30 pagi, aku melirik ponsel dan melihat notifikasi pemantauan membludak, begitu juga pesan di grup. Aku langsung tahu ada masalah lagi.
Mataku bahkan belum bisa terbuka sepenuhnya, tapi sudah melihat pesan dari anggota grup: modal 50WU menghasilkan 20WU (strateginya seperti di gambar).
Sekejap, rasa kantukku hilang.
Setelah berjuang sia-sia selama lebih dari satu jam, aku tak mendapat untung sedikit pun, dan juga tak bisa tidur lagi.
Sampai sekitar pukul 8, setelah kupikir-pikir, aku sadar tak ada yang bisa kulakukan dan koin pun tak bisa ditarik. Sepertinya juga tak akan ada kerugian; kalaupun rugi, tak ada yang bisa kulakukan.
Lalu aku tidur lagi sampai sekitar pukul 11. Setelah kupikir-pikir, aku sadar tak ada yang bisa kulakukan dan koin pun tak bisa ditarik. Sepertinya juga tak akan ada kerugian.
Tidur lagi setelah bangun sebentar kali ini benar-benar nikmat. Terakhir kali aku tidur sampai pukul 11, rasanya aku masih muda!
1
4.6k
·
--
Terverifikasi
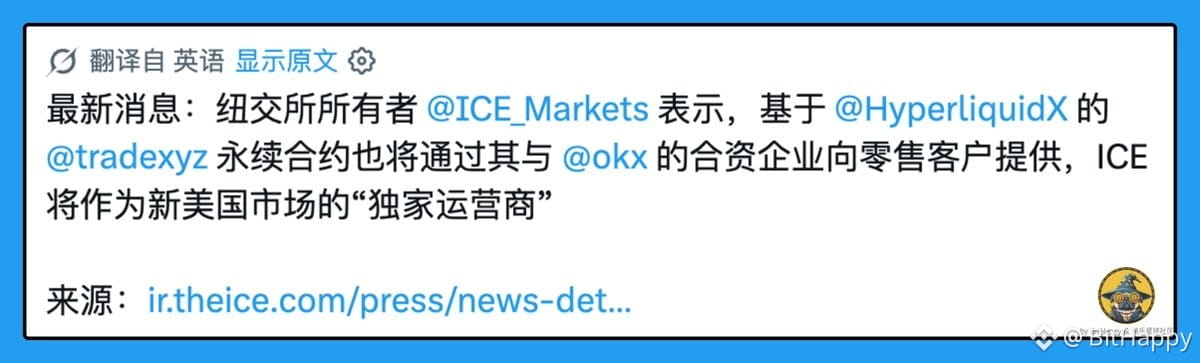
Perpetual berbasis Hyperliquid akan masuk ke AS, distribusinya diserahkan kepada ICE-OKX!
Mari kita uraikan siapa yang menangani tiga lapisan: kepatuhan, produk, dan distribusi, serta apa saja hambatan persetujuan JV.
Menurut siaran pers ICE pada 29 Oktober: ICE dan Trade[XYZ] mencapai kesepakatan untuk mengubah pasar perpetual yang dibangun oleh Trade[XYZ] di atas Hyperliquid menjadi struktur yang diatur di AS.
ICE akan menjadi operator eksklusif pasar Trade[XYZ] yang diatur dan melakukan investasi strategis di Trade[XYZ].
Untuk segmen ritel, akan dibentuk pasar khusus dan pengaturan kliring tersendiri, yang sengaja dipisahkan dari bisnis berjangka institusional dan kliring ICE yang sudah ada.
Menurut siaran pers: klien institusional tidak menanggung risiko pihak lawan dari perdagangan ritel ini.
Ini adalah prasyarat agar produk ini bisa masuk dalam narasi perizinan AS, bukan sekadar mengganti tampilan DEX luar negeri.
Di lapisan produk, tetap menggunakan tumpukan Trade[XYZ] + Hyperliquid: jangka pendek, tersedia 24/7, mencakup perpetual berbasis RWA seperti kripto, indeks saham, komoditas, dan valuta asing.
Di AS juga perlu dibentuk struktur yang diatur tersendiri dan diajukan persetujuan yang diperlukan untuk mendukung perdagangan dengan leverage.
Setelah memenuhi persyaratan KYC/AML, pelanggan diperkirakan akan dijangkau melalui FCM yang menjadi anggota.
Lapisan distribusilah yang paling relevan bagi pengguna OKX!
Siaran pers menyebutkan bahwa perpetual ritel diperkirakan akan didistribusikan melalui mitra, broker, dan platform, termasuk usaha patungan ICE dan OKX.
Pembagian perannya secara garis besar: OKX menyediakan akses ritel global dan jangkauan perdagangan, ICE menyediakan kerangka pasar yang diatur dan kliring, sementara Trade[XYZ] menyediakan pengalaman produk perpetual ritel.
Nilai tambah bagi OKX adalah apakah produk yang patuh terhadap regulasi bisa menjangkau basis penggunanya sendiri.
JV itu sendiri masih harus menunggu persetujuan seperti broker-dealer/FCM. Daftar persetujuannya cukup panjang: struktur pasar dan kliring baru, persetujuan terkait leverage, serta FCM/BD untuk JV ICE-OKX.
Selain itu, likuiditas Hyperliquid/Trade[XYZ] di luar negeri dan perpetual AS mendatang yang mensyaratkan KYC/AML adalah dua jalur yang berbeda.
Jalur kedua terutama menawarkan kepatuhan dan akses ke pengguna, tetapi bukan berarti biayanya lebih rendah atau kedalaman pasarnya lebih baik.
Jika benar-benar terdaftar melalui JV, pertanyaan praktisnya adalah: bagaimana akun dan wilayah akan dipisahkan, apakah margin akan melalui jalur FCM, dan apakah akun kontrak OKX yang sudah ada akan dipisahkan.
Kita tunggu perkembangan selanjutnya!
Semua hal di atas hanya untuk berbagi informasi dan bukan merupakan saran investasi.
BitHappy, terus berkembang
1
1
2.3k
·
--
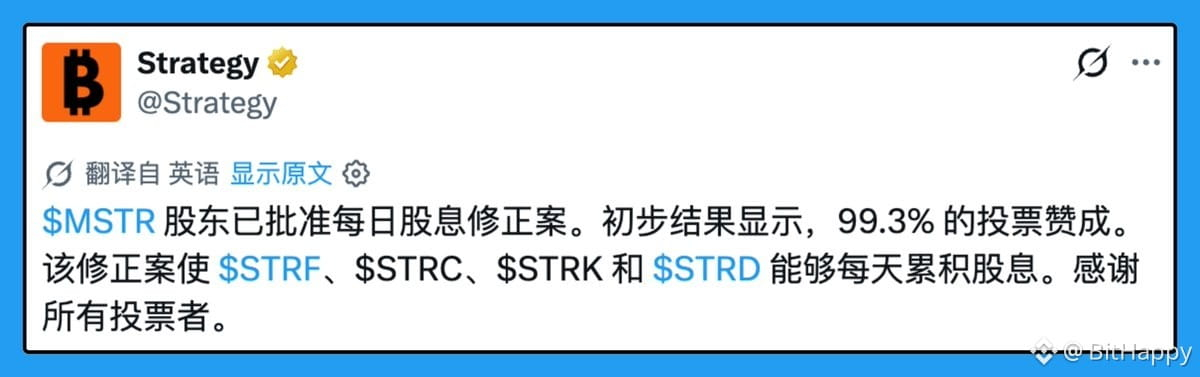
Perubahan STRC ke pembayaran dividen harian telah disetujui. Apa langkah kita selanjutnya?
Setelah rapat umum pemegang saham khusus pada 28 Oktober, laporan 8-K Strategy menyatakan bahwa berdasarkan penghitungan sementara, perubahan pembayaran dividen empat saham preferen menjadi harian telah disetujui. STRC akan mulai mencatat hak atas dividen setiap hari sejak 1 November; STRF, STRK, dan STRD mulai 1 Januari 2027. Penerapannya masih bergantung pada pengajuan dan pemberlakuan Certificate of Designations yang telah direvisi. Bunga tetap terakumulasi pada akhir pekan dan hari libur, sementara dividen yang telah diumumkan biasanya dibayarkan pada hari kerja berikutnya.
Saat menulis tentang pembayaran harian lusa lalu, saya merangkum bahwa sejak Agustus 2025, penurunan median pada tanggal ex-dividen untuk pembayaran bulanan sekitar 43 basis poin, pembayaran dua mingguan sekitar 22 basis poin, dan pembayaran harian hanya sekitar 3,3 basis poin. 3,3×365 tetap sekitar 12%, sejalan dengan dividen tahunan. Yang berkurang bukan uangnya, melainkan gap turun tetap yang biasanya terjadi dua minggu sekali. Menurut unggahan terkait, Jumat ini adalah tanggal ex-dividen dua mingguan terakhir STRC; acuannya adalah kalender ex-dividen bursa.
Mari kita uraikan strateginya berdasarkan sumber keuntungannya.
Strategi yang mengandalkan gap turun ex-dividen: menurut unggahan terkait, perpetual STRC di Hyperliquid tidak memberikan kompensasi dividen. Saat ex-dividen, harga spot turun secara alami sehingga posisi short tanpa lindung nilai dapat memperoleh keuntungan dari selisih itu. Ketika gap turun menyusut menjadi sekitar 3 basis poin per hari, peluang kecil berbasis peristiwa ini praktis menghilang.
Posisi long spot ditambah short perpetual: menurut sumber yang sama, diskonnya sekitar 25 basis poin dan funding rate sekitar 10 basis poin setiap 8 jam, atau sekitar 30 basis poin sehari—kira-kira 9 kali dividen harian sebesar 3,3 basis poin. Untung-rugi kombinasi ini hampir sepenuhnya bergantung pada arah funding rate dan bagaimana diskon kembali ke nilai wajarnya; dividennya tetap ada, tetapi bukan lagi faktor utama. Diskon dan funding rate bisa berubah dengan cepat; gunakan data pasar langsung sebagai acuan.
Bagi yang menjadikan STRC atau eksposur terkait sebagai agunan, menggunakannya untuk strategi berputar, atau memperoleh pendapatan darinya: hilangnya gap turun tetap sekitar 22 basis poin yang terjadi dua minggu sekali berarti jarak likuidasi tak perlu lagi diberi ruang tambahan khusus untuk tanggal ex-dividen. Cukup sisakan ruang sesuai volatilitas normal.
Saya sudah menguraikan praktik yang saya lakukan saat menulis rangkaian ulasan “STRC: dari mulai terjun hingga menghasilkan keuntungan”: posisi berisiko tinggi terutama ditempatkan pada eksposur penghasil imbal hasil terkait STRC seperti apyUSD dan sUSDat; yang benar-benar membantu saya mengatur posisi adalah saat koefisien menyimpang dari patokan, membuka posisi short dengan spot on-chain sebagai pendukung bila perlu, serta LP setelah jendela peluang menipis. Pengelolaan posisi dan pengendalian risiko jauh lebih penting daripada satu kali arbitrase.
Dalam konteks pembayaran harian: setelah gap turun ex-dividen mengecil, peluang kecil yang mengandalkan ketidakselarasan pada tanggal ex-dividen akan memudar. Jika masih menggunakan strategi lindung nilai “spot terkait + short STRC”, perhitungannya harus bergeser dari “mengambil keuntungan dari sebagian gap ex-dividen” menjadi “menghasilkan keuntungan dari funding rate dan kembalinya diskon ke nilai wajar”. Komponen dividen harian kini hanya beberapa basis poin. Hubungan koefisien masih ada; jendela penyimpangan tidak akan hilang hanya karena pembayaran dividen berubah menjadi harian. Namun, peluang yang tercipta dengan mengandalkan gap turun dua mingguan akan semakin jarang.
Frekuensi pembayaran dividen, siklus penyelesaian, dan aturan kompensasi tampak sangat teknis, tetapi sering kali diam-diam mengubah sumber keuntungan suatu kombinasi strategi. Ya, setelah pembayaran harian diterapkan, STRC terasa agak tanggung.
Rangkaian ulasan: https://x.com/BitHappy/status/2109907286194049402
Semua informasi di atas hanya untuk berbagi informasi dan bukan merupakan saran investasi.
BitHappy, yang terus berkembang
336
·
--
Dalam dua hari terakhir, ada beberapa teman yang membahas strategi selisih kurs RWUSD Binance: membeli dengan USDT, lalu menebusnya dan menerima USDC~
Intinya tetap melihat kurs impas, lalu menghitung imbal hasil tahunan.
Menurut sebuah unggahan yang mengumpulkan data, sejak pertengahan Oktober, rata-rata USDC/USDT kira-kira 1.0011.
Harga USDC yang sedikit lebih mahal daripada USDT menjadi biaya bagi orang yang membeli USDC; bagi yang memegang USDT, selisih ini bisa menjadi sumber pendapatan.
Caranya: gunakan USDT untuk membeli RWUSD, lalu langsung menebusnya dan pilih USDC sebagai aset yang diterima. Menurut keterangan resmi, penebusan standar akan masuk pada T+3, dengan biaya 0.05%.
Hitung satu putaran:
Laba kotor sekitar 0.11%, yaitu selisih premi tersebut;
Setelah dikurangi biaya penebusan 0.05%, laba bersih sekitar 0.06%;
Dengan satu putaran setiap 3 hari, ada sekitar 121 putaran setahun; imbal hasil sederhana sekitar 7.3%, dan imbal hasil majemuk sekitar 7.6%.
Strategi ini juga tidak perlu on-chain dan tidak mengandalkan bunga, melainkan memanfaatkan selisih kurs. Dibandingkan imbal hasil USDG sebesar 7%-10%, hasilnya juga lumayan.
Kuncinya adalah titik impas: dengan biaya 0.05%, USDC/USDT harus di atas 1.0005 agar tidak merugi.
Jika premi menyusut dari 0.11% menjadi 0.05%, putaran itu hanya sia-sia. Imbal hasil tahunan tadi adalah angka ideal dengan asumsi premi tidak berubah; titik impas adalah batas minimumnya.
Ada dua faktor lain yang mudah terlewat:
1/ Jeda harga: saat membeli, kurs yang terlihat 1.0011. Tiga hari kemudian, ketika USDC masuk, baru diketahui berapa harganya saat dijual.
2/ Risiko aturan: fitur pembelian dan penebusan ini adalah fitur produk, bukan disediakan untuk arbitrase. Jika terlalu sering dilakukan bolak-balik, bersiaplah kemungkinan akses dibatasi. Pada Februari, RWUSD juga sempat digunakan untuk menyeimbangkan posisi USDT dan USDC. Saat itu, terdengar kabar bahwa jika terlalu banyak melakukan arbitrase, akun bisa «dimasukkan ke daftar pengguna yang akses fiturnya dibatasi» (beberapa teman memang terkena pembatasan).
Cara yang lebih aman: mulai putaran baru hanya jika premi jauh di atas titik impas, agar ada ruang untuk menghadapi perubahan harga selama 3 hari; setelah dana masuk, periksa kurs saat itu. Jika di bawah titik impas, simpan dulu USDC dan jangan buru-buru menjualnya;
Pilihan lainnya adalah jika Anda merasa tidak masalah apabila akses ke fitur dibatasi.
Informasi di atas hanya untuk berbagi dan bukan merupakan saran investasi.
BitHappy yang terus berkembang
359
·
--
Sebelum farming poin Perp, tanyakan dulu: apakah ada harga di pasar sekunder?
Klaim airdrop StandX mulai diperiksa hari ini: kalau ada biaya modal, hasilnya pasti rugi. Di linimasa, akun BuTongRen6 membagikan beberapa angka: biaya trading lebih dari 5.000U, total kerugian 20.000U, dan pada akhirnya mendapat airdrop 900U. Mari kita hitung:
1/ Dibandingkan biaya trading, 900 ÷ 5.000 ≈ 18%; dibandingkan total kerugian, 900 ÷ 20.000 = 4,5%;
2/ Akun xiaoyon52351223 menghitung balik berdasarkan aturan poin: poin yang dikumpulkan sebelum pemotongan setengah pertama pada 5.24 kira-kira mengembalikan sepersepuluh biaya trading. Setelah dipotong setengah lagi pada 8.10, yang tersisa hanya sekitar seperempat puluh.
Jadi, daripada disebut airdrop, lebih tepat menyebutnya diskon biaya trading. Tentu saja, StandX juga telah resmi mengumumkan bahwa mereka gagal.
Yang lebih penting untuk dievaluasi adalah penetapan harganya. StandX sebenarnya pernah diperdagangkan sebelum peluncuran: pada pertengahan Oktober, ada pasar FDV-nya di Aspecta, Predict, dan Polymarket, dengan harga yang bergerak antara 180 juta hingga lebih dari 300 juta dolar AS. Namun, harga pra-peluncuran itu untuk “token yang akan diterbitkan nanti”. Pada 15 Oktober, pihak resmi mengumumkan bahwa mereka tidak akan menerbitkan token, sehingga harga tersebut kehilangan acuannya. Pada akhirnya, berapa banyak DUSD yang bisa ditukar dengan poin ditentukan sepihak oleh proyek. Sebelumnya, tidak ada pasar yang bisa mengunci rasio penukarannya. Menurut saya, poin HODL tidak bernilai; hanya poin dari kontribusi biaya trading yang mendapat cashback.
Bandingkan dengan dua proyek lain belakangan ini:
1/ Variational: poinnya tersedia di pasar OTC. Belakangan muncul penawaran 50U per poin, padahal belum lama ini orang-orang masih memperkirakannya 7–8U. Namun, keasliannya diperdebatkan, jadi jangan langsung menganggapnya sebagai harga transaksi.
2/ Predict: kontrak pra-peluncuran PREDICT tersedia di Binance Futures pada 25 Oktober. Aster sudah lebih dulu menyediakannya, dan ada juga pasar FDV di Polymarket. Setidaknya, poinnya memiliki harga pasar dan instrumen lindung nilai. Namun, rasio airdrop belum diumumkan, jadi rasio lindung nilainya hanya bisa diperkirakan.
Jadi, sekarang ada tiga hal yang saya perhatikan saat menilai poin Perp:
1/ Apakah ada harga pasar sekunder (OTC, pra-peluncuran, pasar prediksi), dan apakah aset yang dihargai itu sama dengan yang akhirnya akan saya terima;
2/ Apakah ada instrumen untuk mengunci sebagian nilainya lebih awal;
3/ Jika tidak ada keduanya, hitung biayanya dengan asumsi “pengembalian biaya trading paling banyak sepersepuluh”, lalu tetapkan batas anggaran kerugian berdasarkan angka maksimum itu.
Intinya, farming poin adalah membeli tiket lotre tanpa harga yang tertera. Tentukan sendiri harganya terlebih dahulu, dan kita akan merasa jauh lebih tenang.
Bagi teman-teman yang pernah farming StandX: klaim DUSD dibuka pada 1 November dan ditutup pada 31 Desember. Hanya gunakan tautan resmi. Dari proyek Perp yang pernah kalian farming, poin mana lagi yang memiliki harga di pasar sekunder?
Informasi di atas hanya untuk dibagikan dan bukan merupakan saran investasi apa pun.
BitHappy, terus berkembang
909
·
--
Saat pasar saham tidak bertransaksi di akhir pekan, siapa yang menentukan harga kolateral saham tokenisasi?
Sebulan lalu, Binance mengumumkan bahwa pengguna biasa juga bisa menggunakan bStocks sebagai margin. Akhir pekan ini aturannya berubah: mulai 24 Oktober pukul 00:00 (UTC), harga indeks kolateral bStocks akan diperbarui secara dinamis 7×24. Selama pasar tutup, acuannya adalah order book Binance sendiri, dengan Impact Mid Price yang dihaluskan menggunakan EWMA, lalu ditambah batas khusus untuk kenaikan dan penurunan harga. Angka pastinya belum diumumkan.
Sederhananya: nilai kolateral di akhir pekan ditentukan oleh order book Binance, bukan harga saham aslinya.
Sementara itu, Aave V4 di Base menerima 7 saham AS yang ditokenisasi dari Coinbase (bukan bStocks), menggunakan sumber harga Chainlink 24/5: pada akhir pekan, harganya tetap di transaksi terakhir, lalu saat pasar kembali buka, berita selama pasar tutup tercermin sekaligus dalam harga. Yang satu bergerak perlahan sepanjang akhir pekan, yang satu lagi menelan semuanya sekaligus saat pasar buka kembali!
Kebetulan, pada Sabtu malam pertama setelah aturan baru berlaku, Bitcoin turun di bawah 80.000. Menurut data The Block, posisi long senilai sekitar 404 juta dolar AS dilikuidasi dalam lebih dari 4 jam. Pasar saham AS masih tutup, sementara posisi leverage kita sudah dilikuidasi 🤣
Buat teman-teman yang menggunakan saham tokenisasi sebagai kolateral, mungkin ada empat hal yang perlu dilakukan pada akhir pekan:
1/ Sebelum pasar tutup pada Jumat, naikkan margin sampai level yang bikin kamu bisa tidur nyenyak;
2/ Atur peringatan harga berdasarkan harga indeks kolateral Binance, bukan harga penutupan saham aslinya;
3/ Periksa rasio kolateral pada Jumat, karena mungkin perlu disesuaikan kapan saja;
4/ Jangan biarkan kolateral saham tokenisasi dan posisi kripto berleverage tinggi menanggung risiko penurunan tajam BTC bersama-sama dalam satu akun cross-margin.
Dua aturan berbeda berlaku bersamaan, jadi selisih harga bisa muncul. Berikut beberapa hal yang terpikir oleh saya, tetapi belum saya uji secara langsung:
1/ Penyimpangan di akhir pekan dan penyempitan selisih pada Senin: saat $SOXL belum buka, harga di sisi kripto sering menyimpang lebih dari 6%, lalu sebagian besar selisih menyempit sebelum dan setelah pasar buka. Sekarang harga kolateral mengikuti order book akhir pekan, jadi tekanan margin dari posisi yang mengandalkan penyempitan selisih perlu dihitung ulang.
2/ Bukan token yang sama: bStocks dan saham tokenisasi Coinbase melacak saham asli yang sama, tetapi penerbit, blockchain, dan aturan penebusannya berbeda. Paling jauh, keduanya bisa dianggap A ≈ B; rasio dan jalurnya perlu diverifikasi sendiri.
3/ Harga beku dan harga transaksi on-chain: Aave menghitung kolateral berdasarkan harga beku selama akhir pekan, sementara pasar sekunder di Base tetap buka. Secara teori, ada peluang diskon, tetapi likuidasi akibat gap saat pasar buka akan menggunakan harga baru—ini bukan uang gratis.
4/ Beberapa jam saat kuotasi kembali: sumber harga Aave menyesuaikan sekaligus pada Minggu pukul 20.00 waktu Timur AS, sedangkan Binance beralih secara bertahap. Harga kolateral di kedua sisi mungkin tidak cocok untuk sementara; ini layak dipantau, tetapi belum tentu bisa dimanfaatkan.
Intinya, meski pasar saham tutup, aturan penetapan harganya tidak ikut libur. Ada yang pernah menggunakan kolateral saham tokenisasi di kedua platform? Pernah memantau selisih harganya? 👀
Semua ini hanya untuk berbagi informasi dan bukan merupakan saran investasi apa pun.
BitHappy, yang terus berkembang
245
·
--
Perbandingan Metric、Uniswap、Fables: Sebenarnya imbal hasil LP itu datang dari mana?
Metric lagi viral lagi, kemungkinan besar karena mekanisme undangannya dibuka 🤣 Saya ikut sejak awal, dan sudah pernah rugi juga~
Pertama lihat cara ketiganya menetapkan harga:
1/ Uniswap (likuiditas terkonsentrasi): pool itu sendiri adalah harga; transaksi (terutama arbitrase) yang mendorong harga; LP mendapat fee, dan kalau keluar dari rentang, tidak menghasilkan.
2/ Fables: lapisan dasarnya tetap pool Uniswap v4, lalu ditambah Hook untuk menyesuaikan fee otomatis berdasarkan kalender; pada pembukaan, penutupan, overnight, dan akhir pekan tarifnya berbeda; keeper hanya bisa menurunkan sementara, maksimal 50%, selama paling lama 72 jam.
3/ Metric: pool tidak menghitung harga sendiri; Price Provider memberi harga beli, harga jual, dan harga referensi. Likuiditas ditempatkan pada rentang di atas dan bawah harga referensi, lalu ikut bergeser bersama harga.
Sumber imbal hasilnya juga berbeda: Uniswap dan Fables memperoleh fee (Fables mengenakan lebih mahal saat ada asimetri informasi); Metric tidak mengenakan fee transaksi kepada trader, dan LP memperoleh Edge (selisih harga eksekusi terhadap harga referensi), lalu dikurangi pembagian untuk curator dan Metric (default 7,5%). Tapi bagaimanapun juga, yang benar-benar membayar tetaplah pihak yang butuh transaksi segera.
Soal market tutup juga berbeda. Saat $SOXL saham AS belum dibuka, pasar kripto sering menyimpang lebih dari 6%: saham berhenti, on-chain tidak. Untuk Uniswap dan Fables, setelah gap pada hari Senin, arbitrase akan mendorong pool ke harga baru, dan selisihnya ditanggung LP; fee tinggi Fables memang memberi harga pada risiko, tetapi tidak menjamin menutup kerugian.
Dokumentasi Metric menjelaskannya dengan terus terang: ketika sumber harga berhenti memperbarui, transaksi tetap dilanjutkan berdasarkan harga terakhir hingga melewati batas staleness, baru kemudian dihentikan; pool saham Chainlink akan langsung berhenti saat menerima market-closed; harga referensi bisa terlambat, dan transaksi di BSC bahkan bisa tereksekusi sebelum pembaruan kutipan sehingga memakai harga lama. APR tetap dihitung sebagai Edge. Ada perlindungan, tetapi tidak absolut.
Ada juga satu kalimat di dokumentasi yang sangat saya setujui: Positive Edge doesn't mean you're making money. Contoh resmi: meski mendapat $50 Edge, setelah harga naik 10%, hasilnya justru $950 lebih rendah dibanding sekadar hold. Perubahan inventori adalah faktor terbesar.
Menurut “The Intelligent Investor” dan margin of safety, lihat dulu kerugian terburuk, baru lihat APR. Sekarang likuiditas sangat tipis; kalau ada yang mau menampung saham, silakan coba. Mekanisme poin belum diumumkan resmi, kabarnya akan dibagikan 500 ribu poin per minggu.
Semua di atas hanya berbagi informasi, tidak merupakan saran investasi apa pun.
BitHappy yang terus berevolusi
734
·
--
Strategi konvergensi selisih harga Korea-AS SK Hynix yang dijalankan dengan Binance AI Pro kini sudah ditutup dan profitnya diamankan! Namun, prosesnya tidak berjalan mulus.
Melanjutkan posisi yang dibuka sebelumnya, strategi berjalan cukup lancar. AI bahkan merancang logika penutupan khusus: setiap 5 menit memeriksa kerugian pada salah satu sisi posisi, lalu otomatis menutupnya jika melewati ambang batas. Pagi-pagi saya melihat selisih harga Korea-AS sudah menyempit hingga 49%, dengan profit sekitar $87 di atas kertas. Saya teringat seorang teman di grup bilang selisih ini juga bisa diperdagangkan dengan strategi swing, tidak harus menunggu sampai benar-benar menyempit. Jadi saya berencana memanfaatkan momen ini untuk menutup posisi, lalu menerapkan strategi swing.
Ternyata saya menemui kendala saat menutup posisi:
1/ Saya meminta AI Pro menutup posisi, tetapi AI menyarankan saya menekan tombol Tutup Semua pada kartu secara manual. Masalahnya, tombol itu sama sekali tidak ada di halaman (Gambar 1).
2/ Saya memintanya menutup posisi lagi. AI mengirim kartu posisi terbuka, tetapi saat diklik, saya malah diarahkan ke halaman kontrak yang tidak memiliki posisi terbuka.
3/ Saya terpaksa menonaktifkan strategi. Sistem memberi tahu bahwa posisi akan ditutup otomatis saat strategi dinonaktifkan. Setelah dinonaktifkan, tombol Transfer di halaman strategi tidak bisa diklik dan saldo akun juga tidak ditampilkan. Total dana tidak berubah (Gambar 2).
4/ Saya meminta AI Pro membantu memindahkan dana, tetapi AI justru mengatakan posisi masih terbuka (Gambar 3). Posisi tidak terlihat di halaman kontrak, lalu AI mengatakan dananya ada di subakun. Namun, setelah membuka halaman kontrak di subakun, posisi tetap tidak terlihat. Saya mulai panik—apa uangnya hilang?
5/ Saya membuka AI Pro di subakun, tetapi halaman langsung menampilkan pesan: “Tidak dapat mengonfirmasi status akun Anda. Workspace dikunci” (Gambar 4).
Saat itu saya sudah menyesal karena langsung menggunakan akun live tanpa mencoba seluruh alurnya terlebih dahulu. Pada akhirnya, setelah memeriksa riwayat transaksi di subakun, saya baru memastikan bahwa posisi sudah ditutup. Modal tidak bermasalah dan saya juga mendapat sedikit keuntungan, tetapi saya tidak bisa menutup posisi tepat waktu. Prosesnya berliku dan bahkan sempat membuat saya cemas.
Dari pengalaman langsung ini, ada beberapa hal yang perlu diperhatikan saat menggunakan AI Pro:
1/ Percakapan dilakukan di akun utama, sedangkan dana strategi berada di subakun. Dana dan posisi tidak bisa dilihat secara langsung;
2/ Saat ini, posisi di subakun tidak bisa dikelola langsung melalui percakapan. Pengelolaannya hanya bisa dilakukan lewat strategi itu sendiri;
3/ Setelah posisi dikelola secara manual (strategi dinonaktifkan, posisi dibuka atau ditutup secara manual), informasi posisi yang diberikan AI Pro mungkin tidak akurat. Kita perlu memeriksanya sendiri di subakun;
4/ Setelah strategi dinonaktifkan, dana tidak terlihat di halaman AI Pro akun utama dan juga tidak bisa langsung ditransfer. Kita tetap harus memeriksanya di subakun.
Entah ini hanya terjadi pada kasus tertentu, tetapi saya memang mengalaminya dan berharap pihak Binance bisa ikut memeriksa. Saat ini saya masih menyusun strategi swing selisih harga Korea-AS SK Hynix. Kali ini saya berencana mencobanya terlebih dahulu di akun simulasi, meski akun simulasi mungkin juga terkait dengan mekanisme subakun.
Teman-teman yang menggunakan AI Pro, pernah mengalami hal serupa?
Informasi di atas hanya untuk berbagi, bukan merupakan saran investasi.
BitHappy, terus berkembang
142
·
--
Memanfaatkan selisih harga saham SK Hynix di Korea dan AS, mencoba Binance AI Pro!
Banyak orang sudah berbulan-bulan memanfaatkan selisih harga saham SK Hynix di Korea dan AS serta arbitrase biaya pendanaan. Dalam tiga atau empat hari terakhir, fluktuasi selisih harga itu terlihat jauh lebih kecil, dan banyak orang di grup yang terjebak posisi mulai ramai mengeluh. Menurut saya, saat orang lain ramai mengeluh, sering kali justru itulah waktu yang tepat untuk membuka posisi. Biaya saya juga sedikit lebih rendah daripada kebanyakan orang, jadi saya ingin mencoba sendiri. Kebetulan ada yang membahas Binance AI Pro di X. Saya ingin menguji apakah alat ini bisa menerapkan strategi lengkap sekaligus.
Hedging itu sendiri punya tantangan: bagaimana menyeimbangkan posisi di kedua sisi, seberapa besar penyimpangan selisih harga sebelum masuk, bagaimana menghentikan sementara atau mengurangi posisi saat funding rate terlalu tinggi, dan bagaimana memastikan kedua sisi ditutup bersamaan tanpa menyisakan posisi satu sisi ketika kerugian mencapai batas tertentu.
Agar Binance AI Token (poin) saya tidak terbuang, saya terlebih dahulu menyusun logika strategi, parameter manajemen risiko, pengendalian biaya pendanaan, dan aturan penutupan posisi bersamaan bersama Grok. Setelah itu, saya memasukkan semuanya sekaligus ke Binance AI. Hanya dengan satu kali percakapan, alat itu menghasilkan alur kerja visual dan menjalankannya di akun simulasi. Lalu saya beralih ke akun riil.
Posisi berhasil dibuka: satu sisi lebih dulu dipasang sebagai order bersyarat, sementara sisi lainnya dibuka secara bersamaan. Stop-loss diatur otomatis untuk menutup penuh kedua sisi sekaligus, tanpa menyisakan posisi satu sisi. Namun setelah posisi dibuka, premi kembali melebar dan saat ini posisi mengalami kerugian mengambang (termasuk biaya transaksi). Hal yang paling kurang ideal adalah funding rate pada kontrak long saham Korea cukup tinggi. Dengan perkiraan posisi sekitar 20.000 USDT, biayanya sekitar 60 USDT per hari. Saat ini Binance belum menyediakan pembelian saham langsung, jadi hedging hanya bisa dilakukan antarkontrak. Semoga ke depannya sahamnya bisa dibeli langsung. Saya akan memperbarui informasi nanti terkait stop-loss dan penutupan posisi.
Poin-poin prompt—silakan dicoba jika tertarik:
1/ Manajemen risiko akun: total margin 10.000 USDT, leverage 2x, nilai nosional sekitar 20.000 USDT atau kurang, margin terisolasi; kerugian maksimum per sisi sekitar 1.000 USDT; jika stop-loss terpicu, kedua sisi wajib ditutup seluruhnya—jangan sisakan posisi terbuka tanpa lindung nilai.
2/ Logika strategi: long SKHYNIXUSDT (mengikuti saham Korea, relatif lebih murah), short SKHYUSDT (mengikuti ADR, relatif lebih mahal), dengan nilai nosional yang disamakan—jangan memaksakan rasio jumlah unit 10:1.
3/ Sinyal pembukaan posisi: skor-z rasio harga, dinormalisasi secara bergulir berdasarkan 100 candle 1 jam. Buka posisi hanya saat terjadi penyimpangan yang jelas dari kondisi normal, agar tidak membayar biaya pendanaan sia-sia ketika selisih harga sudah menyempit.
4/ Batas biaya pendanaan: tetapkan ambang berdasarkan biaya USDT aktual harian untuk kedua sisi (dengan mempertimbangkan perbedaan interval penyelesaian). Jika terlalu tinggi, hentikan sementara atau kurangi posisi.
5/ Eksekusi stop-loss: jika kerugian pada salah satu sisi atau keseluruhan posisi mencapai ambang, gunakan order pemicu reduce-only untuk menutup penuh kedua sisi secara bersamaan.
6/ Lain-lain: buat alur kerja visual dan kode terlebih dahulu, jalankan dalam simulasi, lalu jelaskan jumlah pembukaan posisi, nilai nosional, penggunaan margin, kondisi penutupan penuh, dan risiko utama. Jangan buka posisi jika data tidak mencukupi.
Semua informasi di atas hanya untuk dibagikan dan bukan merupakan saran investasi.
BitHappy yang terus berkembang
498
·
--
Minggu lalu saya menonton wawancara Xiandao dengan Sun-ge. Ia menyebut satu prediksi: setelah Hyperliquid mendapatkan pengecualian regulasi, CEX mungkin akan beralih ke DEX secara bertahap. Akhir pekan ini saya kembali melihat banyak orang membahas PopDEX yang didukung Bitget, dan tiba-tiba merasa hal ini memang layak direnungkan: mungkin sudah terbentuk semacam kesepahaman tersirat di antara bursa, hanya saja semuanya masih menunggu.
Namun, bagi PopDEX yang baru muncul, dukungan saja jelas tidak cukup. Sekarang kebanyakan orang bersikap “tak akan bertindak sebelum melihat bukti nyata”. Tanpa daya tarik yang cukup, sulit untuk benar-benar membangun aktivitas trading.
Menurut PopDEX sendiri, platform ini adalah infrastruktur trading yang dibangun untuk trader, sedangkan MegaPop merupakan mekanisme pengembalian nilai yang didasarkan pada aktivitas trading nyata. Istilah “pengembalian nilai” memang menarik, karena biasanya mengarah pada buyback atau cashback, bukan sekadar membagikan poin.
Intinya ada pada MegaPop:
1/ Setiap minggu, 40% pendapatan platform dimasukkan ke dalam kumpulan hadiah;
2/ Pengguna mendapatkan tiket undian melalui aktivitas trading nyata;
3/ Undian dilakukan setiap minggu, dan tiket, kumpulan hadiah, hasil, serta pembagiannya diumumkan secara transparan on-chain;
4/ Angka undian ditentukan oleh hash blok Bitcoin untuk sebisa mungkin menghindari campur tangan manusia.
Artinya, pengguna yang ikut trading berbagi pendapatan platform melalui mekanisme yang relatif adil dan acak. Karena hasil undian bersifat acak, mekanisme ini juga lebih sulit dimanipulasi atau dikuras oleh pemain profesional.
Terus terang, memberikan stablecoin secara langsung tanpa membagikan poin jauh lebih pasti nilainya. Setidaknya semua orang tahu dengan jelas apa yang mereka dapatkan, bukan menunggu berbagai penjelasan dari pihak proyek di kemudian hari.
Pihak proyek mungkin juga khawatir pendapatan pada tahap awal masih terbatas dan pembagian hasilnya kurang menarik. Karena itu, pada periode pertama mereka akan menambahkan hadiah ekstra dalam dua tahap, dengan total sekitar 250 ribu U.
Tentu saja, itu baru 40%. Sisa 60% akan dikembalikan melalui komisi referral dan kegiatan ekosistem. Bagian ini saat ini belum cukup transparan, tetapi bisa dimaklumi: komisi referral selalu menjadi salah satu inovasi paling penting bagi bursa, baik CEX maupun DEX, dan pengguna dari tingkat yang berbeda memang perlu dibedakan. Semoga kegiatan selanjutnya dibuat lebih jelas dan persentase bagi hasil dapat ditingkatkan melalui berbagai kegiatan.
Bagaimana kalau dilihat dari sudut pandang pengguna? Jika kamu memang memiliki kebutuhan hedging atau sedang mempertimbangkan platform lain, kamu bisa mencoba menempatkan sebagian volume trading di PopDEX. Jika trading memang sudah menghasilkan keuntungan untukmu, platform ini makin layak dicoba.
Intinya, tetap lakukan trading yang memang biasa kamu lakukan. Bedanya, di PopDEX kamu juga berkesempatan mendapatkan tiket undian setiap minggu. Kalau sampai menang hadiah besar, wah, bakal luar biasa!
Informasi di atas hanya untuk berbagi, bukan merupakan saran investasi apa pun.
BitHappy, terus berkembang
87
·
--
STRC: Dari Mulai Terjun hingga Meraih Profit—Apa Langkah Selanjutnya?
Selama Agustus dan September, saya terus bepergian untuk menghindari panas bersama istri dan anak-anak, sehingga rencana membaca saya sempat tertunda. Beberapa hari lalu saya lanjut membaca The Intelligent Investor, edisi pertama tahun 1949.
Bab keempat dan bab-bab setelahnya berulang kali menyebutkan bahwa saham preferen akan menunjukkan banyak masalah saat pasar melemah, dan hanya layak dibeli ketika harganya turun ke level yang tidak masuk akal!
Kalimat ini langsung mengena bagi saya. Pengalaman menghindari jebakan yang dirangkum orang-orang bijak pada 1949, ternyata masih kita alami pada 2026. Seharusnya kita semua paham.
Dalam ulasan kali ini, berdasarkan kronologi dan perjalanan pikiran saya, saya membagikan 4 strategi arbitrase yang tetap relevan dalam jangka panjang. Semoga bisa menjadi referensi bagi teman-teman yang mengalami atau tidak mengalami gelombang ini, tetapi tertarik pada arbitrase. Ini juga merupakan ulasan untuk diri saya sendiri.
Namun, pertarungan STRC kali ini bukan hanya soal arbitrase, tetapi juga mencakup:
1/ Strategi menghadapi Pendle PT/YT, misalnya mencetak YT-apyUSD dalam jumlah besar untuk trading bolak-balik, serta distribusi bunga dalam jumlah sangat besar dari YT-sUSDat yang kembali masuk;
2/ Arbitrase mekanisme proyek, misalnya ketidaksesuaian antara harga oracle sUSDat, harga on-chain, dan harga kontrak;
3/ Perebutan rute berdasarkan perbedaan biaya LP, misalnya mana yang lebih baik antara 0,25% dan 0,1999%, atau langsung menggunakan LP 0,0001% untuk menerima dan menjual aset, sehingga terhindar dari potongan pajak Swap yang besar;
4/ Dan yang paling penting: pengelolaan posisi serta pengendalian risiko.
Secara keseluruhan, pertarungan STRC pada 2026 adalah pelajaran yang patut saya kenang sejak mulai terjun ke dunia ini. Rentang waktunya panjang dan caranya begitu beragam, sampai-sampai sekarang saya tak bisa mengingat semuanya dengan jelas.
Karena itu, saya juga ingin mengingatkan semuanya agar segera mencatat hasil evaluasi. Kalaupun belum langsung dipublikasikan, catat dulu detailnya agar mudah dijadikan bahan untuk terus berkembang.
Dua tulisan sebelumnya tentang model arbitrase dasar merupakan persiapan untuk rangkuman kali ini, dan menggunakan logika yang sama dengan praktiknya: model arbitrase depeg «A = B» dan model arbitrase depeg «A = B, B = C, maka A = C».
Ulasan seri ini: Awal mula terjun ke STRC; Menyelamatkan diri lewat arbitrase #1 (arbitrase depeg apxUSD dan apyUSD); Menyelamatkan diri lewat arbitrase #2 (arbitrase selisih harga dengan posisi short STRC pada tiga pasangan koin); Menyelamatkan diri lewat arbitrase #3 (swap sUSDat dan LP).
Seri ini berakhir sampai di sini. Kalau ada jalur lain yang ingin dibahas lebih lanjut, silakan tinggalkan komentar~
Semua informasi di atas hanya untuk dibagikan dan bukan merupakan saran investasi.
BitHappy, yang terus berkembang
166
·
--
STRC dari mulai terjun hingga meraih profit: Arbitrase untuk menyelamatkan diri, bagian 3
Dua tulisan sebelumnya membahas dua cara untuk balik modal. Kembali ke rumus: karena apxUSD dan sUSDat sama-sama terkait dengan STRC, rumusnya bisa diubah menjadi:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Artinya, arbitrase saat harga menyimpang dari patokan juga bisa dilakukan antara sUSDat dan apxUSD. Ketika apxUSD turun relatif terhadap sUSDat melebihi faktor tertentu (biasanya karena harga apxUSD turun), beli aset yang lebih murah lalu tunggu sampai harganya kembali selaras.
Setelah lebih dari seminggu terus meraup untung dari pertukaran aset yang menyimpang dari patokannya, peluang tiba-tiba berkurang. Ternyata ada yang membuat LP apxUSD dan sUSDat sehingga nilai tukarnya makin stabil. Saya pun beralih menyediakan likuiditas di LP dan hanya melakukan pertukaran saat volatilitas ekstrem. Menghasilkan $300-500 sehari jadi sangat mudah. Namun, seiring membesarnya posisi LP dan berkurangnya orang yang menjual apxUSD dengan rugi, peluangnya pun semakin sedikit. Pada akhir Juni, STRC kembali ke kisaran 80 dan harga saya sudah mendekati titik impas, yaitu 82.
Berikutnya adalah perjalanan menuju profit. Intinya tetap sama: ketika hubungan antar-koefisien tidak lagi selaras, terbuka peluang untuk bertindak. Namun, peluang ini biasanya sangat singkat; biaya dan likuiditas yang tersedot bisa cepat menggerus keuntungan. Memasuki Juli, tanpa leverage, profit dari tiga cara pertama sulit melampaui 1%; sementara jika menggunakan leverage, likuiditasnya tidak cukup. Terlalu banyak orang menjual rugi dan keluar pada Juni, sehingga frekuensi selisih harga turun drastis.
Namun, saya terus memegang apyUSD dan sUSDat hingga pertengahan September. Baru-baru ini saya melepas seluruh apyUSD—bukan karena merasa sayang, melainkan karena masih ada ruang untuk arbitrase. Jika rumusnya diturunkan lebih lanjut, sUSDat dan apyUSD juga memiliki hubungan koefisien:
sUSDat × x ≈ STRC × y
Secara praktik, caranya pada dasarnya sama seperti sebelumnya: tetap melakukan pertukaran dan menyediakan likuiditas di LP. Pada hari paling gila, seorang pemegang besar menjual 2 juta apyUSD dalam sehari. Dompet LP saya yang berisi $20K menghasilkan lebih dari $3000 dalam sehari. Setelah itu, peluang seperti ini jarang muncul. Dari Juli hingga September, profit harian turun dari $1-2000 menjadi kurang dari $100.
Penurunan ini mudah dipahami: jumlah modal yang tersedia terbatas, dan orang yang menjual rugi akan terus berkurang. Mereka yang paling percaya sering kali justru paling terluka. Arus keluar besar-besaran pertama datang dari apxUSD: aset ini berubah dari stablecoin menjadi tidak stabil, sempat tidak bisa ditebus (belakangan bisa ditebus, tetapi pajaknya sangat tinggi), dan harganya juga tak mampu mengejar STRC.
Berkat strategi-strategi ini, saya cepat balik modal dan meraih profit selama dua bulan berturut-turut. Rangkaian ulasan arbitrase ini sampai di sini. Pada tulisan berikutnya, saya akan membahas pandangan dan langkah saya setelah gelombang ini, sekaligus mengaitkannya dengan rencana bacaan terbaru.
Semua hal di atas hanya untuk berbagi informasi dan bukan merupakan saran investasi.
BitHappy, yang terus berkembang
64
·
--
STRC dari mulai terjun hingga untung: menyelamatkan diri lewat arbitrase, bagian dua
Setelah arbitrase depeg apxUSD dan apyUSD, saya mulai melihat harapan untuk keluar dari posisi rugi. Inti pengamatannya adalah: selama hubungan koefisiennya tetap ada, setiap kali muncul selisih harga, ada peluang untuk meraih untung—meski jendelanya sering kali sangat singkat. Untuk mempercepat penyempitan selisih harga, saya juga membuat cuitan yang menjelaskan logika ini. Pengaruh IP saya juga sedikit membantu. Bisa dibayangkan, waktu itu saya benar-benar sudah kehabisan cara, meski jalur ini sendiri terbukti efektif.
Mari lanjut melihat rumusnya: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Dari sini terlihat bahwa apxUSD dan STRC juga memiliki hubungan koefisien, yang makin menegaskan bahwa ketiganya terikat pada STRC:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Jadi, ketika harga apxUSD, apyUSD, dan sUSDat turun melewati koefisiennya, kita bisa membeli ketiga token ini secara on-chain dan mengambil posisi short STRC di bursa untuk melakukan arbitrase selisih harga. Ini sesuai dengan model yang pernah saya tulis sebelumnya: “A = B, B = C, maka A = C”.
Kebetulan, sepanjang bulan Juni, para pemegang token terkait STRC merasa gelisah. Tak terhitung banyaknya orang yang cut loss dan kabur. Setiap kali ada yang cut loss, muncul selisih harga. Kita bisa melihatnya di grup maupun secara on-chain: ada yang langsung keluar, ada pula yang mencari peluang berdasarkan hubungan koefisien.
Masalahnya, saat itu hanya sedikit bursa yang mendukung kontrak STRC. Bursa pertama yang saya ketahui adalah Lighter, tetapi kedalaman pasarnya sangat buruk, hanya sekitar 10 ribu. Karena itu, pada paruh pertama Juni, potensi keuntungan dari strategi ini sangat terbatas. Teman-teman yang punya akun di broker saham AS bisa langsung bertransaksi lewat broker mereka.
Karena logikanya tetap berlaku, peluang seperti ini masih ada hingga hari ini, saat tulisan ini diterbitkan—misalnya apyUSD tadi malam. Gambar terlampir menunjukkan pergerakan apxUSD, yang seharusnya mempertahankan rasio 100:1 terhadap STRC, tetapi sering menyimpang 2–4%. Namun, biaya transaksi apxUSD dan apyUSD di on-chain terlalu tinggi. Jika selisih harga tidak lebih dari 0,5%, pada dasarnya tidak ada keuntungan. Sementara itu, sUSDat terlalu stabil dan jarang memberi peluang.
Ada satu kendala yang lebih penting bagi saya: modal untuk posisi berisiko tinggi sudah habis, jadi secara teori saya tidak seharusnya mengalokasikan dana baru untuk mengambil posisi short kontrak STRC. Yang tersisa di tangan saya hanya sUSDat dan apyUSD. Bagaimana lagi saya bisa memutar posisi? Nantikan pembaruan strategi arbitrase baru di tulisan berikutnya.
Semua hal di atas hanya untuk berbagi informasi dan bukan merupakan saran investasi.
BitHappy, yang terus berkembang
59
·
--
STRC: Dari Terjebak hingga Meraup Untung — Upaya Menyelamatkan Diri Lewat Arbitrase (1)
Di tulisan sebelumnya, saya bercerita bahwa setelah menghabiskan modal untuk posisi berisiko tinggi, kerugian mengambang saya setidaknya mencapai 50%. Meski hanya menggunakan porsi dana berisiko tinggi, beban psikologisnya sangat berat: posisi Apyx saya dibiayai dengan pinjaman berulang, dan setelah memperhitungkan pinjaman tersebut, posisi saya nyaris penuh. Belakangan saya menyadari bahwa sekalipun dana saya terjebak di apyUSD, selama saya memahami hubungan koefisiennya dengan apxUSD, saya tetap bisa mengurangi kerugian dengan cepat melalui pertukaran. Inilah pertama kalinya saya berhasil melakukan arbitrase.
Sebelum STRC anjlok, baik pihak resmi maupun kalangan luar menganggap apxUSD sebagai stablecoin. Namun, agunannya mencakup STRC, sehingga jika agunannya tidak mencukupi, nilai bersihnya hanya bisa ikut turun. Pihak resmi tidak mengakui bahwa apxUSD bukan stablecoin, apalagi menyatakan bahwa nilainya dipatok terhadap STRC. Namun, berdasarkan logika agunannya, apxUSD dan STRC pasti memiliki hubungan koefisien: dalam skenario terburuk, rasio sekitar 100:1 semestinya tetap terjaga. Secara teori, rasionya bahkan bisa lebih tinggi karena agunannya tidak hanya terdiri dari STRC.
Pertumbuhan nilai bersih apyUSD berkaitan dengan pembayaran dividen STRC, dengan apxUSD sebagai aset dasarnya:
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
Namun, kenyataannya, penurunan apyUSD sempat 3–4 kali lebih besar daripada apxUSD: apxUSD turun 7%, sementara apyUSD turun lebih dari 30%. Karena rumusnya berlaku, meski dana sudah terjebak di apyUSD, sebagian apyUSD masih bisa dijadikan agunan untuk meminjam apxUSD, lalu ditukar kembali menjadi lebih banyak apyUSD demi mengambil keuntungan dari selisih kurs. Pada puncaknya, selisih kurs mencapai 23%. Peluang seperti ini muncul dua kali, dengan jendela waktu hanya beberapa jam.
Sayangnya, yang saya miliki hanya apyUSD dan sUSDat. Saya juga sudah menambah posisi apyUSD dengan pinjaman berulang, sehingga LTV naik menjadi sekitar 60%. Karena tidak ingin melepas sUSDat yang performanya lebih baik, saya hanya bisa menjaminkan sebagian apyUSD untuk meminjam apxUSD, lalu menukarnya dengan apyUSD. Dua hari kemudian, peluang dengan selisih di atas 20% itu sudah lenyap.
Bagian atas grafik menunjukkan pergerakan apyUSD dalam denominasi U: ketika STRC benar-benar turun lebih dari 30% pada 27 Juni, apyUSD hanya ikut turun bersama apxUSD dan tidak mengalami penurunan berlebihan. Bagian bawah menunjukkan pergerakan apxUSD sebagai satuan dasar; fluktuasinya sangat kecil hingga bisa diabaikan, yang menunjukkan bahwa hubungan patokan antara keduanya memang berlaku. Karena rumus tersebut berlaku, peluang arbitrase akibat penyimpangan patokan seperti ini juga kerap memberikan keuntungan 1%–3% setelahnya. Ini menggunakan pendekatan yang sama dengan model penyimpangan patokan «A = B» yang pernah saya tulis sebelumnya.
Sayangnya, saya terlalu terburu-buru membeli saat harga turun dan tidak punya banyak dana yang bisa digunakan. Kalau tidak, hanya dengan memanfaatkan gelombang penurunan pertama pada bulan Juni, saya sudah bisa mengubah posisi yang merugi menjadi untung. Pada saat itu harga memang belum pulih, tetapi kerugian saya sudah jauh berkurang. Setidaknya, saya mulai melihat harapan untuk keluar dari posisi tersebut tanpa rugi.
Di tulisan berikutnya, saya akan membahas jalur arbitrase lain yang telah terbukti efektif dalam jangka panjang.
Informasi di atas hanya untuk dibagikan dan bukan merupakan saran investasi.
BitHappy, yang terus berkembang
67
·
--
STRC: dari mulai terjun hingga untung — awal mula terjebak!
Sekarang harga STRC sudah cenderung stabil dan pada dasarnya kembali ke harga patokannya. Teman-teman yang sebelumnya memegang STRC, sUSDat, dan apyUSD, asalkan tidak menjual rugi di tengah jalan, kebanyakan sudah untung. Namun, beberapa bulan lalu situasinya sama sekali berbeda: sesuai rencana, saya hanya menggunakan sebagian dari porsi berisiko tinggi, tetapi setelah harga terus turun, hampir seluruh dana itu habis dan kerugian belum terealisasi sempat melampaui 30%.
Setelah meninjau kembali, saya baru menyadari bahwa persoalan utamanya bukan soal perlu atau tidaknya menyentuh STRC. Ketika hubungan rasio antar-token ini tidak lagi selaras, peluang selisih harga yang bisa dimanfaatkan pun muncul. Jadi, saya akan membagi kisah mulai dari terjun, terjebak, hingga berhasil menyelamatkan diri dan meraih untung ke dalam beberapa bagian. Di artikel ini, saya akan membahas bagaimana saya mulai terjun.
Pada Maret dan April, STRC dan Apyx sering dibicarakan di X. Saat itu pasar sedang lesu dan pencurian kripto marak, jadi saya lama mengamati dari pinggir. Baru setelah apxUSD diluncurkan di Kraken, saya mengesampingkan imbal hasil tahunan apxUSD yang rendah (saat itu saya tahu bahwa aset ini memiliki eksposur terhadap STRC), lalu menginvestasikan 1/5 dari porsi berisiko tinggi saya ke apyUSD demi mengejar imbal hasil tahunan sekitar 40%.
Setelah itu, Saturn mulai menarik perhatian saya. Ada dua token di sana: stablecoin USDat dan sUSDat yang memiliki eksposur terhadap STRC. Nilai aset bersih sUSDat akan turun saat STRC memasuki masa ex-dividen, dan berdasarkan pola sebelumnya, harganya biasanya kembali ke patokan setelah masa ex-dividen. Saya kembali mengalokasikan 1/5 dari porsi berisiko tinggi untuk memanfaatkan penurunan harga saat ex-dividen dan pemulihannya. Setelah ex-dividen, saya menahannya selama sekitar 15 hari lagi. Dalam dua bulan pertama, hasilnya kira-kira 2–3%. Saya mengira sebelum TGE pada Oktober, saya bisa menikmati imbal hasil tahunan sekitar 40% selama setengah tahun.
Setelah STRC memasuki masa ex-dividen pada awal Juni, harganya tidak stabil. Pada malam 4 Juni, harganya turun hampir 8%, dan sUSDat ikut turun. Mengikuti logika bahwa harga akan kembali ke patokannya, saya terus membeli saat harga turun. Di luar dugaan, stablecoin apxUSD juga ikut turun, sementara apyUSD jauh lebih parah—sempat anjlok 30%. Untungnya, sebelumnya saya sudah membongkar beberapa lapis posisi berulang untuk melakukan trading YT, sehingga tidak sampai terkena likuidasi. Karena yakin STRC tidak akan kolaps, saya terus menambah posisi. Akhirnya, apyUSD dan sUSDat masing-masing mencapai setengah dari porsi berisiko tinggi saya. Kerugian belum terealisasi apyUSD, termasuk pinjaman berulang, mencapai lebih dari 50%, sedangkan STRC sendiri hanya turun sekitar 7%.
Mimpi buruknya baru dimulai. Pada 6 dan 27 Juni, STRC kembali mengalami dua penurunan besar. Harga terendahnya hanya sekitar 68% dari nilai patokannya, sementara porsi berisiko tinggi saya sudah habis sejak lama. Perencanaan posisi menyelamatkan saya dan mencegah seluruh dana ikut terseret. Namun, karena saya harus tetap disiplin menjalankan rencana, saya hanya bisa memutar posisi yang tersisa untuk mulai menyelamatkan diri.
Artikel berikutnya akan membahas jalur arbitrase pertama yang paling efektif: meninjau kembali hubungan rasio antara apxUSD dan apyUSD.
Informasi di atas hanya untuk dibagikan dan bukan merupakan saran investasi apa pun.
BitHappy, yang terus berkembang
101
·
--
Sudah lama tidak memantau Sui. Baru-baru ini saya melihat bahwa lapisan vault Bluefin yang dulu saya kenal kini juga mendukung Ethereum. Proyek utamanya tetap berada di Sui; yang berubah adalah Ember, inkubatornya, kini tak hanya melayani Sui.
Vault PPLUS yang baru diluncurkan menawarkan imbal hasil sekitar 11% untuk setoran biasa. Jika kemudian diputar melalui Suilend atau Bluefin Lend, perkiraan kasar imbal hasilnya bisa mencapai 30%+. Tahun lalu saya pernah menyimpan aset di Ember, lalu menariknya saat pasar bearish. Kali ini saya ingin melihat strategi kompleks seperti apa yang berhasil mereka sederhanakan.
Nama lengkap PPLUS adalah Bitwise Premium+ RWA Vault. Anda menyetor USDC, Ember mencetak token kepemilikan, sementara Bitwise bertanggung jawab memilih aset, mengatur alokasi, menggunakan leverage, dan mengelola risiko. Aset dasarnya terdiri dari tiga jenis kredit tertokenisasi: pembiayaan pembayaran lintas negara berjangka pendek dari Huma; pinjaman yang dijaminkan GPU AI dari USD_ai; serta piutang ekuitas rumah berkualitas tinggi dari Hastra (bekerja sama dengan Figure). Anda menyetor ke Ember, sedangkan Bitwise bertindak sebagai pengelola strategi, bukan penerbit atau operator.
Berbeda dengan PAPY yang diluncurkan lebih awal: PAPY lebih menyerupai vault pinjaman dengan agunan berlebih dan menargetkan imbal hasil sekitar 5%–6%; PPLUS menambahkan leverage pada RWA sejenis, dengan target resmi 10%+ dan risiko yang lebih tinggi. Imbal hasilnya berasal dari tiga lapisan: bunga kredit dasar, selisih bunga dari leverage di dalam vault, serta menjaminkan kembali PPLUS di pasar pinjaman. Lapisan ketiga bukan fitur bawaan. TVL saat ini sekitar $12.84M.
Ada dua cara untuk menggunakannya:
1/ Setoran biasa, dengan imbal hasil perkiraan sekitar 11%; bisa dilakukan di Sui maupun Ethereum.
2/ Pinjaman berulang: setor PPLUS di Bluefin Lend atau Suilend, pinjam USDC, tukarkan kembali menjadi PPLUS, lalu setor lagi. Imbal hasil yang diperkirakan lebih dari 30%. Namun, vault sudah menggunakan leverage, jadi melakukan pinjaman berulang berarti menumpuk leverage strategi dengan leverage pinjaman. Batas likuidasi harus dipantau dengan cermat.
Potensi untuk dimainkan memang tinggi, tetapi risikonya juga besar. Pihak resmi mengingatkan bahwa ini adalah strategi kredit berleverage dan aset yang disetor bisa hilang sebagian atau seluruhnya.
Tambahan informasi tentang Bitwise: perusahaan pengelola aset kripto yang didirikan pada 2017. Menurut keterangan resminya, aset kliennya bernilai lebih dari 15 miliar dolar AS, dengan lebih dari 40 produk yang mencakup ETF di Amerika Serikat dan ETP di Eropa. ETF spot Bitcoin BITB memiliki aset sekitar 3,2 miliar dolar AS, sementara ETF staking Solana BSOL memiliki aset lebih dari 1,2 miliar dolar AS dan saat ini merupakan ETF SOL terbesar di dunia.
Dengan kata lain, PPLUS bukanlah produk berimbal hasil tinggi yang dibuat secara terburu-buru oleh tim baru. Strategi ini dibawa ke blockchain oleh lembaga pengelola aset yang telah mengelola BTC, ETH, dan SOL melalui kanal tradisional.
Informasi di atas hanya untuk dibagikan dan bukan merupakan saran investasi apa pun.
BitHappy yang terus berkembang
332
·
--
Unggahan yang paling sering muncul di timeline bukan analisis, melainkan “aku untung”.
Tangkapan layar bisa diedit, tetapi begitu alamat dompet ditampilkan, titik masuk dan keluar, posisi menambah modal, serta ritme ambil untung ikut terbuka semua. Pamer takut ditiru, tidak pamer malah terlihat seperti sedang berpura-pura. Ingin hasilnya dilihat, tapi tak ingin caranya terbongkar—ini dilema yang paling sering dirasakan para pencari arbitrase, bukan sikap berlebihan.
Sepuluh hari terakhir, aku juga terjebak di dilema yang sama. Peluang di saham kripto kali ini sangat menggiurkan: masuk dengan 5WU, lalu dalam sepuluh hari nilainya hampir mencapai 9WU. Setiap hari aku ingin mengunggahnya sebagai bahan evaluasi, tetapi beberapa kali kursor berhenti di tombol kirim dan akhirnya tidak jadi. Aku hanya memamerkan beberapa tangkapan layar saldo di grup. Kalau tidak membagikan alamat, yang tersisa cuma kalimat “aku untung” dan orang akan menganggapnya omong kosong; kalau membagikan alamat, metodenya tak lagi menjadi rahasia.
Jadi, yang sebenarnya perlu dipisahkan bukanlah soal mau pamer atau tidak, melainkan apakah orang lain memverifikasi hasilnya, atau dompet dan cara kerjamu.
Bagi institusi dan pemodal besar, ini hanya persoalan yang sama dalam skala berbeda. Individu takut metodenya ditiru; institusi takut posisi, waktu masuk dan keluar, serta alur eksekusinya terlihat secara real-time di blockchain publik—strategi mereka bisa diberi harga dan diserobot sebelum sempat dijalankan sampai tuntas. Transparansi bawaan blockchain menjadi beban sosial bagi investor ritel, tetapi biaya bagi dana sungguhan yang akan masuk ke blockchain. Privasi yang dibutuhkan institusi bukanlah menghapus catatan, melainkan memungkinkan audit internal, sementara ke publik hanya dibuka hal-hal yang memang perlu diverifikasi.
Verifikasi menjawab “apakah ini benar-benar terjadi”, sedangkan privasi menentukan “sejauh mana hal itu dibuka ke publik”. Jika keduanya ditangani secara terpisah, barulah pemodal besar dan institusi berani menempatkan dana dalam skala besar.
Primus Labs, proyek privasi yang memperoleh pendanaan dari YZi Labs pada akhir Agustus, memang berupaya memisahkan dua hal ini: membuktikan bahwa kamu berhasil, tanpa harus membuka seluruh prosesnya. Memang belum bisa membuktikan dengan satu klik bahwa “dalam sepuluh hari untung hampir dua kali lipat”, tetapi struktur yang sama sudah diterapkan di dua area:
1/ Kolaborasi dengan Kaito berfokus pada pembuktian partisipasi: membuktikan bahwa kamu pernah berpartisipasi dan bertransaksi tanpa membuka akunmu, sekaligus menyaring partisipasi palsu di tengah ramainya percakapan;
2/ Kolaborasi dengan Unitas berfokus pada pembuktian dana: membuktikan apakah cadangan mencukupi dan sehat tanpa menyiarkan aktivitas pengelolaan dana secara langsung, agar institusi bisa dipercaya tanpa membocorkan informasi.
Laporan hasil yang dibutuhkan individu dan bukti cadangan yang dibutuhkan institusi pada dasarnya adalah hal yang sama: buktikan dulu bahwa itu benar, lalu tentukan seberapa banyak yang akan dibuka. Dari sisi bisnis, mewujudkan “bisa diverifikasi tanpa membocorkan rahasia” sejak awal juga lebih menjelaskan mengapa Primus kemudian mendapat investasi dari YZi Labs: penerapan nyata dulu, baru dukungan modal.
Berangkat dari kebutuhan individu, ke depannya kita bisa lebih sedikit mengunggah tangkapan layar dan lebih banyak menyertakan bukti saat memposting di X. Institusi membutuhkan versi yang lebih besar dari gagasan yang sama: masuk ke blockchain, tetapi tanpa menyiarkan alurnya. Teman-teman yang tertarik dengan teknologi Primus bisa melihat cuitan dari guru anymose.
Semua ini hanya untuk berbagi informasi dan bukan merupakan saran investasi apa pun.
BitHappy, terus berkembang
41
·
--
Tinjauan ulang arbitrase aturan yang sudah berakhir~
Pada 24 Agustus 2026, saya mengikuti kompetisi trading bStocks di Agentic Wallet Binance. Saat itu penilaian saya: aturannya mudah dipahami, bisa ditambah satu kaki lindung nilai, dan layak dicoba. Targetnya masuk sepuluh besar; berdasarkan perkiraan saya, hadiahnya lebih dari 5.000 dolar AS. Hasil sebenarnya kira-kira peringkat 50, dengan imbalan sedikit di atas 400 dolar AS. Kesimpulannya saya sampaikan lebih dulu: struktur arbitrase ini berhasil, tetapi penilaian saya tentang peringkat dan nilai ekspektasinya tidak tepat.
Inti aturannya: papan peringkat hanya menghitung untung-rugi terealisasi setelah posisi ditutup. Seorang rekan berpendapat bahwa kita hanya bisa membeli aset spot dan lindung nilainya tidak lengkap. Saya menambahkan satu kaki: menggunakan ticker yang bergerak berlawanan (SOXL/SOXS) sebagai posisi short. Dengan begitu, naik atau turun sekalipun, kita bisa menghasilkan satu kaki dengan keuntungan terealisasi, lalu mengimbangi arah pergerakan pada tingkat portofolio. Kami sama-sama sangat percaya diri dan tak ada yang menentang. Kami menghabiskan sekitar empat jam, menggunakan modal 15.000 dolar AS, dan mengalami biaya aus sebesar 30 dolar AS. Karena masalah jaringan, sebagian posisi tidak sempat ditutup tepat waktu. Bagian yang belum terealisasi tidak dihitung, sehingga kami bahkan tidak mendapat 600 dolar AS.
Sumber keuntungan: 400 dolar AS berasal dari kumpulan hadiah acara Binance, bukan dari selisih harga. Kumpulan hadiah memiliki batas maksimum dan dibuka bertahap berdasarkan AUM bStocks peserta yang mendaftar. Seratus peserta teratas kemudian mendapat bagian berdasarkan untung-rugi terealisasi. Lindung nilai hanya meredam risiko arah; itu tidak menjelaskan dari mana hadiah berasal dan tidak menjamin peringkat.
Alur risiko: risiko utama ada pada papan peringkat, bukan pasar. Semakin banyak orang yang memahami aturan yang sama, semakin tinggi keuntungan-rugi yang dibutuhkan untuk masuk papan peringkat, dan posisi sepuluh besar bisa bergeser menjadi lima puluh besar. Saya menempatkan mereka sebagai latar belakang, bukan sebagai variabel utama. Itulah kesalahan utama saya. Lapisan risiko kedua adalah kelayakan dan peninjauan; lapisan ketiga adalah modal yang terpakai, biaya aus, eksekusi, dan sisa risiko lindung nilai. Yang benar-benar membuat saya lengah adalah kesepakatan dalam lingkaran kecil: informasi dan anggapan bahwa ini «layak dilakukan» sama-sama berasal dari rekan, lalu persetujuan mereka dianggap sebagai validasi.
Hasil bukanlah keputusan: sebelum ikut, seharusnya saya menguraikan tiga kemungkinan: masuk sepuluh besar; lindung nilai berhasil tetapi peringkat terdorong ke papan tengah atau bawah; atau masalah eksekusi maupun kelayakan membuat hadiah menjadi nol. Yang terjadi adalah kemungkinan kedua, ditambah posisi yang tidak sempat ditutup tepat waktu.
Hal yang patut dipertahankan: membaca aturan, menambahkan kaki short, mengendalikan biaya aus, dan memasukkan eksekusi penutupan posisi ke dalam daftar pemeriksaan. Pelajaran yang perlu diambil: papan peringkat adalah permainan strategi; meratakan pembukuan sendiri bukan berarti semuanya sudah selesai.
Lain kali, saya akan memberi perhatian khusus pada tiga hal: apakah pihak yang membayar adalah kumpulan hadiah atau selisih harga. Jika kumpulan hadiah, perhatikan distribusi peringkat, bukan hanya satu estimasi; tentukan penggunaan modal berdasarkan apakah kita bisa menerima kemungkinan hasil yang hanya beberapa ratus dolar; dan tanyakan secara terpisah apakah posisi bisa ditutup dalam jangka waktu yang tersedia.
Memahami aturan adalah syarat perlu, bukan syarat cukup untuk meraih peringkat yang ditargetkan. Lindung nilai mengatasi risiko arah, tetapi tidak mengatasi pembagian kumpulan hadiah ataupun posisi yang belum ditutup.
Tulisan ini merupakan keluaran publik dari «sistem tertutup pertumbuhan IP berbasis lingkaran kompetensi».
Semua hal di atas hanya untuk berbagi informasi dan bukan merupakan saran investasi.
BitHappy yang terus berkembang
190
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceSAFUFundTransferCompleted7499BTC
25,450 penayangan
636 Berdiskusi
Binance Menyatakan Transfer Dana SAFU Selesai, Mencakup 7.499 BTC
Binance News
·Disukai 32 Kali
·15.4k penayangan
BinanceRecovery90% of stolen assets
105,476 penayangan
148 Berdiskusi
YiHe:ProofOfReserves:10TokensAt100%Backing
114,586 penayangan
648 Berdiskusi