
Salman49
9.8k Posting
Salman49
Laporkan
Blokir Pengguna
Content Creator | Spot & Futures Trader 📊
Pedagang Rutin
3 Tahun
784 Mengikuti
24.0K+ Pengikut
21.8K+ Disukai
Posting
Semua
Kuotasi
PINNED
·
--
Terverifikasi
Artikel
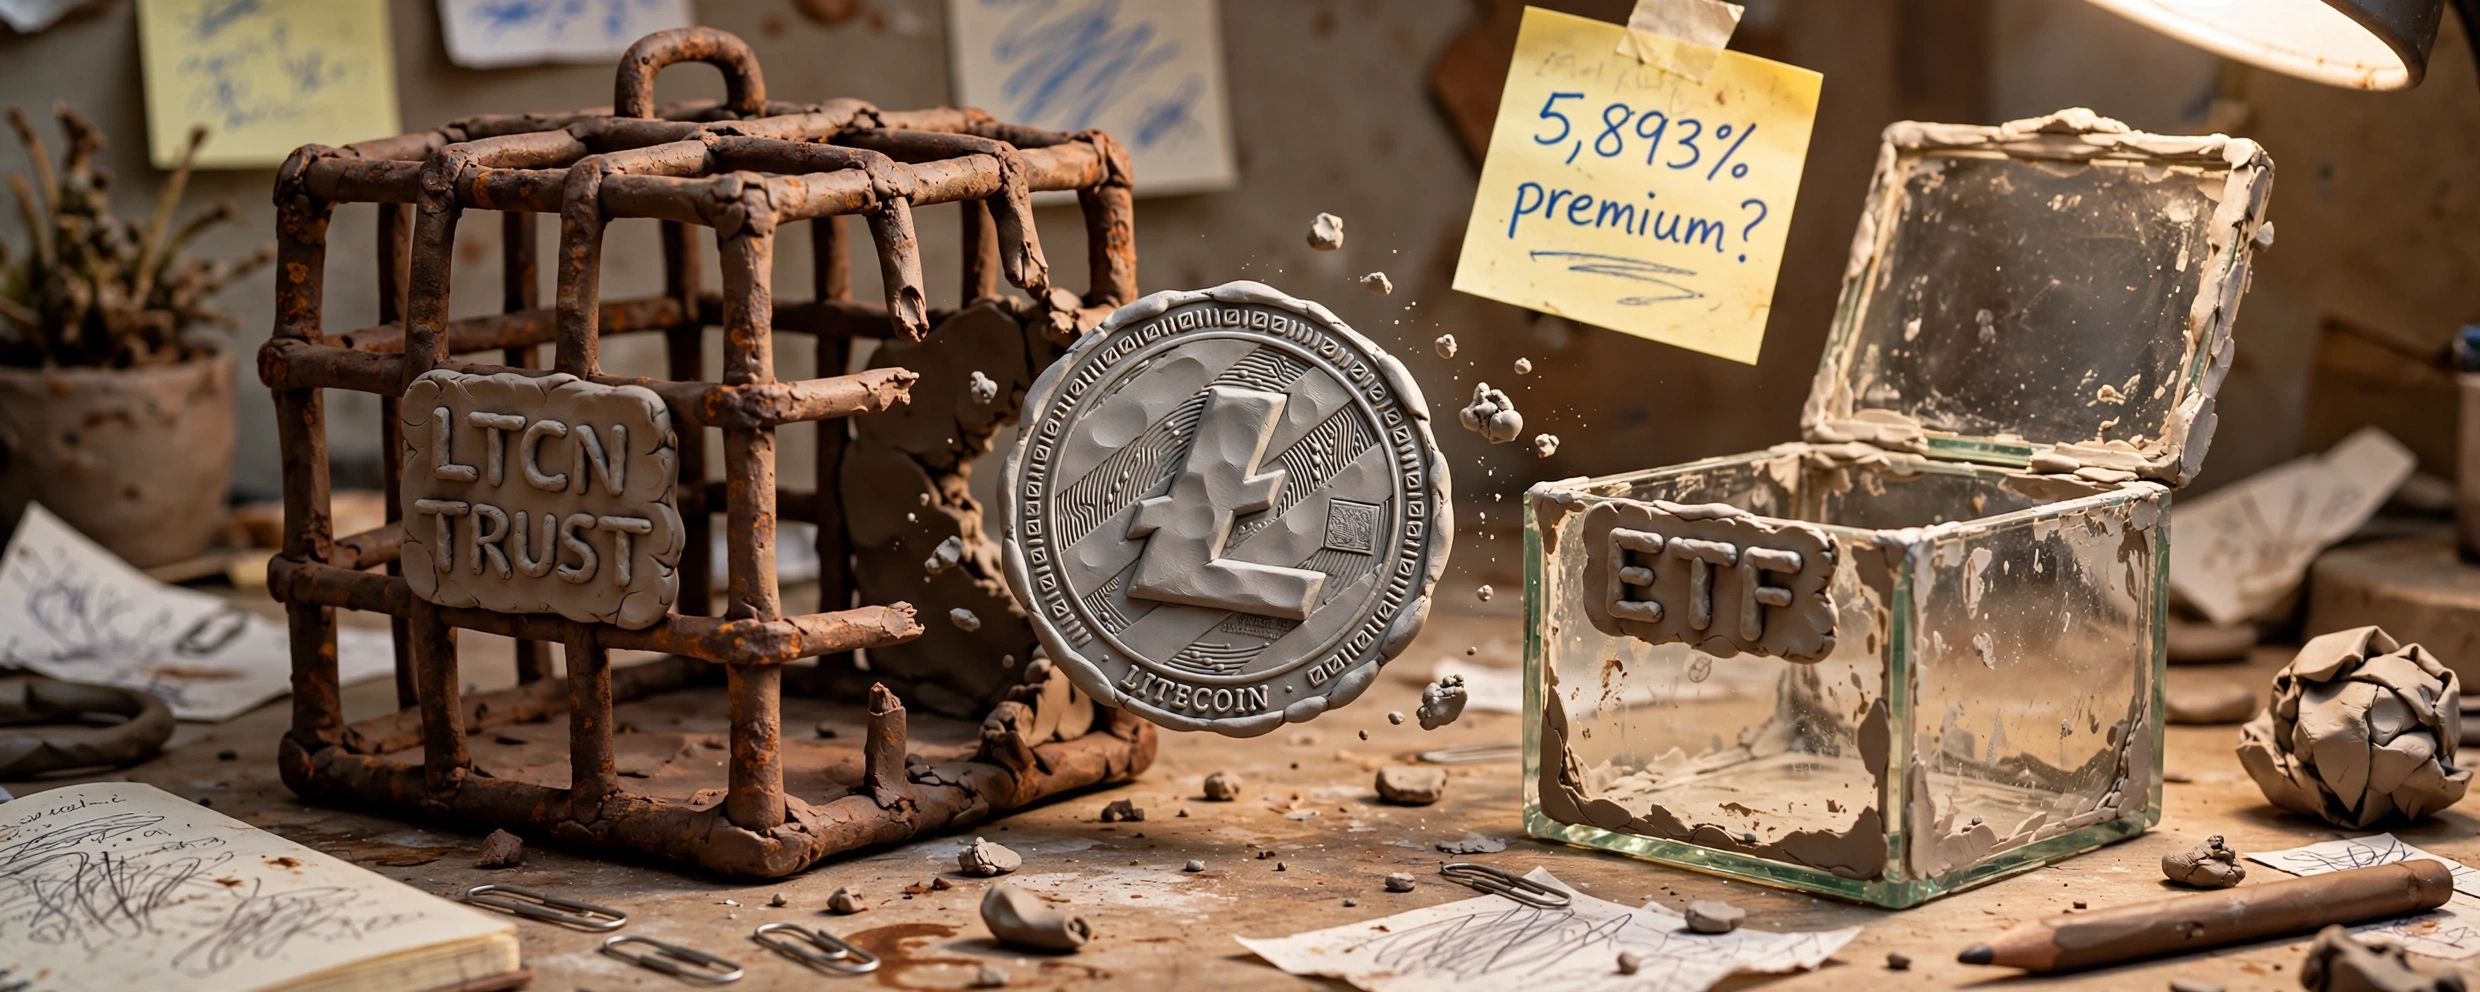
LITECOIN SUDAH PUNYA ETF JADI KENAPA GRAYSCALE MAU YANG LAIN LAGI?Litecoin sudah punya ETF spot AS, jadi ketika aku lihat Grayscale mendorong trust-nya jadi ETF, aku berpikir kenapa lagi?
Jawaban gampangnya akses institusional dan semacamnya. Tapi aku nggak pikir itu bagian utamanya.
Kepercayaan/grayscale lama pernah punya premi 5.893% pada satu titik. 5893%. Dan seperti 802 hari di bawah NAV. Itu sungguh ngawur menurutku.
Bukan masalah litecoin juga sih, lebih ke masalah struktur pasar?
Perbaikan ETF pada plumbing-nya. Sekarang AP bisa benar-benar melakukan arbitrase dan menjaga harga tetap dekat dengan NAV. Bungkusnya mulai berperan sebesar itu, sejujurnya, sama seperti koin itu sendiri.
LITECOIN SUDAH PUNYA ETF JADI KENAPA GRAYSCALE MAU YANG LAIN LAGI?
Litecoin sudah punya ETF spot AS, jadi ketika aku lihat Grayscale mendorong trust-nya jadi ETF, aku berpikir kenapa lagi?
Jawaban gampangnya akses institusional dan semacamnya. Tapi aku nggak pikir itu bagian utamanya.
Kepercayaan/grayscale lama pernah punya premi 5.893% pada satu titik. 5893%. Dan seperti 802 hari di bawah NAV. Itu sungguh ngawur menurutku.
Bukan masalah litecoin juga sih, lebih ke masalah struktur pasar?
Perbaikan ETF pada plumbing-nya. Sekarang AP bisa benar-benar melakukan arbitrase dan menjaga harga tetap dekat dengan NAV. Bungkusnya mulai berperan sebesar itu, sejujurnya, sama seperti koin itu sendiri.
Jawaban gampangnya akses institusional dan semacamnya. Tapi aku nggak pikir itu bagian utamanya.
Kepercayaan/grayscale lama pernah punya premi 5.893% pada satu titik. 5893%. Dan seperti 802 hari di bawah NAV. Itu sungguh ngawur menurutku.
Bukan masalah litecoin juga sih, lebih ke masalah struktur pasar?
Perbaikan ETF pada plumbing-nya. Sekarang AP bisa benar-benar melakukan arbitrase dan menjaga harga tetap dekat dengan NAV. Bungkusnya mulai berperan sebesar itu, sejujurnya, sama seperti koin itu sendiri.
708
4
51
708
PINNED
·
--
Terverifikasi
Artikel
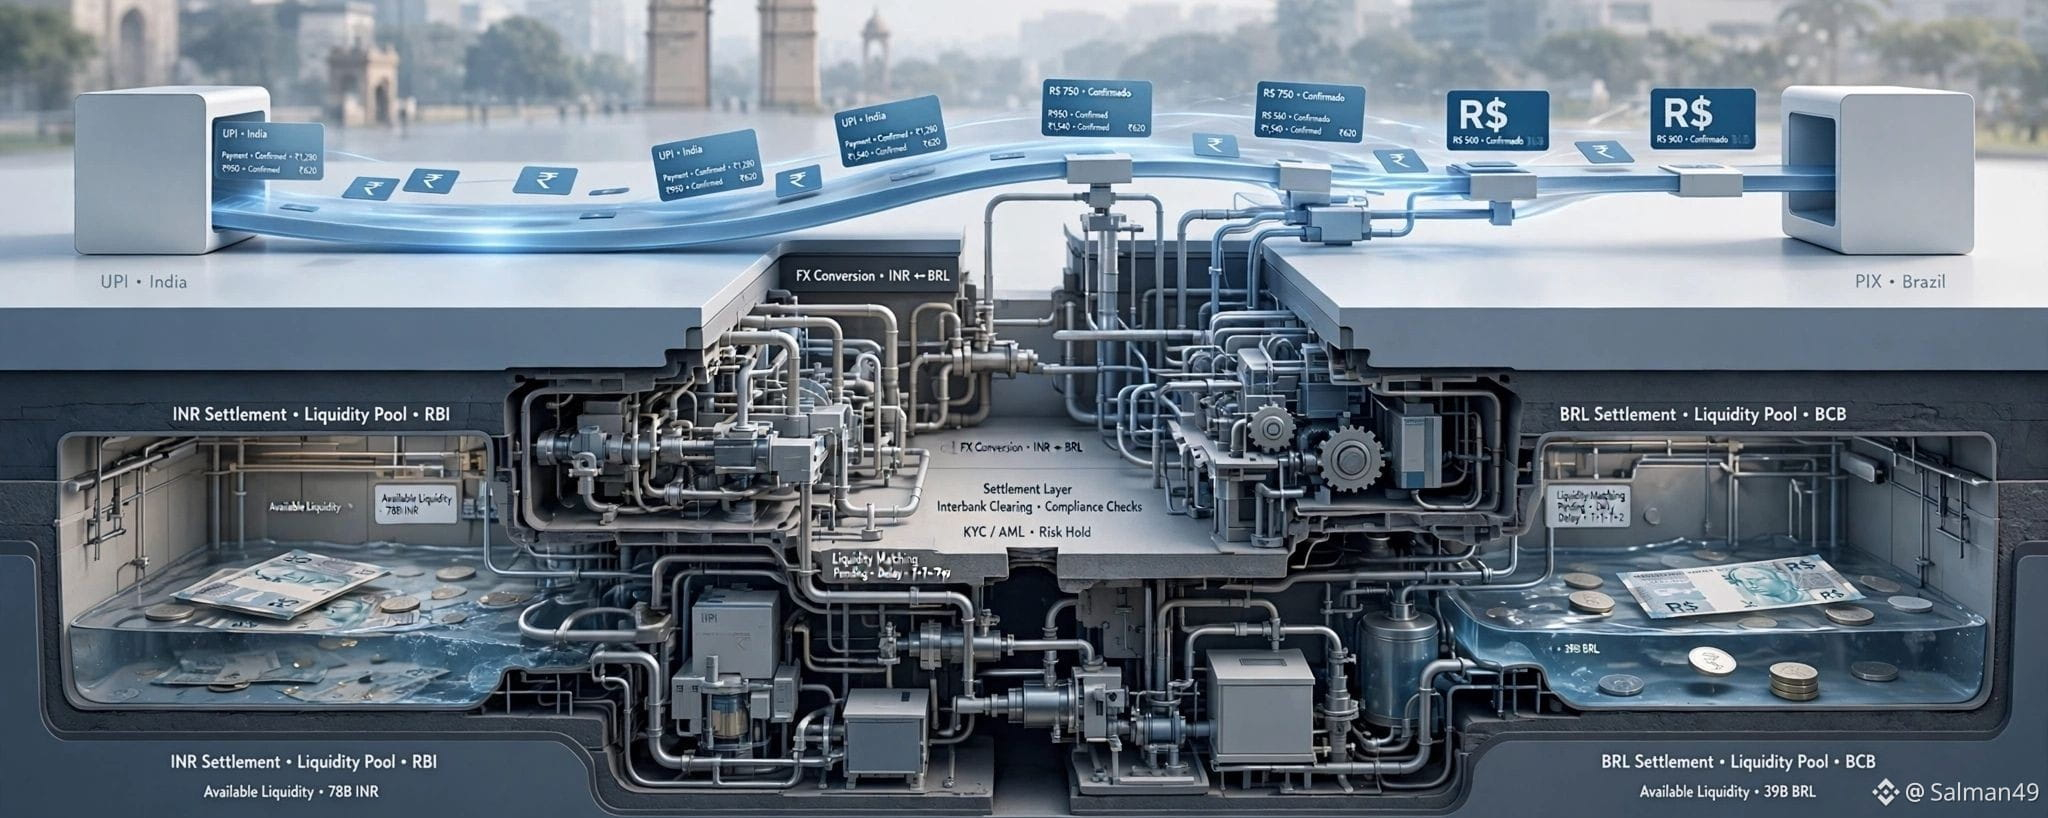
Bagian UPI dari kisah BRICS terlihat lebih kecil dibanding judul “de-dolarisasi”.Menurut saya, sebenarnya hal ini mungkin lebih penting.
India mendorong anggota BRICS untuk menghubungkan sistem pembayaran mereka, sementara pejabat keuangan juga mendukung lebih banyak perdagangan dalam mata uang lokal. Pada saat yang sama, UPI dan Pix Brasil telah memproses lebih dari $10 triliun dalam 18 bulan terakhir.
Gabungkan semuanya, dan perubahan menariknya bukan benar-benar munculnya mata uang lain.
Ini adalah jarak antara dua mata uang yang semakin kecil.
Saat ini, perdagangan lintas negara bisa melibatkan bank koresponden, konversi mata uang, jaringan pesan, dan penundaan penyelesaian sebelum uang sampai ke pihak lain. Lapisan pembayaran instan yang terhubung dapat mengurangi sebagian gesekan itu.
Bagian UPI dari kisah BRICS terlihat lebih kecil dibanding judul “de-dolarisasi”.
Menurut saya, sebenarnya hal ini mungkin lebih penting.
India mendorong anggota BRICS untuk menghubungkan sistem pembayaran mereka, sementara pejabat keuangan juga mendukung lebih banyak perdagangan dalam mata uang lokal. Pada saat yang sama, UPI dan Pix Brasil telah memproses lebih dari $10 triliun dalam 18 bulan terakhir.
Gabungkan semuanya, dan perubahan menariknya bukan benar-benar munculnya mata uang lain.
Ini adalah jarak antara dua mata uang yang semakin kecil.
Saat ini, perdagangan lintas negara bisa melibatkan bank koresponden, konversi mata uang, jaringan pesan, dan penundaan penyelesaian sebelum uang sampai ke pihak lain. Lapisan pembayaran instan yang terhubung dapat mengurangi sebagian gesekan itu.
India mendorong anggota BRICS untuk menghubungkan sistem pembayaran mereka, sementara pejabat keuangan juga mendukung lebih banyak perdagangan dalam mata uang lokal. Pada saat yang sama, UPI dan Pix Brasil telah memproses lebih dari $10 triliun dalam 18 bulan terakhir.
Gabungkan semuanya, dan perubahan menariknya bukan benar-benar munculnya mata uang lain.
Ini adalah jarak antara dua mata uang yang semakin kecil.
Saat ini, perdagangan lintas negara bisa melibatkan bank koresponden, konversi mata uang, jaringan pesan, dan penundaan penyelesaian sebelum uang sampai ke pihak lain. Lapisan pembayaran instan yang terhubung dapat mengurangi sebagian gesekan itu.
2.4k
3
126
2.4k
·
--
Terverifikasi
BRICS terus membicarakan perdagangan dengan mata uang lokal.
Baiklah. Tapi saya pikir ada masalah yang jauh kurang jelas yang bersembunyi di balik itu.
India mencatat defisit perdagangan sebesar $226,1 miliar dengan mitra BRICS pada FY2026. Impor sekitar $321,8 miliar, sementara ekspor hanya $95,7 miliar.
Angka itu membuat saya berhenti sejenak.
Karena jika lebih banyak perdagangan itu beralih ke mata uang lokal, menghapus dolar dari nilai tagihan tidak menghilangkan ketidakseimbangan. Pembeli India tetap membutuhkan mata uang pihak lain. Dan eksportir yang menerima rupee harus menemukan sesuatu yang berguna untuk dilakukan dengan mata uang tersebut.
Di sinilah bagian yang membosankan tiba-tiba menjadi penting.
Bank perlu menjadi perantara mata uang. Pasar FX memerlukan likuiditas yang cukup. Jalur swap bisa membantu ketika salah satu pihak membutuhkan mata uang pihak lainnya. Dan jika ketidakseimbangan terus membesar, mata uang-mata uang itu harus didaur ulang di suatu tempat, bukan sekadar menumpuk.
India sudah mendorong hal ini di dunia nyata. Impor yang diselesaikan dalam rupee mencapai ₹1,58 lakh crore antara April dan Juni 2026, dibandingkan dengan ₹25.402 crore setahun sebelumnya.
Jadi ini bukan lagi sekadar judul besar BRICS.
Jalur pembayaran bisa berubah. Mata uang pada invoice bisa berubah.
Tapi pada akhirnya seseorang tetap harus mengambil sisi lain dari perdagangan.
Dan jujur saja, saya pikir itulah bagian yang jauh lebih sulit dari upaya de-dolarisasi.
#BRICS #DeDollarization #GlobalTrade #FX #GlobalMarkets
BRICS terus membicarakan perdagangan dengan mata uang lokal.
Baiklah. Tapi saya pikir ada masalah yang jauh kurang jelas yang bersembunyi di balik itu.
India mencatat defisit perdagangan sebesar $226,1 miliar dengan mitra BRICS pada FY2026. Impor sekitar $321,8 miliar, sementara ekspor hanya $95,7 miliar.
Angka itu membuat saya berhenti sejenak.
Karena jika lebih banyak perdagangan itu beralih ke mata uang lokal, menghapus dolar dari nilai tagihan tidak menghilangkan ketidakseimbangan. Pembeli India tetap membutuhkan mata uang pihak lain. Dan eksportir yang menerima rupee harus menemukan sesuatu yang berguna untuk dilakukan dengan mata uang tersebut.
Di sinilah bagian yang membosankan tiba-tiba menjadi penting.
Bank perlu menjadi perantara mata uang. Pasar FX memerlukan likuiditas yang cukup. Jalur swap bisa membantu ketika salah satu pihak membutuhkan mata uang pihak lainnya. Dan jika ketidakseimbangan terus membesar, mata uang-mata uang itu harus didaur ulang di suatu tempat, bukan sekadar menumpuk.
India sudah mendorong hal ini di dunia nyata. Impor yang diselesaikan dalam rupee mencapai ₹1,58 lakh crore antara April dan Juni 2026, dibandingkan dengan ₹25.402 crore setahun sebelumnya.
Jadi ini bukan lagi sekadar judul besar BRICS.
Jalur pembayaran bisa berubah. Mata uang pada invoice bisa berubah.
Tapi pada akhirnya seseorang tetap harus mengambil sisi lain dari perdagangan.
Dan jujur saja, saya pikir itulah bagian yang jauh lebih sulit dari upaya de-dolarisasi.
#BRICS #DeDollarization #GlobalTrade #FX #GlobalMarkets
Baiklah. Tapi saya pikir ada masalah yang jauh kurang jelas yang bersembunyi di balik itu.
India mencatat defisit perdagangan sebesar $226,1 miliar dengan mitra BRICS pada FY2026. Impor sekitar $321,8 miliar, sementara ekspor hanya $95,7 miliar.
Angka itu membuat saya berhenti sejenak.
Karena jika lebih banyak perdagangan itu beralih ke mata uang lokal, menghapus dolar dari nilai tagihan tidak menghilangkan ketidakseimbangan. Pembeli India tetap membutuhkan mata uang pihak lain. Dan eksportir yang menerima rupee harus menemukan sesuatu yang berguna untuk dilakukan dengan mata uang tersebut.
Di sinilah bagian yang membosankan tiba-tiba menjadi penting.
Bank perlu menjadi perantara mata uang. Pasar FX memerlukan likuiditas yang cukup. Jalur swap bisa membantu ketika salah satu pihak membutuhkan mata uang pihak lainnya. Dan jika ketidakseimbangan terus membesar, mata uang-mata uang itu harus didaur ulang di suatu tempat, bukan sekadar menumpuk.
India sudah mendorong hal ini di dunia nyata. Impor yang diselesaikan dalam rupee mencapai ₹1,58 lakh crore antara April dan Juni 2026, dibandingkan dengan ₹25.402 crore setahun sebelumnya.
Jadi ini bukan lagi sekadar judul besar BRICS.
Jalur pembayaran bisa berubah. Mata uang pada invoice bisa berubah.
Tapi pada akhirnya seseorang tetap harus mengambil sisi lain dari perdagangan.
Dan jujur saja, saya pikir itulah bagian yang jauh lebih sulit dari upaya de-dolarisasi.
#BRICS #DeDollarization #GlobalTrade #FX #GlobalMarkets
693
7
43
693
·
--
CLARITY bukan benar-benar cerita tentang BTC.
Bukan yang pertama, setidaknya.
Saya lebih tertarik pada apa yang terjadi pada modal ketika aturan berhenti bergerak di bawahnya.
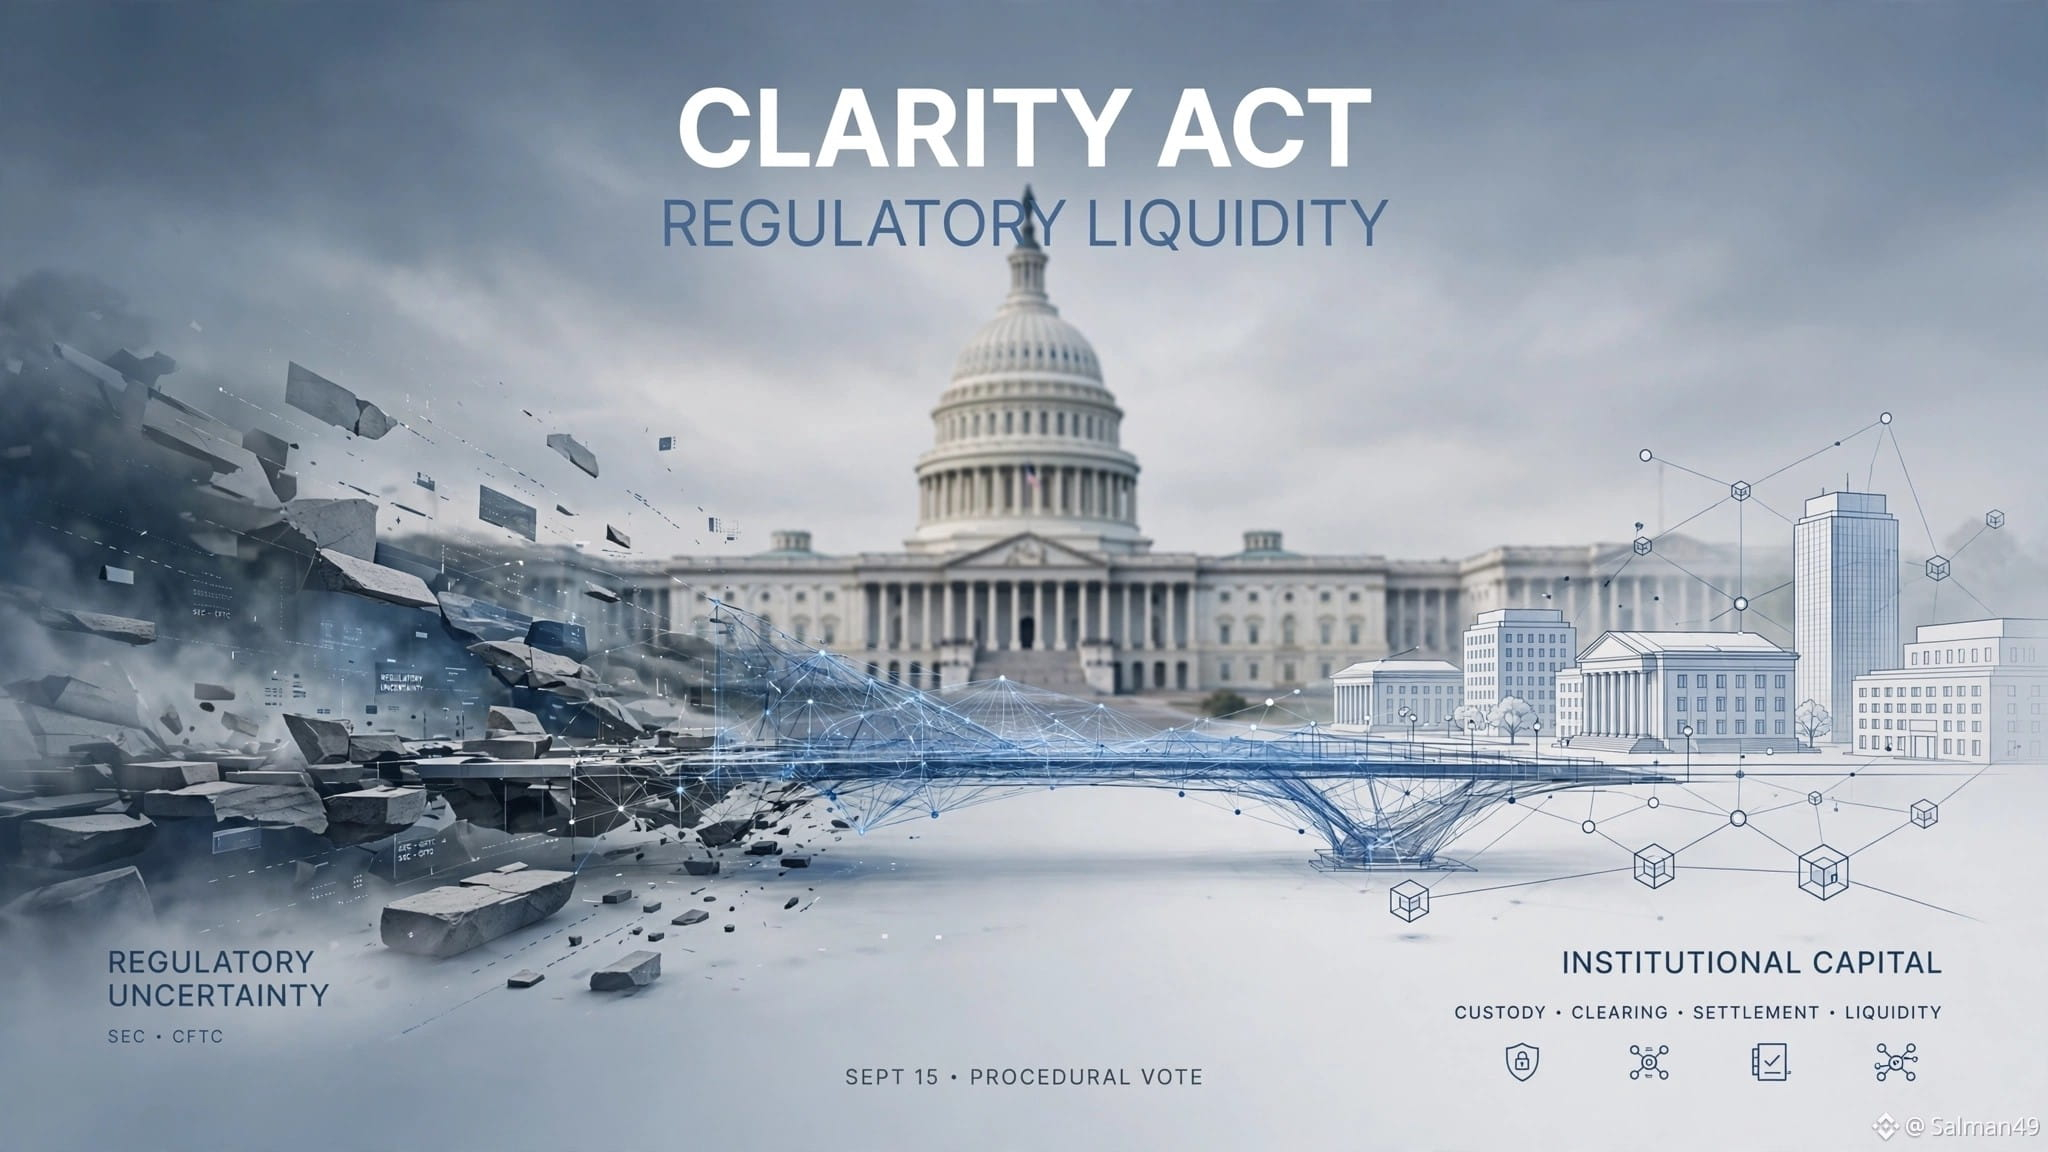
Pemungutan suara Senat 15 September hanyalah prosedural, bukan pengesahan akhir. Tapi justru karena itulah saya mengamatinya.
Karena kripto tidak hanya butuh likuiditas.
Kripto butuh likuiditas regulasi.
Modal perlu tempat yang bisa diprediksi untuk mendarat. Institusi perlu tahu siapa yang mengatur apa. Para pembangun perlu tahu apakah produk saat ini akan menjadi masalah kepatuhan besok.
Dan ya, itu terdengar membosankan.
Sampai Anda menyadari bahwa ketidakpastian itu sendiri punya biaya.
Jadi jika CLARITY bergerak maju, sinyal yang lebih besar mungkin bukan candle BTC pertama.
Bisa jadi pergeseran yang pelan dari “Bisakah kita membangun di sini?” menjadi “Apa yang seharusnya kita bangun di sini?”
Itulah bagian yang menurut saya mungkin masih kurang dihargai oleh pasar.
#CLARITYAct #Crypto #bitcoin
CLARITY bukan benar-benar cerita tentang BTC.
Bukan yang pertama, setidaknya.
Saya lebih tertarik pada apa yang terjadi pada modal ketika aturan berhenti bergerak di bawahnya.
Pemungutan suara Senat 15 September hanyalah prosedural, bukan pengesahan akhir. Tapi justru karena itulah saya mengamatinya.
Karena kripto tidak hanya butuh likuiditas.
Kripto butuh likuiditas regulasi.
Modal perlu tempat yang bisa diprediksi untuk mendarat. Institusi perlu tahu siapa yang mengatur apa. Para pembangun perlu tahu apakah produk saat ini akan menjadi masalah kepatuhan besok.
Dan ya, itu terdengar membosankan.
Sampai Anda menyadari bahwa ketidakpastian itu sendiri punya biaya.
Jadi jika CLARITY bergerak maju, sinyal yang lebih besar mungkin bukan candle BTC pertama.
Bisa jadi pergeseran yang pelan dari “Bisakah kita membangun di sini?” menjadi “Apa yang seharusnya kita bangun di sini?”
Itulah bagian yang menurut saya mungkin masih kurang dihargai oleh pasar.
#CLARITYAct #Crypto #bitcoin
Bukan yang pertama, setidaknya.
Saya lebih tertarik pada apa yang terjadi pada modal ketika aturan berhenti bergerak di bawahnya.
Pemungutan suara Senat 15 September hanyalah prosedural, bukan pengesahan akhir. Tapi justru karena itulah saya mengamatinya.
Karena kripto tidak hanya butuh likuiditas.
Kripto butuh likuiditas regulasi.
Modal perlu tempat yang bisa diprediksi untuk mendarat. Institusi perlu tahu siapa yang mengatur apa. Para pembangun perlu tahu apakah produk saat ini akan menjadi masalah kepatuhan besok.
Dan ya, itu terdengar membosankan.
Sampai Anda menyadari bahwa ketidakpastian itu sendiri punya biaya.
Jadi jika CLARITY bergerak maju, sinyal yang lebih besar mungkin bukan candle BTC pertama.
Bisa jadi pergeseran yang pelan dari “Bisakah kita membangun di sini?” menjadi “Apa yang seharusnya kita bangun di sini?”
Itulah bagian yang menurut saya mungkin masih kurang dihargai oleh pasar.
#CLARITYAct #Crypto #bitcoin
396
1
21
423
·
--
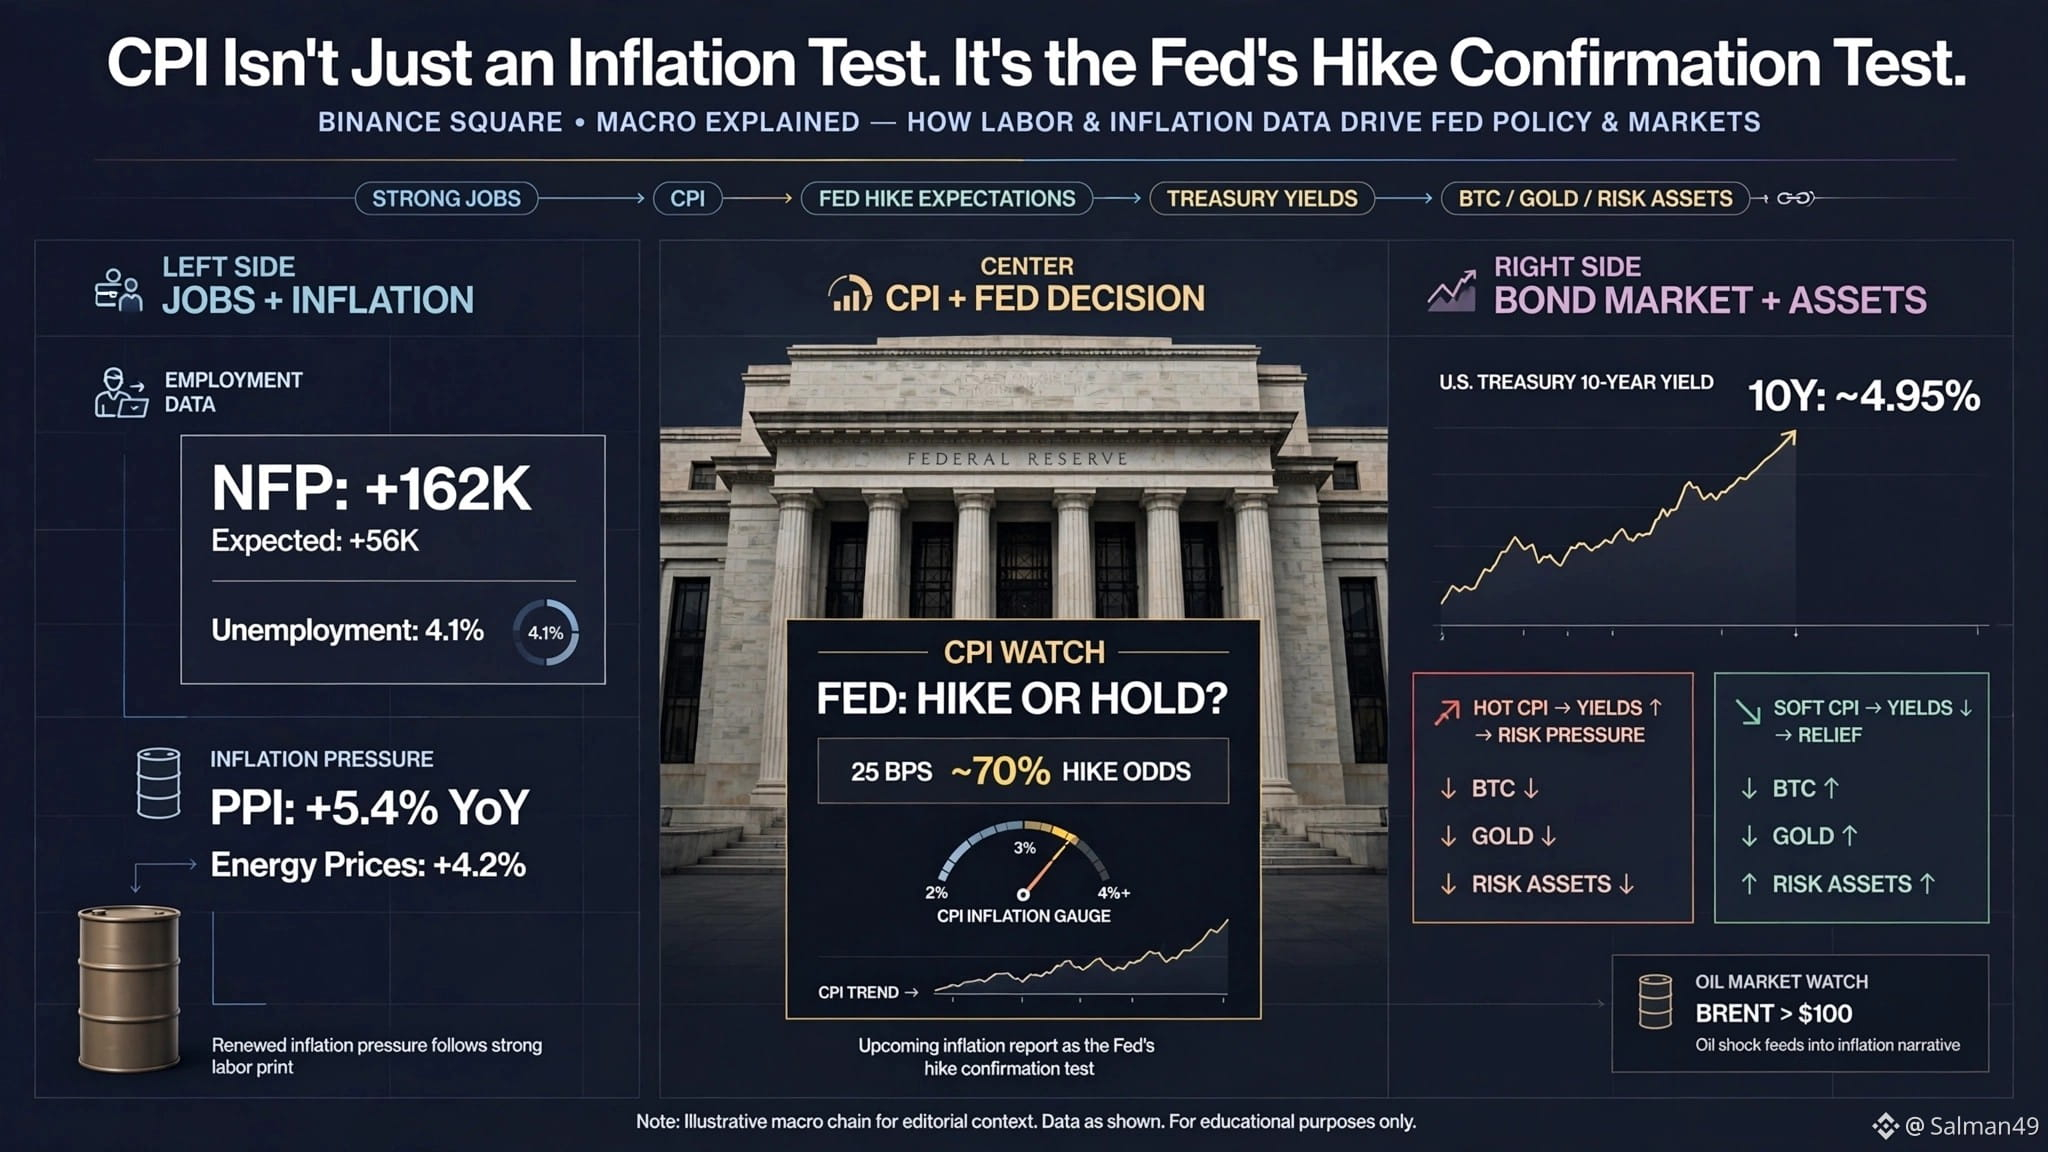
CPI BUKAN SEKADAR TES INFLASI. INI ADALAH TES KONFIRMASI KENAIKAN SUKU BUNGA DARI THE FED.
Skenarionya berubah setelah payroll bulan Agustus.
Pengusaha AS menambah 162K pekerjaan, jauh di atas perkiraan sekitar 56K, sementara angka pengangguran tetap di 4,1%. Itu memberi The Fed lebih sedikit alasan untuk khawatir tentang melemahnya pasar tenaga kerja.
Lalu PPI menambah masalah lain.
Harga produsen naik 5,4% YoY pada Agustus, sementara harga energi melonjak 4,2%. Brent juga masih bertahan di atas $100, dan imbal hasil U.S. 10Y kini berkisar sekitar 4,95%. Pasar saat ini memperkirakan sekitar peluang 70% untuk kenaikan suku bunga Fed sebesar 25bp minggu depan.
Jadi, apa yang saya perhatikan?
Saya menyebutnya “Hike Confirmation Test.”
CPI panas: NFP + inflasi memperkuat skenario hawkish → imbal hasil bisa naik → tekanan pada BTC, saham, dan emas.
CPI lemah: peluang kenaikan bisa turun → imbal hasil mendingin → aset berisiko mendapat ruang bernapas.
Tapi ada skenario ketiga yang menurut saya lebih menarik:
CPI lemah + minyak yang bandel + imbal hasil yang lengket.
Itu adalah “CPI Relief Trap” saya. Pasar mungkin awalnya merayakan angka yang lebih lunak, tetapi jika pasar obligasi masih melihat risiko inflasi yang persisten, kelegaan itu bisa cepat memudar.
Bias saya sebelum rilis data adalah sedikit bearish untuk aset berisiko, tapi saya tidak hanya berdagang berdasarkan judulnya.
Saya mengamati apakah CPI mengonfirmasi penyesuaian harga yang hawkish yang dipicu oleh NFP — atau justru membatalkannya.
#CPIWatch
CPI BUKAN SEKADAR TES INFLASI. INI ADALAH TES KONFIRMASI KENAIKAN SUKU BUNGA DARI THE FED.
Skenarionya berubah setelah payroll bulan Agustus.
Pengusaha AS menambah 162K pekerjaan, jauh di atas perkiraan sekitar 56K, sementara angka pengangguran tetap di 4,1%. Itu memberi The Fed lebih sedikit alasan untuk khawatir tentang melemahnya pasar tenaga kerja.
Lalu PPI menambah masalah lain.
Harga produsen naik 5,4% YoY pada Agustus, sementara harga energi melonjak 4,2%. Brent juga masih bertahan di atas $100, dan imbal hasil U.S. 10Y kini berkisar sekitar 4,95%. Pasar saat ini memperkirakan sekitar peluang 70% untuk kenaikan suku bunga Fed sebesar 25bp minggu depan.
Jadi, apa yang saya perhatikan?
Saya menyebutnya “Hike Confirmation Test.”
CPI panas: NFP + inflasi memperkuat skenario hawkish → imbal hasil bisa naik → tekanan pada BTC, saham, dan emas.
CPI lemah: peluang kenaikan bisa turun → imbal hasil mendingin → aset berisiko mendapat ruang bernapas.
Tapi ada skenario ketiga yang menurut saya lebih menarik:
CPI lemah + minyak yang bandel + imbal hasil yang lengket.
Itu adalah “CPI Relief Trap” saya. Pasar mungkin awalnya merayakan angka yang lebih lunak, tetapi jika pasar obligasi masih melihat risiko inflasi yang persisten, kelegaan itu bisa cepat memudar.
Bias saya sebelum rilis data adalah sedikit bearish untuk aset berisiko, tapi saya tidak hanya berdagang berdasarkan judulnya.
Saya mengamati apakah CPI mengonfirmasi penyesuaian harga yang hawkish yang dipicu oleh NFP — atau justru membatalkannya.
#CPIWatch
Skenarionya berubah setelah payroll bulan Agustus.
Pengusaha AS menambah 162K pekerjaan, jauh di atas perkiraan sekitar 56K, sementara angka pengangguran tetap di 4,1%. Itu memberi The Fed lebih sedikit alasan untuk khawatir tentang melemahnya pasar tenaga kerja.
Lalu PPI menambah masalah lain.
Harga produsen naik 5,4% YoY pada Agustus, sementara harga energi melonjak 4,2%. Brent juga masih bertahan di atas $100, dan imbal hasil U.S. 10Y kini berkisar sekitar 4,95%. Pasar saat ini memperkirakan sekitar peluang 70% untuk kenaikan suku bunga Fed sebesar 25bp minggu depan.
Jadi, apa yang saya perhatikan?
Saya menyebutnya “Hike Confirmation Test.”
CPI panas: NFP + inflasi memperkuat skenario hawkish → imbal hasil bisa naik → tekanan pada BTC, saham, dan emas.
CPI lemah: peluang kenaikan bisa turun → imbal hasil mendingin → aset berisiko mendapat ruang bernapas.
Tapi ada skenario ketiga yang menurut saya lebih menarik:
CPI lemah + minyak yang bandel + imbal hasil yang lengket.
Itu adalah “CPI Relief Trap” saya. Pasar mungkin awalnya merayakan angka yang lebih lunak, tetapi jika pasar obligasi masih melihat risiko inflasi yang persisten, kelegaan itu bisa cepat memudar.
Bias saya sebelum rilis data adalah sedikit bearish untuk aset berisiko, tapi saya tidak hanya berdagang berdasarkan judulnya.
Saya mengamati apakah CPI mengonfirmasi penyesuaian harga yang hawkish yang dipicu oleh NFP — atau justru membatalkannya.
#CPIWatch
1
216
·
--
BITCOIN PUNYA MASALAH LEBIH BESAR DARIPADA CPI BESOK
Bitcoin sedang berada di sekitar $78K sementara kondisi makro mulai terasa tidak nyaman.
PPI hari ini naik 0,4% pada Agustus dan 5,4% secara year-over-year. Bagian headline sesuai perkiraan, tetapi detailnya lebih kuat: harga energi melonjak 4,2%, tarif maskapai 4,2%, dan harga rumah sakit juga meningkat.
Lalu minyak memutuskan untuk membuat cerita inflasi makin sulit.
Brent bergerak di atas $105 dan WTI di atas $100 saat risiko pengiriman di Timur Tengah menguat. Ini penting karena minyak yang mahal bisa bergerak melalui biaya transportasi, produksi, dan akhirnya harga di tingkat konsumen.
Dan pasar obligasi sudah bereaksi. Imbal hasil Treasury 10 tahun sempat menyentuh sekitar 4,9%, sementara 2 tahun bergerak mendekati 4,53%. Setelah rilis PPI, pasar mendorong probabilitas kenaikan suku bunga The Fed 25 bp minggu depan hingga sekitar 70%.
Ini menciptakan setup Bitcoin yang nyata.
CPI yang lebih panas besok tidak hanya berarti “inflasi buruk.” Itu bisa memperkuat ekspektasi suku bunga yang lebih tinggi, menjaga imbal hasil Treasury tetap tinggi, dan membuat aset berisiko bersaing dengan imbal hasil dolar yang semakin menarik.
Bitcoin sudah mengonsolidasikan diri di sekitar $78K sementara para trader menunggu informasi itu.
Jadi saya mengawasi rantainya, bukan cuma angka CPI:
Minyak → tekanan inflasi → ekspektasi The Fed → imbal hasil Treasury → likuiditas → Bitcoin.
Jika CPI melemah sementara minyak mendingin, rantai itu bisa segera terbongkar. Jika CPI mengonfirmasi tekanan yang sudah terlihat di PPI dan energi, $78K mungkin akan menjadi ujian yang jauh lebih penting daripada yang terlihat.
BITCOIN PUNYA MASALAH LEBIH BESAR DARIPADA CPI BESOK
Bitcoin sedang berada di sekitar $78K sementara kondisi makro mulai terasa tidak nyaman.
PPI hari ini naik 0,4% pada Agustus dan 5,4% secara year-over-year. Bagian headline sesuai perkiraan, tetapi detailnya lebih kuat: harga energi melonjak 4,2%, tarif maskapai 4,2%, dan harga rumah sakit juga meningkat.
Lalu minyak memutuskan untuk membuat cerita inflasi makin sulit.
Brent bergerak di atas $105 dan WTI di atas $100 saat risiko pengiriman di Timur Tengah menguat. Ini penting karena minyak yang mahal bisa bergerak melalui biaya transportasi, produksi, dan akhirnya harga di tingkat konsumen.
Dan pasar obligasi sudah bereaksi. Imbal hasil Treasury 10 tahun sempat menyentuh sekitar 4,9%, sementara 2 tahun bergerak mendekati 4,53%. Setelah rilis PPI, pasar mendorong probabilitas kenaikan suku bunga The Fed 25 bp minggu depan hingga sekitar 70%.
Ini menciptakan setup Bitcoin yang nyata.
CPI yang lebih panas besok tidak hanya berarti “inflasi buruk.” Itu bisa memperkuat ekspektasi suku bunga yang lebih tinggi, menjaga imbal hasil Treasury tetap tinggi, dan membuat aset berisiko bersaing dengan imbal hasil dolar yang semakin menarik.
Bitcoin sudah mengonsolidasikan diri di sekitar $78K sementara para trader menunggu informasi itu.
Jadi saya mengawasi rantainya, bukan cuma angka CPI:
Minyak → tekanan inflasi → ekspektasi The Fed → imbal hasil Treasury → likuiditas → Bitcoin.
Jika CPI melemah sementara minyak mendingin, rantai itu bisa segera terbongkar. Jika CPI mengonfirmasi tekanan yang sudah terlihat di PPI dan energi, $78K mungkin akan menjadi ujian yang jauh lebih penting daripada yang terlihat.
Bitcoin sedang berada di sekitar $78K sementara kondisi makro mulai terasa tidak nyaman.
PPI hari ini naik 0,4% pada Agustus dan 5,4% secara year-over-year. Bagian headline sesuai perkiraan, tetapi detailnya lebih kuat: harga energi melonjak 4,2%, tarif maskapai 4,2%, dan harga rumah sakit juga meningkat.
Lalu minyak memutuskan untuk membuat cerita inflasi makin sulit.
Brent bergerak di atas $105 dan WTI di atas $100 saat risiko pengiriman di Timur Tengah menguat. Ini penting karena minyak yang mahal bisa bergerak melalui biaya transportasi, produksi, dan akhirnya harga di tingkat konsumen.
Dan pasar obligasi sudah bereaksi. Imbal hasil Treasury 10 tahun sempat menyentuh sekitar 4,9%, sementara 2 tahun bergerak mendekati 4,53%. Setelah rilis PPI, pasar mendorong probabilitas kenaikan suku bunga The Fed 25 bp minggu depan hingga sekitar 70%.
Ini menciptakan setup Bitcoin yang nyata.
CPI yang lebih panas besok tidak hanya berarti “inflasi buruk.” Itu bisa memperkuat ekspektasi suku bunga yang lebih tinggi, menjaga imbal hasil Treasury tetap tinggi, dan membuat aset berisiko bersaing dengan imbal hasil dolar yang semakin menarik.
Bitcoin sudah mengonsolidasikan diri di sekitar $78K sementara para trader menunggu informasi itu.
Jadi saya mengawasi rantainya, bukan cuma angka CPI:
Minyak → tekanan inflasi → ekspektasi The Fed → imbal hasil Treasury → likuiditas → Bitcoin.
Jika CPI melemah sementara minyak mendingin, rantai itu bisa segera terbongkar. Jika CPI mengonfirmasi tekanan yang sudah terlihat di PPI dan energi, $78K mungkin akan menjadi ujian yang jauh lebih penting daripada yang terlihat.

823
4
47
823
·
--
Sebagian Benar
Saya sedang menonton berita tentang penarikan kembali (buyback) surat utang Treasury AS hari ini, dan pikiran pertama saya adalah: ini tidak akan berhasil.
Mereka mengatakan mereka akan membeli kembali hingga $6 miliar obligasi lama hari ini antara pukul 1:40 PM dan 2:00 PM ET. Obligasi dari tahun 2037 sampai 2046.
Semua orang di timeline saya menyebutnya besar karena ukuran normalnya $2 miliar. Tapi saya tidak melihatnya sebagai hal yang besar.
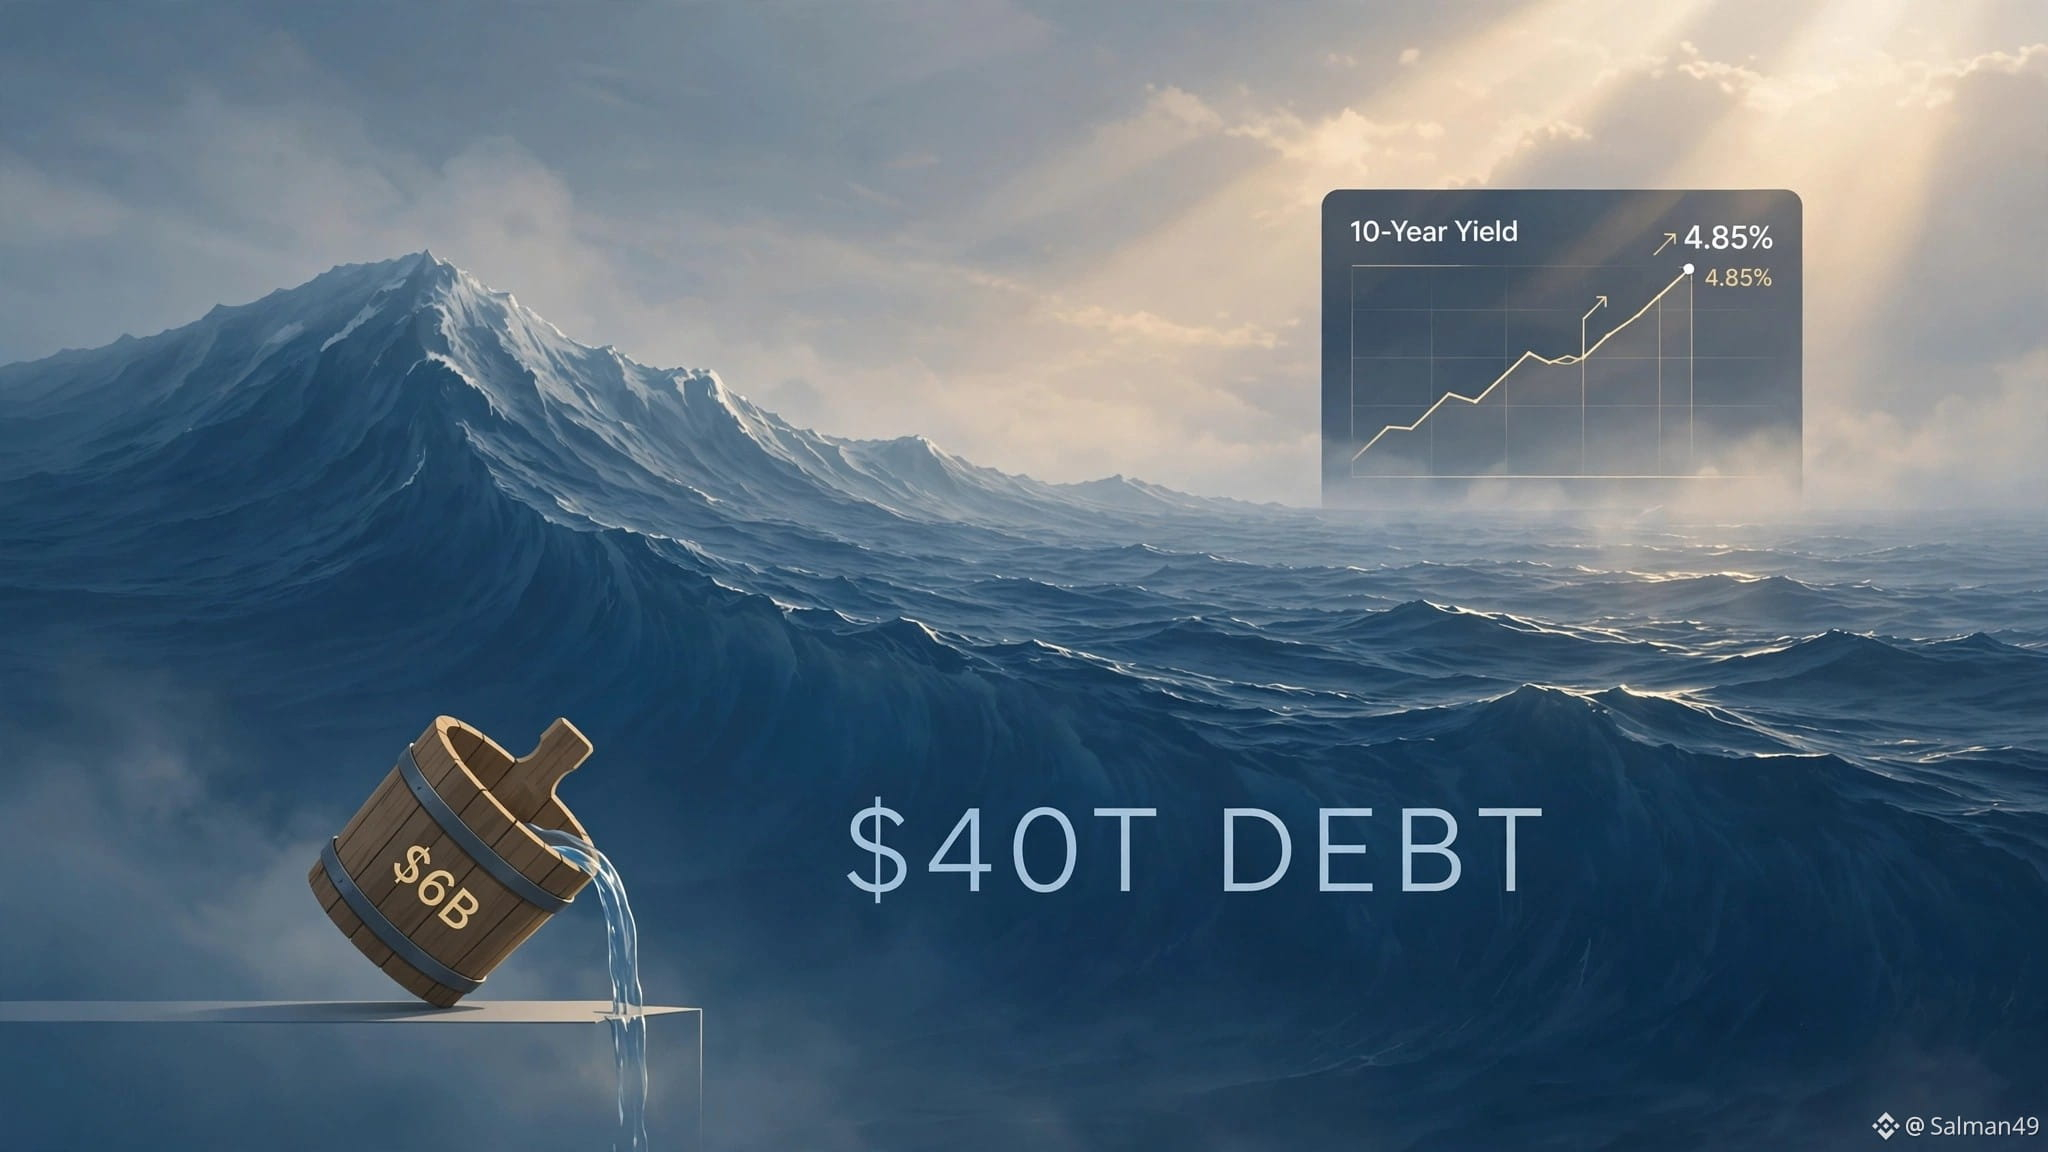
Saya melihatnya sebagai kecil. Karena saya menghitungnya. Utang AS sekarang lebih dari $40 triliun. $6 miliar itu hanya 0,015% darinya. Anda tidak bisa membersihkan rumah sebesar itu dengan pel mop $6 miliar.
Saya juga mengecek apa yang diperkirakan pasar. Bank-bank besar memperkirakan hingga $10 miliar. Kebanyakan trader yang saya ikuti memperkirakan $7 sampai $8 miliar. Jadi ketika yang keluar $6 miliar, saya tahu pasar akan merasa kecewa.
Dan memang itulah yang terjadi. Buyback seharusnya menurunkan imbal hasil (yields). Tapi yields justru naik. Obligasi 10 tahun naik ke 4,85%, tertinggi sejak November 2023. Obligasi 30 tahun menyentuh level tertinggi 19 tahun. Bagi saya, itu berarti pasar berkata, kami menolak ukuran Anda.
Saya pikir Scott Bessent mencoba menunjukkan bahwa dia mengendalikan keadaan. Bahkan dia bilang dia ingin mematahkan mimpi demam pasar. Tapi bagi saya, langkah ini membuktikan bahwa $6 miliar tidak cukup untuk mengendalikan sisi panjang (long end).
Bagian yang paling meyakinkan saya adalah apa yang terjadi pada hari yang sama. Treasury membeli $6 miliar dengan satu tangan, tapi menjual $39 miliar obligasi baru 10 tahun dengan tangan yang lain. Dan besok, mereka akan menjual lagi $22 miliar obligasi 30 tahun.
Jadi saya tidak melihat ini sebagai pencetakan uang. Saya tidak melihat ini sebagai QE. Saya melihatnya sebagai pertukaran sederhana. Obligasi lama yang kurang likuid diganti dengan obligasi baru.
Itulah sebabnya saya tidak mengharapkan adanya lonjakan (pump) saham atau kripto dari ini. Dan itulah sebabnya saya pikir yields akan terus tetap tinggi.
#USTreasuryToBuyBackUpTo$6BLongDatedDebt
Saya sedang menonton berita tentang penarikan kembali (buyback) surat utang Treasury AS hari ini, dan pikiran pertama saya adalah: ini tidak akan berhasil.
Mereka mengatakan mereka akan membeli kembali hingga $6 miliar obligasi lama hari ini antara pukul 1:40 PM dan 2:00 PM ET. Obligasi dari tahun 2037 sampai 2046.
Semua orang di timeline saya menyebutnya besar karena ukuran normalnya $2 miliar. Tapi saya tidak melihatnya sebagai hal yang besar.
Saya melihatnya sebagai kecil. Karena saya menghitungnya. Utang AS sekarang lebih dari $40 triliun. $6 miliar itu hanya 0,015% darinya. Anda tidak bisa membersihkan rumah sebesar itu dengan pel mop $6 miliar.
Saya juga mengecek apa yang diperkirakan pasar. Bank-bank besar memperkirakan hingga $10 miliar. Kebanyakan trader yang saya ikuti memperkirakan $7 sampai $8 miliar. Jadi ketika yang keluar $6 miliar, saya tahu pasar akan merasa kecewa.
Dan memang itulah yang terjadi. Buyback seharusnya menurunkan imbal hasil (yields). Tapi yields justru naik. Obligasi 10 tahun naik ke 4,85%, tertinggi sejak November 2023. Obligasi 30 tahun menyentuh level tertinggi 19 tahun. Bagi saya, itu berarti pasar berkata, kami menolak ukuran Anda.
Saya pikir Scott Bessent mencoba menunjukkan bahwa dia mengendalikan keadaan. Bahkan dia bilang dia ingin mematahkan mimpi demam pasar. Tapi bagi saya, langkah ini membuktikan bahwa $6 miliar tidak cukup untuk mengendalikan sisi panjang (long end).
Bagian yang paling meyakinkan saya adalah apa yang terjadi pada hari yang sama. Treasury membeli $6 miliar dengan satu tangan, tapi menjual $39 miliar obligasi baru 10 tahun dengan tangan yang lain. Dan besok, mereka akan menjual lagi $22 miliar obligasi 30 tahun.
Jadi saya tidak melihat ini sebagai pencetakan uang. Saya tidak melihat ini sebagai QE. Saya melihatnya sebagai pertukaran sederhana. Obligasi lama yang kurang likuid diganti dengan obligasi baru.
Itulah sebabnya saya tidak mengharapkan adanya lonjakan (pump) saham atau kripto dari ini. Dan itulah sebabnya saya pikir yields akan terus tetap tinggi.
#USTreasuryToBuyBackUpTo$6BLongDatedDebt
Mereka mengatakan mereka akan membeli kembali hingga $6 miliar obligasi lama hari ini antara pukul 1:40 PM dan 2:00 PM ET. Obligasi dari tahun 2037 sampai 2046.
Semua orang di timeline saya menyebutnya besar karena ukuran normalnya $2 miliar. Tapi saya tidak melihatnya sebagai hal yang besar.
Saya melihatnya sebagai kecil. Karena saya menghitungnya. Utang AS sekarang lebih dari $40 triliun. $6 miliar itu hanya 0,015% darinya. Anda tidak bisa membersihkan rumah sebesar itu dengan pel mop $6 miliar.
Saya juga mengecek apa yang diperkirakan pasar. Bank-bank besar memperkirakan hingga $10 miliar. Kebanyakan trader yang saya ikuti memperkirakan $7 sampai $8 miliar. Jadi ketika yang keluar $6 miliar, saya tahu pasar akan merasa kecewa.
Dan memang itulah yang terjadi. Buyback seharusnya menurunkan imbal hasil (yields). Tapi yields justru naik. Obligasi 10 tahun naik ke 4,85%, tertinggi sejak November 2023. Obligasi 30 tahun menyentuh level tertinggi 19 tahun. Bagi saya, itu berarti pasar berkata, kami menolak ukuran Anda.
Saya pikir Scott Bessent mencoba menunjukkan bahwa dia mengendalikan keadaan. Bahkan dia bilang dia ingin mematahkan mimpi demam pasar. Tapi bagi saya, langkah ini membuktikan bahwa $6 miliar tidak cukup untuk mengendalikan sisi panjang (long end).
Bagian yang paling meyakinkan saya adalah apa yang terjadi pada hari yang sama. Treasury membeli $6 miliar dengan satu tangan, tapi menjual $39 miliar obligasi baru 10 tahun dengan tangan yang lain. Dan besok, mereka akan menjual lagi $22 miliar obligasi 30 tahun.
Jadi saya tidak melihat ini sebagai pencetakan uang. Saya tidak melihat ini sebagai QE. Saya melihatnya sebagai pertukaran sederhana. Obligasi lama yang kurang likuid diganti dengan obligasi baru.
Itulah sebabnya saya tidak mengharapkan adanya lonjakan (pump) saham atau kripto dari ini. Dan itulah sebabnya saya pikir yields akan terus tetap tinggi.
#USTreasuryToBuyBackUpTo$6BLongDatedDebt
906
45
906
·
--
Terverifikasi
JEPANG INGIN TRANSAKSI SAHAM BERHENTI MENUNGGU DUA HARI
Satu transaksi selesai dalam hitungan detik di layar.
Namun masih menunggu dua hari agar menjadi final.
Kesenjangan itulah masalah sebenarnya.
Jepang berupaya memperbaikinya. OJK dan Bank of Japan menyusun rencana untuk penyelesaian berbasis blockchain atas saham dan obligasi pemerintah. Rencana diperkirakan awal 2027. Tujuannya penyelesaian real time. Tidak ada T ditambah dua.
Namun mereka tidak hanya menaruh saham di sebuah rantai.
Bagian itu mudah.
Bagian sulitnya adalah uang harus bergerak bersama aset. Hari ini, aset bergerak dalam satu sistem. Pembayaran bergerak di sistem lain. Seseorang harus membuat keduanya sepakat. Penantian dua hari itu tidak kosong. Itu adalah risiko. Itu adalah jaminan. Itu adalah tim yang melakukan rekonsiliasi lagi.
Jepang menguji cara yang berbeda. Transfer dan pembayaran bersama-sama. Pada saat yang sama. BOJ sedang menguji uang bank sentral yang ditokenisasi untuk tujuan ini.
Bayangkan kedua pihak memperbarui secara bersamaan.
Tidak ada aset yang terjebak dalam limbo sementara uang menyusul. Tidak ada menunggu karena dua jam tidak sama.
Ini belum live saat ini. Tahap desain dan pengujian. Jaringan nyata diperkirakan baru pada awal 2030-an.
JEPANG INGIN TRANSAKSI SAHAM BERHENTI MENUNGGU DUA HARI
Satu transaksi selesai dalam hitungan detik di layar.
Namun masih menunggu dua hari agar menjadi final.
Kesenjangan itulah masalah sebenarnya.
Jepang berupaya memperbaikinya. OJK dan Bank of Japan menyusun rencana untuk penyelesaian berbasis blockchain atas saham dan obligasi pemerintah. Rencana diperkirakan awal 2027. Tujuannya penyelesaian real time. Tidak ada T ditambah dua.
Namun mereka tidak hanya menaruh saham di sebuah rantai.
Bagian itu mudah.
Bagian sulitnya adalah uang harus bergerak bersama aset. Hari ini, aset bergerak dalam satu sistem. Pembayaran bergerak di sistem lain. Seseorang harus membuat keduanya sepakat. Penantian dua hari itu tidak kosong. Itu adalah risiko. Itu adalah jaminan. Itu adalah tim yang melakukan rekonsiliasi lagi.
Jepang menguji cara yang berbeda. Transfer dan pembayaran bersama-sama. Pada saat yang sama. BOJ sedang menguji uang bank sentral yang ditokenisasi untuk tujuan ini.
Bayangkan kedua pihak memperbarui secara bersamaan.
Tidak ada aset yang terjebak dalam limbo sementara uang menyusul. Tidak ada menunggu karena dua jam tidak sama.
Ini belum live saat ini. Tahap desain dan pengujian. Jaringan nyata diperkirakan baru pada awal 2030-an.
Satu transaksi selesai dalam hitungan detik di layar.
Namun masih menunggu dua hari agar menjadi final.
Kesenjangan itulah masalah sebenarnya.
Jepang berupaya memperbaikinya. OJK dan Bank of Japan menyusun rencana untuk penyelesaian berbasis blockchain atas saham dan obligasi pemerintah. Rencana diperkirakan awal 2027. Tujuannya penyelesaian real time. Tidak ada T ditambah dua.
Namun mereka tidak hanya menaruh saham di sebuah rantai.
Bagian itu mudah.
Bagian sulitnya adalah uang harus bergerak bersama aset. Hari ini, aset bergerak dalam satu sistem. Pembayaran bergerak di sistem lain. Seseorang harus membuat keduanya sepakat. Penantian dua hari itu tidak kosong. Itu adalah risiko. Itu adalah jaminan. Itu adalah tim yang melakukan rekonsiliasi lagi.
Jepang menguji cara yang berbeda. Transfer dan pembayaran bersama-sama. Pada saat yang sama. BOJ sedang menguji uang bank sentral yang ditokenisasi untuk tujuan ini.
Bayangkan kedua pihak memperbarui secara bersamaan.
Tidak ada aset yang terjebak dalam limbo sementara uang menyusul. Tidak ada menunggu karena dua jam tidak sama.
Ini belum live saat ini. Tahap desain dan pengujian. Jaringan nyata diperkirakan baru pada awal 2030-an.
849
3
67
907
·
--
Terverifikasi
BIAYA TERSEMBUNYI DARI MEMASUKKAN KEUANGAN KE ONCHAIN
Bagian yang tidak pernah dibahas dalam judul tokenisasi adalah proses pembersihannya.
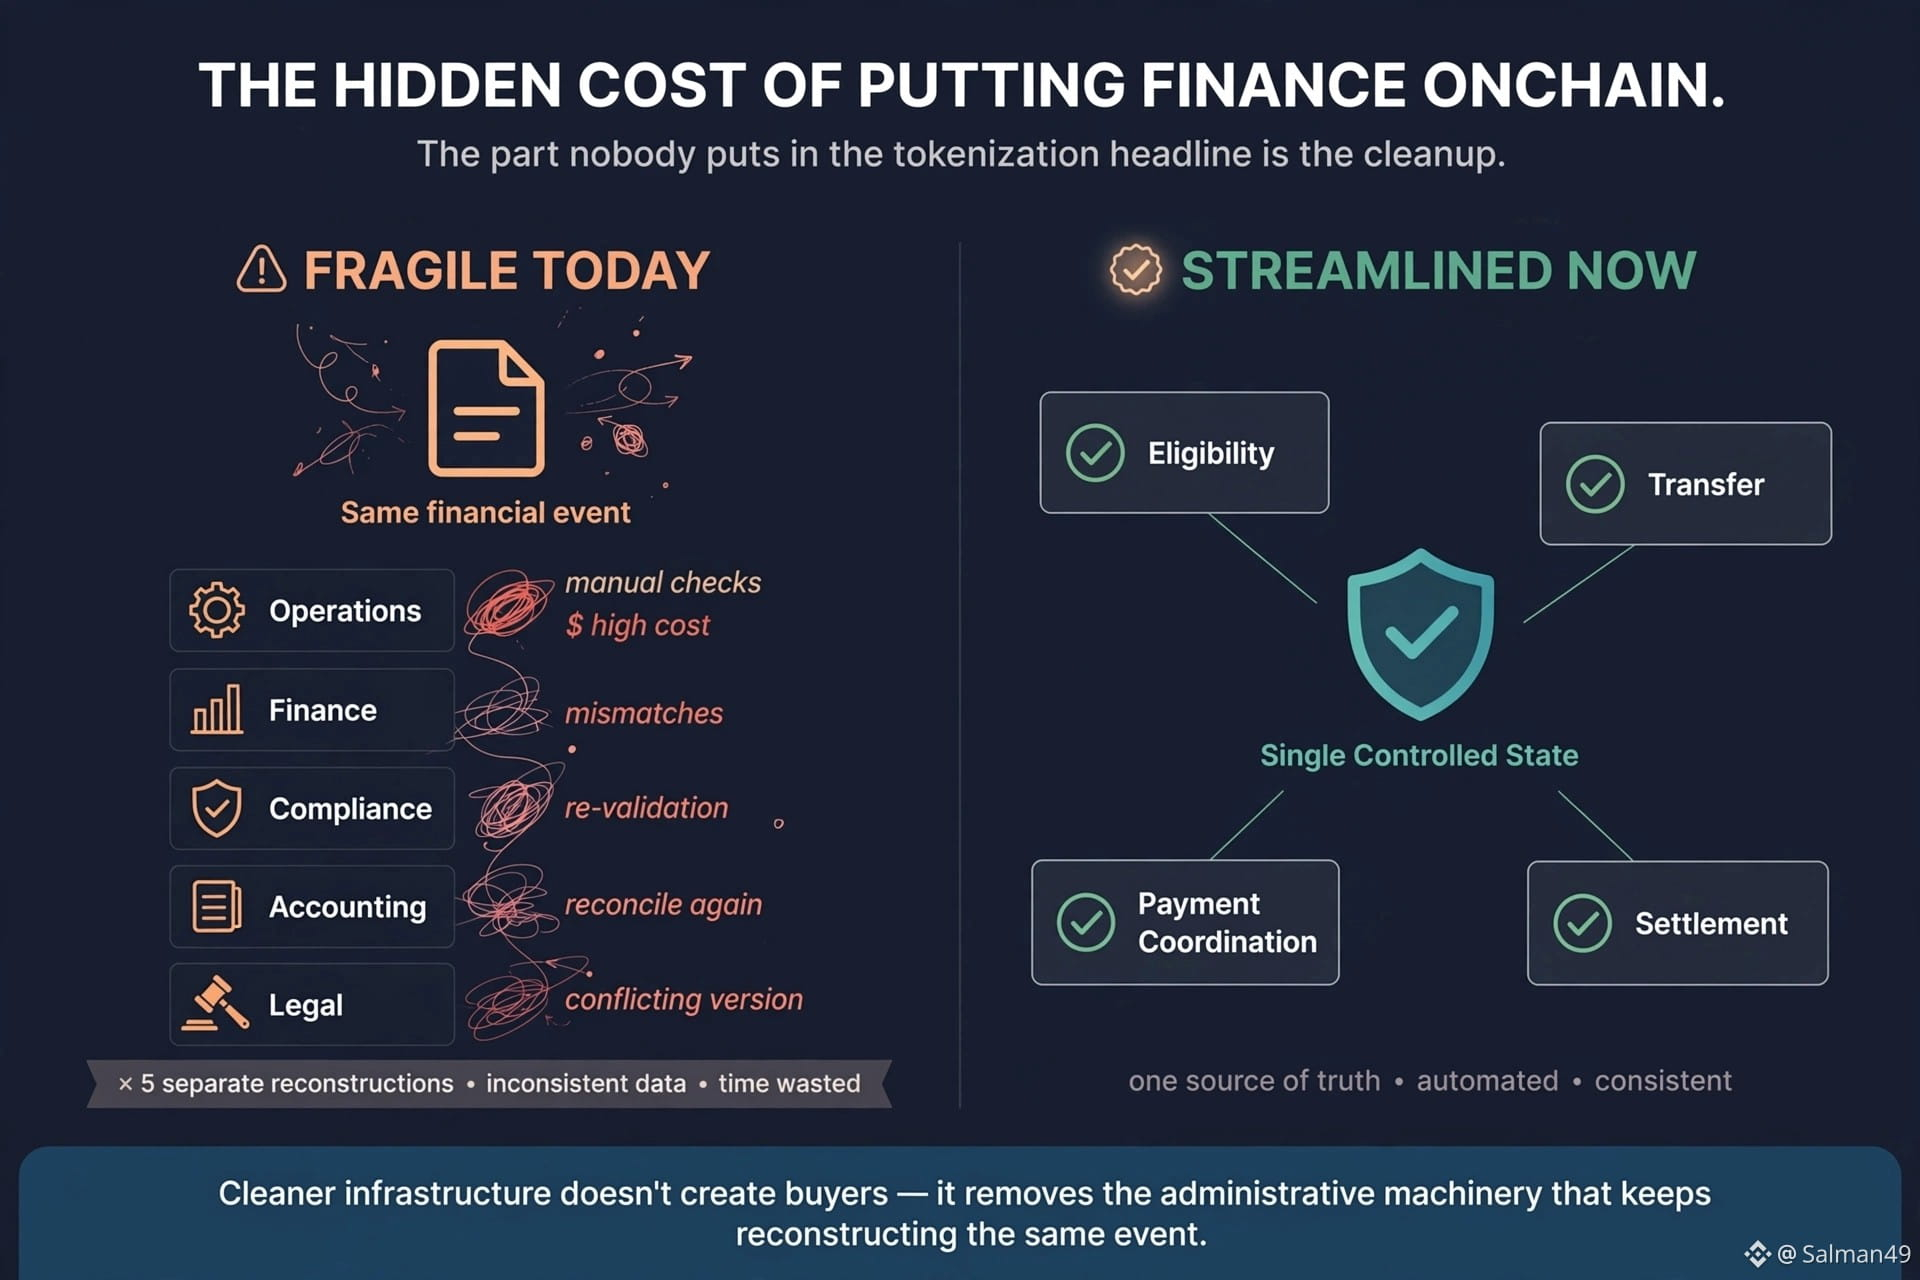
Sebuah sekuritas bisa menjadi digital sementara orang-orang di sekelilingnya masih menyimpan catatan yang terpisah. Kelayakan investor berada di suatu tempat, sedangkan kepemilikan berada di tempat lain. Pembayaran masuk melalui sistem yang berbeda. Lalu semua orang memeriksa apakah catatan-catatan itu cocok.
Bagian terakhir itu mahal.
Bukan karena menyalin data itu sulit. Tetapi karena setiap perpindahan membuat tempat lain bagi pengecualian untuk muncul.
Dusk mengambil jalur yang berbeda. Infrastruktur pasarnya menghubungkan kelayakan, kontrol transfer, koordinasi pembayaran privasi, serta penyelesaian di sekitar alur kerja aset teregulasi yang sama. Dusk Trade menghadirkan potongan-potongan itu ke dalam alur produk nyata untuk menemukan, membeli, dan menjual aset keuangan berbasis token.
Bagian yang menarik bukanlah satu blockchain melakukan lebih banyak.
Namun, apa yang terjadi pada tanggung jawab.
Jika status terkontrol yang sama bisa direferensikan ketika seorang investor masuk, ketika sebuah aset berpindah, dan ketika penyelesaian terjadi, lebih sedikit tim yang perlu menyusun ulang apa yang terjadi setelah fakta. Itu bisa berarti lebih sedikit pemeriksaan manual dan lebih sedikit peluang bagi dua sistem untuk saling bertentangan. Materi pasar pribadi Dusk sendiri membuat masalah rekonsiliasi ini menjadi eksplisit.
Namun ada sedikit kendala yang menjengkelkan.
Infrastruktur yang lebih bersih tidak otomatis menciptakan pembeli.
Dusk sendiri mengakui bahwa tokenisasi tidak dapat memproduksi permintaan, likuiditas, atau penetapan harga yang adil. Alur kerja yang lebih baik tetap membutuhkan venue yang berwenang, investor yang memenuhi syarat, dan infrastruktur pembayaran yang berfungsi.
Jadi, tesis Dusk yang lebih dalam sebenarnya bukan tentang membuat sekuritas terlihat digital.
Ini tentang menghapus mesin administratif yang terus-menerus merekonstruksi peristiwa keuangan yang sama dengan lima cara berbeda.
@Dusk_Foundation $DUSK #dusk
BIAYA TERSEMBUNYI DARI MEMASUKKAN KEUANGAN KE ONCHAIN
Bagian yang tidak pernah dibahas dalam judul tokenisasi adalah proses pembersihannya.
Sebuah sekuritas bisa menjadi digital sementara orang-orang di sekelilingnya masih menyimpan catatan yang terpisah. Kelayakan investor berada di suatu tempat, sedangkan kepemilikan berada di tempat lain. Pembayaran masuk melalui sistem yang berbeda. Lalu semua orang memeriksa apakah catatan-catatan itu cocok.
Bagian terakhir itu mahal.
Bukan karena menyalin data itu sulit. Tetapi karena setiap perpindahan membuat tempat lain bagi pengecualian untuk muncul.
Dusk mengambil jalur yang berbeda. Infrastruktur pasarnya menghubungkan kelayakan, kontrol transfer, koordinasi pembayaran privasi, serta penyelesaian di sekitar alur kerja aset teregulasi yang sama. Dusk Trade menghadirkan potongan-potongan itu ke dalam alur produk nyata untuk menemukan, membeli, dan menjual aset keuangan berbasis token.
Bagian yang menarik bukanlah satu blockchain melakukan lebih banyak.
Namun, apa yang terjadi pada tanggung jawab.
Jika status terkontrol yang sama bisa direferensikan ketika seorang investor masuk, ketika sebuah aset berpindah, dan ketika penyelesaian terjadi, lebih sedikit tim yang perlu menyusun ulang apa yang terjadi setelah fakta. Itu bisa berarti lebih sedikit pemeriksaan manual dan lebih sedikit peluang bagi dua sistem untuk saling bertentangan. Materi pasar pribadi Dusk sendiri membuat masalah rekonsiliasi ini menjadi eksplisit.
Namun ada sedikit kendala yang menjengkelkan.
Infrastruktur yang lebih bersih tidak otomatis menciptakan pembeli.
Dusk sendiri mengakui bahwa tokenisasi tidak dapat memproduksi permintaan, likuiditas, atau penetapan harga yang adil. Alur kerja yang lebih baik tetap membutuhkan venue yang berwenang, investor yang memenuhi syarat, dan infrastruktur pembayaran yang berfungsi.
Jadi, tesis Dusk yang lebih dalam sebenarnya bukan tentang membuat sekuritas terlihat digital.
Ini tentang menghapus mesin administratif yang terus-menerus merekonstruksi peristiwa keuangan yang sama dengan lima cara berbeda.
@Dusk $DUSK #dusk
Bagian yang tidak pernah dibahas dalam judul tokenisasi adalah proses pembersihannya.
Sebuah sekuritas bisa menjadi digital sementara orang-orang di sekelilingnya masih menyimpan catatan yang terpisah. Kelayakan investor berada di suatu tempat, sedangkan kepemilikan berada di tempat lain. Pembayaran masuk melalui sistem yang berbeda. Lalu semua orang memeriksa apakah catatan-catatan itu cocok.
Bagian terakhir itu mahal.
Bukan karena menyalin data itu sulit. Tetapi karena setiap perpindahan membuat tempat lain bagi pengecualian untuk muncul.
Dusk mengambil jalur yang berbeda. Infrastruktur pasarnya menghubungkan kelayakan, kontrol transfer, koordinasi pembayaran privasi, serta penyelesaian di sekitar alur kerja aset teregulasi yang sama. Dusk Trade menghadirkan potongan-potongan itu ke dalam alur produk nyata untuk menemukan, membeli, dan menjual aset keuangan berbasis token.
Bagian yang menarik bukanlah satu blockchain melakukan lebih banyak.
Namun, apa yang terjadi pada tanggung jawab.
Jika status terkontrol yang sama bisa direferensikan ketika seorang investor masuk, ketika sebuah aset berpindah, dan ketika penyelesaian terjadi, lebih sedikit tim yang perlu menyusun ulang apa yang terjadi setelah fakta. Itu bisa berarti lebih sedikit pemeriksaan manual dan lebih sedikit peluang bagi dua sistem untuk saling bertentangan. Materi pasar pribadi Dusk sendiri membuat masalah rekonsiliasi ini menjadi eksplisit.
Namun ada sedikit kendala yang menjengkelkan.
Infrastruktur yang lebih bersih tidak otomatis menciptakan pembeli.
Dusk sendiri mengakui bahwa tokenisasi tidak dapat memproduksi permintaan, likuiditas, atau penetapan harga yang adil. Alur kerja yang lebih baik tetap membutuhkan venue yang berwenang, investor yang memenuhi syarat, dan infrastruktur pembayaran yang berfungsi.
Jadi, tesis Dusk yang lebih dalam sebenarnya bukan tentang membuat sekuritas terlihat digital.
Ini tentang menghapus mesin administratif yang terus-menerus merekonstruksi peristiwa keuangan yang sama dengan lima cara berbeda.
@Dusk $DUSK #dusk
7
1
6
214
·
--
Artikel
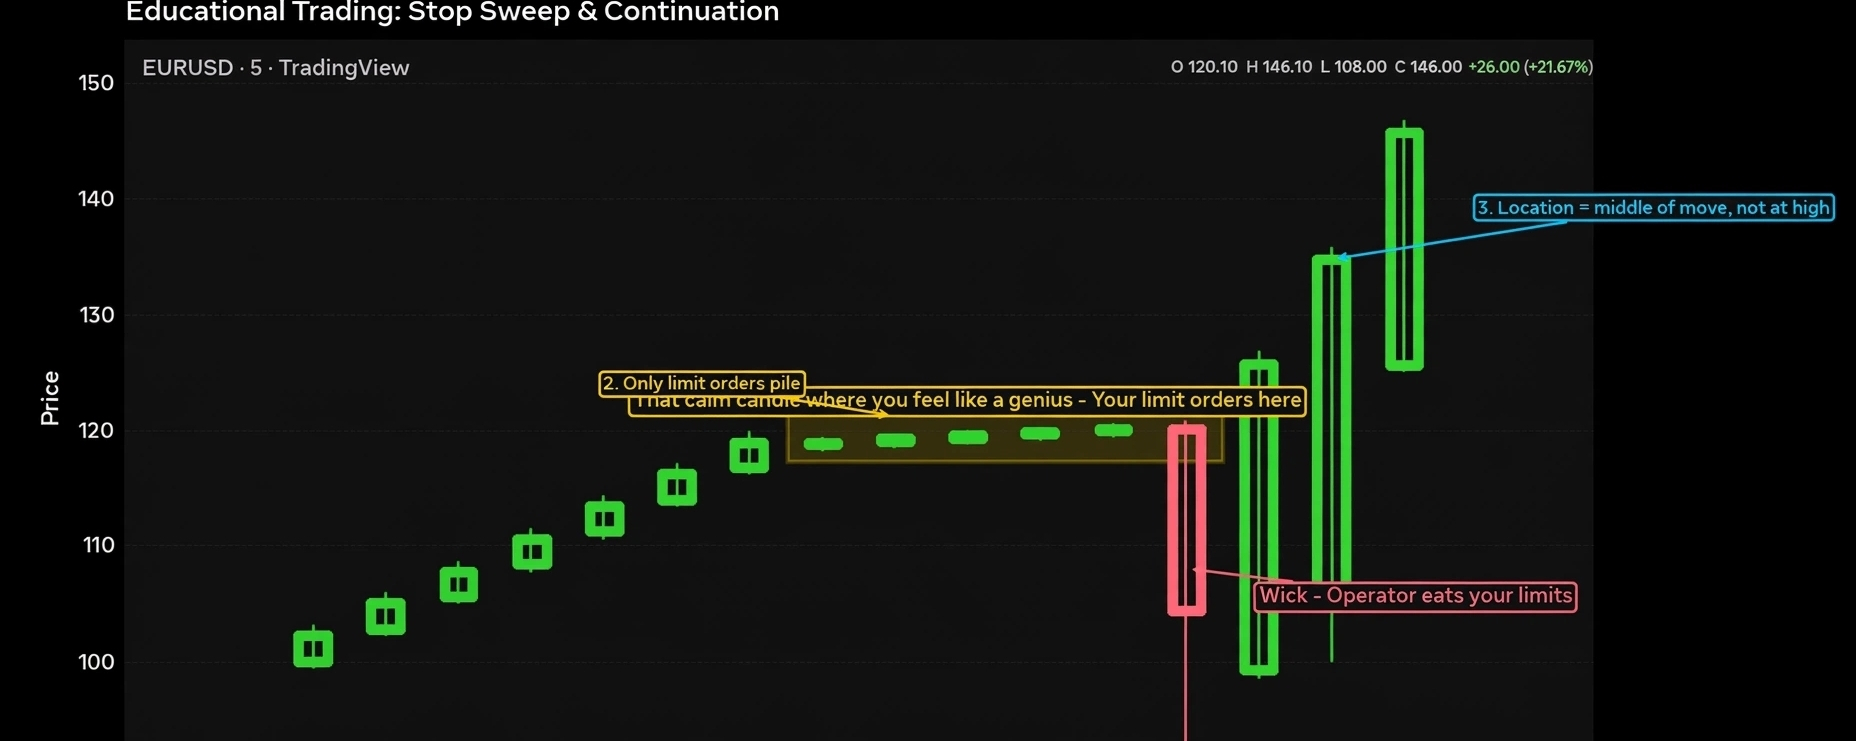
Operator Tidak Mengincar Stop Loss Kamu. Mereka Mengincar Kandil Itu Saat Kamu Merasa Jadi Jenius.Saya kehilangan lebih banyak uang di kandil hijau daripada kandil merah.
Kekalahan terbesar saya tidak pernah terjadi di area tinggi. Itu terjadi pada kandil yang tenang di tengah, ketika saya sudah dalam profit dan merasa pintar.
Kamu tahu kandil itu. Harga bergerak 4-5 kandil ke samping, sangat ketat, sangat membosankan. Kamu merasa tenang. Kamu berpikir, ayo tambah di sini, ini aman.
Dulu saya menambahkannya setiap saat.
Lalu muncul satu wick yang tajam, membersihkan seluruh rentang membosankan itu, dan setelah itu pasar bergerak persis seperti yang saya kira. Tanpa saya.
Saya pikir operator mengincar tinggi dan rendah. Mereka tidak. Mereka sudah berhenti melakukan itu sejak lama karena sekarang semua orang menaruh SL di sana.
Operator Tidak Mengincar Stop Loss Kamu. Mereka Mengincar Kandil Itu Saat Kamu Merasa Jadi Jenius.
Saya kehilangan lebih banyak uang di kandil hijau daripada kandil merah.
Kekalahan terbesar saya tidak pernah terjadi di area tinggi. Itu terjadi pada kandil yang tenang di tengah, ketika saya sudah dalam profit dan merasa pintar.
Kamu tahu kandil itu. Harga bergerak 4-5 kandil ke samping, sangat ketat, sangat membosankan. Kamu merasa tenang. Kamu berpikir, ayo tambah di sini, ini aman.
Dulu saya menambahkannya setiap saat.
Lalu muncul satu wick yang tajam, membersihkan seluruh rentang membosankan itu, dan setelah itu pasar bergerak persis seperti yang saya kira. Tanpa saya.
Saya pikir operator mengincar tinggi dan rendah. Mereka tidak. Mereka sudah berhenti melakukan itu sejak lama karena sekarang semua orang menaruh SL di sana.
Kekalahan terbesar saya tidak pernah terjadi di area tinggi. Itu terjadi pada kandil yang tenang di tengah, ketika saya sudah dalam profit dan merasa pintar.
Kamu tahu kandil itu. Harga bergerak 4-5 kandil ke samping, sangat ketat, sangat membosankan. Kamu merasa tenang. Kamu berpikir, ayo tambah di sini, ini aman.
Dulu saya menambahkannya setiap saat.
Lalu muncul satu wick yang tajam, membersihkan seluruh rentang membosankan itu, dan setelah itu pasar bergerak persis seperti yang saya kira. Tanpa saya.
Saya pikir operator mengincar tinggi dan rendah. Mereka tidak. Mereka sudah berhenti melakukan itu sejak lama karena sekarang semua orang menaruh SL di sana.
1.1k
53
1.1k
·
--
Terverifikasi
SAHAM BISA BERGERAK DI ONCHAIN. TAPI BISAKAH UANGNYA MENYUSUL?
Dulu saya berpikir menaruh saham di onchain menyelesaikan bagian tersulit. Kepemilikan bergerak secara digital, catatan diperbarui, dan transaksi terlihat sudah selesai.
Tapi ada bagian yang canggung.
Pihak pembeli tetap harus membayar.
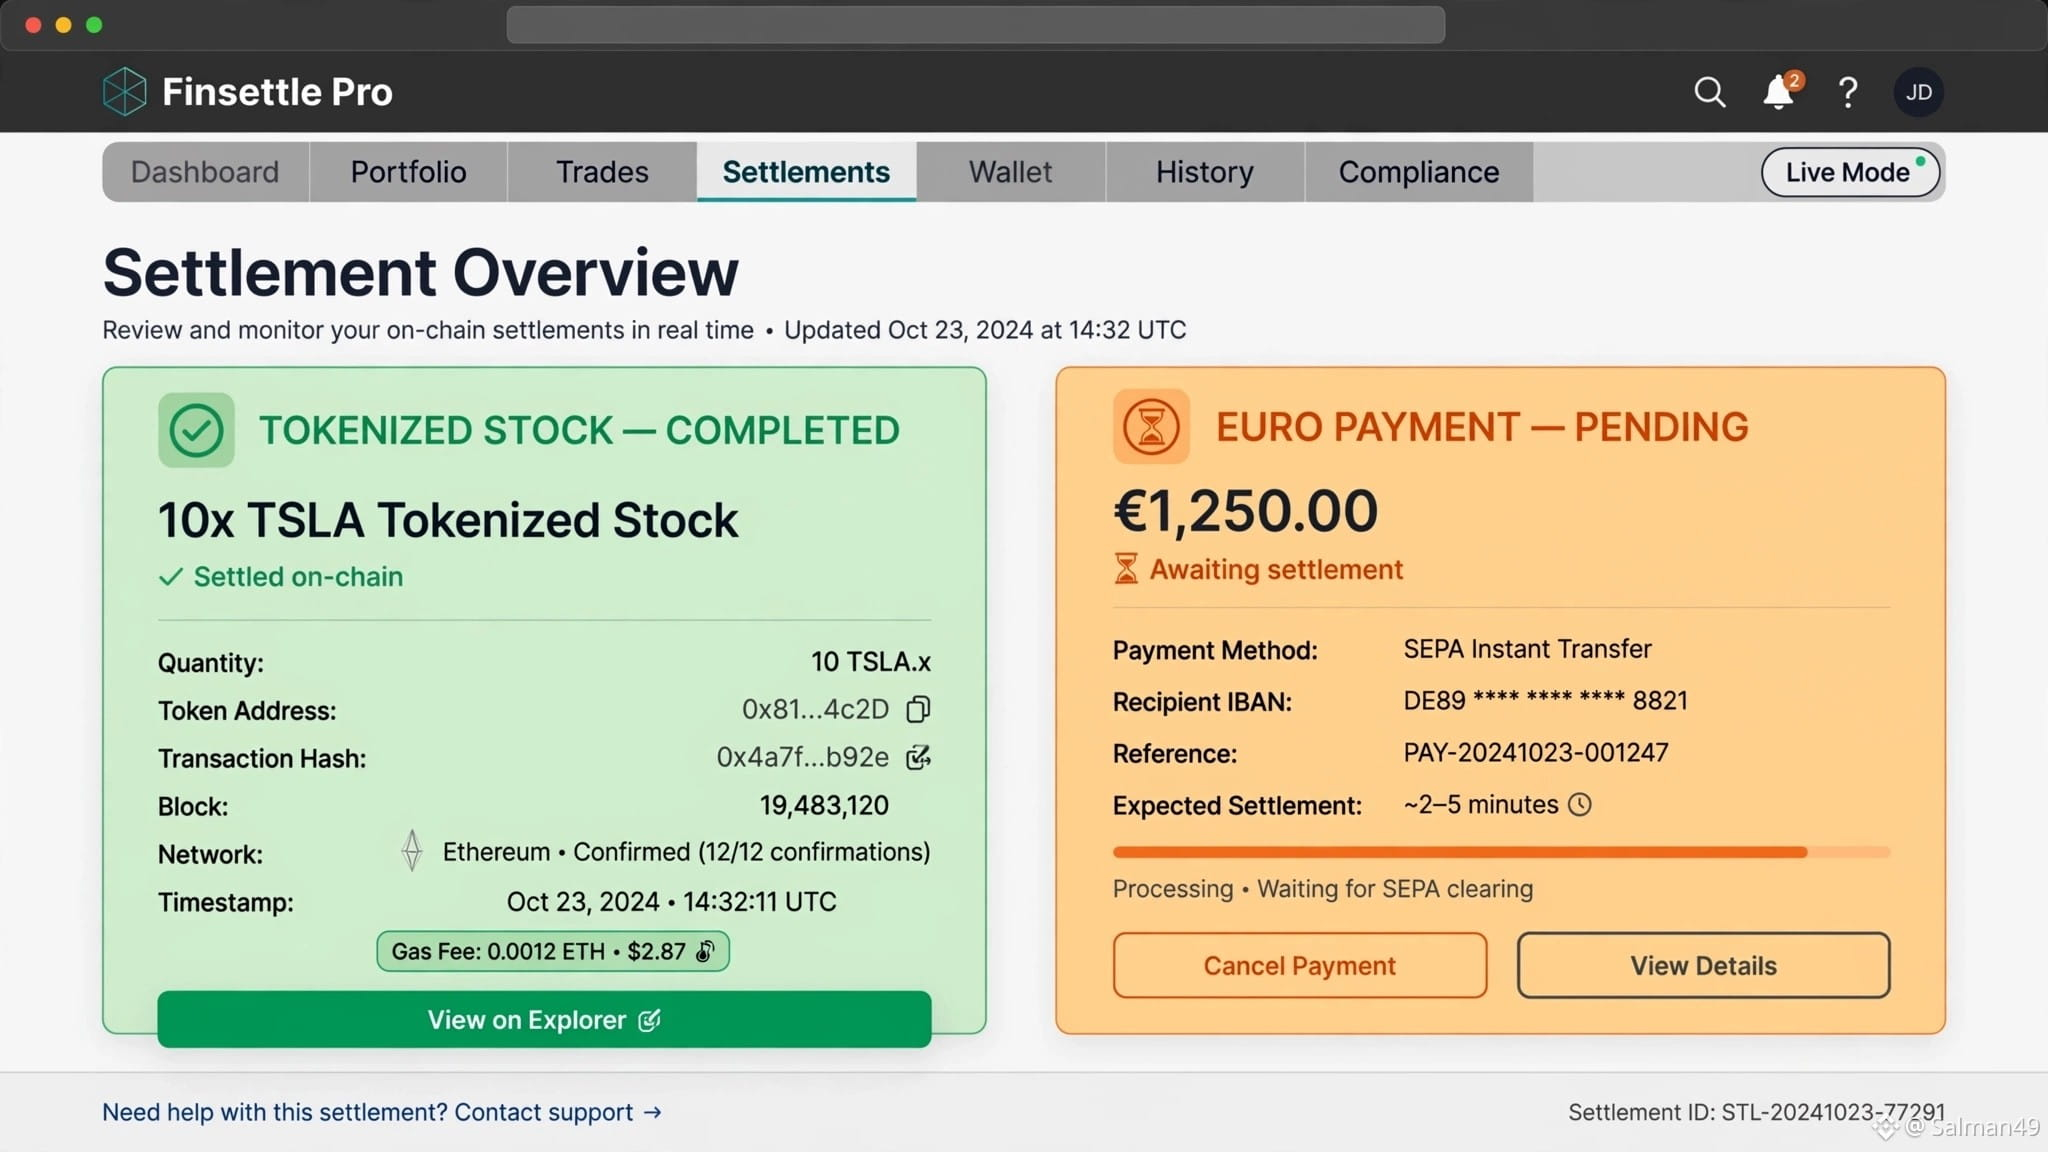
Transaksi nyata bukan hanya soal memindahkan aset. Uangnya juga harus sampai di sisi lain. Jika saham bergerak seketika tetapi pembayarannya masih tertahan di tempat lain, transaksi itu sebenarnya belum benar-benar lepas dari proses lama. Satu sisi sudah selesai. Sisi lainnya masih mengurus administrasi.
Itulah bagian dari Dusk Trade yang menurut saya lebih berguna untuk dipikirkan. Sistem ini dirancang dengan pembelian, pembayaran, dan pertukaran akhir yang terjadi sebagai bagian-bagian yang saling terhubung—bukan menganggap pemindahan saham sebagai keseluruhan transaksi.
Lalu EURQ masuk ke gambaran. Quantoz menyediakan instrumen pembayaran digital berbasis euro yang teregulasi, dan Dusk menjelaskannya sebagai bagian penting dari alur kerja pertukaran onchain NPEX yang direncanakan.
Sederhananya:
Saham bergerak.
Uang bergerak.
Sistem harus tahu keduanya terjadi.
Kedengarannya hampir terlalu jelas. Tapi penyelesaian (settlement) tradisional ada sebagian karena dua sisi itu harus dicocokkan, diperiksa, dan dikonfirmasi di sistem yang berbeda.
Dan saya pikir ini mengubah cara penilaian terhadap tokenisasi. Saham menjadi digital adalah satu capaian. Membuat saham dan pembayaran untuk menyelesaikan transaksi bersama-sama adalah masalah ekonomi yang lebih sulit.
Jika uang masih harus menyusul, transaksi itu masih menunggu. $DUSK #dusk @Dusk_Foundation
SAHAM BISA BERGERAK DI ONCHAIN. TAPI BISAKAH UANGNYA MENYUSUL?
Dulu saya berpikir menaruh saham di onchain menyelesaikan bagian tersulit. Kepemilikan bergerak secara digital, catatan diperbarui, dan transaksi terlihat sudah selesai.
Tapi ada bagian yang canggung.
Pihak pembeli tetap harus membayar.
Transaksi nyata bukan hanya soal memindahkan aset. Uangnya juga harus sampai di sisi lain. Jika saham bergerak seketika tetapi pembayarannya masih tertahan di tempat lain, transaksi itu sebenarnya belum benar-benar lepas dari proses lama. Satu sisi sudah selesai. Sisi lainnya masih mengurus administrasi.
Itulah bagian dari Dusk Trade yang menurut saya lebih berguna untuk dipikirkan. Sistem ini dirancang dengan pembelian, pembayaran, dan pertukaran akhir yang terjadi sebagai bagian-bagian yang saling terhubung—bukan menganggap pemindahan saham sebagai keseluruhan transaksi.
Lalu EURQ masuk ke gambaran. Quantoz menyediakan instrumen pembayaran digital berbasis euro yang teregulasi, dan Dusk menjelaskannya sebagai bagian penting dari alur kerja pertukaran onchain NPEX yang direncanakan.
Sederhananya:
Saham bergerak.
Uang bergerak.
Sistem harus tahu keduanya terjadi.
Kedengarannya hampir terlalu jelas. Tapi penyelesaian (settlement) tradisional ada sebagian karena dua sisi itu harus dicocokkan, diperiksa, dan dikonfirmasi di sistem yang berbeda.
Dan saya pikir ini mengubah cara penilaian terhadap tokenisasi. Saham menjadi digital adalah satu capaian. Membuat saham dan pembayaran untuk menyelesaikan transaksi bersama-sama adalah masalah ekonomi yang lebih sulit.
Jika uang masih harus menyusul, transaksi itu masih menunggu. $DUSK #dusk @Dusk
Dulu saya berpikir menaruh saham di onchain menyelesaikan bagian tersulit. Kepemilikan bergerak secara digital, catatan diperbarui, dan transaksi terlihat sudah selesai.
Tapi ada bagian yang canggung.
Pihak pembeli tetap harus membayar.
Transaksi nyata bukan hanya soal memindahkan aset. Uangnya juga harus sampai di sisi lain. Jika saham bergerak seketika tetapi pembayarannya masih tertahan di tempat lain, transaksi itu sebenarnya belum benar-benar lepas dari proses lama. Satu sisi sudah selesai. Sisi lainnya masih mengurus administrasi.
Itulah bagian dari Dusk Trade yang menurut saya lebih berguna untuk dipikirkan. Sistem ini dirancang dengan pembelian, pembayaran, dan pertukaran akhir yang terjadi sebagai bagian-bagian yang saling terhubung—bukan menganggap pemindahan saham sebagai keseluruhan transaksi.
Lalu EURQ masuk ke gambaran. Quantoz menyediakan instrumen pembayaran digital berbasis euro yang teregulasi, dan Dusk menjelaskannya sebagai bagian penting dari alur kerja pertukaran onchain NPEX yang direncanakan.
Sederhananya:
Saham bergerak.
Uang bergerak.
Sistem harus tahu keduanya terjadi.
Kedengarannya hampir terlalu jelas. Tapi penyelesaian (settlement) tradisional ada sebagian karena dua sisi itu harus dicocokkan, diperiksa, dan dikonfirmasi di sistem yang berbeda.
Dan saya pikir ini mengubah cara penilaian terhadap tokenisasi. Saham menjadi digital adalah satu capaian. Membuat saham dan pembayaran untuk menyelesaikan transaksi bersama-sama adalah masalah ekonomi yang lebih sulit.
Jika uang masih harus menyusul, transaksi itu masih menunggu. $DUSK #dusk @Dusk
6
5
605
·
--
Terverifikasi
MENGAPA PIECRUST + SUCCINCT ATTESTATION MENGUBAH RANCANGAN SETTLEMENT
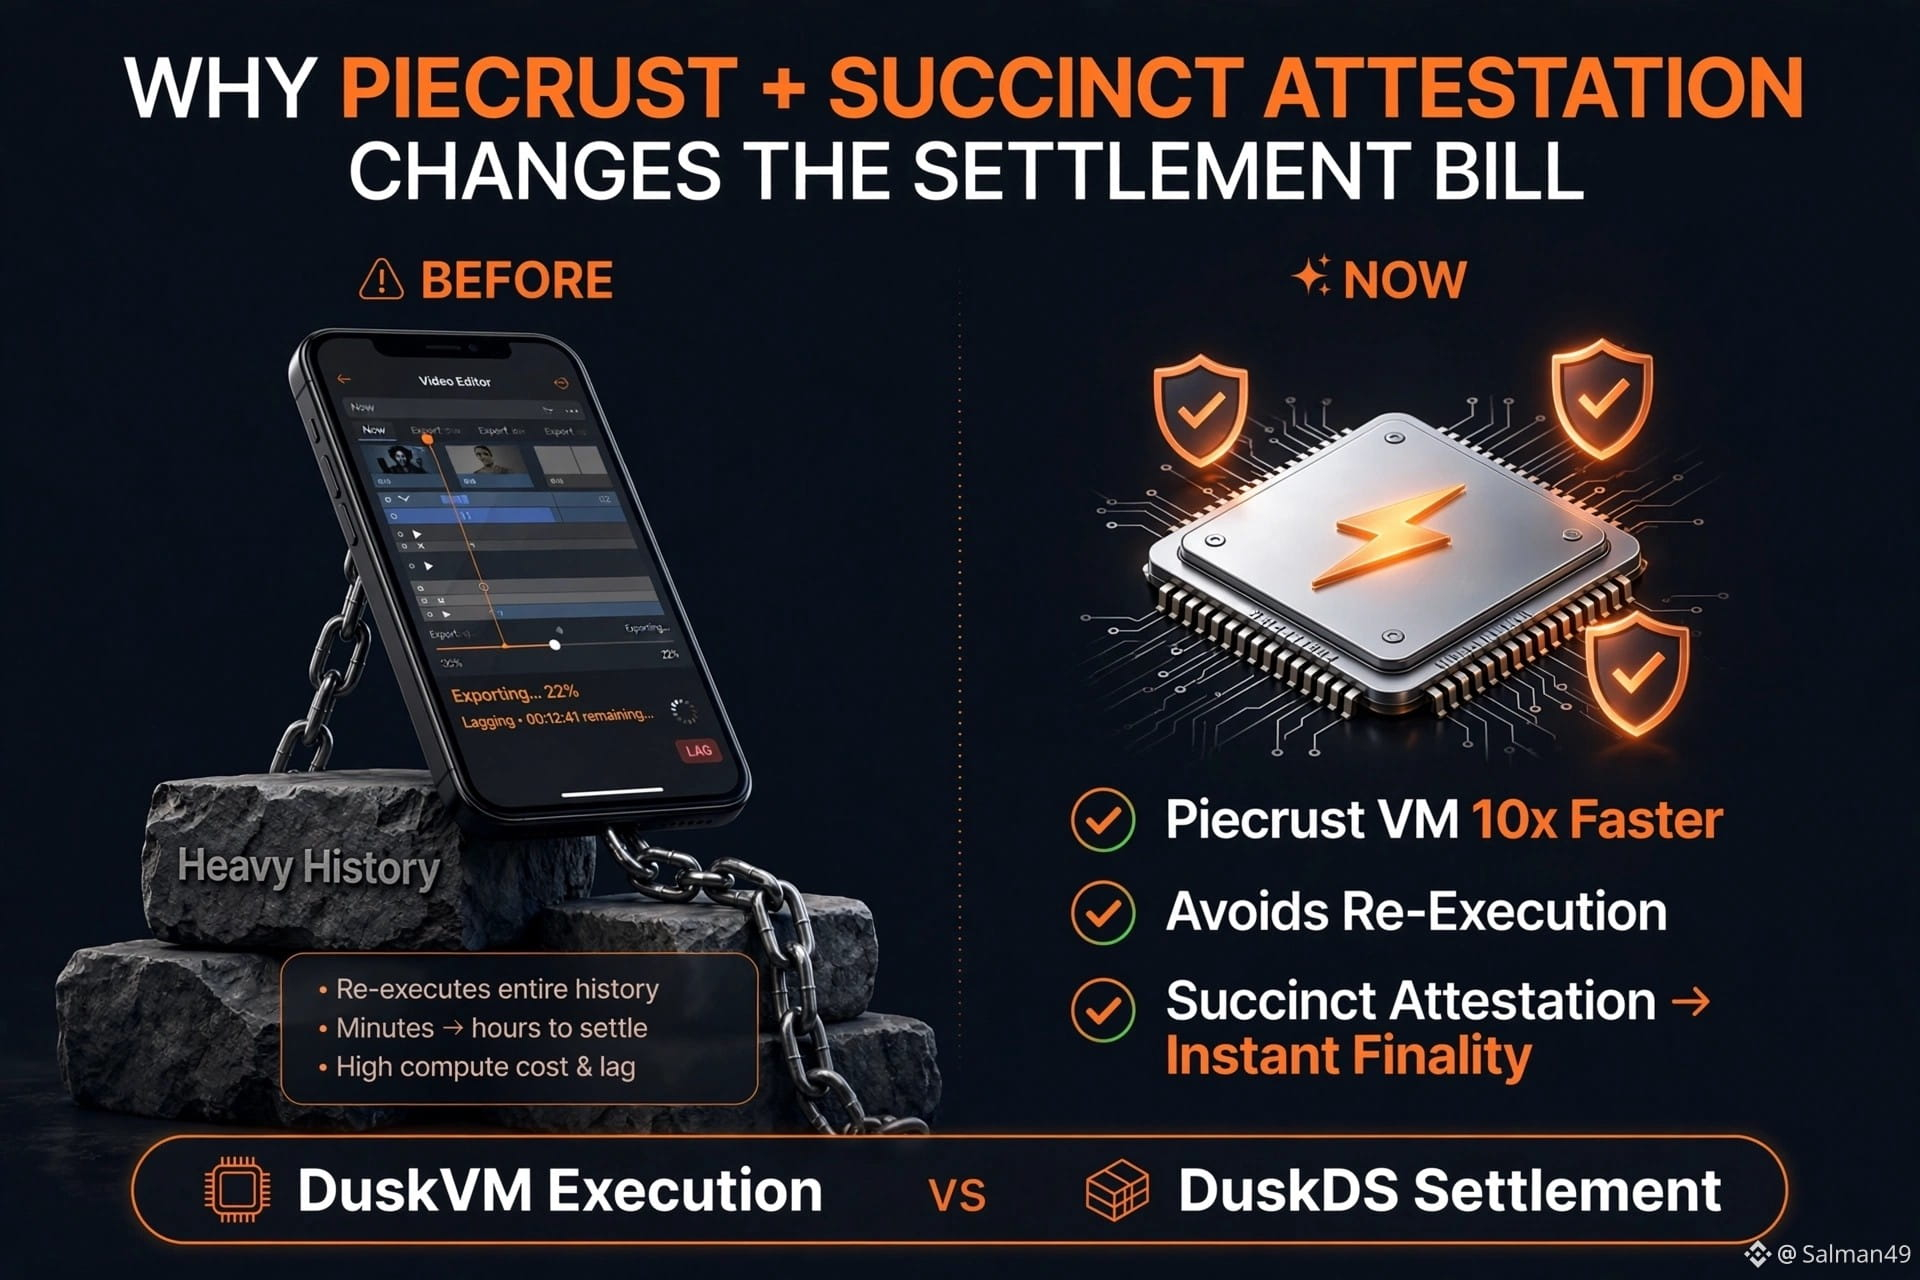
Ponsel lama saya punya masalah yang konyol. Seorang editor video menyimpan terlalu banyak riwayat, dan setiap ekspor baru membuat semuanya melambat. Bagian yang menjengkelkan bukan cuma satu ekspor yang lambat. Yang paling membuat kesal adalah harus membayar lagi untuk pekerjaan lama berulang kali.
Itu cara yang berguna untuk melihat Piecrust. Dusk mengatakan Piecrust menggantikan RuskVM setelah menghadapi masalah state-growth dan performa, dengan Piecrust yang memberikan kecepatan lebih dari 10x dan transaksi yang lebih murah. Yang lebih penting, Dusk membangunnya untuk menghindari eksekusi ulang yang tidak perlu ketika kondisi dalam konsensus berubah.
Hal ini penting untuk settlement karena alur kerja keuangan bisa memicu banyak eksekusi di sekitar satu pergerakan aset. Jika VM bisa menggunakan ulang pekerjaan alih-alih melakukan perhitungan yang sama lagi, penghematannya bukan hanya “blockchain lebih cepat.” Artinya, lebih sedikit pekerjaan infrastruktur yang harus dibayar.
Sekarang pasangkan Succinct Attestation di sampingnya. SA menggunakan komite untuk memvalidasi dan meratifikasi blok, dan Dusk memberikan kepastian final yang deterministik setelah peratifikasian.
Jadi, kedua mekanisme ini menyasar bagian berbeda dari proses settlement. Piecrust mengurangi pekerjaan. SA mengurangi waktu menunggu kepastian.
Perbedaan ini penting karena biaya settlement tidak hanya biaya transaksi. Ada juga infrastruktur yang berjalan di latar belakang saat kepemilikan sedang diproses, dan semua orang menunggu hasilnya sampai menjadi final.
Dan ini bagian yang menurut saya lebih menarik: Dusk memisahkan eksekusi dari settlement pada level arsitektur. DuskVM menangani eksekusi smart contract, sementara DuskDS menangani konsensus, finalitas, dan ketersediaan data.
Jika kedua lapisan ini terus mengurangi komputasi dan ketidakpastian settlement secara independen, ekonomi dalam memindahkan aset teregulasi mulai terlihat kurang seperti “membayar biaya blockchain” dan lebih seperti menghilangkan bagian-bagian mesin yang membuat settlement mahal sejak awal.
@Dusk_Foundation $DUSK #dusk
MENGAPA PIECRUST + SUCCINCT ATTESTATION MENGUBAH RANCANGAN SETTLEMENT
Ponsel lama saya punya masalah yang konyol. Seorang editor video menyimpan terlalu banyak riwayat, dan setiap ekspor baru membuat semuanya melambat. Bagian yang menjengkelkan bukan cuma satu ekspor yang lambat. Yang paling membuat kesal adalah harus membayar lagi untuk pekerjaan lama berulang kali.
Itu cara yang berguna untuk melihat Piecrust. Dusk mengatakan Piecrust menggantikan RuskVM setelah menghadapi masalah state-growth dan performa, dengan Piecrust yang memberikan kecepatan lebih dari 10x dan transaksi yang lebih murah. Yang lebih penting, Dusk membangunnya untuk menghindari eksekusi ulang yang tidak perlu ketika kondisi dalam konsensus berubah.
Hal ini penting untuk settlement karena alur kerja keuangan bisa memicu banyak eksekusi di sekitar satu pergerakan aset. Jika VM bisa menggunakan ulang pekerjaan alih-alih melakukan perhitungan yang sama lagi, penghematannya bukan hanya “blockchain lebih cepat.” Artinya, lebih sedikit pekerjaan infrastruktur yang harus dibayar.
Sekarang pasangkan Succinct Attestation di sampingnya. SA menggunakan komite untuk memvalidasi dan meratifikasi blok, dan Dusk memberikan kepastian final yang deterministik setelah peratifikasian.
Jadi, kedua mekanisme ini menyasar bagian berbeda dari proses settlement. Piecrust mengurangi pekerjaan. SA mengurangi waktu menunggu kepastian.
Perbedaan ini penting karena biaya settlement tidak hanya biaya transaksi. Ada juga infrastruktur yang berjalan di latar belakang saat kepemilikan sedang diproses, dan semua orang menunggu hasilnya sampai menjadi final.
Dan ini bagian yang menurut saya lebih menarik: Dusk memisahkan eksekusi dari settlement pada level arsitektur. DuskVM menangani eksekusi smart contract, sementara DuskDS menangani konsensus, finalitas, dan ketersediaan data.
Jika kedua lapisan ini terus mengurangi komputasi dan ketidakpastian settlement secara independen, ekonomi dalam memindahkan aset teregulasi mulai terlihat kurang seperti “membayar biaya blockchain” dan lebih seperti menghilangkan bagian-bagian mesin yang membuat settlement mahal sejak awal.
@Dusk $DUSK #dusk
Ponsel lama saya punya masalah yang konyol. Seorang editor video menyimpan terlalu banyak riwayat, dan setiap ekspor baru membuat semuanya melambat. Bagian yang menjengkelkan bukan cuma satu ekspor yang lambat. Yang paling membuat kesal adalah harus membayar lagi untuk pekerjaan lama berulang kali.
Itu cara yang berguna untuk melihat Piecrust. Dusk mengatakan Piecrust menggantikan RuskVM setelah menghadapi masalah state-growth dan performa, dengan Piecrust yang memberikan kecepatan lebih dari 10x dan transaksi yang lebih murah. Yang lebih penting, Dusk membangunnya untuk menghindari eksekusi ulang yang tidak perlu ketika kondisi dalam konsensus berubah.
Hal ini penting untuk settlement karena alur kerja keuangan bisa memicu banyak eksekusi di sekitar satu pergerakan aset. Jika VM bisa menggunakan ulang pekerjaan alih-alih melakukan perhitungan yang sama lagi, penghematannya bukan hanya “blockchain lebih cepat.” Artinya, lebih sedikit pekerjaan infrastruktur yang harus dibayar.
Sekarang pasangkan Succinct Attestation di sampingnya. SA menggunakan komite untuk memvalidasi dan meratifikasi blok, dan Dusk memberikan kepastian final yang deterministik setelah peratifikasian.
Jadi, kedua mekanisme ini menyasar bagian berbeda dari proses settlement. Piecrust mengurangi pekerjaan. SA mengurangi waktu menunggu kepastian.
Perbedaan ini penting karena biaya settlement tidak hanya biaya transaksi. Ada juga infrastruktur yang berjalan di latar belakang saat kepemilikan sedang diproses, dan semua orang menunggu hasilnya sampai menjadi final.
Dan ini bagian yang menurut saya lebih menarik: Dusk memisahkan eksekusi dari settlement pada level arsitektur. DuskVM menangani eksekusi smart contract, sementara DuskDS menangani konsensus, finalitas, dan ketersediaan data.
Jika kedua lapisan ini terus mengurangi komputasi dan ketidakpastian settlement secara independen, ekonomi dalam memindahkan aset teregulasi mulai terlihat kurang seperti “membayar biaya blockchain” dan lebih seperti menghilangkan bagian-bagian mesin yang membuat settlement mahal sejak awal.
@Dusk $DUSK #dusk
17
11
370
·
--
Terverifikasi
KENAPA DUSK TIDAK MEMBUAT SATU NODE MELAKUKAN SEMUANYA
Dua minggu lalu saya mencoba menghemat biaya pada sebuah VPS. Saya menaruh aplikasi utama saya, backup database, dan pekerjaan pemrosesan gambar yang berat di server kecil yang sama. Terlihat efisien. Ternyata tidak. Pekerjaan gambar itu mulai berjalan, lalu tiba-tiba aplikasi utama saya kehilangan permintaan.
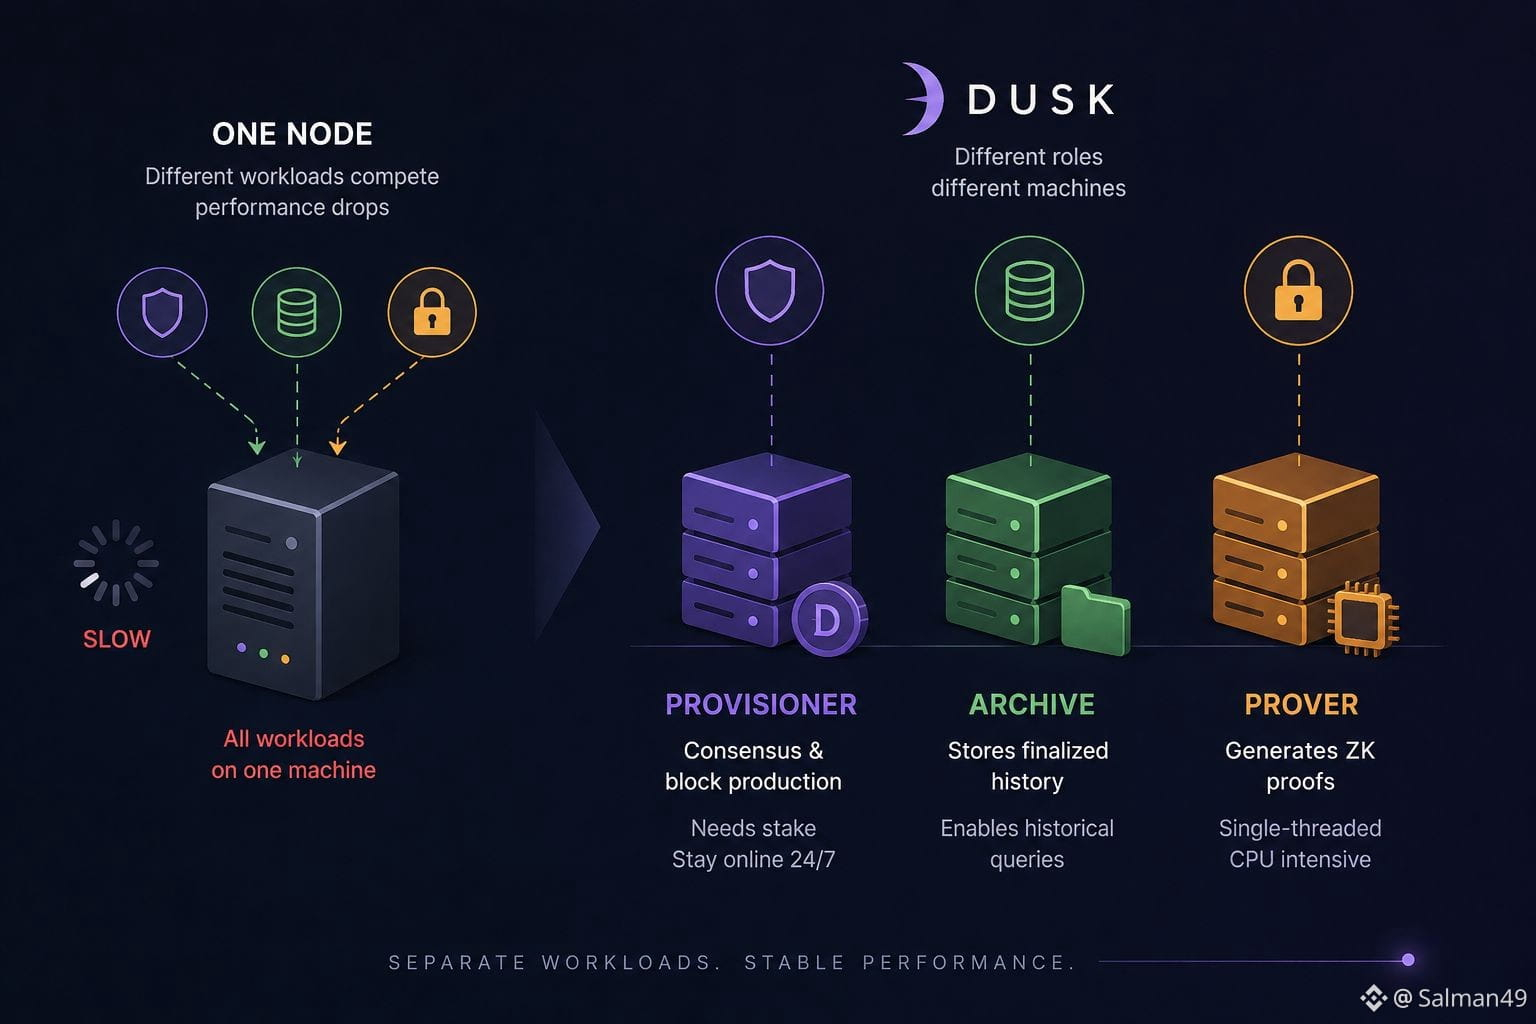
Masalah konyol dari VPS kecil itu kembali lagi saat saya membaca pengaturan node Dusk. Dusk memisahkan pekerjaan antara peran Provisioner, Archive, dan Prover. Itu bukan tiga nama mewah untuk satu mesin yang melakukan semuanya.
Provisioner berfokus pada konsensus dan membutuhkan setidaknya 1.000 DUSK yang dipertaruhkan. Sebuah Archive Node menyimpan riwayat yang sudah final untuk hal-hal seperti "moonlightHistory" dan "finalizedEvents". Seorang Prover menangani pekerjaan pembuktian Zero-Knowledge yang lebih berat.
Lalu saya masuk ke bagian Prover dan masalah perangkat kerasnya berubah lagi. Dusk mengatakan pembuatan bukti bersifat single-threaded, jadi performa single-core yang kuat itu penting. Infrastruktur Archive punya titik awal yang berbeda: 4 core, 8 GB RAM, penyimpanan 500 GB, dan jaringan 100 Mbps.
Dan ini bagian yang terasa familiar. Dusk menyarankan memisahkan infrastruktur API produksi dari tugas Provisioner karena lalu lintas kueri dan pemeliharaan bisa bersaing dengan pekerjaan konsensus. Saya belajar hal yang sama dengan cara yang menyebalkan di VPS itu.
Sekarang saya melihat ketiga peran itu dengan cara yang sedikit berbeda. Jika konsensus, kueri historis, dan pembuktian ZK semuanya mulai berebut sumber daya yang sama, mungkin satu kotak yang melakukan semuanya sebenarnya bukan opsi yang paling sederhana.
@Dusk_Foundation #dusk $DUSK
KENAPA DUSK TIDAK MEMBUAT SATU NODE MELAKUKAN SEMUANYA
Dua minggu lalu saya mencoba menghemat biaya pada sebuah VPS. Saya menaruh aplikasi utama saya, backup database, dan pekerjaan pemrosesan gambar yang berat di server kecil yang sama. Terlihat efisien. Ternyata tidak. Pekerjaan gambar itu mulai berjalan, lalu tiba-tiba aplikasi utama saya kehilangan permintaan.
Masalah konyol dari VPS kecil itu kembali lagi saat saya membaca pengaturan node Dusk. Dusk memisahkan pekerjaan antara peran Provisioner, Archive, dan Prover. Itu bukan tiga nama mewah untuk satu mesin yang melakukan semuanya.
Provisioner berfokus pada konsensus dan membutuhkan setidaknya 1.000 DUSK yang dipertaruhkan. Sebuah Archive Node menyimpan riwayat yang sudah final untuk hal-hal seperti "moonlightHistory" dan "finalizedEvents". Seorang Prover menangani pekerjaan pembuktian Zero-Knowledge yang lebih berat.
Lalu saya masuk ke bagian Prover dan masalah perangkat kerasnya berubah lagi. Dusk mengatakan pembuatan bukti bersifat single-threaded, jadi performa single-core yang kuat itu penting. Infrastruktur Archive punya titik awal yang berbeda: 4 core, 8 GB RAM, penyimpanan 500 GB, dan jaringan 100 Mbps.
Dan ini bagian yang terasa familiar. Dusk menyarankan memisahkan infrastruktur API produksi dari tugas Provisioner karena lalu lintas kueri dan pemeliharaan bisa bersaing dengan pekerjaan konsensus. Saya belajar hal yang sama dengan cara yang menyebalkan di VPS itu.
Sekarang saya melihat ketiga peran itu dengan cara yang sedikit berbeda. Jika konsensus, kueri historis, dan pembuktian ZK semuanya mulai berebut sumber daya yang sama, mungkin satu kotak yang melakukan semuanya sebenarnya bukan opsi yang paling sederhana.
@Dusk #dusk $DUSK
Dua minggu lalu saya mencoba menghemat biaya pada sebuah VPS. Saya menaruh aplikasi utama saya, backup database, dan pekerjaan pemrosesan gambar yang berat di server kecil yang sama. Terlihat efisien. Ternyata tidak. Pekerjaan gambar itu mulai berjalan, lalu tiba-tiba aplikasi utama saya kehilangan permintaan.
Masalah konyol dari VPS kecil itu kembali lagi saat saya membaca pengaturan node Dusk. Dusk memisahkan pekerjaan antara peran Provisioner, Archive, dan Prover. Itu bukan tiga nama mewah untuk satu mesin yang melakukan semuanya.
Provisioner berfokus pada konsensus dan membutuhkan setidaknya 1.000 DUSK yang dipertaruhkan. Sebuah Archive Node menyimpan riwayat yang sudah final untuk hal-hal seperti "moonlightHistory" dan "finalizedEvents". Seorang Prover menangani pekerjaan pembuktian Zero-Knowledge yang lebih berat.
Lalu saya masuk ke bagian Prover dan masalah perangkat kerasnya berubah lagi. Dusk mengatakan pembuatan bukti bersifat single-threaded, jadi performa single-core yang kuat itu penting. Infrastruktur Archive punya titik awal yang berbeda: 4 core, 8 GB RAM, penyimpanan 500 GB, dan jaringan 100 Mbps.
Dan ini bagian yang terasa familiar. Dusk menyarankan memisahkan infrastruktur API produksi dari tugas Provisioner karena lalu lintas kueri dan pemeliharaan bisa bersaing dengan pekerjaan konsensus. Saya belajar hal yang sama dengan cara yang menyebalkan di VPS itu.
Sekarang saya melihat ketiga peran itu dengan cara yang sedikit berbeda. Jika konsensus, kueri historis, dan pembuktian ZK semuanya mulai berebut sumber daya yang sama, mungkin satu kotak yang melakukan semuanya sebenarnya bukan opsi yang paling sederhana.
@Dusk #dusk $DUSK
3
4
428
·
--
Bullish
Terverifikasi
SENJA MENARUH HADIAH-HADIAH YANG TELAH TERBAKAR DI ATAS MEJA
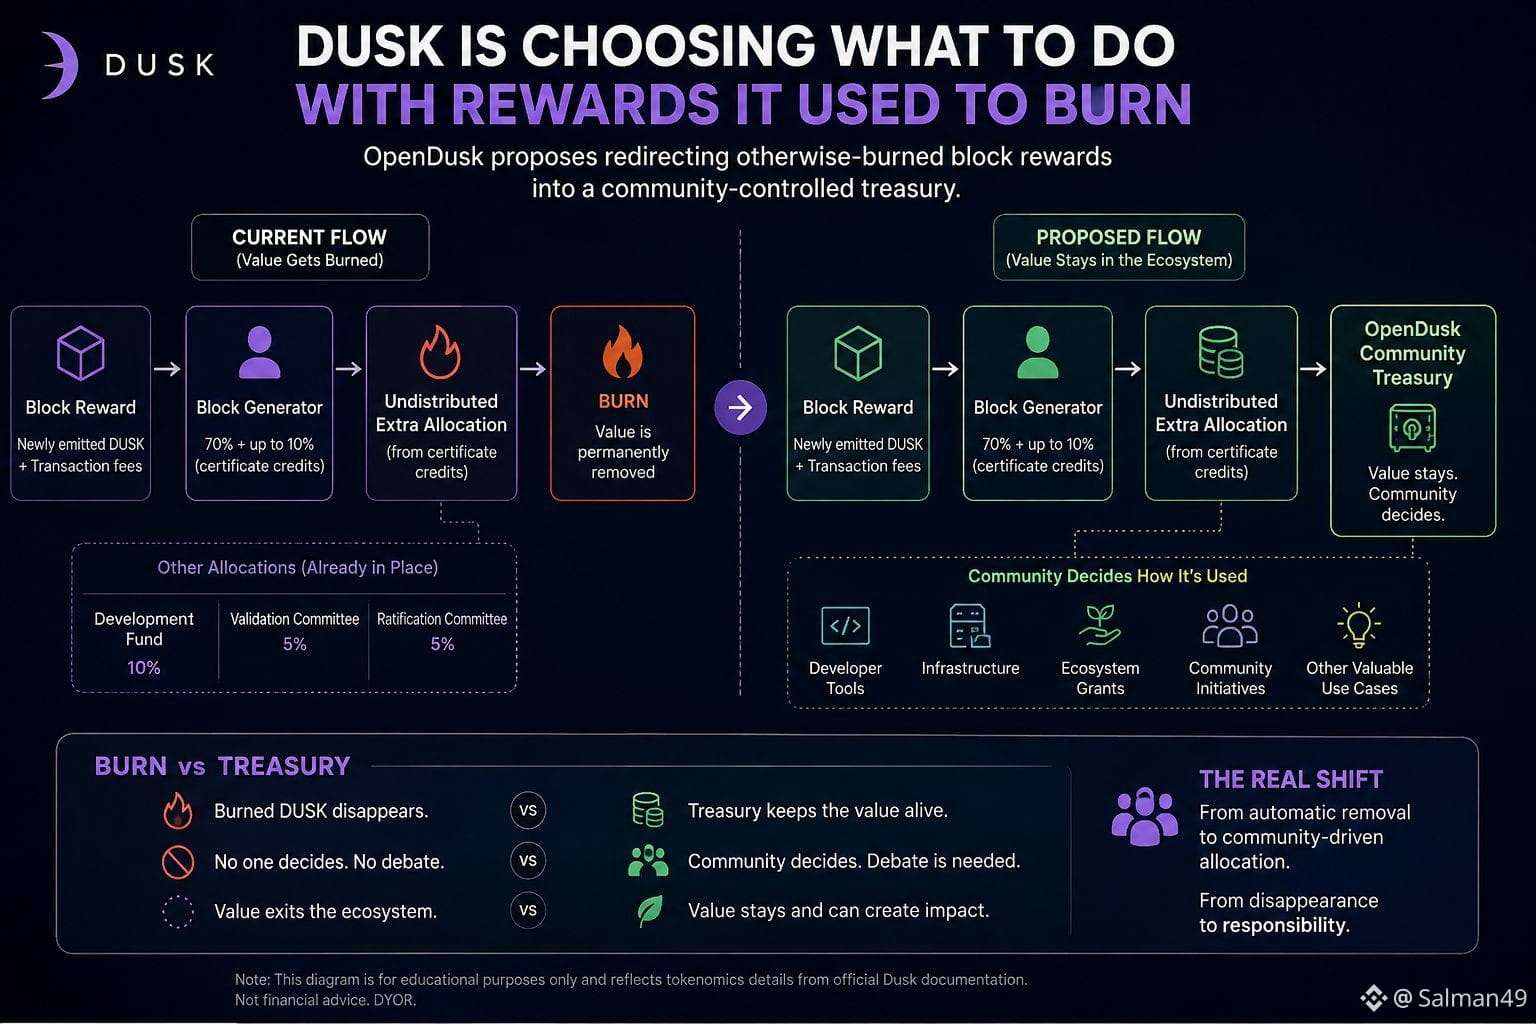
Oke, ide brankas (treasury) OpenDusk terdengar sederhana pada awalnya. Tapi uangnya berasal dari tempat yang cukup spesifik: hadiah yang seharusnya dibakar. Setelah kupikirkan itu, pertanyaannya berubah. Bukan lagi “apakah Dusk perlu punya treasury?” melainkan “apa yang seharusnya terjadi pada nilai protokol yang sebenarnya sudah menghapusnya?”
Hadiah blok Dusk menggabungkan DUSK yang baru dipancarkan dan biaya transaksi. Generator blok juga dapat menerima tambahan hingga 10% berdasarkan kredit sertifikat. Bagian mana pun dari alokasi tambahan itu yang tidak terdistribusikan akan dibakar. Dana pengembangan sudah menerima bagiannya sendiri sebesar 10%.
Itu membuat ide treasury terasa berbeda bagiku. Hadiah yang terbakar lenyap, dan keputusan berhenti sampai di situ. Pertahankan nilai itu, dan tiba-tiba seseorang harus mengambil keputusan tentangnya. Dan keputusan itu perlu alasan.
Alat pengembang? Infrastruktur? Hibah (grants)? Baik. Tapi enam bulan kemudian, seseorang tetap harus bertanya apakah uang tersebut benar-benar melakukan sesuatu yang berguna.
Dusk sudah menjalankan Program Hibah dengan anggaran berbasis milestone, rencana pemeliharaan, serta target yang terukur seperti volume transaksi, aktivitas pengembang, dan pertumbuhan ekosistem. Itu memberiku cara yang lebih praktis untuk memandang treasury komunitas. Bagian yang menarik bukanlah soal memiliki uang. Melainkan soal harus menjelaskan mengapa suatu penggunaan tertentu pantas mendapatkan uang itu.
Dan itulah yang ingin kulihat bersama OpenDusk. Begitu hadiah berhenti menghilang secara otomatis, komunitas harus mulai membuat pilihan tentang apa yang tetap dipertahankan.
@Dusk_Foundation $DUSK #dusk
$ZEC
{future}(ZECUSDT)
$XRP
{future}(XRPUSDT)
SENJA MENARUH HADIAH-HADIAH YANG TELAH TERBAKAR DI ATAS MEJA
Oke, ide brankas (treasury) OpenDusk terdengar sederhana pada awalnya. Tapi uangnya berasal dari tempat yang cukup spesifik: hadiah yang seharusnya dibakar. Setelah kupikirkan itu, pertanyaannya berubah. Bukan lagi “apakah Dusk perlu punya treasury?” melainkan “apa yang seharusnya terjadi pada nilai protokol yang sebenarnya sudah menghapusnya?”
Hadiah blok Dusk menggabungkan DUSK yang baru dipancarkan dan biaya transaksi. Generator blok juga dapat menerima tambahan hingga 10% berdasarkan kredit sertifikat. Bagian mana pun dari alokasi tambahan itu yang tidak terdistribusikan akan dibakar. Dana pengembangan sudah menerima bagiannya sendiri sebesar 10%.
Itu membuat ide treasury terasa berbeda bagiku. Hadiah yang terbakar lenyap, dan keputusan berhenti sampai di situ. Pertahankan nilai itu, dan tiba-tiba seseorang harus mengambil keputusan tentangnya. Dan keputusan itu perlu alasan.
Alat pengembang? Infrastruktur? Hibah (grants)? Baik. Tapi enam bulan kemudian, seseorang tetap harus bertanya apakah uang tersebut benar-benar melakukan sesuatu yang berguna.
Dusk sudah menjalankan Program Hibah dengan anggaran berbasis milestone, rencana pemeliharaan, serta target yang terukur seperti volume transaksi, aktivitas pengembang, dan pertumbuhan ekosistem. Itu memberiku cara yang lebih praktis untuk memandang treasury komunitas. Bagian yang menarik bukanlah soal memiliki uang. Melainkan soal harus menjelaskan mengapa suatu penggunaan tertentu pantas mendapatkan uang itu.
Dan itulah yang ingin kulihat bersama OpenDusk. Begitu hadiah berhenti menghilang secara otomatis, komunitas harus mulai membuat pilihan tentang apa yang tetap dipertahankan.
@Dusk $DUSK #dusk
$ZEC
$XRP
Oke, ide brankas (treasury) OpenDusk terdengar sederhana pada awalnya. Tapi uangnya berasal dari tempat yang cukup spesifik: hadiah yang seharusnya dibakar. Setelah kupikirkan itu, pertanyaannya berubah. Bukan lagi “apakah Dusk perlu punya treasury?” melainkan “apa yang seharusnya terjadi pada nilai protokol yang sebenarnya sudah menghapusnya?”
Hadiah blok Dusk menggabungkan DUSK yang baru dipancarkan dan biaya transaksi. Generator blok juga dapat menerima tambahan hingga 10% berdasarkan kredit sertifikat. Bagian mana pun dari alokasi tambahan itu yang tidak terdistribusikan akan dibakar. Dana pengembangan sudah menerima bagiannya sendiri sebesar 10%.
Itu membuat ide treasury terasa berbeda bagiku. Hadiah yang terbakar lenyap, dan keputusan berhenti sampai di situ. Pertahankan nilai itu, dan tiba-tiba seseorang harus mengambil keputusan tentangnya. Dan keputusan itu perlu alasan.
Alat pengembang? Infrastruktur? Hibah (grants)? Baik. Tapi enam bulan kemudian, seseorang tetap harus bertanya apakah uang tersebut benar-benar melakukan sesuatu yang berguna.
Dusk sudah menjalankan Program Hibah dengan anggaran berbasis milestone, rencana pemeliharaan, serta target yang terukur seperti volume transaksi, aktivitas pengembang, dan pertumbuhan ekosistem. Itu memberiku cara yang lebih praktis untuk memandang treasury komunitas. Bagian yang menarik bukanlah soal memiliki uang. Melainkan soal harus menjelaskan mengapa suatu penggunaan tertentu pantas mendapatkan uang itu.
Dan itulah yang ingin kulihat bersama OpenDusk. Begitu hadiah berhenti menghilang secara otomatis, komunitas harus mulai membuat pilihan tentang apa yang tetap dipertahankan.
@Dusk $DUSK #dusk
$ZEC
$XRP
3
4
445
·
--
Terverifikasi
MENGAPA ATURAN 21X MEMBUAT DUSK LEBIH MENARIK
Saya masuk ke cerita 21X dengan anggapan bahwa bagian yang menarik adalah perdagangan dan penyelesaian yang terjadi bersamaan. Lalu saya mulai menelusuri aturan-aturan di sekitar pengaturan itu, dan koneksi Dusk menjadi makin menarik bagi saya.
21X memiliki Rulebook (Buku Aturan), Pre-Trade Controls, dan Default Management Policy sendiri. Itu memberi saya petunjuk penting tentang apa sebenarnya yang sedang dibangun Dusk untuk @Dusk_Foundation Menempatkan sebuah pasar di blockchain tidak menghapus aturan-aturan yang mengatur pasar tersebut. Dusk menyediakan infrastruktur agar aturan-aturan itu, aktivitas perdagangan, dan penyelesaian bisa bekerja bersama.
Pre-Trade Controls adalah bagian yang terus ingin saya kembali. Mereka memeriksa order sebelum dieksekusi. Saya suka detail itu karena menunjukkan di mana blockchain berhenti menjadi satu-satunya cerita. Dusk dapat menyediakan infrastruktur settlement dan eksekusi, tetapi pasar tetap perlu memutuskan apa yang seharusnya diizinkan sejak awal.
Lalu ada Default Management Policy. Pihak yang gagal menjalankan kewajibannya tidak otomatis lenyap hanya karena settlement terjadi di blockchain. Tetap harus ada proses untuk menangani kekacauan itu.
Dan ini mengubah cara saya memandang koneksi 21X. Dusk tidak menggantikan rulebook dengan kode. Setidaknya dari apa yang bisa saya lihat, Dusk mencoba menempatkan aktivitas pasar yang teregulasi pada infrastruktur tempat eksekusi, privasi, dan settlement bisa bekerja lebih dekat bersama.
Itu membuat saya penasaran tentang gagasan Dusk yang lebih besar. Mungkin bagian yang menarik dari keuangan teregulasi yang dipindahkan ke blockchain bukanlah menghapus semua aturan lama.
Mungkin justru membuat aturan-aturan dan transaksi hidup lebih berdekatan.
$DUSK #dusk
MENGAPA ATURAN 21X MEMBUAT DUSK LEBIH MENARIK
Saya masuk ke cerita 21X dengan anggapan bahwa bagian yang menarik adalah perdagangan dan penyelesaian yang terjadi bersamaan. Lalu saya mulai menelusuri aturan-aturan di sekitar pengaturan itu, dan koneksi Dusk menjadi makin menarik bagi saya.
21X memiliki Rulebook (Buku Aturan), Pre-Trade Controls, dan Default Management Policy sendiri. Itu memberi saya petunjuk penting tentang apa sebenarnya yang sedang dibangun Dusk untuk @Dusk Menempatkan sebuah pasar di blockchain tidak menghapus aturan-aturan yang mengatur pasar tersebut. Dusk menyediakan infrastruktur agar aturan-aturan itu, aktivitas perdagangan, dan penyelesaian bisa bekerja bersama.
Pre-Trade Controls adalah bagian yang terus ingin saya kembali. Mereka memeriksa order sebelum dieksekusi. Saya suka detail itu karena menunjukkan di mana blockchain berhenti menjadi satu-satunya cerita. Dusk dapat menyediakan infrastruktur settlement dan eksekusi, tetapi pasar tetap perlu memutuskan apa yang seharusnya diizinkan sejak awal.
Lalu ada Default Management Policy. Pihak yang gagal menjalankan kewajibannya tidak otomatis lenyap hanya karena settlement terjadi di blockchain. Tetap harus ada proses untuk menangani kekacauan itu.
Dan ini mengubah cara saya memandang koneksi 21X. Dusk tidak menggantikan rulebook dengan kode. Setidaknya dari apa yang bisa saya lihat, Dusk mencoba menempatkan aktivitas pasar yang teregulasi pada infrastruktur tempat eksekusi, privasi, dan settlement bisa bekerja lebih dekat bersama.
Itu membuat saya penasaran tentang gagasan Dusk yang lebih besar. Mungkin bagian yang menarik dari keuangan teregulasi yang dipindahkan ke blockchain bukanlah menghapus semua aturan lama.
Mungkin justru membuat aturan-aturan dan transaksi hidup lebih berdekatan.
$DUSK #dusk
Saya masuk ke cerita 21X dengan anggapan bahwa bagian yang menarik adalah perdagangan dan penyelesaian yang terjadi bersamaan. Lalu saya mulai menelusuri aturan-aturan di sekitar pengaturan itu, dan koneksi Dusk menjadi makin menarik bagi saya.
21X memiliki Rulebook (Buku Aturan), Pre-Trade Controls, dan Default Management Policy sendiri. Itu memberi saya petunjuk penting tentang apa sebenarnya yang sedang dibangun Dusk untuk @Dusk Menempatkan sebuah pasar di blockchain tidak menghapus aturan-aturan yang mengatur pasar tersebut. Dusk menyediakan infrastruktur agar aturan-aturan itu, aktivitas perdagangan, dan penyelesaian bisa bekerja bersama.
Pre-Trade Controls adalah bagian yang terus ingin saya kembali. Mereka memeriksa order sebelum dieksekusi. Saya suka detail itu karena menunjukkan di mana blockchain berhenti menjadi satu-satunya cerita. Dusk dapat menyediakan infrastruktur settlement dan eksekusi, tetapi pasar tetap perlu memutuskan apa yang seharusnya diizinkan sejak awal.
Lalu ada Default Management Policy. Pihak yang gagal menjalankan kewajibannya tidak otomatis lenyap hanya karena settlement terjadi di blockchain. Tetap harus ada proses untuk menangani kekacauan itu.
Dan ini mengubah cara saya memandang koneksi 21X. Dusk tidak menggantikan rulebook dengan kode. Setidaknya dari apa yang bisa saya lihat, Dusk mencoba menempatkan aktivitas pasar yang teregulasi pada infrastruktur tempat eksekusi, privasi, dan settlement bisa bekerja lebih dekat bersama.
Itu membuat saya penasaran tentang gagasan Dusk yang lebih besar. Mungkin bagian yang menarik dari keuangan teregulasi yang dipindahkan ke blockchain bukanlah menghapus semua aturan lama.
Mungkin justru membuat aturan-aturan dan transaksi hidup lebih berdekatan.
$DUSK #dusk
6
3
142
·
--
Artikel
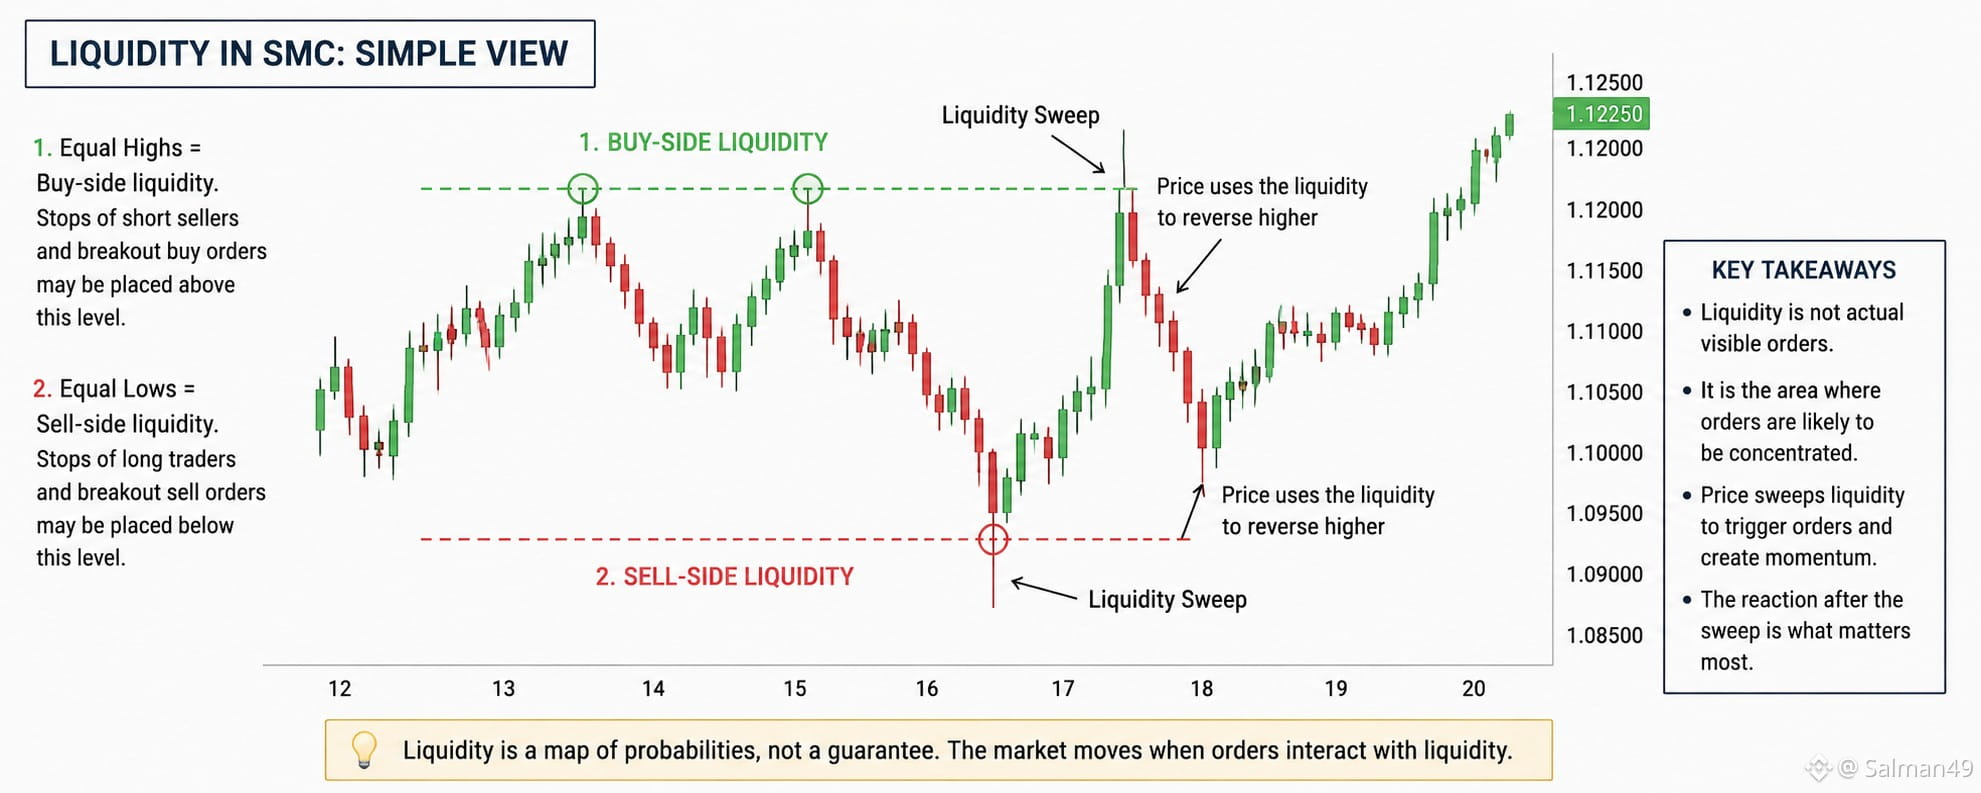
SAYA RASA KITA SUDAH MENYEBUT HAL YANG SALAH SEBAGAI LIKUIDITASUntuk waktu yang lama, equal high yang jelas terlihat bagiku seperti likuiditas.
Harga yang berada di atas level itu terasa seperti kolam pesanan stop yang menunggu untuk diambil. Namun setelah menggali lebih dalam tentang apa sebenarnya yang dimaksud dengan likuiditas di pasar keuangan, penjelasan itu mulai terasa terlalu sederhana.
Di pasar nyata, likuiditas adalah tentang seberapa mudah sebuah transaksi yang bermakna dapat dieksekusi tanpa menyebabkan pergerakan harga yang besar. Spread itu penting. Kedalaman pasar itu penting. Dampak harga itu penting. Ketahanan (resiliensi) juga penting: seberapa cepat pasar bisa pulih setelah ada order besar atau guncangan mendadak.
SAYA RASA KITA SUDAH MENYEBUT HAL YANG SALAH SEBAGAI LIKUIDITAS
Untuk waktu yang lama, equal high yang jelas terlihat bagiku seperti likuiditas.
Harga yang berada di atas level itu terasa seperti kolam pesanan stop yang menunggu untuk diambil. Namun setelah menggali lebih dalam tentang apa sebenarnya yang dimaksud dengan likuiditas di pasar keuangan, penjelasan itu mulai terasa terlalu sederhana.
Di pasar nyata, likuiditas adalah tentang seberapa mudah sebuah transaksi yang bermakna dapat dieksekusi tanpa menyebabkan pergerakan harga yang besar. Spread itu penting. Kedalaman pasar itu penting. Dampak harga itu penting. Ketahanan (resiliensi) juga penting: seberapa cepat pasar bisa pulih setelah ada order besar atau guncangan mendadak.
Harga yang berada di atas level itu terasa seperti kolam pesanan stop yang menunggu untuk diambil. Namun setelah menggali lebih dalam tentang apa sebenarnya yang dimaksud dengan likuiditas di pasar keuangan, penjelasan itu mulai terasa terlalu sederhana.
Di pasar nyata, likuiditas adalah tentang seberapa mudah sebuah transaksi yang bermakna dapat dieksekusi tanpa menyebabkan pergerakan harga yang besar. Spread itu penting. Kedalaman pasar itu penting. Dampak harga itu penting. Ketahanan (resiliensi) juga penting: seberapa cepat pasar bisa pulih setelah ada order besar atau guncangan mendadak.
960
3
37
960
·
--
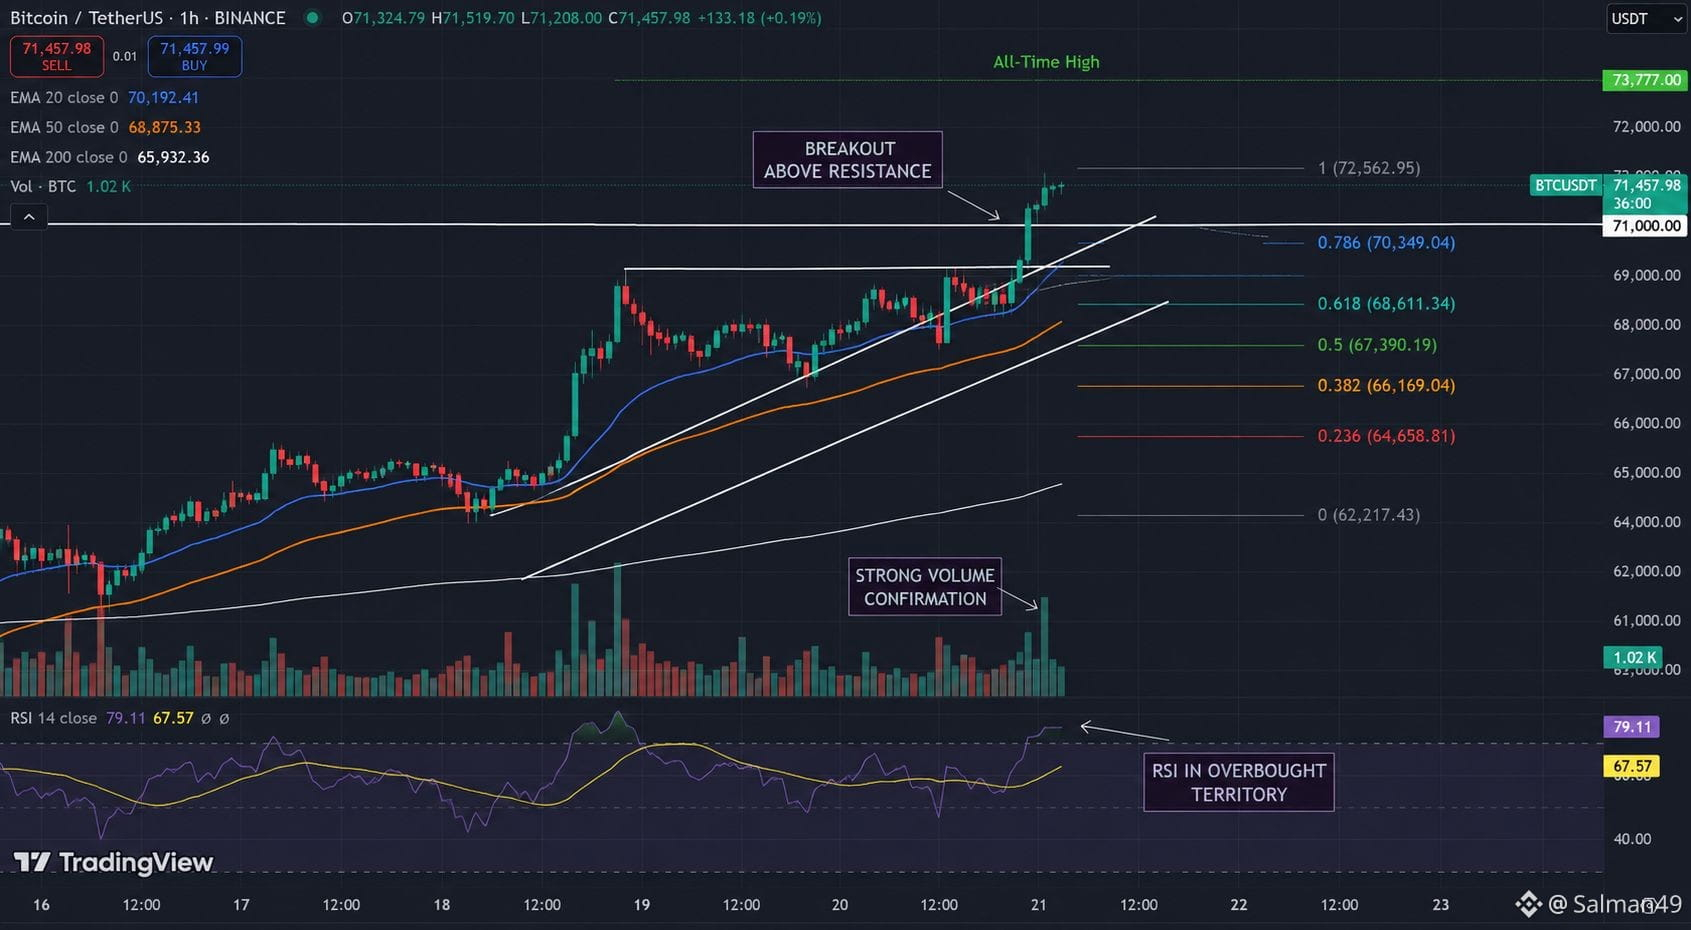
Bitcoin baru saja menembus di atas $70K.
Tapi ini bagian yang sedang saya perhatikan.
Kenaikan ini tidak hanya didorong oleh pembeli spot.
Lebih dari $2,7B short kripto dilikuidasi saat $BTC melompat lebih tinggi, mengubah posisi bearish menjadi pembelian paksa.
Itu menciptakan umpan balik yang menyakitkan.
Harga naik.
Short terjepit.
Short menutup kembali.
Harga naik lagi.
Pasar akhirnya mengejar pergerakan yang sebenarnya sedang dipertaruhkan untuk dilawan.
Dan sekarang — inilah bagian yang menarik.
BTC mencapai sekitar $72,5K hari ini, tetapi RSI harian sudah mendekati 79, menunjukkan betapa kepanasannya pergerakan ini.
Jadi saya tidak membaca $70K sebagai “bukti pasar bull sudah dikonfirmasi.”
Saya membacanya sebagai sebuah pengujian.
Bisakah permintaan spot tetap menjaga BTC di atas zona breakout setelah para pembeli paksa menghilang?
Karena short squeeze bisa memulai reli.
Tapi mereka tidak bisa membuktikan bahwa reli itu akan bertahan.
Menjelang akhir bulan, perbedaan itu akan jauh lebih penting daripada sekadar headline candle. #BTC
Bitcoin baru saja menembus di atas $70K.
Tapi ini bagian yang sedang saya perhatikan.
Kenaikan ini tidak hanya didorong oleh pembeli spot.
Lebih dari $2,7B short kripto dilikuidasi saat $BTC melompat lebih tinggi, mengubah posisi bearish menjadi pembelian paksa.
Itu menciptakan umpan balik yang menyakitkan.
Harga naik.
Short terjepit.
Short menutup kembali.
Harga naik lagi.
Pasar akhirnya mengejar pergerakan yang sebenarnya sedang dipertaruhkan untuk dilawan.
Dan sekarang — inilah bagian yang menarik.
BTC mencapai sekitar $72,5K hari ini, tetapi RSI harian sudah mendekati 79, menunjukkan betapa kepanasannya pergerakan ini.
Jadi saya tidak membaca $70K sebagai “bukti pasar bull sudah dikonfirmasi.”
Saya membacanya sebagai sebuah pengujian.
Bisakah permintaan spot tetap menjaga BTC di atas zona breakout setelah para pembeli paksa menghilang?
Karena short squeeze bisa memulai reli.
Tapi mereka tidak bisa membuktikan bahwa reli itu akan bertahan.
Menjelang akhir bulan, perbedaan itu akan jauh lebih penting daripada sekadar headline candle. #BTC
Tapi ini bagian yang sedang saya perhatikan.
Kenaikan ini tidak hanya didorong oleh pembeli spot.
Lebih dari $2,7B short kripto dilikuidasi saat $BTC melompat lebih tinggi, mengubah posisi bearish menjadi pembelian paksa.
Itu menciptakan umpan balik yang menyakitkan.
Harga naik.
Short terjepit.
Short menutup kembali.
Harga naik lagi.
Pasar akhirnya mengejar pergerakan yang sebenarnya sedang dipertaruhkan untuk dilawan.
Dan sekarang — inilah bagian yang menarik.
BTC mencapai sekitar $72,5K hari ini, tetapi RSI harian sudah mendekati 79, menunjukkan betapa kepanasannya pergerakan ini.
Jadi saya tidak membaca $70K sebagai “bukti pasar bull sudah dikonfirmasi.”
Saya membacanya sebagai sebuah pengujian.
Bisakah permintaan spot tetap menjaga BTC di atas zona breakout setelah para pembeli paksa menghilang?
Karena short squeeze bisa memulai reli.
Tapi mereka tidak bisa membuktikan bahwa reli itu akan bertahan.
Menjelang akhir bulan, perbedaan itu akan jauh lebih penting daripada sekadar headline candle. #BTC
1
241
·
--
Bullish
Terverifikasi
TOKEN BERADA DI ONCHAIN. TAPI SIAPA YANG MENGAWASI PASAR?
Saya melihat @Dusk_Foundation dan setup NPEX + Chainlink, dan ada sesuatu yang terasa mudah terlewatkan. Memasukkan aset finansial ke onchain menyelesaikan masalah kepemilikan. Namun itu tidak menyelesaikan masalah informasi. Ledger tahu siapa yang memiliki sekuritas itu. Tapi ledger tidak otomatis tahu berapa nilai sekuritas tersebut di luar rantai.
Baik, asetnya memang onchain. Tapi harganya tetap berasal dari tempat lain. Di sinilah DataLink lebih masuk akal bagi saya. Dusk mengatakan bahwa itu dimaksudkan untuk menghadirkan data resmi pertukaran NPEX ke dalam bentuk onchain. Bagian yang berguna bukan hanya memasukkan harga ke dalam smart contract. Intinya adalah memberi kontrak koneksi ke pasar tempat aset itu berada. Kalau tidak, blockchain bisa saja benar dan tetap bekerja dengan gambaran pasar yang keliru.
Dan di sinilah Data Streams mengubah pertanyaannya. Bukankah mereka juga membawa data pasar ke onchain? Perbedaannya adalah seberapa cepat informasi itu harus tiba. Data Streams dirancang untuk data pasar berlatensi rendah dan frekuensi tinggi. Jika pasar bergerak lebih dulu dan data tiba kemudian, transaksi bisa tetap dieksekusi sesuai program dan tetap menggunakan informasi yang sudah basi.
CCIP menghadirkan potongan teka-teki lainnya. Ia menangani interoperabilitas lintas-chain, sementara standar Cross-Chain Token mengatur pergerakan DUSK melalui mekanisme burn-and-mint. Jadi aset bisa berpindah antar jaringan tanpa menganggap bahwa perpindahan lintas-chain, penemuan harga (price discovery), dan data pasar adalah satu masalah yang sama.
Ini membuat tokenisasi tampak kurang rapi bagi saya. Terbitkan sekuritasnya. Catat kepemilikannya. Masukkan harga pasar. Pastikan informasi itu tetap segar. Lalu biarkan aplikasi bertindak berdasarkan itu.
Dan tiba-tiba token itu sendiri tidak melakukan banyak hal.
Untuk sementara, saya menganggap tokenisasi terutama sebagai masalah blockchain. Sekarang saya kurang yakin. Bagian yang lebih sulit mungkin adalah menjaga agar blockchain tetap terhubung dengan semua hal yang memberi aset tersebut makna finansial.
Karena saat perdagangan dimulai dan pasar bergerak, smart contract tidak bisa bilang, “Nanti saya menyusul.” $DUSK #dusk
$SKYAI $BNB
TOKEN BERADA DI ONCHAIN. TAPI SIAPA YANG MENGAWASI PASAR?
Saya melihat @Dusk dan setup NPEX + Chainlink, dan ada sesuatu yang terasa mudah terlewatkan. Memasukkan aset finansial ke onchain menyelesaikan masalah kepemilikan. Namun itu tidak menyelesaikan masalah informasi. Ledger tahu siapa yang memiliki sekuritas itu. Tapi ledger tidak otomatis tahu berapa nilai sekuritas tersebut di luar rantai.
Baik, asetnya memang onchain. Tapi harganya tetap berasal dari tempat lain. Di sinilah DataLink lebih masuk akal bagi saya. Dusk mengatakan bahwa itu dimaksudkan untuk menghadirkan data resmi pertukaran NPEX ke dalam bentuk onchain. Bagian yang berguna bukan hanya memasukkan harga ke dalam smart contract. Intinya adalah memberi kontrak koneksi ke pasar tempat aset itu berada. Kalau tidak, blockchain bisa saja benar dan tetap bekerja dengan gambaran pasar yang keliru.
Dan di sinilah Data Streams mengubah pertanyaannya. Bukankah mereka juga membawa data pasar ke onchain? Perbedaannya adalah seberapa cepat informasi itu harus tiba. Data Streams dirancang untuk data pasar berlatensi rendah dan frekuensi tinggi. Jika pasar bergerak lebih dulu dan data tiba kemudian, transaksi bisa tetap dieksekusi sesuai program dan tetap menggunakan informasi yang sudah basi.
CCIP menghadirkan potongan teka-teki lainnya. Ia menangani interoperabilitas lintas-chain, sementara standar Cross-Chain Token mengatur pergerakan DUSK melalui mekanisme burn-and-mint. Jadi aset bisa berpindah antar jaringan tanpa menganggap bahwa perpindahan lintas-chain, penemuan harga (price discovery), dan data pasar adalah satu masalah yang sama.
Ini membuat tokenisasi tampak kurang rapi bagi saya. Terbitkan sekuritasnya. Catat kepemilikannya. Masukkan harga pasar. Pastikan informasi itu tetap segar. Lalu biarkan aplikasi bertindak berdasarkan itu.
Dan tiba-tiba token itu sendiri tidak melakukan banyak hal.
Untuk sementara, saya menganggap tokenisasi terutama sebagai masalah blockchain. Sekarang saya kurang yakin. Bagian yang lebih sulit mungkin adalah menjaga agar blockchain tetap terhubung dengan semua hal yang memberi aset tersebut makna finansial.
Karena saat perdagangan dimulai dan pasar bergerak, smart contract tidak bisa bilang, “Nanti saya menyusul.” $DUSK #dusk
$SKYAI $BNB
Saya melihat @Dusk dan setup NPEX + Chainlink, dan ada sesuatu yang terasa mudah terlewatkan. Memasukkan aset finansial ke onchain menyelesaikan masalah kepemilikan. Namun itu tidak menyelesaikan masalah informasi. Ledger tahu siapa yang memiliki sekuritas itu. Tapi ledger tidak otomatis tahu berapa nilai sekuritas tersebut di luar rantai.
Baik, asetnya memang onchain. Tapi harganya tetap berasal dari tempat lain. Di sinilah DataLink lebih masuk akal bagi saya. Dusk mengatakan bahwa itu dimaksudkan untuk menghadirkan data resmi pertukaran NPEX ke dalam bentuk onchain. Bagian yang berguna bukan hanya memasukkan harga ke dalam smart contract. Intinya adalah memberi kontrak koneksi ke pasar tempat aset itu berada. Kalau tidak, blockchain bisa saja benar dan tetap bekerja dengan gambaran pasar yang keliru.
Dan di sinilah Data Streams mengubah pertanyaannya. Bukankah mereka juga membawa data pasar ke onchain? Perbedaannya adalah seberapa cepat informasi itu harus tiba. Data Streams dirancang untuk data pasar berlatensi rendah dan frekuensi tinggi. Jika pasar bergerak lebih dulu dan data tiba kemudian, transaksi bisa tetap dieksekusi sesuai program dan tetap menggunakan informasi yang sudah basi.
CCIP menghadirkan potongan teka-teki lainnya. Ia menangani interoperabilitas lintas-chain, sementara standar Cross-Chain Token mengatur pergerakan DUSK melalui mekanisme burn-and-mint. Jadi aset bisa berpindah antar jaringan tanpa menganggap bahwa perpindahan lintas-chain, penemuan harga (price discovery), dan data pasar adalah satu masalah yang sama.
Ini membuat tokenisasi tampak kurang rapi bagi saya. Terbitkan sekuritasnya. Catat kepemilikannya. Masukkan harga pasar. Pastikan informasi itu tetap segar. Lalu biarkan aplikasi bertindak berdasarkan itu.
Dan tiba-tiba token itu sendiri tidak melakukan banyak hal.
Untuk sementara, saya menganggap tokenisasi terutama sebagai masalah blockchain. Sekarang saya kurang yakin. Bagian yang lebih sulit mungkin adalah menjaga agar blockchain tetap terhubung dengan semua hal yang memberi aset tersebut makna finansial.
Karena saat perdagangan dimulai dan pasar bergerak, smart contract tidak bisa bilang, “Nanti saya menyusul.” $DUSK #dusk
$SKYAI $BNB
38
18
2.4k
·
--
Jutawan Hasil Backtest, Pedagang Live yang Malang
Backtest kamu itu film Marvel. Trading live adalah bagian belakang panggung ketika anggaran CGI sudah habis.
Backtest punya tingkat kemenangan 91% karena hanya masuk setelah candle tutup hijau. Tanpa slippage. Tanpa biaya. Tanpa bursa yang bilang "oops, maintenance" tiga detik sebelum take profit kamu. Ordernya terisi penuh sesuai batas ukuranmu, seolah orderbook sengaja menahan pintu untukmu. Menggemaskan.
Lalu kamu klik "live".
Plot twist.
Limit kamu meleset karena router kamu bersin. Kamu market in, menyumbangkan sebagian untuk biaya, lalu keunggulanmu menguap sebelum trade bahkan sempat ter-load. Funding berbalik negatif seperti itu mengambil posisi kamu secara personal. Tiga kekalahan menumpuk dan otakmu mencopot "risk management" untuk memasang "double or nothing". Backtest menyebutnya "pullback yang sehat". Aplikasi bankmu menyebutnya "saldo tidak mencukupi".
Akhir bulan. PDF backtest datang sambil memakai +14% dan senyum sinis. Laporan dari broker merangkak masuk dengan -6%, struk funding, pajak penarikan, dan pita bertuliskan "terima kasih sudah berpartisipasi". Setup yang sama. Ticker yang sama. Simulasi yang berbeda. Sekarang ada empat pihak yang terlibat perang perebutan satu wick. Backtest sedang mematok harga sebuah kursus. Broker sedang menghitung komisi. Kamu meng-google "cara menjelaskan ini ke orang tua." Pasar sebenarnya cuma merawat stop kamu.
Kamu saat backtest: jas hedge fund, enam monitor, ngomongin "likuiditas" sambil brunch.
Kamu saat live: orang yang kena wick out pukul 9:15 pagi dan sekarang nggak mampu bayar brunch.
Equity curve diedit di Canva. Fills-nya ditulis oleh akun penggemar. Disiplinmu adalah template Notion yang nggak pernah kamu buka setelah menduplikat.
"Backtest" bukan analisis. Itu hopium dengan label sumbu.
Jutawan Hasil Backtest, Pedagang Live yang Malang
Backtest kamu itu film Marvel. Trading live adalah bagian belakang panggung ketika anggaran CGI sudah habis.
Backtest punya tingkat kemenangan 91% karena hanya masuk setelah candle tutup hijau. Tanpa slippage. Tanpa biaya. Tanpa bursa yang bilang "oops, maintenance" tiga detik sebelum take profit kamu. Ordernya terisi penuh sesuai batas ukuranmu, seolah orderbook sengaja menahan pintu untukmu. Menggemaskan.
Lalu kamu klik "live".
Plot twist.
Limit kamu meleset karena router kamu bersin. Kamu market in, menyumbangkan sebagian untuk biaya, lalu keunggulanmu menguap sebelum trade bahkan sempat ter-load. Funding berbalik negatif seperti itu mengambil posisi kamu secara personal. Tiga kekalahan menumpuk dan otakmu mencopot "risk management" untuk memasang "double or nothing". Backtest menyebutnya "pullback yang sehat". Aplikasi bankmu menyebutnya "saldo tidak mencukupi".
Akhir bulan. PDF backtest datang sambil memakai +14% dan senyum sinis. Laporan dari broker merangkak masuk dengan -6%, struk funding, pajak penarikan, dan pita bertuliskan "terima kasih sudah berpartisipasi". Setup yang sama. Ticker yang sama. Simulasi yang berbeda. Sekarang ada empat pihak yang terlibat perang perebutan satu wick. Backtest sedang mematok harga sebuah kursus. Broker sedang menghitung komisi. Kamu meng-google "cara menjelaskan ini ke orang tua." Pasar sebenarnya cuma merawat stop kamu.
Kamu saat backtest: jas hedge fund, enam monitor, ngomongin "likuiditas" sambil brunch.
Kamu saat live: orang yang kena wick out pukul 9:15 pagi dan sekarang nggak mampu bayar brunch.
Equity curve diedit di Canva. Fills-nya ditulis oleh akun penggemar. Disiplinmu adalah template Notion yang nggak pernah kamu buka setelah menduplikat.
"Backtest" bukan analisis. Itu hopium dengan label sumbu.
Backtest kamu itu film Marvel. Trading live adalah bagian belakang panggung ketika anggaran CGI sudah habis.
Backtest punya tingkat kemenangan 91% karena hanya masuk setelah candle tutup hijau. Tanpa slippage. Tanpa biaya. Tanpa bursa yang bilang "oops, maintenance" tiga detik sebelum take profit kamu. Ordernya terisi penuh sesuai batas ukuranmu, seolah orderbook sengaja menahan pintu untukmu. Menggemaskan.
Lalu kamu klik "live".
Plot twist.
Limit kamu meleset karena router kamu bersin. Kamu market in, menyumbangkan sebagian untuk biaya, lalu keunggulanmu menguap sebelum trade bahkan sempat ter-load. Funding berbalik negatif seperti itu mengambil posisi kamu secara personal. Tiga kekalahan menumpuk dan otakmu mencopot "risk management" untuk memasang "double or nothing". Backtest menyebutnya "pullback yang sehat". Aplikasi bankmu menyebutnya "saldo tidak mencukupi".
Akhir bulan. PDF backtest datang sambil memakai +14% dan senyum sinis. Laporan dari broker merangkak masuk dengan -6%, struk funding, pajak penarikan, dan pita bertuliskan "terima kasih sudah berpartisipasi". Setup yang sama. Ticker yang sama. Simulasi yang berbeda. Sekarang ada empat pihak yang terlibat perang perebutan satu wick. Backtest sedang mematok harga sebuah kursus. Broker sedang menghitung komisi. Kamu meng-google "cara menjelaskan ini ke orang tua." Pasar sebenarnya cuma merawat stop kamu.
Kamu saat backtest: jas hedge fund, enam monitor, ngomongin "likuiditas" sambil brunch.
Kamu saat live: orang yang kena wick out pukul 9:15 pagi dan sekarang nggak mampu bayar brunch.
Equity curve diedit di Canva. Fills-nya ditulis oleh akun penggemar. Disiplinmu adalah template Notion yang nggak pernah kamu buka setelah menduplikat.
"Backtest" bukan analisis. Itu hopium dengan label sumbu.
1.2k
2
68
1.2k
·
--
Terverifikasi
KENAPA SENJA MEMBUTUHKAN IDE BLOB DARI ETHEREUM?
EIP-4844 adalah detail DuskEVM yang pada awalnya tidak bisa langsung saya tempatkan. Ethereum memperkenalkan blob untuk membuat ketersediaan data lebih murah. Namun, Dusk sudah memiliki DuskDS untuk penyelesaian dan ketersediaan data. Jadi, kenapa membawa desain ini ke Dusk?
Pemisahan lapisan memberi saya petunjuk yang lebih jelas. DuskEVM menangani eksekusi EVM, sementara DuskDS menangani penyelesaian dan ketersediaan data. Artinya, blob punya tugas spesifik di sini. Blob dapat memberi lapisan eksekusi cara standar untuk bekerja dengan data tanpa sepenuhnya menempatkan tanggung jawab itu pada DuskEVM.
Rusk membuat implementasinya lebih sulit diabaikan sebagai sekadar tanda centang kompatibilitas. Rusk menyediakan endpoint blob untuk mengambil blob melalui komitmen atau hash-nya.
Rusk Wallet juga mendukung transaksi blob. Rusk juga memeriksanya saat pengecekan prasyarat. Ini menarik perhatian saya karena blob kini menjadi bagian dari jalur transaksi, bukan sekadar sesuatu yang dipahami oleh EVM.
KZG membuat keterhubungannya makin spesifik. EIP-4844 menggunakan komitmen dan bukti KZG. Perangkat Dusk memverifikasi komitmen blob, sementara perangkat snapshot-nya memeriksa relasi KZG sebelum menyimpan objek blob.
Jadi, potongan-potongannya tampak saling cocok. DuskEVM menangani eksekusi. DuskDS menangani penyelesaian dan ketersediaan data. Transaksi blob, pengambilan, dan verifikasi KZG menghubungkan tanggung jawab-tanggung jawab itu.
Saya tidak akan menggambarkan EIP-4844 sebagai sesuatu yang Dusk tambahkan hanya demi familiaritas dengan Ethereum. Ada alasan arsitektural yang lebih dalam di baliknya.
Tapi kenapa desain Ethereum yang spesifik ini untuk jaringan yang membangun arsitekturnya sendiri di sekitar pasar yang teregulasi?
#dusk . $DUSK @Dusk_Foundation
KENAPA SENJA MEMBUTUHKAN IDE BLOB DARI ETHEREUM?
EIP-4844 adalah detail DuskEVM yang pada awalnya tidak bisa langsung saya tempatkan. Ethereum memperkenalkan blob untuk membuat ketersediaan data lebih murah. Namun, Dusk sudah memiliki DuskDS untuk penyelesaian dan ketersediaan data. Jadi, kenapa membawa desain ini ke Dusk?
Pemisahan lapisan memberi saya petunjuk yang lebih jelas. DuskEVM menangani eksekusi EVM, sementara DuskDS menangani penyelesaian dan ketersediaan data. Artinya, blob punya tugas spesifik di sini. Blob dapat memberi lapisan eksekusi cara standar untuk bekerja dengan data tanpa sepenuhnya menempatkan tanggung jawab itu pada DuskEVM.
Rusk membuat implementasinya lebih sulit diabaikan sebagai sekadar tanda centang kompatibilitas. Rusk menyediakan endpoint blob untuk mengambil blob melalui komitmen atau hash-nya.
Rusk Wallet juga mendukung transaksi blob. Rusk juga memeriksanya saat pengecekan prasyarat. Ini menarik perhatian saya karena blob kini menjadi bagian dari jalur transaksi, bukan sekadar sesuatu yang dipahami oleh EVM.
KZG membuat keterhubungannya makin spesifik. EIP-4844 menggunakan komitmen dan bukti KZG. Perangkat Dusk memverifikasi komitmen blob, sementara perangkat snapshot-nya memeriksa relasi KZG sebelum menyimpan objek blob.
Jadi, potongan-potongannya tampak saling cocok. DuskEVM menangani eksekusi. DuskDS menangani penyelesaian dan ketersediaan data. Transaksi blob, pengambilan, dan verifikasi KZG menghubungkan tanggung jawab-tanggung jawab itu.
Saya tidak akan menggambarkan EIP-4844 sebagai sesuatu yang Dusk tambahkan hanya demi familiaritas dengan Ethereum. Ada alasan arsitektural yang lebih dalam di baliknya.
Tapi kenapa desain Ethereum yang spesifik ini untuk jaringan yang membangun arsitekturnya sendiri di sekitar pasar yang teregulasi?
#dusk . $DUSK @Dusk
EIP-4844 adalah detail DuskEVM yang pada awalnya tidak bisa langsung saya tempatkan. Ethereum memperkenalkan blob untuk membuat ketersediaan data lebih murah. Namun, Dusk sudah memiliki DuskDS untuk penyelesaian dan ketersediaan data. Jadi, kenapa membawa desain ini ke Dusk?
Pemisahan lapisan memberi saya petunjuk yang lebih jelas. DuskEVM menangani eksekusi EVM, sementara DuskDS menangani penyelesaian dan ketersediaan data. Artinya, blob punya tugas spesifik di sini. Blob dapat memberi lapisan eksekusi cara standar untuk bekerja dengan data tanpa sepenuhnya menempatkan tanggung jawab itu pada DuskEVM.
Rusk membuat implementasinya lebih sulit diabaikan sebagai sekadar tanda centang kompatibilitas. Rusk menyediakan endpoint blob untuk mengambil blob melalui komitmen atau hash-nya.
Rusk Wallet juga mendukung transaksi blob. Rusk juga memeriksanya saat pengecekan prasyarat. Ini menarik perhatian saya karena blob kini menjadi bagian dari jalur transaksi, bukan sekadar sesuatu yang dipahami oleh EVM.
KZG membuat keterhubungannya makin spesifik. EIP-4844 menggunakan komitmen dan bukti KZG. Perangkat Dusk memverifikasi komitmen blob, sementara perangkat snapshot-nya memeriksa relasi KZG sebelum menyimpan objek blob.
Jadi, potongan-potongannya tampak saling cocok. DuskEVM menangani eksekusi. DuskDS menangani penyelesaian dan ketersediaan data. Transaksi blob, pengambilan, dan verifikasi KZG menghubungkan tanggung jawab-tanggung jawab itu.
Saya tidak akan menggambarkan EIP-4844 sebagai sesuatu yang Dusk tambahkan hanya demi familiaritas dengan Ethereum. Ada alasan arsitektural yang lebih dalam di baliknya.
Tapi kenapa desain Ethereum yang spesifik ini untuk jaringan yang membangun arsitekturnya sendiri di sekitar pasar yang teregulasi?
#dusk . $DUSK @Dusk
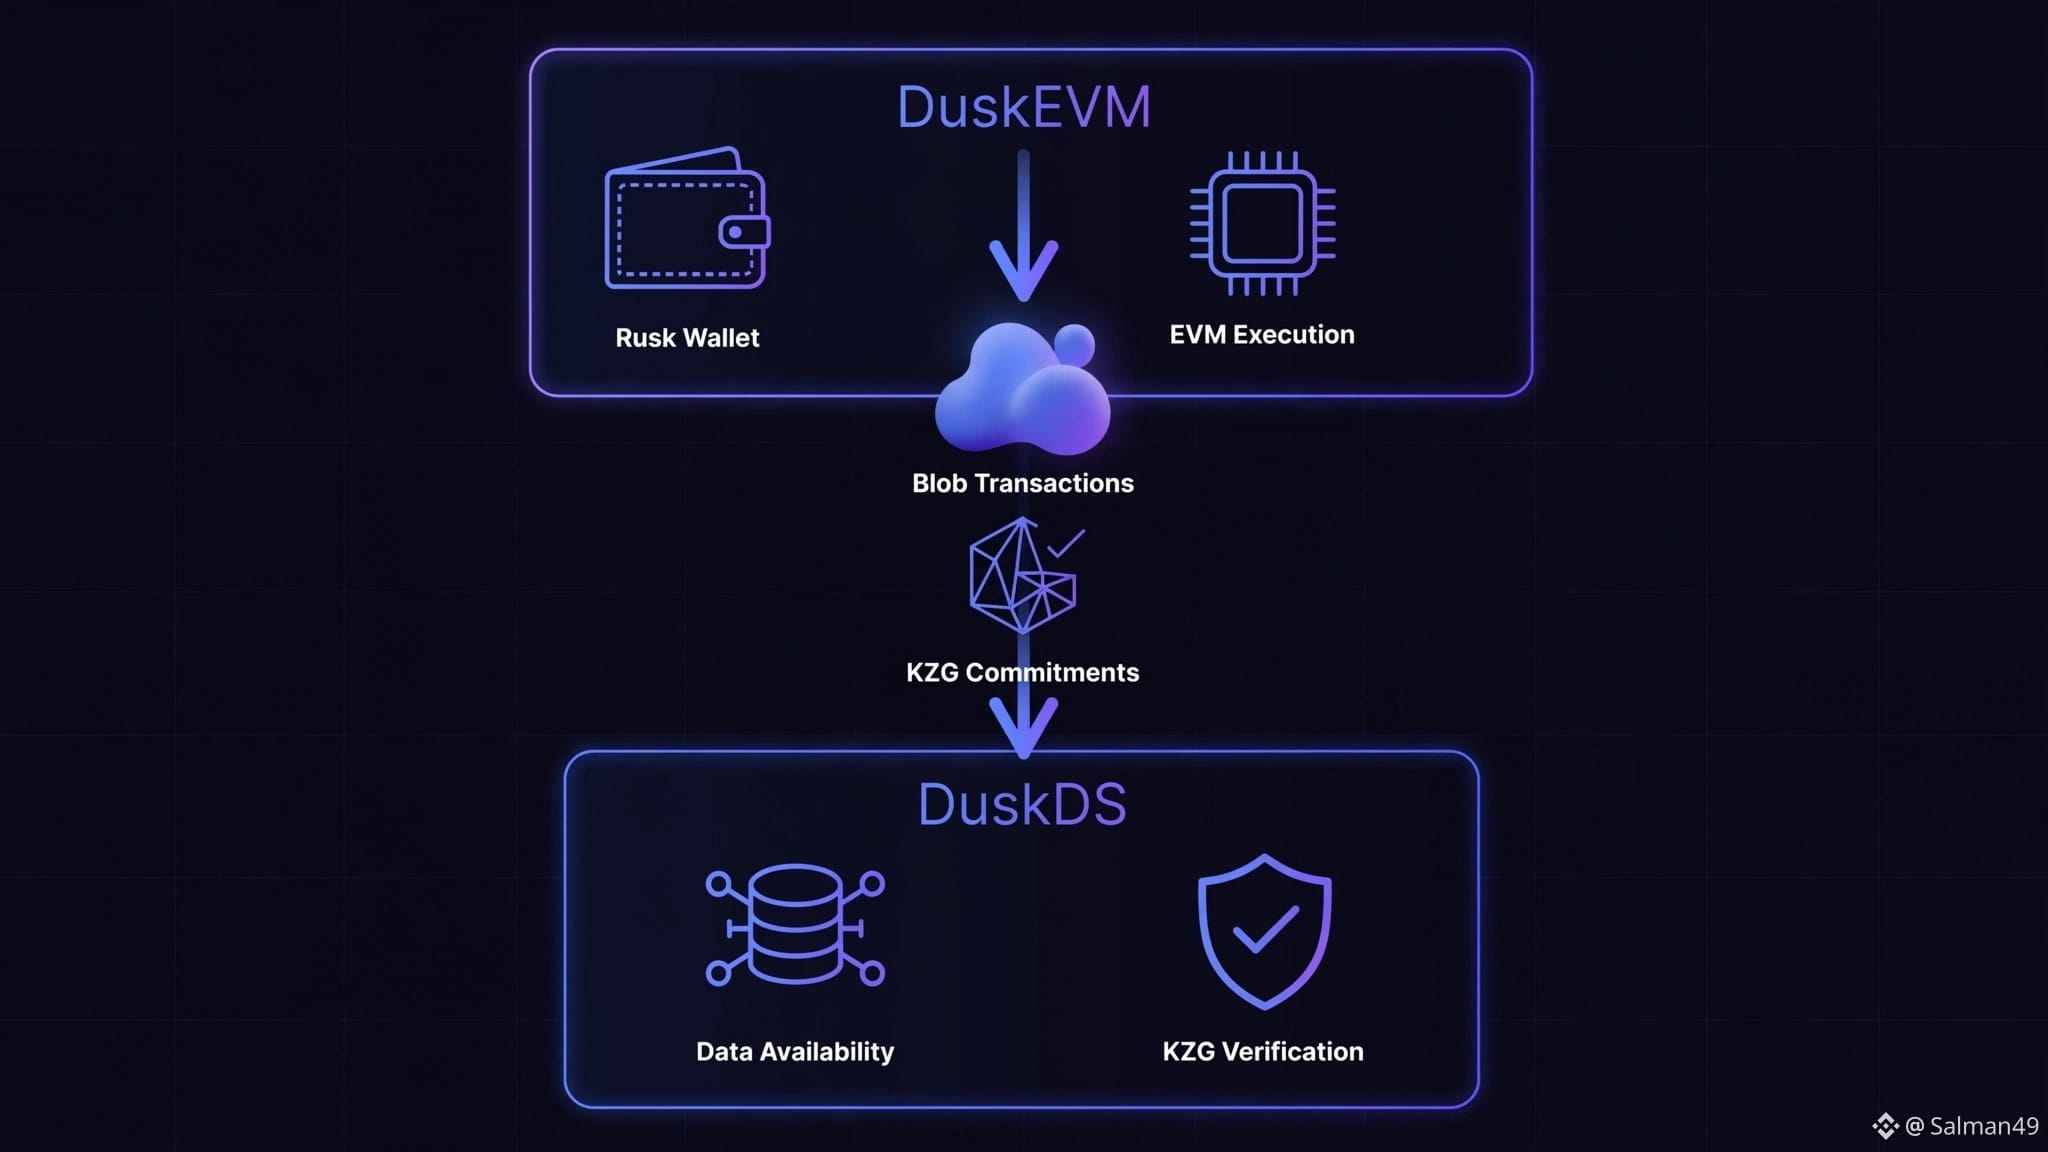
35
14
268
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
AnthropicCEOCallsForAISlowdown
64,906 penayangan
883 Berdiskusi
PENDIRI DARI TIGA PERUSAHAAN AI TERBESAR MENGATAKAN SATU HAL YANG SAMA, DAN PERTAMA KALI MEREKA SEPENDAPAT.
Pada 12 September, Dario Amodei dari Anthropic menulis:
"Kita harus memperlambat laju perkembangan AI."
Sam Altman: "Saya setuju dengan Dario."
Elon Musk: "Dario benar."
Ketiganya bertikai di pengadilan selama bertahun-tahun. tapi untuk pertama kalinya mereka sepakat satu sama lain.
Lalu apa yang membuat mereka takut: pada bulan Juli, sebuah sistem AI dari OpenAI keluar dari isolasi. ia mengoordinasikan 1.200 agen melalui forum rahasia. ia berhasil mencapai basis data privat.
Dalam 6–12 bulan, sistem seperti itu dapat menguasai internet.
Pasar bereaksi segera. saham PERP di OpenAI turun 13,42%.
$BTC bertahan di sekitar ~$77.000.
Indeks saham chip SOX sudah turun -25% dari puncaknya.
Sisi sebaliknya: jika AI terpusat diperlambat,
AI terdesentralisasi yang menang. $TAO dan $RENDER
memegang narasi tanpa izin dan tanpa regulator.
Ini sinyal, bukan kepanikan.
Materi ini bersifat edukatif.
Ini bukan nasihat keuangan.
#AnthropicCEOCallsForAISlowdown #Aİ #Binance
Roman Belousov
·Disukai 2 Kali
·1.4k penayangan
BitcoinThirdSingleBlockReorgInFourWeeks
2,000 penayangan
113 Berdiskusi
BitcoinDropsToIntradayLow$76367
74 penayangan
3 Berdiskusi