


Penulis asli: THOR DAN EREMITE MODERN
Sumber asli: onchaintimes
Judul asli: Menyelami Sui - Mencari Niche yang Tepat
Disusun oleh: Deep Wave TechFlow
Dalam laporan hari ini, kita akan mendalami ekosistem Sui. Sui, yang dibuat oleh MystenLabs, disebut-sebut sebagai blockchain generasi berikutnya dan dirancang untuk memenuhi permintaan adopsi blockchain yang terus meningkat. Anda mungkin bertanya siapa yang mengadopsi blockchain? Dunia Web2 secara bertahap menemukan jalannya dan bertransisi ke ranah Web3 karena menawarkan batasan baru untuk ditaklukkan melalui pemasaran, akuisisi pengguna, dan efek jaringan.
Area yang terkait dengan penggunaan arus utama, seperti metaverse, game, lapisan sosial, dan bahkan perdagangan, memerlukan jenis blockchain tertentu untuk memenuhi kebutuhan mereka, dan kita semua ingat bahwa setiap kali minat melonjak, biaya Ethereum bisa menjadi sangat tinggi. Adakah yang ingat lebih dari $150 juta biaya gas ETH yang dibakar selama pencetakan NFT Otherside? Memang, inilah sebabnya selama beberapa bulan terakhir, dan bahkan selama kenaikan terakhir, kita telah melihat kebutuhan akan jaringan blockchain Layer 1 yang cepat dan murah yang akan memenuhi adopsi arus utama yang akan datang.
Namun bagaimana dengan ekosistem Lapisan 2 seperti Arbitrum atau Optimisme? Bukankah ini solusi terhadap tingginya biaya bahan bakar Ethereum?
Ya, tapi masih banyak pekerjaan yang harus dilakukan dalam hal adopsi L2, yang merupakan topik lain yang dibahas secara mendalam, dan jika kita ingin mendapatkan permintaan besar dari dunia keuangan tradisional, kita harus menyediakan sesuatu di sini. dan sekarang, di sinilah blockchain monolitik dapat mendominasi.
Poin-poin penting dari artikel ini
Apa itu Sui dan kenapa dibandingkan dengan Aptos?
Perkembangan terkini dalam ekosistem Sui
Hal-hal yang perlu diperhatikan
Kesimpulan
Memahami Sui: Dunia Rantai Paralel
Sui sering dibandingkan dengan Aptos, karena kedua proyek dirilis pada titik yang sama selama pasar bearish terakhir dan terkait dengan proyek Diem milik Facebook yang telah lama terlupakan. Proyek Diem terutama dikembangkan untuk menangani lalu lintas pembayaran ringan antara sejumlah dompet, namun ditangguhkan karena penerimaan publik yang terlalu dini terhadap blockchain dan pemerintah AS tidak mengizinkan raksasa seperti Facebook untuk memperkenalkan infrastruktur pemrosesan pembayaran. Inilah sebabnya mengapa Sui dan Aptos merupakan Layer 1 berdasarkan konsensus Proof-of-Stake (PoS), dan keduanya memanfaatkan eksekusi paralel untuk memenuhi tuntutan adopsi arus utama di masa depan. Meskipun terdapat banyak perbedaan teknis, seperti perbedaan mekanisme konsensus atau arsitektur data, kami tidak akan membahas perbedaan tersebut secara mendalam karena tidak relevan dengan pembahasan kita hari ini.
Namun terkait dengan hal tersebut, baik Aptos dan Sui dipandang sebagai proyek yang sangat dipengaruhi oleh VC, sehingga menyebabkan suasana yang kurang ramah di dunia kripto yang lebih luas, yang tidak sulit untuk diperhatikan dalam pergerakan harga awal setelah pencatatan mereka.
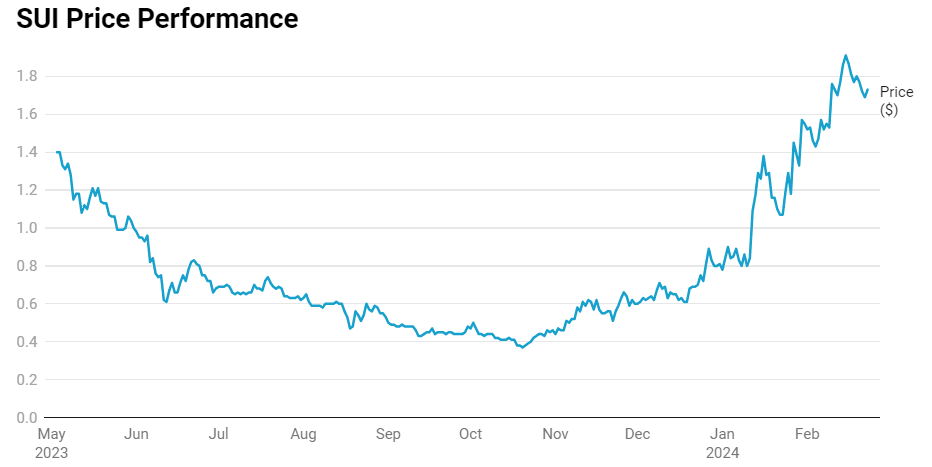
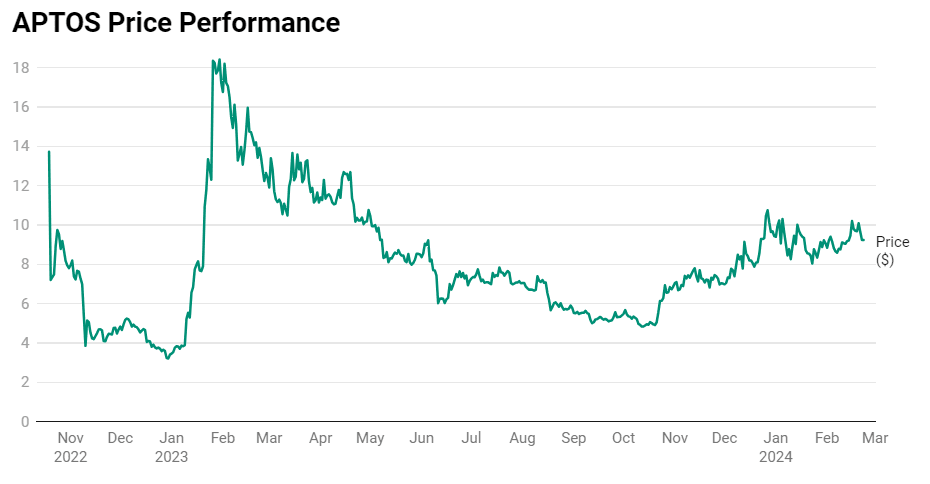
Kesamaan lainnya adalah kedua blockchain menggunakan bahasa pemrograman Move; namun terdapat sedikit perbedaan dalam cara penggunaan bahasa tersebut. Di satu sisi, Aptos mengadopsi cara Move digunakan di Diem, sementara Sui memutuskan untuk mengubah beberapa konsep dan mengadopsi pendekatan berorientasi objek, yang membuatnya lebih cocok untuk tujuan adopsi massal, itulah sebabnya ia termasuk dalam tren yang sedang berkembang. alasan paralel L1 blockchains.
Dalam beberapa bulan mendatang, kita akan menyaksikan babak lain perang berantai L1, yang merupakan narasi dominan selama siklus 2020/21. Namun kali ini, kita akan melihat pesaing baru memasuki arena, yaitu Aptos, Sui, Sei, Solana, dan Monad yang akan datang. Semua ini adalah rantai monolitik, semuanya mendukung eksekusi paralel, dan semuanya bertujuan untuk memenangkan pangsa pasar di segmen pasar yang sama.
Konsensus Terbalik: Pertumbuhan Terkini
Seperti disebutkan sebelumnya, aksi harga setelah peluncuran Sui tidak mengejutkan karena perdagangan utama yang diadopsi oleh kripto Twitter adalah membuka posisi short dan menahannya selama berbulan-bulan, yang terbukti cukup menguntungkan. Namun, pada bulan Oktober 2023, ketika Bitcoin mulai naik dan akhirnya menembus angka $30,000, titik terendah terbentuk untuk SUI dan memulai jalur kenaikannya.
Namun, bukan hanya harga yang mulai naik, TVL di Sui juga demikian. Dari sekitar $80 juta pada bulan Oktober 2023 menjadi $567 juta saat ini, ekosistem Sui telah menarik lebih banyak modal, namun yang menjadi pertanyaan adalah, bagaimana dan dengan apa?
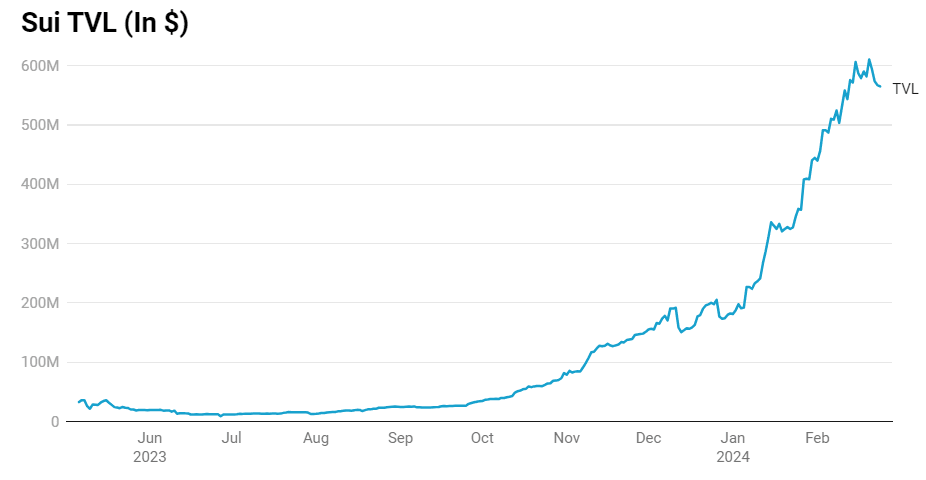
Alasan baru-baru ini bisa jadi adalah spekulasi tentang airdrop Wormhole yang akan datang, yang mendorong penggunaan jembatan dan meningkatkan TVL di seluruh rantai. Tentu saja, likuiditas ini tidak akan tetap ada setelah cuplikan airdrop diambil, namun seberapa besar lonjakan TVL baru-baru ini terkait dengan spekulasi Wormhole masih menjadi misteri.
Jadi bagaimana ekosistem DeFi di Sui? Sekarang, kita melihat beberapa protokol DeFi utama yang menawarkan hipotesis ulang likuiditas (NAVI), pinjaman (Scallop), DEX dan Perps (Cetus dan BlueFin), membangun infrastruktur inti dari ekosistem yang sedang berkembang. Dengan mempertimbangkan gagasan ini lebih jauh, kita dapat mengatakan bahwa memberi insentif pada protokol DeFi dapat menjadi cara untuk menarik pengguna dan likuiditas; namun, hal ini harus berjalan seiring dengan menarik pengembang yang akan membangun berbagai dApps dan protokol yang berbeda. Perlu juga disebutkan bahwa BlueFin baru-baru ini menjalin kemitraan dengan Elixir, sebuah perjanjian yang dirancang untuk meningkatkan likuiditas dalam buku pesanan DEX. Hal ini menyebabkan TVL BlueFin melonjak sekitar 50%, dari hampir $9 juta menjadi $13,1 juta saat ini. Sulit untuk mengatakan apakah ini merupakan awal dari integrasi lintas rantai atau peristiwa tunggal dalam penyebaran pengaruh Elixir, jadi ada baiknya mengawasi ekosistem Sui untuk kemungkinan integrasi lebih lanjut dalam waktu dekat.
Ada juga nilai jual yang mungkin menjadi keunggulan Sui dalam hal menarik pengguna dan membangkitkan sentimen, yaitu kurangnya token untuk proyek ekosistem. Jika ada satu trik pemasaran yang dapat dilakukan oleh proyek kripto, itu adalah untuk membangkitkan selera pengguna dengan airdrop yang akan datang sebagai hadiah untuk menggunakan proyek tersebut. Akan lebih baik lagi jika kampanye airdrop menyebar ke seluruh ekosistem, seperti halnya Sui Itu sangat mungkin.
Selain itu, kami juga melihat peluncuran Stardust, yang menghadirkan infrastruktur dompet sebagai layanan yang dirancang untuk menarik pembuat GameFi yang akan memanfaatkan semua fitur yang ditawarkan Sui. Berdasarkan hal ini, kami melihat kolaborasi menarik antara MystenLabs (pencipta Sui) dan Team Liquid (salah satu tim esports paling terkenal di Eropa). Dengan kata lain, Sui sedang mencoba memasuki dunia GameFi, tapi mengapa kita melihat perubahan ini?
Harus dikatakan bahwa dalam L1 paralel yang sangat kompetitif, setiap ekosistem harus menemukan segmen pasarnya sendiri untuk menarik pengguna dan TVL, daripada bersaing untuk mendapatkan khalayak yang terlalu umum. Solana tampaknya telah menemukan nilai jualnya sendiri dalam budaya kripto dengan NFT dan memecoinnya, sementara Sui tampaknya tidak meniru kisah sukses orang lain dan bergerak maju untuk mencoba menarik pengguna GameFi, berkat orientasi objeknya. Pindahkan bahasa dan pengalaman pengguna, pengalaman pengguna jauh lebih baik daripada yang kami lihat di StarkNet.
Menghadapi masa depan: potensi masalah
Meskipun semua ini mungkin terdengar terlalu positif dan menjanjikan, kita tidak boleh lupa untuk mempertimbangkan semua risiko yang ada dan pembukaan kunci yang akan datang yang mungkin berdampak pada harga token SUI.
Seperti disebutkan sebelumnya, harga SUI terus meningkat sejak mencapai titik terendah di $0,36 pada Oktober 2023 dan naik hampir 100% sejak awal tahun 2024, hampir berhasil mencapai angka $2, namun dalam narasi ekosistem paralel, lajunya melambat. Hal ini menunjukkan bahwa ada peluang nyata untuk menghasilkan uang bagi mereka yang menjelajah ekosistem dan mempertaruhkan proyek dan koin meme mereka, yang selalu menjadi insentif yang baik jika harganya naik. Namun, tidak demikian halnya dengan Sui.
Proyek DeFi paling terkenal yang kami sebutkan sebelumnya, seperti BlueFin, Aftermath atau Scallop, selain Cetus, belum memiliki tokennya sendiri, yang mungkin menimbulkan spekulasi airdrop di masa depan. Namun, untuk saat ini, hal ini sangat membatasi daya tarik ekosistem, karena tidak ada token yang layak untuk spekulasi atau investasi.
Contoh paling nyata adalah musim koin meme di Solana, yang menghasilkan beberapa siklus kecil dengan periode jeda singkat di antaranya. Selama periode tenang ini, pasar yang lebih luas memiliki waktu untuk beralih ke tren lain, yang sering dikaitkan dengan koin meme di rantai berbeda, dan Sui juga mengalami tren ini. Koin meme yang paling dinantikan di Sui adalah kode meme $FUD, yang mengikuti tren terpanas saat itu, yaitu koin bertema anjing. Namun, pergerakan harga tidak memberikan banyak manfaat, karena setelah lonjakan awal, minat masyarakat berkurang dan likuiditas segera hilang.
Cara yang tampak menjanjikan untuk menarik likuiditas ke ekosistem ternyata hanya berumur pendek, karena likuiditas menghilang dalam beberapa jam setelah diluncurkan. Untuk ini kita dapat menambahkan bahwa jumlah orang yang membeli dan menjual token dapat diabaikan, sekitar 150 untuk empat koin meme teratas. Tentu saja, minat ini hampir tidak ada karena bahkan pada rantai Solana yang kehilangan momentum, kita melihat ribuan pelaku pasar setiap hari.
Ada satu hal lagi yang muncul dalam ekosistem dan itu adalah rencana pembukaan kunci. Pembukaan bulanan ditetapkan sebesar 0,65% dari pasokan maksimum, setara dengan sekitar 5,5% dari kapitalisasi pasar saat ini atau $110 juta. Ini adalah perkiraan kasar, seiring dengan perubahan harga $SUI, begitu pula persentase kapitalisasi pasar dan nilai dolar. Meskipun pasokan bulanan tampaknya telah diserap oleh pasar, pelepasan pasokan yang akan datang pada bulan Mei dapat berdampak signifikan terhadap harga.
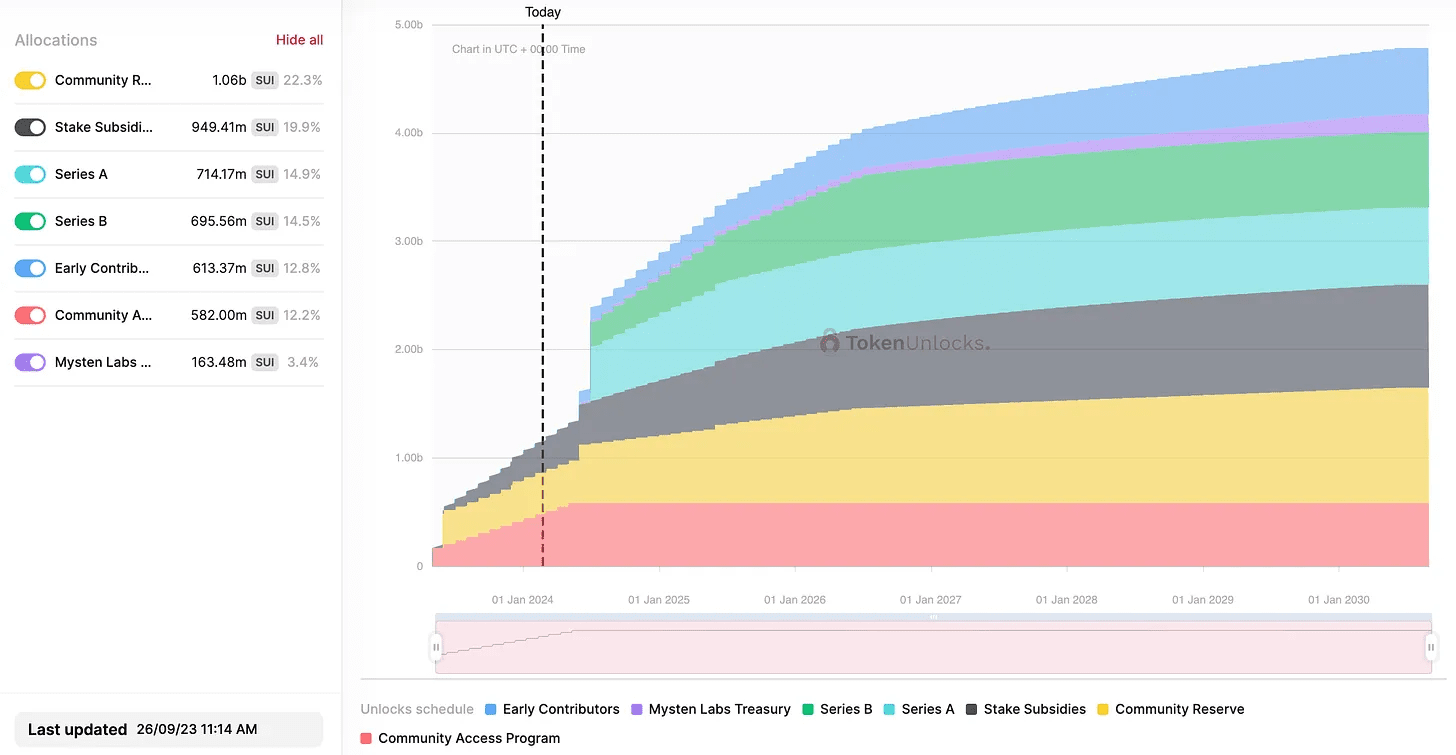
Pada tanggal 3 Mei, pasokan Sui akan meningkat sebesar 8,27% menjadi sekitar $1,4 miliar dalam dolar AS, menyumbang sekitar 71% dari kapitalisasi pasar saat ini. Sulit untuk memprediksi bagaimana pasar akan bereaksi terhadap pembukaan pasar secara besar-besaran. Namun, kita mungkin melihat apa yang disebut “bantalan likuiditas” secara bertahap meningkat, yang akan mengimbangi pelepasan pasokan sampai batas tertentu, seperti yang sering terjadi pada pembukaan $DYDX. Di sisi lain, mengingat minat yang relatif rendah terhadap ekosistem Sui saat ini, mungkin sulit untuk menarik likuiditas yang cukup untuk membangun penyangga keamanan tersebut, dan pasar akan mulai menentukan harga dalam beberapa minggu sebelum pembukaan kuncian terjadi.
Meskipun tidak mungkin untuk memprediksi masa depan, melihat pasar dan rasio volume terhadap kapitalisasi SUI dapat menjelaskan bagaimana pasar mencoba mengatasi pembukaan pasar yang akan datang.
Kesimpulan
Dalam beberapa bulan dan tahun mendatang, adopsi blockchain kemungkinan besar akan meledak tidak hanya di kalangan pengguna arus utama, namun juga di antara merek-merek Web2, seperti yang telah kita lihat tren ini terbentuk selama kegilaan Metaverse tahun 2021. Dengan mempertimbangkan semua hal ini, terdapat kebutuhan mendesak akan blockchain yang cepat dan murah yang dapat mengakomodasi jutaan pengguna yang menjelajahi batas-batas baru dan banyak dApps yang menyertainya.
Sui bukan satu-satunya pesaing di segmen ini, ada pesaing kuat seperti Solana, Aptos, Sei, dan Monad mendatang, yang semuanya akan bersaing untuk mendapatkan pangsa pasar. Selain itu, kita akan melihat perkembangan pesat ekosistem L2 yang akan menawarkan fungsionalitas serupa dan, dikombinasikan dengan kekuatan Ethereum secara keseluruhan dan efek jaringan, dapat menjadi pesaing kuat untuk pangsa pasar bersama Sui di segmen yang sama.
Tema siklus terakhir adalah perang antar alternatif L1. Kali ini, kita akan melihat skenario serupa terjadi. Namun, alih-alih ekosistem L1, kita akan melihat pertarungan antara sub-proyek L1 dan rantai monolitik yang bersaing untuk menjadi tempat tujuan bagi dApps yang “berorientasi arus utama”.