

Riset Independen | @AlphaCyl
Pertanyaan utama di balik riset ini adalah apakah $BTC Bitcoin sedang mengalami transisi siklus pasar yang sudah akrab atau apakah kekuatan yang membentuk pasarnya saat ini telah cukup berubah sehingga perbandingan dengan 2021 menjadi menyesatkan.
Saya ingin mengkaji hal ini melalui struktur pasar, likuiditas, partisipasi institusional, leverage, regulasi, perilaku investor, dan hubungan Bitcoin dengan pasar keuangan tradisional.
Satu perbedaan akan menjadi panduan dalam seluruh analisis: perilaku harga yang serupa tidak selalu berarti kondisi pasar yang serupa. Untuk mengetahui apakah sejarah terulang, kita perlu membandingkan kekuatan yang menyebabkan pergerakan harga tersebut, bukan sekadar grafiknya.
I. KEMIRIPAN HARGA: APA YANG SEBENARNYA DITUNJUKKAN GRAFIK
Pasar bullish 2021 mencapai rekor tertinggi sepanjang masa pada November, sekitar $68.789 pada 10 November. Bitcoin kemudian turun dan menutup tahun di sekitar $46.306. CoinGlass
https://www.coinglass.com/currencies/BTC/historical-data/2021?utm_source=chatgpt.com
Namun, puncak pada November bukanlah koreksi besar pertama dalam siklus tersebut.
Pada April 2021, Bitcoin sudah mencapai sekitar $64.000 sebelum turun tajam pada Mei. Pasar mengalami koreksi lebih dari 50%, lalu pulih selama beberapa bulan dan mencetak rekor tertinggi baru pada November.
Hal ini penting karena 2021 menunjukkan bahwa koreksi besar tidak serta-merta mengakhiri pasar bullish.
Sekarang, mari kita lihat siklus saat ini.
Bitcoin mencapai sekitar $126.198 pada 6 Oktober 2025. Hingga 21 November 2026, harganya turun menjadi sekitar $55.830, atau terkoreksi sekitar 55,8% dari puncaknya. @Coinglass +1
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
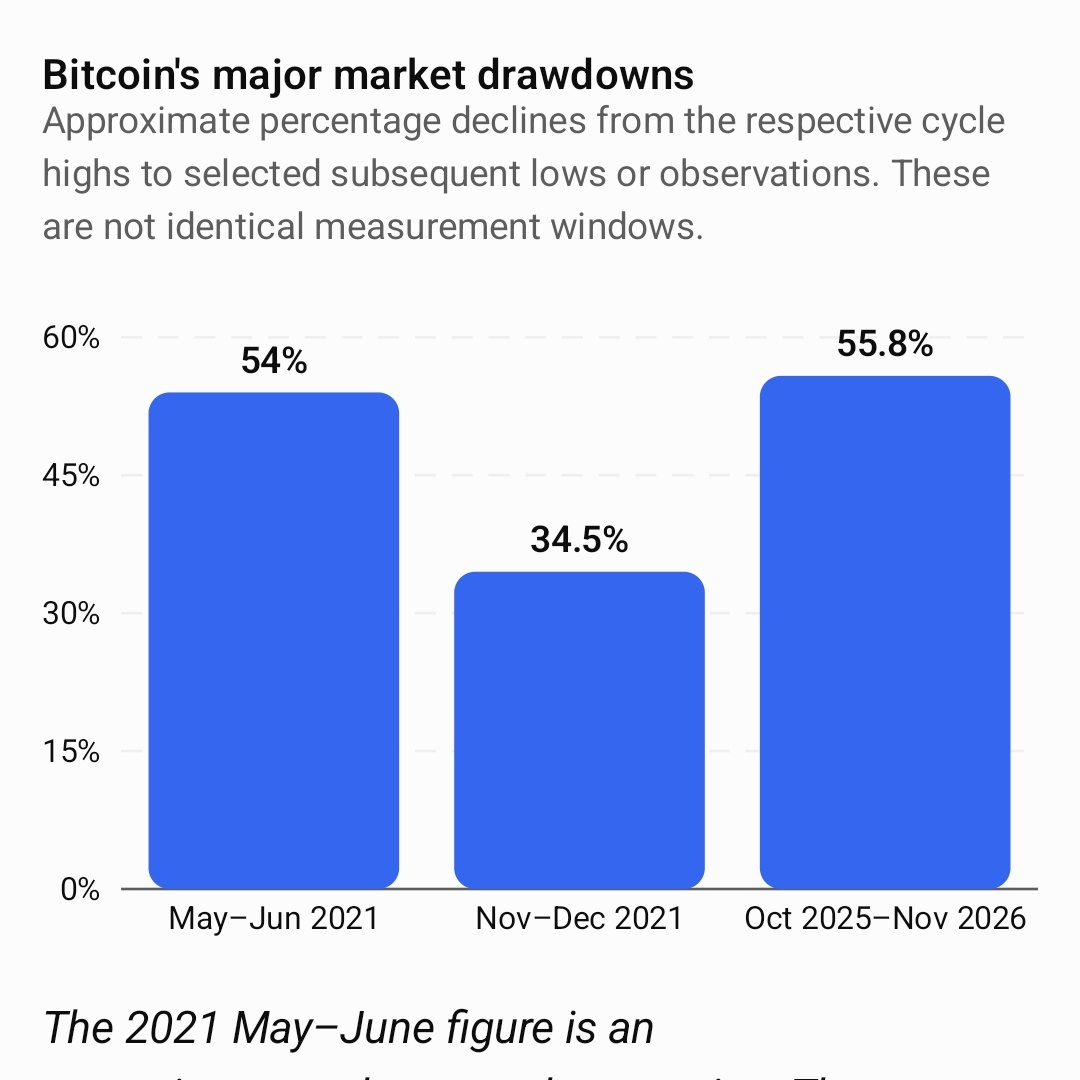
Angka Mei–Juni 2021 adalah perkiraan koreksi dari puncak ke titik terendah. Angka November–Desember menggunakan penurunan dari ATH November yang dilaporkan Glassnode pada Desember 2021. Angka 2026 menggunakan ATH Oktober 2025 dan harga pada 21 November 2026.
Besaran koreksinya memang mirip, tetapi posisi pasar dalam siklusnya berbeda.
Puncak Oktober 2025 terjadi sekitar 18 bulan setelah halving April 2024. Puncak November 2021 juga terjadi sekitar 18 bulan setelah halving Mei 2020. Bitcoin +2
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
Ini merupakan keselarasan historis yang menarik.
Kedua siklus mengalami puncak harga besar sekitar 18 bulan setelah halving masing-masing. Namun, pasar November 2026 saat ini sudah lebih dari setahun berlalu sejak puncaknya pada Oktober 2025.
Interpretasi saya: Bitcoin mengikuti garis waktu puncak pascahalving yang sebanding, tetapi penurunan saat ini telah berkembang menjadi koreksi yang jauh lebih dalam. Siklus empat tahunan tetap menjadi acuan historis yang berguna, bukan jadwal yang dapat diandalkan untuk memprediksi titik terendah berikutnya.
II. LINGKUNGAN LIKUIDITAS: PASAR 2021 DAN 2026 BERBEDA
Salah satu perbedaan terbesar antara kedua periode ini adalah lingkungan moneternya.
Pada November 2021, Federal Reserve mempertahankan kisaran target suku bunga dana federal pada 0–0,25%.
The Fed juga telah mulai mengurangi pembelian asetnya, memangkas pembelian bulanan obligasi pemerintah dan sekuritas beragun hipotek masing-masing sebesar $10 miliar dan $5 miliar. The Fed masih menyebut kondisi keuangan akomodatif.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/monetarypolicy/fomcminutes20211103.htm
Hal ini penting karena reli Bitcoin pada 2021 berkembang dalam lingkungan suku bunga yang sangat rendah, dukungan bank sentral yang besar, dan likuiditas yang melimpah.
Sebagai perbandingan, data Federal Reserve bulan November 2026 menunjukkan:
Kisaran target suku bunga dana federal: 3,75–4,00%.
Inflasi PCE September: 3,6%.
Pengangguran Oktober: 4,1%.
https://www.federalreserve.gov/
Notulen rapat The Fed bulan Oktober, yang diterbitkan pada 18 November, memberikan konteks tambahan mengenai pertimbangan kebijakan moneternya saat ini. federalreserve.gov
Perbedaannya cukup besar.
Pada 2021, investor dapat mengakses modal yang relatif murah sambil mencari aset dengan imbal hasil lebih tinggi. Bitcoin dan aset spekulatif lainnya diuntungkan oleh kondisi tersebut.
Pada 2026, biaya peluang modal lebih tinggi. Investor dapat memperoleh imbal hasil dari instrumen pendapatan tetap tradisional tanpa harus menerima volatilitas Bitcoin.
Hal ini mengubah keputusan investasi.
Ketika suku bunga tinggi, Bitcoin harus bersaing lebih langsung untuk mendapatkan modal. Investor harus mempertimbangkan apakah imbal hasil yang diharapkan sepadan dengan volatilitas dan potensi penurunan tajam.
Ada pertimbangan kedua: pengetatan moneter tidak memengaruhi Bitcoin secara terpisah. Pengetatan dapat memengaruhi valuasi saham, biaya pinjaman, likuiditas dolar, posisi berleverage, serta kesediaan investor untuk memegang aset spekulatif.
Penurunan saat ini terjadi bersamaan dengan kekhawatiran tentang valuasi AI, profitabilitas belanja infrastruktur, dan meningkatnya biaya pinjaman. Reuters melaporkan bahwa kekhawatiran ini memengaruhi saham teknologi dan aset berisiko yang lebih luas, termasuk kripto.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Hal ini menjadi bukti bahwa yang terjadi adalah penilaian ulang risiko secara lebih luas, bukan peristiwa yang khusus terjadi di dunia kripto.
III. PARTISIPASI INSTITUSIONAL: PERUBAHAN STRUKTURAL TERBESAR
Mungkin perbedaan terpenting antara 2021 dan 2026 adalah siapa saja yang kini berpartisipasi di pasar Bitcoin.
Pada 2021, adopsi institusional sudah mulai berkembang. Tesla, #MicroStrategy dan perusahaan lainnya telah memperkenalkan strategi perbendaharaan perusahaan berbasis Bitcoin. Kontrak berjangka Bitcoin CME juga menyediakan eksposur institusional yang teregulasi.
Namun, pasar ETF Bitcoin spot AS belum ada saat itu.
Hal itu berubah pada Januari 2024, ketika ETF Bitcoin spot AS mulai diperdagangkan.
Hasilnya adalah sistem distribusi modal yang secara mendasar berbeda.
Kini, investor dapat memperoleh eksposur Bitcoin melalui produk investasi teregulasi tanpa harus mengelola kunci privat secara langsung, mengoperasikan akun bursa, atau menyimpan Bitcoin sendiri.
Hal ini memperluas akses melalui pengelola kekayaan, penasihat keuangan, dan platform investasi tradisional.
Perhatikan data kepemilikan institusional.
Menurut analisis Galaxy Research atas pelaporan SEC Formulir 13F Q3 2026:
- Hingga 30 September, manajer investasi pelapor memiliki rekor setara 356.491 BTC di seluruh ETP Bitcoin spot AS.
- Mereka menambahkan setara 49.229 BTC selama Q3, membalikkan penjualan setara 47.054 BTC yang mereka lakukan selama tiga kuartal sebelumnya.
- Sebanyak 2.166 manajer melaporkan kepemilikan, naik 191 dari kuartal sebelumnya.
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo
Angka-angka ini cukup signifikan.
Namun, angka-angka ini perlu ditafsirkan dengan cermat.
Formulir 13F melaporkan posisi beli yang memenuhi syarat pada akhir kuartal. Formulir ini tidak mengungkap seluruh posisi jual, eksposur derivatif, atau niat ekonomi lengkap dari institusi pelapor.
Dana yang melaporkan kepemilikan ETF Bitcoin mungkin memiliki posisi penyeimbang di tempat lain.
Karena itu, angka kepemilikan institusional tidak bisa serta-merta ditafsirkan sebagai eksposur bullish terarah.
Pertanyaan yang lebih menarik adalah apakah akses institusional telah mengubah sensitivitas Bitcoin terhadap pasar keuangan tradisional.
Menurut saya, hal ini patut mendapat perhatian serius.
Struktur ETF menghubungkan permintaan Bitcoin dengan alokasi portofolio, keputusan pengelolaan kekayaan, batas risiko, dan arus investasi tradisional.
Struktur ini juga membuka jalur lain bagi modal untuk keluar dari pasar.
IV. APAKAH INSTITUSI SEDANG MENJUAL #bitcoin ?
Di sinilah pasar saat ini menjadi sangat menarik.
Ada bukti bahwa institusi melakukan penjualan, tetapi data juga menunjukkan bahwa perilaku institusi tidak seragam.
Laporan adopsi institusional Oktober 2026 dari Riset @CoinDesk menemukan bahwa:
- Total eksposur ETP dan perbendaharaan aset digital turun 10,3% menjadi $279 miliar.
- ETP mencatat arus keluar bersih sebesar $1,86 miliar.
- Perbendaharaan aset digital perusahaan menambahkan sekitar $1,16 miliar ke kepemilikan mereka.
- ETP Bitcoin tetap mencatat arus masuk bersih sebesar $87,4 juta pada Oktober.
https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026
Laporan tersebut juga memperkirakan bahwa ETP yang diperdagangkan secara publik dan perusahaan perbendaharaan aset digital secara kolektif mewakili sekitar 13,7% dari pasokan Bitcoin yang beredar.
Ini merupakan perubahan struktural yang cukup besar dibandingkan dengan 2021.
Namun, arus ETF memburuk lebih tajam pada November.
Hingga 20 November, ETF Bitcoin spot AS #ETFs mencatat arus keluar bersih sekitar $3,47 miliar sepanjang bulan itu. Pada sesi 19 November saja, penarikan bersih mencapai $582,2 juta.
https://www.theblock.co/news/markets/2026-11-20-us-spot-bitcoin-etfs-see-582-million-in-daily-net-outflows-as-november-total-nears-3-5-billion-444217
Angka-angka ini menunjukkan penurunan permintaan ETF yang cukup berarti.
Namun, ada perbedaan antara tiga hal:
- Institusi mengurangi eksposur melalui penarikan dana dari ETF.
- Perbendaharaan perusahaan menjual Bitcoin dari neraca mereka.
- Investor institusional mempertahankan eksposur Bitcoin sambil melakukan lindung nilai melalui derivatif.
Ketiganya merupakan transaksi yang berbeda dengan implikasi berbeda.
Sebagai contoh, penarikan dana dari ETF dapat membuat dana tersebut menjual Bitcoin untuk memenuhi proses penarikan. Namun, hal itu tidak membuktikan bahwa manajer aset itu sendiri telah mengubah pandangan jangka panjangnya terhadap Bitcoin.
Demikian pula, penurunan nilai dolar dari kepemilikan Bitcoin perusahaan dapat terjadi akibat penurunan harga, bukan karena penjualan BTC yang sebenarnya.
Perbedaan ini didukung data institusional bulan Oktober, ketika sebagian besar penurunan eksposur disebabkan oleh perubahan valuasi.
Bukti menunjukkan adanya penyesuaian ulang posisi institusional dan melemahnya permintaan ETF. Namun, sejauh ini belum terbukti adanya aksi keluar institusional terkoordinasi dari Bitcoin.
V. LEVERAGE DAN STRUKTUR PASAR: APAKAH KITA SUDAH BELAJAR SESUATU?
Pasar Bitcoin 2021 sangat dipengaruhi oleh penempatan posisi derivatif.
Tinjauan pasar Glassnode pada Desember 2021 melaporkan bahwa open interest berjangka Bitcoin hampir berlipat ganda selama setahun, naik $9,57 miliar atau 97%.
Riset yang sama mendokumentasikan peristiwa likuidasi besar pada awal Desember, ketika Bitcoin turun sekitar $8.800 dalam sehari dan kontrak berjangka senilai lebih dari $5,4 miliar ditutup secara paksa.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Hal ini menunjukkan karakteristik penting pasar kripto: penurunan harga dapat memperkuat dirinya sendiri ketika pedagang berleverage terpaksa menutup posisi.
Perhatikan mekanismenya:
- Bitcoin turun dan posisi beli berleverage kehilangan jaminan.
- Bursa melikuidasi posisi yang tidak lagi memenuhi persyaratan margin.
- Likuidasi menimbulkan tekanan jual tambahan.
- Harga turun lebih jauh, sehingga posisi berleverage lainnya ikut terdampak.
- Proses ini dapat berkembang menjadi rangkaian likuidasi.
Mekanisme ini sudah ada pada 2021 dan tetap relevan pada 2026.
Namun, kita tidak seharusnya berasumsi bahwa pasar saat ini memiliki profil leverage yang sama hanya karena harga sedang turun.
Perbandingan yang tepat membutuhkan data open interest berjangka, tingkat pendanaan, basis kontrak berjangka perpetual, posisi opsi, dan data likuidasi pada periode yang sama.
Perbedaan antara penjualan spot dan likuidasi derivatif paksa sangat penting bagi para pedagang.
Pasar yang mengalami distribusi spot besar menghadapi masalah permintaan mendasar yang berbeda dari pasar yang mengalami likuidasi sementara akibat derivatif.
VI. EKONOMI STABLECOIN: PASAR YANG JAUH LEBIH BESAR
Perbedaan struktural lainnya adalah pertumbuhan stablecoin.
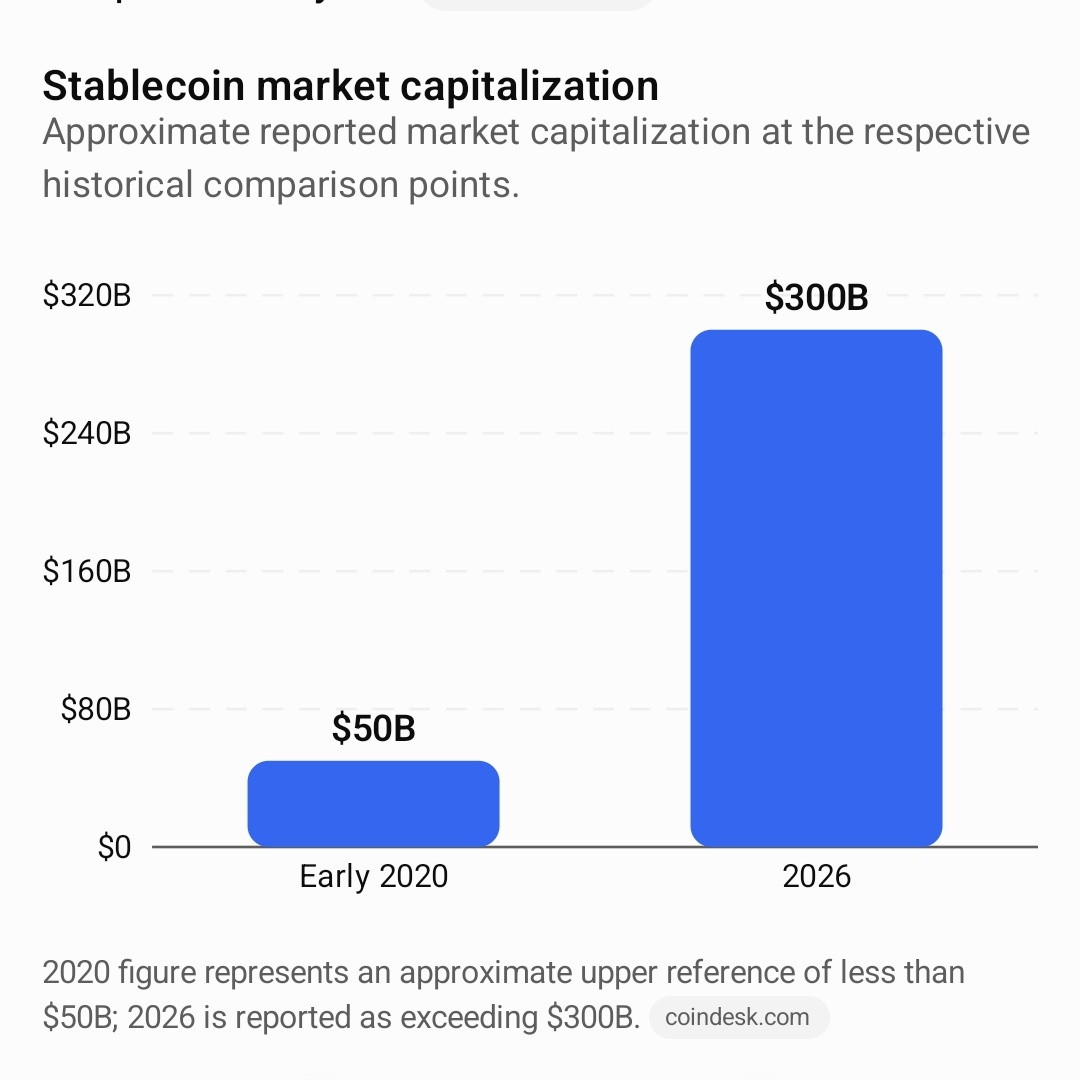
Menurut laporan industri CoinDesk Research pada Februari 2026, kapitalisasi pasar stablecoin telah melampaui $300 miliar, dibandingkan kurang dari $50 miliar pada awal 2020.
Laporan yang sama memperkirakan volume transaksi stablecoin mingguan rata-rata sekitar $60 miliar, dibandingkan sekitar $30 miliar pada siklus sebelumnya.
https://www.coindesk.com/research/digital-assets-2026-above-the-noise?
Angka 2020 menunjukkan perkiraan batas atas kurang dari $50 miliar; angka 2026 dilaporkan telah melampaui $300 miliar. coindesk.com
Mengapa ini penting?
Stablecoin menyediakan likuiditas penyelesaian transaksi, jaminan perdagangan, dan alat tukar berdenominasi dolar di seluruh pasar kripto.
Pertumbuhannya menunjukkan bahwa ekosistem ini telah membangun infrastruktur likuiditas yang jauh lebih besar.
Namun, ada catatan penting.
Kapitalisasi pasar stablecoin tidak sama dengan modal yang siap digunakan untuk membeli Bitcoin.
Stablecoin juga mendukung pembayaran, penyelesaian transaksi bursa, pinjaman DeFi, kumpulan likuiditas, dan transfer lintas batas. Sebagian saldo tidak aktif atau disimpan untuk tujuan yang tidak terkait dengan investasi Bitcoin terarah.
Karena itu, ekonomi stablecoin yang lebih besar meningkatkan kapasitas potensial pasar kripto, tetapi tidak menjamin permintaan BTC secara langsung.
Inilah salah satu area ketika pasar 2026 memiliki infrastruktur dasar yang lebih kuat daripada 2021, meskipun kinerja harga Bitcoin memburuk.
VII. REGULASI: APAKAH KEBIJAKAN PEMERINTAH MENGULANG KISAH 2021?
Ketidakpastian regulasi memengaruhi Bitcoin pada 2021, tetapi situasinya berbeda.
Salah satu peristiwa paling signifikan adalah tindakan keras Tiongkok terhadap penambangan mata uang kripto dan aktivitas terkait.
Pembatasan tersebut memicu redistribusi geografis besar-besaran dalam operasi penambangan Bitcoin. Tinjauan Glassnode tahun 2021 mencatat penghentian sekitar 53% aktivitas penambangan selama perpindahan, yang kemudian diikuti pemulihan besar tingkat hash jaringan menjelang akhir tahun.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Peristiwa itu menunjukkan bahwa kebijakan pemerintah dapat memengaruhi secara signifikan industri penambangan Bitcoin, infrastrukturnya, dan sentimen pasar.
Namun, peristiwa tersebut tidak memberi Tiongkok kendali atas kebijakan moneter atau aturan transaksi Bitcoin.
Jaringan tetap beroperasi.
Pada 2026, lingkungan regulasi lebih berkembang, terutama di Amerika Serikat.
Bitcoin memiliki produk yang diperdagangkan di bursa dan teregulasi, saluran kustodian institusional yang lebih mapan, serta infrastruktur layanan keuangan yang lebih luas.
Namun, ketidakpastian regulasi tetap relevan.
Reuters menyebut risiko politik dan regulasi setelah pemilu sela AS pada November 2026 sebagai salah satu dari beberapa kekhawatiran yang memengaruhi pasar kripto.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Kita perlu membedakan tiga dampak regulasi:
- Akses pasar: Aturan yang menentukan apakah bank, dana, dan platform investasi dapat menyediakan layanan kripto.
- Pergerakan modal: Aturan yang memengaruhi kustodian, perpajakan, stablecoin, dan partisipasi institusional.
- Kepercayaan pasar: Ketidakpastian politik yang mengubah ekspektasi tentang lingkungan operasional di masa depan.
Hal-hal ini dapat memengaruhi harga Bitcoin tanpa mengubah protokol dasarnya.
Saat ini, bukti yang tersedia belum cukup untuk menyimpulkan bahwa penurunan November terutama disebabkan oleh upaya pemerintah untuk mengendalikan Bitcoin.
Ketidakpastian regulasi merupakan faktor yang patut dipantau, tetapi bukti pada periode yang sama juga menunjukkan tekanan makroekonomi, penarikan dana dari ETF, dan menurunnya selera risiko.
VIII. APA YANG SEBENARNYA BERUBAH DI ANTARA KEDUA SIKLUS?
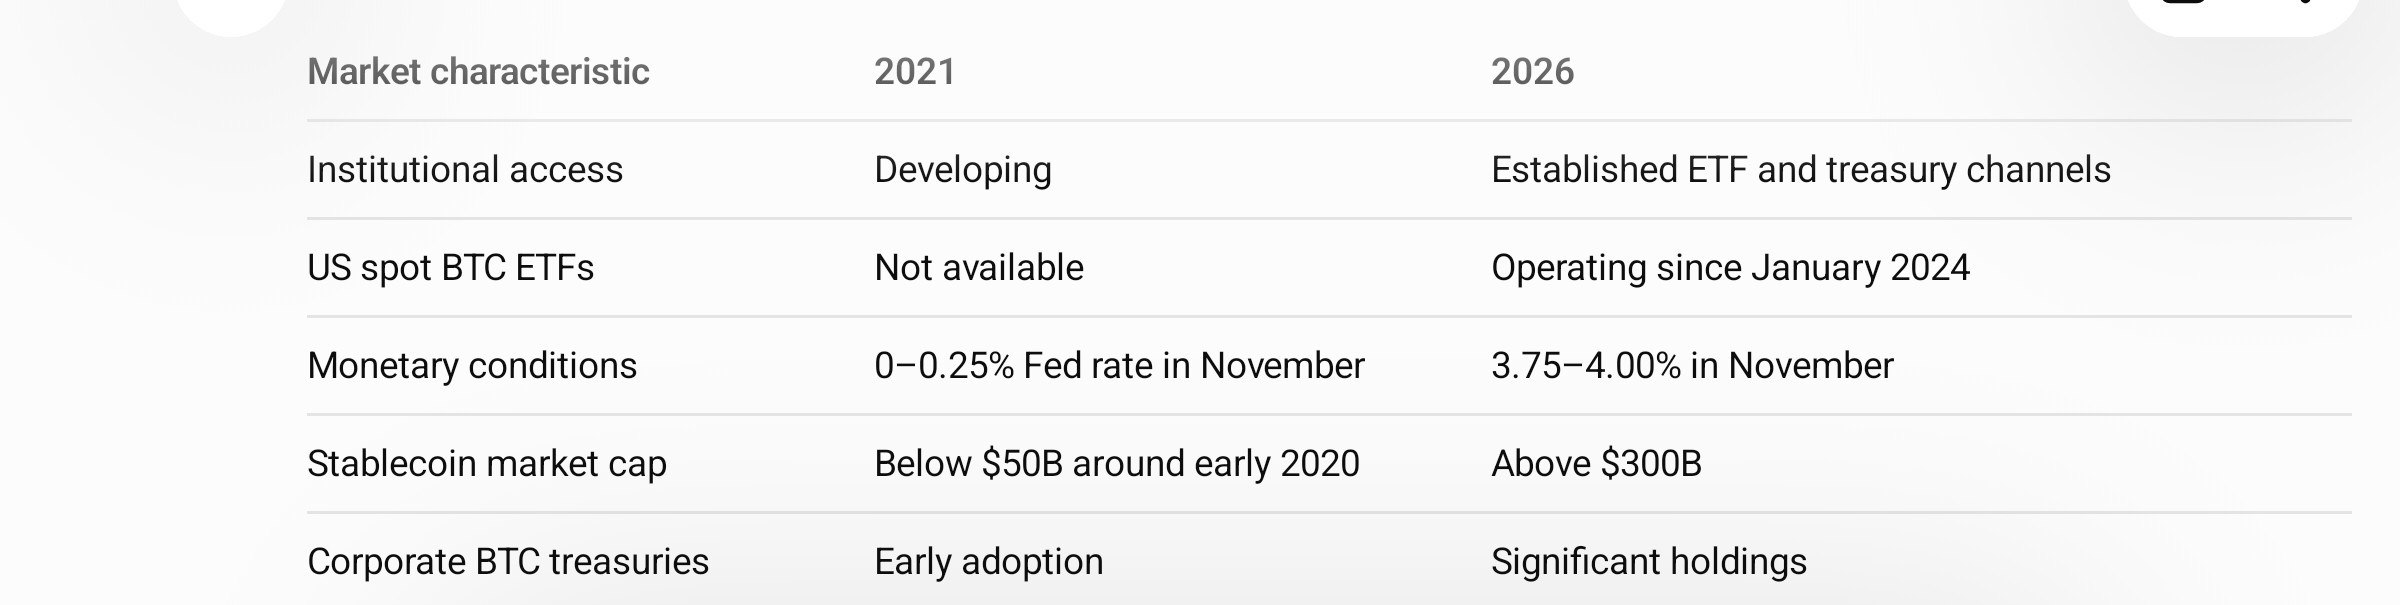
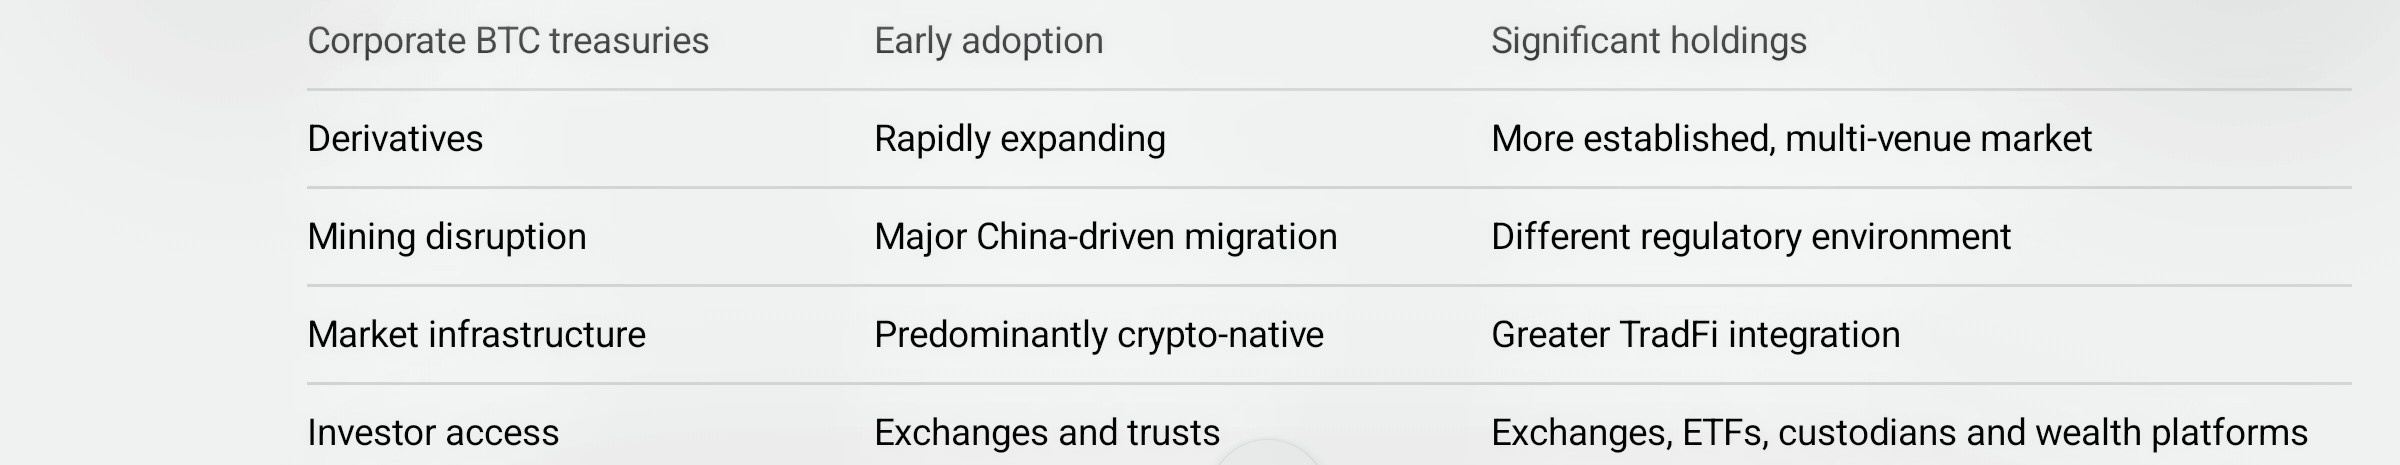
Perbandingan ini menjadi lebih jelas jika kita memisahkan struktur pasar Bitcoin dari infrastruktur dasarnya.
Sumber:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/
https://www.coindesk.com/research/digital-assets-2026-above-the-noise
https://research.glassnode.com/the-week-onchain-week-52-2021/
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo?
Tabel tersebut mengungkapkan sesuatu yang penting.
Bitcoin semakin terintegrasi dengan pasar keuangan tradisional, tetapi integrasi ini juga membuka jalur tambahan yang memungkinkan kondisi makroekonomi dan keputusan portofolio memengaruhi harganya.
Pasar yang lebih besar tidak serta-merta berarti pasar yang lebih sedikit volatil.
Basis modal yang lebih dalam tidak menjamin investor akan mempertahankan alokasinya pada masa ketidakpastian.
Kepemilikan institusional juga tidak menghilangkan kemungkinan penurunan tajam.
IX. JADI, APAKAH KITA MENGULANG 2021?
Kesimpulan saya adalah bahwa Bitcoin mengulangi beberapa karakteristik siklus historis, tetapi pasarnya sendiri telah berubah secara mendasar.
Ada tiga kemiripan penting.
Pertama, waktu siklus. Puncak November 2021 dan Oktober 2025 sama-sama terjadi sekitar 18 bulan setelah peristiwa halving masing-masing.
Kedua, leverage dan likuiditas. Kedua pasar menunjukkan bagaimana perubahan selera risiko, penempatan posisi derivatif, dan likuiditas dapat mempercepat penurunan harga.
Ketiga, pengaruh institusional dan makroekonomi. Kedua siklus dipengaruhi oleh kebijakan moneter dan perubahan ekspektasi investor, meskipun saluran yang digunakan pengaruh tersebut telah berkembang pesat.
Namun, perbedaannya lebih berdampak.
Pasar 2021 berkembang dalam lingkungan moneter yang sangat akomodatif, dengan infrastruktur investasi institusional yang relatif terbatas.
Pasar 2026 memiliki ekonomi stablecoin yang jauh lebih besar, ETF spot teregulasi, perbendaharaan Bitcoin perusahaan, dan keterkaitan yang jauh lebih dalam dengan pasar keuangan tradisional.
Namun, perkembangan ini tidak mencegah penurunan lebih dari 55% dari puncak Oktober 2025.
Hal ini memunculkan pertanyaan penting tentang proposisi investasi Bitcoin yang terus berkembang.
Adopsi institusional telah memperluas akses dan menciptakan sumber permintaan tambahan. Adopsi ini juga menghubungkan Bitcoin lebih erat dengan keputusan alokasi portofolio konvensional.
Ketika investor institusional mengurangi risiko, Bitcoin dapat mengalami tekanan jual bersamaan dengan saham dan aset berisiko lainnya.
Hal ini tidak membatalkan sifat moneter Bitcoin atau tesis investasi jangka panjangnya. Namun, perilaku pasarnya perlu dipahami dalam kerangka keuangan yang lebih luas.
Hal yang perlu dipantau pedagang selanjutnya
Alih-alih hanya mengandalkan prediksi siklus historis, saya akan memantau indikator-indikator berikut:
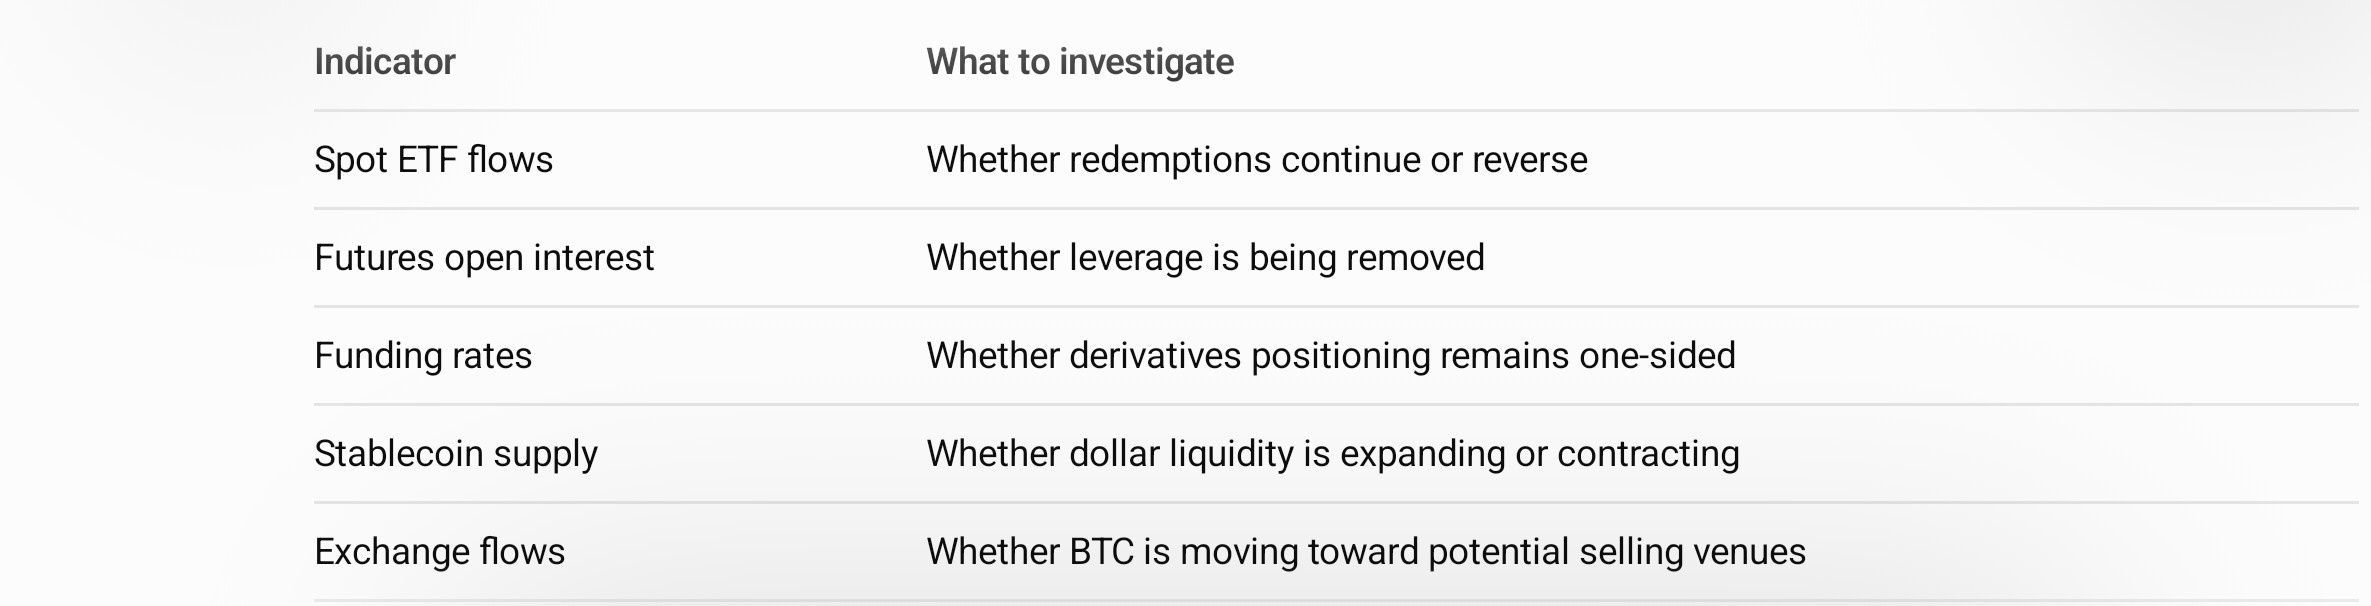
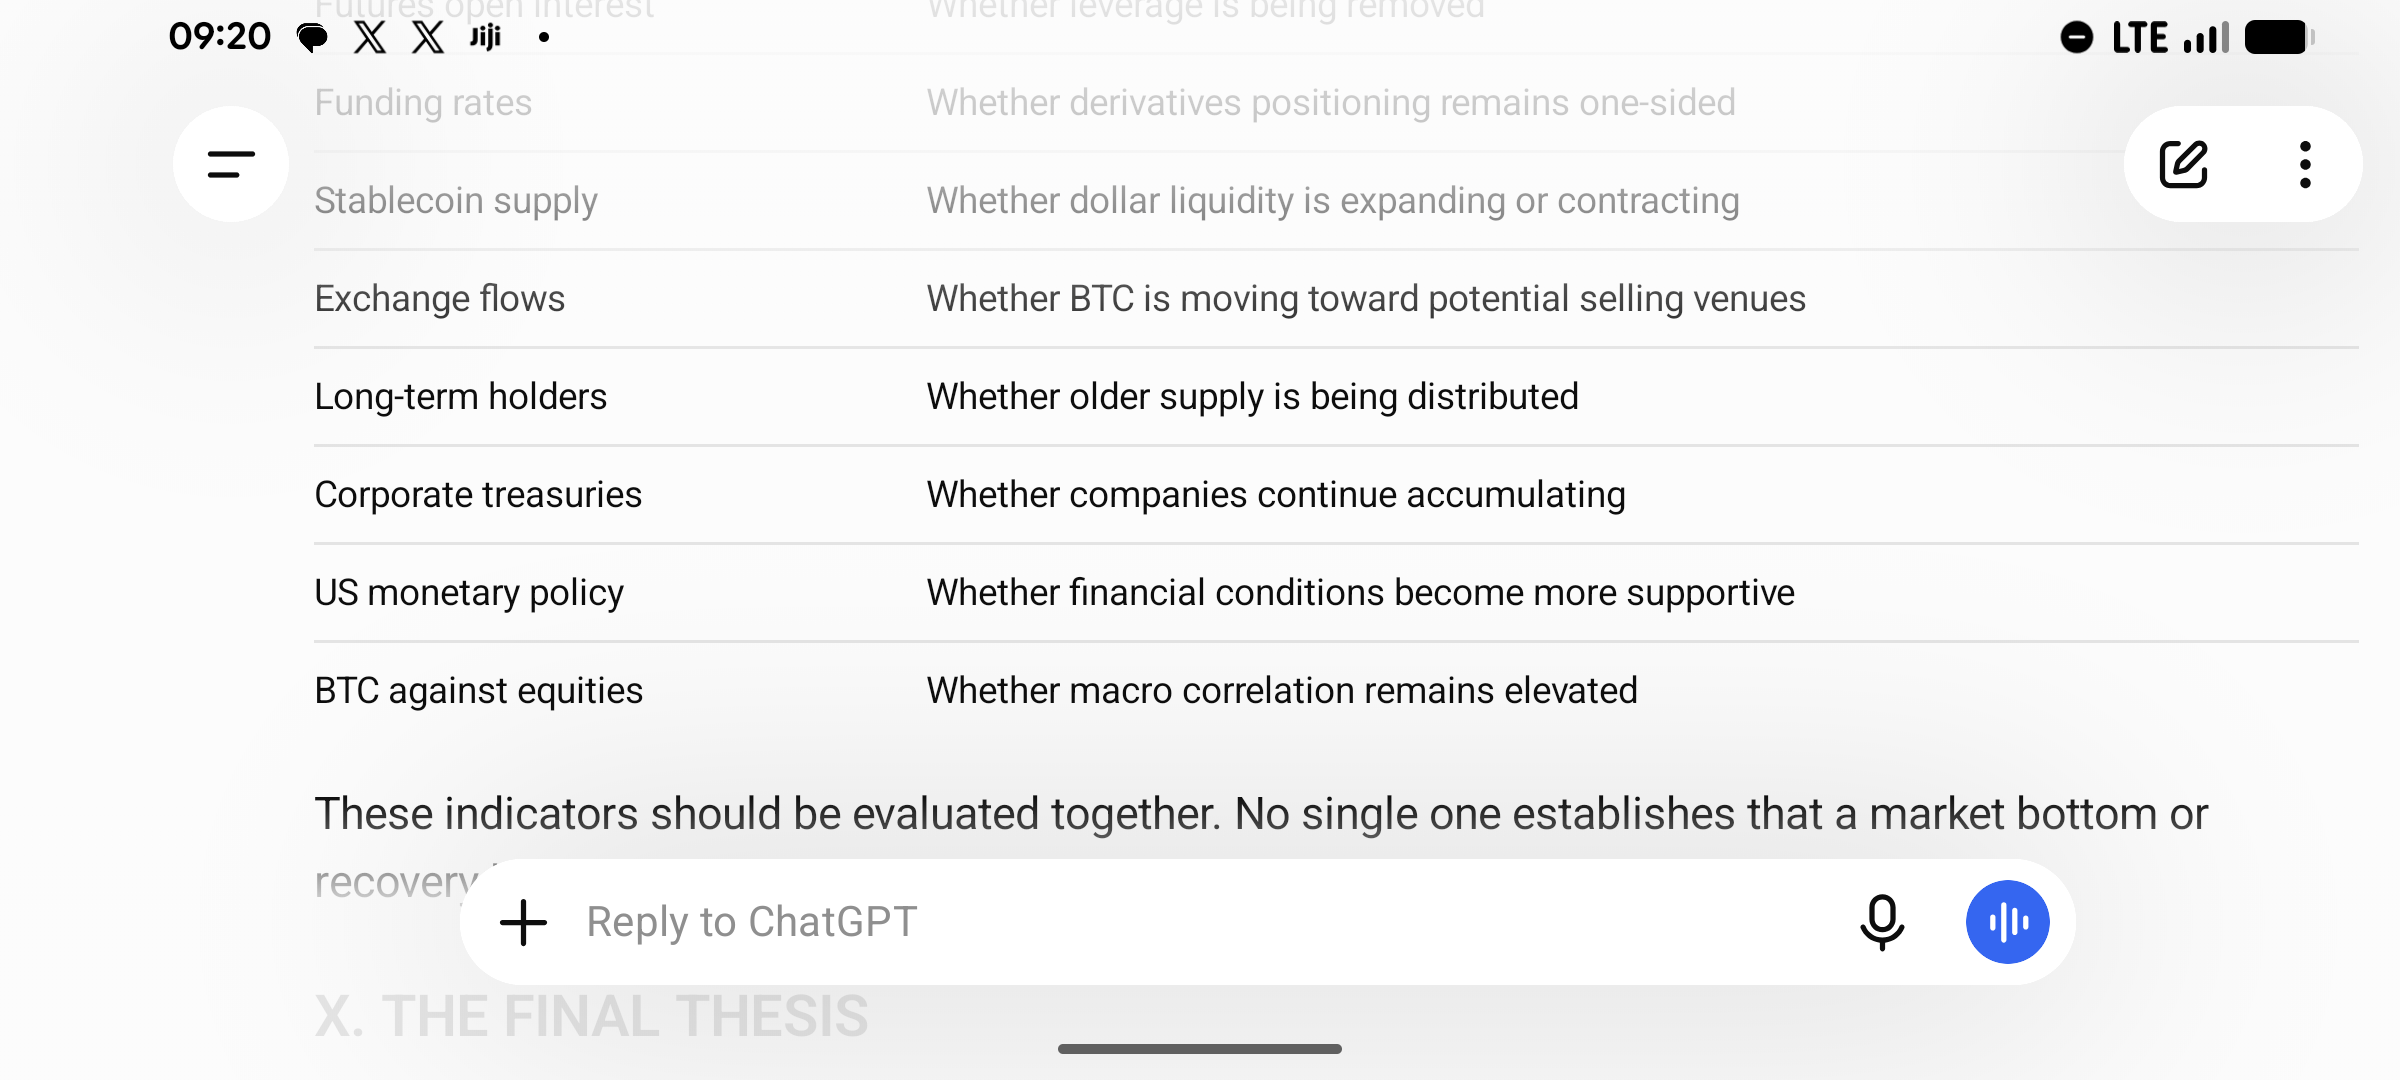
Indikator-indikator ini harus dievaluasi secara bersamaan. Tidak satu pun secara tunggal membuktikan bahwa titik terendah pasar atau pemulihan telah tiba.
X. TESIS AKHIR
Penurunan Bitcoin saat ini perlu dikaji di luar narasi siklus empat tahunan yang sudah lazim.
Pasar 2021 dibentuk oleh spekulasi ritel, eksposur derivatif yang meningkat, likuiditas era pandemi, dan pasar institusional yang masih berkembang.
Pasar 2026 beroperasi dengan arsitektur keuangan yang jauh berbeda. ETF, perbendaharaan perusahaan, stablecoin, kustodian institusional, dan platform investasi tradisional kini memainkan peran yang jauh lebih besar.
Namun, partisipasi institusional tidak membuat Bitcoin kebal terhadap kondisi keuangan tradisional. Justru, partisipasi ini menciptakan jalur tambahan yang menghubungkan pasar konvensional dengan pasar kripto.
Bukti saat ini menunjukkan melemahnya permintaan ETF, lingkungan moneter yang lebih ketat dibandingkan 2021, dan penilaian ulang yang lebih luas terhadap aset berisiko. Data akumulasi perusahaan dan kepemilikan institusional juga menunjukkan bahwa arus modal tidak bergerak hanya ke satu arah.
Karena itu, saya tidak akan menyatakan bahwa siklus empat tahunan telah terbukti tidak berlaku atau Bitcoin pasti akan mengulangi pasar bearish 2021–2022.
Kesimpulan yang lebih berguna adalah pola siklus historis tetap relevan, tetapi struktur pasar yang membentuknya telah berkembang.
Bitcoin semakin bersifat institusional tanpa menjadi lebih kebal terhadap risiko pasar.
Dan mungkin itulah perbedaan terpenting yang perlu dipahami pedagang saat membandingkan 2021 dengan 2026.
Riset independen. Bukan nasihat keuangan. Data dan kondisi pasar yang dirujuk hingga 21 November 2026.
Referensi riset dan verifikasi
[CoinGlass – Data historis harga Bitcoin, 2021](https://www.coinglass.com/currencies/BTC/historical-data/2021)
[CoinGlass – Data historis harga Bitcoin, 2025–2026](https://www.coinglass.com/currencies/BTC/historical-data/2025).
[Glassnode – The Week Onchain, Minggu ke-52, 2021](https://research.glassnode.com/the-week-onchain-week-52-2021/).
[Glassnode – The Week Onchain, Minggu ke-49, 2021](https://research.glassnode.com/week-onchain-week-49-2021/).
[Federal Reserve – Pernyataan FOMC 3 November 2021](https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm).
[Federal Reserve – Indikator ekonomi terkini, November 2026](https://www.federalreserve.gov/).
[Galaxy Research – Kepemilikan ETP Bitcoin Institusional Mencapai Rekor Tertinggi Baru, 19 November,](https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo).
[CoinDesk Research – Adopsi Institusional Aset Digital, Oktober 2026](https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026?).
[CoinDesk Research – Aset Digital 2026: Di Atas Kebisingan](https://www.coindesk.com/research/digital-assets-2026-above-the-noise).
[Reuters – Bitcoin jatuh ke level terendah dalam dua tahun, 21 November 2026](https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/).