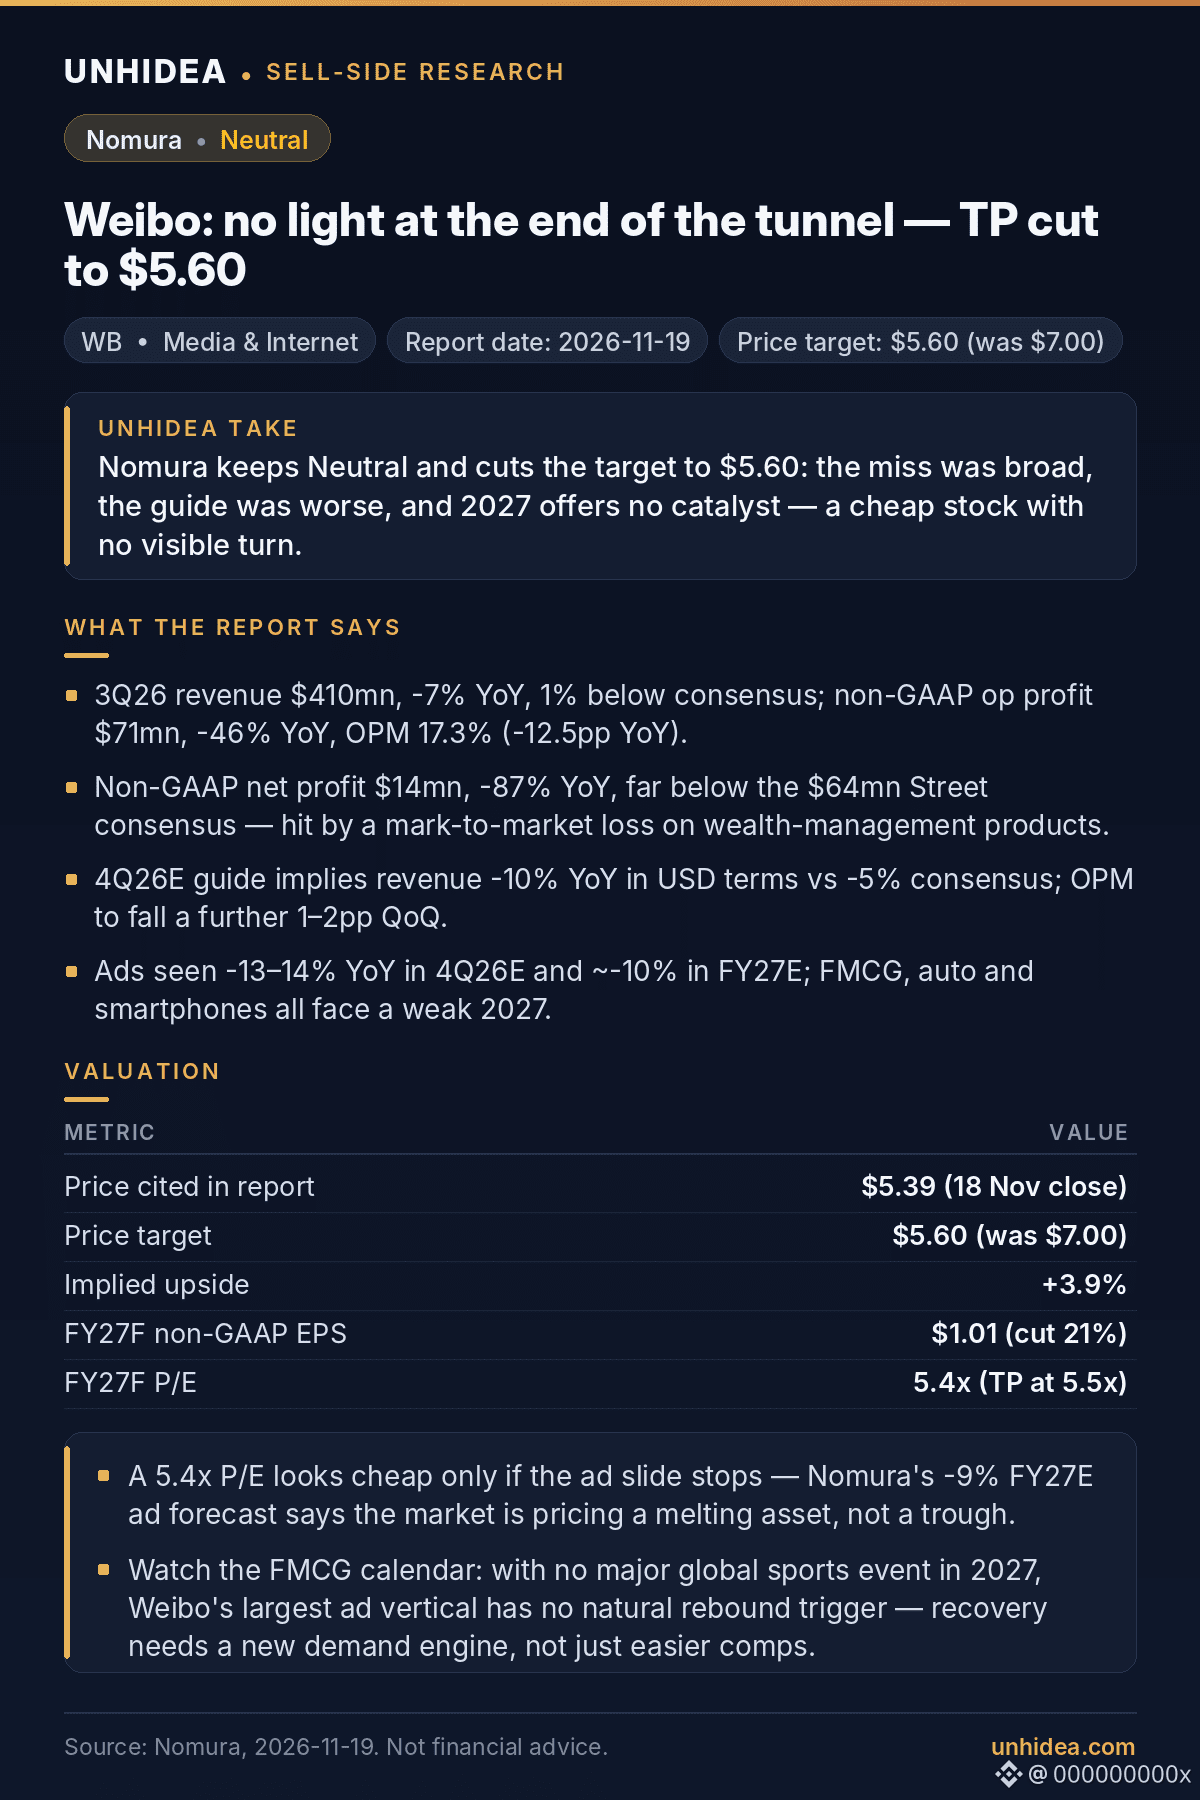
$WB: Nomura mempertahankan rekomendasi Neutral untuk Weibo dan memangkas target harganya menjadi $5.60 dari $7.00 — hanya +3.9% di atas harga penutupan $5.39 yang dikutip dalam laporan (18 Nov). "Tak ada cahaya di ujung terowongan."
- Pendapatan 3Q26 sebesar $410mn, turun 7% YoY dan 1% di bawah konsensus; laba operasi non-GAAP sebesar $71mn, turun 46% YoY, dengan margin turun 12.5pp menjadi 17.3%.
- Laba bersih non-GAAP turun 87% YoY menjadi $14mn, dibandingkan konsensus $64mn, terdampak kerugian mark-to-market pada produk pengelolaan kekayaan.
- Panduan 4Q26E mengindikasikan pendapatan turun 10% YoY dalam mata uang USD, dibandingkan konsensus penurunan 5%; margin diperkirakan turun lagi 1–2pp QoQ.
- Iklan menjadi masalah: diperkirakan turun 13–14% YoY pada 4Q26E dan sekitar 10% pada FY27E. FMCG, vertikal terbesar, akan menghadapi 2027 tanpa ajang olahraga global besar; belanja otomotif dan ponsel pintar juga melemah.
- Nomura memangkas EPS non-GAAP FY27E sebesar 21% menjadi $1.01 dan pendapatan sebesar 10% menjadi $1,595mn; saham diperdagangkan pada 5.4x P/E FY27E.
Pandangan Unhidea: valuasi 5.4x terlihat murah hanya jika penurunan iklan berhenti — perkiraan iklan FY27E Nomura yang turun 9% menunjukkan pasar menilai ini sebagai aset yang terus merosot, bukan sedang mencapai titik terendah.
Pandangan Unhidea: perhatikan kalender FMCG — tanpa ajang olahraga besar pada 2027, vertikal iklan terbesar tidak memiliki pemicu alami untuk pulih; pemulihan membutuhkan mesin permintaan baru.
Risiko: pemulihan iklan yang lebih cepat menjadi potensi kenaikan; regulasi UGC yang lebih ketat dan platform media sosial pesaing menjadi risiko penurunan.
Sumber: Nomura, 19 Nov 2026. Bukan nasihat keuangan.
- Pendapatan 3Q26 sebesar $410mn, turun 7% YoY dan 1% di bawah konsensus; laba operasi non-GAAP sebesar $71mn, turun 46% YoY, dengan margin turun 12.5pp menjadi 17.3%.
- Laba bersih non-GAAP turun 87% YoY menjadi $14mn, dibandingkan konsensus $64mn, terdampak kerugian mark-to-market pada produk pengelolaan kekayaan.
- Panduan 4Q26E mengindikasikan pendapatan turun 10% YoY dalam mata uang USD, dibandingkan konsensus penurunan 5%; margin diperkirakan turun lagi 1–2pp QoQ.
- Iklan menjadi masalah: diperkirakan turun 13–14% YoY pada 4Q26E dan sekitar 10% pada FY27E. FMCG, vertikal terbesar, akan menghadapi 2027 tanpa ajang olahraga global besar; belanja otomotif dan ponsel pintar juga melemah.
- Nomura memangkas EPS non-GAAP FY27E sebesar 21% menjadi $1.01 dan pendapatan sebesar 10% menjadi $1,595mn; saham diperdagangkan pada 5.4x P/E FY27E.
Pandangan Unhidea: valuasi 5.4x terlihat murah hanya jika penurunan iklan berhenti — perkiraan iklan FY27E Nomura yang turun 9% menunjukkan pasar menilai ini sebagai aset yang terus merosot, bukan sedang mencapai titik terendah.
Pandangan Unhidea: perhatikan kalender FMCG — tanpa ajang olahraga besar pada 2027, vertikal iklan terbesar tidak memiliki pemicu alami untuk pulih; pemulihan membutuhkan mesin permintaan baru.
Risiko: pemulihan iklan yang lebih cepat menjadi potensi kenaikan; regulasi UGC yang lebih ketat dan platform media sosial pesaing menjadi risiko penurunan.
Sumber: Nomura, 19 Nov 2026. Bukan nasihat keuangan.