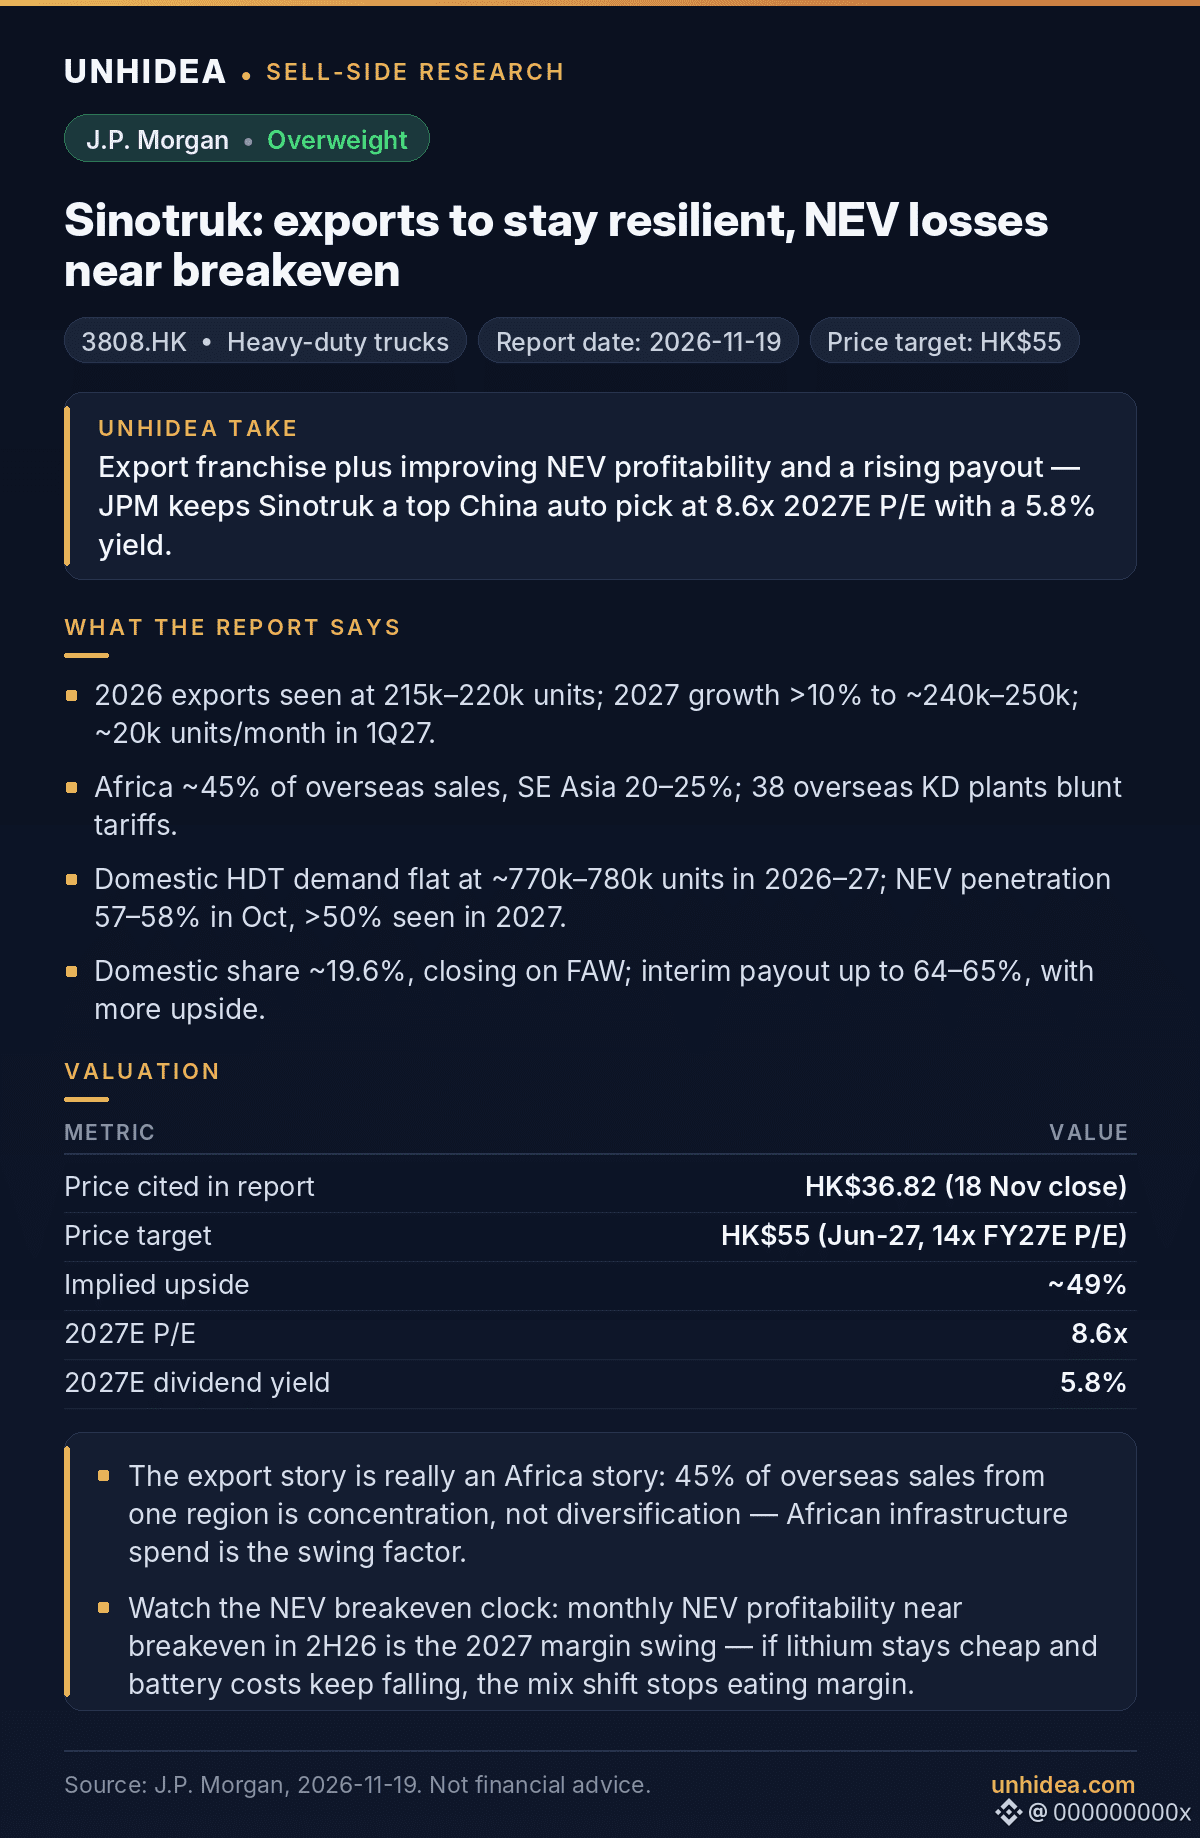
$3808.HK: J.P. Morgan tetap Overweight pada Sinotruk, PT HK$55 — ~49% di atas penutupan HK$36.82 yang dikutip dalam laporan (18 Nov).
- Ekspor adalah mesinnya: 215k–220k unit terlihat pada 2026, lalu pertumbuhan >10% ke ~240k–250k pada 2027, dengan ~20k unit per bulan pada 1Q27 berdasarkan visibilitas pesanan 2–3 bulan.
- Afrika menyumbang ~45% dari penjualan luar negeri, Asia Tenggara 20–25%; 38 pabrik KD di luar negeri meredam tarif. Ekspor NEV hanya 2–3% dari total, jadi pemotongan rabat PPN Apr-2027 nyaris tidak berdampak.
- Di dalam negeri, permintaan HDT datar (~770k–780k unit pada 2026–27), tetapi penetrasi NEV mencapai 57–58% pada Oktober dan lini NEV Sinotruk mendekati titik impas bulanan pada 2H26.
- Pangsa domestik ~19.6%, mendekati FAW; pembagian interim hingga 64–65%, dengan ruang kenaikan lebih lanjut.
Pandangan Unhidea: cerita ekspor sebenarnya adalah cerita Afrika — 45% penjualan luar negeri dari satu kawasan adalah konsentrasi, bukan diversifikasi; belanja infrastruktur Afrika adalah faktor penentu.
Pandangan Unhidea: perhatikan jam titik impas NEV — litium murah dan biaya baterai yang menurun bisa menghentikan pergeseran bauran yang menggerus margin pada 2027.
Valuasi: 8.6x P/E 2027E, imbal hasil 2027E 5.8%; PT adalah 14x P/E FY27E vs rata-rata historis 11x +1SD.
Risiko: permintaan ekspor atau perubahan kebijakan; siklus domestik tetap lemah; opex lebih tinggi.
Sumber: J.P. Morgan, 19 Nov 2026. Bukan nasihat keuangan.
- Ekspor adalah mesinnya: 215k–220k unit terlihat pada 2026, lalu pertumbuhan >10% ke ~240k–250k pada 2027, dengan ~20k unit per bulan pada 1Q27 berdasarkan visibilitas pesanan 2–3 bulan.
- Afrika menyumbang ~45% dari penjualan luar negeri, Asia Tenggara 20–25%; 38 pabrik KD di luar negeri meredam tarif. Ekspor NEV hanya 2–3% dari total, jadi pemotongan rabat PPN Apr-2027 nyaris tidak berdampak.
- Di dalam negeri, permintaan HDT datar (~770k–780k unit pada 2026–27), tetapi penetrasi NEV mencapai 57–58% pada Oktober dan lini NEV Sinotruk mendekati titik impas bulanan pada 2H26.
- Pangsa domestik ~19.6%, mendekati FAW; pembagian interim hingga 64–65%, dengan ruang kenaikan lebih lanjut.
Pandangan Unhidea: cerita ekspor sebenarnya adalah cerita Afrika — 45% penjualan luar negeri dari satu kawasan adalah konsentrasi, bukan diversifikasi; belanja infrastruktur Afrika adalah faktor penentu.
Pandangan Unhidea: perhatikan jam titik impas NEV — litium murah dan biaya baterai yang menurun bisa menghentikan pergeseran bauran yang menggerus margin pada 2027.
Valuasi: 8.6x P/E 2027E, imbal hasil 2027E 5.8%; PT adalah 14x P/E FY27E vs rata-rata historis 11x +1SD.
Risiko: permintaan ekspor atau perubahan kebijakan; siklus domestik tetap lemah; opex lebih tinggi.
Sumber: J.P. Morgan, 19 Nov 2026. Bukan nasihat keuangan.