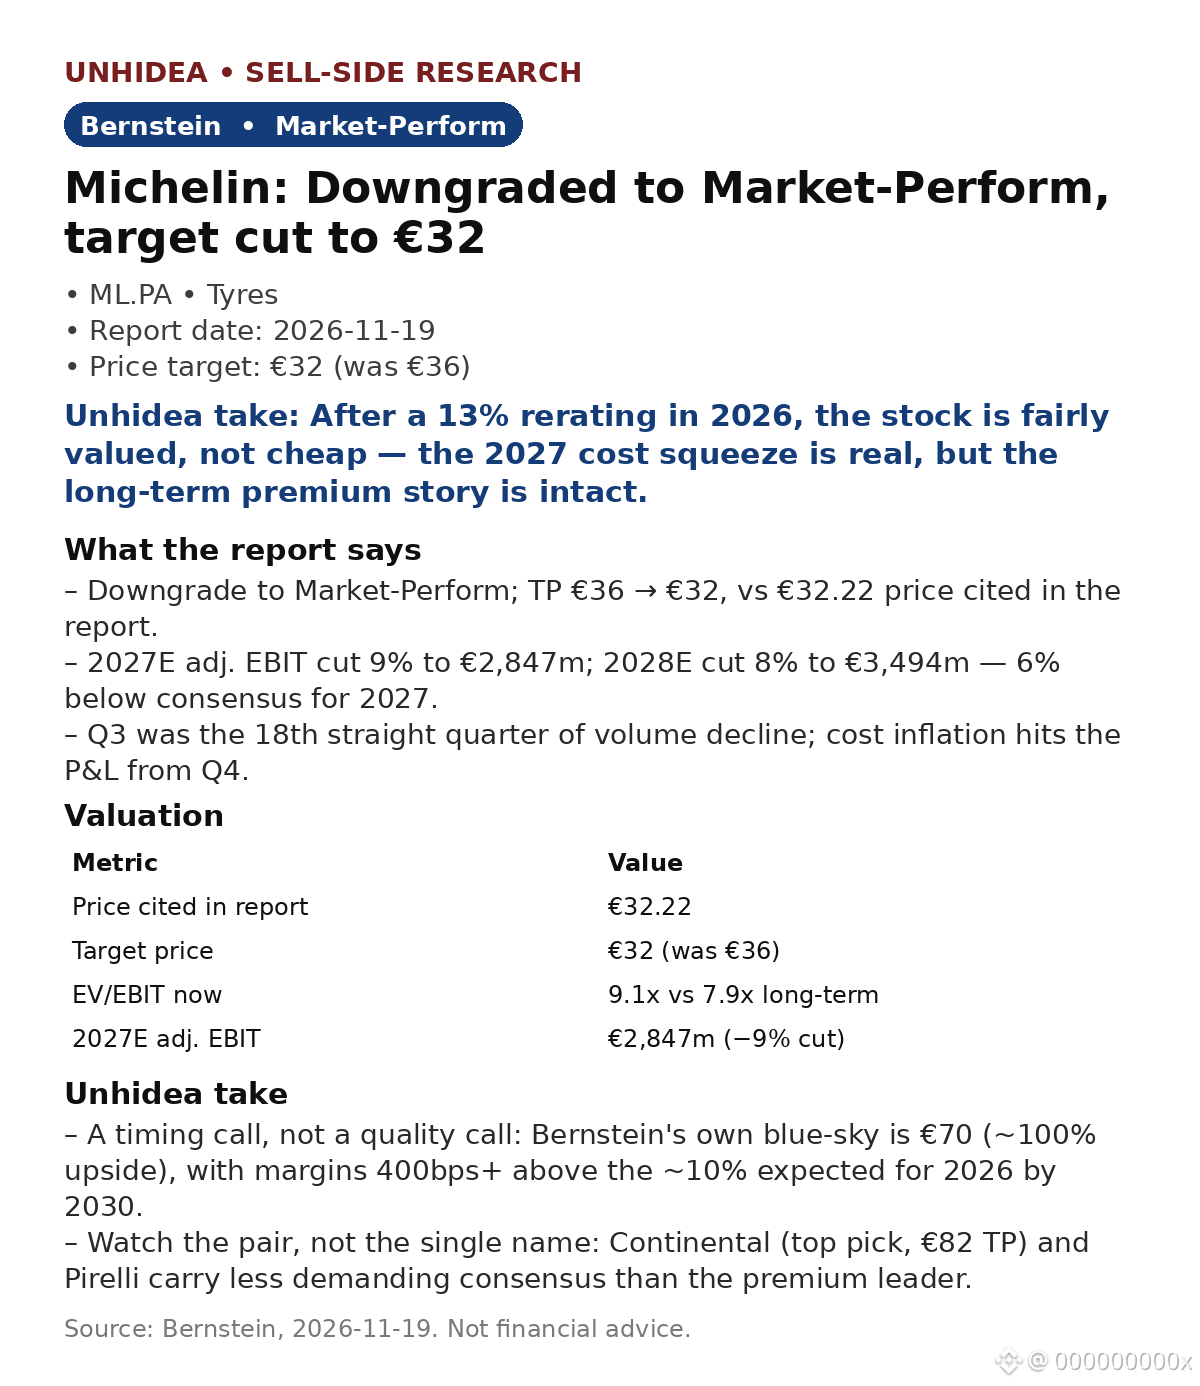
$ML.PA: Bernstein menurunkan peringkat Michelin menjadi Market-Perform, dengan target €32 (sebelumnya €36) — setelah re-rating 13% pada 2026, saham dinilai wajar, bukan murah.
- EBIT disesuaikan 2027E dipangkas 9% menjadi €2.847 juta; 2028E dipangkas 8% menjadi €3.494 juta — 6% di bawah konsensus untuk 2027 (lebih dari 10% di bawah pada H1), karena inflasi bahan baku mulai terasa pada Q4 dan daya tawar harga melemah.
- Konsensus masih memperkirakan pertumbuhan EBIT 8% pada 2027; Bernstein mengatakan pemulihan mundur ke 2028. Q3 menjadi kuartal ke-18 berturut-turut dengan penurunan volume.
- Dengan valuasi 9,1x EBIT dibandingkan kelipatan jangka panjang 7,9x, re-rating sudah tercermin dalam harga. Continental tetap menjadi pilihan utama (€82 TP); peringkat Pirelli tetap Outperform.
Pandangan Unhidea: ini soal waktu, bukan kualitas — skenario optimistis Bernstein sendiri menargetkan €70 (potensi kenaikan ~100%), dengan margin pada 2030 lebih dari 400 bps di atas sekitar 10% pada 2026. Pelemahan sementara pada 2027 memang nyata; bisnis utamanya tidak rusak.
Pandangan Unhidea: pantau pasangan sahamnya, bukan hanya satu emiten — "downtrade" paling keras menghantam pemimpin segmen premium. Hasil Februari menjadi katalis negatif; CMD Mei dapat mengubah penilaian pasar terhadap prospek perusahaan.
Valuasi: Market-Perform, TP €32 pada 7,9x EBIT, kurang lebih setara dengan harga €32,22 yang dikutip dalam laporan.
Risiko: inflasi bahan baku, tekanan harga, kehilangan pangsa pasar, ketidakseimbangan pasokan/permintaan pada 2030.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
- EBIT disesuaikan 2027E dipangkas 9% menjadi €2.847 juta; 2028E dipangkas 8% menjadi €3.494 juta — 6% di bawah konsensus untuk 2027 (lebih dari 10% di bawah pada H1), karena inflasi bahan baku mulai terasa pada Q4 dan daya tawar harga melemah.
- Konsensus masih memperkirakan pertumbuhan EBIT 8% pada 2027; Bernstein mengatakan pemulihan mundur ke 2028. Q3 menjadi kuartal ke-18 berturut-turut dengan penurunan volume.
- Dengan valuasi 9,1x EBIT dibandingkan kelipatan jangka panjang 7,9x, re-rating sudah tercermin dalam harga. Continental tetap menjadi pilihan utama (€82 TP); peringkat Pirelli tetap Outperform.
Pandangan Unhidea: ini soal waktu, bukan kualitas — skenario optimistis Bernstein sendiri menargetkan €70 (potensi kenaikan ~100%), dengan margin pada 2030 lebih dari 400 bps di atas sekitar 10% pada 2026. Pelemahan sementara pada 2027 memang nyata; bisnis utamanya tidak rusak.
Pandangan Unhidea: pantau pasangan sahamnya, bukan hanya satu emiten — "downtrade" paling keras menghantam pemimpin segmen premium. Hasil Februari menjadi katalis negatif; CMD Mei dapat mengubah penilaian pasar terhadap prospek perusahaan.
Valuasi: Market-Perform, TP €32 pada 7,9x EBIT, kurang lebih setara dengan harga €32,22 yang dikutip dalam laporan.
Risiko: inflasi bahan baku, tekanan harga, kehilangan pangsa pasar, ketidakseimbangan pasokan/permintaan pada 2030.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.