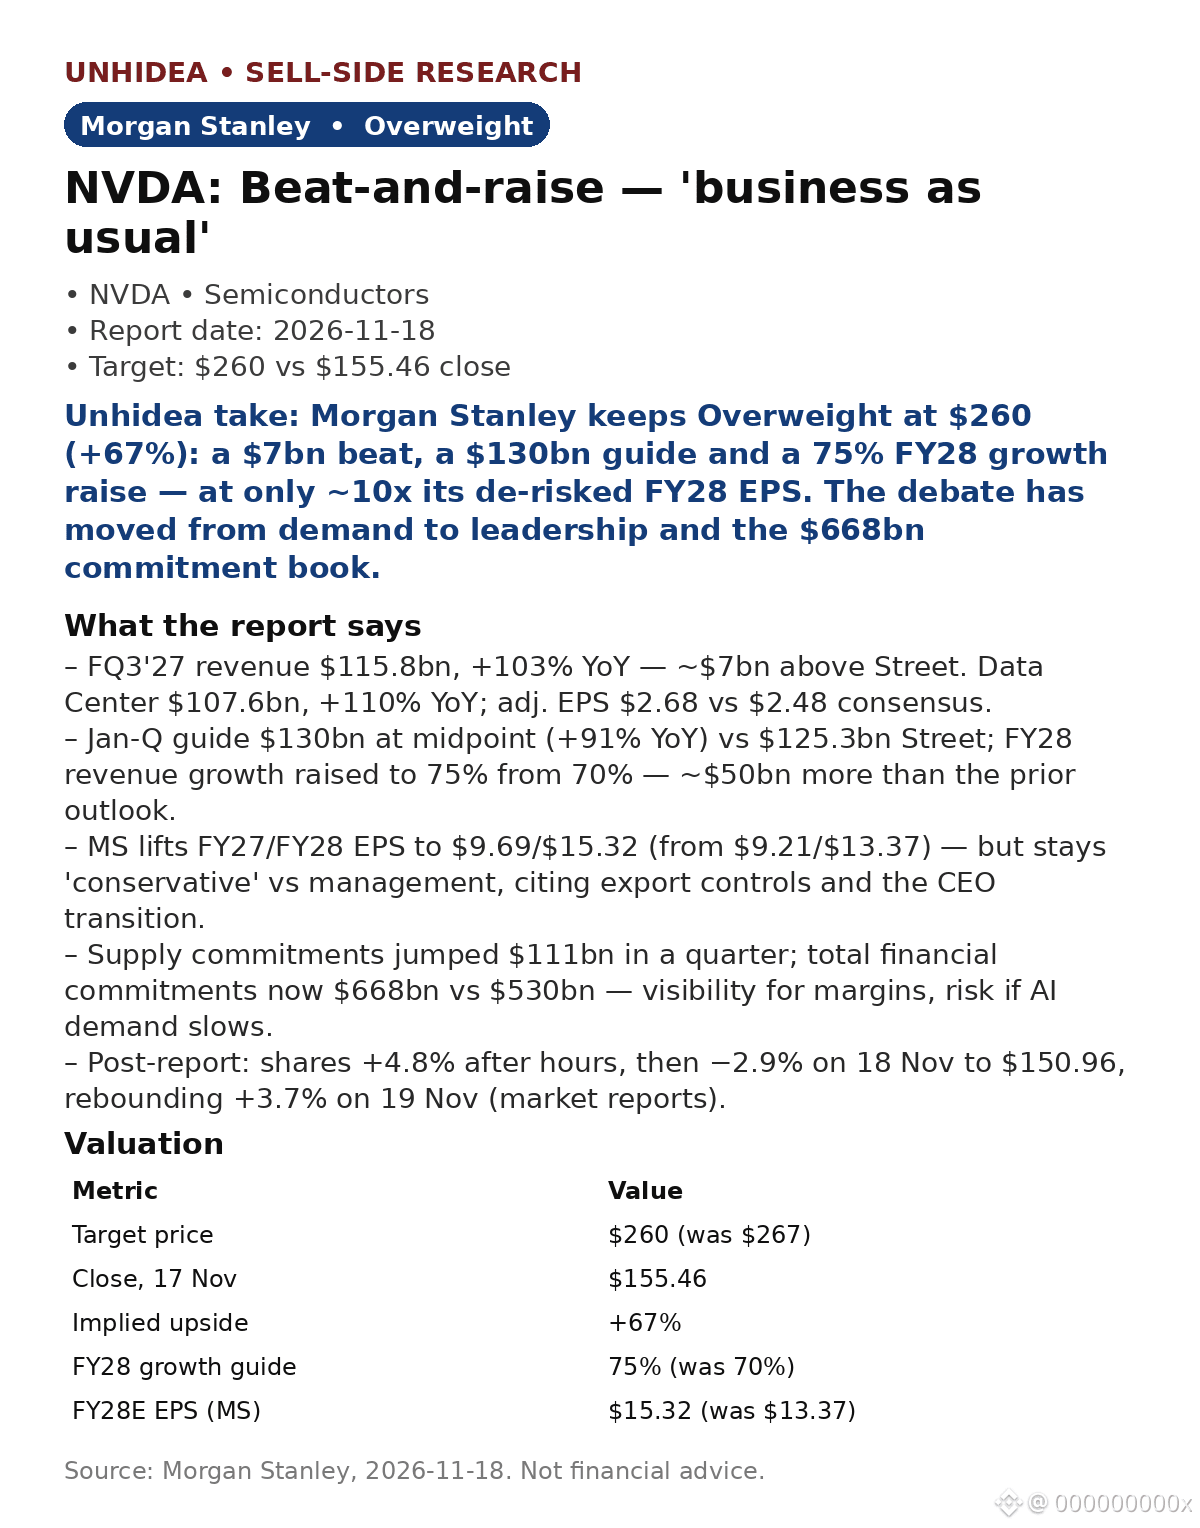
$NVDA: Morgan Stanley menyebut hasil yang melampaui ekspektasi dan kenaikan proyeksi sebagai "bisnis seperti biasa" — Overweight, target $260, +67% dibandingkan penutupan $155.46 pada 17 Nov.
- FQ3'27: pendapatan $115.8bn, +103% YoY, ~$7bn di atas estimasi Street. Data Center $107.6bn, +110% YoY. EPS disesuaikan $2.68 vs konsensus $2.48; margin 74.9%.
- Proyeksi: pendapatan kuartal Januari $130bn pada titik tengah (+91% YoY) vs estimasi Street $125.3bn; pertumbuhan FY28 dinaikkan menjadi 75% dari 70% — ~$50bn lebih tinggi daripada proyeksi sebelumnya.
- MS menaikkan proyeksi EPS FY27/FY28 menjadi $9.69/$15.32; PT diturunkan $267→$260 karena kelipatan lebih rendah, sekitar 12x.
- Setelah laporan: +4.8% setelah jam perdagangan, −2.9% pada 18 Nov menjadi $150.96, rebound +3.7% pada 19 Nov (menurut laporan pasar).
Pandangan Unhidea: kenaikan proyeksi lebih penting daripada hasil yang melampaui ekspektasi — pertumbuhan FY28 sebesar 75% dari basis $424bn menopang pembangunan infrastruktur AI, bahkan di tengah transisi CEO.
Pandangan Unhidea: MS membuat model "konservatif" pada sekitar 10x EPS FY28 yang risikonya telah berkurang dan tetap memperkirakan kenaikan +67%. Perdebatan kini bukan lagi soal permintaan — melainkan apakah komitmen senilai $668bn merupakan aset atau beban.
Valuasi: Overweight, $260 (sekitar 12x EPS CY28E $21.04), +67% dibandingkan penutupan $155.46 pada 17 Nov.
Risiko: kontrol ekspor BIS, penyelidikan DOJ/SEC, belum ada CEO permanen, suku bunga lebih tinggi.
Sumber: Morgan Stanley, 18 Nov 2026. Bukan nasihat keuangan.
- FQ3'27: pendapatan $115.8bn, +103% YoY, ~$7bn di atas estimasi Street. Data Center $107.6bn, +110% YoY. EPS disesuaikan $2.68 vs konsensus $2.48; margin 74.9%.
- Proyeksi: pendapatan kuartal Januari $130bn pada titik tengah (+91% YoY) vs estimasi Street $125.3bn; pertumbuhan FY28 dinaikkan menjadi 75% dari 70% — ~$50bn lebih tinggi daripada proyeksi sebelumnya.
- MS menaikkan proyeksi EPS FY27/FY28 menjadi $9.69/$15.32; PT diturunkan $267→$260 karena kelipatan lebih rendah, sekitar 12x.
- Setelah laporan: +4.8% setelah jam perdagangan, −2.9% pada 18 Nov menjadi $150.96, rebound +3.7% pada 19 Nov (menurut laporan pasar).
Pandangan Unhidea: kenaikan proyeksi lebih penting daripada hasil yang melampaui ekspektasi — pertumbuhan FY28 sebesar 75% dari basis $424bn menopang pembangunan infrastruktur AI, bahkan di tengah transisi CEO.
Pandangan Unhidea: MS membuat model "konservatif" pada sekitar 10x EPS FY28 yang risikonya telah berkurang dan tetap memperkirakan kenaikan +67%. Perdebatan kini bukan lagi soal permintaan — melainkan apakah komitmen senilai $668bn merupakan aset atau beban.
Valuasi: Overweight, $260 (sekitar 12x EPS CY28E $21.04), +67% dibandingkan penutupan $155.46 pada 17 Nov.
Risiko: kontrol ekspor BIS, penyelidikan DOJ/SEC, belum ada CEO permanen, suku bunga lebih tinggi.
Sumber: Morgan Stanley, 18 Nov 2026. Bukan nasihat keuangan.