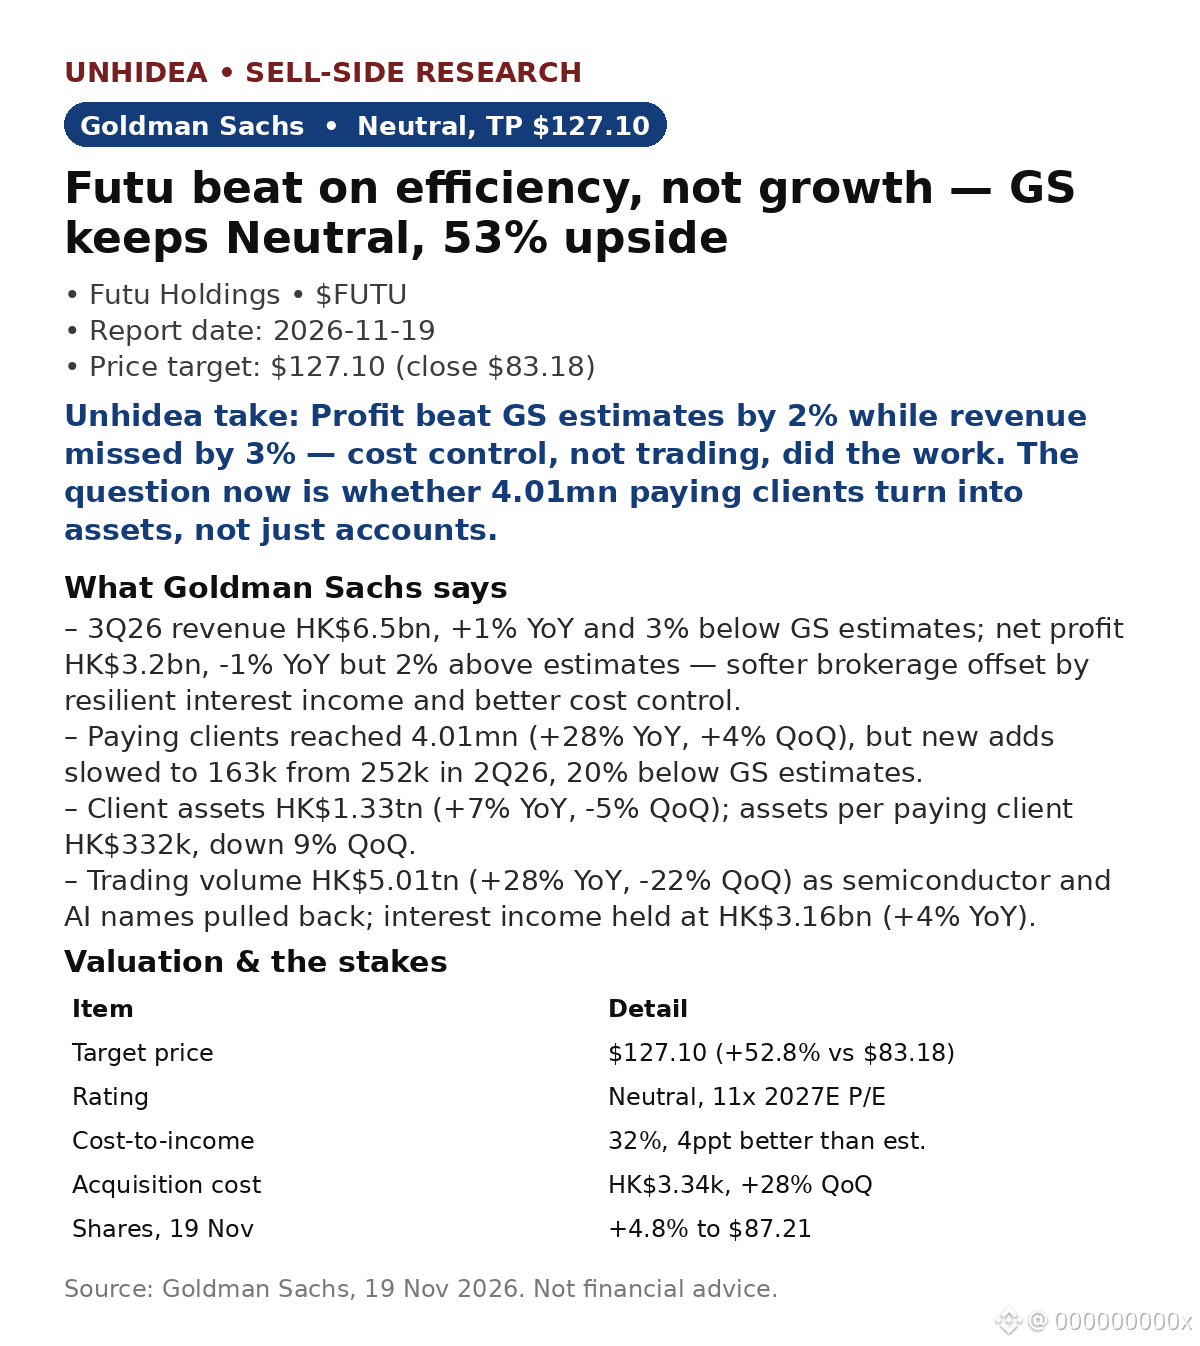
$FUTU: Goldman Sachs mempertahankan rekomendasi Netral dan target harga $127.10 (+53% dibandingkan harga penutupan $83.18 pada 18 Nov) setelah hasil 3Q26 yang melampaui ekspektasi berkat efisiensi, bukan pertumbuhan — dan saham naik +4.8% menjadi $87.21 pada 19 Nov. (Data pasar setelah laporan.)
- Pendapatan HK$6.5bn, naik +1% YoY dan 3% di bawah estimasi GS; laba bersih HK$3.2bn, turun -1% YoY tetapi 2% di atas estimasi, karena pendapatan bunga (HK$3.16bn, naik +4% YoY) dan pengendalian biaya mengimbangi kinerja pialang yang lebih lemah.
- Klien berbayar mencapai 4.01mn (+28% YoY), tetapi penambahan klien baru melambat menjadi 163k dari 252k pada 2Q26 — 20% di bawah estimasi GS — sementara biaya akuisisi naik 28% QoQ menjadi HK$3.34k.
- Aset klien HK$1.33tn (+7% YoY, -5% QoQ); aset per klien berbayar turun 9% QoQ menjadi HK$332k.
- Volume perdagangan HK$5.01tn (+28% YoY, -22% QoQ) karena saham semikonduktor dan AI terkoreksi; rasio biaya terhadap pendapatan 32%, 4ppt lebih baik daripada estimasi GS.
Pandangan Unhidea: hasil yang melampaui ekspektasi berkat biaya, bukan pertumbuhan — bisnis inti perusahaan tetap sangat bergantung pada volume perdagangan, yang turun hampir seperempat hanya dalam satu kuartal.
Pandangan Unhidea: menambah klien itu mudah; nilai ekonominya kian menipis — CAC naik 28% QoQ sementara aset per klien turun 9%. Skenario optimistis membutuhkan kelompok klien baru untuk mengakumulasi aset, bukan sekadar membuka akun.
Risiko: regulasi, kinerja pasar modal, ekspansi ke pasar baru.
Sumber: Goldman Sachs, 19 Nov 2026. Bukan nasihat keuangan.
- Pendapatan HK$6.5bn, naik +1% YoY dan 3% di bawah estimasi GS; laba bersih HK$3.2bn, turun -1% YoY tetapi 2% di atas estimasi, karena pendapatan bunga (HK$3.16bn, naik +4% YoY) dan pengendalian biaya mengimbangi kinerja pialang yang lebih lemah.
- Klien berbayar mencapai 4.01mn (+28% YoY), tetapi penambahan klien baru melambat menjadi 163k dari 252k pada 2Q26 — 20% di bawah estimasi GS — sementara biaya akuisisi naik 28% QoQ menjadi HK$3.34k.
- Aset klien HK$1.33tn (+7% YoY, -5% QoQ); aset per klien berbayar turun 9% QoQ menjadi HK$332k.
- Volume perdagangan HK$5.01tn (+28% YoY, -22% QoQ) karena saham semikonduktor dan AI terkoreksi; rasio biaya terhadap pendapatan 32%, 4ppt lebih baik daripada estimasi GS.
Pandangan Unhidea: hasil yang melampaui ekspektasi berkat biaya, bukan pertumbuhan — bisnis inti perusahaan tetap sangat bergantung pada volume perdagangan, yang turun hampir seperempat hanya dalam satu kuartal.
Pandangan Unhidea: menambah klien itu mudah; nilai ekonominya kian menipis — CAC naik 28% QoQ sementara aset per klien turun 9%. Skenario optimistis membutuhkan kelompok klien baru untuk mengakumulasi aset, bukan sekadar membuka akun.
Risiko: regulasi, kinerja pasar modal, ekspansi ke pasar baru.
Sumber: Goldman Sachs, 19 Nov 2026. Bukan nasihat keuangan.