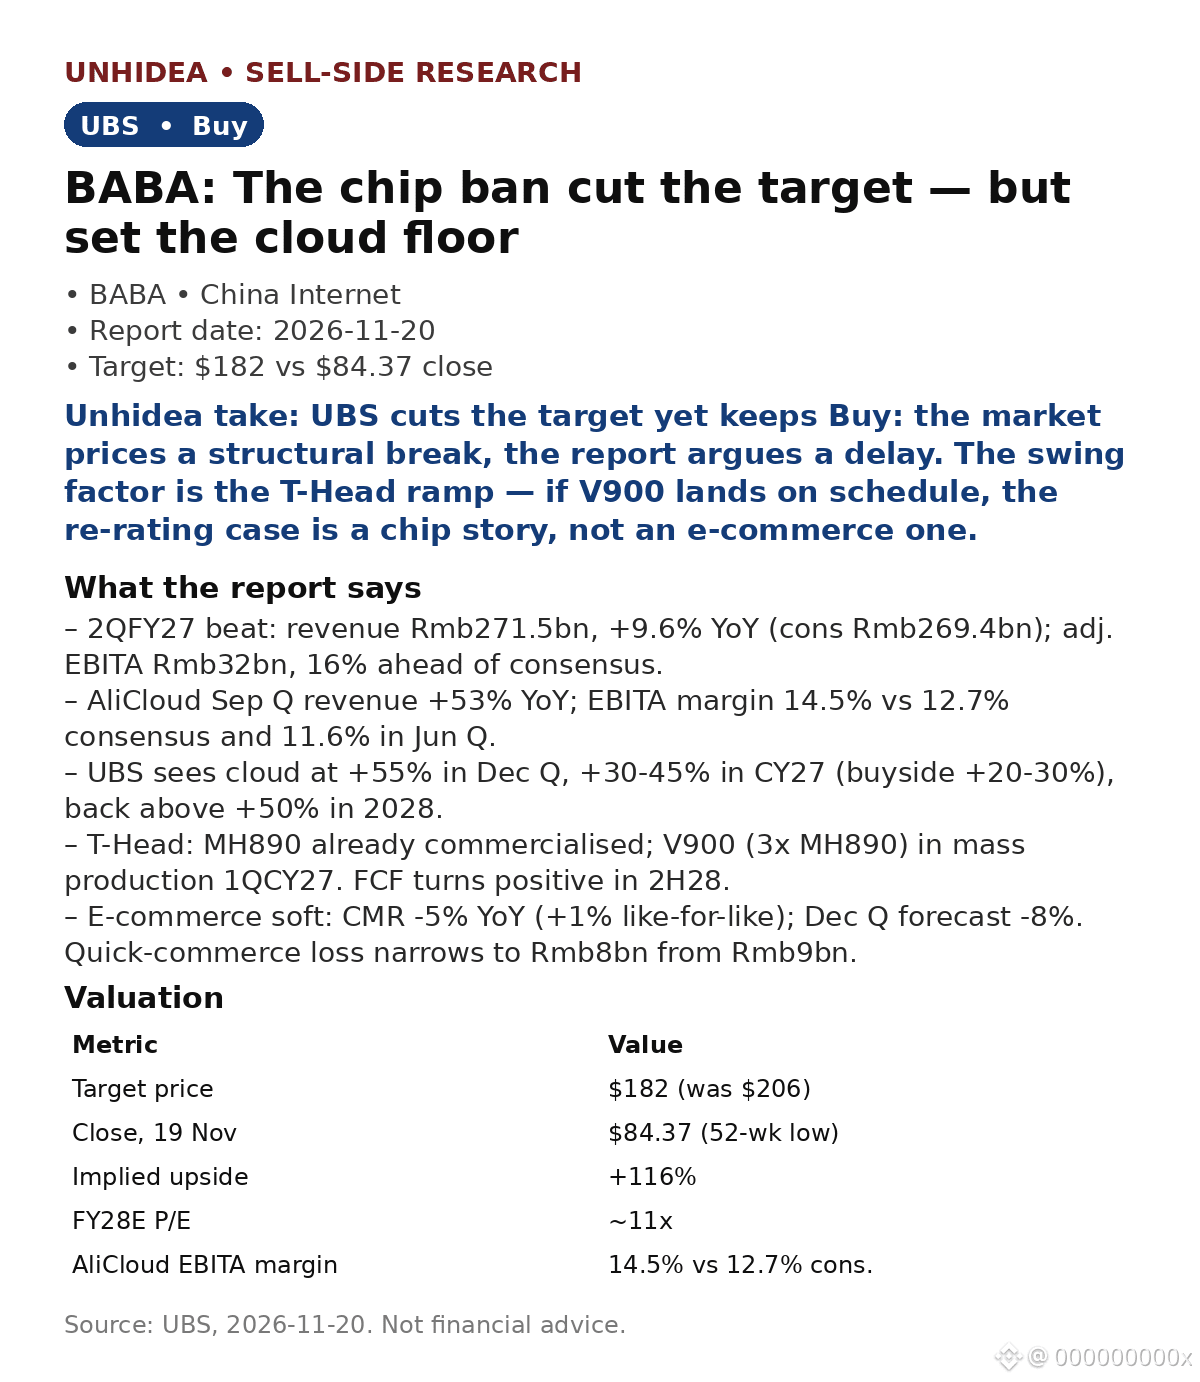
$BABA: UBS memangkas target harganya menjadi $182 dari $206 — tetapi tetap mempertahankan rekomendasi Beli. Saham ini berada di $84.37, titik terendahnya dalam 52 minggu, setelah koreksi ~15%. Inti pandangan UBS: pasar memperhitungkan perubahan struktural; laporan tersebut berpendapat bahwa yang terjadi hanyalah penundaan.
- 2QFY27 melampaui ekspektasi: pendapatan Rmb271.5bn, +9.6% YoY (konsensus Rmb269.4bn); EBITA disesuaikan Rmb32bn, 16% di atas ekspektasi.
- AliCloud: kuartal September +53% YoY, margin 14.5% vs 12.7% konsensus dan 11.6% pada kuartal Juni. UBS memperkirakan +55% pada kuartal Desember, +30-45% pada CY27 (pihak buy-side +20-30%), dan +50%+ pada 2028.
- Chip T-Head: MH890 sudah dikomersialkan; V900 (3x MH890) memasuki produksi massal pada 1QCY27. FCF menjadi positif pada 2H28.
- E-commerce melemah: CMR -5% YoY (+1% secara like-for-like); perkiraan kuartal Desember -8%. Kerugian layanan quick-commerce menyusut menjadi Rmb8bn dari Rmb9bn.
Pandangan Unhidea: kelangkaan membantu Alibaba menetapkan harga — pasokan GPU yang lebih ketat meningkatkan margin cloud, sehingga larangan chip menjadi pendorong margin bagi pemain lama yang memiliki chip sendiri, bukan sekadar pembatas pertumbuhan.
Pandangan Unhidea: pada ~11x P/E FY28E, pasar menilai Alibaba sebagai aset e-commerce yang sedang melebur; cloud menyumbang ~35% dari EBITA FY27E dan kekurangan kinerja cloud sebesar 10% hanya memangkas EBITA grup ~4%. Kesenjangan antara kedua valuasi itu adalah peluang transaksinya.
Valuasi: $182 berbasis SOTP (dari $206); estimasi EBITA disesuaikan FY27-29E dipangkas 3-6%.
Risiko: pembatasan BIS makin ketat; peningkatan produksi T-Head tertunda; kondisi makro menekan e-commerce.
Sumber: UBS, 20 Nov 2026. Bukan nasihat keuangan.
- 2QFY27 melampaui ekspektasi: pendapatan Rmb271.5bn, +9.6% YoY (konsensus Rmb269.4bn); EBITA disesuaikan Rmb32bn, 16% di atas ekspektasi.
- AliCloud: kuartal September +53% YoY, margin 14.5% vs 12.7% konsensus dan 11.6% pada kuartal Juni. UBS memperkirakan +55% pada kuartal Desember, +30-45% pada CY27 (pihak buy-side +20-30%), dan +50%+ pada 2028.
- Chip T-Head: MH890 sudah dikomersialkan; V900 (3x MH890) memasuki produksi massal pada 1QCY27. FCF menjadi positif pada 2H28.
- E-commerce melemah: CMR -5% YoY (+1% secara like-for-like); perkiraan kuartal Desember -8%. Kerugian layanan quick-commerce menyusut menjadi Rmb8bn dari Rmb9bn.
Pandangan Unhidea: kelangkaan membantu Alibaba menetapkan harga — pasokan GPU yang lebih ketat meningkatkan margin cloud, sehingga larangan chip menjadi pendorong margin bagi pemain lama yang memiliki chip sendiri, bukan sekadar pembatas pertumbuhan.
Pandangan Unhidea: pada ~11x P/E FY28E, pasar menilai Alibaba sebagai aset e-commerce yang sedang melebur; cloud menyumbang ~35% dari EBITA FY27E dan kekurangan kinerja cloud sebesar 10% hanya memangkas EBITA grup ~4%. Kesenjangan antara kedua valuasi itu adalah peluang transaksinya.
Valuasi: $182 berbasis SOTP (dari $206); estimasi EBITA disesuaikan FY27-29E dipangkas 3-6%.
Risiko: pembatasan BIS makin ketat; peningkatan produksi T-Head tertunda; kondisi makro menekan e-commerce.
Sumber: UBS, 20 Nov 2026. Bukan nasihat keuangan.