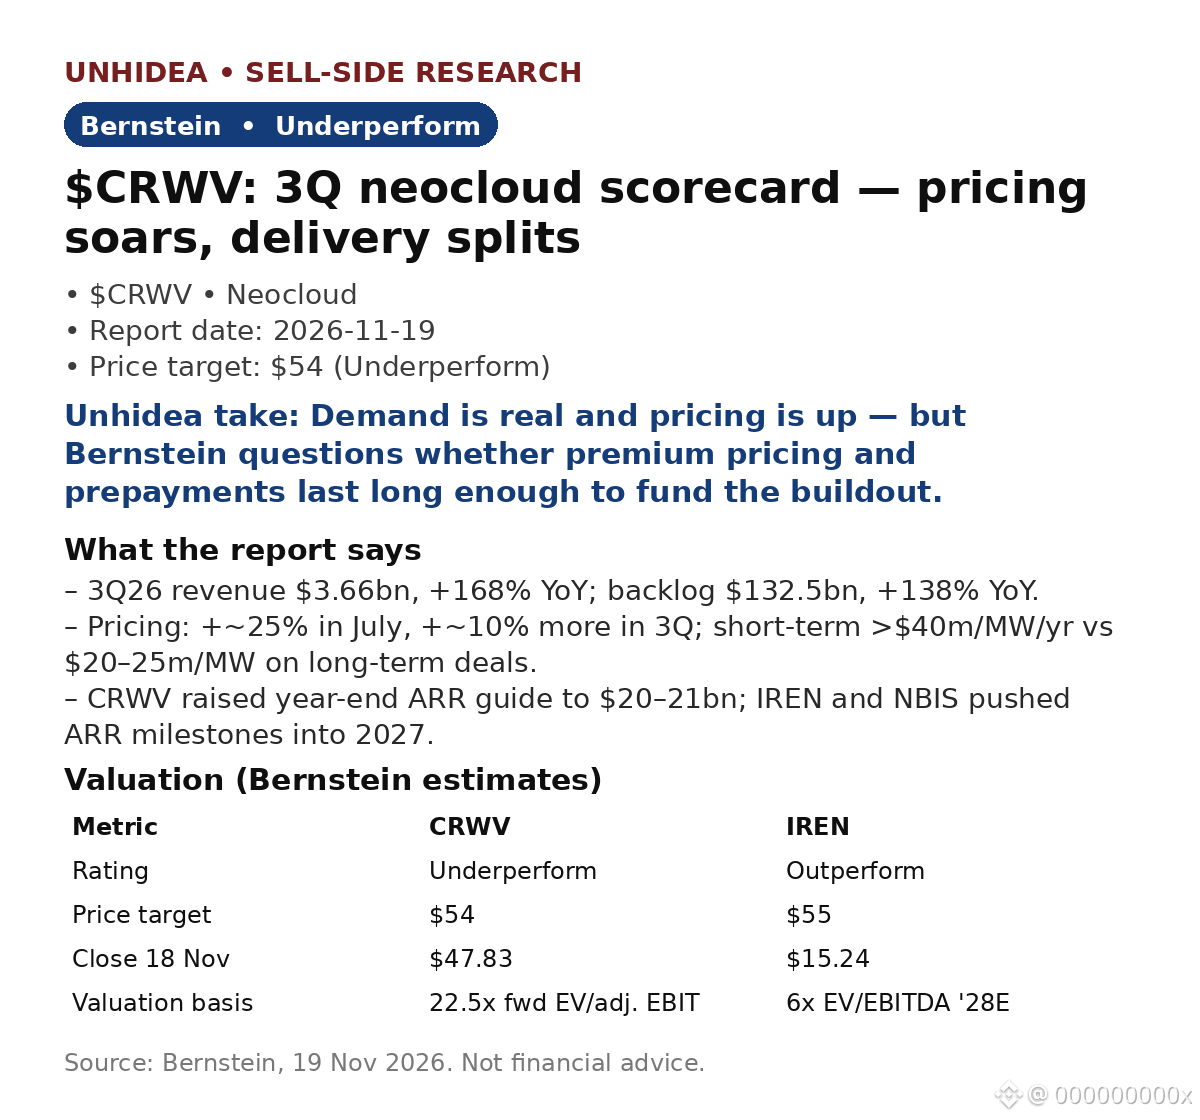
$CRWV: Bernstein mempertahankan peringkat Underperform dengan target $54 — meski harga neocloud melonjak ~25% pada Juli, lalu naik ~10% lagi pada 3Q.
- Pendapatan $3.66bn, naik 168% YoY, melampaui panduan $3.45–3.60bn; backlog $132.5bn, naik 138% YoY; permintaan yang memenuhi syarat sekitar 10x kapasitas yang tersedia hingga 2027.
- EBITDA yang disesuaikan $2.26bn, naik 169% YoY, dengan margin 62% (59% pada 2Q); laba operasional yang disesuaikan $379m, margin 10% dibandingkan $128m / 5% pada 2Q — margin dua digit tercapai satu kuartal lebih awal.
- Harga: kontrak jangka pendek menghasilkan >$40m/MW per tahun, dibandingkan $20–25m/MW untuk kontrak 4–5 tahun; harga Ampere/Hopper naik 30–50% QoQ.
- Perbedaan capaian: CRWV memiliki >1.7GW yang aktif, panduan ARR akhir tahun dinaikkan menjadi $20–21bn; IREN menggeser pencapaian ARR operasional >$4bn ke awal 2027; NBIS menunda target ARR >$7bn hingga Feb 2027.
- Pendanaan: CapEx CRWV FY26 sebesar $37–39bn, didukung pembayaran di muka sekitar $9bn; IREN memangkas pengeluaran FY27 menjadi sekitar $15bn. Namun, beban bunga 3Q mencapai $846m — lebih dari 2x laba operasional yang disesuaikan.
- Saham turun 6.1% pada 19 Nov menjadi $44.91; NBIS turun 9.4%. (Data pasar setelah laporan.)
Pandangan Unhidea: backlog adalah janji, daya listrik yang sudah tersedia adalah produknya — CRWV berhasil, sementara IREN dan NBIS tertunda. Pantau GW yang sudah beroperasi, bukan GW yang baru dikontrak.
Pandangan Unhidea: target $54, naik 13% dibandingkan harga penutupan $47.83 pada 18 Nov, dengan peringkat Underperform merupakan pandangan relatif — CRWV bisa naik tetapi tetap tertinggal dari pasar jika harga premium memudar saat pasokan mulai mengejar permintaan.
Risiko: ketahanan harga/pembayaran di muka; model pendanaan; pelaksanaan pengiriman.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
- Pendapatan $3.66bn, naik 168% YoY, melampaui panduan $3.45–3.60bn; backlog $132.5bn, naik 138% YoY; permintaan yang memenuhi syarat sekitar 10x kapasitas yang tersedia hingga 2027.
- EBITDA yang disesuaikan $2.26bn, naik 169% YoY, dengan margin 62% (59% pada 2Q); laba operasional yang disesuaikan $379m, margin 10% dibandingkan $128m / 5% pada 2Q — margin dua digit tercapai satu kuartal lebih awal.
- Harga: kontrak jangka pendek menghasilkan >$40m/MW per tahun, dibandingkan $20–25m/MW untuk kontrak 4–5 tahun; harga Ampere/Hopper naik 30–50% QoQ.
- Perbedaan capaian: CRWV memiliki >1.7GW yang aktif, panduan ARR akhir tahun dinaikkan menjadi $20–21bn; IREN menggeser pencapaian ARR operasional >$4bn ke awal 2027; NBIS menunda target ARR >$7bn hingga Feb 2027.
- Pendanaan: CapEx CRWV FY26 sebesar $37–39bn, didukung pembayaran di muka sekitar $9bn; IREN memangkas pengeluaran FY27 menjadi sekitar $15bn. Namun, beban bunga 3Q mencapai $846m — lebih dari 2x laba operasional yang disesuaikan.
- Saham turun 6.1% pada 19 Nov menjadi $44.91; NBIS turun 9.4%. (Data pasar setelah laporan.)
Pandangan Unhidea: backlog adalah janji, daya listrik yang sudah tersedia adalah produknya — CRWV berhasil, sementara IREN dan NBIS tertunda. Pantau GW yang sudah beroperasi, bukan GW yang baru dikontrak.
Pandangan Unhidea: target $54, naik 13% dibandingkan harga penutupan $47.83 pada 18 Nov, dengan peringkat Underperform merupakan pandangan relatif — CRWV bisa naik tetapi tetap tertinggal dari pasar jika harga premium memudar saat pasokan mulai mengejar permintaan.
Risiko: ketahanan harga/pembayaran di muka; model pendanaan; pelaksanaan pengiriman.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.