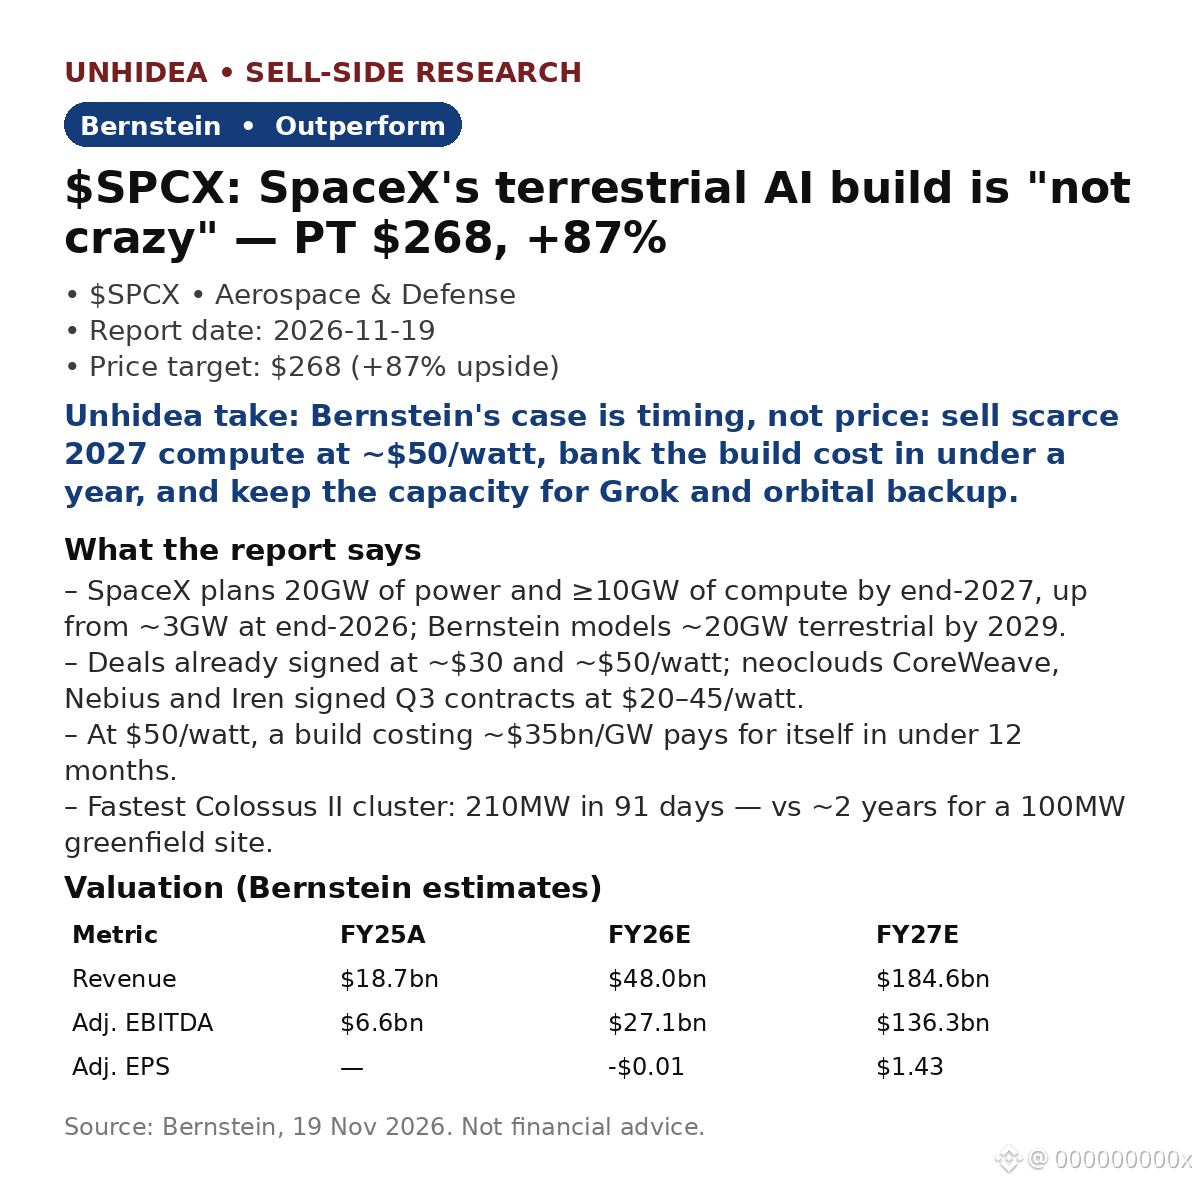
$SPCX: Bernstein menyebut pembangunan AI darat SpaceX yang "gila" sebagai strategi — peringkat Outperform, target $268, +87% dibandingkan harga penutupan $143.50 pada 18 Nov.
- Rencananya: 20GW daya dan setidaknya 10GW komputasi pada akhir 2027, naik dari sekitar 3GW yang direncanakan pada akhir 2026. Bernstein memperkirakan kapasitas darat sekitar 20GW pada 2029.
- Persaingan harga: pihak yang skeptis menunjuk penyedia neocloud yang beroperasi di bawah $15/watt. Namun, SpaceX telah menandatangani kesepakatan dengan harga sekitar $30 dan $50/watt, sementara CoreWeave, Nebius, dan Iren menandatangani kontrak Q3 dengan harga $20–45/watt.
- Perhitungannya: dengan harga $50/watt, pembangunan yang menelan biaya sekitar $35bn/GW balik modal dalam waktu kurang dari 12 bulan. Bernstein mengasumsikan harga turun menjadi $13–15/watt pada 2030–31 — dan menyatakan kapasitas tersebut tetap layak dimiliki.
- Tenggatnya: SpaceX membangun klaster Colossus II tercepatnya (210MW) dalam 91 hari; tolok ukur industri untuk lokasi greenfield 100MW adalah sekitar 2 tahun. Penundaan hingga pertengahan 2028 masih memenuhi kebutuhan dari pipeline hyperscaler sekitar 75GW.
- Angkanya: pendapatan $18.7bn (FY25A) → $48.0bn (FY26E) → $184.6bn (FY27E); EBITDA yang disesuaikan $6.6bn → $27.1bn → $136.3bn. Target harga $268 dipertahankan, berdasarkan EV/EBITDA forward terminal 17x untuk AI.
Pandangan Unhidea: ini adalah arbitrase waktu, bukan taruhan harga — SpaceX menjual kelangkaan pada 2027 sebelum pipeline terealisasi pada 2028. Pertanyaannya bukan apakah harga $50/watt akan bertahan, melainkan apakah SpaceX bisa membangun cukup cepat untuk meraup keuntungan darinya.
Pandangan Unhidea: nilai sesungguhnya ada pada beragam opsi — 20GW yang melatih Grok, mencadangkan pusat data orbital (penangkapan tahap kedua Starship Flight 15 meningkatkan keyakinan Bernstein), dan tetap memiliki nilai jual kembali jika harga anjlok. Rak orbital tidak bernilai apa pun di akhir masa pakainya.
Risiko: keterlambatan pembangunan; harga turun pada pertengahan 2028 saat kapasitas sekitar 55–75GW mulai beroperasi; hambatan pasokan bilah turbin sebelum 2028.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
- Rencananya: 20GW daya dan setidaknya 10GW komputasi pada akhir 2027, naik dari sekitar 3GW yang direncanakan pada akhir 2026. Bernstein memperkirakan kapasitas darat sekitar 20GW pada 2029.
- Persaingan harga: pihak yang skeptis menunjuk penyedia neocloud yang beroperasi di bawah $15/watt. Namun, SpaceX telah menandatangani kesepakatan dengan harga sekitar $30 dan $50/watt, sementara CoreWeave, Nebius, dan Iren menandatangani kontrak Q3 dengan harga $20–45/watt.
- Perhitungannya: dengan harga $50/watt, pembangunan yang menelan biaya sekitar $35bn/GW balik modal dalam waktu kurang dari 12 bulan. Bernstein mengasumsikan harga turun menjadi $13–15/watt pada 2030–31 — dan menyatakan kapasitas tersebut tetap layak dimiliki.
- Tenggatnya: SpaceX membangun klaster Colossus II tercepatnya (210MW) dalam 91 hari; tolok ukur industri untuk lokasi greenfield 100MW adalah sekitar 2 tahun. Penundaan hingga pertengahan 2028 masih memenuhi kebutuhan dari pipeline hyperscaler sekitar 75GW.
- Angkanya: pendapatan $18.7bn (FY25A) → $48.0bn (FY26E) → $184.6bn (FY27E); EBITDA yang disesuaikan $6.6bn → $27.1bn → $136.3bn. Target harga $268 dipertahankan, berdasarkan EV/EBITDA forward terminal 17x untuk AI.
Pandangan Unhidea: ini adalah arbitrase waktu, bukan taruhan harga — SpaceX menjual kelangkaan pada 2027 sebelum pipeline terealisasi pada 2028. Pertanyaannya bukan apakah harga $50/watt akan bertahan, melainkan apakah SpaceX bisa membangun cukup cepat untuk meraup keuntungan darinya.
Pandangan Unhidea: nilai sesungguhnya ada pada beragam opsi — 20GW yang melatih Grok, mencadangkan pusat data orbital (penangkapan tahap kedua Starship Flight 15 meningkatkan keyakinan Bernstein), dan tetap memiliki nilai jual kembali jika harga anjlok. Rak orbital tidak bernilai apa pun di akhir masa pakainya.
Risiko: keterlambatan pembangunan; harga turun pada pertengahan 2028 saat kapasitas sekitar 55–75GW mulai beroperasi; hambatan pasokan bilah turbin sebelum 2028.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.