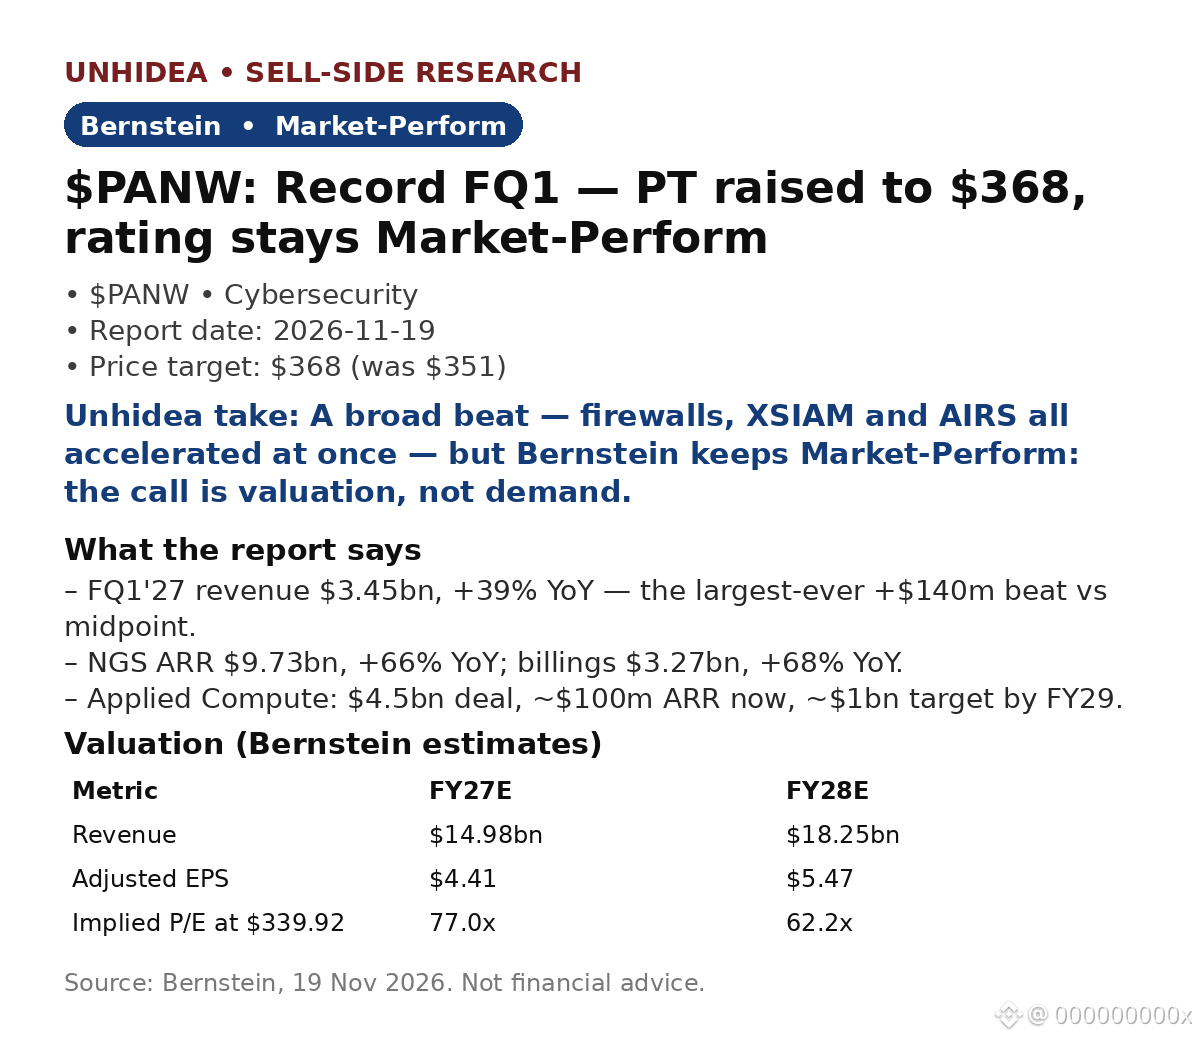
$PANW: Bernstein menaikkan targetnya menjadi $368 (+8% dibandingkan harga penutupan $339.92 pada 18 Nov) setelah FQ1'27 yang mencetak rekor — tetapi tetap memberi peringkat Market-Perform, semata-mata karena valuasi sektor siber yang sudah tinggi.
- Pendapatan $3.45bn, naik 39% YoY, melampaui konsensus $3.31bn sekitar 4% — pencapaian di atas perkiraan terbesar sepanjang sejarah, sebesar +$140m dibandingkan titik tengah. EPS non-GAAP $1.05, naik 13% YoY, dibandingkan konsensus $0.97.
- ARR NGS $9.73bn, naik 66% YoY; nilai tagihan $3.27bn, naik 68% YoY, dibandingkan konsensus $2.67bn.
- Pemesanan firewall naik 28%; Prisma AIRS menambah ARR $50m pada kuartal ini sehingga mencapai $170m; XSIAM tumbuh lebih dari 65% dengan ARR di atas $700m.
- Applied Compute: transaksi seluruhnya dalam bentuk saham senilai $4.5bn untuk ARR sekitar $100m saat ini, dengan target sekitar $1bn pada FY29 — belum dimasukkan dalam proyeksi hingga transaksi rampung (diharapkan pada FQ3).
- Palo Alto menaikkan proyeksi FY27: pendapatan $14.52–14.57bn (naik 26–27%), dibandingkan $14.10–14.20bn sebelumnya; EPS disesuaikan $4.26–4.30. Saham naik 6.4% pada 19 Nov menjadi $361.73. (Data pasar setelah laporan.)
Pandangan Unhidea: hasil yang melampaui perkiraan ini tersebar luas — firewall, XSIAM, dan AIRS sama-sama mengalami akselerasi. Ini menunjukkan keluasan platform, bukan lonjakan dari satu produk. Ujiannya: apakah pertumbuhan ARR NGS di atas 60% bertahan setelah Chronosphere masuk ke dalam angka organik pada FQ2?
Pandangan Unhidea: Applied Compute adalah taruhan sesungguhnya — PANW berinvestasi untuk mengamankan proses pembangunan model AI itu sendiri. Namun, dengan $4.5bn untuk ARR sekitar $100m, keberhasilan eksekusi, bukan pengumumannya, yang menentukan apakah ini menjadi mesin pertumbuhan kedua atau sekadar opsi mahal.
Risiko: arus kas bebas (FCF) di bawah konsensus ($1.84bn dibandingkan $1.94bn); tekanan margin dari biaya perangkat keras/cloud; eksekusi transaksi.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
- Pendapatan $3.45bn, naik 39% YoY, melampaui konsensus $3.31bn sekitar 4% — pencapaian di atas perkiraan terbesar sepanjang sejarah, sebesar +$140m dibandingkan titik tengah. EPS non-GAAP $1.05, naik 13% YoY, dibandingkan konsensus $0.97.
- ARR NGS $9.73bn, naik 66% YoY; nilai tagihan $3.27bn, naik 68% YoY, dibandingkan konsensus $2.67bn.
- Pemesanan firewall naik 28%; Prisma AIRS menambah ARR $50m pada kuartal ini sehingga mencapai $170m; XSIAM tumbuh lebih dari 65% dengan ARR di atas $700m.
- Applied Compute: transaksi seluruhnya dalam bentuk saham senilai $4.5bn untuk ARR sekitar $100m saat ini, dengan target sekitar $1bn pada FY29 — belum dimasukkan dalam proyeksi hingga transaksi rampung (diharapkan pada FQ3).
- Palo Alto menaikkan proyeksi FY27: pendapatan $14.52–14.57bn (naik 26–27%), dibandingkan $14.10–14.20bn sebelumnya; EPS disesuaikan $4.26–4.30. Saham naik 6.4% pada 19 Nov menjadi $361.73. (Data pasar setelah laporan.)
Pandangan Unhidea: hasil yang melampaui perkiraan ini tersebar luas — firewall, XSIAM, dan AIRS sama-sama mengalami akselerasi. Ini menunjukkan keluasan platform, bukan lonjakan dari satu produk. Ujiannya: apakah pertumbuhan ARR NGS di atas 60% bertahan setelah Chronosphere masuk ke dalam angka organik pada FQ2?
Pandangan Unhidea: Applied Compute adalah taruhan sesungguhnya — PANW berinvestasi untuk mengamankan proses pembangunan model AI itu sendiri. Namun, dengan $4.5bn untuk ARR sekitar $100m, keberhasilan eksekusi, bukan pengumumannya, yang menentukan apakah ini menjadi mesin pertumbuhan kedua atau sekadar opsi mahal.
Risiko: arus kas bebas (FCF) di bawah konsensus ($1.84bn dibandingkan $1.94bn); tekanan margin dari biaya perangkat keras/cloud; eksekusi transaksi.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.