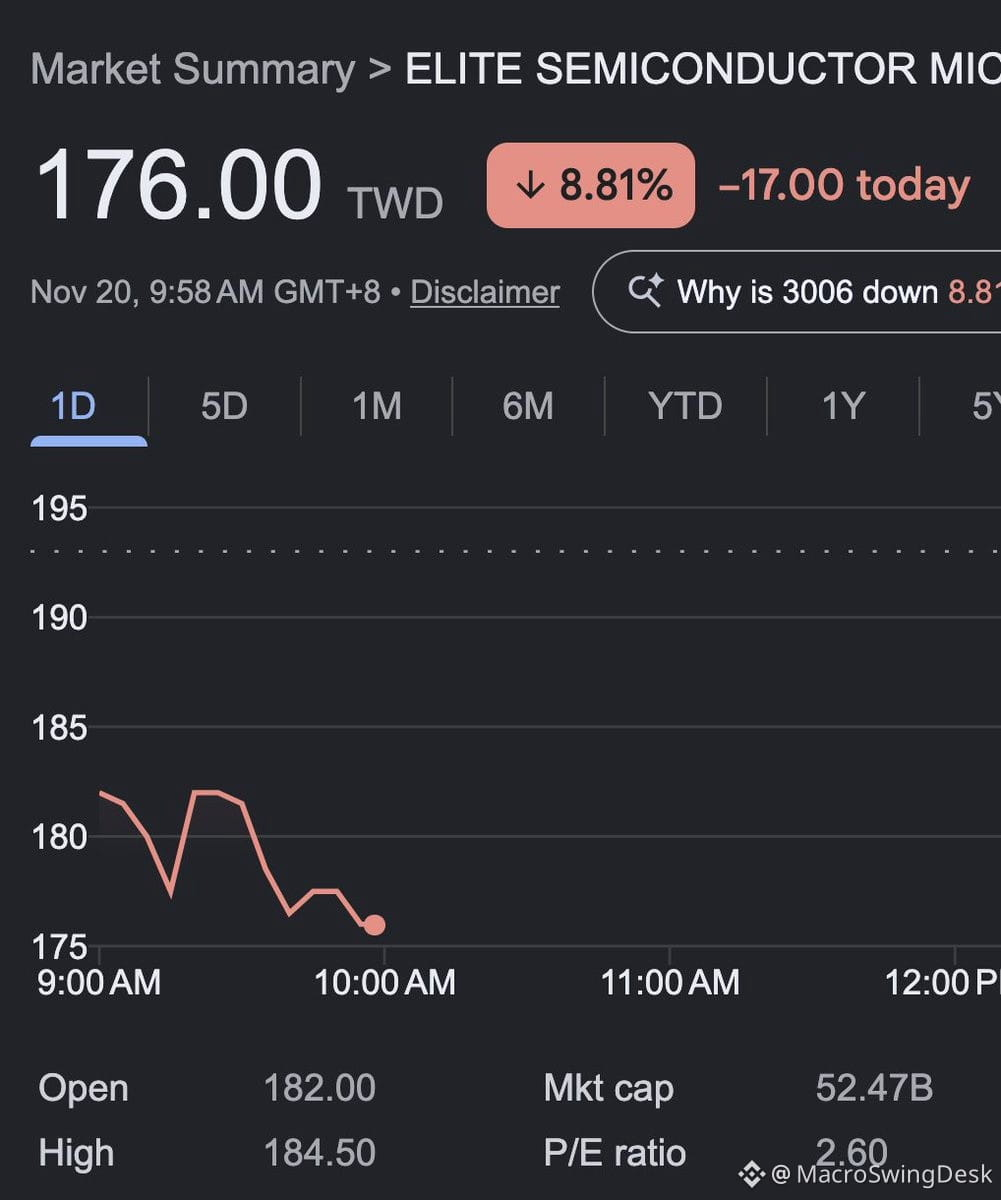
Pasar menilai $ESMT seolah-olah perusahaan ini akan segera kolaps, tetapi angka-angkanya menunjukkan cerita yang sama sekali berbeda.
Mari kita uraikan:
• Kapitalisasi pasar $1,58 miliar
• Kas bersih $747 juta + persediaan $274,7 juta = nilai likuid $1,02 miliar
• EV setelah penyesuaian hanya $559 juta
• Arus kas bebas Q3: $349,5 juta
• Laba bersih Q3: $327 juta
Jadi, bisnis operasionalnya dihargai sekitar $559 juta, sementara menghasilkan laba bersih lebih dari $300 juta per kuartal. Itu berarti P/E tahunan sebesar 1,2x jika Anda yakin hasil Q3 bukan kebetulan.
Dan yang lebih menarik:
• Pasokan DDR2/DDR3 tetap ketat hingga 2027
• ASP naik menuju Q4 meski permintaan konsumen melemah
• Manajemen membicarakan rasio pembayaran dividen 30–50% pada 2027
• Oktober kemungkinan menambah sekitar $96 juta lagi ke neraca
Ini bukan kisah pertumbuhan spekulatif atau saham yang menunggangi hype AI. Ini perusahaan chip memori lama yang menghasilkan arus kas luar biasa besar, memiliki neraca sekokoh benteng, tetapi diperdagangkan seolah-olah akan gulung tikar.
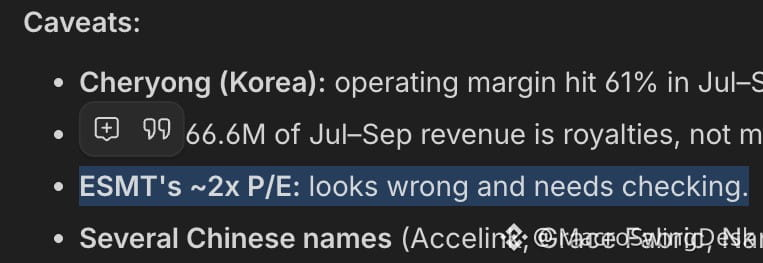
Entah pasar tahu akan ada sesuatu yang membawa bencana, atau saham ini termasuk yang paling salah harga di segmen saham berkapitalisasi kecil saat ini. Bahkan model AI yang saya gunakan untuk menganalisis angka-angka ini menandainya sebagai anomali statistik.
Jika laba bertahan dan kas terus menumpuk, perusahaan ini bisa diakuisisi, mulai membeli kembali saham secara agresif, atau pasar akhirnya tersadar. Rasio risiko/imbal hasilnya tampak sangat timpang.
Mari kita uraikan:
• Kapitalisasi pasar $1,58 miliar
• Kas bersih $747 juta + persediaan $274,7 juta = nilai likuid $1,02 miliar
• EV setelah penyesuaian hanya $559 juta
• Arus kas bebas Q3: $349,5 juta
• Laba bersih Q3: $327 juta
Jadi, bisnis operasionalnya dihargai sekitar $559 juta, sementara menghasilkan laba bersih lebih dari $300 juta per kuartal. Itu berarti P/E tahunan sebesar 1,2x jika Anda yakin hasil Q3 bukan kebetulan.
Dan yang lebih menarik:
• Pasokan DDR2/DDR3 tetap ketat hingga 2027
• ASP naik menuju Q4 meski permintaan konsumen melemah
• Manajemen membicarakan rasio pembayaran dividen 30–50% pada 2027
• Oktober kemungkinan menambah sekitar $96 juta lagi ke neraca
Ini bukan kisah pertumbuhan spekulatif atau saham yang menunggangi hype AI. Ini perusahaan chip memori lama yang menghasilkan arus kas luar biasa besar, memiliki neraca sekokoh benteng, tetapi diperdagangkan seolah-olah akan gulung tikar.
Entah pasar tahu akan ada sesuatu yang membawa bencana, atau saham ini termasuk yang paling salah harga di segmen saham berkapitalisasi kecil saat ini. Bahkan model AI yang saya gunakan untuk menganalisis angka-angka ini menandainya sebagai anomali statistik.
Jika laba bertahan dan kas terus menumpuk, perusahaan ini bisa diakuisisi, mulai membeli kembali saham secara agresif, atau pasar akhirnya tersadar. Rasio risiko/imbal hasilnya tampak sangat timpang.