$SQM: J.P. Morgan tetap Overweight dengan target $71 — +45% dibanding penutupan di $49 — bahkan setelah meleset pada Q3
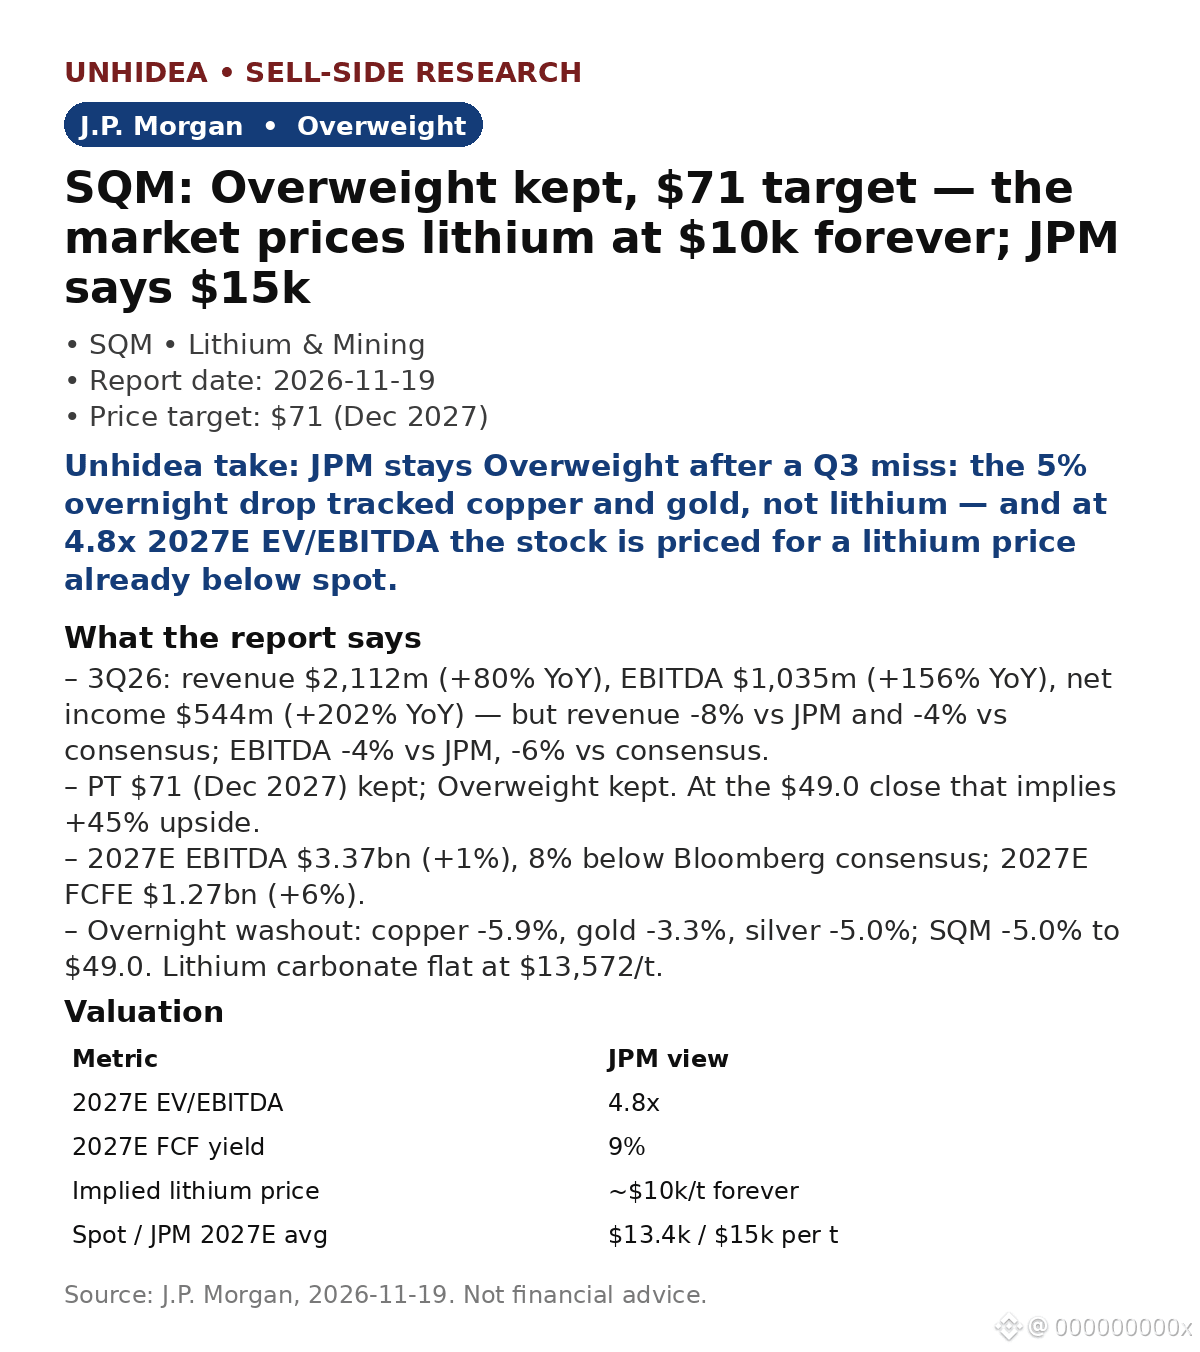
- 3Q26: pendapatan $2,112 juta (+80% YoY), EBITDA $1,035 juta (+156% YoY), laba bersih $544 juta (+202% YoY). Namun, ketiganya meleset: pendapatan -8% dibanding estimasi JPM, -4% dibanding konsensus; EBITDA -4% / -6%; laba bersih -18% / -2%.
- JPM mempertahankan rekomendasi Overweight dan target harga $71 untuk Des-2027. EBITDA estimasi 2027 naik tipis 1% menjadi $3.37 miliar (8% di bawah konsensus Bloomberg); FCFE estimasi 2027 naik 6% menjadi $1.27 miliar.
- SQM turun 5.0% semalam menjadi $49.0 di tengah aksi jual besar-besaran saham logam: tembaga turun 5.9% menjadi $5.65/lb, emas turun 3.3% menjadi $3,724/oz, perak turun 5.0%. Namun, harga litium karbonat tidak berubah di $13,572/t.
- Valuasi: 4.8x EV/EBITDA estimasi 2027, imbal hasil FCF 9%. Menurut JPM, harga saham mengimplikasikan litium berada di sekitar $10k/t selamanya — dibandingkan harga spot $13.4k/t dan rata-rata estimasi 2027 sebesar $15k/t.
Pandangan Unhidea: SQM turun 5% pada malam ketika harga produknya sendiri tidak bergerak — litium karbonat tidak berubah, sementara tembaga dan emas dijual akibat kekhawatiran kenaikan suku bunga. Ini adalah dislokasi sentimen, bukan pandangan bearish terhadap litium, dan inilah tepatnya dasar argumen JPM tentang titik masuk.
Pandangan Unhidea: pasar menilai litium seolah-olah harga $10k/t akan bertahan selamanya, tetapi skenario dasar JPM memperkirakan defisit pada 2026–27. Jika defisit terjadi, penilaian ulang tercermin pada harga, bukan volume — tetapi peringatan manajemen sendiri bahwa harga realisasi Q4 dapat turun "secara substansial" berarti laporan kinerja berikutnya, bukan tesisnya, adalah risiko jangka pendek.
Risiko: harga litium Q4 yang lebih rendah, pemangkasan volume SPN/yodium, penyesuaian ulang harga akibat kenaikan suku bunga, permintaan China.
Sumber: J.P. Morgan, 19 Nov 2026. Bukan nasihat keuangan.
- 3Q26: pendapatan $2,112 juta (+80% YoY), EBITDA $1,035 juta (+156% YoY), laba bersih $544 juta (+202% YoY). Namun, ketiganya meleset: pendapatan -8% dibanding estimasi JPM, -4% dibanding konsensus; EBITDA -4% / -6%; laba bersih -18% / -2%.
- JPM mempertahankan rekomendasi Overweight dan target harga $71 untuk Des-2027. EBITDA estimasi 2027 naik tipis 1% menjadi $3.37 miliar (8% di bawah konsensus Bloomberg); FCFE estimasi 2027 naik 6% menjadi $1.27 miliar.
- SQM turun 5.0% semalam menjadi $49.0 di tengah aksi jual besar-besaran saham logam: tembaga turun 5.9% menjadi $5.65/lb, emas turun 3.3% menjadi $3,724/oz, perak turun 5.0%. Namun, harga litium karbonat tidak berubah di $13,572/t.
- Valuasi: 4.8x EV/EBITDA estimasi 2027, imbal hasil FCF 9%. Menurut JPM, harga saham mengimplikasikan litium berada di sekitar $10k/t selamanya — dibandingkan harga spot $13.4k/t dan rata-rata estimasi 2027 sebesar $15k/t.
Pandangan Unhidea: SQM turun 5% pada malam ketika harga produknya sendiri tidak bergerak — litium karbonat tidak berubah, sementara tembaga dan emas dijual akibat kekhawatiran kenaikan suku bunga. Ini adalah dislokasi sentimen, bukan pandangan bearish terhadap litium, dan inilah tepatnya dasar argumen JPM tentang titik masuk.
Pandangan Unhidea: pasar menilai litium seolah-olah harga $10k/t akan bertahan selamanya, tetapi skenario dasar JPM memperkirakan defisit pada 2026–27. Jika defisit terjadi, penilaian ulang tercermin pada harga, bukan volume — tetapi peringatan manajemen sendiri bahwa harga realisasi Q4 dapat turun "secara substansial" berarti laporan kinerja berikutnya, bukan tesisnya, adalah risiko jangka pendek.
Risiko: harga litium Q4 yang lebih rendah, pemangkasan volume SPN/yodium, penyesuaian ulang harga akibat kenaikan suku bunga, permintaan China.
Sumber: J.P. Morgan, 19 Nov 2026. Bukan nasihat keuangan.