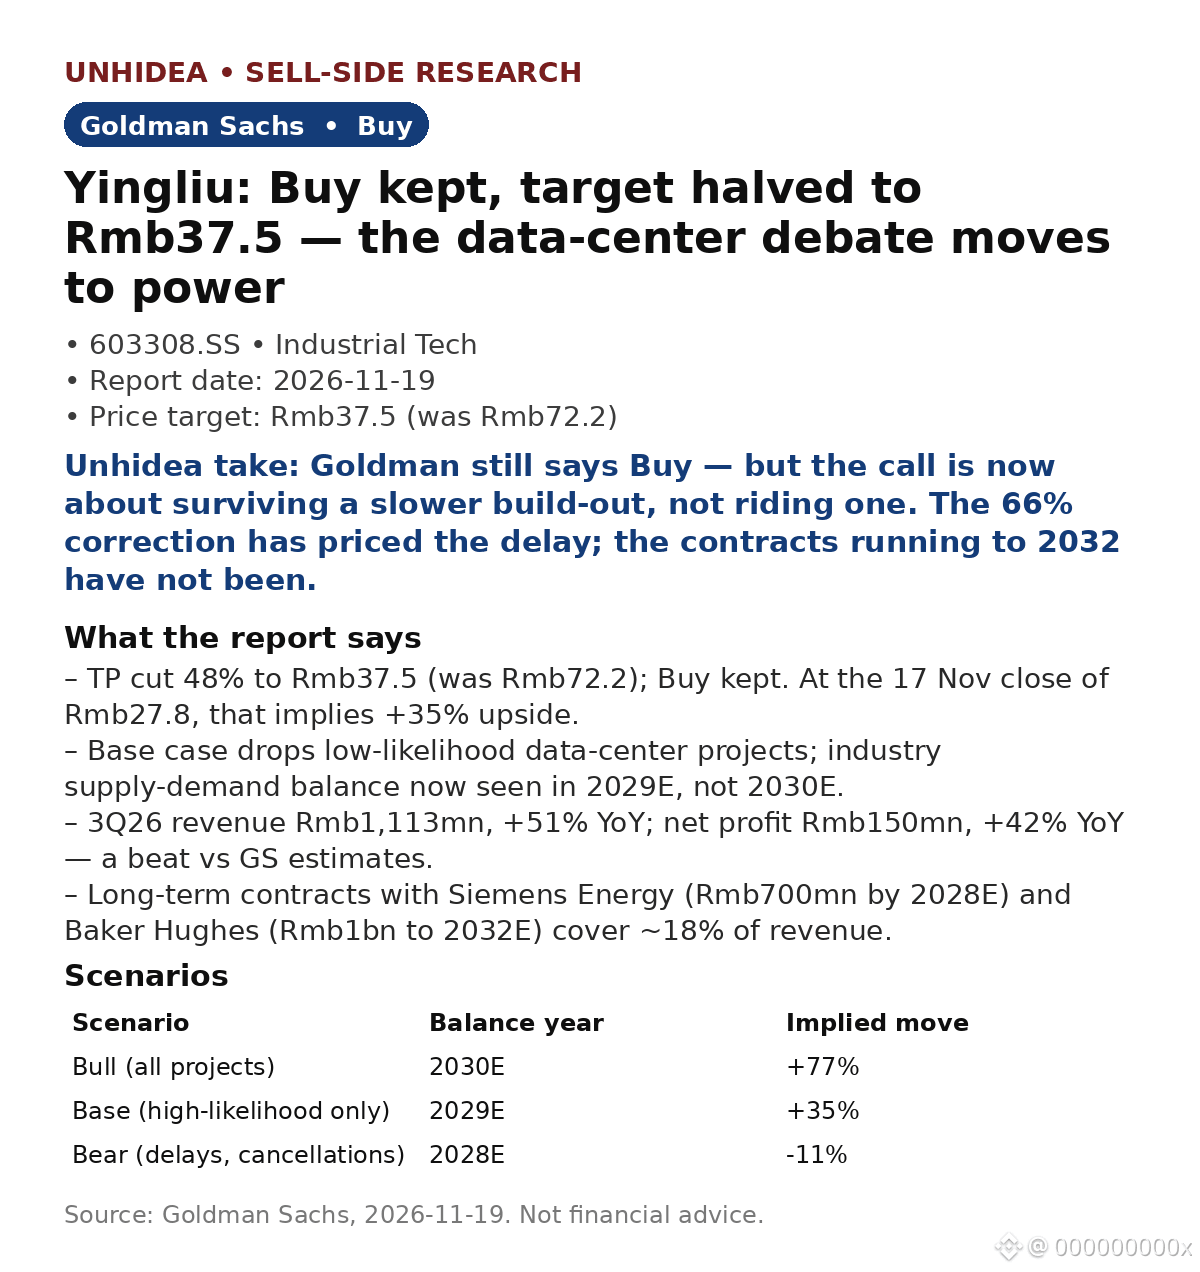
$603308.SS: Goldman memangkas targetnya separuh — tetapi tetap mempertahankan rekomendasi Beli. Perdebatan pusat data telah bergeser dari chip ke listrik.
- GS memangkas target harga (TP) Yingliu sebesar 48% menjadi RMB37,5 (sebelumnya RMB72,2) dan tetap merekomendasikan Beli. Pada harga penutupan 17 Nov sebesar RMB27,8, ini menyiratkan potensi kenaikan +35%. Pemangkasan ini merupakan penyesuaian valuasi — P/E 25x berdasarkan laba 2029E di titik terendah — bukan keruntuhan permintaan.
- GS membagi pipeline pusat data AS menjadi proyek yang sedang dibangun (87 GW pada 2030E, 155% dari kapasitas saat ini sebesar 56 GW), proyek yang diumumkan dengan probabilitas tinggi (148 GW), dan probabilitas rendah (213 GW). Skenario dasar tidak memasukkan kelompok terakhir, sehingga keseimbangan industri tercapai pada 2029E, setahun lebih awal.
- Pemicunya: kemenangan kandidat gubernur dari Partai Demokrat dan kampanye di tingkat negara bagian untuk memperketat aturan pusat data. Bahkan dalam skenario terburuk GS — proyek berprobabilitas tinggi tertunda setahun, 10–40% dibatalkan — potensi penurunan hanya −11%.
- Penyangganya: kontrak jangka panjang dengan Siemens Energy dan Baker Hughes mencakup ~18% pendapatan dan berlaku hingga 2028–32E. Selain itu, kinerja bisnis baru saja melampaui ekspektasi: pendapatan 3Q26 sebesar RMB1.113 juta, naik +51% YoY; laba bersih RMB150 juta, naik +42% YoY.
Pandangan Unhidea: saham ini telah terkoreksi 66% dari puncaknya — pasar sudah memperhitungkan penundaan. Namun, pasar belum memperhitungkan bahwa bilah turbin adalah hambatannya: OEM kehabisan kapasitas produksi, sementara pangsa global Yingliu kurang dari 1% dengan ruang untuk menyerap limpahan permintaan.
Pandangan Unhidea: pantau bauran sumber listrik, bukan siklus chip. GS memperkirakan pusat data AI AS akan memperoleh hingga ~60% listriknya dari turbin gas — jika penundaan makin panjang, pertanyaannya adalah siapa yang tetap mendapatkan pesanan.
Risiko: moratorium di negara bagian AS, pembatalan pesanan, dan biaya bahan baku yang menekan margin.
Sumber: Goldman Sachs, 19 Nov 2026. Berita setelah laporan: NVIDIA melampaui ekspektasi pada FQ3 — pendapatan $115.8bn vs perkiraan ~$109bn, proyeksi Q4 ~$130bn (CNBC). Bukan nasihat keuangan.
- GS memangkas target harga (TP) Yingliu sebesar 48% menjadi RMB37,5 (sebelumnya RMB72,2) dan tetap merekomendasikan Beli. Pada harga penutupan 17 Nov sebesar RMB27,8, ini menyiratkan potensi kenaikan +35%. Pemangkasan ini merupakan penyesuaian valuasi — P/E 25x berdasarkan laba 2029E di titik terendah — bukan keruntuhan permintaan.
- GS membagi pipeline pusat data AS menjadi proyek yang sedang dibangun (87 GW pada 2030E, 155% dari kapasitas saat ini sebesar 56 GW), proyek yang diumumkan dengan probabilitas tinggi (148 GW), dan probabilitas rendah (213 GW). Skenario dasar tidak memasukkan kelompok terakhir, sehingga keseimbangan industri tercapai pada 2029E, setahun lebih awal.
- Pemicunya: kemenangan kandidat gubernur dari Partai Demokrat dan kampanye di tingkat negara bagian untuk memperketat aturan pusat data. Bahkan dalam skenario terburuk GS — proyek berprobabilitas tinggi tertunda setahun, 10–40% dibatalkan — potensi penurunan hanya −11%.
- Penyangganya: kontrak jangka panjang dengan Siemens Energy dan Baker Hughes mencakup ~18% pendapatan dan berlaku hingga 2028–32E. Selain itu, kinerja bisnis baru saja melampaui ekspektasi: pendapatan 3Q26 sebesar RMB1.113 juta, naik +51% YoY; laba bersih RMB150 juta, naik +42% YoY.
Pandangan Unhidea: saham ini telah terkoreksi 66% dari puncaknya — pasar sudah memperhitungkan penundaan. Namun, pasar belum memperhitungkan bahwa bilah turbin adalah hambatannya: OEM kehabisan kapasitas produksi, sementara pangsa global Yingliu kurang dari 1% dengan ruang untuk menyerap limpahan permintaan.
Pandangan Unhidea: pantau bauran sumber listrik, bukan siklus chip. GS memperkirakan pusat data AI AS akan memperoleh hingga ~60% listriknya dari turbin gas — jika penundaan makin panjang, pertanyaannya adalah siapa yang tetap mendapatkan pesanan.
Risiko: moratorium di negara bagian AS, pembatalan pesanan, dan biaya bahan baku yang menekan margin.
Sumber: Goldman Sachs, 19 Nov 2026. Berita setelah laporan: NVIDIA melampaui ekspektasi pada FQ3 — pendapatan $115.8bn vs perkiraan ~$109bn, proyeksi Q4 ~$130bn (CNBC). Bukan nasihat keuangan.