

Riset Independen |
Bukan Nasihat Keuangan
I. Menghitung Produk Bukan Berarti Menghitung Risiko
Produk imbal hasil tampak terdiversifikasi ketika dasbornya mencantumkan beberapa token dari beberapa penerbit. Pengalokasi mengukur diversifikasi berdasarkan faktor risiko yang independen: siapa yang memegang aset, siapa yang melayaninya, siapa yang memberikan pinjaman dengan aset itu sebagai jaminan, dan di mana jalur keluarnya. Ketika dua token memiliki dana dasar, kustodian, atau platform perdagangan yang sama, dasbor menghitung dua posisi, tetapi portofolio hanya memiliki satu eksposur.
Makalah ini berpendapat bahwa sebagian besar strategi imbal hasil onchain yang disebut "terdiversifikasi" menggabungkan produk-produk yang memiliki dana dasar, peminjam, kurator, atau platform perdagangan yang sama, dan lapisan bersama itulah tempat risiko yang tersisa berada. Saya menguraikan enam titik kemunculannya, masing-masing disertai angka yang diungkapkan, lalu mengakhiri dengan uji penelusuran menyeluruh yang terdiri dari lima pertanyaan.
II. Lapisan Satu: Aset Dasar Bersama
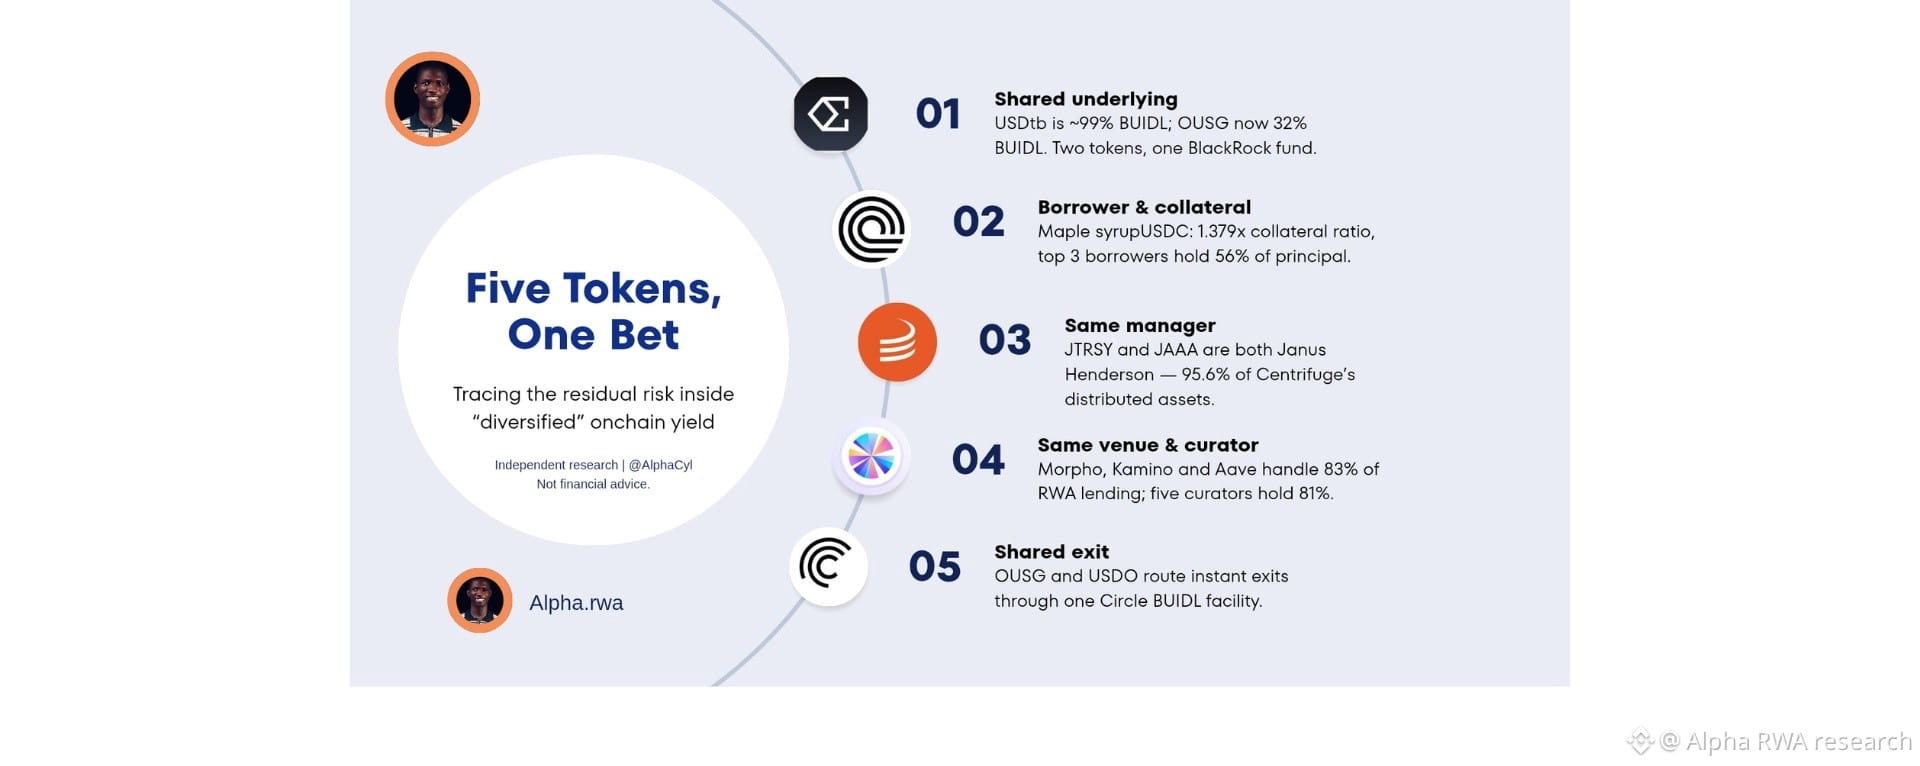
Perhatikan $USDtb milik @Ethena Labs . Pemeriksaan cadangan pada 31 Agustus 2026 (@Deloitte , melalui @Anchorage ) mencatat $525,205,527 dalam $BUIDL dan $5,214,126 dalam deposito giro bank, sehingga sekitar 99% cadangan berupa BUIDL. Pemegang USDtb adalah pemegang satu dana #blackRock fund.pharos.watch/stablecoin/usd…
Tumpang tindihnya meluas. Sebuah panduan DeFi mencantumkan BUIDL sebagai pendukung USDtb, sebagai bagian dari cadangan sFRAX milik Frax, sebagai aset dalam alokator @sparkfinance di balik $sUSDS , sebagai agunan margin di FalconX, dan sebagai penopang @Ondo Finance 's $OUSG .
Kasus OUSG menunjukkan bagaimana halaman produk bisa tertinggal dari aset yang dimilikinya. Analisis AltStreet terhadap halaman Ondo pada 23 Oktober 2026 menunjukkan aset dasar senilai $319,4 juta: SWEEP milik State Street sebesar 47,49%, BUIDL sebesar 31,96%, BENJI milik Franklin sebesar 12,18%, FYOXX milik Fidelity sebesar 7,38%, dan sekitar 1% dalam bentuk tunai. Halaman RWA.xyz masih menyebutkan bahwa OUSG terutama memegang BUIDL, dan artikel AltStreet yang sama mencatat bahwa FAQ Ondo masih menggambarkan portofolionya sebagai sebagian besar BUIDL. Tabel kepemilikan telah berubah, tetapi deskripsinya belum. Bahkan setelah pergeseran tersebut, keempat segmen merupakan dana pasar uang pemerintah bertokenisasi, sehingga eksposur bersama mereka adalah pasar surat utang Treasury dan repo.
altstreet.investments/guides/superst…
Sekarang, hipotetis https://app.rwa.xyz/assets/ousg
brankas “terdiversifikasi” dengan lima token: $USDtb 30%, $OUSG 25%, $syrupUSDC 20%, sUSDS 15% dan $JAAA 10%. Berdasarkan angka yang diungkapkan, USDtb menyumbang sekitar 29,7% BUIDL (30% × 0,99) dan OUSG sekitar 8,0% (25% × 0,3196), sehingga BUIDL saja mencakup kira-kira 37,7% brankas, bahkan sebelum menelusuri sUSDS. Bobot tingkat atas menghasilkan indeks Herfindahl sebesar 2.250, atau 4,4 posisi efektif. Setelah penelusuran kepemilikan, jumlah eksposur independen lebih sedikit dari itu.
III. Lapisan Dua: Peminjam dan Agunan
syrupUSDC milik @Maple Finance Official menunjukkan risiko kreditnya. Analisis @LlamaRisk pada 17 Juli 2026 untuk tata kelola @aave mengukur buku pinjaman berjangka terbuka USDC sebesar $1.330 juta dalam pokok pinjaman dibandingkan dengan $1.834 juta agunan, dengan rasio 1,379x. Tiga peminjam teratas memegang 56% pokok pinjaman dan lima teratas memegang 77%. Peminjam terbesar, dengan pinjaman $345 juta atau 26,0%, menyerahkan $PYUSD dan USTB sebagai agunan. Jadi, produk imbal hasil yang didukung pinjaman memegang agunan yang juga merupakan produk Treasury bertokenisasi, yang mungkin juga dipegang oleh segmen lain.
governance.aave.com/t/arfc-onboard…
Analisis yang sama mencantumkan pemegang syrupUSDC terbesar: proksi AML milik @SkyEcosystem sebesar 45,19% dari pasokan, pool lintas jaringan sebesar 18,98%, @Morpho sebesar 10,05% dan @grovedotfinance sebesar 7,39%. Penghitungan @Dune pada Mei 2026 menemukan bahwa $522 juta dari kapitalisasi pasar syrup Maple sebesar $1,8 miliar disalurkan melalui lima platform, sehingga satu keluarga aset mencakup hampir 30% dari seluruh RWA di DeFi. Laporan kurasi Yearn dari Februari 2026 memecah agunan Maple menjadi BTC sekitar 54%, XRP 25,38% dan USTB 16%.
governance.aave.com/t/arfc-onboard…
dune.com/blog/tokenized…
IV. Lapisan Tiga: Manajer yang Sama di Balik Alokator Berbeda
$JTRSY dan $JAAA milik @centrifuge sama-sama merupakan dana Janus Henderson. Potret pada Juli 2026 menemukan bahwa keduanya mencakup 95,6% aset Centrifuge yang didistribusikan, dengan Grove memegang sekitar $895 juta di kedua dana tersebut dan @ethena mengalokasikan $250 juta ke $JAAA.ETF pada Juni 2026. Peluncuran Grove pada Juni 2025 disertai alokasi $1 miliar dari Sky ke JAAA. Jadi, beberapa alokator yang “terdiversifikasi” memiliki satu manajer aset dasar yang sama.
businesswire.com/news/home/2025…
V. Lapisan Empat: Platform yang Sama dan Kurator yang Sama
Penghitungan Dune pada April 2026 mencatat RWA yang disetorkan ke pinjaman DeFi sekitar $2,7 miliar, kira-kira 10% dari $27 miliar, dengan kredit mendekati 80% dari deposito dibandingkan 17% dari AUM, dan @Morpho , @KaminoFinance serta @aave menangani 83% aktivitas pinjaman RWA.
dune.com/blog/the-rise-…
cryptobriefing.com/dune-report-to…
Analisis @RWA_xyz pada 2 November menelusuri para kurator. Dari $6,1 miliar yang disalurkan ke pasar stablecoin suku bunga variabel Morpho pada 28 Oktober 2026, lima kurator terbesar (@SteakhouseFi , @SentoraHQ , @gauntlet_xyz , @SparkDao dan @RockawayX ) mengelola $5,0 miliar, atau 81%. Pasar yang menerima agunan bertokenisasi menerima $2,4 miliar. Laporan yang sama menyebutkan bahwa utilisasi agregat mendekati 90%, karena sekitar $5,5 miliar telah dipinjam. CoinbaseLend dan Robinhood Earn sama-sama menyalurkan dana ke brankas Morpho yang dikurasi Steakhouse, dan Spark serta Grove juga menyalurkan dana melalui lapisan kurator tersebut. Steakhouse juga menginkubasi Grove. Deposan yang memilih Coinbase, Robinhood, atau Sky demi “diversifikasi” akan menemui satu lapisan kurator di balik tiga merek.
app.rwa.xyz/blog/the-lende…
VI. Kasus
Kasus Satu: @StreamDefi dan @elixir , November 2025. Kerugian bermula dari “manajer dana eksternal” dan menjalar ke pemberi pinjaman melalui agunan bersama. Elixir meminjamkan $68 juta dalam $USDC kepada Stream, sekitar 65% dari cadangan deUSD. Stream memegang sekitar 90% pasokan deUSD, sehingga cadangan Elixir berupa pinjaman kepada pemegang terbesarnya. Analis di YAM memetakan sekitar $285 juta utang di @eulerfinance , @SiloFinance , @Morpho Labs 🦋 ho dan @GearboxProtocol , dengan @MEVCapital , @Re7Capital dan TelosC termasuk di antara kurator yang terdampak. Gauntlet tidak memiliki eksposur terhadap xUSD, tetapi menghentikan sementara beberapa pasar karena penularan dari Elixir. RWA.xyz menambahkan bahwa oracle harga tetap di pasar terdampak tidak mencerminkan penurunan, sehingga likuidasi tidak terpicu dan pemberi pinjaman menanggung utang macet. Beberapa brankas memilih kurator yang berbeda, tetapi menggunakan agunan yang sama.
theblock.co/amp/post/37749…
Kasus Dua: USDtb dan pertanyaan regulator. Usulan OCC pada Maret 2026 mengajukan batas 20% untuk aset cadangan bertokenisasi, dan @BlackRock berpendapat bahwa risiko bergantung pada kualitas kredit, durasi, dan likuiditas, bukan pada apakah suatu aset disimpan di buku besar. Aturan final pada 21 Oktober mengizinkan cadangan bertokenisasi jika memiliki hak hukum yang sama, menghapus persyaratan portofolio yang preskriptif, dan membatasi eksposur terhadap satu pihak lawan hingga 40% dari aset cadangan, dengan sejumlah pengecualian. BlackRock meminta OCC mengonfirmasi bahwa penerbit tidak perlu menelusuri kepemilikan dana saat menerapkan batas tersebut pada kustodian atau penyedia layanan dana. Saya tidak menemukan bagaimana aturan final menyelesaikan hal itu.
natlawreview.com/article/occ-is…
theblock.co/news/business/…
Kasus Tiga: jalur keluar bersama. Dari unggahan @Ondo pada April 2025 dan dokumentasi @OpenEden_X : OUSG dan $USDO menggunakan fasilitas Circle yang sama untuk penarikan instan $BUIDL , dan fasilitas tersebut mengalami 23 jam ketersediaan terbatas pada 27 Maret 2025. Kedua produk muncul sebagai baris terpisah di dasbor, tetapi bergantung pada satu hal yang sama saat terjadi gangguan.
VII. Pertanyaan Struktural: Apakah Tumpang Tindih Selalu Buruk?
Tidak selalu. Dana surat utang Treasury dari BlackRock adalah tempat yang berisiko lebih rendah untuk memusatkan eksposur dibandingkan produk imbal hasil yang kurang diperiksa, dan proses seleksi Spark pada 2024 menunjukkan bahwa alokator memang sengaja memilih aset unggulan. Satu aset dasar berukuran besar dapat dibenarkan jika diungkapkan.
Risiko yang dibahas dalam makalah ini berasal dari tumpang tindih yang tidak dapat dilihat pembeli. Dasbor menampilkan lima token, sementara tabel kepemilikan menunjukkan tiga dana, dua operator, dan satu kurator. Stream menunjukkan biaya dari kesenjangan tersebut saat kredit memburuk. Penelusuran kepemilikan adalah cara yang jauh lebih murah untuk mengatasinya. Jumlah token atau penerbit tidak seharusnya ditampilkan sebagai diversifikasi sebelum lapisan yang sama diperhitungkan.
Uji penelusuran kepemilikan. Untuk produk imbal hasil apa pun yang disebut “terdiversifikasi”, ajukan lima pertanyaan:
1. Setelah menelusuri kepemilikan, tiga eksposur aset dasar mana yang terbesar?
2. Operator tunggal mana (agen transfer, kustodian, fasilitas penebusan) yang menjadi bagian dari jalur keluar untuk sebagian besar segmen?
3. Apakah dua segmen memiliki peminjam, aset agunan, atau manajer yang sama?
4. Berapa bagian pasokan yang berada di satu platform atau pada satu kurator?
5. Apakah perlakuan akuntansi dan oracle di brankas berbeda antarsegmen, atau satu asumsi harga berlaku untuk beberapa segmen?
VIII. Arah Penelitian
Tesis makalah ini adalah bahwa pengungkapan akan bergeser dari daftar produk menuju eksposur yang ditelusuri hingga aset dasarnya, karena lapisan-lapisan yang sama kini dapat diukur. Tiga hal yang perlu dipantau:
1. Bagaimana OCC menerapkan batas 40% untuk satu pihak lawan pada kepemilikan dana, dan apakah penelusuran kepemilikan akan diwajibkan.
2. Apakah kurator brankas akan memublikasikan eksposur bersih berdasarkan manajer dan operator aset dasar.
3. Apakah utilisasi Morpho yang mendekati 90% mendorong pemberi pinjaman menetapkan harga risiko agunan bersama.
Riset independen. Bukan nasihat keuangan. Selalu lakukan uji tuntas Anda sendiri.
Sumber: dokumen protokol dan penerbit, tata kelola, penerbit analitik
- Business Wire, peluncuran Grove (25 Juni 2025); blog Centrifuge
- governance.aave.com/t/arfc-onboard… (LlamaRisk, 17 Juli 2026)
- app.rwa.xyz/blog/the-lende… (2 Nov 2026)
- dune.com/blog/the-rise-…; dune.com/blog/tokenized…; dune.com/rwa-report
- Halaman Pharos USDtb (laporan cadangan Anchorage/Deloitte, Agu 2026)
- Ringkasan aturan final GENIUS OCC, natlawreview.com (Okt 2026); The Block, surat komentar BlackRock (2 Mei 2026)
- curation.yearn.fi/report/maple-s…