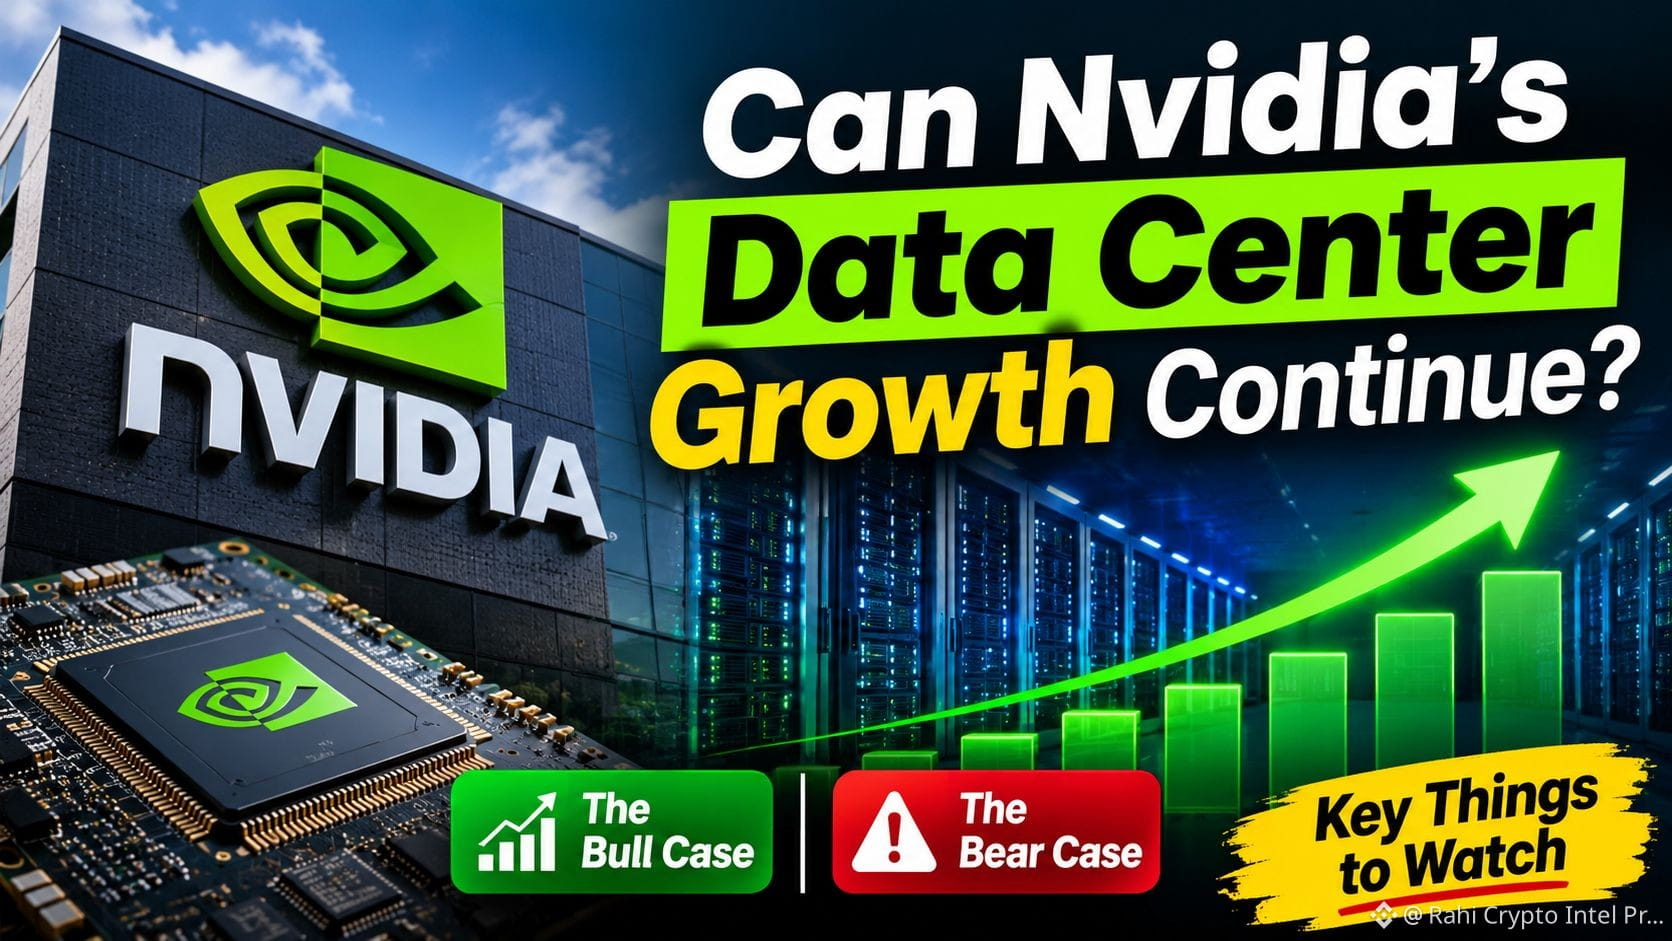
#CanNvidia’sDataCenterGrowthContinue?
Pandangan saya: YA. Bisnis pusat data AI NVIDIA masih memiliki potensi pertumbuhan yang kuat, tetapi mempertahankan laju saat ini akan semakin sulit seiring bertambahnya pendapatan.
Berikut alasannya.
Skenario Optimistis
Laporan kinerja NVIDIA pada 17 November 2026 menunjukkan:
Total pendapatan: $115.8 miliar, naik 103% dibandingkan tahun sebelumnya.
Pendapatan Pusat Data: $107.6 miliar, naik 110% dibandingkan tahun sebelumnya.
Proyeksi pendapatan Q4: $130 miliar, plus atau minus 3%.
Platform Vera Rubin yang akan datang dan berlanjutnya permintaan infrastruktur AI memberikan peluang pertumbuhan lebih lanjut.
Skenario Pesimistis
Tiga risiko perlu diperhatikan:
Pembatasan di China: NVIDIA memperkirakan tidak akan memperoleh pendapatan komputasi Pusat Data dari China pada Q4.
Margin: Proyeksi margin kotor Q4 sebesar 71%–72% lebih rendah daripada margin GAAP Q3 sebesar 74.8%.
Persaingan: AMD dan penyedia layanan hyperscaler yang mengembangkan chip AI mereka sendiri dapat menantang posisi NVIDIA di pasar.
Apa yang Perlu Diperhatikan Investor?
Pertumbuhan pendapatan Pusat Data.
Belanja AI oleh penyedia layanan hyperscaler.
Adopsi Vera Rubin.
Pemulihan margin kotor.
Pembatasan ekspor ke China dan persaingan.
Kesimpulan Saya
Angka terbaru NVIDIA mendukung prospek pertumbuhan berkelanjutan, tetapi investor perlu mencermati apakah belanja infrastruktur AI dapat dipertahankan.
Bagi pasar kripto, kinerja NVIDIA juga penting karena sentimen AI dapat memengaruhi valuasi teknologi secara lebih luas dan selera risiko.
Kisah pertumbuhan AI tetap kuat, tetapi pelaksanaan akan menentukan berapa lama momentum ini bertahan.
Ini adalah analisis pasar, bukan nasihat keuangan.
#NVIDIA #AI #Crypto #MarketAnalysis
$MMT
$HEI
$SPCXB
Pandangan saya: YA. Bisnis pusat data AI NVIDIA masih memiliki potensi pertumbuhan yang kuat, tetapi mempertahankan laju saat ini akan semakin sulit seiring bertambahnya pendapatan.
Berikut alasannya.
Skenario Optimistis
Laporan kinerja NVIDIA pada 17 November 2026 menunjukkan:
Total pendapatan: $115.8 miliar, naik 103% dibandingkan tahun sebelumnya.
Pendapatan Pusat Data: $107.6 miliar, naik 110% dibandingkan tahun sebelumnya.
Proyeksi pendapatan Q4: $130 miliar, plus atau minus 3%.
Platform Vera Rubin yang akan datang dan berlanjutnya permintaan infrastruktur AI memberikan peluang pertumbuhan lebih lanjut.
Skenario Pesimistis
Tiga risiko perlu diperhatikan:
Pembatasan di China: NVIDIA memperkirakan tidak akan memperoleh pendapatan komputasi Pusat Data dari China pada Q4.
Margin: Proyeksi margin kotor Q4 sebesar 71%–72% lebih rendah daripada margin GAAP Q3 sebesar 74.8%.
Persaingan: AMD dan penyedia layanan hyperscaler yang mengembangkan chip AI mereka sendiri dapat menantang posisi NVIDIA di pasar.
Apa yang Perlu Diperhatikan Investor?
Pertumbuhan pendapatan Pusat Data.
Belanja AI oleh penyedia layanan hyperscaler.
Adopsi Vera Rubin.
Pemulihan margin kotor.
Pembatasan ekspor ke China dan persaingan.
Kesimpulan Saya
Angka terbaru NVIDIA mendukung prospek pertumbuhan berkelanjutan, tetapi investor perlu mencermati apakah belanja infrastruktur AI dapat dipertahankan.
Bagi pasar kripto, kinerja NVIDIA juga penting karena sentimen AI dapat memengaruhi valuasi teknologi secara lebih luas dan selera risiko.
Kisah pertumbuhan AI tetap kuat, tetapi pelaksanaan akan menentukan berapa lama momentum ini bertahan.
Ini adalah analisis pasar, bukan nasihat keuangan.
#NVIDIA #AI #Crypto #MarketAnalysis
$MMT
$HEI
$SPCXB