


TL;DR
· 估值存在明显分歧: Capital Times 作者 Ihor Pokhyton 估算 Anthropic 的 DCF 加权价值约为每股 53 美元,比 70 至 78 美元的拟发行价低约 24% 至 32%;反过来说,发行价较估算价值溢价约 32% 至 47%。
· 增长仍快,但正在减速:第三季度收入约为 170 亿美元,同比增长至约 12 倍,季度环比增幅却从上一季度的约 140% 降至 47%。
· 利润率取决于算力效率:第三季度服务器及基础设施成本占收入比例从 48% 回升至 58%,未来长期利润率仍面临考验。
· 发行价预支了十年后的增长:在十年后收入为 4300 亿美元的假设下,要支撑 70 至 78 美元的定价,长期营业利润率须达到约 48% 至 54%。
Claude 背后的 Anthropic,正在把人工智能行业最惊人的增长故事之一带入公开市场。但一家企业增长得足够快,是否就意味着投资者可以不计价格地买入?
11 月 10 日,Anthropic 在更新后的招股说明书中公布了每股 70 至 78 美元的 IPO 拟发行区间。按上市后完全稀释股本计算,这相当于约 1.22 万亿至 1.36 万亿美元估值。Capital Times 作者 Ihor Pokhyton 在 11 月 17 日发表的分析中,却通过现金流折现模型(DCF)得出约 9240 亿美元、每股 53 美元的加权估值。
以 53 美元为参照,即使发行价处于区间下限 70 美元,溢价也达到约 32%;若按 78 美元计算,则达到 47%。这并不是说 Anthropic 缺少成长空间,而是说当前价格要求投资者相信,它未来十年的扩张与盈利能力都将持续超越大多数科技巨头的历史经验。
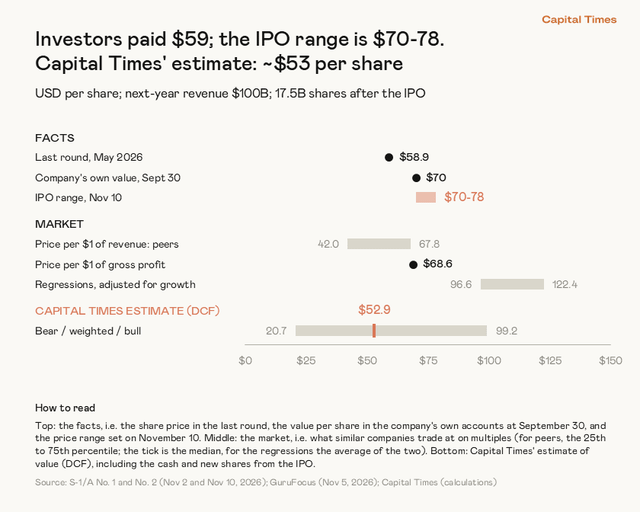
图1:市场发行价格、上一轮融资价格与 Capital Times 的 DCF 估值对比。来源:Capital Times。
12 倍增长背后:算力成本正在考验盈利能力
从财务数据来看,Anthropic 确实正在经历极为罕见的扩张。2026 年第三季度,公司收入约为 170 亿美元,而上年同期仅约 14 亿美元,一年增长至约 12 倍。作为对比,英伟达在 AI 热潮中表现最强劲的季度,收入同比规模也远未达到这一倍数。
付费客户的扩张同样明显。年支出超过 10 万美元的客户数量,从约 950 家增至超过 11900 家;一年前就使用其服务的客户,如今的支出约为当时的 9 倍。这说明增长并不只来自新增客户,现有客户也在不断提高 AI 使用量。
但高基数之下,增长开始减速。今年第二季度,Anthropic 收入环比增至约 2.4 倍,第三季度则约为 1.5 倍,即季度环比增幅从约 140% 降至 47%。公司也在招股说明书中提醒投资者,未来增速预计会继续下降。
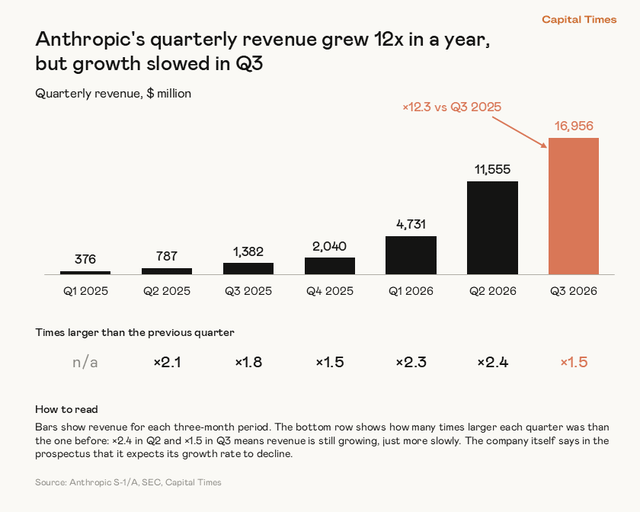
图2:Anthropic 2025 年第一季度至 2026 年第三季度的季度收入;最新季度同比增长约 12 倍,但环比增速放缓。来源:Capital Times。
另一方面,Anthropic 已不再只是一家靠融资支撑增长的 AI 公司。其前九个月账面亏损高达 1040 亿美元,但其中约 940 亿美元源于可转换票据的公允价值重估,并非当期现金流出。剔除一次性项目、同时计入股权激励费用后,公司最近两个季度的营业利润率分别达到 8.4% 和 8.2%;前九个月经营现金流也达到约 66 亿美元。
不过,从刚刚实现经营盈利,到支撑万亿美元估值所需要的长期高利润率,仍有一道关键门槛:算力成本。
在作者看来,决定 Anthropic 长期价值的关键,不只是模型有多强、客户增长有多快,还包括每创造一美元收入,需要为服务器和算力支付多少钱。
2026 年第三季度,Anthropic 的算力和基础设施支出达到99 亿美元,前九个月累计约 188 亿美元。此前,这类成本占收入比例连续五个季度下降,从 251% 降至 48%,一度显示公司正在获得规模效应。但第三季度出现反转:算力成本环比增长 77%,快于收入的 47%,成本占比回升至58%。
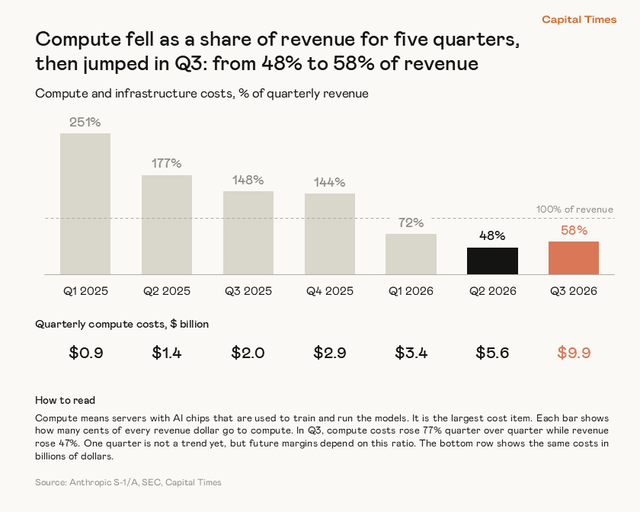
图3:算力和基础设施成本占季度收入的比例,第三季度从 48% 回升至 58%。来源:Capital Times。
Anthropic 解释称,公司为满足需求,通过成本较高的短期合同额外购入计算容量,因而拉高了当季支出。单一季度尚不足以证明长期趋势逆转,但算力成本能否持续下降,直接关系到未来利润率的上限。
更重要的是,Anthropic 已签署约8950 亿美元的服务器、云服务及数据中心相关采购和租赁承诺,付款期延伸至 2045 年。其中一部分合同具有终止权或附带条件,并非全部都是不可撤销债务;但它们仍反映出公司维持 AI 扩张所依赖的庞大基础设施投入。
IPO 完成后,公司预计持有约 2130 亿美元现金,未来 12 个月的相关付款接近 700 亿美元,眼下的资金压力未必是最核心的问题。真正的风险在于:如果收入增长放缓得比预期更快,长期算力承诺就可能开始挤压利润。
DCF 为何只给出 53 美元?发行价隐含怎样的增长假设
与通过同行市销率推算市场价格不同,DCF 试图计算一家公司未来产生的现金流,今天究竟值多少钱。作者的模型主要取决于三个因素:十年后的收入规模、成熟期营业利润率,以及现金流折现率。
作者预计,Anthropic 2027 年收入达到约 1000 亿美元。以今年 10 月约 810 亿美元的年化收入运行率来看,这不是一个特别激进的近期假设。但对估值而言,明年究竟实现 850 亿、1000 亿还是 1200 亿美元,并不是决定性变量;真正拉开估值差距的是十年后的企业规模。
在基准情景中,作者假设 Anthropic 十年后年收入达到4300 亿美元,成熟期营业利润率为30%,主要参考 Alphabet 在收入跨过千亿美元门槛后的增长轨迹,以及 AWS 过去八年的平均利润率。悲观情景设为收入 2500 亿美元、利润率 21.5%;乐观情景则为收入 7150 亿美元、利润率 40%。
模型前五年采用 11.6% 的折现率,随后逐步降低至 9%,并单独考虑企业经营失败的可能性。计入 IPO 新增股份和募集资金后,悲观、基准、乐观情景分别对应每股约21 美元、46 美元和 99 美元。按 25%、50%、25% 加权,得到的结果约为53 美元。
这里需要区分:53 美元并非基准情景的估值,而是三种情景加权后的结果。它是建立在一组长期经营假设上的模型估算,不是精确的目标交易价格。
为了检验 53 美元的估值结论,作者进一步反向推算:如果发行价 70 至 78 美元合理,Anthropic 十年后究竟需要创造多少收入与利润?
在长期营业利润率为 30% 的假设下,支撑每股 70 美元需要十年后年收入约7570 亿美元;支撑 78 美元,则需要约8680 亿美元。作为规模参考,原文列出的亚马逊过去 12 个月收入约为 7970 亿美元。也就是说,Anthropic 必须在十年内成长到与今天亚马逊大致相当、甚至更大的体量。
如果收入仅达到作者设定的 4300 亿美元基准情景,那么要支撑发行价,就必须把长期营业利润率提高至约48% 至 54%。这高于微软约 47% 的营业利润率,也明显超过 AWS 过去八年约 30% 的平均水平。
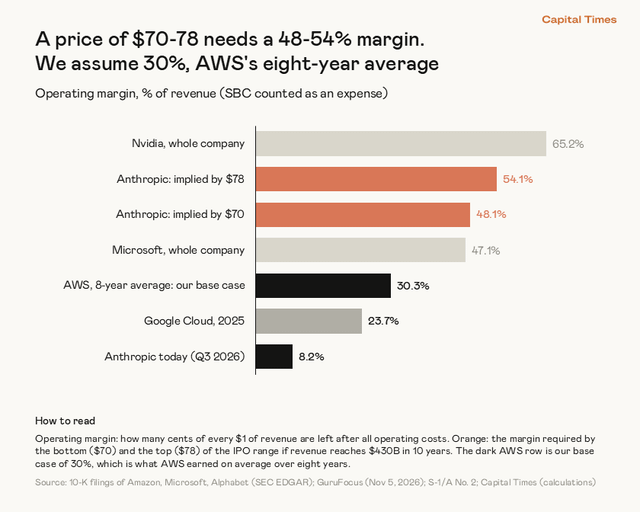
图4:在十年后收入为 4300 亿美元的假设下,70–78 美元发行价隐含的营业利润率,与 AWS、微软、英伟达等公司的利润率比较。来源:Capital Times。
这正是发行价中最难实现的部分:Anthropic 一方面需要继续向云计算和芯片生态支付高额算力费用,另一方面又必须建立接近顶级高利润科技公司的盈利水平。两者不是绝对无法兼得,但容错空间有限。
估值分歧:AI 市场的终局究竟有多大?
这并非市场上唯一的 Anthropic 现金流估值。知名估值学者 Aswath Damodaran 给出的股权估值约为 1.45 万亿美元,明显高于 Capital Times 的约 9240 亿美元。
两种模型之间最大的分歧,并不是折现率差了几个百分点,而是对 AI 市场终局的判断。Damodaran 假设 Anthropic 十年后年收入接近 1 万亿美元;Capital Times 的基准情景只有 4300 亿美元。前者意味着 Anthropic 在收入达到千亿美元之后,还需要保持多年接近 29% 的年均增长率,超过多数大型科技企业在相似规模阶段的历史表现。
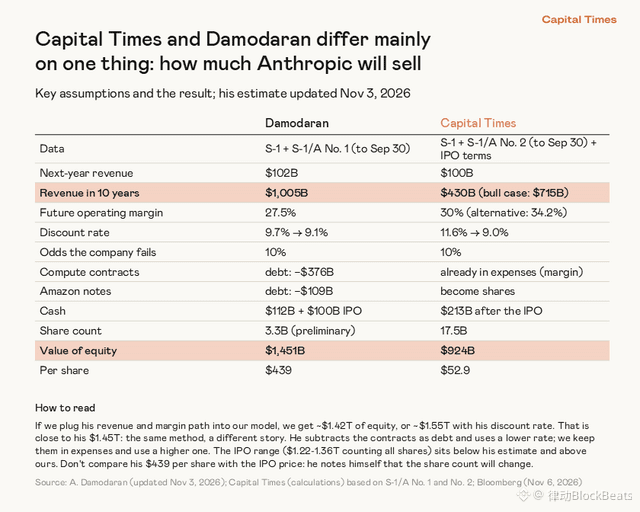
图5:Damodaran 与 Capital Times 的关键估值假设比较。两者差异主要来自十年后的收入预测。来源:Capital Times、Aswath Damodaran。
这张对比表还有一个重要细节:两份模型使用的股本口径不同。图中 Damodaran 的初步股数约为 33 亿股,而 Capital Times 采用包含潜在转换股份在内的约 175 亿股完全稀释股本,因此不能简单拿图中的每股价格直接比较;更可比的是整体股权估值和经营假设。
作者将 Damodaran 的收入与利润率预测代入自己的模型后,同样得到约 1.4 万亿美元的估值。换言之,真正的问题是:AI 究竟会成为一种提高工作效率的工具,还是会创造一个远超今天软件与云计算规模的新市场?
如果 Anthropic 最终达到万亿美元年收入,当前 IPO 定价未必昂贵;如果其规模扩张更接近历史上成熟科技巨头的路径,那么投资者可能已经预支了相当多的增长。
尽管长期收入的预测存在分歧,IPO 仍有强大的资本支持。根据招股说明书,Alphabet、英伟达、AMD、博通、美光、微软和台积电拟按发行价合计认购约 260 亿美元的股份。部分投资者也是 Anthropic 重要的算力或芯片合作伙伴,双方既有投资关系,也有商业采购关系。
如果从市场相对估值看,每股 70 至 78 美元约相当于公司未来一年预计收入的 10 至 11 倍,与部分高增长科技股接近;但按过去 12 个月收入计算,估值倍数达到约 29 至 32 倍。在作者比较的 150 家美国软件及大型科技公司中,仅少数企业的倍数更高。
这并不意味着市场一定错误。高增长公司的历史财务数据常常低估正在发生的业务变化。但战略资金愿意认购、同行愿意给予高倍数,与一家公司的长期现金流是否足以支撑该价格,是两个不同的问题。
另一个需要注意的因素是股权稀释。作者预计,计入优先股转换、亚马逊票据、员工期权、限制性股票单位和 IPO 新股后,Anthropic 的完全稀释股本约为175 亿股。如果只以现有普通股数量看待市值,就可能低估实际每股权益面临的稀释。
公司治理则是模型尚未充分覆盖的另一层不确定性。招股说明书显示,创始人拥有固定约 50.1% 的投票权;Anthropic 的公益公司身份也允许管理层在权衡公司宗旨与利益相关方时,作出可能不利于短期经营表现或股价的决策。部分估值专家认为,这种治理安排值得额外折价。
结论:好公司不等于好价格
Anthropic 的收入增长、付费客户扩张和初步经营盈利,都为其高估值提供了现实基础。争议并不在于它是不是一家优秀的 AI 企业,而在于当前发行价需要怎样的未来,才能得到现金流支撑。
Capital Times 的 DCF 模型认为,公司加权内在价值约为每股53 美元。在作者设定的 4300 亿美元十年收入基准下,要支撑 70 至 78 美元的发行价,Anthropic 必须实现远超 AWS 平均水平的利润率;如果利润率维持在 30% 左右,收入规模又必须追上今天的亚马逊。
作者承认,这套估值最薄弱的环节恰恰是对十年后收入的预测。AI 商业化可能打破历史经验,而一旦 Anthropic 成为万亿美元营收企业,53 美元显然可能低估其价值。但在目前的假设下,作者认为拟发行价较自身估值高出 32% 至 47%,因而倾向于回避,并等待更低的价格。
这次 IPO 真正考验的不是市场是否相信 AI,而是投资者愿意提前为多少年的 AI 增长买单。