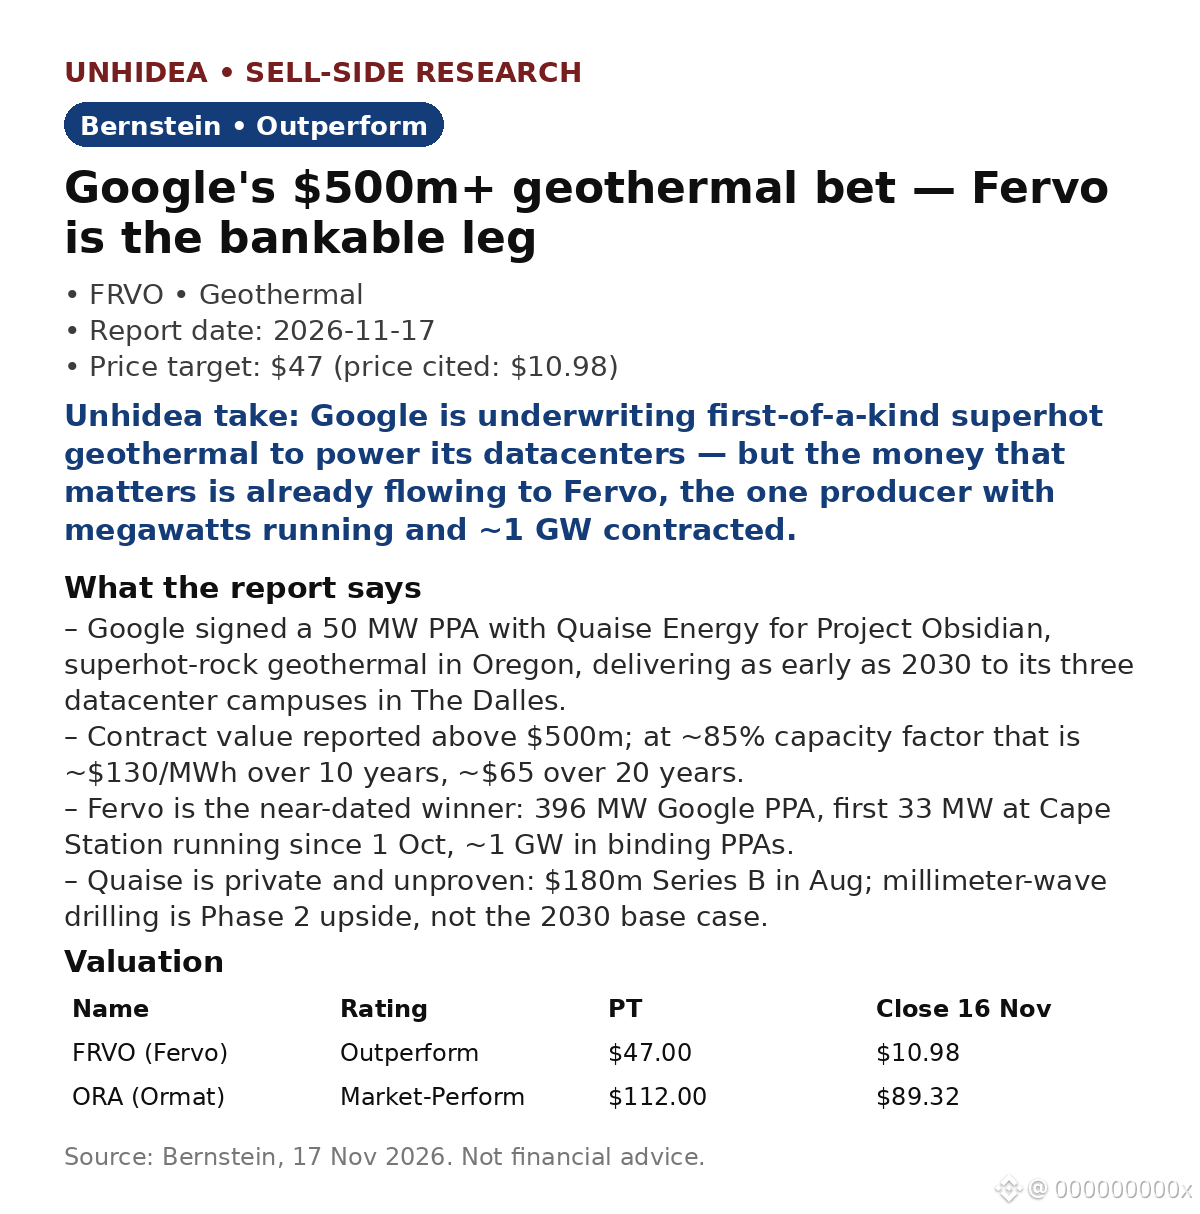
$FRVO: Google menandatangani PPA panas bumi 50 MW senilai lebih dari $500 juta — dan Bernstein menyebut Fervo sebagai pemenang sesungguhnya. Outperform, target harga $47 — ~4,3x harga penutupan $10,98 yang dikutip (16 Nov).
Kesepakatan ini dengan Quaise Energy untuk Project Obsidian, proyek batuan superpanas pertama sejenisnya di Oregon, yang mulai beroperasi paling cepat pada 2030. Dengan faktor kapasitas ~85%, nilai $500 juta setara dengan ~$130/MWh selama 10 tahun, atau ~$65 selama 20 tahun (perhitungan Bernstein).
Mengapa Fervo, bukan Quaise: Quaise masih perusahaan privat dan belum terbukti — pengeboran gelombang milimeter adalah potensi kenaikan Fase 2, bukan skenario dasar 2030. Fervo telah mengontrak 396 MW dengan Google, 33 MW pertama di Cape Station telah beroperasi sejak 1 Okt, dan memiliki ~1 GW dalam PPA yang mengikat — “bagian yang lebih dekat waktunya dan lebih mudah dibiayai.”
Valuasi: FRVO belum menghasilkan laba (EPS 2026E -$0,10), jadi target harga $47 didasarkan pada EBITDA 2035 dengan EV/EBITDA 10,5x, lalu didiskontokan — ini taruhan jangka panjang, bukan valuasi kelipatan jangka pendek.
Pandangan Unhidea: perusahaan hyperscaler kini menanggung risiko teknologi demi mengamankan listrik bersih yang andal 24/7 — nilai kelangkaan mengalir ke aset yang sudah berproduksi, bukan ke opsi atas sumur yang belum terbukti.
Pandangan Unhidea: perhatikan siapa yang menanggung risiko keterlambatan COD — pengiriman pada 2030 untuk sumur yang pertama sejenisnya adalah janji, bukan proyek yang sudah berjalan.
Risiko: produktivitas bawah permukaan, pengeboran gelombang milimeter dalam skala besar, penyaluran listrik ke The Dalles. Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.
Kesepakatan ini dengan Quaise Energy untuk Project Obsidian, proyek batuan superpanas pertama sejenisnya di Oregon, yang mulai beroperasi paling cepat pada 2030. Dengan faktor kapasitas ~85%, nilai $500 juta setara dengan ~$130/MWh selama 10 tahun, atau ~$65 selama 20 tahun (perhitungan Bernstein).
Mengapa Fervo, bukan Quaise: Quaise masih perusahaan privat dan belum terbukti — pengeboran gelombang milimeter adalah potensi kenaikan Fase 2, bukan skenario dasar 2030. Fervo telah mengontrak 396 MW dengan Google, 33 MW pertama di Cape Station telah beroperasi sejak 1 Okt, dan memiliki ~1 GW dalam PPA yang mengikat — “bagian yang lebih dekat waktunya dan lebih mudah dibiayai.”
Valuasi: FRVO belum menghasilkan laba (EPS 2026E -$0,10), jadi target harga $47 didasarkan pada EBITDA 2035 dengan EV/EBITDA 10,5x, lalu didiskontokan — ini taruhan jangka panjang, bukan valuasi kelipatan jangka pendek.
Pandangan Unhidea: perusahaan hyperscaler kini menanggung risiko teknologi demi mengamankan listrik bersih yang andal 24/7 — nilai kelangkaan mengalir ke aset yang sudah berproduksi, bukan ke opsi atas sumur yang belum terbukti.
Pandangan Unhidea: perhatikan siapa yang menanggung risiko keterlambatan COD — pengiriman pada 2030 untuk sumur yang pertama sejenisnya adalah janji, bukan proyek yang sudah berjalan.
Risiko: produktivitas bawah permukaan, pengeboran gelombang milimeter dalam skala besar, penyaluran listrik ke The Dalles. Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.