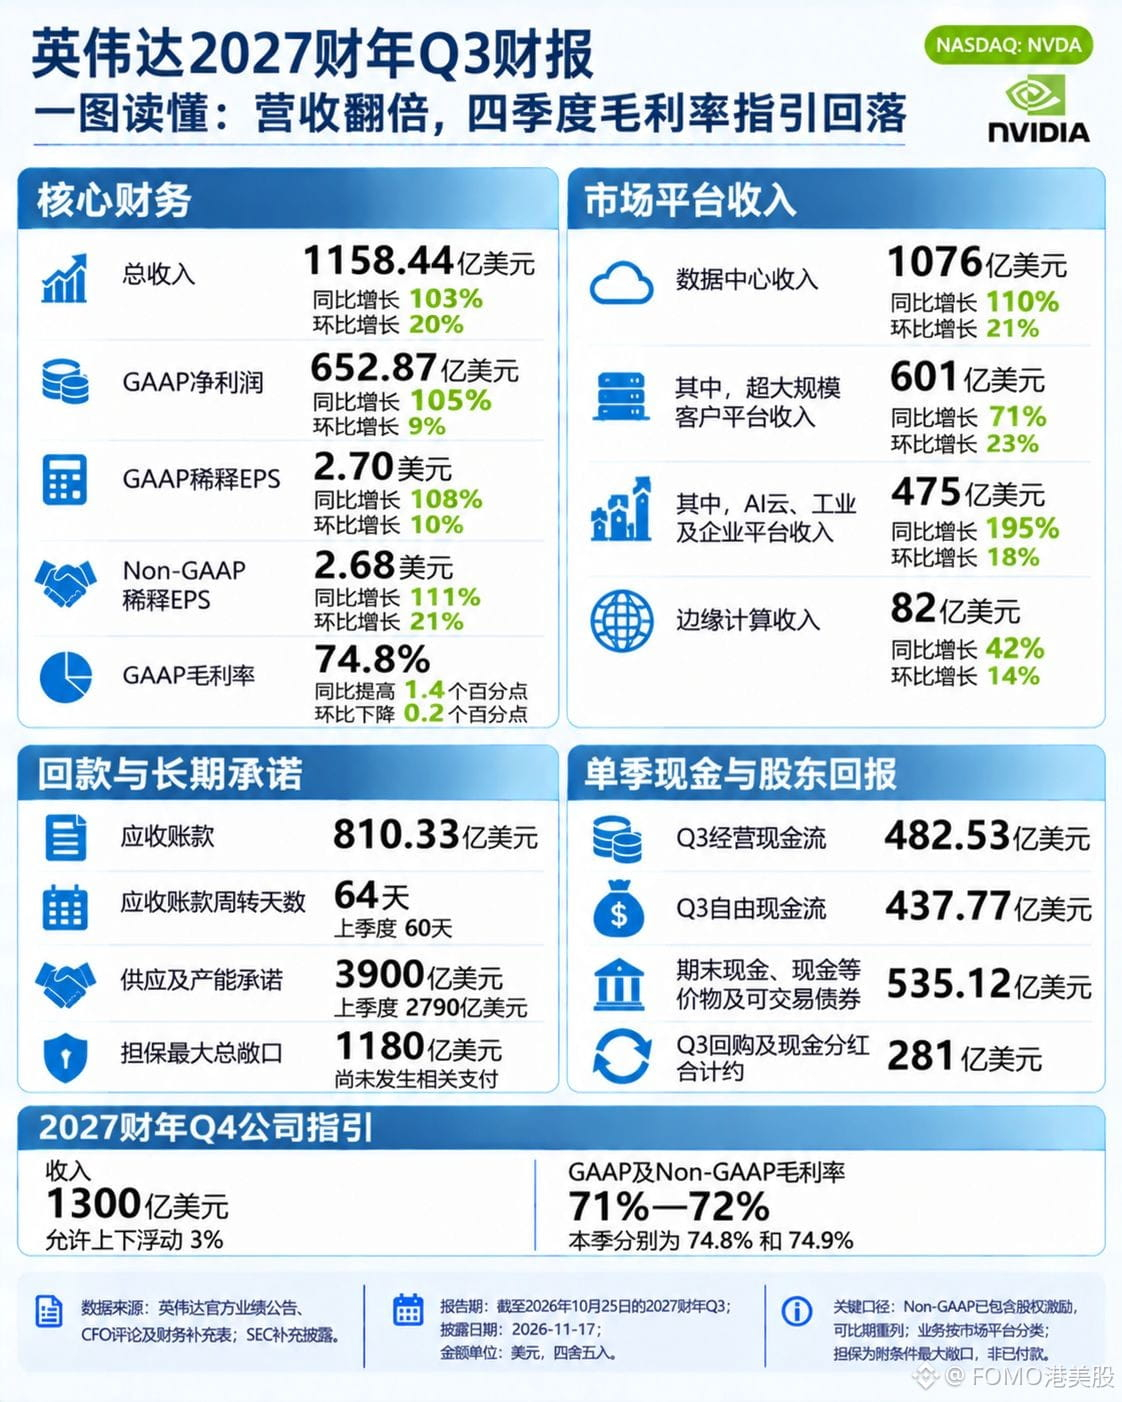
Nvidia $NVDAB FY27Q3 membukukan pendapatan US$115,844 miliar, naik 103% dan US$5,7 miliar di atas batas atas panduan bulan Agustus. Laba bersih mencapai US$65,287 miliar, naik 105%, sementara margin kotor 74,8%, melampaui ekspektasi.
Pusat pertumbuhan sedang bergeser. Pusat data menghasilkan US$107,6 miliar, naik 110%; hyperscaler US$60,1 miliar, naik 71%; dan gabungan cloud AI, industri, serta perusahaan US$47,5 miliar, naik 195%—lebih dari dua kali lebih cepat. Vera Rubin menyumbang hampir US$20 miliar pertumbuhan kuartalan secara berurutan.
Margin kotor akan turun pada kuartal depan. Panduan Q4 sebesar US$130 miliar mencakup satu minggu tambahan; jika dihitung per minggu, kenaikannya hanya 4,2%. Margin kotor diperkirakan 71–72%, turun 3 poin persentase dari kuartal ini—setara US$4,3 miliar jika dihitung berdasarkan US$130 miliar. Namun, ini bukan penurunan panduan yang baru: pada acara yang sama di bulan Agustus, perusahaan sudah memperkirakan 74% dan 71–72%. Kuartal ini bahkan melampaui batas atas, dengan tekanan berasal dari kenaikan harga memori dan peningkatan produksi Rubin.
Harga saham sudah lebih dulu jatuh. Pada 12 November, saham baru saja mencatat titik terendah dalam 52 minggu di 148.80, turun 38,9% dari 243.37 pada 6 Oktober. Setelah laporan keuangan, saham naik 4,01% dalam perdagangan setelah jam bursa ke 161.69, tetapi masih 33,6% di bawah puncaknya.
Prediksi bahwa saham akan naik ternyata tepat; yang mendorong kenaikan adalah “tidak ada kabar yang lebih buruk”. Faktor penentunya ada pada kemampuan pelanggan membayar: komitmen pasokan naik dari 2790 menjadi 3900 miliar, eksposur jaminan 1180 miliar, dan piutang usaha 810 miliar, dengan waktu penagihan meningkat dari 60 menjadi 64 hari. Nvidia menalangi biaya infrastruktur untuk para pelanggannya; pada Q4, yang perlu dilihat adalah apakah pelanggan bisa membayar tepat waktu.
#英伟达财报超预期ai云股盘后上涨 #股票财报季 #英伟达
Pusat pertumbuhan sedang bergeser. Pusat data menghasilkan US$107,6 miliar, naik 110%; hyperscaler US$60,1 miliar, naik 71%; dan gabungan cloud AI, industri, serta perusahaan US$47,5 miliar, naik 195%—lebih dari dua kali lebih cepat. Vera Rubin menyumbang hampir US$20 miliar pertumbuhan kuartalan secara berurutan.
Margin kotor akan turun pada kuartal depan. Panduan Q4 sebesar US$130 miliar mencakup satu minggu tambahan; jika dihitung per minggu, kenaikannya hanya 4,2%. Margin kotor diperkirakan 71–72%, turun 3 poin persentase dari kuartal ini—setara US$4,3 miliar jika dihitung berdasarkan US$130 miliar. Namun, ini bukan penurunan panduan yang baru: pada acara yang sama di bulan Agustus, perusahaan sudah memperkirakan 74% dan 71–72%. Kuartal ini bahkan melampaui batas atas, dengan tekanan berasal dari kenaikan harga memori dan peningkatan produksi Rubin.
Harga saham sudah lebih dulu jatuh. Pada 12 November, saham baru saja mencatat titik terendah dalam 52 minggu di 148.80, turun 38,9% dari 243.37 pada 6 Oktober. Setelah laporan keuangan, saham naik 4,01% dalam perdagangan setelah jam bursa ke 161.69, tetapi masih 33,6% di bawah puncaknya.
Prediksi bahwa saham akan naik ternyata tepat; yang mendorong kenaikan adalah “tidak ada kabar yang lebih buruk”. Faktor penentunya ada pada kemampuan pelanggan membayar: komitmen pasokan naik dari 2790 menjadi 3900 miliar, eksposur jaminan 1180 miliar, dan piutang usaha 810 miliar, dengan waktu penagihan meningkat dari 60 menjadi 64 hari. Nvidia menalangi biaya infrastruktur untuk para pelanggannya; pada Q4, yang perlu dilihat adalah apakah pelanggan bisa membayar tepat waktu.
#英伟达财报超预期ai云股盘后上涨 #股票财报季 #英伟达