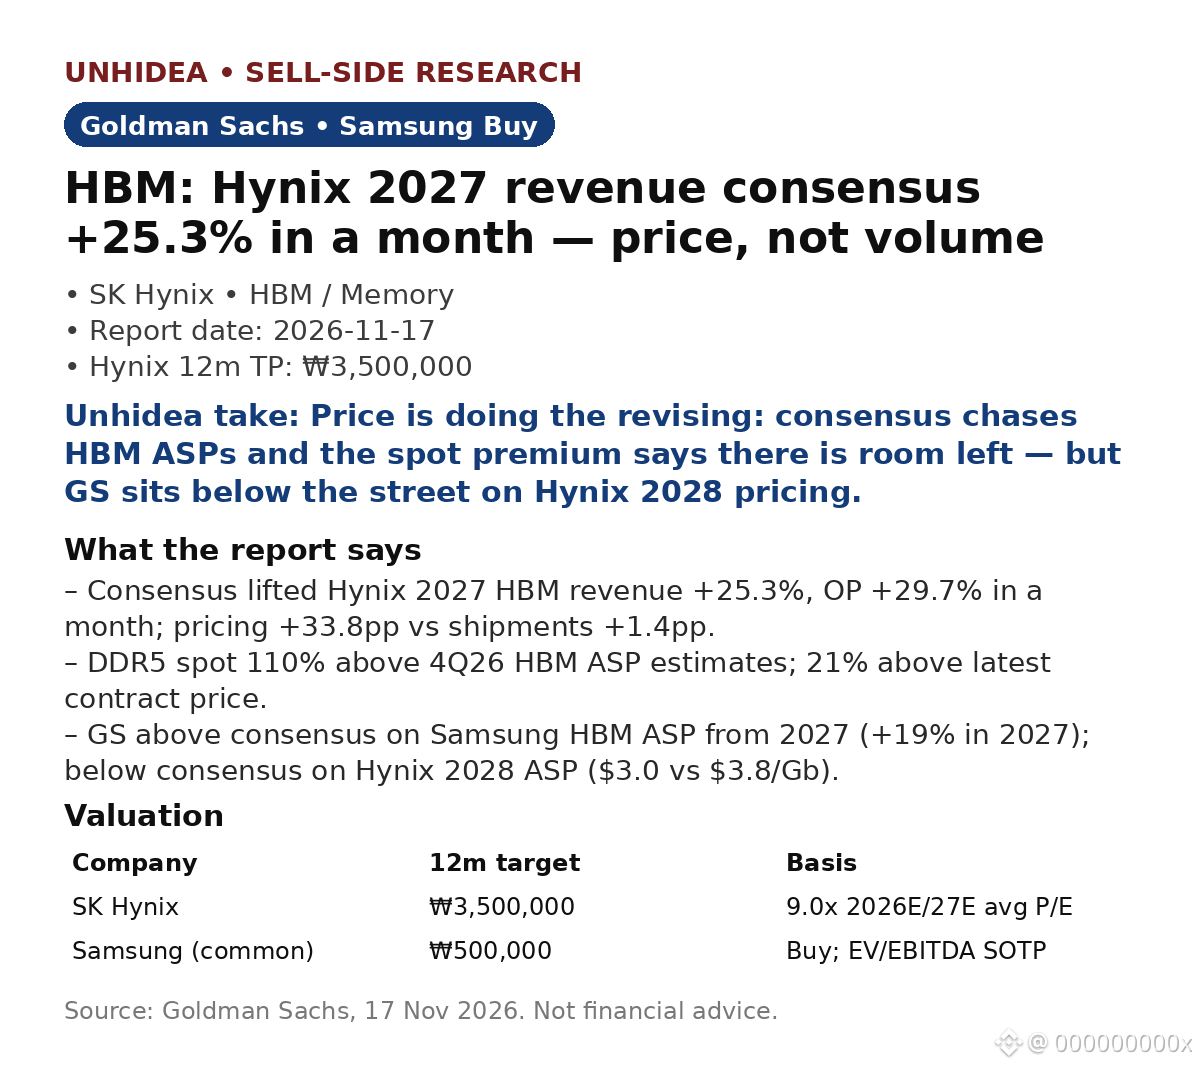
Penyesuaian harga HBM berlangsung cepat: konsensus baru saja menaikkan proyeksi pendapatan HBM SK Hynix 2027 sebesar 25,3% dalam satu bulan — dan kenaikan harga menjadi pendorong utamanya.
Pelacak HBM GS bulan November: konsensus menaikkan proyeksi pendapatan HBM Hynix 2027 sebesar 25,3% dan laba operasional sebesar 29,7% dibandingkan sebulan lalu. Harga +33,8 poin persentase vs pengiriman +1,4 poin persentase. 2028: pendapatan +15,1%, laba operasional +12,0%.
Harga spot mendukung proyeksi ini: harga spot DDR5 110% di atas estimasi ASP HBM GS untuk 4Q26 dan 21% di atas harga kontrak terbaru.
Proyeksi GS untuk ASP HBM Samsung mulai 2027 berada di atas konsensus (+19% pada 2027, +7% pada 2028), tetapi di bawah konsensus untuk ASP Hynix 2028 ($3,0/Gb vs $3,8/Gb menurut konsensus pasar). Samsung: rekomendasi Beli, target ₩500.000; target 12 bulan Hynix ₩3.500.000 dengan P/E 9,0x.
Setelah laporan tersebut: pendapatan Nvidia Q3 sebesar $115,8 miliar, naik 103% YoY; proyeksi Q4 sebesar $130 miliar ±3% — permintaan baru saja terbukti kuat.
Pandangan Unhidea: revisi ini didorong oleh harga, bukan volume — harga memori, bukan jumlah unit, menjadi mesin revisi; premi harga spot DDR5 adalah angka yang perlu dicermati.
Pandangan Unhidea: konsensus pasar menilai Hynix sebagai pemenang dan Samsung sebagai pihak yang tertinggal; jika Samsung memperkecil kesenjangan HBM, proyeksi ASP Hynix menurut konsensus masih berpotensi turun lebih jauh.
Risiko: penurunan siklus memori; permintaan perangkat yang lebih lemah; belanja modal AI yang lebih rendah. Sumber: Goldman Sachs, 17 Nov 2026. Bukan nasihat keuangan.
Pelacak HBM GS bulan November: konsensus menaikkan proyeksi pendapatan HBM Hynix 2027 sebesar 25,3% dan laba operasional sebesar 29,7% dibandingkan sebulan lalu. Harga +33,8 poin persentase vs pengiriman +1,4 poin persentase. 2028: pendapatan +15,1%, laba operasional +12,0%.
Harga spot mendukung proyeksi ini: harga spot DDR5 110% di atas estimasi ASP HBM GS untuk 4Q26 dan 21% di atas harga kontrak terbaru.
Proyeksi GS untuk ASP HBM Samsung mulai 2027 berada di atas konsensus (+19% pada 2027, +7% pada 2028), tetapi di bawah konsensus untuk ASP Hynix 2028 ($3,0/Gb vs $3,8/Gb menurut konsensus pasar). Samsung: rekomendasi Beli, target ₩500.000; target 12 bulan Hynix ₩3.500.000 dengan P/E 9,0x.
Setelah laporan tersebut: pendapatan Nvidia Q3 sebesar $115,8 miliar, naik 103% YoY; proyeksi Q4 sebesar $130 miliar ±3% — permintaan baru saja terbukti kuat.
Pandangan Unhidea: revisi ini didorong oleh harga, bukan volume — harga memori, bukan jumlah unit, menjadi mesin revisi; premi harga spot DDR5 adalah angka yang perlu dicermati.
Pandangan Unhidea: konsensus pasar menilai Hynix sebagai pemenang dan Samsung sebagai pihak yang tertinggal; jika Samsung memperkecil kesenjangan HBM, proyeksi ASP Hynix menurut konsensus masih berpotensi turun lebih jauh.
Risiko: penurunan siklus memori; permintaan perangkat yang lebih lemah; belanja modal AI yang lebih rendah. Sumber: Goldman Sachs, 17 Nov 2026. Bukan nasihat keuangan.