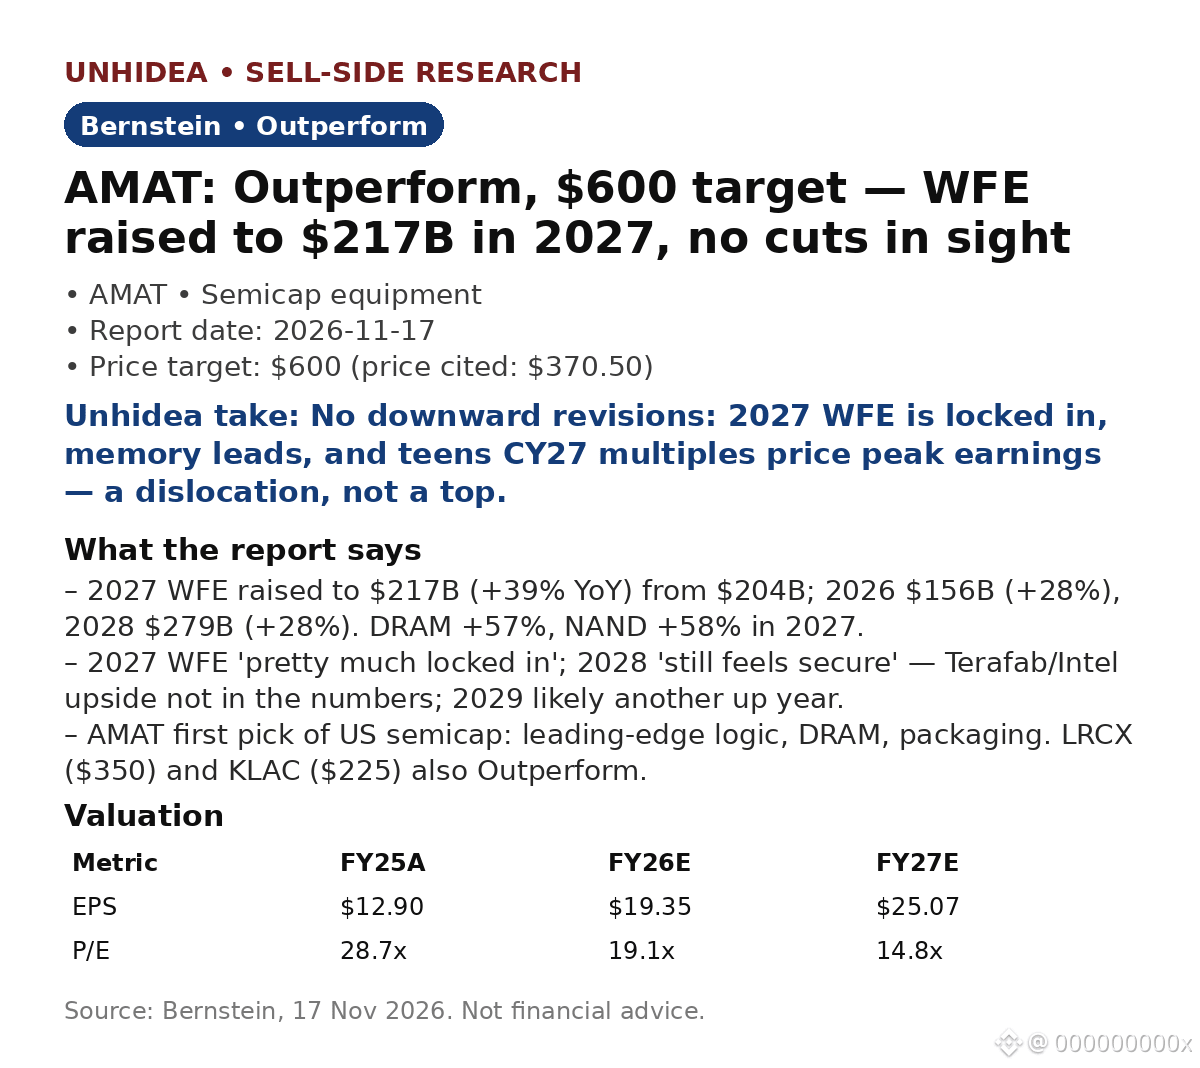
$AMAT: Bernstein menaikkan proyeksi WFE 2027 menjadi $217B (+39% YoY) — belum terlihat ada pemangkasan. AMAT Outperform, target $600, sekitar 62% di atas harga $370.50 yang disebutkan dalam laporan.
Proyeksi WFE dinaikkan di semua segmen: 2026 $156B (+28% YoY), dari $148B; 2027 $217B (+39%), dari $204B; 2028 $279B (+28%), dari $259B. DRAM +57%, NAND +58% pada 2027; logika/foundry +27%.
WFE 2027 "hampir pasti", 2028 "masih terasa aman" — potensi kenaikan dari Terafab/Intel belum masuk dalam angka; 2029 kemungkinan kembali menjadi tahun pertumbuhan.
AMAT adalah pilihan utama Bernstein di sektor semikonduktor AS — logika mutakhir, DRAM, dan pengemasan, dengan valuasi "sedikit lebih murah". EPS $19.35 FY26E → $25.07 FY27E (+30% YoY), P/E 14.8x FY27E. LRCX ($350) dan KLAC ($225) juga berperingkat Outperform.
Saham diperdagangkan pada kelipatan belasan kali untuk CY27, mencerminkan laba yang mendekati puncak — Bernstein menyebutnya dislokasi dengan potensi kenaikan "setelah situasi mereda".
Pandangan Unhidea: memori kini menjadi pendorong marginal WFE — DRAM/NAND tumbuh sekitar 2x laju pertumbuhan logika pada 2027 — sehingga HBM dan harga memori menentukan laju revisi.
Pandangan Unhidea: China adalah faktor penentu — WFE naik dari $57B menjadi $108B pada 2028 — sehingga berita tentang kontrol ekspor lebih berpengaruh dalam jangka pendek daripada buku pesanan.
Risiko: penundaan proyek foundry; koreksi harga memori; kontrol ekspor China; perlambatan belanja modal AI. Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.
Proyeksi WFE dinaikkan di semua segmen: 2026 $156B (+28% YoY), dari $148B; 2027 $217B (+39%), dari $204B; 2028 $279B (+28%), dari $259B. DRAM +57%, NAND +58% pada 2027; logika/foundry +27%.
WFE 2027 "hampir pasti", 2028 "masih terasa aman" — potensi kenaikan dari Terafab/Intel belum masuk dalam angka; 2029 kemungkinan kembali menjadi tahun pertumbuhan.
AMAT adalah pilihan utama Bernstein di sektor semikonduktor AS — logika mutakhir, DRAM, dan pengemasan, dengan valuasi "sedikit lebih murah". EPS $19.35 FY26E → $25.07 FY27E (+30% YoY), P/E 14.8x FY27E. LRCX ($350) dan KLAC ($225) juga berperingkat Outperform.
Saham diperdagangkan pada kelipatan belasan kali untuk CY27, mencerminkan laba yang mendekati puncak — Bernstein menyebutnya dislokasi dengan potensi kenaikan "setelah situasi mereda".
Pandangan Unhidea: memori kini menjadi pendorong marginal WFE — DRAM/NAND tumbuh sekitar 2x laju pertumbuhan logika pada 2027 — sehingga HBM dan harga memori menentukan laju revisi.
Pandangan Unhidea: China adalah faktor penentu — WFE naik dari $57B menjadi $108B pada 2028 — sehingga berita tentang kontrol ekspor lebih berpengaruh dalam jangka pendek daripada buku pesanan.
Risiko: penundaan proyek foundry; koreksi harga memori; kontrol ekspor China; perlambatan belanja modal AI. Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.