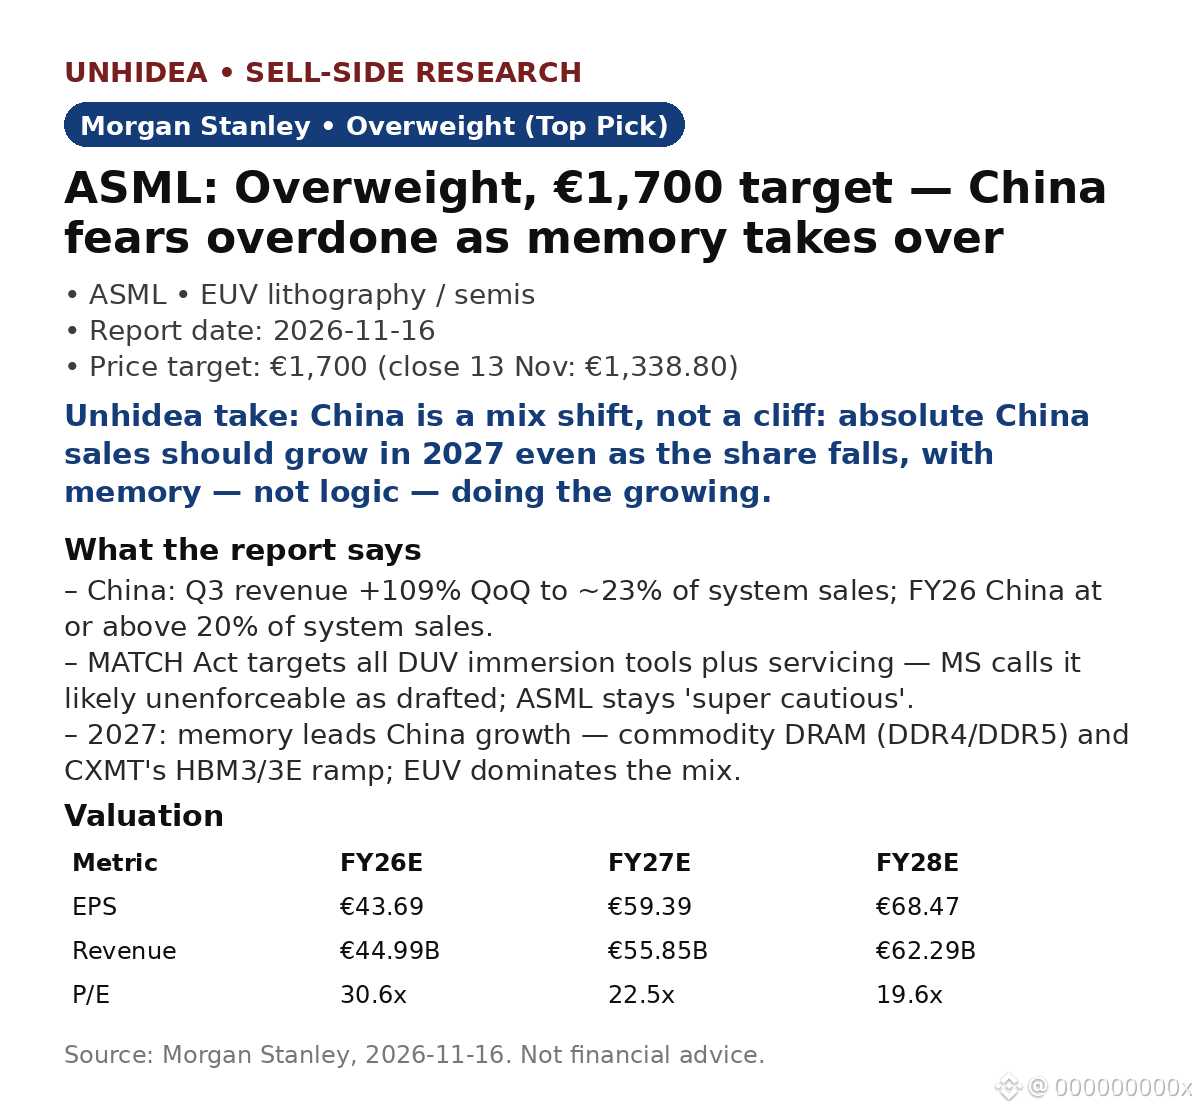
$ASML: Morgan Stanley mempertahankan rekomendasi Overweight (Pilihan Utama), dengan target €1.700 — ~27% di atas harga penutupan €1.338,80 pada 13 Nov. Kekhawatiran berlebih terkait China tampaknya terlalu dibesar-besarkan; memori diperkirakan menjadi pendorong pada 2027.
China: Pendapatan Q3 melonjak ~109% QoQ hingga mencapai ~23% dari penjualan sistem; penjualan sistem China FY26 diperkirakan mencapai atau melampaui 20%, dengan sebagian permintaan dimajukan sebelum MATCH Act.
MATCH Act: Rancangan undang-undang AS tersebut menyasar semua peralatan DUV imersi serta layanan di pabrik semikonduktor China yang tercakup. MS menilai ketentuan yang bersifat mutlak itu kemungkinan tidak dapat ditegakkan jika disahkan dalam bentuk saat ini — tetapi memperkirakan ASML akan tetap "sangat berhati-hati".
2027: Memori mengambil alih peran logika sebagai pendorong pertumbuhan China — DRAM komoditas (DDR4/DDR5) serta peningkatan produksi HBM3/3E oleh CXMT. Penjualan absolut di China tetap seharusnya tumbuh meski porsinya turun, dengan EUV mendominasi bauran.
Valuasi: €1.700 = 25x EPS FY28E MS sebesar €68,47. EPS FY27E €59,39 (+36% YoY) dengan pendapatan €55,85B (+24%); P/E 22,5x FY27E dibanding 30,6x FY26E.
Pandangan Unhidea: pasar memperhitungkan risiko yang keliru — China merupakan pergeseran bauran, bukan penurunan tajam. MS memperkirakan sinyal momentum pesanan yang stabil dalam konferensi TMT Barcelona pekan ini; yang perlu dicermati adalah apakah pesanan didukung ketersediaan ruang cleanroom.
Pandangan Unhidea: pendorong utama 2027 adalah memori, bukan logika — pembangunan kapasitas HBM dan DRAM menentukan apakah lini bisnis ASML di China tumbuh, dan MS menyoroti kenaikan harga memori sebagai potensi keuntungan.
Risiko: permintaan foundry/DRAM yang lebih lemah; penundaan di China; adopsi High NA yang mundur melewati 2028.
Sumber: Morgan Stanley, 16 Nov 2026. Bukan nasihat keuangan.
China: Pendapatan Q3 melonjak ~109% QoQ hingga mencapai ~23% dari penjualan sistem; penjualan sistem China FY26 diperkirakan mencapai atau melampaui 20%, dengan sebagian permintaan dimajukan sebelum MATCH Act.
MATCH Act: Rancangan undang-undang AS tersebut menyasar semua peralatan DUV imersi serta layanan di pabrik semikonduktor China yang tercakup. MS menilai ketentuan yang bersifat mutlak itu kemungkinan tidak dapat ditegakkan jika disahkan dalam bentuk saat ini — tetapi memperkirakan ASML akan tetap "sangat berhati-hati".
2027: Memori mengambil alih peran logika sebagai pendorong pertumbuhan China — DRAM komoditas (DDR4/DDR5) serta peningkatan produksi HBM3/3E oleh CXMT. Penjualan absolut di China tetap seharusnya tumbuh meski porsinya turun, dengan EUV mendominasi bauran.
Valuasi: €1.700 = 25x EPS FY28E MS sebesar €68,47. EPS FY27E €59,39 (+36% YoY) dengan pendapatan €55,85B (+24%); P/E 22,5x FY27E dibanding 30,6x FY26E.
Pandangan Unhidea: pasar memperhitungkan risiko yang keliru — China merupakan pergeseran bauran, bukan penurunan tajam. MS memperkirakan sinyal momentum pesanan yang stabil dalam konferensi TMT Barcelona pekan ini; yang perlu dicermati adalah apakah pesanan didukung ketersediaan ruang cleanroom.
Pandangan Unhidea: pendorong utama 2027 adalah memori, bukan logika — pembangunan kapasitas HBM dan DRAM menentukan apakah lini bisnis ASML di China tumbuh, dan MS menyoroti kenaikan harga memori sebagai potensi keuntungan.
Risiko: permintaan foundry/DRAM yang lebih lemah; penundaan di China; adopsi High NA yang mundur melewati 2028.
Sumber: Morgan Stanley, 16 Nov 2026. Bukan nasihat keuangan.