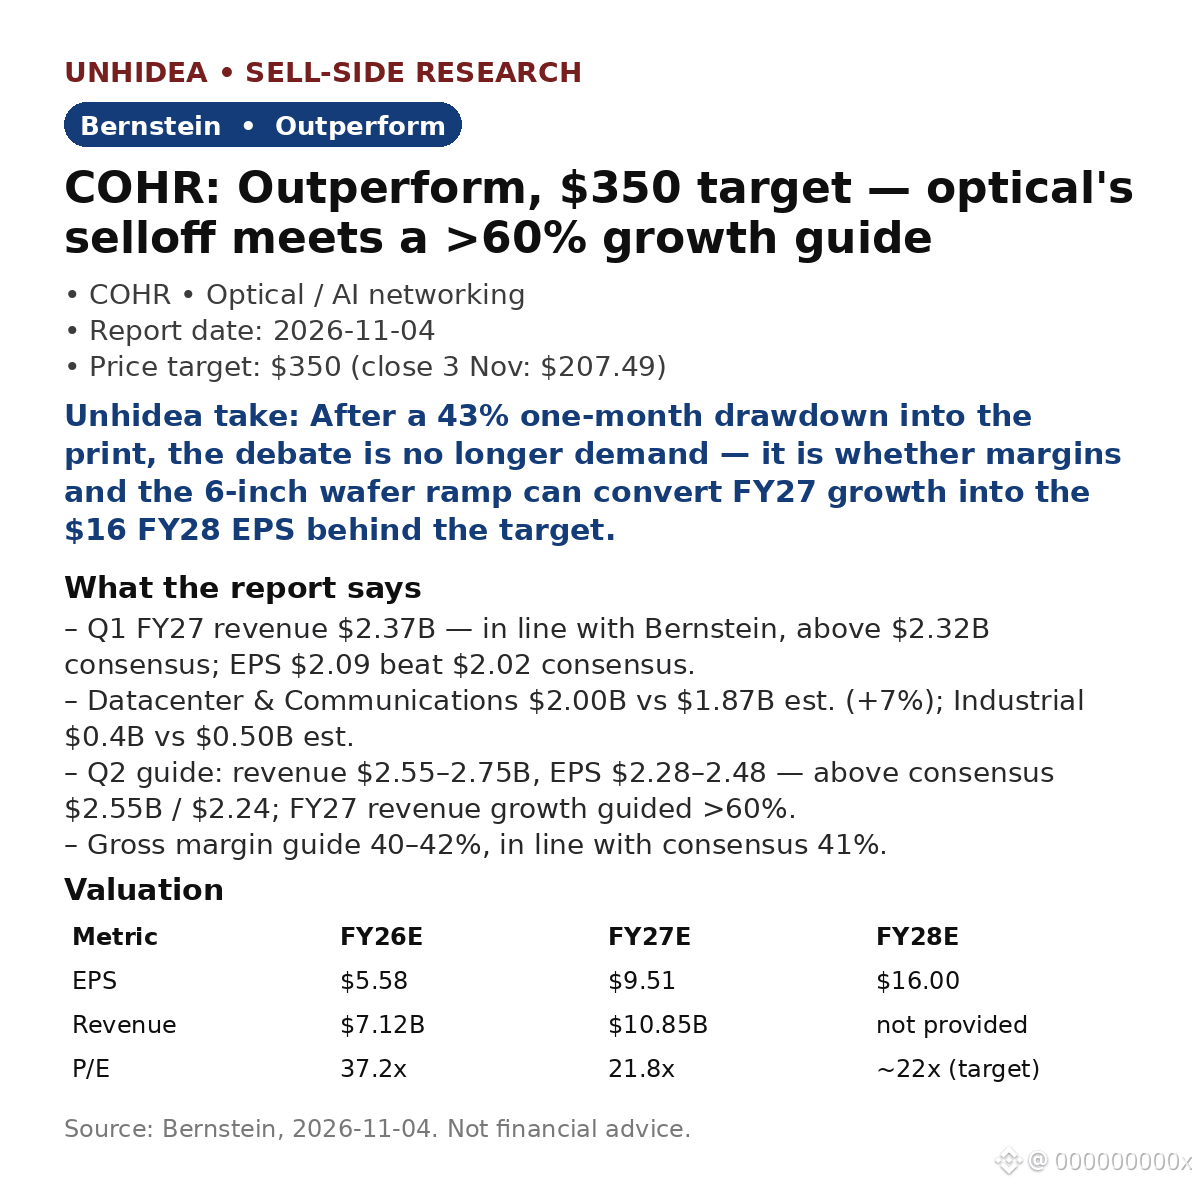
$COHR: Bernstein mempertahankan rekomendasi Outperform, target $350 — ~69% di atas harga penutupan $207.49 pada 3 Nov. Aksi jual saham optik baru saja bertemu panduan pertumbuhan >60%.
Q1 FY27: pendapatan $2.37B, sesuai estimasi Bernstein sebesar $2.37B dan di atas konsensus $2.32B; EPS $2.09 melampaui konsensus $2.02. Pendorongnya adalah pusat data: $2.00B vs ekspektasi $1.87B (+7%).
- Panduan Q2: pendapatan $2.55–2.75B dan EPS $2.28–2.48, di atas konsensus $2.55B/$2.24; panduan pertumbuhan pendapatan FY27 di atas 60%.
- Valuasi: $350 = ~22x EPS FY28E Bernstein sebesar $16; EPS FY27E $9.51 dari pendapatan $10.85B; P/E FY27E 21.8x.
- Sejak laporan: saham turun 6.75% pada 16 Nov, lalu naik kembali ~11% dalam perdagangan prapasar pada 17 Nov saat saham-saham optik pulih menjelang laporan laba Nvidia (liputan pasar, 17 Nov).
Pandangan Unhidea: setelah penurunan 43% dalam sebulan, penyesuaian valuasi ini menyangkut infrastruktur, bukan hype — hambatan pasokan InP adalah keunggulan kompetitif, dan kesepakatan Marvell–Lumentum menyisakan Coherent sebagai satu-satunya pemain independen murni di bidang optik.
Pandangan Unhidea: pertanyaan terbukanya adalah margin, bukan permintaan — Bernstein menyebut margin mengecewakan, dan peningkatan produksi wafer 6 inci akan menentukan apakah pertumbuhan FY27 berubah menjadi EPS FY28 sebesar $16.
Risiko: peningkatan margin tertunda; harga InP melemah; peningkatan skala VCSEL belum terbukti; kesepakatan Lumentum mengubah persaingan.
Sumber: Bernstein, 4 Nov 2026. Bukan nasihat keuangan.
Q1 FY27: pendapatan $2.37B, sesuai estimasi Bernstein sebesar $2.37B dan di atas konsensus $2.32B; EPS $2.09 melampaui konsensus $2.02. Pendorongnya adalah pusat data: $2.00B vs ekspektasi $1.87B (+7%).
- Panduan Q2: pendapatan $2.55–2.75B dan EPS $2.28–2.48, di atas konsensus $2.55B/$2.24; panduan pertumbuhan pendapatan FY27 di atas 60%.
- Valuasi: $350 = ~22x EPS FY28E Bernstein sebesar $16; EPS FY27E $9.51 dari pendapatan $10.85B; P/E FY27E 21.8x.
- Sejak laporan: saham turun 6.75% pada 16 Nov, lalu naik kembali ~11% dalam perdagangan prapasar pada 17 Nov saat saham-saham optik pulih menjelang laporan laba Nvidia (liputan pasar, 17 Nov).
Pandangan Unhidea: setelah penurunan 43% dalam sebulan, penyesuaian valuasi ini menyangkut infrastruktur, bukan hype — hambatan pasokan InP adalah keunggulan kompetitif, dan kesepakatan Marvell–Lumentum menyisakan Coherent sebagai satu-satunya pemain independen murni di bidang optik.
Pandangan Unhidea: pertanyaan terbukanya adalah margin, bukan permintaan — Bernstein menyebut margin mengecewakan, dan peningkatan produksi wafer 6 inci akan menentukan apakah pertumbuhan FY27 berubah menjadi EPS FY28 sebesar $16.
Risiko: peningkatan margin tertunda; harga InP melemah; peningkatan skala VCSEL belum terbukti; kesepakatan Lumentum mengubah persaingan.
Sumber: Bernstein, 4 Nov 2026. Bukan nasihat keuangan.