$WMT: Morgan Stanley tetap Overweight menjelang laporan hari Kamis — taruhannya adalah bundling
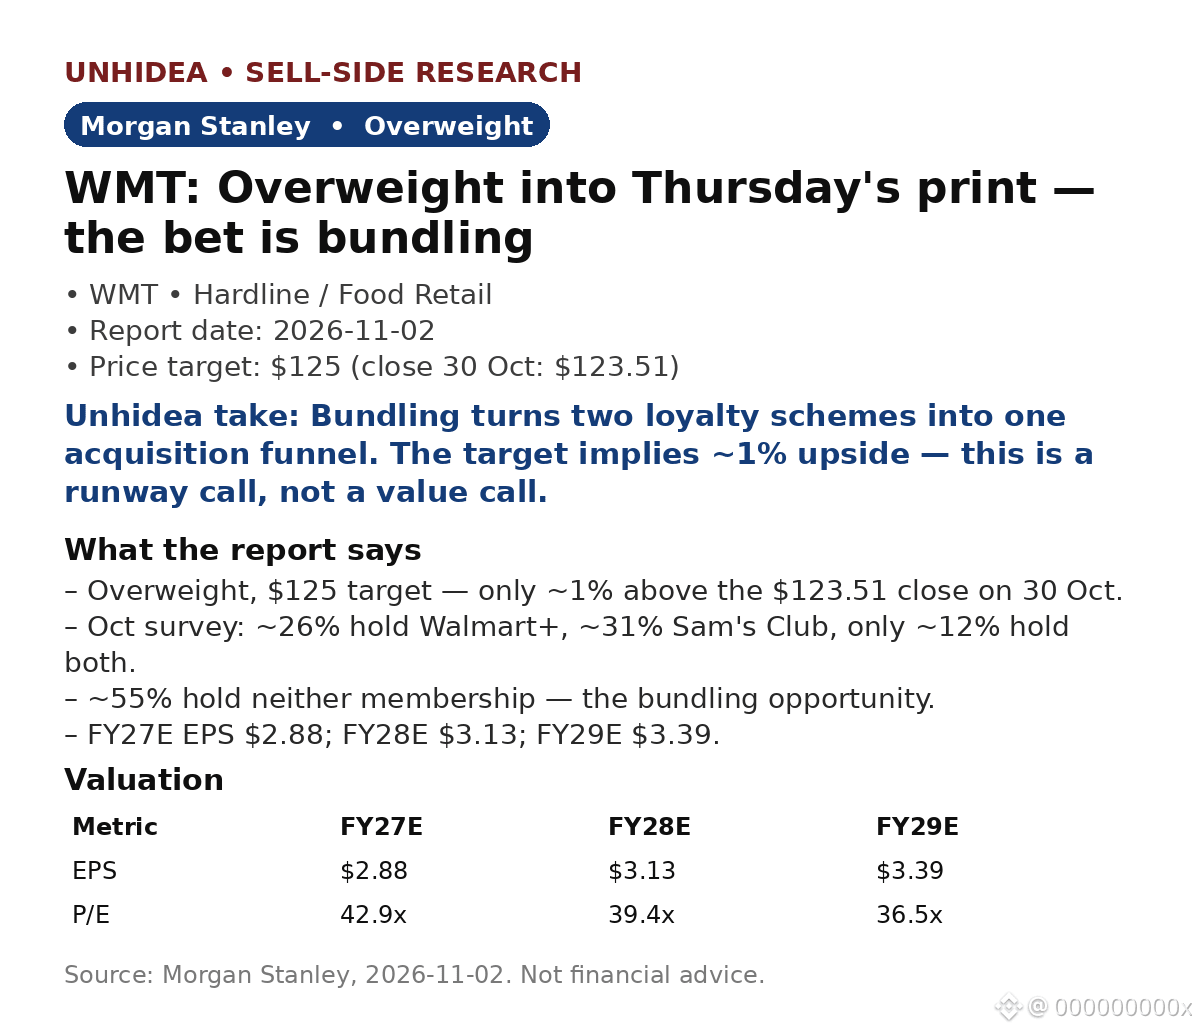
Catatan MS tanggal 2 Nov: Overweight, target $125 — hanya ~1% di atas harga penutupan $123.51 pada 30 Okt. Rekomendasi ini berkaitan dengan keanggotaan: survei bulan Okt menunjukkan ~26% memiliki Walmart+, ~31% Sam's Club, hanya ~12% memiliki keduanya — sementara ~55% tidak memiliki keduanya.
- Kesenjangan ini adalah peluangnya: ~14% hanya memiliki Walmart+ dan ~19% hanya Sam's — target alami untuk penjualan silang.
- Valuasi: $125 = ~36.8x EPS F'29E sebesar $3.39, dibandingkan rata-rata P/E 10 tahun ~21x — premi yang menurut MS layak diberikan berkat peralihan ke e-commerce.
- Estimasi: EPS FY27E $2.88, FY28E $3.13, FY29E $3.39; EPS Q3 FY27E $0.63, laporan aktual dijadwalkan Kamis 19 Nov.
Pandangan Unhidea: 55% yang tidak memiliki keduanya adalah hadiah sesungguhnya — bundling mengubah dua program loyalitas menjadi satu corong akuisisi, lebih menyerupai roda penggerak Costco daripada kartu belanja bahan makanan.
Pandangan Unhidea: dengan target ~1% di atas harga penutupan Okt, rekomendasi Overweight ini bertumpu pada potensi pertumbuhan, bukan valuasi — laporan hari Kamis harus membuktikannya lewat penjualan toko yang sama, bukan sekadar survei.
Risiko: kerugian e-commerce dapat membesar; pertumbuhan e-commerce AS di bawah 15% melemahkan tesis ini; kerugian Flipkart. Survei ini baru pembacaan awal.
Sumber: Morgan Stanley, 2 Nov 2026. Bukan nasihat keuangan.
Catatan MS tanggal 2 Nov: Overweight, target $125 — hanya ~1% di atas harga penutupan $123.51 pada 30 Okt. Rekomendasi ini berkaitan dengan keanggotaan: survei bulan Okt menunjukkan ~26% memiliki Walmart+, ~31% Sam's Club, hanya ~12% memiliki keduanya — sementara ~55% tidak memiliki keduanya.
- Kesenjangan ini adalah peluangnya: ~14% hanya memiliki Walmart+ dan ~19% hanya Sam's — target alami untuk penjualan silang.
- Valuasi: $125 = ~36.8x EPS F'29E sebesar $3.39, dibandingkan rata-rata P/E 10 tahun ~21x — premi yang menurut MS layak diberikan berkat peralihan ke e-commerce.
- Estimasi: EPS FY27E $2.88, FY28E $3.13, FY29E $3.39; EPS Q3 FY27E $0.63, laporan aktual dijadwalkan Kamis 19 Nov.
Pandangan Unhidea: 55% yang tidak memiliki keduanya adalah hadiah sesungguhnya — bundling mengubah dua program loyalitas menjadi satu corong akuisisi, lebih menyerupai roda penggerak Costco daripada kartu belanja bahan makanan.
Pandangan Unhidea: dengan target ~1% di atas harga penutupan Okt, rekomendasi Overweight ini bertumpu pada potensi pertumbuhan, bukan valuasi — laporan hari Kamis harus membuktikannya lewat penjualan toko yang sama, bukan sekadar survei.
Risiko: kerugian e-commerce dapat membesar; pertumbuhan e-commerce AS di bawah 15% melemahkan tesis ini; kerugian Flipkart. Survei ini baru pembacaan awal.
Sumber: Morgan Stanley, 2 Nov 2026. Bukan nasihat keuangan.