$LOW: Bernstein mempertahankan rekomendasi Outperform, target $270 — panduan telah mengurangi risiko menjelang laporan Q3 hari ini
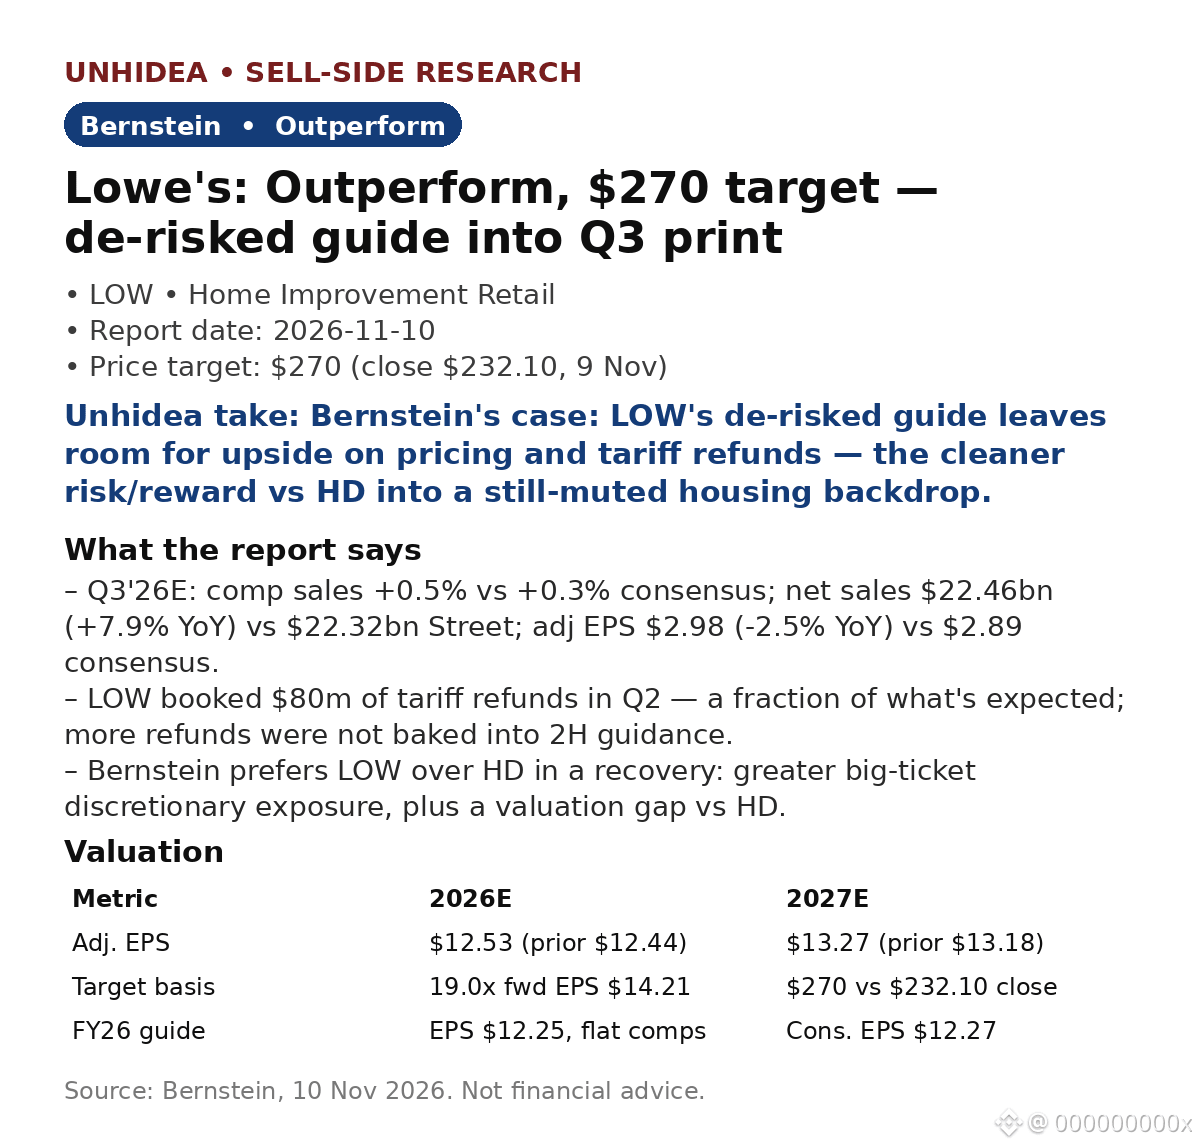
Pratinjau Bernstein pada 10 Nov: Lowe's melaporkan hasil Q3'26 sebelum pembukaan pasar hari ini (18 Nov). Panduan FY26 yang memperkirakan comps datar tidak mengasumsikan adanya manfaat cuaca maupun pengembalian tarif tambahan. Target dinaikkan menjadi $270 dari $254 — sekitar 16% di atas harga penutupan $232.10 pada 9 Nov.
- Pratinjau Q3: penjualan comp +0.5% vs konsensus +0.3%; penjualan bersih $22.46bn (+7.9% YoY) vs perkiraan pasar $22.32bn; EPS disesuaikan $2.98 (-2.5% YoY) vs konsensus $2.89.
- Pengembalian tarif: LOW membukukan $80m pada Q2, hanya sebagian kecil dari yang diperkirakan — pengembalian tambahan dapat mengimbangi inflasi bahan bakar/angkutan atau mendanai promosi.
- Valuasi: EPS disesuaikan FY26E $12.53 (sebelumnya $12.44) vs panduan $12.25; FY27E $13.27. Target = 19.0x EPS forward $14.21 (sebelumnya 18.0x).
Pandangan Unhidea: dengan patokan comps datar, kekuatan penetapan harga yang moderat dapat menghasilkan kejutan positif — dan pengembalian tarif menjadi opsi gratis yang tidak diperhitungkan dalam panduan.
Pandangan Unhidea: LOW adalah pilihan pemulihan Bernstein dibanding HD — eksposur yang lebih besar pada barang bernilai tinggi berarti rebound lebih tajam jika pasar perumahan berbalik, tetapi waktu tunggu lebih lama jika tidak.
Risiko: permintaan perumahan yang lesu, inflasi tarif/angkutan, serta lemahnya konstruksi perumahan yang berdampak pada Pro.
Konteks: HD melaporkan hasil pada 17 Nov — penjualan $43.4bn melampaui perkiraan sekitar $42.8bn, saham turun 2% (CNBC).
Sumber: Bernstein, 10 Nov 2026. Bukan nasihat keuangan.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en
Pratinjau Bernstein pada 10 Nov: Lowe's melaporkan hasil Q3'26 sebelum pembukaan pasar hari ini (18 Nov). Panduan FY26 yang memperkirakan comps datar tidak mengasumsikan adanya manfaat cuaca maupun pengembalian tarif tambahan. Target dinaikkan menjadi $270 dari $254 — sekitar 16% di atas harga penutupan $232.10 pada 9 Nov.
- Pratinjau Q3: penjualan comp +0.5% vs konsensus +0.3%; penjualan bersih $22.46bn (+7.9% YoY) vs perkiraan pasar $22.32bn; EPS disesuaikan $2.98 (-2.5% YoY) vs konsensus $2.89.
- Pengembalian tarif: LOW membukukan $80m pada Q2, hanya sebagian kecil dari yang diperkirakan — pengembalian tambahan dapat mengimbangi inflasi bahan bakar/angkutan atau mendanai promosi.
- Valuasi: EPS disesuaikan FY26E $12.53 (sebelumnya $12.44) vs panduan $12.25; FY27E $13.27. Target = 19.0x EPS forward $14.21 (sebelumnya 18.0x).
Pandangan Unhidea: dengan patokan comps datar, kekuatan penetapan harga yang moderat dapat menghasilkan kejutan positif — dan pengembalian tarif menjadi opsi gratis yang tidak diperhitungkan dalam panduan.
Pandangan Unhidea: LOW adalah pilihan pemulihan Bernstein dibanding HD — eksposur yang lebih besar pada barang bernilai tinggi berarti rebound lebih tajam jika pasar perumahan berbalik, tetapi waktu tunggu lebih lama jika tidak.
Risiko: permintaan perumahan yang lesu, inflasi tarif/angkutan, serta lemahnya konstruksi perumahan yang berdampak pada Pro.
Konteks: HD melaporkan hasil pada 17 Nov — penjualan $43.4bn melampaui perkiraan sekitar $42.8bn, saham turun 2% (CNBC).
Sumber: Bernstein, 10 Nov 2026. Bukan nasihat keuangan.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en