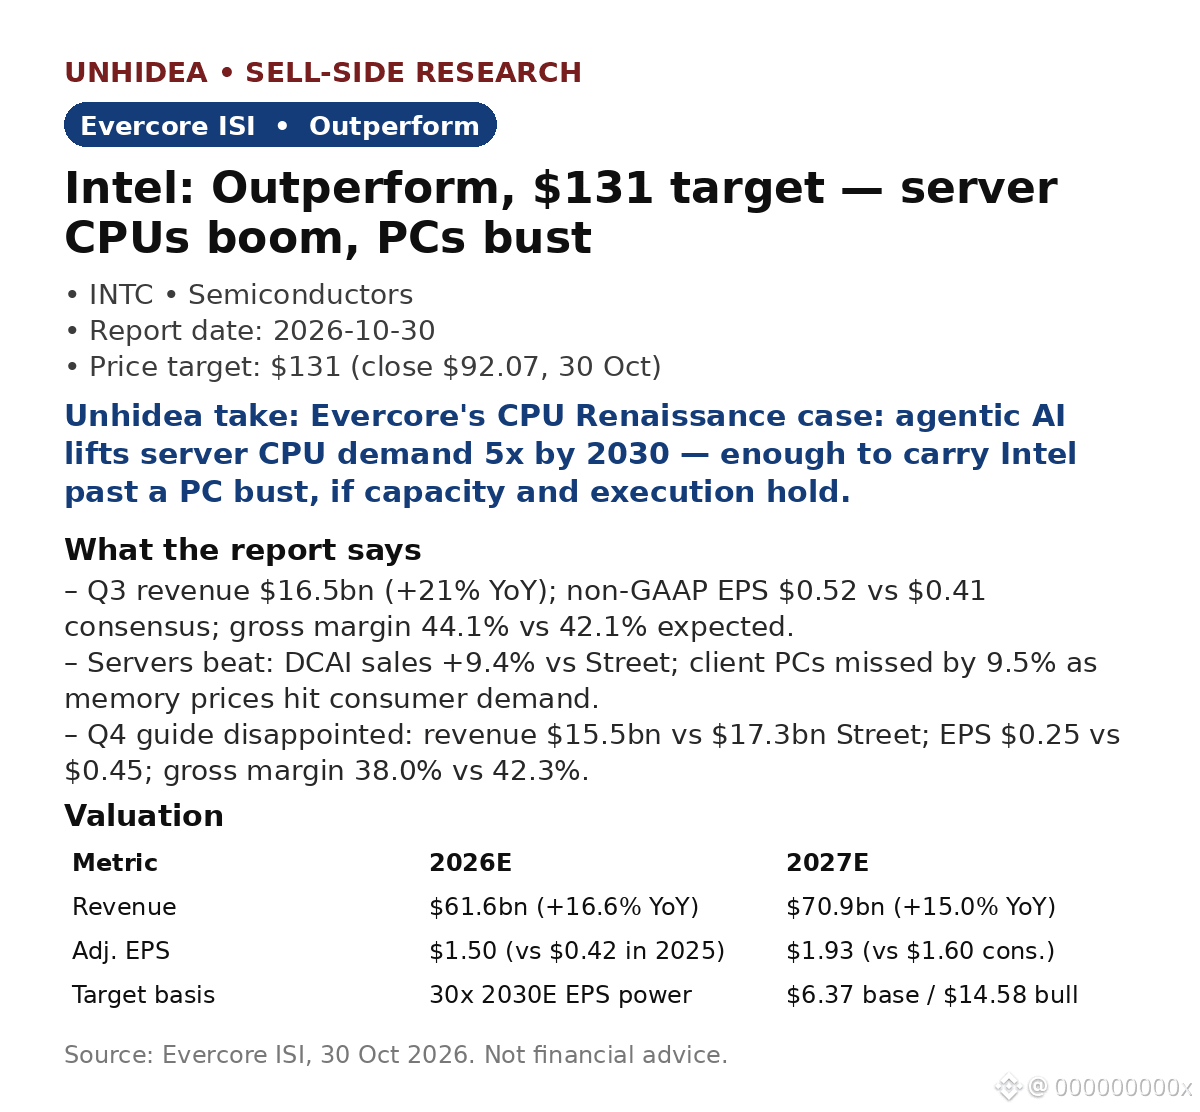
$INTC: Evercore mempertahankan rekomendasi Outperform, target $131 — CPU server melonjak sementara PC terpuruk
Catatan Evercore tertanggal 30 Okt membagi kinerja Intel menjadi dua: CPU pusat data mengungguli ekspektasi (+9,4% dibanding konsensus analis), sementara PC klien meleset 9,5% karena harga memori menekan permintaan. Pendapatan Q3 $16,5 miliar (+21% YoY); EPS non-GAAP $0,52 dibanding konsensus $0,41; margin kotor 44,1% dibanding ekspektasi 42,1%.
- Proyeksi lemah: pendapatan Q4 $15,5 miliar dibanding konsensus $17,3 miliar; EPS $0,25 dibanding $0,45; margin kotor 38,0% dibanding 42,3%.
- Tesis server: manajemen memperkirakan unit CPU server naik >30% pada 2026 dan 2027; DCAI menjadi unit terbesar Intel mulai Q4. TAM unit PC turun sekitar 12% pada 2026, lalu turun sekitar 10% lagi pada 2027.
- Valuasi: target $131 setara 30x potensi EPS 2030E ($6,37 dalam skenario dasar, $14,58 dalam skenario bullish), sekitar 42% di atas harga penutupan $92,07 pada 30 Okt.
Pandangan Unhidea: tesis kebangkitan CPU bergantung pada AI agentik yang membutuhkan jauh lebih banyak CPU per GPU — jika benar, server akan menopang Intel melewati penurunan pasar PC.
Pandangan Unhidea: kendalanya adalah kapasitas, bukan permintaan — keterbatasan wafer/substrat berlanjut hingga 2028, sehingga pengalihan kapasitas klien ke server menentukan apakah proyeksi 2030 benar-benar tercapai.
Risiko: penurunan PC, biaya memori, pelaksanaan bisnis pengecoran, keberlanjutan belanja AI.
Konteks: pengungkapan 13F $NVDA menunjukkan pemangkasan 25% kepemilikannya di Intel; saham Intel turun sekitar 3% dalam perdagangan prapasar hari ini (Reuters, 17 Nov).
Sumber: Evercore ISI, 30 Okt 2026. Bukan nasihat keuangan.
Catatan Evercore tertanggal 30 Okt membagi kinerja Intel menjadi dua: CPU pusat data mengungguli ekspektasi (+9,4% dibanding konsensus analis), sementara PC klien meleset 9,5% karena harga memori menekan permintaan. Pendapatan Q3 $16,5 miliar (+21% YoY); EPS non-GAAP $0,52 dibanding konsensus $0,41; margin kotor 44,1% dibanding ekspektasi 42,1%.
- Proyeksi lemah: pendapatan Q4 $15,5 miliar dibanding konsensus $17,3 miliar; EPS $0,25 dibanding $0,45; margin kotor 38,0% dibanding 42,3%.
- Tesis server: manajemen memperkirakan unit CPU server naik >30% pada 2026 dan 2027; DCAI menjadi unit terbesar Intel mulai Q4. TAM unit PC turun sekitar 12% pada 2026, lalu turun sekitar 10% lagi pada 2027.
- Valuasi: target $131 setara 30x potensi EPS 2030E ($6,37 dalam skenario dasar, $14,58 dalam skenario bullish), sekitar 42% di atas harga penutupan $92,07 pada 30 Okt.
Pandangan Unhidea: tesis kebangkitan CPU bergantung pada AI agentik yang membutuhkan jauh lebih banyak CPU per GPU — jika benar, server akan menopang Intel melewati penurunan pasar PC.
Pandangan Unhidea: kendalanya adalah kapasitas, bukan permintaan — keterbatasan wafer/substrat berlanjut hingga 2028, sehingga pengalihan kapasitas klien ke server menentukan apakah proyeksi 2030 benar-benar tercapai.
Risiko: penurunan PC, biaya memori, pelaksanaan bisnis pengecoran, keberlanjutan belanja AI.
Konteks: pengungkapan 13F $NVDA menunjukkan pemangkasan 25% kepemilikannya di Intel; saham Intel turun sekitar 3% dalam perdagangan prapasar hari ini (Reuters, 17 Nov).
Sumber: Evercore ISI, 30 Okt 2026. Bukan nasihat keuangan.