$AMD: Bernstein mempertahankan rekomendasi Outperform, target $650 — pendapatan server diperkirakan berlipat ganda pada 2027 saat pasar PC mulai terpuruk
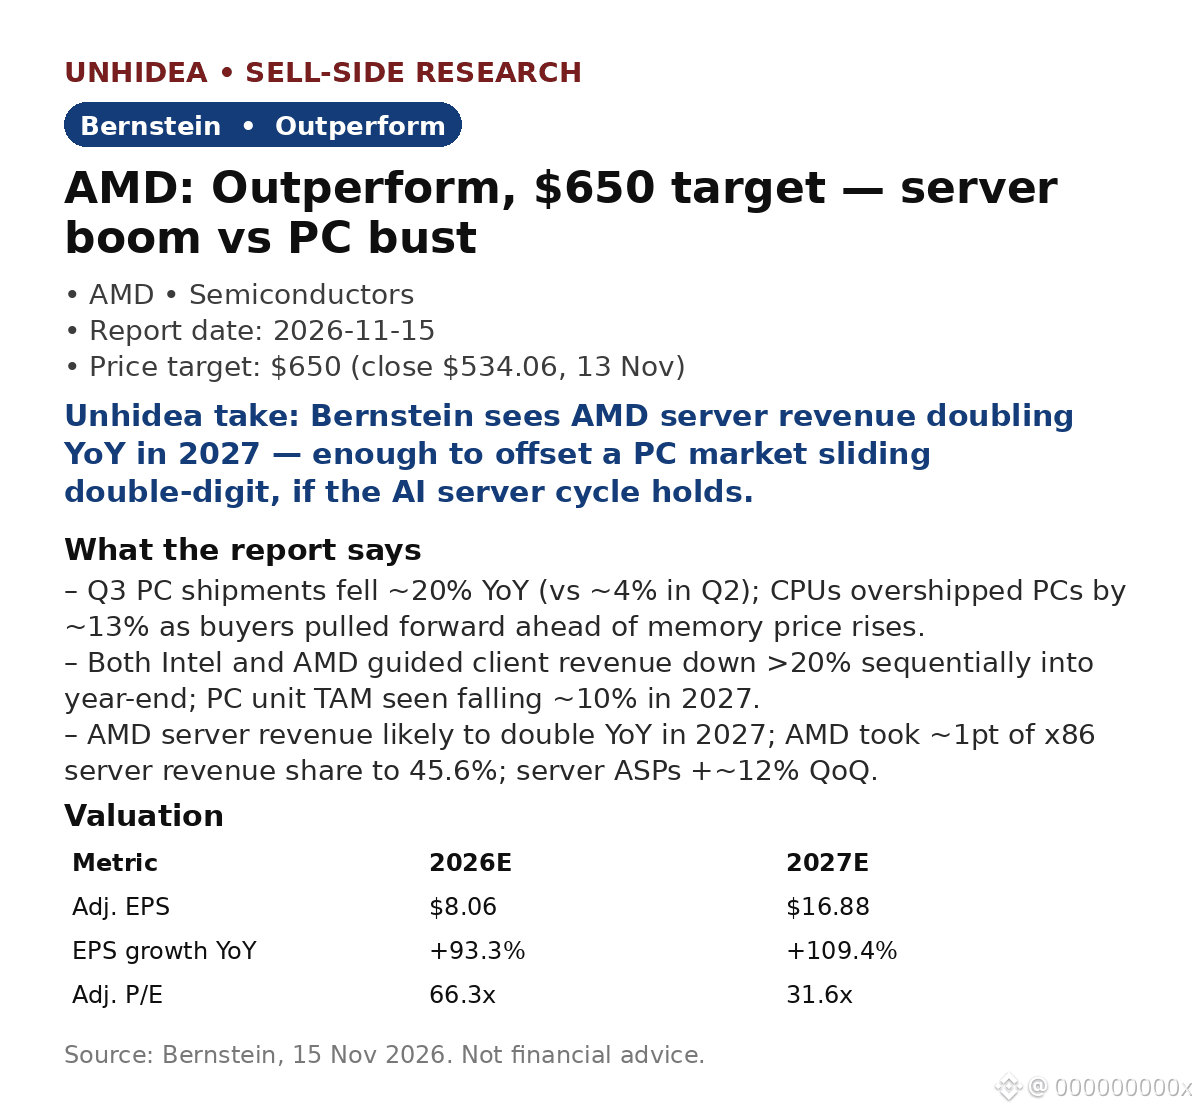
Catatan Bernstein tertanggal 15 Nov membagi AMD menjadi dua: bisnis PC yang menuju kemerosotan dan bisnis server yang akan berlipat ganda. Pengiriman PC pada Q3 turun ~20% YoY (vs ~4% pada Q2), karena pengiriman CPU melampaui penjualan PC sekitar ~13% akibat pembelian yang dimajukan sebelum kenaikan harga memori. Intel dan AMD sama-sama memperkirakan pendapatan klien turun >20% secara berurutan hingga akhir tahun.
- Penopang dari server: Pendapatan server AMD kemungkinan berlipat ganda YoY pada 2027; AMD merebut ~1 poin persentase pangsa pendapatan server x86 menjadi 45.6% seiring kenaikan ASP server ~12% QoQ (+34% YoY).
- Estimasi: EPS disesuaikan 2027E sebesar $16.88 vs $8.06 pada 2026E (+109% YoY); target $650 setara ~31x rata-rata EPS FY27/28 ($20.83), ~22% di atas harga penutupan $534.06 pada 13 Nov.
Pandangan Unhidea: kemerosotan PC memang nyata, tetapi bagi AMD ini adalah kisah pergeseran bauran, bukan permintaan — pertumbuhan datang dari server dan akselerator AI.
Pandangan Unhidea: memori adalah faktor penentu: kenaikan harga memperparah dampak setelah pembelian dimajukan, tetapi ketatnya pasokan memori juga membatasi pasokan pesaing, sehingga menguntungkan rantai pasokan AMD yang dikelola lebih baik.
Risiko: penurunan PC, konsentrasi pelanggan GPU, margin, keberlanjutan belanja AI.
Konteks: $NVDA melaporkan hasil setelah penutupan pasar hari ini (17 Nov).
Sumber: Bernstein, 15 Nov 2026. Ini bukan nasihat keuangan.
Catatan Bernstein tertanggal 15 Nov membagi AMD menjadi dua: bisnis PC yang menuju kemerosotan dan bisnis server yang akan berlipat ganda. Pengiriman PC pada Q3 turun ~20% YoY (vs ~4% pada Q2), karena pengiriman CPU melampaui penjualan PC sekitar ~13% akibat pembelian yang dimajukan sebelum kenaikan harga memori. Intel dan AMD sama-sama memperkirakan pendapatan klien turun >20% secara berurutan hingga akhir tahun.
- Penopang dari server: Pendapatan server AMD kemungkinan berlipat ganda YoY pada 2027; AMD merebut ~1 poin persentase pangsa pendapatan server x86 menjadi 45.6% seiring kenaikan ASP server ~12% QoQ (+34% YoY).
- Estimasi: EPS disesuaikan 2027E sebesar $16.88 vs $8.06 pada 2026E (+109% YoY); target $650 setara ~31x rata-rata EPS FY27/28 ($20.83), ~22% di atas harga penutupan $534.06 pada 13 Nov.
Pandangan Unhidea: kemerosotan PC memang nyata, tetapi bagi AMD ini adalah kisah pergeseran bauran, bukan permintaan — pertumbuhan datang dari server dan akselerator AI.
Pandangan Unhidea: memori adalah faktor penentu: kenaikan harga memperparah dampak setelah pembelian dimajukan, tetapi ketatnya pasokan memori juga membatasi pasokan pesaing, sehingga menguntungkan rantai pasokan AMD yang dikelola lebih baik.
Risiko: penurunan PC, konsentrasi pelanggan GPU, margin, keberlanjutan belanja AI.
Konteks: $NVDA melaporkan hasil setelah penutupan pasar hari ini (17 Nov).
Sumber: Bernstein, 15 Nov 2026. Ini bukan nasihat keuangan.