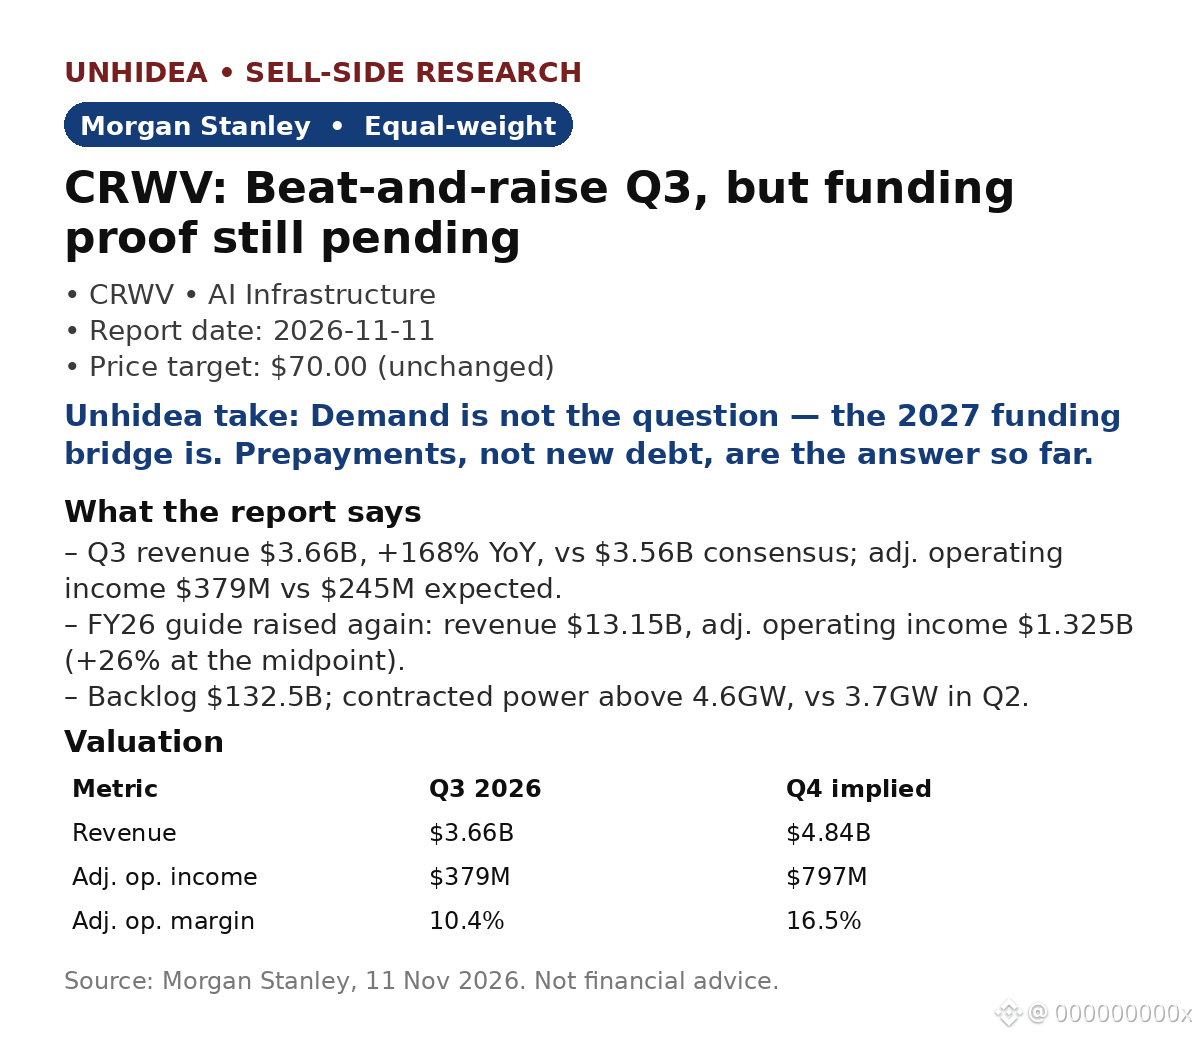
$CRWV: Morgan Stanley mempertahankan rekomendasi Equal-weight dengan target $70 setelah hasil Q3 melampaui ekspektasi dan proyeksi dinaikkan
CoreWeave melampaui ekspektasi Q3: pendapatan $3.66B, naik 168% YoY, dibandingkan konsensus $3.56B. Laba operasi disesuaikan $379M dibandingkan ekspektasi $245M — margin 10.4% dibandingkan ekspektasi 6.9%. Proyeksi FY26 kembali dinaikkan: pendapatan $13.15B, laba operasi disesuaikan $1.325B (+26%).
- ARR saat keluar dari Q4 diproyeksikan mencapai $20–21B (sebelumnya $18.5–19.5B); backlog $132.5B; daya listrik yang dikontrak lebih dari 4.6GW, dibandingkan 3.7GW pada Q2.
- Permintaan sekitar 10x kapasitas hingga akhir 2027; kontrak baru berdurasi 4–5 tahun sebesar $20–25M per MW, sedangkan kontrak jangka pendek di atas $40M.
- Pendanaan 2027: kas $6.5B, fasilitas kredit yang belum ditarik sekitar $5B, dan pembayaran di muka yang diperkirakan sekitar $9B; 75% capex 2027 ditopang kontrak IG/perusahaan.
- Valuasi: $70 setara dengan 8x FCF tanpa utang 2030 sebesar $21.2B — sekitar 44% di atas harga penutupan 10 Nov sebesar $48.73.
Pandangan Unhidea: yang diperdebatkan adalah jembatan pendanaan, bukan permintaan — manajemen menjawabnya dengan pembayaran di muka dari pelanggan, bukan penerbitan obligasi baru.
Pandangan Unhidea: kontrak ulang menjadi potensi kenaikan yang tersembunyi — sekitar $4B pendapatan tahunan tambahan dari perpanjangan kontrak GPU 2027, tanpa capex baru.
Risiko: fasilitas pinjaman IG yang baru masih belum ditutup; capex FY26 tetap sangat besar, yaitu $37–39B.
Sumber: Morgan Stanley, 11 Nov 2026. Saham turun sekitar 2% pada perdagangan prapasar 17 Nov (Reuters). Bukan nasihat keuangan.
CoreWeave melampaui ekspektasi Q3: pendapatan $3.66B, naik 168% YoY, dibandingkan konsensus $3.56B. Laba operasi disesuaikan $379M dibandingkan ekspektasi $245M — margin 10.4% dibandingkan ekspektasi 6.9%. Proyeksi FY26 kembali dinaikkan: pendapatan $13.15B, laba operasi disesuaikan $1.325B (+26%).
- ARR saat keluar dari Q4 diproyeksikan mencapai $20–21B (sebelumnya $18.5–19.5B); backlog $132.5B; daya listrik yang dikontrak lebih dari 4.6GW, dibandingkan 3.7GW pada Q2.
- Permintaan sekitar 10x kapasitas hingga akhir 2027; kontrak baru berdurasi 4–5 tahun sebesar $20–25M per MW, sedangkan kontrak jangka pendek di atas $40M.
- Pendanaan 2027: kas $6.5B, fasilitas kredit yang belum ditarik sekitar $5B, dan pembayaran di muka yang diperkirakan sekitar $9B; 75% capex 2027 ditopang kontrak IG/perusahaan.
- Valuasi: $70 setara dengan 8x FCF tanpa utang 2030 sebesar $21.2B — sekitar 44% di atas harga penutupan 10 Nov sebesar $48.73.
Pandangan Unhidea: yang diperdebatkan adalah jembatan pendanaan, bukan permintaan — manajemen menjawabnya dengan pembayaran di muka dari pelanggan, bukan penerbitan obligasi baru.
Pandangan Unhidea: kontrak ulang menjadi potensi kenaikan yang tersembunyi — sekitar $4B pendapatan tahunan tambahan dari perpanjangan kontrak GPU 2027, tanpa capex baru.
Risiko: fasilitas pinjaman IG yang baru masih belum ditutup; capex FY26 tetap sangat besar, yaitu $37–39B.
Sumber: Morgan Stanley, 11 Nov 2026. Saham turun sekitar 2% pada perdagangan prapasar 17 Nov (Reuters). Bukan nasihat keuangan.