

Palo Alto Networks mendekati pengumuman laporan laba kuartal pertama tahun fiskalnya pada 18 November di tengah volatilitas pasar yang luas akibat laporan laba perusahaan kecerdasan buatan dan rilis data ekonomi. Meskipun adopsi cloud yang kian meluas dan otomatisasi keamanan mendukung tingginya permintaan, pembeli perangkat lunak perusahaan masih menghadapi pertanyaan operasional yang berkelanjutan saat organisasi menilai apakah pengadaan dalam waktu dekat akan menghasilkan manfaat langsung atau siklus penerapan yang lebih panjang.
Tanggal pengumuman laporan laba mendatang menjadi titik pemeriksaan penting bagi penyedia keamanan siber ini setelah ekspansi berkelanjutan pada basis pelanggan berlangganannya. Pelacakan operasional historis menunjukkan peningkatan pendapatan berulang yang didorong oleh adopsi kecerdasan buatan dan keamanan, tetapi pelaku pasar perlu mempertimbangkan ketergantungan pada ekspansi langganan yang berkelanjutan di tengah disiplin belanja perusahaan yang lebih luas di berbagai akun perusahaan besar.
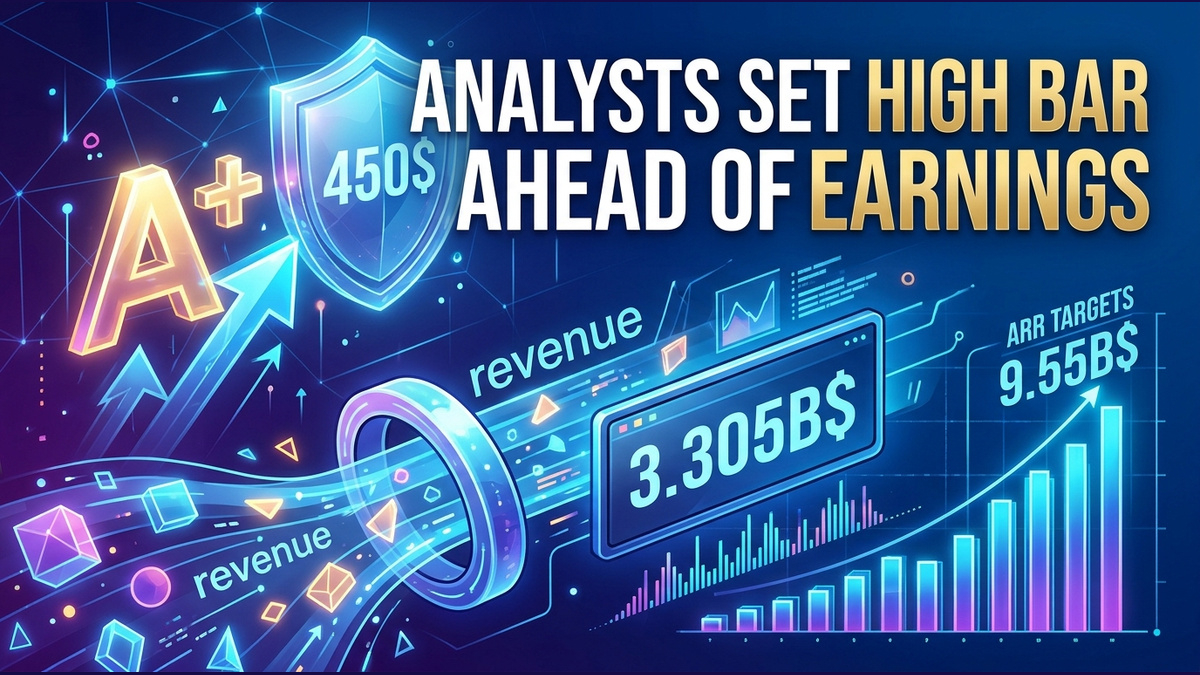
Estimasi Wall Street mencerminkan tolok ukur operasional yang tinggi menjelang tanggal pelaporan. Proyeksi analis dengan rekomendasi beli dan target harga 450 dolar memperkirakan pendapatan berulang tahunan dari keamanan generasi berikutnya akan melampaui titik tengah panduan sekitar dua poin persentase, dengan target 9,55 miliar dolar, sementara total pendapatan kuartalan diperkirakan mendekati 3,305 miliar dolar.
Terlepas dari tolok ukur yang optimistis ini, keterbatasan konservatif mungkin memengaruhi kedisiplinan manajemen dalam membuat proyeksi. Pola historis menunjukkan bahwa pimpinan eksekutif mungkin tetap konservatif dalam menetapkan target fiskal 2027, dengan membatasi pembaruan panduan secara ketat sesuai besarnya kinerja kuartalan yang melampaui ekspektasi. Pendekatan ini menegaskan kemungkinan bahwa hasil yang lebih baik dari perkiraan tidak akan memicu revisi panduan yang lebih besar.
Pengecekan saluran distribusi juga mengungkap jadwal penerapan spesifik untuk sejumlah produk keamanan utama. Meskipun Prisma AIRS mencapai pendapatan berulang tahunan sebesar 100 juta dolar pada kuartal lalu, menandai peningkatan produk tercepat dalam sejarah perusahaan, evaluasi mitra masih memandang tahun kalender 2027 sebagai tahun pertama pendapatan yang sesungguhnya. Hal ini menunjukkan bahwa manfaat komersial yang signifikan memerlukan waktu untuk sepenuhnya terwujud di berbagai akun pelanggan.
Potensi peningkatan kinerja operasional juga bergantung pada integrasi dan ekspansi dari akuisisi baru-baru ini. Ekspektasi pertumbuhan mengarah pada penjualan silang dari CyberArk dan Chronosphere, termasuk transisi beban kerja seiring OpenAI menyelesaikan tonggak migrasinya. Kinerja berkelanjutan pada langganan yang terhubung ke firewall, penawaran Prisma SASE, dan XSIAM tetap penting untuk mempertahankan laju ekspansi yang diproyeksikan.
Rekam jejak proyeksi analis semakin menunjukkan variabilitas statistik yang melekat dalam prediksi perangkat lunak perusahaan. Catatan kinerja yang dievaluasi menunjukkan bahwa analis tersebut memiliki tingkat keberhasilan historis sebesar 55 persen untuk rekomendasi sebelumnya, dengan imbal hasil rata-rata 10,5 persen. Metrik historis semacam ini menunjukkan bahwa riset pasar yang menonjol sekalipun mengandung risiko terukur di tengah kondisi yang berubah.