Laporan penting yang baru saja dirilis Federal Reserve langsung menyebut pesta belanja kapasitas komputasi AI di Wall Street sebagai risiko keuangan terbesar di seluruh AS.
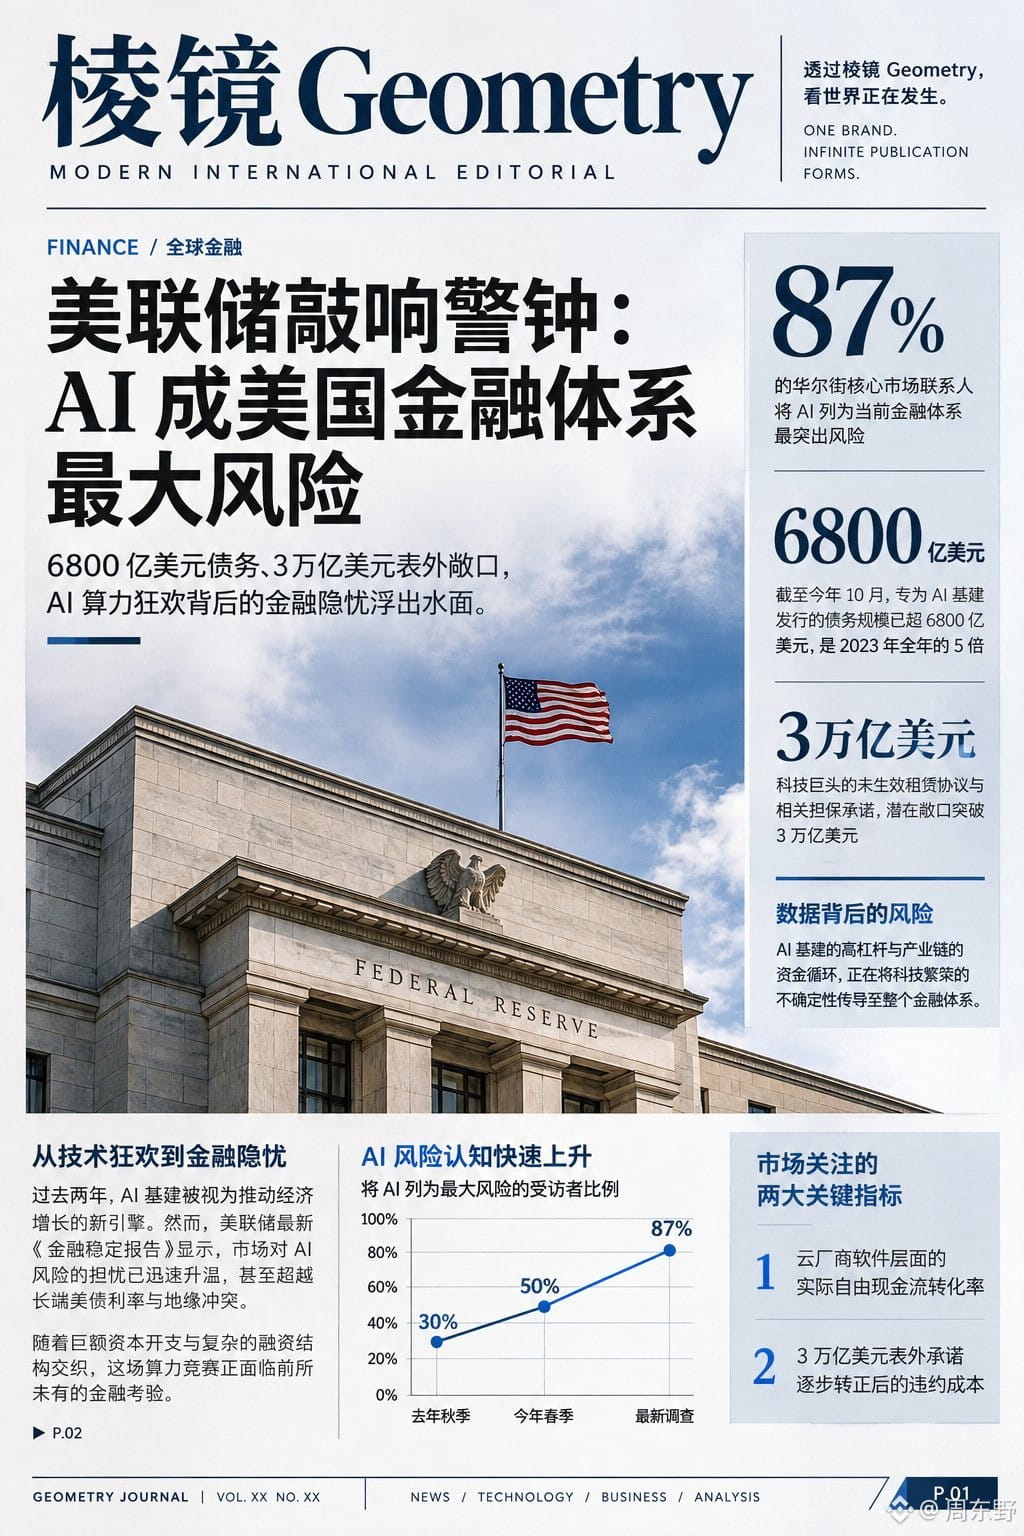
Dalam《Laporan Stabilitas Keuangan》terbaru Federal Reserve, sebanyak 87% pelaku pasar yang disurvei menyebut AI sebagai ancaman utama bagi sistem keuangan, melonjak tajam dari 50% pada musim semi.
Laporan itu menyingkap tingginya leverage di balik arus kas yang tampak melimpah dari raksasa teknologi: hingga Oktober, penerbitan utang terkait infrastruktur AI telah menembus 680 miliar dolar AS—lima kali lipat dari total sepanjang 2023—dan mencapai hampir sepertiga dari obligasi korporasi berperingkat investasi nonkeuangan.
Yang lebih sulit terlihat adalah komitmen sewa dan jaminan di luar neraca senilai lebih dari 3 triliun dolar AS yang belum berlaku. Jika permintaan kapasitas komputasi dari hilir tidak sesuai harapan, eksposur tersembunyi ini dapat berubah menjadi lubang hitam utang yang nyata.
Yang lebih patut diwaspadai adalah praktik pembiayaan sirkular di dalam rantai industri. Raksasa chip menjual kartu akselerator kepada perusahaan rintisan dan penyedia layanan cloud di hilir, sekaligus berinvestasi langsung pada para pembeli tersebut, bahkan menjamin nilai chip mereka.
Siklus uang yang berputar di antara pihak-pihak yang sama ini membuat pihak luar sangat sulit membedakan apakah pendapatan benar-benar berasal dari permintaan bisnis nyata atau sekadar perputaran modal di antara pemain inti. Sementara itu, eksposur bank-bank besar AS terhadap raksasa teknologi dan instrumen pembiayaan pusat data telah mendekati 1 triliun dolar AS. Rasio leverage hedge fund juga mencapai level tertinggi sejak 2013, sementara porsi belanja modal perusahaan hyperscaler terhadap PDB kini mendekati level gelembung telekomunikasi pada akhir 1990-an.
Pada akhirnya, jaringan serat optik yang dibangun kala itu membawa manfaat bagi era internet. Namun, sebelum model bisnisnya terbukti, leverage kredit yang berlebihan lebih dulu memicu koreksi valuasi yang tajam.
Ke depan, untuk menilai apakah narasi AI mampu bertahan, kita tak bisa hanya melihat skor benchmark model atau volume pengiriman chip. Kita juga harus mencermati tingkat konversi arus kas bebas riil di bisnis perangkat lunak penyedia cloud, serta risiko gagal bayar setelah komitmen di luar neraca senilai 3 triliun dolar AS mulai berlaku. Ketika pasar tak lagi bersedia membayar hanya demi prospek masa depan, bagian dengan rantai pendanaan paling rapuh biasanya paling dulu merasakan dampaknya.
#美联储
Dalam《Laporan Stabilitas Keuangan》terbaru Federal Reserve, sebanyak 87% pelaku pasar yang disurvei menyebut AI sebagai ancaman utama bagi sistem keuangan, melonjak tajam dari 50% pada musim semi.
Laporan itu menyingkap tingginya leverage di balik arus kas yang tampak melimpah dari raksasa teknologi: hingga Oktober, penerbitan utang terkait infrastruktur AI telah menembus 680 miliar dolar AS—lima kali lipat dari total sepanjang 2023—dan mencapai hampir sepertiga dari obligasi korporasi berperingkat investasi nonkeuangan.
Yang lebih sulit terlihat adalah komitmen sewa dan jaminan di luar neraca senilai lebih dari 3 triliun dolar AS yang belum berlaku. Jika permintaan kapasitas komputasi dari hilir tidak sesuai harapan, eksposur tersembunyi ini dapat berubah menjadi lubang hitam utang yang nyata.
Yang lebih patut diwaspadai adalah praktik pembiayaan sirkular di dalam rantai industri. Raksasa chip menjual kartu akselerator kepada perusahaan rintisan dan penyedia layanan cloud di hilir, sekaligus berinvestasi langsung pada para pembeli tersebut, bahkan menjamin nilai chip mereka.
Siklus uang yang berputar di antara pihak-pihak yang sama ini membuat pihak luar sangat sulit membedakan apakah pendapatan benar-benar berasal dari permintaan bisnis nyata atau sekadar perputaran modal di antara pemain inti. Sementara itu, eksposur bank-bank besar AS terhadap raksasa teknologi dan instrumen pembiayaan pusat data telah mendekati 1 triliun dolar AS. Rasio leverage hedge fund juga mencapai level tertinggi sejak 2013, sementara porsi belanja modal perusahaan hyperscaler terhadap PDB kini mendekati level gelembung telekomunikasi pada akhir 1990-an.
Pada akhirnya, jaringan serat optik yang dibangun kala itu membawa manfaat bagi era internet. Namun, sebelum model bisnisnya terbukti, leverage kredit yang berlebihan lebih dulu memicu koreksi valuasi yang tajam.
Ke depan, untuk menilai apakah narasi AI mampu bertahan, kita tak bisa hanya melihat skor benchmark model atau volume pengiriman chip. Kita juga harus mencermati tingkat konversi arus kas bebas riil di bisnis perangkat lunak penyedia cloud, serta risiko gagal bayar setelah komitmen di luar neraca senilai 3 triliun dolar AS mulai berlaku. Ketika pasar tak lagi bersedia membayar hanya demi prospek masa depan, bagian dengan rantai pendanaan paling rapuh biasanya paling dulu merasakan dampaknya.
#美联储