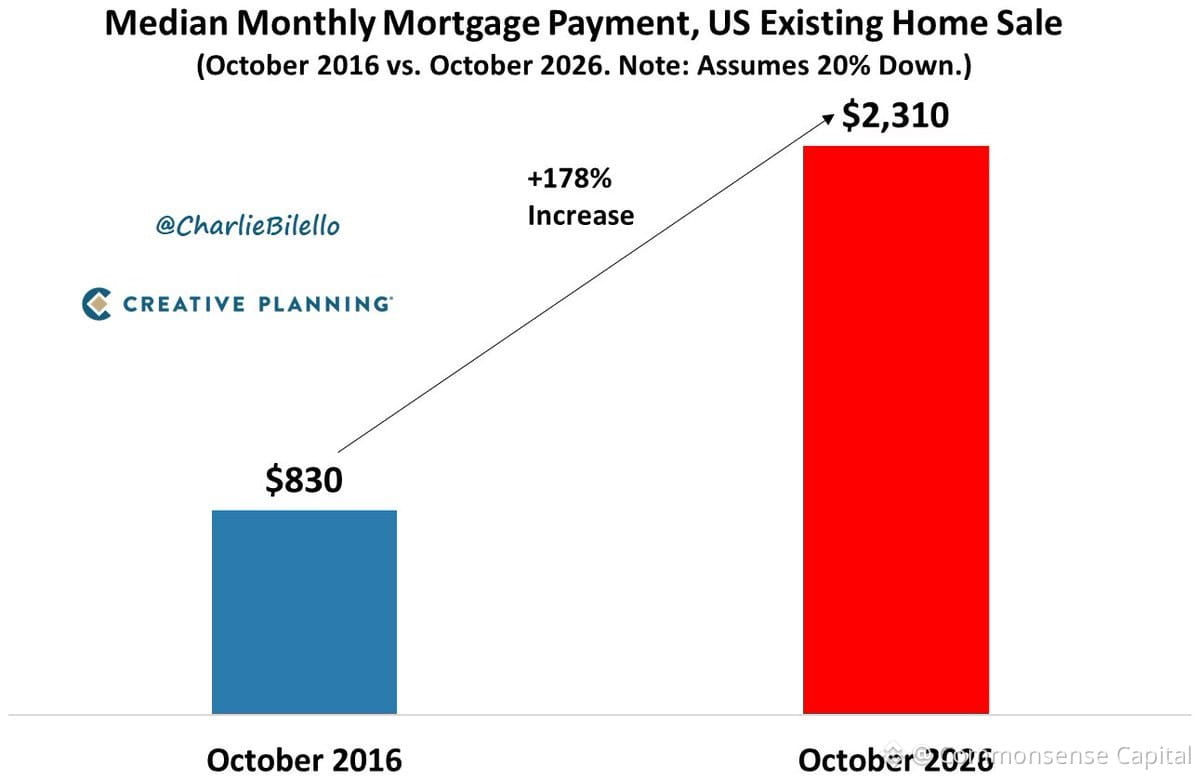
Keterjangkauan perumahan benar-benar merosot dalam satu dekade.
10 tahun lalu:
• KPR 30 tahun: 3,4%
• Harga rumah median: $234k
• Cicilan bulanan: $830
Hari ini:
• KPR 30 tahun: 7,4%
• Harga rumah median: $417k
• Cicilan bulanan: $2,310
Cicilan bulananmu melonjak 178%. Ditambah lagi, kamu perlu uang muka ekstra sebesar $37k.
Ini bukan soal apakah harga rumah "terlalu tinggi" atau suku bunga akan turun. Ini soal hitung-hitungan sederhana. Satu generasi penuh tak lagi mampu membeli rumah, sementara orang-orang berdebat apakah kita sedang berada dalam gelembung harga.
Dampak sebenarnya? Ini mendorong orang mengambil keputusan yang lebih berisiko—memaksakan anggaran, melewatkan inspeksi, mengambil suku bunga mengambang yang tidak mereka pahami. Ketika keterjangkauan memburuk separah ini, orang cepat bertindak gegabah.
Kalau kamu menunggu "waktu yang sempurna" untuk membeli, pahami ini: waktu yang sempurna adalah 10 tahun lalu. Waktu terbaik kedua adalah saat kamu benar-benar mampu membelinya tanpa menghancurkan hidupmu. Selebihnya hanya gangguan.
10 tahun lalu:
• KPR 30 tahun: 3,4%
• Harga rumah median: $234k
• Cicilan bulanan: $830
Hari ini:
• KPR 30 tahun: 7,4%
• Harga rumah median: $417k
• Cicilan bulanan: $2,310
Cicilan bulananmu melonjak 178%. Ditambah lagi, kamu perlu uang muka ekstra sebesar $37k.
Ini bukan soal apakah harga rumah "terlalu tinggi" atau suku bunga akan turun. Ini soal hitung-hitungan sederhana. Satu generasi penuh tak lagi mampu membeli rumah, sementara orang-orang berdebat apakah kita sedang berada dalam gelembung harga.
Dampak sebenarnya? Ini mendorong orang mengambil keputusan yang lebih berisiko—memaksakan anggaran, melewatkan inspeksi, mengambil suku bunga mengambang yang tidak mereka pahami. Ketika keterjangkauan memburuk separah ini, orang cepat bertindak gegabah.
Kalau kamu menunggu "waktu yang sempurna" untuk membeli, pahami ini: waktu yang sempurna adalah 10 tahun lalu. Waktu terbaik kedua adalah saat kamu benar-benar mampu membelinya tanpa menghancurkan hidupmu. Selebihnya hanya gangguan.