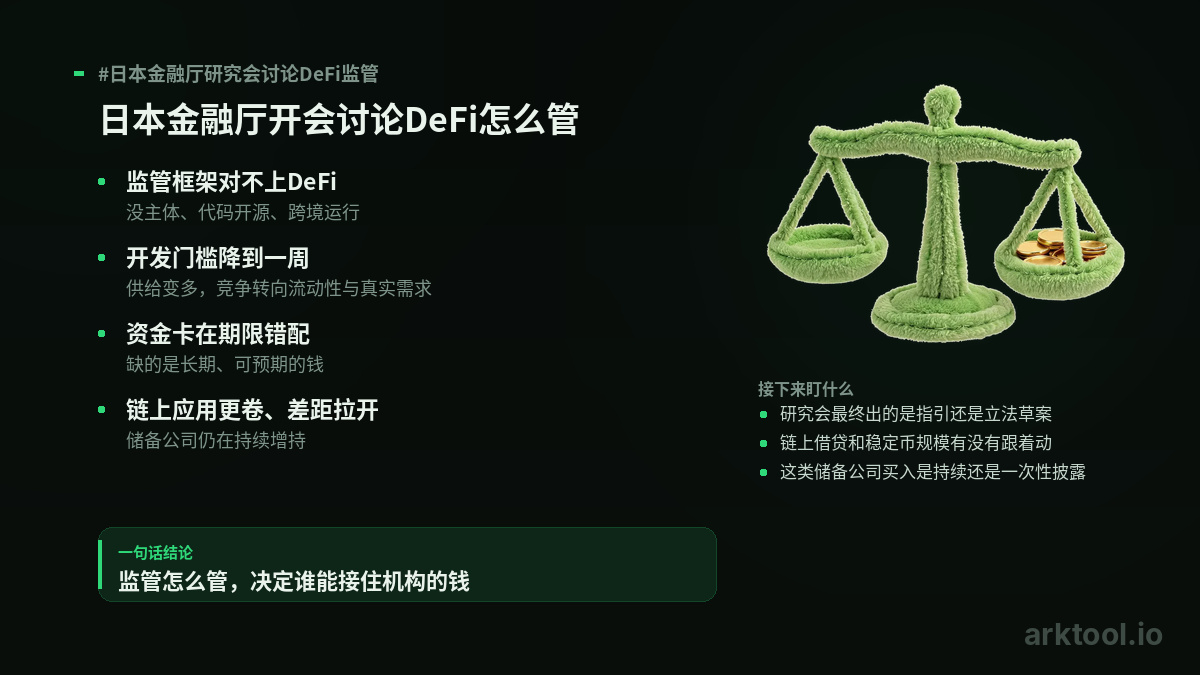
Kelompok studi Badan Jasa Keuangan Jepang mulai membahas regulasi DeFi. Intinya bukan apakah harus diatur, melainkan bagaimana mengaturnya.
Protokol keuangan terdesentralisasi tidak memiliki operator yang jelas, kodenya bersifat sumber terbuka, dan dapat langsung berjalan setelah sekali diterapkan. Protokol ini lintas batas dan tidak memerlukan izin. Kerangka lama yang berfokus pada lembaga berlisensi, kantor pusat, dan laporan tidak bisa diterapkan begitu saja.
Hal ini menimbulkan dua dampak berantai.
Pertama, ambang masuk. Kini, protokol perdagangan terdesentralisasi bisa dikembangkan dan dijalankan hanya dalam satu akhir pekan. Ketika pasokan bertambah, fokus persaingan bergeser dari apakah sesuatu bisa dibuat menjadi apakah ada likuiditas dan permintaan nyata, serta apakah proyek itu mampu bertahan dalam jangka panjang. Regulasi yang lebih jelas justru akan menaikkan ambang bagi proyek yang mampu mengakses dana nyata.
Kedua, pendanaan. Masalah lama kredit DeFi adalah ketidakcocokan jatuh tempo: bisa meminjam puluhan juta dolar, tetapi tidak bisa mendapatkan jaminan pendanaan selama setahun. Masalahnya bukan kekurangan uang, melainkan kekurangan dana jangka panjang yang dapat diperkirakan dan diakui regulator.
Bagi jaringan $SOL ini, dampaknya terpusat pada dua hal: aplikasi perdagangan akan menghadapi persaingan yang makin ketat, tetapi pihak yang benar-benar mampu menampung dana institusi akan semakin menonjol. Institusi sudah mulai bergerak: sebuah perusahaan cadangan yang terdaftar di bursa saham AS mengungkapkan bahwa mereka menambah kepemilikan sebanyak 8,881 koin pekan lalu, sehingga total kepemilikannya melampaui 2,6 juta koin.
Selanjutnya, pantau tiga hal: apakah hasil akhir kelompok studi Jepang ini berupa pedoman atau rancangan undang-undang; apakah skala pinjaman on-chain dan stablecoin ikut berubah; serta apakah pembelian oleh perusahaan cadangan semacam ini akan berlanjut atau hanya sekali diumumkan.
#日本金融厅研究会讨论DeFi监管
Protokol keuangan terdesentralisasi tidak memiliki operator yang jelas, kodenya bersifat sumber terbuka, dan dapat langsung berjalan setelah sekali diterapkan. Protokol ini lintas batas dan tidak memerlukan izin. Kerangka lama yang berfokus pada lembaga berlisensi, kantor pusat, dan laporan tidak bisa diterapkan begitu saja.
Hal ini menimbulkan dua dampak berantai.
Pertama, ambang masuk. Kini, protokol perdagangan terdesentralisasi bisa dikembangkan dan dijalankan hanya dalam satu akhir pekan. Ketika pasokan bertambah, fokus persaingan bergeser dari apakah sesuatu bisa dibuat menjadi apakah ada likuiditas dan permintaan nyata, serta apakah proyek itu mampu bertahan dalam jangka panjang. Regulasi yang lebih jelas justru akan menaikkan ambang bagi proyek yang mampu mengakses dana nyata.
Kedua, pendanaan. Masalah lama kredit DeFi adalah ketidakcocokan jatuh tempo: bisa meminjam puluhan juta dolar, tetapi tidak bisa mendapatkan jaminan pendanaan selama setahun. Masalahnya bukan kekurangan uang, melainkan kekurangan dana jangka panjang yang dapat diperkirakan dan diakui regulator.
Bagi jaringan $SOL ini, dampaknya terpusat pada dua hal: aplikasi perdagangan akan menghadapi persaingan yang makin ketat, tetapi pihak yang benar-benar mampu menampung dana institusi akan semakin menonjol. Institusi sudah mulai bergerak: sebuah perusahaan cadangan yang terdaftar di bursa saham AS mengungkapkan bahwa mereka menambah kepemilikan sebanyak 8,881 koin pekan lalu, sehingga total kepemilikannya melampaui 2,6 juta koin.
Selanjutnya, pantau tiga hal: apakah hasil akhir kelompok studi Jepang ini berupa pedoman atau rancangan undang-undang; apakah skala pinjaman on-chain dan stablecoin ikut berubah; serta apakah pembelian oleh perusahaan cadangan semacam ini akan berlanjut atau hanya sekali diumumkan.
#日本金融厅研究会讨论DeFi监管