
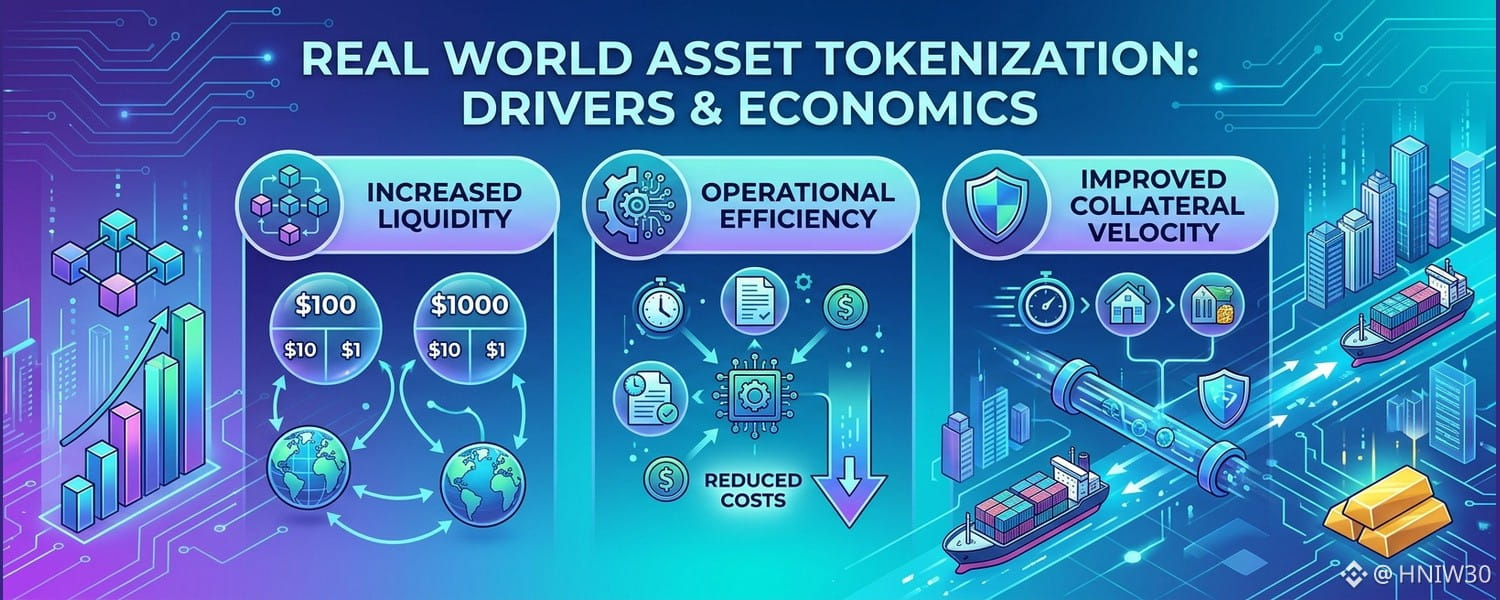
Model alokasi modal mengevaluasi perbedaan struktural antara administrasi buku besar tradisional dan representasi aset on-chain. Inti dari kerangka ini adalah tokenisasi aset dunia nyata, yang membangun ulang mekanisme keuangan, bukan sekadar membungkus klaim dalam format baru. Perbandingan antara akuntansi terdistribusi dan sistem kliring lama menunjukkan bagaimana insentif struktural yang berbeda mengubah penerbitan perdana, biaya administrasi, dan likuiditas pasar sekunder.
Pasar tradisional yang tidak likuid sering kali menuntut diskon likuiditas karena pemindahan ekuitas, utang, atau inventaris berwujud memerlukan rekonsiliasi manual yang ekstensif. Tokenisasi mengubah dinamika ini dengan menurunkan ukuran minimum investasi melalui fraksionalisasi terprogram. Dengan memungkinkan pembagian hingga unit mikro tanpa menambah biaya operasional, penerbit dapat memperluas basis modal potensial sementara investor memperoleh akses ke struktur arus kas yang sebelumnya terbatas.
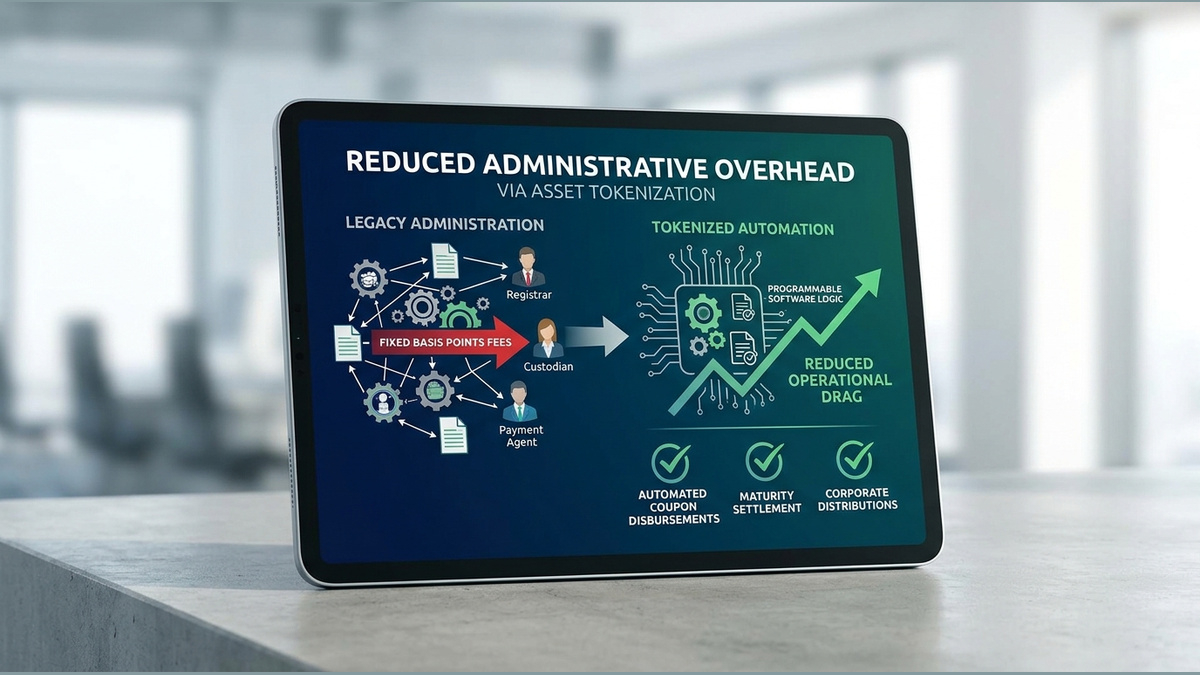
Pengeluaran administratif merupakan titik perbandingan struktural lainnya dalam ekonomi. Dalam infrastruktur lama, jaringan kustodian, layanan registrar, dan agen pembayaran memungut sejumlah basis poin tetap selama masa berlaku suatu efek. Jika disusun sebagai logika perangkat lunak yang dapat diprogram, instrumen yang ditokenisasi mengotomatiskan pembayaran kupon, penyelesaian saat jatuh tempo, dan distribusi korporasi, sehingga mengurangi beban operasional dan biaya pemeliharaan middle office yang berulang.
Kecepatan perputaran agunan merupakan mekanisme insentif utama dalam sistem penyelesaian digital. Instrumen konvensional sering kali tetap terkungkung dalam silo institusional, sehingga modal tidak dapat digunakan selama jangka waktu penyelesaian yang panjang. Sebaliknya, representasi yang ditokenisasi memungkinkan penyelesaian atomik dan simultan. Kecepatan struktural ini memungkinkan realokasi agunan dengan cepat di berbagai tempat likuiditas multipihak, membebaskan kapasitas neraca yang jika tidak demikian akan tetap menganggur.
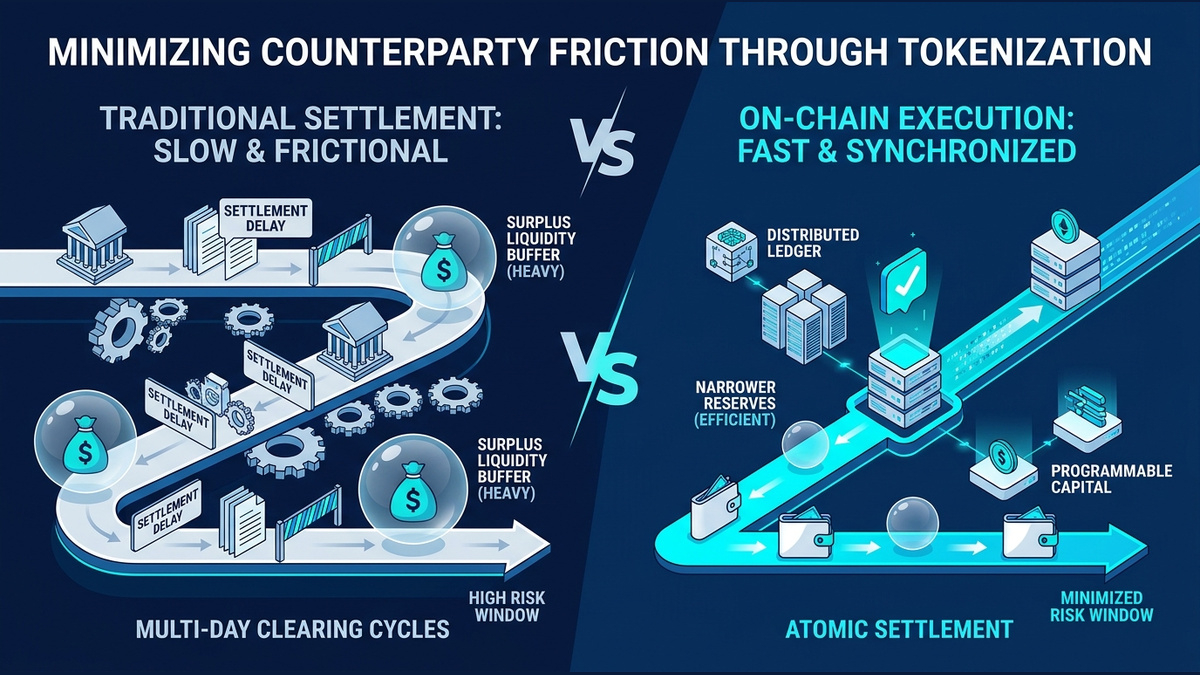
Gesekan pihak lawan juga berkurang secara signifikan dengan buku besar yang tersinkronisasi. Siklus kliring yang berlangsung beberapa hari mengharuskan pelaku pasar mempertahankan penyangga likuiditas berlebih untuk mengantisipasi gagal bayar selama jeda penyelesaian. Dengan memadatkan kliring dan penyelesaian menjadi transisi keadaan yang simultan, eksekusi on-chain meminimalkan risiko selama jendela penyelesaian, sehingga institusi dapat mengelola modal dengan cadangan perlindungan yang lebih kecil.
Namun, representasi terdistribusi menimbulkan biaya operasional dan kompromi tersendiri. Menghubungkan klaim fisik atau kontraktual off-chain dengan perangkat lunak kriptografis memerlukan jaringan validasi yang andal dan verifikasi agunan. Ketika oracle gagal atau kustodi fisik terganggu, hilangnya paritas mengikis kepercayaan pasar. Biaya ketergantungan off-chain ini merupakan pengeluaran berkelanjutan yang ditangani oleh kerangka kerja tradisional yang tersentralisasi melalui upaya hukum.
Pada akhirnya, landasan teoretis tokenisasi bertumpu pada efisiensi modal bersih, bukan preferensi teknologi. Jika penghematan administratif dan komposabilitas agunan melampaui biaya teknis untuk mempertahankannya serta risiko verifikasi, modal dapat memperoleh manfaat dari penerbitan yang dapat diprogram. Efisiensi jangka panjang bergantung pada arsitektur yang meningkatkan kecepatan transfer sekaligus menjaga kepastian operasional atas hak milik legal yang mendasarinya.