Wah, data nonfarm payrolls kali ini menghantam terlalu keras, sampai-sampai pasar dibuat kebingungan!
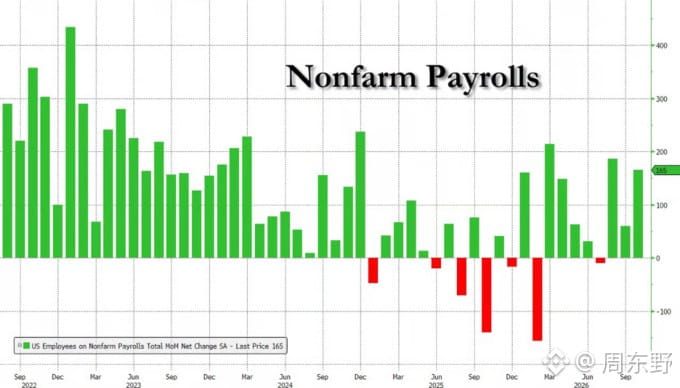
Data terbaru menunjukkan penambahan lapangan kerja nonpertanian pada Oktober melonjak 165 ribu, jauh melampaui perkiraan 65 ribu. Tingkat pengangguran turun menjadi 4,1%, sementara pertumbuhan upah per jam mencapai 0,4%. Data yang kuat ini langsung mendongkrak ekspektasi bahwa kenaikan suku bunga hawkish pada Desember akan terjadi atau pemangkasan suku bunga akan tertunda, sehingga pasar kripto bergejolak hebat.
Namun, apakah menyamakan data nonfarm payrolls yang kuat secara langsung dengan “kehancuran pasar kripto” benar-benar masuk akal?
Dampak likuiditas makro terhadap kripto tidak berjalan dalam hubungan yang sederhana dan linear.
Logika konvensional: data nonfarm payrolls melonjak ➔ tenaga kerja langka ➔ risiko inflasi belum hilang ➔ Fed menaikkan suku bunga/mempertahankan suku bunga tinggi ➔ likuiditas mengetat ➔ aset berisiko anjlok.
Logika ini tampak rapat, tetapi menerapkannya begitu saja dalam trading bisa menjebak:
Pertama, “kabar buruk” dari lapangan kerja pada dasarnya adalah “kabar baik” bagi perekonomian. Data nonfarm payrolls yang melampaui ekspektasi menunjukkan ekonomi tangguh dan belum memasuki resesi. “Suku bunga tinggi tetapi ekonomi mengalami soft landing” jauh lebih sehat daripada “terjerumus ke resesi deflasi demi memangkas suku bunga”.
Kedua, yang menentukan keran likuiditas aset bukanlah satu angka saja, melainkan pertarungan antara “suku bunga riil” dan “arus dana on-chain”.
Jika melihat transmisi makro belakangan ini, pergerakan pasar tidak pernah ditentukan oleh fluktuasi lapangan kerja dalam satu bulan saja:
Penyimpangan kebijakan: Selama data inflasi berikutnya, seperti CPI, tidak lepas kendali, ekspektasi jangka panjang terhadap suku bunga netral Fed tidak akan berubah secara mendasar. Data nonfarm payrolls satu bulan lebih banyak memicu pelepasan sentimen dalam jangka pendek.
Likuiditas endogen: Kekuatan penentu harga BTC kini sebagian besar telah beralih ke arus dana spot ETF, neraca lembaga, dan pasokan bersih stablecoin. Selama aliran dana infrastruktur on-chain tidak terputus, koreksi akibat kabar buruk makro sering kali dimanfaatkan oleh institusi untuk membeli.
Membuka posisi short secara membabi buta dan menjual karena panik sekarang sangat berisiko membuat kita menjual tepat di titik terendah sentimen.
Ada dua hal utama yang perlu diamati selanjutnya: pertama, apakah ETF spot BTC terus mencatat arus keluar bersih setelah imbal hasil Treasury AS rebound; kedua, setelah proses deleveraging selesai, apakah BTC dapat mengonsolidasikan posisi di level support penting.
Data nonfarm payrolls yang kuat memang menginjak rem, tetapi belum sampai membalikkan tren besar. Memahami kebisingan makro dan menjaga aliran dana on-chain adalah hal yang paling penting saat ini.
#非农就业数据推升加息预期
Data terbaru menunjukkan penambahan lapangan kerja nonpertanian pada Oktober melonjak 165 ribu, jauh melampaui perkiraan 65 ribu. Tingkat pengangguran turun menjadi 4,1%, sementara pertumbuhan upah per jam mencapai 0,4%. Data yang kuat ini langsung mendongkrak ekspektasi bahwa kenaikan suku bunga hawkish pada Desember akan terjadi atau pemangkasan suku bunga akan tertunda, sehingga pasar kripto bergejolak hebat.
Namun, apakah menyamakan data nonfarm payrolls yang kuat secara langsung dengan “kehancuran pasar kripto” benar-benar masuk akal?
Dampak likuiditas makro terhadap kripto tidak berjalan dalam hubungan yang sederhana dan linear.
Logika konvensional: data nonfarm payrolls melonjak ➔ tenaga kerja langka ➔ risiko inflasi belum hilang ➔ Fed menaikkan suku bunga/mempertahankan suku bunga tinggi ➔ likuiditas mengetat ➔ aset berisiko anjlok.
Logika ini tampak rapat, tetapi menerapkannya begitu saja dalam trading bisa menjebak:
Pertama, “kabar buruk” dari lapangan kerja pada dasarnya adalah “kabar baik” bagi perekonomian. Data nonfarm payrolls yang melampaui ekspektasi menunjukkan ekonomi tangguh dan belum memasuki resesi. “Suku bunga tinggi tetapi ekonomi mengalami soft landing” jauh lebih sehat daripada “terjerumus ke resesi deflasi demi memangkas suku bunga”.
Kedua, yang menentukan keran likuiditas aset bukanlah satu angka saja, melainkan pertarungan antara “suku bunga riil” dan “arus dana on-chain”.
Jika melihat transmisi makro belakangan ini, pergerakan pasar tidak pernah ditentukan oleh fluktuasi lapangan kerja dalam satu bulan saja:
Penyimpangan kebijakan: Selama data inflasi berikutnya, seperti CPI, tidak lepas kendali, ekspektasi jangka panjang terhadap suku bunga netral Fed tidak akan berubah secara mendasar. Data nonfarm payrolls satu bulan lebih banyak memicu pelepasan sentimen dalam jangka pendek.
Likuiditas endogen: Kekuatan penentu harga BTC kini sebagian besar telah beralih ke arus dana spot ETF, neraca lembaga, dan pasokan bersih stablecoin. Selama aliran dana infrastruktur on-chain tidak terputus, koreksi akibat kabar buruk makro sering kali dimanfaatkan oleh institusi untuk membeli.
Membuka posisi short secara membabi buta dan menjual karena panik sekarang sangat berisiko membuat kita menjual tepat di titik terendah sentimen.
Ada dua hal utama yang perlu diamati selanjutnya: pertama, apakah ETF spot BTC terus mencatat arus keluar bersih setelah imbal hasil Treasury AS rebound; kedua, setelah proses deleveraging selesai, apakah BTC dapat mengonsolidasikan posisi di level support penting.
Data nonfarm payrolls yang kuat memang menginjak rem, tetapi belum sampai membalikkan tren besar. Memahami kebisingan makro dan menjaga aliran dana on-chain adalah hal yang paling penting saat ini.
#非农就业数据推升加息预期