


Keputusan pemerintah Australia untuk menghapus diskon keuntungan modal 50% bagi semua investasi dalam anggaran bulan Mei menjadi kejutan besar bagi pemilik kripto. Skema baru ini secara efektif menggandakan bagian keuntungan yang dikenai pajak, dikurangi diskon kecil untuk inflasi.
Namun, ada cara legal untuk meminimalkan jumlah CGT yang harus Anda bayar—jika Anda mulai bersiap dari sekarang.
Sejumlah pemegang kripto Australia mengambil langkah drastis—seperti pendiri Finder sekaligus tokoh kripto Fred Schebesta, yang pindah ke Singapura dengan tarif CGT 0%, dan menyebut perubahan pajak itu sebagai “pukulan telak.”
Namun, ada cara yang tidak terlalu drastis untuk mengurangi tagihan pajak keuntungan modal (CGT), termasuk membentuk dana pensiun swakelola (SMSF), mendirikan perusahaan untuk memperdagangkan kripto dengan tarif pajak perusahaan, atau sekadar berharap dan berdoa agar pihak oposisi membatalkan perubahan ini setelah pemilu berikutnya.
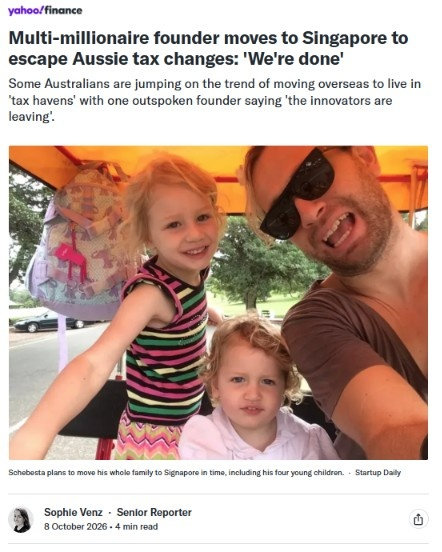
Sumber: YahooFinance
Apa yang berubah pada CGT mulai 1 Juli 2027?
Sejak 1999, pemilik aset di Australia hanya membayar pajak atas setengah dari keuntungan modal mereka. Mulai 1 Juli 2027, mereka akan membayar pajak dengan tarif pajak penghasilan penuh — artinya CGT sebesar 30% jika penghasilan dan keuntungan Anda berada di antara A$45,000 dan $135,000, 37% untuk bagian antara $135,000 dan $190,000, dan 47% untuk jumlah di atas itu. (Semua angka dalam artikel ini menggunakan dolar Australia)
Seolah belum cukup buruk, pekerja berpenghasilan rendah yang tidak menerima bantuan sosial, seperti mahasiswa dan pensiunan, akan membayar tarif CGT minimum 30%, sekecil apa pun keuntungannya.
Satu-satunya potongan yang kini tersedia memperhitungkan dampak inflasi terhadap harga perolehan aset Anda. Jadi, jika Anda membeli rumah seharga $1 juta pada 2027 dan menjualnya seharga $1.5 juta setelah 10 tahun, dengan inflasi sebesar 3%, Anda tidak perlu membayar pajak atas sekitar $344,000 yang disebabkan oleh inflasi.
“Tantangan bagi mata uang kripto adalah perubahan CGT ini. Penyesuaian indeksasi sangat membantu aset yang tumbuh lambat, bukan aset yang tumbuh cepat,” jelas Andrea Yuen, CEO Swyftx.
Jadi, jika Anda membeli Bitcoin seharga $10,000 dan menjualnya sepuluh tahun kemudian seharga $100,000, potongan inflasi hanya sekitar $3,439. Dengan sistem lama, Anda akan membayar pajak atas keuntungan sebesar $45,000. Dengan sistem baru, Anda akan membayar pajak atas keuntungan sebesar $86,561.
Analis Stockspot, Chris Bryki, membandingkan kinerja sepuluh kelas aset berbeda berdasarkan aturan baru.
“Kripto berada di posisi terbawah karena hampir seluruh imbal hasilnya berasal dari kenaikan nilai modal,” tulisnya di surat kabar The Australian.
“Investasi yang sudah spekulatif akan menjadi kurang menguntungkan setelah pajak.”
Berikut beberapa strategi berbeda untuk membantu pemilik kripto menghadapi perubahan ini, mulai dari yang hampir tidak memerlukan upaya hingga merombak seluruh hidup Anda.
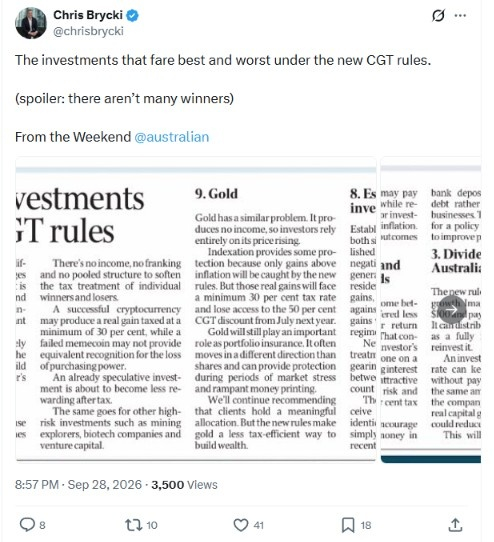
Sumber: Chris Brycki
1. Berharap terjadi reli besar sebelum Juli
Keuntungan apa pun yang Anda peroleh sebelum 1 Juli 2027 akan dikenai pajak berdasarkan skema potongan 50% yang berlaku saat ini. Jadi, pilihan terbaik Anda adalah berharap pasar bullish yang dahsyat mendorong nilai portofolio Anda setinggi mungkin sebelum tanggal tersebut.
Anda sebaiknya mencatat dengan saksama nilai setiap aset kripto yang Anda miliki pada hari itu, karena keuntungan apa pun dari nilai tersebut akan dikenai tarif yang lebih tinggi.
Ben Simpson, pendiri layanan konsultasi kripto Collective Shift, mengatakan kinerja Bitcoin sejak pertengahan tahun di tengah kondisi makro yang menantang menjadi pertanda baik bagi kenaikan lebih lanjut sebelum Juli.
Namun, Simpson (yang menegaskan bahwa ia bukan penasihat keuangan) menambahkan, “Saya mungkin tidak akan mempertaruhkan segalanya dengan mengandalkan kemungkinan terjadinya reli bullish besar.”
“Menurut saya, halving pada Mei 2028 adalah saat kita akan melihat sebagian besar imbal hasil. Jadi, saya rasa ini tidak akan menguntungkan investor.”
Yuen mencatat bahwa harga tidak berada dalam kendali Anda. “Itu bukan strategi kalau Anda hanya berharap-harap saja,” katanya.
2. Pilih partai yang akan membatalkan perubahan CGT
Baik oposisi resmi, The Coalition, maupun oposisi pendatang baru, One Nation, telah berjanji untuk membatalkan perubahan tersebut. Pemilih kripto yang cukup peduli terhadap isu ini dapat memilih pergantian pemerintahan.
Namun, ALP yang berkuasa memegang 94 dari 150 kursi di Dewan Perwakilan Rakyat dan akan sulit disingkirkan dari pemerintahan. Jika pemerintahan berganti — dan undang-undangnya dapat disahkan oleh Senat tepat waktu — secara teknis perubahan tersebut bisa dibatalkan sebelum siapa pun harus melaporkan pajak mulai 1 Juli 2028.
Namun, kemungkinan besar perubahan apa pun pada sistem baru akan terjadi setelah tanggal tersebut. Adrian Forza, direktur Crypto Tax Australia, mengatakan hal ini akan membuat penghitungan keuntungan menjadi sangat sulit.
“Akan menjadi mimpi buruk jika harus melakukan tiga perhitungan, tetapi dalam jangka panjang, ini akan lebih baik bagi masyarakat.”
3. Pindahkan kripto Anda ke dana pensiun swakelola
Dana pensiun di Australia disebut dana superannuation, dan setelah berusia lebih dari 60 tahun, Anda dapat mengakses investasi Anda bebas pajak — bahkan saat nilainya terus bertumbuh.
Sayangnya, tidak ada dana superannuation ritel yang mengizinkan klien berinvestasi dalam kripto. Jadi, jika Anda ingin melindungi keuntungan kripto dengan cara ini, Anda harus membentuk SMSF. Sekitar sepertiga klien Simpson yang berpenghasilan tinggi berinvestasi dalam kripto melalui SMSF.
“Membeli Bitcoin dan mengumpulkannya di sana adalah ide yang sangat bagus,” katanya, meski ia menyarankan agar tidak menambahkan banyak altcoin. “Anda mempertaruhkan masa pensiun Anda—yang merupakan investasi untuk jangka sangat panjang—pada altcoin jangka pendek,” katanya.
AMP, dana superannuation besar di Australia, telah berinvestasi dalam Bitcoin — tetapi tidak mengizinkan kliennya melakukan hal yang sama.
Kekurangan besar SMSF — jelas pendirinya yang berusia 27 tahun — adalah investor kripto yang lebih muda tidak dapat mengakses uangnya selama puluhan tahun.
“Anda tidak bisa menyentuhnya sampai memasuki masa pensiun, bukan? Jadi, Anda sebenarnya tidak bisa memanfaatkan keuntungan itu sampai nanti.”
Jadi, pada kenyataannya, strategi ini lebih cocok bagi investor yang lebih kaya dan berusia di atas 50 tahun, yang masa tunggunya lebih singkat.
Pemerintah juga telah membuat pengelolaan SMSF sangat merepotkan, dengan banyak dokumen kepatuhan dan audit, serta sederet biaya yang tak terhindarkan sehingga tidak layak bagi mereka yang saldonya lebih kecil.
Biaya tahunan biasanya berkisar antara $2,000 hingga $4,000, meskipun penyedia online seperti Stake dapat mengurangi total biaya tahunan menjadi sekitar $1,330, selama Anda hanya membeli ETF Bitcoin atau Ether.
Anda juga harus menjual kripto apa pun dan membayar pajaknya sebelum dapat membelinya kembali melalui SMSF, serta memperhitungkan batas kontribusi tahunan. Namun, menurut Forza, dengan sedikit kreativitas, Anda seharusnya bisa memasukkan hampir $400,000 ke dalamnya.
Nantikan laporan terperinci tentang cara membentuk SMSF kripto pada bulan Desember.
Salah satu strategi yang digunakan sejumlah miliarder untuk menghindari pajak adalah meminjam dengan menjaminkan aset mereka, karena melunasi pinjaman sering kali lebih murah daripada membayar pajak saat menjual aset.
Kini para pemilik Bitcoin dapat mengakses berbagai pemberi pinjaman, termasuk BlockEarner, Veild, dan Swyftx, yang memungkinkan Anda menerapkan strategi serupa dengan meminjam menggunakan BTC sebagai jaminan.
“Kami ingin menerapkan strategi itu untuk semua orang, bukan hanya para miliarder,” kata Yuen sambil tertawa.
Namun, strategi ini bisa berisiko jika Anda tidak punya dana berlimpah seperti miliarder. Peminjam menghadapi suku bunga tinggi, jangka waktu pinjaman yang relatif singkat (biasanya 12 bulan), dan risiko kehilangan Bitcoin jika pasar bergerak berlawanan dengan mereka. Anda juga tidak bisa meminjam sebesar nilai penuh aset — rasio pinjaman terhadap nilai jaminan Swyftx sekitar 40%.
“Jika nilai jaminan Anda turun di bawah jumlah tertentu, akan ada margin call,” katanya. “Menurut saya, ini adalah taruhan bahwa harga akan naik. Saya rasa Anda harus yakin bahwa harga kripto akan naik — atau setidaknya tidak turun sampai Anda terkena margin call... Kalau tidak, pinjaman dengan jaminan kripto tidak masuk akal bagi Anda.”
Simpson tidak menyarankan strategi ini karena risikonya, tetapi mengatakan strategi ini bisa menguntungkan bagi sebagian orang. Misalnya, jika Anda meminjam dengan bunga 10% dan nilai Bitcoin bertumbuh majemuk sebesar 33% per tahun (seperti yang pernah terjadi), hasilnya akan jauh lebih baik daripada membayar CGT.
Namun, ia memperingatkan bahwa ini adalah taruhan dengan leverage yang paling cocok bagi investor berpengalaman.
“Saya tidak akan menyarankannya kepada orang yang memiliki eksposur kripto sangat besar dan tidak punya modal yang cukup, karena ini berisiko jika Anda tidak tahu apa yang Anda lakukan.”
Harga Bitcoin turun 28% selama setahun terakhir, jadi siapa pun yang meminjam setahun lalu akan menghadapi margin call dan kemungkinan likuidasi, selain harus membayar bunga.
Meminjam dengan jaminan Bitcoin untuk uang muka rumah menjadi strategi yang semakin populer. (BlockEarner)
Forza memperingatkan bahwa meminjam kripto juga dapat menjadi peristiwa CGT dalam situasi tertentu, misalnya saat meminjam melalui DeFi. Jika Anda menyetorkan ETH ke Aave, ETH tersebut otomatis ditukar menjadi WETH, yang merupakan peristiwa kena pajak. Saat Anda menarik ETH, itu menjadi peristiwa kena pajak lainnya.
Meminjam dari pemberi pinjaman terpusat seperti BlockEarner atau Swyftx saat ini berada di area abu-abu, dan ATO belum menjelaskan apakah hal itu merupakan peristiwa kena pajak.
“Kalau yang Anda bicarakan [pinjaman] sepuluh ribu, tidak masalah. Tetapi jika Anda punya tiga sampai lima Bitcoin, saya tidak akan mengambil risiko, karena kalau harganya bergerak melawan Anda, Anda akan harus membayar pajak.”
“Vield adalah satu-satunya di Australia yang memiliki keputusan pajak privat yang menyatakan produknya bukan peristiwa kena pajak. Yang lain tidak memilikinya.”
Swftxy mengonfirmasi bahwa mereka tidak memiliki keputusan pajak privat dan mengatakan klien sebaiknya meminta saran pajak, sementara BlockEarner tidak menanggapi permintaan komentar.
Pada bagian kedua liputan khusus CGT Australia kami, yang akan terbit akhir pekan ini, kami akan menyajikan empat strategi terakhir untuk meminimalkan tagihan pajak kripto Anda, termasuk mendirikan perusahaan atau meninggalkan negara ini sepenuhnya.
Baca juga: Generasi baby boomer yang memiliki kekayaan $79T akhirnya mulai tertarik pada Bitcoin