
Apakah Posisi Short Institusional Menjadi Bahan Bakar Reli — atau Bagian dari Strategi Netral Pasar?
BitChoice | Satya — Intelijen Derivatif & Struktur Pasar
4 November 2026
Pertanyaan Senilai $2,2 Miliar
Bitcoin sedang menghadapi kondisi pasar yang volatil, dan perhatian kini beralih ke potensi konsentrasi signifikan posisi short di kontrak berjangka CME.
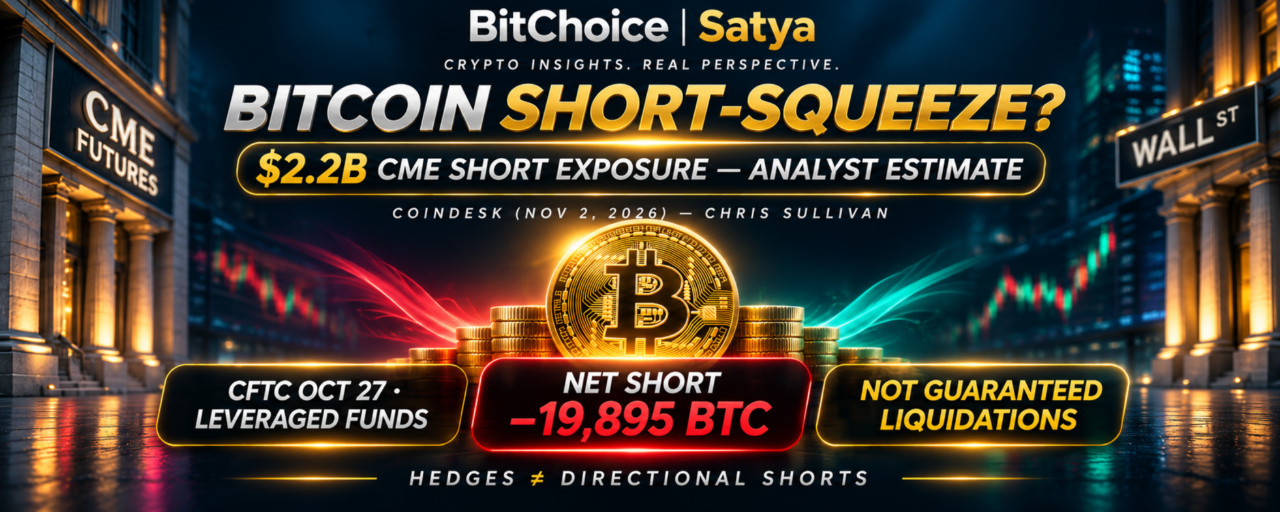
Pada 2 November, CoinDesk melaporkan bahwa Chris Sullivan, pendiri dan CEO Hyperion Decimus, menyoroti estimasi posisi short setara 29.220 BTC di CME, yang nilainya sekitar $2,2 miliar.
Dugaan itu memang menggoda.
Jika Bitcoin melonjak tajam, mungkinkah penjual short bergegas menutup posisi mereka dan mempercepat pergerakan tersebut?
Mungkin.
Namun, angka utama tersebut tidak menjawab pertanyaan yang paling penting.
Siapa yang memegang posisi short ini? Mengapa mereka mengambil posisi short? Dan apa yang benar-benar akan memaksa mereka untuk membeli?
Tanpa pembedaan tersebut, estimasi posisi short yang besar dapat dengan mudah menjadi narasi pasar yang menyesatkan.
1. Apa yang Sebenarnya Ditunjukkan Data Resmi CFTC
Laporan Commitments of Traders CFTC terbaru yang tersedia mencakup posisi per 27 Oktober 2026.
Untuk futures Bitcoin CME standar, setiap kontrak mewakili lima BTC.
Dana berleverage memiliki:
9.866 kontrak short
5.887 kontrak long
Short neto: 3.979 kontrak
Setara BTC: sekitar 19.895 BTC short neto
Open interest di seluruh pasar yang dilaporkan tercatat sebesar 20.791 kontrak.
Namun, ada detail lain yang sangat penting.
Pada 20 Oktober, dana berleverage memiliki posisi short neto sebanyak 4.942 kontrak.
Pada 27 Oktober, posisi short neto itu menyempit menjadi 3.979 kontrak.
Posisi short neto turun sebanyak 963 kontrak, setara dengan 4.815 BTC.
Hal ini menunjukkan pengurangan eksposur futures bearish neto dalam kategori pelaporan tersebut.
Ini tidak membuktikan bahwa setiap hedge fund menjadi bullish, dan juga tidak menjelaskan keseluruhan pasar.
Namun, hal ini membantah klaim sederhana bahwa eksposur short institusional pasti terus meningkat.
2. Mengapa $2,2 Miliar dan 19.895 BTC Bukan Pengukuran yang Sama
Estimasi $2,2 miliar dan posisi short neto CFTC sebesar 19.895 BTC tidak boleh dibandingkan seolah-olah mengukur posisi yang sama.
Keduanya berbeda dalam metodologi dan tanggal pengamatan.
Estimasi analis tersebut mencerminkan interpretasi tertentu atas eksposur short CME yang dilaporkan pada 2 November.
Angka CFTC menunjukkan selisih antara posisi long dan short yang dipegang oleh dana berleverage pada 27 Oktober.
Satu angka merupakan estimasi yang dilaporkan atas eksposur sisi short.
Angka lainnya merupakan pengukuran resmi posisi bersih untuk kategori trader tertentu.
Ada juga perbedaan penting antara posisi short bruto dan posisi short neto.
Dana yang memiliki posisi futures long dan short dapat memiliki eksposur short bruto yang besar, tetapi posisi directional neto yang jauh lebih kecil.
Dan statistik ukuran posisi saja tidak dapat menunjukkan secara pasti kapan pemegangnya akan menutup transaksi tersebut.
Eksposur nosional bukanlah perkiraan likuidasi.
3. Strategi Basis Tersembunyi
Salah satu alasan posisi short CME institusional bisa menyesatkan adalah strategi perdagangan basis futures.
Contoh sederhana:
Sebuah institusi membeli Bitcoin melalui instrumen spot sambil menjual futures Bitcoin.
Tujuannya mungkin untuk mengambil keuntungan dari selisih harga futures dan harga spot, bukan dari penurunan harga Bitcoin.
Portofolio yang dihasilkan dapat terlindung secara signifikan dari perubahan harga directional, meskipun pergerakan basis, eksekusi, dan pendanaan tetap menimbulkan risiko.
Hal ini penting saat terjadi short squeeze.
Jika sebuah institusi menutup posisi basis netral pasar, institusi tersebut mungkin:
Membeli kembali posisi futures short-nya sambil menjual eksposur Bitcoin long yang terkait.
Pembelian futures dapat mendorong kenaikan harga pada kontrak tersebut.
Namun, pengurangan eksposur long secara bersamaan dapat mengimbangi sebagian dampak directional yang lebih luas.
Hal itu sangat berbeda dari trader bearish tanpa lindung nilai yang buru-buru membeli futures untuk membatasi kerugian.
Posisi short futures CME tidak otomatis berarti taruhan langsung bahwa harga Bitcoin akan turun.
4. Apa yang Sebenarnya Menyebabkan Short Squeeze?
Short squeeze yang sesungguhnya adalah proses umpan balik.
Pertama, harga naik.
Lalu, penjual short yang menghadapi kerugian yang terus membesar atau batas risiko yang semakin ketat mulai membeli kembali posisi mereka.
Pembelian itu dapat mendorong harga lebih tinggi, sehingga memaksa lebih banyak posisi short untuk ditutup.
Dampaknya bisa menjadi sangat kuat ketika likuiditas pasar tipis.
Tiga kondisi sangat relevan.
Permintaan Spot yang Kuat
Reli awal memerlukan tekanan beli yang berarti, bukan hanya mengandalkan transaksi derivatif.
Pengurangan Posisi
Bukti yang ada seharusnya menunjukkan bahwa posisi short benar-benar sedang ditutup, bukan sekadar open interest yang tinggi.
Likuiditas yang Dapat Dieksekusi Terbatas
Saat buku pesanan tipis, pembelian agresif dapat menimbulkan dampak harga yang lebih besar.
Faktor-faktor ini dapat saling memperkuat.
Namun, nilai nominal posisi short yang tinggi bukanlah bukti yang cukup bahwa proses seperti itu telah dimulai.
5. Risiko Sebaliknya: Likuidasi Posisi Long
Volatilitas Bitcoin baru-baru ini juga menunjukkan mengapa trader tidak seharusnya hanya berfokus pada sisi short.
Ketika posisi long berleverage menjadi rentan, penurunan harga dapat memicu penjualan paksa.
Penjualan itu dapat mempercepat penurunan, sehingga memicu rangkaian likuidasi posisi long.
Kedua jenis likuidasi dapat menciptakan pergerakan pasar yang memperkuat dirinya sendiri.
Arah pergerakan bergantung pada posisi aktual, kondisi agunan, likuiditas, dan perilaku harga.
Pasar dapat memiliki eksposur short institusional yang besar, tetapi tetap mengalami penurunan tajam.
Posisi yang menumpuk pada satu sisi tidak melindungi trader dari pergerakan ke arah sebaliknya.
6. Futures CME Tidak Sama dengan Perpetual di Bursa Luar Negeri
Perbedaan penting lainnya berkaitan dengan struktur pasar.
Futures Bitcoin CME dan kontrak perpetual di bursa kripto beroperasi dengan pengaturan yang berbeda.
Futures CME adalah kontrak bertanggal yang terstandardisasi dan dikliring melalui infrastruktur pasar futures yang teregulasi.
Perpetual kripto biasanya tidak memiliki tanggal kedaluwarsa tetap dan menggunakan mekanisme pendanaan yang dirancang untuk menjaga harganya tetap selaras dengan pasar aset dasarnya.
Persyaratan margin, struktur penyelesaian, dan mekanisme likuidasinya berbeda.
Hal ini penting karena posisi short di CME tidak seharusnya otomatis dimasukkan ke dalam estimasi likuidasi yang sama dengan posisi perpetual berleverage tinggi di bursa kripto.
Keputusan trader untuk menutup lindung nilai CME dapat didorong oleh ekonomi basis, eksposur portofolio, atau batas risiko, bukan oleh harga likuidasi seperti di bursa.
Pasar derivatif yang berbeda memerlukan model risiko yang berbeda.
7. Mengapa Open Interest Saja Tidak Cukup
Open interest mengukur kontrak derivatif yang masih beredar.
Angka itu tidak menunjukkan apakah pasar akan naik atau turun.
Untuk setiap kontrak futures yang masih beredar, ada pihak long dan pihak short.
Open interest yang tinggi dapat mencerminkan spekulasi, lindung nilai, aktivitas pembentuk pasar, atau perdagangan nilai relatif.
Untuk memahami perubahan risiko, analis sebaiknya mengkaji open interest bersama harga, volume, dan posisi pasar.
Contohnya:
Harga naik, open interest turun
Hal ini mungkin konsisten dengan penutupan posisi, termasuk penutupan posisi short, tetapi tidak membuktikannya tanpa informasi tambahan.
Harga naik, open interest naik
Posisi baru mungkin sedang masuk ke pasar.
Harga turun, open interest turun
Posisi mungkin sedang ditutup di tengah penurunan harga, termasuk likuidasi posisi long.
Ini adalah interpretasi analitis, bukan sinyal yang pasti.
Data pasar di sekitarnya menentukan seberapa berguna interpretasi tersebut.
8. Mengapa Arus ETF Juga Penting
ETF Bitcoin spot AS menyediakan jalur penting lainnya untuk eksposur institusional.
Pada 30 Oktober dan 2 November, dana-dana tersebut mencatat arus keluar bersih gabungan sekitar $1,04 miliar.
Hal itu menunjukkan penarikan dana yang berarti melalui jalur investasi tertentu ini.
Namun, arus dana ETF tidak mengukur total permintaan Bitcoin global.
Arus tersebut juga tidak dapat langsung dicocokkan dengan posisi short CME untuk menghitung satu taruhan directional yang mencakup seluruh pasar.
Sebagian institusi mungkin menggabungkan kepemilikan ETF dengan posisi short futures.
Institusi lain mungkin memiliki ETF tanpa lindung nilai derivatif apa pun.
Peserta yang berbeda mungkin menggunakan strategi yang sama sekali berbeda.
Hubungan antara eksposur spot dan posisi derivatif inilah yang membuat data agregat perlu ditafsirkan dengan cermat.
Penarikan dana ETF dan posisi short futures adalah pengukuran yang terpisah, meskipun sebagian portofolio menghubungkan keduanya.
9. Pekan Pemilu Menambah Ketidakpastian
Pembahasan tentang short squeeze muncul selama pekan penting bagi perekonomian makro AS.
Pemilu kongres pada 3 November dan pengumuman pengembalian dana Treasury pada 4 November merupakan peristiwa penting bagi ekspektasi pasar keuangan.
Perubahan imbal hasil obligasi, kekuatan dolar, dan selera risiko di pasar saham dapat memengaruhi Bitcoin.
Namun, keberadaan peristiwa-peristiwa ini tidak memastikan ke arah mana Bitcoin akan bergerak.
Reli dapat mendorong penutupan posisi short.
Penurunan dapat menekan posisi long berleverage.
Sinyal yang saling bertentangan dapat memicu pembalikan tajam.
Hal yang penting adalah menilai bagaimana pasar benar-benar merespons, bukan berasumsi bahwa berita politik atau makroekonomi menjamin hasil perdagangan tertentu.
10. Lima Indikator yang Dapat Mengonfirmasi Squeeze yang Sesungguhnya
Alih-alih hanya berfokus pada angka dramatis $2,2 miliar, analisis pasar yang serius sebaiknya memantau lima indikator.
1. Tekanan beli spot
Apakah ada permintaan berkelanjutan di pasar spot yang dapat dieksekusi?
2. Perubahan posisi CME
Apakah dana berleverage semakin mengurangi eksposur short neto mereka?
3. Open interest dan volume perdagangan
Apakah perubahan harga terjadi bersamaan dengan bukti pengurangan posisi dan peningkatan aktivitas perdagangan?
4. Basis futures dan pendanaan
Apakah peluang nilai relatif berubah dengan cara yang mendorong pembongkaran lindung nilai?
5. Kedalaman pasar dan aktivitas likuidasi
Apakah pesanan agresif menghadapi likuiditas yang tipis, dan apakah penutupan posisi secara paksa benar-benar terjadi?
Setiap indikator hanya memberikan sebagian gambaran.
Jika dilihat bersama-sama, indikator tersebut dapat membedakan episode penutupan posisi short yang sesungguhnya dari volatilitas pasar biasa.
11. Tiga Skenario Pasar yang Mungkin Terjadi
Skenario A — Penutupan Posisi Short yang Sesungguhnya
Permintaan spot menguat, harga Bitcoin naik, dan sebagian posisi short ditutup secara agresif.
Pergerakan harga semakin cepat saat pembelian futures berinteraksi dengan likuiditas yang terbatas.
Hal ini dapat memicu short squeeze.
Skenario B — Pembongkaran Lindung Nilai Tanpa Reli Besar
Institusi mengurangi strategi perdagangan basis dengan menutup posisi short futures dan posisi long terkait.
Eksposur derivatif bruto menurun, tetapi dampak directional yang lebih luas terhadap harga tetap terbatas.
Penutupan posisi short terjadi tanpa squeeze besar yang meluas ke seluruh pasar.
Skenario C — Rangkaian Likuiditas ke Arah Penurunan
Penjualan spot tetap kuat atau kondisi makroekonomi memburuk.
Posisi long berleverage mulai tertekan.
Penjualan paksa memperbesar volatilitas ke arah penurunan meskipun terdapat eksposur short yang besar di tempat lain.
Ketiga skenario ini mungkin terjadi secara ekonomi.
Tidak satu pun dapat dipastikan hanya berdasarkan estimasi $2,2 miliar.
Perspektif Akhir: Pahami Posisi Sebelum Memprediksi Pergerakan
Ketertarikan pasar terhadap posisi short institusional yang besar dapat dipahami.
Potensi short squeeze menawarkan narasi yang dramatis.
Namun, pasar keuangan lebih rumit daripada sekadar papan skor long-versus-short.
Data CFTC terbaru yang tersedia menunjukkan bahwa dana berleverage masih memiliki posisi short neto pada futures Bitcoin CME per 27 Oktober.
Data itu juga menunjukkan bahwa posisi short neto mereka menyempit dibandingkan pekan sebelumnya.
Sementara itu, angka $2,2 miliar tetap merupakan estimasi analis terpisah dengan dasar pengukuran yang berbeda.
Kedua angka tersebut tidak membuktikan bahwa squeeze akan segera terjadi.
Pertanyaan yang lebih berguna adalah seberapa besar eksposur tersebut mencerminkan spekulasi directional murni, seberapa besar berasal dari strategi yang dilindung nilai, dan kondisi pasar apa yang akan menyebabkan posisi-posisi tersebut dibongkar.
Ukuran posisi short memberi tahu kita seberapa besar eksposur yang ada. Strukturnya memberi tahu jauh lebih banyak tentang apa yang mungkin terjadi selanjutnya.
Diskusi
Apakah Bitcoin dapat mengalami short squeeze yang sesungguhnya, atau apakah pasar melebih-lebihkan dampak bullish dari pembongkaran strategi perdagangan basis oleh institusi?
Sumber
CoinDesk — Trader Bitcoin Mengincar Reli Pascapemilu saat Arus Keluar dari Bursa Mengindikasikan Squeeze Pasokan, 2 November 2026.
CFTC — Commitments of Traders, Traders in Financial Futures, posisi futures Bitcoin CME per 27 Oktober 2026.
CME Group — Spesifikasi kontrak dan struktur pasar Futures Bitcoin.
Pengungkapan data: Angka $2,2 miliar adalah estimasi analis bertanggal, bukan pengukuran likuidasi waktu nyata. Data posisi CFTC adalah potret mingguan historis, bukan eksposur intrahari saat ini. Skenario bersifat kondisional, bukan prediksi harga.
Konten ini hanya untuk tujuan edukasi dan informasi. Bukan nasihat keuangan atau investasi.
#Bitcoin #ShortSqueeze #BitcoinFutures #MarketStructure #CryptoDerivatives $BTC $ETH

