


Bagi perusahaan yang menghasilkan uang dari instrumen bedah dan bahan habis pakai, hal apa yang paling tidak ingin dilihatnya?
Kini, sebuah perusahaan yang telah menguasai lebih dari 70% pangsa pendapatan pasar robot bedah global sedang menghadapi tantangan untuk membuat lebih banyak operasi menggunakan robot.
Perusahaan ini adalah Intuitive Surgical $ISRG.US , yang sudah beberapa kali saya rekomendasikan sebelumnya. Saya selalu menganggapnya sebagai perusahaan teknologi medis di pasar saham AS yang sangat layak untuk diteliti dan dijadikan investasi jangka panjang.
Bisnis seperti apa yang harus dibangunnya agar sebuah rumah sakit tetap bersedia membayar setelah membeli robot?
Dan, mengapa saya berpendapat bahwa keunggulan yang telah dibangunnya saat ini jauh melampaui robot-robot yang sudah terjual?
Dalam artikel ini, saya akan mengulas secara menyeluruh bagaimana ISRG menghasilkan uang, mengapa pelanggannya sulit beralih, dan seberapa besar ruang pertumbuhan yang dapat dibuka AI bagi bisnis ini.
I. Memahami Model Bisnisnya
Pertama, perlu dipahami bahwa bisnis intinya yang terlihat adalah robot bedah berharga mahal, yang dikenal sebagai da Vinci. Namun, model bisnis intinya sebenarnya terletak pada serangkaian bisnis turunan yang menghasilkan uang dari robot tersebut.
Pembelian satu robot da Vinci oleh rumah sakit hanyalah awal dari kerja sama kedua pihak.
Selanjutnya, rumah sakit perlu membangun alur kerja bedah yang sesuai, dan dokter perlu belajar menggunakan perangkat ini. Selama robot terus digunakan, ISRG dapat memperoleh pendapatan dari bahan habis pakai untuk operasi dan layanan pemeliharaan.
Dengan kata lain, menjual lebih banyak robot tentu penting bagi ISRG. Namun, yang lebih penting adalah mendorong setiap pelanggan untuk menggunakan mesin ini lebih banyak dan lebih sering dalam praktik nyata.
Beberapa paragraf di atas merupakan titik awal untuk memahami nilai investasi jangka panjang ISRG.
1.1 Berbagai Biaya yang Terkait dengan Robot Ini
Robot da Vinci terutama digunakan untuk membantu dokter melakukan operasi minimal invasif, termasuk di bidang bedah umum, urologi, dan ginekologi.
Saat ini, robot ini belum mampu melakukan operasi sepenuhnya secara otonom. Dokter mengoperasikan lengan dan instrumen robot melalui konsol untuk membantu melakukan operasi.
Bagi rumah sakit, pengadaan perangkat seperti ini membutuhkan investasi yang tidak sedikit.
Menurut data terbaru yang diungkapkan, harga satu sistem da Vinci biasanya berkisar antara 600 ribu hingga 3,1 juta dolar AS, bergantung pada model, konfigurasi, dan wilayah penjualan.
Setelah robot da Vinci masuk ke rumah sakit, meningkatnya penggunaan membuat instrumen dan aksesori khusus terus dibutuhkan. Berikut data pihak ketiga yang saya temukan:
(1) Bergantung pada jenis dan tingkat kerumitan operasi, ISRG biasanya memperoleh sekitar 900 hingga 3.700 dolar AS dari instrumen dan aksesori untuk setiap operasi;
(2) Biaya pemeliharaan perangkat yang dibebankan perusahaan biasanya sekitar 95 ribu hingga 225 ribu dolar AS per tahun untuk kontrak layanan terkait.
1.2 Fakta dalam Laporan Keuangan
Struktur biaya ini terlihat paling jelas dalam laporan keuangan:
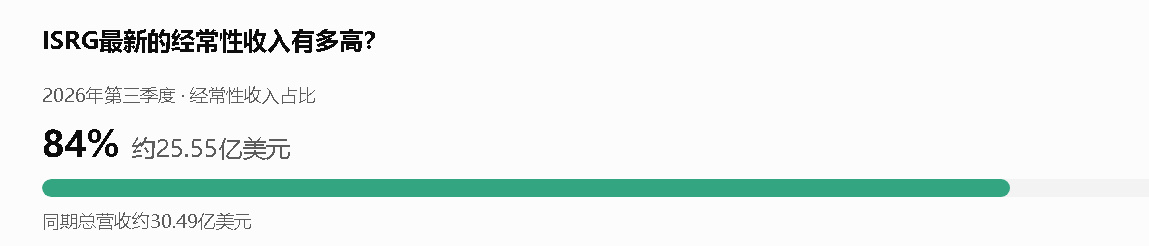
Pada kuartal ketiga 2026, ISRG membukukan pendapatan sebesar 3,05 miliar dolar AS;
Dari jumlah tersebut, pendapatan instrumen dan aksesori sekitar 1,8 miliar dolar AS, hampir 60% dari total pendapatan. Pendapatan sistem perangkat sekitar 769 juta dolar AS, sementara sekitar 482 juta dolar AS sisanya berasal dari layanan (purnajual).
Selain itu, model bisnis ini juga memiliki hubungan saling menguatkan.
Bagi ISRG, lebih banyak operasi berarti permintaan instrumen dan aksesori yang lebih besar. Bagi rumah sakit, semakin banyak operasi yang dapat dilakukan dengan satu robot berarti biaya pengadaan, pelatihan, dan pemeliharaan perangkat di awal dapat dibagi ke lebih banyak kasus.
Saat ini, porsi pendapatan berulang perusahaan telah lama bertahan di atas 80%. Artinya, setelah robot terjual, pelanggan terus menghasilkan pendapatan bagi perusahaan selama mereka menggunakannya.
Karena itu, ISRG lebih tepat dipandang sebagai perusahaan yang menjalankan bisnis berdasarkan volume operasi, bukan sekadar produsen robot bedah.
II. Parit Persaingan Bukan Terletak pada Robot Itu Sendiri
Sebelumnya, saya pernah menyebut ISRG sebagai “ASML di bidang medis”.
Perbandingan ini bukan berarti kedua perusahaan memiliki tingkat monopoli yang sama di industrinya. Maksudnya, keduanya memiliki satu kesamaan:
Produknya sangat kompleks. Begitu pelanggan membangun seluruh sistem produksi atau operasional di sekitar perangkat ini, mereka tidak akan mudah beralih hanya karena pesaing meluncurkan produk serupa.
Seiring bertambahnya lama dan frekuensi penggunaan serta jumlah pengguna, semua itu menjadi “biaya hangus” yang sangat sulit dilepaskan bagi pelanggan ISRG. Namun, bagi ISRG, hal ini menjadi parit persaingan yang sangat kokoh.
Setelah memahami hal ini, kita bisa mengerti mengapa ISRG tetap mampu tumbuh secara stabil selama bertahun-tahun, meskipun pangsa pasarnya sudah begitu besar.
Lantas, seberapa besar sebenarnya pangsa pasar ISRG?
Saat ini, ISRG berada jauh di posisi terdepan dalam industri robot bedah. Menurut data dalam laporan industri yang diterbitkan pada Oktober 2026:
Pada 2025, ukuran pasar robot bedah global sekitar 12,6 miliar dolar AS, dengan ISRG menguasai sekitar 76,2% pangsa pendapatan.
Selain itu, statistik ini tidak hanya mencakup pasar robot bedah jaringan lunak yang menjadi ranah da Vinci, tetapi juga robot bedah lain seperti robot ortopedi. Jika dilihat berdasarkan segmen yang lebih spesifik, pangsa pasar ISRG akan lebih tinggi lagi.
Ini juga berarti keunggulan ISRG tidak hanya terlihat dari jumlah robot yang terpasang. Pada kenyataannya, perusahaan ini telah meraup lebih dari tiga perempat pendapatan seluruh pasar robot bedah.
Yang lebih “mengerikan kalau dipikir-pikir”, bedah robotik sendiri belum diadopsi secara luas.
Robot bedah ISRG lahir sebelum era AI seperti yang kita kenal sekarang. Bayangkan, dengan dukungan model AI saat ini, ISRG dapat meningkatkan tingkat otonomi dan penggunaan ulang setiap mesin secara jauh lebih efisien.
Karena itu, pertumbuhan ISRG ke depan tidak sepenuhnya bergantung pada perebutan pangsa pasar dari pesaing. Pertumbuhan juga bisa datang dari peralihan lebih banyak operasi tradisional ke bedah berbantuan robot, bahkan operasi otonom. Ini dapat memperbesar pendapatan seluruh industri secara signifikan.
III. Pertumbuhan ke Depan
Dari segi skala bisnis dan kemampuan menghasilkan laba, ISRG sudah menjadi perusahaan mapan yang sangat menguntungkan.
Meskipun telah melakukan pembelian kembali saham dalam skala besar hingga kuartal ketiga, perusahaan masih memiliki sekitar 6,8 miliar dolar AS dalam bentuk kas, setara kas, dan investasi.
Ini berarti perusahaan memiliki kapasitas yang cukup untuk terus berinvestasi dalam pengembangan robot generasi berikutnya dan penerapannya di lebih banyak bidang medis.
Yang lebih penting, perusahaan juga berupaya membuat bedah robotik lebih mudah diadopsi secara luas.
Da Vinci generasi kelima, yang disetujui pada 2024, dilengkapi teknologi seperti umpan balik gaya. Teknologi ini membantu dokter merasakan dengan lebih baik tekanan saat instrumen bersentuhan dengan jaringan. AI juga digunakan untuk menganalisis proses operasi dan data penggunaan instrumen guna membantu dokter meningkatkan keterampilan mereka.
Perusahaan juga tengah mengembangkan fitur seperti kendali suara dan kendali otomatis lengan robot keempat, dengan harapan dapat semakin mengurangi beban dokter saat melakukan operasi.
Da Vinci versi sebelumnya hanyalah sistem mekanis presisi yang dioperasikan oleh dokter. Selain biaya perangkat, dokter juga menghadapi [hambatan untuk mulai menggunakannya].
Namun, dengan dukungan AI, ISRG ke depannya akan memiliki:
(1) Hambatan belajar dan penggunaan yang lebih rendah, sehingga berpotensi menarik lebih banyak dokter dan rumah sakit;
(2) Efisiensi penggunaan perangkat yang lebih tinggi, sehingga robot yang sudah ada berpeluang menangani lebih banyak operasi.
Seperti yang telah saya jelaskan sebelumnya, ISRG adalah perusahaan yang terus menghasilkan uang dari volume operasi. Perusahaan ini tidak perlu menciptakan model bisnis baru; cukup memanfaatkan AI untuk mengembangkan bisnis yang sudah ada.
Kedua, membuat bedah robotik lebih murah.
Saya telah membahas hal ini secara khusus dalam analisis laporan keuangan sebelumnya. Jika tertarik, Anda bisa langsung membacanya di sini: Analisis laporan keuangan ISRG kuartal ketiga
ISRG telah merencanakan untuk mulai memperpanjang jumlah penggunaan yang diizinkan bagi sebagian instrumen bedah sejak paruh pertama 2027, sekaligus menerapkan skema harga berdasarkan tingkat penggunaan.
Mengapa?
Karena perusahaan ingin masuk ke lebih banyak pasar operasi rutin yang sensitif terhadap biaya.
Biaya adalah pertimbangan yang tak bisa dihindari. Rumah sakit tidak punya alasan untuk menggunakan robot tanpa memedulikan biaya hanya karena robot itu lebih canggih.
Namun, jika biaya penggunaan robot terus menurun, ditambah peningkatan efisiensi operasional dan pelatihan dokter, dorongan bagi rumah sakit untuk mengadopsi bedah robotik berpeluang semakin kuat.
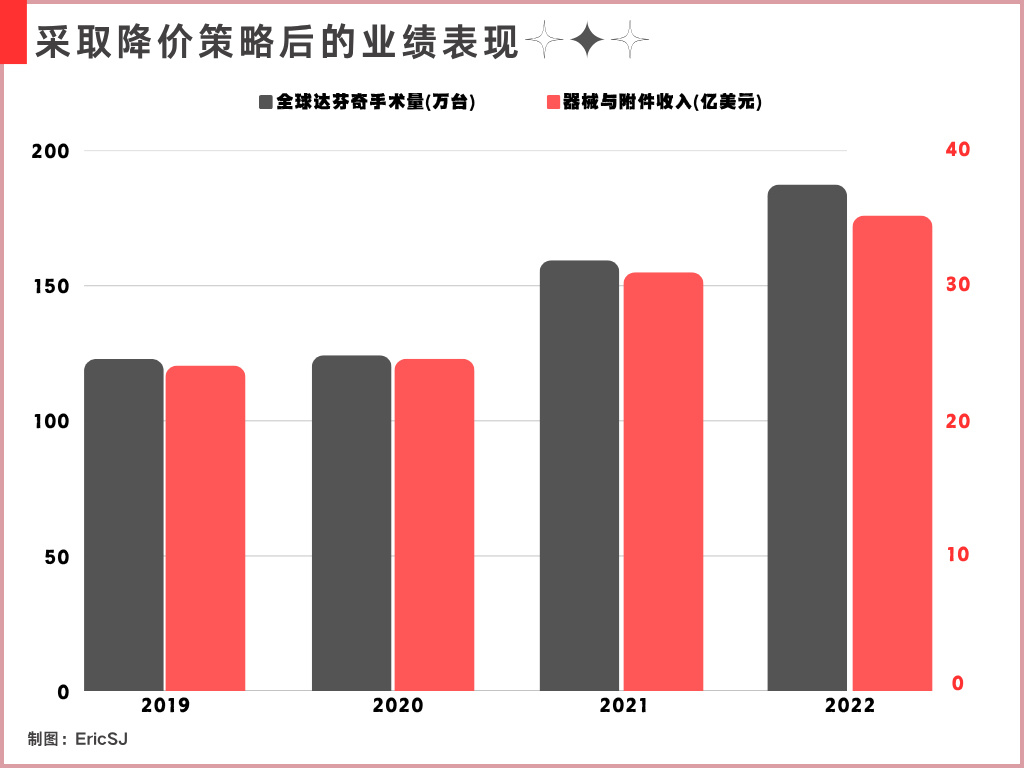
Selama lebih dari dua puluh tahun terakhir, ISRG telah membuktikan bahwa mereka mampu membangun model bisnis dengan menjual robot dan menghasilkan pendapatan berkelanjutan seiring meningkatnya volume operasi. Parit persaingan yang dihasilkan model ini sangat kokoh.
Kini, dengan dukungan AI di era baru, terbuka arah ekspansi baru bagi model bisnis tersebut.
Dari perspektif industri, meskipun ISRG telah menguasai lebih dari 70% pendapatan pasar robot bedah global, adopsi bedah robotik masih jauh dari selesai.
Bagi sebuah perusahaan, situasi yang paling ideal adalah memiliki keunggulan yang sangat besar di industrinya, sementara industri tersebut masih memiliki ruang pertumbuhan yang luas.
Karena itu, menurut saya, ISRG merupakan perusahaan berkualitas dengan prospek pertumbuhan tinggi yang tetap stabil, bukan hanya di sektor kesehatan, tetapi juga jika dibandingkan dengan pasar secara keseluruhan.