Apple merilis laporan keuangannya. Semua indikator melampaui ekspektasi, tetapi sahamnya malah turun
Mari kita lihat datanya terlebih dahulu. Apple mengumumkan laporan keuangan kuartal keempat tahun fiskal 2026. Perlu diperhatikan, ini adalah data kuartal yang berakhir pada 26 September, bukan kuartal keempat tahun kalender.
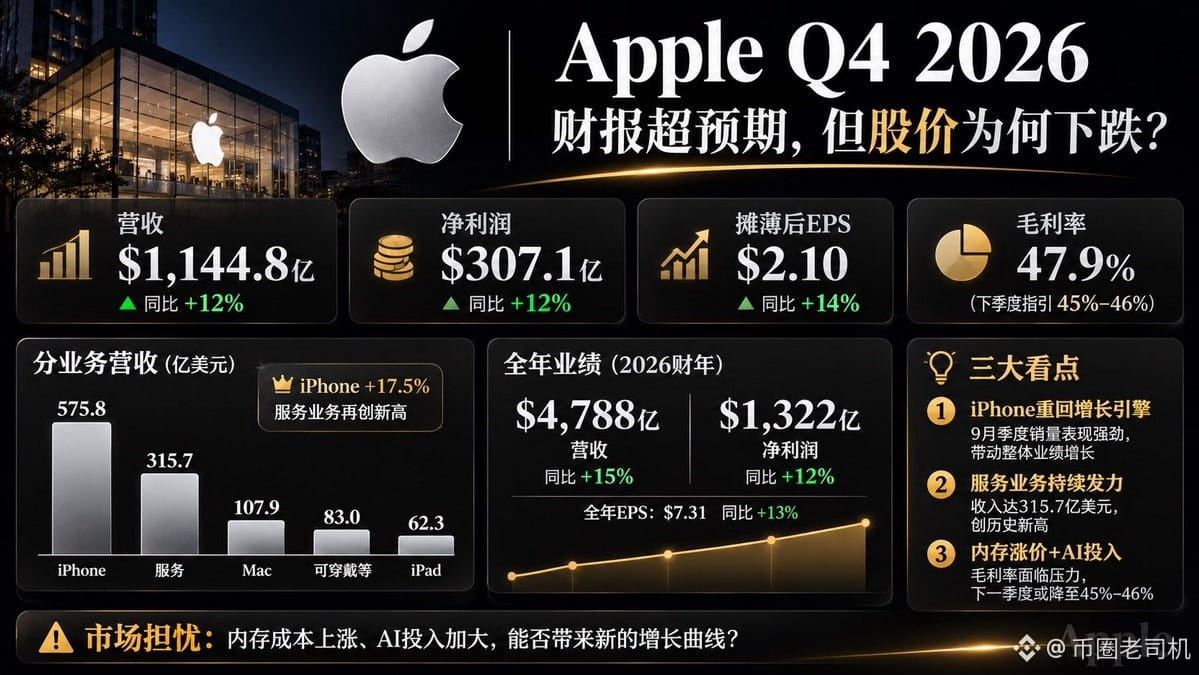
Pendapatan kuartal ini mencapai 114,48 miliar dolar AS, naik 12% dibandingkan tahun sebelumnya; laba bersih mencapai 30,71 miliar dolar AS, naik sekitar 12%; EPS terdilusi sebesar 2,10 dolar AS, naik 14%.
Wall Street sebelumnya memperkirakan pendapatan sekitar 113,4 miliar dolar AS dan EPS sekitar 1,99 dolar AS. Apple melampaui ekspektasi untuk kedua indikator tersebut.
Pendapatan sepanjang tahun mencapai 478,8 miliar dolar AS, naik 15% dibandingkan tahun sebelumnya, dengan laba bersih sebesar 132,2 miliar dolar AS.
Jika hanya melihat hasil ini, kinerja Apple terlihat sangat mengesankan.
Namun, investor berpengalaman tak pernah hanya melihat total pendapatan saat menelaah laporan keuangan.
Pertama, iPhone tetap menjadi mesin uang terbesar Apple.
Pendapatan iPhone pada kuartal ini mencapai 57,58 miliar dolar AS, naik sekitar 17,5% dibandingkan tahun sebelumnya.
Pendapatan Mac mencapai 10,79 miliar dolar AS, naik 23,7% dibandingkan tahun sebelumnya.
Bisnis layanan menghasilkan 31,57 miliar dolar AS, naik 9,8% dibandingkan tahun sebelumnya, sekaligus mencatat rekor baru.
Namun, pendapatan iPad mencapai 6,23 miliar dolar AS, turun 10,4% dibandingkan tahun sebelumnya; sementara pendapatan perangkat wearable, rumah, dan aksesori mencapai 8,3 miliar dolar AS, turun 7,9%.
Di sini terlihat satu hal: pertumbuhan Apple tidak datang dari ledakan di semua lini bisnis, melainkan terutama didorong oleh iPhone, Mac, dan bisnis layanan.
Terutama bisnis layanan, yang memiliki margin laba kotor sekitar 76%.
Perangkat keras membawa pengguna masuk ke ekosistem, sementara layanan terus menghasilkan uang. Inilah keunggulan Apple yang sesungguhnya.
Kedua, risiko terbesar dalam laporan keuangan ini sebenarnya adalah kenaikan harga memori.
Margin laba kotor Apple pada kuartal ini sebesar 47,9%, terlihat cukup baik.
Namun ada satu detail yang mudah terlewat: pengembalian tarif bea cukai menyumbang sekitar 1 poin persentase terhadap margin laba kotor Apple, dan juga menambah EPS sebesar 0,05 dolar AS.
Dengan kata lain, jika keuntungan satu kali ini dikeluarkan, margin laba operasional yang sebenarnya masih perlu dicermati lebih lanjut.
Yang lebih merepotkan, pusat data AI sedang menyerap kapasitas produksi memori dalam jumlah besar. Harga cip memori pun naik, dan produsen ponsel mulai merasakan tekanan biaya.
Apple memang memiliki daya tawar yang kuat dalam rantai pasokan, tetapi bukan berarti perusahaan ini sepenuhnya kebal terhadap dampaknya.
Panduan manajemen untuk margin laba kotor kuartal berikutnya hanya 45%–46%, jauh di bawah 47,9% pada kuartal ini.
Inilah yang sebenarnya membuat pasar merasa tidak nyaman.
Ketiga, AI mungkin menjadi kunci pertumbuhan Apple berikutnya, tetapi potensinya belum sepenuhnya terwujud.
Microsoft, Google, dan Meta semuanya gencar berinvestasi dalam infrastruktur AI.
Strategi Apple berbeda. Perusahaan ini lebih ingin mengintegrasikan AI ke dalam iPhone, Mac, dan seluruh ekosistemnya.
Strategi ini punya keunggulan karena Apple tidak perlu sepenuhnya meniru pola investasi besar-besaran perusahaan teknologi lainnya.
Namun, pertanyaannya juga sangat nyata: apakah AI benar-benar bisa membuat pengguna mengganti ponsel mereka? Apakah AI bisa membuat pengguna bersedia membayar lebih untuk perangkat keras kelas atas?
Jika AI hanya menambahkan beberapa fitur tanpa mendorong siklus penggantian perangkat dan pertumbuhan pendapatan layanan secara signifikan, pasar modal tidak akan terus-menerus membeli cerita AI.
Terakhir, mengapa harga saham justru turun meski kinerja melampaui ekspektasi?
Menurut saya, intinya adalah pasar mulai memperhitungkan kuartal berikutnya, bukan kuartal yang baru saja berakhir.
Apple memperkirakan pendapatan kuartal Desember akan tumbuh 7%–10% dibandingkan tahun sebelumnya. Pertumbuhan bisnis layanan diperkirakan 8%–9%, sementara margin laba kotor kemungkinan turun menjadi 45%–46%.
Ditambah kenaikan biaya memori, investasi pada server AI, serta keterbatasan pasokan beberapa produk baru, wajar jika investor kembali mengevaluasi potensi laba untuk beberapa kuartal ke depan.
Ada satu perubahan lain yang patut diperhatikan: ini adalah laporan keuangan pertama sejak CEO baru, John Ternus, mengambil alih.
Apple sedang berada dalam masa peralihan antara siklus lama dan siklus baru.
Keunggulan terbesar Apple saat ini tetaplah basis pengguna perangkat aktifnya yang sangat besar di seluruh dunia, kekuatan mereknya, dan ekosistem layanannya.
Namun, tantangannya juga jelas: apakah pertumbuhan perangkat keras bisa berlanjut, apakah AI bisa menciptakan kebutuhan baru untuk mengganti perangkat, dan apakah kenaikan biaya memori akan menggerus laba.
Perusahaan yang bagus bukan berarti selalu layak dibeli dengan harga berapa pun.
Laporan ini membuktikan bahwa Apple masih sangat mampu menghasilkan uang, tetapi belum membuktikan bahwa perusahaan ini telah menemukan sumber pertumbuhan kedua di era AI.
Pantau dua data pada kuartal berikutnya: pertama, dampak harga memori terhadap margin laba kotor; kedua, kinerja penjualan iPhone pada kuartal Desember.
Kedua indikator ini lebih penting daripada sekadar melihat pendapatan yang mencetak rekor baru.
Mari kita lihat datanya terlebih dahulu. Apple mengumumkan laporan keuangan kuartal keempat tahun fiskal 2026. Perlu diperhatikan, ini adalah data kuartal yang berakhir pada 26 September, bukan kuartal keempat tahun kalender.
Pendapatan kuartal ini mencapai 114,48 miliar dolar AS, naik 12% dibandingkan tahun sebelumnya; laba bersih mencapai 30,71 miliar dolar AS, naik sekitar 12%; EPS terdilusi sebesar 2,10 dolar AS, naik 14%.
Wall Street sebelumnya memperkirakan pendapatan sekitar 113,4 miliar dolar AS dan EPS sekitar 1,99 dolar AS. Apple melampaui ekspektasi untuk kedua indikator tersebut.
Pendapatan sepanjang tahun mencapai 478,8 miliar dolar AS, naik 15% dibandingkan tahun sebelumnya, dengan laba bersih sebesar 132,2 miliar dolar AS.
Jika hanya melihat hasil ini, kinerja Apple terlihat sangat mengesankan.
Namun, investor berpengalaman tak pernah hanya melihat total pendapatan saat menelaah laporan keuangan.
Pertama, iPhone tetap menjadi mesin uang terbesar Apple.
Pendapatan iPhone pada kuartal ini mencapai 57,58 miliar dolar AS, naik sekitar 17,5% dibandingkan tahun sebelumnya.
Pendapatan Mac mencapai 10,79 miliar dolar AS, naik 23,7% dibandingkan tahun sebelumnya.
Bisnis layanan menghasilkan 31,57 miliar dolar AS, naik 9,8% dibandingkan tahun sebelumnya, sekaligus mencatat rekor baru.
Namun, pendapatan iPad mencapai 6,23 miliar dolar AS, turun 10,4% dibandingkan tahun sebelumnya; sementara pendapatan perangkat wearable, rumah, dan aksesori mencapai 8,3 miliar dolar AS, turun 7,9%.
Di sini terlihat satu hal: pertumbuhan Apple tidak datang dari ledakan di semua lini bisnis, melainkan terutama didorong oleh iPhone, Mac, dan bisnis layanan.
Terutama bisnis layanan, yang memiliki margin laba kotor sekitar 76%.
Perangkat keras membawa pengguna masuk ke ekosistem, sementara layanan terus menghasilkan uang. Inilah keunggulan Apple yang sesungguhnya.
Kedua, risiko terbesar dalam laporan keuangan ini sebenarnya adalah kenaikan harga memori.
Margin laba kotor Apple pada kuartal ini sebesar 47,9%, terlihat cukup baik.
Namun ada satu detail yang mudah terlewat: pengembalian tarif bea cukai menyumbang sekitar 1 poin persentase terhadap margin laba kotor Apple, dan juga menambah EPS sebesar 0,05 dolar AS.
Dengan kata lain, jika keuntungan satu kali ini dikeluarkan, margin laba operasional yang sebenarnya masih perlu dicermati lebih lanjut.
Yang lebih merepotkan, pusat data AI sedang menyerap kapasitas produksi memori dalam jumlah besar. Harga cip memori pun naik, dan produsen ponsel mulai merasakan tekanan biaya.
Apple memang memiliki daya tawar yang kuat dalam rantai pasokan, tetapi bukan berarti perusahaan ini sepenuhnya kebal terhadap dampaknya.
Panduan manajemen untuk margin laba kotor kuartal berikutnya hanya 45%–46%, jauh di bawah 47,9% pada kuartal ini.
Inilah yang sebenarnya membuat pasar merasa tidak nyaman.
Ketiga, AI mungkin menjadi kunci pertumbuhan Apple berikutnya, tetapi potensinya belum sepenuhnya terwujud.
Microsoft, Google, dan Meta semuanya gencar berinvestasi dalam infrastruktur AI.
Strategi Apple berbeda. Perusahaan ini lebih ingin mengintegrasikan AI ke dalam iPhone, Mac, dan seluruh ekosistemnya.
Strategi ini punya keunggulan karena Apple tidak perlu sepenuhnya meniru pola investasi besar-besaran perusahaan teknologi lainnya.
Namun, pertanyaannya juga sangat nyata: apakah AI benar-benar bisa membuat pengguna mengganti ponsel mereka? Apakah AI bisa membuat pengguna bersedia membayar lebih untuk perangkat keras kelas atas?
Jika AI hanya menambahkan beberapa fitur tanpa mendorong siklus penggantian perangkat dan pertumbuhan pendapatan layanan secara signifikan, pasar modal tidak akan terus-menerus membeli cerita AI.
Terakhir, mengapa harga saham justru turun meski kinerja melampaui ekspektasi?
Menurut saya, intinya adalah pasar mulai memperhitungkan kuartal berikutnya, bukan kuartal yang baru saja berakhir.
Apple memperkirakan pendapatan kuartal Desember akan tumbuh 7%–10% dibandingkan tahun sebelumnya. Pertumbuhan bisnis layanan diperkirakan 8%–9%, sementara margin laba kotor kemungkinan turun menjadi 45%–46%.
Ditambah kenaikan biaya memori, investasi pada server AI, serta keterbatasan pasokan beberapa produk baru, wajar jika investor kembali mengevaluasi potensi laba untuk beberapa kuartal ke depan.
Ada satu perubahan lain yang patut diperhatikan: ini adalah laporan keuangan pertama sejak CEO baru, John Ternus, mengambil alih.
Apple sedang berada dalam masa peralihan antara siklus lama dan siklus baru.
Keunggulan terbesar Apple saat ini tetaplah basis pengguna perangkat aktifnya yang sangat besar di seluruh dunia, kekuatan mereknya, dan ekosistem layanannya.
Namun, tantangannya juga jelas: apakah pertumbuhan perangkat keras bisa berlanjut, apakah AI bisa menciptakan kebutuhan baru untuk mengganti perangkat, dan apakah kenaikan biaya memori akan menggerus laba.
Perusahaan yang bagus bukan berarti selalu layak dibeli dengan harga berapa pun.
Laporan ini membuktikan bahwa Apple masih sangat mampu menghasilkan uang, tetapi belum membuktikan bahwa perusahaan ini telah menemukan sumber pertumbuhan kedua di era AI.
Pantau dua data pada kuartal berikutnya: pertama, dampak harga memori terhadap margin laba kotor; kedua, kinerja penjualan iPhone pada kuartal Desember.
Kedua indikator ini lebih penting daripada sekadar melihat pendapatan yang mencetak rekor baru.