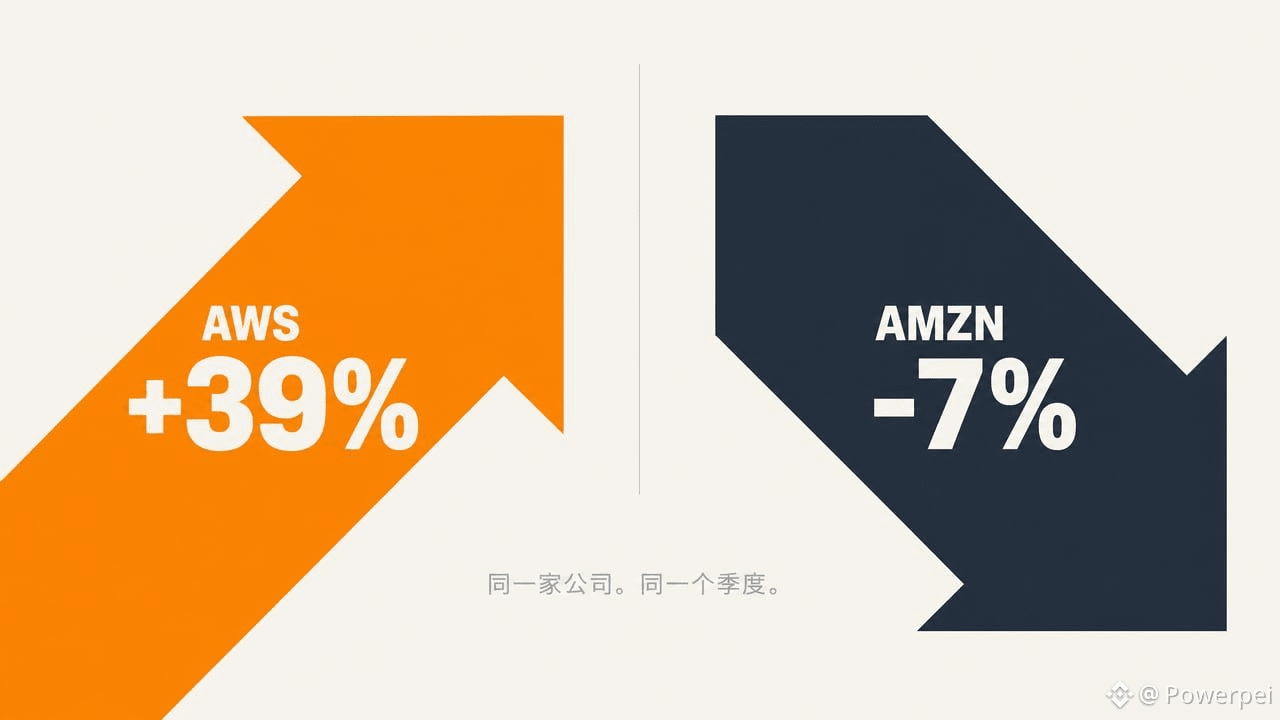

Amazon turun 7% setelah pasar tutup
Sehari sebelumnya, Alphabet turun 13%
Kesimpulannya sama: AI terlalu mahal
Tapi saat membaca laporan keuangan, ada satu baris lain yang menarik perhatian saya
Kuartal ini, Meta dan OpenAI menandatangani kontrak AWS
Para pembangun AI makin cepat membeli kapasitas komputasi
Pasar saham melepas saham perusahaan yang menjual kapasitas komputasi
Kedua pihak ini punya linimasa yang berbeda
Pasar melihat per kuartal, pelanggan melihat ke 2027
——
AWS 460 miliar, +39%, pertumbuhan tercepat dalam hampir lima tahun
Margin laba 13,9%, tertinggi sepanjang sejarah
Margin laba perusahaan yang menghabiskan 220 miliar untuk capex dalam setahun masih mencetak rekor
Uang sudah dibelanjakan, dan mulai kembali
Bandingkan dengan Alphabet
Google Cloud berlipat ganda, tetapi iklan penelusuran hanya +10,5%, laba turun 25%
Google menghabiskan uang untuk membangun AI, sementara AI menggerogoti bisnisnya yang paling menguntungkan
Amazon jauh lebih sederhana
Amazon hanyalah pemilik gedung. Penyewa memperluas kontrak sewa, sementara bisnis lama Amazon sendiri tidak terancam oleh para penyewa
Perbedaan ini belum tercermin pada harga saham
——
Arus kas bebas -42,4 miliar, Jassy mengatakan capex 2027 akan «jauh lebih tinggi»
Tekanannya ada
Pasar menuntut arus kas kembali, dan itu sepenuhnya wajar
Namun, ada dua jenis titik balik
Permintaan mencapai puncak, uang sudah dihabiskan tetapi tak ada yang mau membayar—itu benar-benar masalah
Permintaan meningkat, ada yang menandatangani kontrak, hanya saja butuh waktu sampai arus kas berbalik positif—itu hal lain
Pertumbuhan AWS 39%, pelanggan besar menandatangani kontrak, margin laba mencetak rekor
Semua ini mengarah pada kemungkinan kedua
Siapa yang membuat penilaian lebih tepat, pasar saham atau pelanggan AWS? Salah satu pihak akan terkoreksi.
Jika pertumbuhan AWS turun di bawah 30% kuartal depan, saya tarik kembali semua penilaian ini
Data mengacu pada laporan keuangan resmi dan bukan merupakan saran investasi. DYOR.
#美股财报季